


두께(5밀 미만, 5~10밀, 10~15밀, 15밀 이상), 재료(폴리에스터, PVC/캐스트 비닐 PSA, 폴리스티렌폴리프로필렌폴리에틸렌폴리아미드 및 기타), 필름 유형(투명 및 무광), 인쇄 유형(레이저 인쇄 필름 및 잉크젯 인쇄 필름), 최종 사용 산업(포장 및 비포장) - 산업 동향 및 2033년까지의 예측
Global Digital Film Printing Market Size와 성장률은 무엇입니까
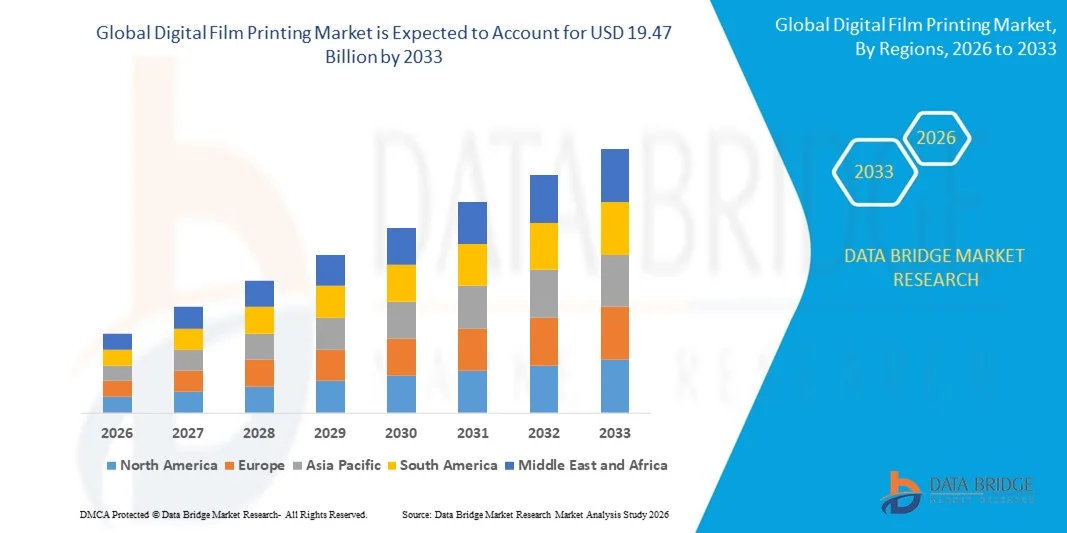
- Data Bridge Market Research 분석 결과 세계적인 디지털 방식으로 영화 인쇄 시장 크기는에 평가되었습니다2025년 USD 7.64억견적 요청50억 달러 2033, 에 의해12.40%의 CAGR예측 기간
- 포장 및 섬유 산업의 상승 발달은 시장 성장을 가속하는 중요한 요인, 또한 디지털 프린터로 인쇄의 단위 비용에 있는 감소, 사진 인쇄 제품 및 서비스의 상승 채택 및 변하기 쉬운 자료 인쇄 및 주문화, 화장품, 알콜 음료 및 가구 제품을 제조하는 각종 기업에서 우수한 포장 물자를 위한 상승 수요를 위한 상승 수요입니다
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):100억
- 예상 시장 가치 (2033):미화 50억
- 캐스트 CAGR (2026–2033):12.40%
Digital Film Printing Market의 주요 Takeaways는 무엇입니까
- 디지털 인쇄 필름의 주요 제조 업체는 직접 UV 오프셋 인쇄 필름의 생산에 참여하고, 이는 제품의 수요 증가, 성장 디지털화, 상승 산업화 기술 개발 및 섬유 산업의 성장과 다른 사람의 성장 증가 디지털 필름 인쇄 시장의 주요 요인이다
- 또한, in-plant 시장의 수요와 연구 및 개발 활동에 투자 증가는 디지털 필름 인쇄 시장을 위한 새로운 기회를 창조할 것입니다
- 아시아 태평양은 중국, 일본, 한국, 인도와 같은 국가의 포장, 광고 및 엔터테인먼트 산업의 급속한 확장에 의해 구동되는 2025에서 39.1%의 가장 큰 수익 점유율을 가진 디지털 필름 인쇄 시장을 지배했습니다
- 북미는 디지털 광고, 유연한 포장 및 주문형 인쇄 응용 프로그램을 확장하여 구동되는 2026-2033 동안 9.8%의 빠른 성장률을 목격하기 위해 계획되어 있습니다.
- 5–10 Mils 세그먼트는 2025년에 42.7%의 가장 큰 수익 점유율을 가진 시장을 지배하고, 융통성, 인쇄성 및 내구성의 그것의 최선 균형에, 포장 상표, 선전용 영화 및 산업 신청을 위해 이상적 만들기
보고서 범위 및 디지털 필름 인쇄 시장 세그먼트
|
관련 기사 |
디지털 필름 인쇄 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
|
Digital Film Printing Market의 핵심 트렌드는 무엇입니까
주문화, 효율성 및 고품질 인쇄 산출을 위한 상승 수요
- 디지털 필름 인쇄 시장은 고해상도, 빠른, 비용 효율적인 인쇄 기술을 통해 중요한 이동을 목격하고 소비자 상품, 자동차 및 전자와 같은 산업 전반에 걸쳐 맞춤형 포장, 라벨 및 장식 필름에 대한 수요를 늘리고 있습니다. 제조업체는 잉크젯, UV 및 레이저 기반 인쇄 시스템과 통합되어 정밀, 색상의 fidelity 및 생산 효율을 향상시킵니다.
- 예를 들어 Canon, Xerox Corporation 및 Roland Corporation과 같은 회사들은 고속, 다층 인쇄 및 상업 및 산업 응용 분야에 적합한 맞춤형 디자인이 가능한 고급 디지털 필름 인쇄 솔루션을 도입했습니다.
- 디지털 워크플로우와 주문형 인쇄의 채택은 더 짧은 리드 타임, 감소된 폐기물 및 더 큰 작동 유연성, 특히 포장 및 라벨링 응용
- 자동화, IoT 지원 모니터링 및 AI 기반 컬러 관리 시스템은 필름 인쇄 작업에서 생산 효율 및 품질 관리 변환
- 낮은 솔벤트 인크스, 재활용 가능한 필름, 에너지 효율적인 프린터를 포함한 지속 가능성 이니셔티브는 전세계적으로 성장하고 있으며, 규제 및 기업 ESG 목표와 일치합니다.
- 산업은 점점 더 빨리 돌고, 높은 주문화 및 환경 친화적인 생산, 포장, signage에 있는 디지털 방식으로 영화 인쇄 신청의 확장, 및 특기 영화는 시장 성장을 형성하는 defining 동향을 남아 있을 것으로 예상됩니다
디지털 필름 인쇄 시장의 주요 드라이버는 무엇입니까
- 맞춤형 포장, 브랜드 및 고해상도 장식 필름에 대한 수요가 전 세계적으로 디지털 필름 인쇄의 채택을 주도하고 있습니다.
- 예를 들어, 2025 년 Shutterfly, Inc. 및 Snapfish는 디지털 인쇄 포트폴리오를 확장하여 소비자 및 상업 시장을위한 고품질의 사용자 정의 인쇄를 제공합니다.
- 전자 상거래, 홍보 제품 및 특수 라벨의 성장은 더 짧은 생산 실행, 비용 효율적인 사용자 정의 및 빠른 배달, 디지털 인쇄 주소 효율적으로 연료
- UV 경화, 용제없는 잉크 및 고속 롤 투 롤 시스템을 포함한 기술 혁신은 인쇄 품질, 내구성 및 생산 효율성을 강화하고 있습니다.
- 지속 가능한 포장, 재활용 필름에 대한 규제 강조, 낮은 방출 잉크는 디지털 필름 인쇄 솔루션의 더 구동 채택
- 포장, 광고 및 특수 필름 응용 분야는 북미, 유럽 및 아시아 태평양과 같은 지역에서 확장되어 디지털 필름 인쇄 시장은 혁신과 환경 준수에 의해 지원되는 꾸준한 성장을 위해 poised
Digital Film Printing Market의 성장은 어떤 요인입니까
- 고급 디지털 인쇄 장비에 대한 높은 초기 투자 비용, 유지 보수 및 전문 교육 요구와 결합, 상당한 도전
- 예를 들어, 잉크 및 필름 원료의 공급망 중단은 2024-2025 지연 배송 및 글로벌 프린터의 운영 비용을 증가
- 전통적인 flexographic와 오프셋 인쇄 기술에서 강렬한 경쟁은 큰 볼륨 상업적인 인쇄에서 가격 압력을, 특히 창조합니다
- 급속한 기술 진화는 지속적인 향상을 요구하고, 경쟁을 유지하기 위하여 작고 중간 선수를 위해 어렵게 합니다
- 다른 영화 기질과 한계를 가진 겸용성 문제점은 특정 물자 인쇄에 있는 어떤 산업 신청에 있는 채택을 제한할지도 모릅니다
- 이러한 도전을 극복하기 위해 핵심 플레이어는 R & D, 장비 임대 모델, 지속 가능한 인크, 프로세스 자동화에 투자하고 장기 시장 안정성, 고품질 출력 및 고객 만족을 보장합니다.
디지털 필름 인쇄 시장은 어떻게 Segmented
시장은 기초에 세그먼트간격, 물자, 영화 유형, 인쇄 유형 및 끝 사용 기업.
- 으로 두께
간격의 기초에, 디지털 방식으로 영화 인쇄 시장은 5개 밀, 5-10 밀, 10-15 밀 및 15 밀의 밑에 세그먼트됩니다. 5–10 Mils 세그먼트는 2025년에 42.7%의 가장 큰 수익 점유율을 가진 시장을 지배하고, 융통성, 인쇄성 및 내구성의 그것의 최선 균형에, 포장 상표, 선전용 영화 및 산업 신청을 위해 이상적으로 만드는. 이 간격 범위에 있는 영화는 고품질 인쇄를 위해 긴요한 우수한 취급, 쉬운 박판 및 일관된 색깔 재생산을 제안합니다.
위의 15 Mils 세그먼트는 2026에서 2033까지 가장 빠른 CAGR를 등록 할 것으로 예상되며 무거운 듀티 포장, 산업용 필름 및 특수 응용 분야의 수요가 증가하여 높은 기계적 강도, 내열성 및 안정성이 요구됩니다. 압출 및 코팅 기술에 대한 지속적인 혁신은 포장, 자동차 및 전자 산업 전반에 걸쳐 채택을 지원하는 더 두꺼운 필름에 고품질의 인쇄를 가능하게합니다.
- 물자에 의하여
물자의 기초에, 디지털 방식으로 영화 인쇄 시장은 폴리에스테, PVC/Cast 비닐 PSA, Polystyrene, 폴리프로필렌, 폴리에틸렌, 폴리아미드 및 다른 사람으로 구분됩니다. 폴리에스테 세그먼트는 2025년에 38.9%의 수입 몫을 가진 시장을 지배하고, 그것의 우수한 차원 안정성, 화학 저항 및 높은 광학적인 명확성에, 상표, 장식적인 영화 및 가동 가능한 포장을 위해 적당한 만들기. 폴리에스테르 필름 지원 고해상도 인쇄는 잉크 제트와 레이저 기술 둘 다와 호환이 되고, 그들의 광대한 사용을 몰기.
폴리프로필렌 세그먼트는 2026–2033 도중 가장 빠른 CAGR에 성장할 것으로 예상되고, 지속 가능한, 경량의 상승 채택에 의해 연료를 공급하고, 포장 신청을 위한 재생할 수 있는 영화. 장벽 재산, 인쇄 접착 및 광택 통제에 있는 전진은 음식, 음료 및 건강 관리 포장 기업에서 polypropylene의 applicability, 특히 강화하고 있습니다.
- 필름 유형
영화 유형의 기초에, 디지털 방식으로 영화 인쇄 시장은 명확한과 광택이 없는 영화로 분류됩니다. 명확한 영화 세그먼트는 우수한 투명성, 광도 및 우수한 상표, 포장 및 장식적인 신청을 위해 긴요한 색깔 fidelity에 2025년에 46.2%의 수익 몫을 가진 시장을, 수입했습니다. 명확한 영화는 소비자 제품과 브랜딩에 대하 그(것)들을 창조하는 높 대조, 생생한 인쇄를 허용합니다.
광택이 없는 영화 세그먼트는 2026년에서 2033년까지 가장 빠른 CAGR를 등록하기 위하여 계획되고, glare 자유로운, 짜임새를 위한 수요에 의해 몰아지고, 그리고 감성적으로 우수한 포장, 제품 상표 및 장식적인 영화에 있는 끝을 강화했습니다. 표면 코팅 및 잉크 접착 기술에 대한 지속적인 개선은 소매, 전자, 산업 응용 분야에서 매트 필름의 사용을 확장하고 있습니다.
- 인쇄 유형
인쇄 유형의 기초에, 디지털 방식으로 영화 인쇄 시장은 레이저 인쇄할 수 있는 영화 및 잉크 제트 인쇄할 수 있는 영화로 분류됩니다. 잉크 제트 인쇄 가능 필름 세그먼트는 2025 년 최대 52.5%의 점유율을 가진 시장을 지배하고, 그것의 다예 다제, 고해상도 기능 및 짧은 실행을 가진 겸용성에, 주문형 생산 과정. 잉크 제트 영화 지원 급속한 주문화 및 색깔 fidelity는, 포장, 상표 및 선전용 신청을 위해 적당한 만들기.
레이저 Printable 영화 세그먼트는 상업적인 인쇄, 산업 레테르를 붙이는 및 안전한 문서 신청에 있는 채택을 증가해서 2026-2033 도중 가장 빠른 CAGR를 전시할 것으로 예상됩니다. 레이저 양립한 코팅에 있는 전진은, 열저항을 강화하고, 내구성은 전 세계적으로 레이저 필름 사용법을 몰고 있습니다.
- End-Use 산업
끝 사용 기업의 기초에, 디지털 방식으로 영화 인쇄 시장은 포장과 비 포장 신청으로 구분됩니다. 포장 세그먼트는 식품, 음료, 개인 관리 및 의료 산업 전반에 걸쳐 높은 품질과 사용자 정의 라벨, 유연한 포장 및 홍보 필름에 대한 상승 수요에 의해 구동 2025 년 57.1%의 매출 점유율을 가진 시장을 지배했다. 인쇄 명확성, 장벽 성과, 그리고 내구성의 앞에 포장 신청은, 디지털 방식으로 영화 인쇄 능률적으로 제공합니다.
비 포장 세그먼트는 2026에서 2033에 가장 빠른 CAGR를 등록 할 것으로 예상되며 산업 응용 프로그램, 장식 필름, 간판 및 특수 라벨링의 채택으로 연료를 공급합니다. 인쇄 가능한 필름, 코팅 및 잉크의 기술 발전은 자동차, 전자, 건설 분야에서 확장 할 수있는 비 포장 응용 프로그램을 가능하게합니다.
어떤 지역은 디지털 필름 인쇄 시장의 가장 큰 주식을 보유
- 아시아 태평양은 중국, 일본, 한국, 인도와 같은 국가의 포장, 광고 및 엔터테인먼트 산업의 급속한 확장에 의해 구동되는 2025에서 39.1%의 가장 큰 수익 점유율을 가진 디지털 필름 인쇄 시장을 지배했습니다. 디지털화, 전자상거래패키지를 채택한 지역의 성장, 그리고 주문을 받아서 만들어진 선전용인쇄는 진보된 디지털 방식으로 영화 인쇄 해결책을 위한 가속한 수요가 있습니다
- 국내 및 글로벌 제조업체는 고품질의 인쇄 필름, 친환경 잉크 및 스마트 인쇄 기술에 크게 투자하여 생산성을 높이고 생산 폐기물을 줄일 수 있습니다.
- 또한 지속 가능한 인쇄, 산업 자동화 및 기술 혁신을 지원하는 정부 이니셔티브는 글로벌 디지털 필름 인쇄 시장에서 아시아 태평양의 리더십 위치를 강화하고 있습니다.
China 디지털 필름 인쇄 시장 통찰력
중국은 아시아 태평양 디지털 필름 인쇄 시장의 가장 큰 점유율을 나타내며 강력한 제조 생태계, 고량 포장 수요 및 기술 혁신에 기인했습니다. 전국의 확장 소비자 상품과 전자 상거래 부문은 폴리 에스테르 및 폴리 프로필렌 인쇄 필름의 대규모 사용을 구동하고 있습니다. 국내 기업들은 친환경 잉크, 자동화 인쇄 시스템 및 고해상도 이미징에 집중하여 품질과 효율성을 향상 시켰습니다. 지속적인 연구 및 개발 투자 및 수출 지향 생산은 지역 및 글로벌 공급망을 통해 중국의 지배력을 강화했습니다.
인도 디지털 필름 인쇄 시장 Insight
인도의 디지털 필름 인쇄 시장은 산업 확장, 필름 생산 및 FMCG 포장 성장에 의해 급속하게 증가하고 있습니다. 정부의 “Make in India” 이니셔티브와 디지털 인쇄 인프라의 투자가 지역 생산에 참여하고 있습니다. 광고, 상표 인쇄 및 상업적인 포장 신청에 있는 비용 효과적인 폴리프로필렌 그리고 PVC 근거한 영화의 채택은 연료를 공급 시장 확장입니다. 국내 제조업체는 지속가능성, 재활용성, 고급 잉크 호환성을 강화하여 아시아 태평양 지역의 경쟁력을 강화하고 있습니다.
북미 디지털 필름 인쇄 시장 통찰력
북미는 디지털 광고, 유연한 포장 및 주문형 인쇄 응용 프로그램을 확장하여 구동되는 2026-2033 동안 9.8%의 가장 빠른 성장률을 목격하는 것으로 예상됩니다. 미국 및 캐나다의 짧은 실행 인쇄, 가변 데이터 인쇄 및 고해상도 이미징에 대한 수요는 지역 시장 성장을 추진하고 있습니다. UV-curable 잉크, 레이저 인쇄 및 폴리머 기반 필름의 지속적인 발전은 성능 향상 및 환경 영향 감소. 지속 가능한 포장 및 자동화에 중점을두고 필름 인쇄 워크플로우는 북미 시장 확장을 늘리고 있습니다.
U.S. 디지털 필름 인쇄 시장 통찰력
미국은 미디어, 포장 및 상업 인쇄 분야의 강력한 수요에 의해 지원하는 북미 시장을 지배합니다. 국가는 현대 디지털 프린터와 높은 정밀도, 내구성 및 호환성 때문에 잉크 제트와 레이저 인쇄 필름의 상승 채택을 목격하고 있습니다. 주요 회사는 똑똑한 인쇄 기술, 재상할 수 있는 물자 및 녹색 인쇄 이니셔티브와 일치하기 위하여 지속 가능한 생산 체계에서 투자하고 있습니다. 주요 선수 중 전략적 협업은 디지털 필름 인쇄의 혁신을 위한 글로벌 허브로서 미국의 위치를 강화하고 있습니다.
캐나다 디지털 필름 인쇄 시장 통찰력
캐나다는 북미 디지털 필름 인쇄 시장에 꾸준히 기여하며 성장하는 소매 포장, 라벨링 및 광고 애플리케이션에 의해 구동됩니다. 친환경 인쇄 솔루션에 대한 국가의 초점, 디지털 변혁, 지속 가능한 포장 재료는 장기 시장 성장을 지원한다. 산업 인쇄 시설 확장 및 폴리 에스테르 채택 증가 및 주조 비닐 필름은 캐나다의 경쟁력을 강화하고 있습니다. 기술 업그레이드 및 재활용 인프라의 참여 투자는 주요 지역 플레이어로 생산 효율과 위치 캐나다를 향상시키는 것입니다.
유럽 디지털 필름 인쇄 시장 통찰력
유럽은 자동차, 화장품 및 소비자 용품 포장 산업 분야에서 수요에 의해 구동되는 글로벌 디지털 필름 인쇄 시장의 실질적인 점유율을 유지하고 있습니다. 독일, 미국, 프랑스, 이탈리아와 같은 국가는 우수한 인쇄성을 가진 우수한 질, 재상할 수 있는 영화에 집중하고 있습니다. 지구의 엄격한 환경 규정과 낮은 VOC 잉크 및 지속 가능한 기판에 중점을두고 산업 전반에 걸쳐 환경 친화적 인 디지털 필름 인쇄 솔루션의 채택을 가속화합니다.
독일 디지털 필름 인쇄 시장 Insight
독일은 고급 엔지니어링, 강력한 인쇄 인프라 및 고정밀 응용 분야에 중점을 둔 유럽 디지털 필름 인쇄 시장을 선도합니다. 국가의 산업 부문은 점점 기술 라벨 제작 및 포장을위한 폴리 에스터 및 폴리 프로필렌 필름에 의존합니다. 인쇄 기계에 있는 지속적인 혁신, 잉크 정립 및 코팅 기술은 유럽의 우수한 디지털 방식으로 인쇄 세그먼트에 있는 독일의 dominance를 강화하고 있습니다.
U.K. 디지털 필름 인쇄 시장 통찰력
미국 시장은 광고, 영화 생산 및 디지털 포장 확장에 의해 구동되는 꾸준한 성장을 목격하고 있습니다. 지속 가능한 인쇄 관행, 매트 피니시 필름에 투자를 증가시키고 UV 경화 잉크는 시장 진화를 형성하고 있습니다. 지역 회사는 폐기물을 줄이고 색상 일관성을 개선하고 표면 내구성을 강화하고 국가의 환경 목표와 일치합니다. 주문 및 개인화 된 인쇄의 상승 채택은 유럽 디지털 필름 인쇄 시장에서 U.K.의 공유를 강화하기 위해 계속됩니다.
Digital Film Printing Market의 최고 기업은
디지털 필름 인쇄 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- Cimpress (미국)
- Snapfish (미국)
- Digitalab (미국)
- Mpix (미국)
- 퍼리온 네트워크 (Israel)
- Eastman Kodak Company(미국)
- Shutterfly, Inc. (미국)
- 베이 사진 연구소 (미국)
- AdorPix LLC (미국)
- ProDPI (미국)
- Xerox Corporation (미국)
- Canon 인도 Pvt Ltd (인도)
- Avery Dennison Corporation (미국)
- HEXIS S.A. (프랑스)
- KPMF (미국)
- (미국)
- Achilles (미국)
- CONSTANTIA (오스트리아)
- Drytac Corporation (미국)
- GRIFF 네트워크 (미국)
- Hewlett Packard Enterprise 개발 LP (미국)
- Roland Corporation (일본)
- Seiko Epson Corporation (일본)
- Ricoh (일본)
- Toshiba 인도 Pvt. Ltd (인도)
Global Digital Film Printing Market의 최근 개발은 무엇인가요
- 4 월 2025에서 Mimaki Engineering은 최초의 UV-DTF 프린터를 발표했습니다. UJV300DTF-75는 기호 그래픽, 인테리어 및 일상 제품에 대한 사용자 정의 범위를 확장합니다. UV-curable Direct-to-Film 프린터는 고급 전송 기술을 활용하여 우수한 정밀도와 효율성을 갖춘 높은 가치의 장식 응용 프로그램을 제공합니다. 이 출시는 디지털 사용자 정의 및 특수 인쇄 시장에서 Mimaki의 존재를 강화
- 2 월 2025에서 Seiko Epson Corporation은 SC-G6000을 출시했으며 최초의 Direct-to-Film (DTFilm) 프린터는 DTFilm 인쇄 세그먼트로 공식 입장을 표시합니다. 롤 투 롤 프린터는 Epson의 신뢰할 수있는 잉크젯 기술을 통해 다양한 직물에 고품질의 전송을 가능하게하며 다재다능하고 효율적인 섬유 생산을 보장합니다. 이 제품 출시는 전 세계적으로 섬유 인쇄 포트폴리오를 확장하기 위해 Epson의 전략적 움직임을 강화
- 1월 2025일, Seiko Epson Corporation은 SureColor G-Series를 도입하여, 최초의 와이드 포맷 Direct-to-Film (DTF) 프린터, SureColor G6070을 갖추고 있습니다. 의복 장식자와 인쇄 전문가를 위해 디자인해, G6070는 직물 유형의 광범위를 지원하는 동안 믿을 수 있는, 비용 효과 및 낮 정비 가동을 지킵니다. 이 개발은 Epson의 의복 인쇄 분야에 있는 혁신과 확장에 투입을 강조합니다
- 9월 2024일, Roland DG Corporation은 TY-300 Direct-to-Film (DTF) 생산 전사 프린터를 전 세계 시장 확장 계획으로 공개했습니다. TY-300은 코튼, 폴리 에스테르, 데님 및 나일론과 같은 다양한 직물에 복잡한 고품질의 디자인을 인쇄 할 수있는 능력을 위해 장식 된 의류 산업에서 빠른 인기를 얻었습니다. 이 발사는 직물과 의복 인쇄 기술에 있는 중요한 혁신자로 Roland DG의 위치를 단단하게 합니다
- 2024년 9월, Dover의 자회사인 Caldera는 디지털 섬유 인쇄 워크플로우에 최적화된 Direct-to-Film(DTF) 인쇄 소프트웨어 솔루션을 출시했습니다. 이 솔루션은 DTF 이미지 준비를 단순화하고 전문 기술 전문성을 필요로하지 않고 고품질의 출력을 가능하게합니다. 이 혁신은 디지털 인쇄 관리를위한 스마트 소프트웨어 솔루션의 선두 주자로 Caldera의 명성을 향상시킵니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











