


Global Direct Connected Artificial Intelligence (AI) Storage System Market Segmentation, By Offering (Hardware and Software), Storage Architecture (File Storage, Object Storage, Block Storage), Storage Medium (Hard Disc Drive 및 Solid State Drive), Application (Machine Learning, AI, Deep Learning, Data Analytics, Big Data, LLM Training & Fine-tuning, RAG 및 Edge AI), End-User (Enterprises, Government Bodies, Cloud Services Providers and Telecom-company), 산업 동향 및 예측 2033
직접 첨부 인공 지능 (AI) 저장 시스템 시장 크기 및 성장률은 무엇입니까
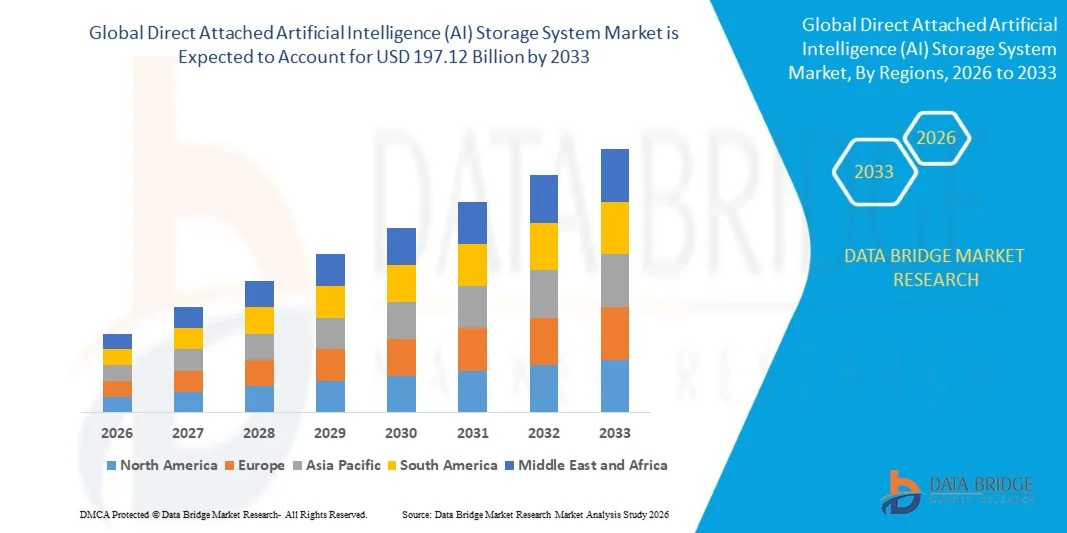
- Data Bridge Market Research Analysis에 따라 직접 부착 된 인공 지능 (AI) 저장 시스템 시장이 가치되었습니다.50억 5천만 달러프로젝트197.12억 2033년, 성장하는2026년부터 2033년까지 20.10%의 CAGR.
- 시장은 인공 지능과 기계 학습 워크로드의 급속한 채택에 의해 구동되는 일관적인 성장, 고성능 및 저속한 저장을 위한 수요 증가, 및 AI 모형 훈련과 inference를 위해 이용된 데이터셋의 성장 복합성 그리고 양을 경험하고 있습니다. NVMe, PCIe 및 AI-optimized 스토리지 아키텍처의 발전은 데이터 처리량 및 처리 효율을 개선하는 것입니다.
- 기업, 클라우드 서비스 제공 업체, 통신, 의료, 금융, 및 제조 전반에 걸쳐 AI 응용 프로그램의 증가 배치, 가장자리 컴퓨팅 및 AI-enabled 데이터 센터의 확장과 결합, 직접 부착 된 스토리지 솔루션을 채택하기 위해 경쟁 조직입니다. 이 시스템은 대기 시간 및 데이터 전송 병목을 감소하면서 고속 데이터 액세스를 제공하며 AI 교육, 기계 학습, 실시간 분석 및 인스테이션 워크로드에 더 적합합니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 45.54 억
- 예상 시장 가치 (2033): USD 197.12 100억
- 캐스트 CAGR (2026–2033): 20.10%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia Pacific
직접 첨부 인공 지능 (AI) 저장 시스템 시장의 주요 테이크 아웃은 무엇입니까
- 북미는 초기 AI 채택, 하이퍼 스케일 데이터 센터 확장 및 AI 인프라의 높은 투자에 의해 지원되는 2025에서 34.66%의 최대 수익 점유율을 가진 직접 첨부 인공 지능 (AI) 저장 시스템 시장을 지배했다.
- 아시아 태평양은 2026년부터 2033년까지 2026년부터 2033년까지 가장 빠르게 성장하는 지역으로, 급속한 AI 채택에 의해 연료를 공급하고, 데이터 센터 인프라를 확장하고, 중국, 인도, 일본 및 한국에 걸쳐 투자를 올리고 있습니다.
- 하드웨어 세그먼트는 AI 워크로드에 대한 고성능 스토리지 구성 요소의 증가에 의해 구동 2025에서 65 %의 점유율로 시장을 주도
- 소프트웨어는 가장 빠르게 성장하는 제공 유형이며, AI 워크로드의 지능형 저장 관리 및 최적화에 대한 수요에 대한 수요를 반영하는 27.0%의 CAGR를 등록 할 계획입니다.
- 블록 저장 세그먼트는 2025 년 45 %의 매출 점유율을 가진 스토리지 아키텍처 유형 범주를 지배했으며 고성능 및 저전력 특성으로 이끌었습니다.
- 하드 디스크 드라이브는 2025 년 시장 점유율의 40 %를 차지했으며 기업, 클라우드 서비스 제공 업체 및 대규모 데이터 센터가 대형 AI 데이터 세트, 아카이브 데이터 및 용량 중심 워크로드를 위해 특히 비용 효율적인 대용량 스토리지를 제공합니다.
- RAG 세그먼트는 30,0%의 CAGR와 더불어 가장 빠르게 성장하는 애플리케이션 범주이며, 외부 지식 저장소의 정보를 검색하는 유전적 AI 응용 프로그램의 기업 채택으로 구동됩니다.
보고서 범위 및 직접 첨부 인공 지능 (AI) 저장 시스템 시장 세그먼트
|
관련 기사 |
직접 첨부 인공 지능 (AI) 스토리지 시스템 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력뿐만 아니라 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 지리적으로 회사 현명한 생산 및 용량, 유통 업체 및 파트너 네트워크 레이아웃, 자세한 및 업데이트 가격 추세 분석 및 공급망 및 수요의 지표 분석이 포함됩니다. |
직접 첨부 인공 지능 (AI) 스토리지 시스템 시장에서의 주요 추세는 무엇입니까
- AI 인프라는 GPU에 가까운 데이터를 배치하는 고밀도, 직접 배치 된 NVMe 스토리지 아키텍처를 통해 데이터 이동 대기 시간 단축 및 집중 교육 및 인스테이션 워크로드 동안 가속기 활용을 향상시킵니다.
- 예를 들어, 5 월 2025에서 Dell Technologies는 Lightning File System을 도입하여 까다로운 AI 환경에 대한 직접 NVMe 액세스로 설계되었으며 조직 운영 클러스터를 16,000 개 이상의 GPU 또는 4 TB / s의 총계를 지원합니다.
- GPU-direct 데이터 경로는 AI 스토리지 아키텍처와 통합되어 불필요한 CPU 메모리 사본을 우회하고 대기 시간을 줄이고 스토리지와 GPU 메모리 사이의 큰 교육 데이터 세트의 움직임을 가속화합니다.
- 스토리지 공급 업체는 또한 더 높은 밀도 SSD 솔루션을 개발하여 빠르게 확장 AI 데이터 세트를 수용하고 랙 공간, 전력 소비를 제어하고, 더 높은 밀도 AI 데이터 센터 내에서 냉각 요구 사항을 냉각합니다.
- 예를 들어, 3 월 2025에서, Solidigm은 액체 냉각 D7-PS1010 E1.S 엔터프라이즈 SSD를 공개하여 완전히 액체 냉각 AI 서버를 지원하도록 설계되었으며 점점 더 강렬한 AI 인프라에 의해 생성 된 열 과제를 해결했습니다.
- AI 모델, 다중화 데이터 세트 및 GPU 클러스터는 확장을 계속하고, Petabyte-scale의 채택, 하이퍼 밀도 직조 저장이 가속화 될 것으로 예상되고, 로컬화 된 높은 처리 저장을 AI 인프라의 점점 중요한 구성 요소
직접 첨부 인공 지능 (AI) 저장 시스템 시장의 키 드라이버는 무엇입니까
- 유전 AI, 대형 언어 모델 및 데이터 인텐시브 학습 워크로드의 급속한 성장은 데이터 액세스 병목을 생성하지 않고 대규모 데이터 세트로 GPU를 공급 할 수있는 높은 처리량 저장에 대한 수요가 크게 증가합니다.
- 예를 들어, 1 월 2025에서 Seagate는 클라우드 스토리지를 사용하여 조사 된 조직의 61%가 향후 3 년 동안 100 % 이상 증가 할 것으로 예상되는 스토리지 요구 사항을보고 AI-generated 데이터에 의해 생성 된 단축 저장 요구 사항을 강조합니다.
- AI 인프라 제공 업체는 점점 NVMe, GPU-direct 스토리지 및 높은 대역폭 인터페이스를 통합하고, 대기 오염을 개선하고, 대기 시간을 줄이고, 더 복잡한 AI 모델에 대한 간섭주기를 단축합니다.
- 예를 들어, 3 월 2025에서 NVIDIA는 GTC 2025에서 GPUDirect Storage 통합을 설명했으며 스토리지와 GPU 메모리 사이의 직접 데이터 경로가 CPU 참여를 줄이고 AI 애플리케이션 성능을 향상시킬 수 있습니다.
- AI 채택은 기업, 클라우드 공급자, 의료, 금융, 제조 및 연구, 빠른, 확장 가능 및 현지화 된 스토리지 인프라에 대한 요구 사항을 지속적으로 직접 배치 AI 스토리지 시스템에 대한 수요를 강화 할 것입니다.
어떤 요인은 직접 부착 된 인공 지능 (AI) 저장 시스템 시장의 성장을 훔치는
- 고급 직조 AI 스토리지 시스템은 고성능 NVMe SSD, 특수 PCIe 인프라, 고 대역폭 연결, 정교한 냉각, 실질적인 업 프론트 투자 및 인프라 복잡성 결과로.
- 예를 들어, 1 월 2025에서, Solidigm은 AI 데이터 센터가 큰 교육 데이터 세트 및 모델 체크 포인트에 저장하기 때문에 상당한 전력 문제를 직면했다고보고, 전체 인프라 에너지 요구 사항에 재료로 추가, AI 저장 배포와 관련된 성장 운영 부담을 민주화.
- 이 높은 인프라 및 운영 비용으로 인해 자본, 전력 용량 및 기술 리소스가 부족한 소규모 기업 및 조직 중 채택을 제한 할 수 있습니다. dense AI 스토리지 환경을 배포해야합니다.
- 직접 배치 된 아키텍처는 저장이 물리적으로 특정 compute 노드에 연결되므로 여러 사용자 또는 응용 프로그램이 동일한 데이터 세트에 동시 액세스를 필요로 할 때 유연성을 감소시키기 때문에 데이터 연결 제한을 만들 수 있습니다.
- 예를 들어, 9 월 2025에서 TrendForce는 AI 중심의 스토리지 수요가 가까운 하드 디스크 드라이브에 심각한 부족을 만들고 있다고보고했으며 대용량 SSD가 점점 더 높은 비용에도 불구하고 채택되었으며 AI 스토리지 인프라에 대한 공급 및 비용 압력을 창출했습니다.
- 높은 하드웨어 비용, 전력 및 냉각 요구 사항, 인프라 복잡성 및 제한된 데이터 연결 유연성은 비용 감지 조직과 더 작은 AI 배포 중 특히 채택을 느릴 수 있습니다.
직접 첨부 된 인공 지능 (AI) 저장 시스템 시장 세그먼트
직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 제공, 저장 아키텍처, 저장 매체, 응용 프로그램 및 최종 사용자의 기초에 구분됩니다.
- 회사 소개
제공의 기초에, 직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 하드웨어 및 소프트웨어로 구분됩니다. 하드웨어 세그먼트는 AI 워크로드에 대한 고성능 저장 구성 요소의 증가에 2025에서 65 %의 점유율로 시장을 지배했다. 하드웨어에는 SSD, 스토리지 컨트롤러, PCIe 인터페이스 및 AI 컴퓨팅 리소스에 고속 데이터를 전달하는 데 필요한 기타 구성 요소가 포함되어 있습니다. GPU 기반 인프라의 급속한 확장은 높은 처리량과 낮은 대기 시간을 제공 할 수있는 스토리지 시스템에 대한 요구 사항을 증가시킵니다. NVMe 기반 스토리지는 특히 AI 교육이 집중적이고 반복된 데이터 액세스 운영을 포함합니다. AI 데이터 센터 및 고성능 컴퓨팅 인프라의 투자 증가는 하드웨어 수요를 더 지원하는 것입니다.
소프트웨어 세그먼트는 AI 워크로드의 지능형 저장 관리 및 최적화에 대한 수요 증가에 의해 구동 2026에서 2033에서 27.0%의 CAGR에서 가장 빠른 성장을 등록하는 것으로 예상됩니다. 스토리지 소프트웨어는 AI 인프라 전반에 걸쳐 데이터 배치, 모니터링, 백업, 복구 및 활용을 개선하기 위해 조직을 가능하게합니다. AI 클러스터 크기는 저장 자원 관리의 복잡성을 효율적으로 늘리고 있습니다. 소프트웨어 정의 스토리지는 조직이 확장성을 개선하고 더 많은 이진적인 AI 환경을 관리할 수 있도록 도와줍니다. AI Orchestration 플랫폼과 자동화 된 워크로드 관리와 통합은 소프트웨어 제공 업체의 추가 기회를 창출하고 있습니다.
- 스토리지 아키텍처
저장 건축의 기초에, 시장은 파일 저장, 목표 저장 및 구획 저장으로 분할됩니다. 구획 저장 세그먼트는 그것의 고성능과 낮은 경도 특성에 의해 지원된 2025년에 45% 몫을 가진 시장을 지배했습니다. Block Storage는 compute-intensive 애플리케이션에 의해 신속하게 액세스 할 수있는 개별적으로 주소 가능한 데이터 블록을 제공합니다. 특히 AI 교육, 기계 학습, 데이터베이스 및 고성능 컴퓨팅에 적합한 아키텍처를 만듭니다. AI 모형은 큰 datasets에 반복한 접근을 요구하고, 예측할 수 있고 급속한 입력/출력 성과 근본을 만들기. GPU 클러스터의 성장 발전은 높은 처리량을 유지 할 수있는 스토리지 아키텍처에 대한 수요가 더 증가합니다.
물체 저장 세그먼트는 2026에서 2033까지 25.0%의 대략적인 CAGR에 가장 빠른 성장을 기록하기 위하여 계획됩니다, unstructured AI 자료의 폭발적인 성장에 의해 모는. Object Storage는 이미지, 비디오, 문서, 데이터셋, 모델 파일 및 AI-generated 콘텐츠를 효율적으로 수용할 수 있습니다. Generative AI의 증가한 사용은 확장 가능한 저장을 요구하는 잘못된 정보의 엄청난 저장소를 만듭니다. Object 기반 아키텍처는 모델 개발 및 분석에 사용되는 대규모 데이터 저장소 및 AI 데이터 호수도 지원합니다. Multimodal AI 채택을 증가시키는 것은 조직이 유지해야하는 데이터의 양과 다양성을 더 확장합니다.
- 스토리지 매체
저장 매체의 기초에, 시장은 단단한 원판 드라이브 및 단단한 국가 드라이브로 분할됩니다. 하드 디스크 드라이브 세그먼트는 주로 HDD가 저장 단위 당 비교적으로 더 낮은 비용에 높은 저장 용량을 제공하기 때문에 2025에서 40 %의 점유율을 가진 시장을 지배했습니다. HDD는 큰 데이터셋, 아카이브 정보, 백업 저장소 및 매우 낮은 대기시간이 필수적이지 않는 AI 워크로드에 유용합니다. 그들의 호의적인 경제는 AI 관련 자료의 급속하게 확장하는 양을 관리하는 조직을 위해 매력을 만듭니다. HDD는 또한 더 적은 자주 접근한 datasets를 위한 경제적인 수용량을 제공할 수 있습니다. 그러나, 그들의 기계적인 건축 한계 성과는 intensive AI 훈련 및 inference workloads를 위한 섬광 근거한 저장과 비교했습니다.
솔리드 스테이트 드라이브 세그먼트는 2026에서 2033으로 22.0%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획되어 AI 교육 및 간섭의 고속 데이터 액세스를 위해 요구 사항을 증가시킵니다. SSD는 HDD보다 실질적으로 낮은 대기 시간과 높은 입력 / 출력 성능을 제공합니다. GPU-intensive workloads에 잘 적응했습니다. NVMe SSD는 PCIe 인터페이스를 통해 특히 높은 대역폭을 제공 할 수 있으며 스토리지 및 컴퓨팅 리소스 사이에 데이터 전송 병목을 줄일 수 있습니다. 큰 AI 모델의 성장 복잡성은 데이터 세트, 모델 매개 변수 및 체크 포인트의 빠른 로딩에 대한 필요성을 증가시킵니다. Higher-capacity Enterprise SSD는 대용량 AI 인프라를 위해 플래시 스토리지를 점점 더 실용화하고 있습니다.
- 회사연혁
응용 프로그램의 기초에, 시장은 기계 학습, AI, 깊은 학습, 데이터 분석, 큰 데이터, LLM 훈련 및 미세 조정, RAG 및 가장자리 AI로 구분됩니다. LLM 교육 및 미세 조정 세그먼트는 2025 년에 35 %의 점유율로 시장을 지배, 유전 AI 및 기반 모델 개발의 급속 확장에 의해 지원. 큰 언어 모델은 엄청난 데이터 세트를 요구하고 고속 읽기를 반복하고 훈련 중에 작업을 작성합니다. Direct-attached 스토리지는 데이터가 GPU-intensive compute 리소스에 가깝습니다. 데이터 모션 병목을 줄일 수 있습니다. 모형 체크포인트는 또한 긴 훈련 주기 도중 실질적인 저장 소통량을 생성합니다. 독점적인 도메인 별 LLM의 개발 증가는 고성능 저장을 위한 추가 수요를 창조하고 있습니다.
RAG 세그먼트는 2026에서 2033까지 30.0%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획되어 외부 지식 저장소에서 정보를 검색하는 유전적 AI 응용 프로그램의 기업 채택에 의해 구동됩니다. RAG 시스템은 응답을 생성하기 전에 문서, embedding, 벡터 데이터 및 기타 정보에 대한 신속한 검색에 의존합니다. 고성능 저장은 현지에서 데이터 액세스 대기 시간을 줄일 수 있습니다. AI 지식 저장소. 기업은 점점 고객 지원, 내부 지식 관리, 연구, 문서 분석 및 기업 검색에 RAG 적용. 개인 및 도메인 별 AI 모델의 성장 채택은 급속하게 접근 가능한 독점 데이터 세트에 대한 필요성을 증가시킵니다.
- End-User에 의해
최종 사용자의 기초에, 시장은 기업, 정부 기관, 클라우드 서비스 제공 업체 및 통신 회사로 구분됩니다. 기업 세그먼트는 2025 년 50 %의 점유율로 시장을 지배했으며 여러 산업 전반에 걸쳐 전용 AI 인프라에 투자를 반영합니다. 엔터프라이즈는 분석, 자동화, 고객 애플리케이션, 사이버 보안, 제품 개발 및 비즈니스 인텔리전스를 위한 AI를 배포하고 있습니다. Direct-attached 스토리지는 네트워크 관련 데이터 전송 지연을 최소화하면서 독점적 인 데이터셋에 대한 고속 로컬 액세스를 제공합니다. 큰 조직은 특히 개인 AI 환경 및 고성능 컴퓨팅 클러스터를 배포하는 데 사용됩니다. 금융 서비스, 의료, 제조, 소매 및 미디어에 걸쳐 유전적인 AI의 채택은 더 강화 기업 수요입니다.
클라우드 서비스 제공 업체 세그먼트는 AI-focused 클라우드 인프라 및 GPU-as-a-service 플랫폼의 신속한 확장에 의해 구동 2026에서 2033에서 26.0%의 CAGR에서 가장 빠른 성장을 등록 할 것으로 예상됩니다. Cloud Provider는 대용량의 대용량 GPU 클러스터를 공급할 수 있는 고성능 스토리지를 필요로 합니다. Direct-attached 아키텍처는 스토리지 대기 시간을 줄이고 집중적인 AI 교육 및 인스테이션 환경에서 가속기 활용을 향상시킬 수 있습니다. Genrative AI 서비스의 확장은 클라우드 공급자가 점점 더 dense GPU 인프라를 구축하고 해당 스토리지 요구 사항을 만듭니다. 클라우드 회사는 기반 모델, 엔터프라이즈 AI 플랫폼 및 기계 학습 서비스를 지원하는 전문 인프라를 개발하고 있습니다.
어떤 지역은 직접 첨부 인공 지능 (AI) 저장 시스템 시장의 가장 큰 주식을 보유
- 북미는 초기 AI 채택, 하이퍼 스케일 데이터 센터 확장 및 AI 인프라의 높은 투자에 의해 지원되는 2025에서 34.66%의 최대 수익 점유율을 가진 직접 첨부 인공 지능 (AI) 저장 시스템 시장을 지배했다.
- 이 지역은 주요 클라우드 서비스 제공 업체, AI 기술 회사, 연구 기관 및 성숙한 데이터 센터 생태계의 존재로부터 혜택을 누릴 수 있습니다. AI 데이터 센터 및 GPU 인프라의 지속적인 확장과 함께 저하량과 높은 처리량 저장을 필요로하는 AI 워크로드의 높은 채택은 북미의 글로벌 시장에서 리더십 위치를 강화합니다.
U.S. 직접 첨부 인공 지능 (AI) 저장 시스템 시장 통찰력
미국 직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 AI 데이터 센터, 고성능 컴퓨팅 인프라 및 고급 스토리지 기술에 대한 투자로 인해 강력한 성장을 목격하고 있습니다. NVMe 기반 및 GPU 최적화 스토리지 시스템의 채택 증가와 함께 최고의 초중량 클라우드 제공 업체, AI 회사 및 기술 개발자의 국가의 농도는 엔터프라이즈, 클라우드 및 연구 응용 프로그램에 걸쳐 수요를 구동하고 있습니다. 또한, 큰 언어 모델과 데이터 인텐시브 AI 워크로드의 개발은 저경도, 고투명 스토리지 솔루션에 대한 필요성을 가속화하고 있습니다.
Asia-Pacific 직접 첨부 인공 지능 (AI) 스토리지 시스템 시장 통찰력
아시아 태평양 직접 부착 인공 지능 (AI) 저장 시스템 시장은 AI 채택, 데이터 센터 인프라 확장, 중국, 일본 및 인도와 같은 국가 전역의 고성능 컴퓨팅에 투자를 증가하여 급속한 성장을 목격 할 것으로 예상된다. 현지화, 저렴한 스토리지 솔루션에 대한 수요 증가, AI 워크로드의 배포 증가, AI 인프라에 대한 정부 지원은 지역 시장 확장을 지원하고있다. 또한 클라우드 서비스, 가장자리 컴퓨팅의 급속한 개발 및 AI 중심의 데이터 센터는 기업과 기술 공급자의 맞은편에 직접적인 저장 체계의 채택을 가속하고 있습니다.
Japan Direct 부착 인공 지능 (AI) 스토리지 시스템 시장 통찰력
일본 직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 AI 인프라, 데이터 센터 및 고급 컴퓨팅 기술에 대한 투자로 인해 일관된 성장을 목격하고 있습니다. 기업, 기술 기업 및 연구 기관은 AI 모델 교육, 데이터 분석 및 기타 데이터 인텐시브를 지원하는 고성능 스토리지 시스템을 채택하고 있습니다. 또한, NVMe 기반 스토리지, GPU 가속 컴퓨팅의 통합을 증가시키고, 현지화 된 AI 인프라는 일본 시장 성장에 기여하고 있습니다.
중국 직접 첨부 인공 지능 (AI) 스토리지 시스템 시장 통찰력
중국 직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 빠르게 성장하고, AI 채택 증가, 데이터 센터 인프라 확장, 고속 데이터 처리 기능에 대한 수요 상승. 기술, 금융, 제조 및 통신 부문 전반에 걸쳐 AI-enabled 응용 분야의 개발은 저지속 스토리지 플랫폼에 대한 수요가 크게 향상됩니다. 또한, 국내 AI 인프라, 클라우드 컴퓨팅 및 현지화 스토리지 기술에 투자를 증가 시키는 것은 전 세계적으로 직접 부착 된 AI 스토리지 시스템에 가장 빠르게 성장하는 시장 중 하나로 중국을 위치합니다.
U.K. 직접 첨부 인공 지능 (AI) 저장 시스템 시장 통찰력
U.K. 직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 AI 인프라, 클라우드 컴퓨팅 및 고급 데이터 센터 기술에 투자하여 지원되는 꾸준한 성장을 경험하고 있습니다. 기업의 고성능 스토리지 솔루션 채택, 클라우드 서비스 제공 업체 및 연구 조직은 시장 확장에 기여하고 있습니다. AI 및 데이터 분석 워크로드 증가와 함께 안전하고 고속 및 낮은 수준의 데이터 인프라에 대한 수요가 증가하고 있으며, U.K.의 위치를 직접 부착 AI 스토리지 시스템에 대한 주요 유럽 시장으로 강화하고 있습니다.
독일 직접 첨부 인공 지능 (AI) 스토리지 시스템 시장 통찰력
독일 직접 부착 된 인공 지능 (AI) 저장 시스템 시장은 국가의 강력한 산업 기지, 고급 데이터 센터 생태계 및 AI 기술의 채택 증가로 인해 꾸준히 확장하고 있습니다. 기업, 기술 기업 및 연구 기관은 AI 훈련, 데이터 분석 및 기타 적절하게 집중 응용 프로그램에 대한 고성능 저장 시스템을 사용하여 점점 더 많은 것입니다. AI 인프라, 클라우드 서비스 및 고속 NVMe 스토리지에 대한 지속적인 투자, 독일의 강력한 초점과 디지털 전환 및 데이터 소위에 따라, 더 많은 시장 성장을 몰고 있습니다.
직접 첨부 인공 지능 (AI) 스토리지 시스템 시장의 상위 기업은 무엇입니까
직접 부착 된 인공 지능 (AI) 저장 시스템 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- 델 Inc. (미국)
- NVIDIA 기업(미국)
- 마이크로 기술, Inc. (미국)
- Seagate 기술 LLC(미국)
- 네트워크. (미국)
- Lenovo (중국)
- Hewlett Packard Enterprise 개발 LP (미국)
- IBM Corporation (미국)
- 슈퍼 마이크로 컴퓨터, Inc. (미국)
- Western Digital Corporation (미국)
- 주식회사 KIOXIA
- SAMSUNG (한국)
- SK하이닉스(주)
- VAST 데이터 (미국)
- Pure Storage, Inc. (미국)
- DDN (미국)
- WekaIO (미국)
- (주)퀄리티
- Huawei 기술 Co., 주식 회사 (중국)
- Hitachi Vantara LLC (미국)
Direct Attached Artificial Intelligence (AI) Storage System Market의 최신 개발은 무엇입니까
- 5 월 2025에서 Dell Technologies는 대규모 AI 워크로드를 가속화하기 위해 설계된 새로운 고성능 병렬 파일 시스템을 발표했습니다. 이 솔루션은 Dell의 테스트에서 병렬 파일 시스템을 컴파일하고 AI 모델 교육에서 스토리지 병목을 줄이기 위해 설계되었습니다. Project Lightning은 복잡한 AI 워크플로우를 위한 스토리지에 고성능 액세스를 제공하며 대규모 데이터 처리를 요구하는 환경을 지원합니다. 이 발사는 AI 훈련과 inferencing 환경을 요구하는 목적 붙박이 저장 기술에 Dell의 초점을 강화합니다.
- 3월 2025일, Solidigm은 GTC AI 컨퍼런스에서 AI 배포를 위한 세계 최초의 액체 냉각 기업 SSD 중 하나가 되었습니다. D7-PS1010 E1.S SSD는 고밀도 AI 서버의 열 수요를 증가시키기 위하여 찬 판 액체 냉각 기술을 가진 기업 종류 PCIe 저장을 결합합니다. 이 기술은 기존의 스토리지 장치 팬과 지원 미래의 완전히 액체 냉각 AI 서버 아키텍처를 제거하도록 설계되었습니다. 그것은 또한 고성능 SSD의 역할을 직접 조립 된 AI 저장 환경에서 강화합니다.
- 10 월 2024에서 NVIDIA는 Supermicro의 새로운 BlueField-powered JBOF 솔루션을 발표하여 AI 스토리지를 최적화했습니다. 이 솔루션은 NVIDIA BlueField DPUs를 단 한번에 Bunch-of-flash(JBOF) 아키텍처로 사용하고 직접 배치된 스토리지 또는 네트워킹 파일 및 객체 저장으로 배포할 수 있습니다. DPU 기반 접근 방식은 스토리지 처리가 CPU에서 멀리 이동할 수 있으며 AI 워크로드에 대한 데이터 이동 효율을 향상시킵니다. 개발은 AI 컴퓨팅 인프라와 더 효율적으로 고성능 플래시 스토리지를 연결하는 가속화 된 스토리지 아키텍처의 채택을 반영합니다.
- 5 월 2023에서 Micron은 6500 ION 대용량 데이터 센터 SSD를 출시하여 AI 데이터 호수 및 기타 까다로운 작업 부하의 스토리지 및 성능 요구 사항을 해결합니다. SSD는 232 층 NAND 기술을 사용하고 대용량 데이터 센터 배포를 위해 설계된 대용량 NVMe 스토리지를 제공합니다. Micron은 AI 데이터 호수에 대한 적합성을 강조하고 객체 저장 및 데이터베이스 워크로드의 중요한 성능 개선을보고했습니다. 출시는 AI 응용 프로그램에 의해 생성 된 확장 데이터 세트를 지원 할 수있는 대용량 NVMe SSD를 통해 증가 전환을 보여줍니다.
- 2021 년 11 월 NVIDIA는 Magnum IO GPUDirect Storage를 스토리지와 GPU 메모리 사이의 데이터 이동을 간소화하기위한 기술로 도입했습니다. GPUDirect Storage는 CPU 메모리를 통해 불필요한 사본을 우회하는 동안 로컬 NVMe 또는 원격 스토리지 및 GPU 메모리 사이에 직접 데이터 전송을 가능하게 합니다. 이 아키텍처는 GPU 기반 AI 및 고성능 컴퓨팅 워크로드로 데이터의 움직임을 개선하면서 대기 시간과 CPU 활용을 감소시킵니다. 이 개발은 GPU 작업 부하에 높은-강성, 낮은-경도 액세스가 필요한 현대 직조 AI 스토리지 아키텍처에 대한 중요한 기술 기반을 설치
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











