


글로벌 글래스 인터포저 시장 세분화: 제품 유형(2D 글래스 인터포저, 2.5D 글래스 인터포저, 3D 글래스 인터포저), 웨이퍼 크기(
Glass Interposers Market Size와 성장률은 무엇입니까
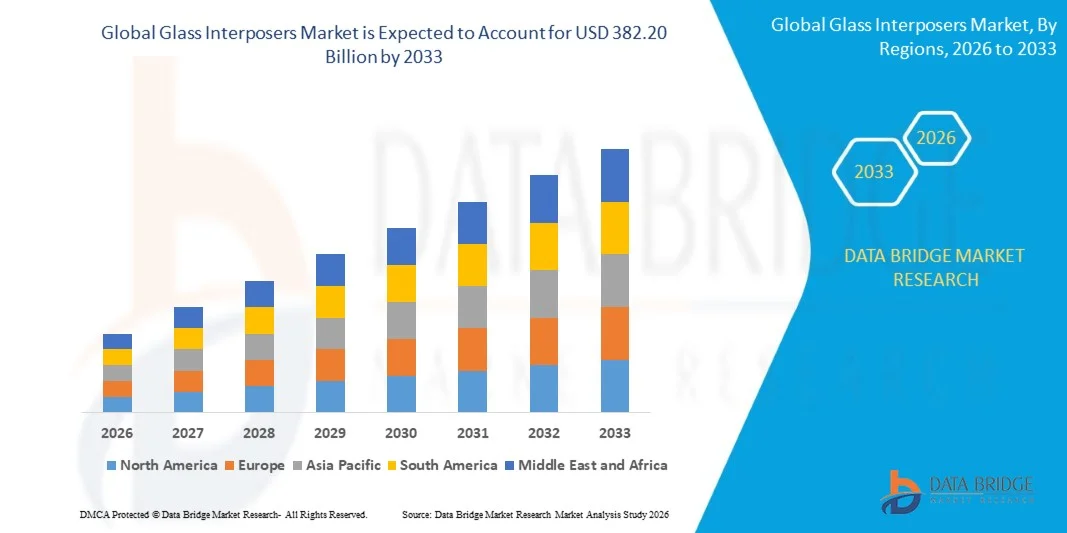
- Data Bridge Market Research 분석 결과 세계적인 유리 interposers 시장 크기는에 평가되었습니다2025년 USD 146.54백만견적 요청2033년 USD 382.20 백만, 에 의해12.73%의 CAGR예측 기간
- 시장 성장은 2.5D 및 3D 통합을 포함하여 고급 반도체 포장 기술의 상승 채택에 의해 크게 연료를 공급하고, 고성능 interposers가 증가한 칩셋 조밀도, 개량한 신호 무결성 및 능률적인 열 관리를 필요로 하는 2.5D와 3D 통합을 포함하여, 개량했습니다
- 또한, 소형화, 고속 가전, 자동차 전자 및 통신 장치의 수요가 유리 인터포스터의 섭취를 가속화하고 있습니다. 회사는 점점 유리 기판을 활용하여 소형 폼 팩터, 고주파 작동, 이질적 통합, 산업의 성장을 크게 향상
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):미화 146.54 백만
- 예상 시장 가치 (2033):미화 382.20 백만
- 캐스트 CAGR (2026–2033):12.73%
Glass Interposers Market의 주요 Takeaways는 무엇입니까
- 반도체 포장을 위한 단단하고 고성능 기질을 제공하는 유리제 interposers는 차세대 높 대역폭 기억, AI 가공업자 및 그들의 낮은 유전체 손실, 차원 안정성 및 우량한 신호 무결성 때문에 RF 장치에 있는 긴요한 성분이 되고 있습니다
- 유리제 interposers를 위한 escalating 수요는 1 차적으로 몹니다높은 성능컴퓨팅, 5G/6G 네트워크,전기 차량s 및 소형 소비자 장치. 반도체 R&D 및 제조 인프라에 대한 투자 창출은 장치 성능과 신뢰성을 강화하는 혁신적인 포장 솔루션을 통해 더 많은 지원 시장 확장을 가능하게 합니다.
- Asia-Pacific는 유리 interposers 시장을 지배했습니다 와 공유 52.8%반도체 포장의 급속한 채택 때문에 2025년에, 소비자 전자공학 제조를 확장하고, 반도체 제조 허브의 강한 존재
- 북미는 데이터 센터, 통신 및 소비자 전자 분야에서 고급 반도체 포장에 대한 수요로 인해 예측 기간 동안 유리 interposers 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다
- 300 mm 세그먼트는 2025년에 60.6%의 시장 점유율을 가진 시장을, 개량한 열 성과 및 진보된 반도체 신청을 위한 suitability를 지원하는 그것의 능력 때문에 지배했습니다. 리드 반도체 제조업체는 데이터 센터 및 소비자 전자에 사용되는 고성능 칩의 고용량 생산을위한 300mm 웨이퍼를 선호합니다.
보고서 범위 및 유리 Interposers 시장 세그먼트
|
관련 기사 |
Glass Interposers 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
|
Glass Interposers Market의 주요 추세는 무엇입니까
"2.5D 및 3D 포장 솔루션의 채택"
- Glass interposers 시장의 주요 추세는 2.5D 및 3D 포장 기술의 채택, 고성능, 소형화 및 에너지 효율적인 반도체 장치에 대한 수요에 의해 구동된다. 이 포장 솔루션은 향상된 상호 연결 밀도, 향상된 신호 무결성 및 더 나은 열 관리, 고급 컴퓨팅 및 고급 전자의 진화 요구 사항을 지원
- 예를 들어, TSMC는 CoWoS (Chip-on-Wafer-on-Substrate) 기술에 유리 인터포스터를 사용하여 논리 칩으로 높은 대역폭 메모리를 통합하고 AI 및 HPC 응용 분야에 효율적인 2.5D 및 3D 포장을 가능하게합니다. 이러한 채택은 소형 폼 팩터를 활성화하면서 장치 성능 향상을 위해 Glass interposers의 역할을 수행
- GPU 및 AI 가속기를 포함한 고성능 컴퓨팅 (HPC) 시스템의 증가 된 침투는 dense 상호 연결을 지원하는 신뢰할 수있는 interposer 솔루션을 구동하는 것입니다. Glass interposers는 열 응력의 우량한 전기 재산 및 차원 안정성 때문에 선호됩니다
- 스마트 폰 및 착용 가능한 장치를 포함한 소비자 전자 애플리케이션은 고속 및 효율성을 비교하지 않고 컴팩트 한 디자인을 달성하기 위해 고급 포장 솔루션을 통합합니다. 이 트렌드는 차세대 소형화 전자의 활성화제로 Glass interposers를 강화하고 있습니다.
- 자동차 분야는 자율주행, ADAS 시스템 및 정보 수집 플랫폼을 지원하는 고급 반도체 포장을 채택하고 있습니다. Glass interposers는 도전적인 조건 하에서 작동하는 자동 급료 칩을 위해 필요한 높은 신호 fidelity 및 열 분산을 제공합니다
- 시장은 반도체 기업 중 웨이퍼 수준의 포장 연구 및 협력에 투자하여 상호 운용 성능을 향상시키기 위해 성장하고 있습니다. 이러한 이니셔티브는 고급 전자 시스템에 중요한 구성 요소로 유리 interposers의 채택을 강화하고 있습니다.
Glass Interposers 시장 역학
관련 기사
“High-Performance 및 Miniaturized Semiconductor 장치에 대한 수요 증가”
- 반도체 장치의 상승과 더 높은 계산 능력을 위한 푸시는 조밀한 상호 연결 및 능률적인 열 관리를 지원하는 유리제 interposers를 위한 모는 수요입니다. 이 interposers는 디자이너가 단 하나 포장에서 다수 칩셋 또는 기억 거푸집을 성과 유지하면서 통합하는 가능하게 합니다
- 예를 들어, AMD와 같은 회사는 Radeon 및 EPYC 프로세서의 높은 대역폭 메모리 모듈에서 유리 인터포스터를 사용하여 더 나은 전력 효율과 빠른 데이터 전송을 달성합니다. 이 제품은 고성능 컴퓨팅 솔루션을 가능하게 하는 Glass interposers의 중요한 역할을 합니다.
- AI, HPC 및 네트워킹 시스템의 성장 채택은 최소한의 간섭으로 고속 신호를 처리할 수 있는 포장 솔루션을 위한 필요를 증가합니다. 유리제 interposers는 낮은 유전체 손실 및 기계적인 안정성을, 그(것)들을 그런 신청을 위해 이상적 제공합니다
- 소비자 전자 및 IoT 기기의 Miniaturization 동향은 높은 통합 기능을 제공하는 동시에 공간에 더 적은 공간을 차지하는 interposer 기술을 요구합니다. Glass interposers는 그것의 정밀한 피치 routing 기능 및 모양 요인 이점 때문에 점점 선호됩니다
- 에너지 효율적인 반도체 설계에 중점을두고 전력 손실을 최소화하고 열 성능을 향상시킵니다. 이 동향은 현대 전자공학의 중요한 enabler로 다수 기업과 고형화 유리 interposers의 맞물리는 채택합니다
스트레인트/Challenge
“높은 제조 비용 및 복합 제조 공정”
- 유리 interposers 시장은 원료의 높은 비용 때문에 제약을 직면하고 고품질의 interposers를 생산하는 데 필요한 정밀 인장 공정. 이러한 요인 제한 광범위한 채택 및 생산 복잡성 증가
- 예를 들어, IBM 및 TSMC와 같은 회사는 고급 lithography, Thinning 및 접착 기술을 사용하여 고성능 패키지에 유리 interposers를 제작합니다. 이 프로세스는 자본 집중이며 전반적인 생산 비용에 추가하는 중요한 전문성이 필요합니다.
- interposer 제조 도중 차원 정확도 그리고 낮은 warpage를 유지하는 것은 전문화한 장비 및 엄격한 품질 관리 기준을 요구합니다. 이 제조 단지는 생산 시간의 확장과 공급 사슬의 맞은편에 높은 비용을 확장합니다
- 고도로 숙련되는 노동과 청정실 환경에 대한 의존도는 더 가동적인 도전에 공헌합니다. 제조업체는 산업 수요를 충족시키기 위해 비용, 수율 및 성능을 균형 잡히어야 합니다.
- 신뢰성과 경쟁력 있는 가격을 보장하는 동안 높은 볼륨 애플리케이션을 수용할 수 있는 스케일링 생산은 상당한 도전입니다. 이 constraints는 더 넓은 시장 성장을 지원하기 위해 프로세스 최적화 및 기술 혁신의 필요성을 강조합니다.
유리 Interposers 시장은 어떻게 세그먼트
시장은 웨이퍼 크기, 응용 프로그램, 기판 기술 및 최종 용도 산업을 기준으로 구분됩니다.
• 웨이퍼 크기로
웨이퍼 크기의 기초에, 유리제 interposers 시장은 200 mm, 200 mm, 300 mm 및 다른 사람 보다는 더 적은으로 분류됩니다. 300 mm 세그먼트는 2025년에 60.6%의 가장 큰 수익 점유율을 가진 시장을, 진보된 반도체 신청을 위한 더 높은 상호 연결 조밀도, 개량한 열 성과, 그리고 suitability를 지원하는 그것의 능력에 의해 몰았습니다. 리드 반도체 제조업체는 데이터 센터 및 소비자 전자 분야에서 사용되는 고성능 칩의 고용량 생산을위한 300mm 웨이퍼를 선호합니다. 세그먼트의 인기도는 단일 기판의 이질 시스템의 증가 통합에 의해 강화되며 복잡한 멀티 디 디자인과 효율적인 포장을 가능하게합니다.
200 mm 세그먼트는 2026에서 2033에 가장 빠른 성장을 목격 할 것으로 예상되며 중간 범위 반도체 응용 분야의 채택과 틈새 전자에 대한 비용 효율적인 제조로 연료를 공급합니다. 소형 제조업체 및 전문 응용 분야는 종종 유연성과 감소 된 생산 비용이 중요한 포장 솔루션을위한 200mm 웨이퍼를 선호합니다. 이러한 성장은 자동차 및 IoT 기기의 수요가 상승하여 온건한 상호 연결 밀도가 충분하고 신속한 배포 시간도 우선적으로 지원됩니다.
• 신청
신청의 기초에, 유리제 interposers 시장은 3D 포장, 2.5D 포장, 팬 밖으로 포장 및 다른 사람으로 구분됩니다. 2.5D 포장 세그먼트는 2025 년에 가장 큰 매출 점유율을 가진 시장을 지배하고, 단 하나 interposer에 다수 고성능 거푸집을 통합하는 그것의 능력에 의해 몰고, 대기권 감소시키고 신호 무결성을 개량합니다. 리드 반도체 회사는 2.5D 포장을 사용하여 GPU, FPGA 및 네트워킹 칩의 성능을 향상시키기 위해 높은 대역폭과 낮은 전력 소비를 필요로합니다. 클라우드 컴퓨팅 및 AI 워크로드의 이종 통합 및 고급 포장 기술의 채택을 증가시키는 부문 이점.
팬-아웃 포장 세그먼트는 2026년에서 2033년까지 가장 빠른 성장을 목격하기 위하여, 그것의 얇은 모양 요인에 의해 연료를 공급해, 개량한 열 성과 및 이동할 수 있는 소비자 전자공학 신청을 위한 suitability. 높은 밀도 모바일 프로세서 및 착용 가능한 장치를 개발하는 기업은 점점 팬 아웃 포장을 채택하고 소형화 및 성능 요구 사항을 충족합니다. 그 성장은 성형 화합물 및 적색 층 기술에 혁신에 의해 더 지원되며 다양한 응용 분야에 효율적이고 확장 가능한 생산을 가능하게합니다.
• 기판 기술
기판 기술의 기초에, 유리 interposers 시장은 (TGV)를 통해 유리, redistribution 층 (RDL)-first/last, 유리 패널 레벨 포장 (PLP) 및 다른 사람으로 구분됩니다. TGV 세그먼트는 2025년에 가장 큰 수익 공유를 가진 시장을, 그것의 우량한 전기 성과, 고주파 지원 및 상호적인 paraconnectsitics를 감소시키는 능력에 의해 몰아졌습니다. TGV 기반 간섭은 고속 신호 전송 및 열 신뢰성을 요구하는 상한 컴퓨팅, AI 및 통신 장비에서 널리 선호됩니다. 세그먼트는 TGV-enabled 고급 포장 솔루션을 개발하는 선도적 인 반도체 제조업체에서 투자를 성장하여 더 지원됩니다.
RDL-first/last 세그먼트는 2026년에서 2033년까지 가장 빠른 성장을 목격할 것으로 예상되며, 비용 효율적인 설계, 유연성 및 팬 아웃 웨이퍼 레벨 포장과의 호환성이 가능합니다. ASE Technology와 같은 회사는 점점 RDL-first/last가 자동차 및 소비자 전자 응용 분야에서 성능을 최적화하는 데 중점을두고 있습니다. 미세 피치 인터커넥트 및 멀티 칩 통합에 대한 수요는 다양한 반도체 포장 플랫폼에서이 기술의 급속한 채택을 주도하고 있습니다.
• 끝 사용 기업에 의하여
끝 사용 기업의 기초에, 유리제 interposers 시장은 소비자 전자공학, 원거리 통신, 자동차, 방위 & 항공 우주, 의료 및 다른 사람으로 구분됩니다. 소비자 전자공학 세그먼트는 2025년에 가장 큰 수익 몫을 가진 시장을, 스마트폰, 정제, 착용할 수 있는 및 고성능 칩 포장을 요구하는 도박 장치의 광대한 채택에 의해 모였습니다. Leading Electronics 제조업체는 Glass interposer 솔루션에 크게 투자하여 차세대 기기를 위한 소형, 고속 및 에너지 효율적인 설계를 가능하게 합니다. 세그먼트의 지배는 급속한 혁신 주기에 의해 더 강화되고 휴대용 전자공학에 있는 높 대역폭 기억 그리고 가공업자를 위한 수요를 증가합니다.
자동차 부문은 2026년부터 2033년까지 가장 빠르게 성장할 것으로 예상되며, 고급 운전자 수용 시스템 (ADAS), 전기 자동차 및 정보 시스템의 채택으로 연료를 공급했습니다. NXP 반도체 및 Infineon과 같은 기업은 자동차 전자 산업에서 신뢰성, 열 관리 및 통합 밀도를 향상시키기 위해 유리 인터포머 솔루션에 투자하고 있습니다. 차량용 electrification, 스마트 이동성 및 자율 주행 기술에 중점을 두는 것은 이 분야의 고성능 interposers에 대한 강력한 수요를 유지할 것으로 예상됩니다.
어떤 지역 Glass Interposers 시장의 가장 큰 주식을 보유
- Asia-Pacific는 2025년에 52.8%의 가장 큰 수익 점유율을 가진 유리제 interposers 시장을, 진보된 반도체 포장의 급속한 채택에 의해 몰아, 소비자 전자공학 제조를 확장하고, 반도체 제작 허브의 강한 존재
- 기업의 비용 효율적인 제조 생태계, 고성능 컴퓨팅의 투자 성장, 반도체 부품의 수출 증가는 시장 확장
- 전자공학과 반도체 공업을 위한 숙련되는 노동력, 정부 인센티브의 가용성, 그리고 economies를 개발하고 있는 산업화는 2.5D와 3D 포장과 같은 신청의 맞은편에 유리제 interposers를 위한 더 밀어주는 수요입니다
China Glass Interposers 시장 통찰력
중국은 2025년 아시아 태평양 유리 인터포스터 시장에서 가장 큰 점유율을 차지했으며 반도체 제조 및 성장 제조 능력에 대한 리더십을 빚고 있습니다. 실질적인 정부 지원, 강력한 산업 인프라 및 고급 포장 기술에 적극적인 R & D 투자 혜택을 누리십시오. 가전의 국내 소비를 상승, 고성능 컴퓨팅 시스템의 채택 증가, 수출 지향 반도체 생산은 주요 성장 드라이버입니다.
인도 Glass Interposers 시장 통찰력
인도는 아시아 태평양 지역의 가장 빠른 성장을 목격하고 반도체 제조 클러스터에서 반도체 제조를 확장함으로써 연료를 공급하고, 정부는 반도체 공급망의 자체 의존을 촉진하기 위해 노력합니다. 생산 Linked Incentive (PLI) 방식과 같은 이니셔티브는 전자 수출에 중점을두고 유리 interposers에 대한 수요를 강화하고 있습니다. 자동차 전자, 소비자 기기 및 통신 인프라의 채택을 통해 시장 성장을 가속화합니다.
유럽 유리 Interposers 시장 통찰력
유럽 유리제 interposers 시장은 자동차, 원거리 통신 및 고성능 계산 신청에 있는 진보된 포장을 위한 수요에 의해 꾸준히 증가하고, 지원됩니다. 이 지역은 독일, 프랑스, 네덜란드에서 고품질의 표준, 환경 준수 및 정밀 제조를 강조합니다. 반도체 R&D 투자, 대학과 기술 기업 간의 협력, 그리고 소형화 및 고속 장치의 초점이 시장 확장을 구동하는 것입니다.
독일 Glass Interposers 시장 통찰력
독일의 시장은 자동차 전자, 정밀 반도체 제조 및 고성능 컴퓨팅 솔루션의 리더십에 의해 구동됩니다. 강력한 R & D 인프라, 학술 기관 및 반도체 제조업체 간의 파트너십 및 Industry 4.0 애플리케이션에 중점을두고 유리 인터포저 기술에서 지속적인 혁신을 촉진합니다. 수요는 자동차, 방위 및 산업 전자 분야에서 특히 강합니다.
U.K. Glass Interposers 시장 통찰력
미국 시장은 반도체 설계 생태계에 의해 지원되며, 첨단 포장 솔루션을위한 R & D의 고가치 전자 제조 및 투자에 중점을두고 있습니다. 국내 반도체 역량을 강화하기 위해 노력, 대학과 기술 회사 간의 협력, 2.5D 및 3D 포장 응용의 상승 채택은 시장 성장에 기여.
북미 유리 Interposers 시장 통찰력
북미는 데이터 센터, 통신 및 소비자 전자 분야에서 고급 반도체 포장에 대한 높은 수요에 의해 구동 2026에서 2033에서 가장 빠른 CAGR에서 성장하기 위해 프로젝트되었습니다. AI, HPC (고기능 컴퓨팅)의 투자, 전기 자동차는 고밀도 interposers에 대한 수요를 높입니다. 반도체 제조, 융합, 발견자, 반도체 기술 개발을 위한 강력한 정부 지원 간의 전략적인 협업을 통해 지역도 혜택을 누릴 수 있습니다.
미국 Glass Interposers 시장 통찰력
미국은 2025년 북미에서 가장 큰 점유율을 차지했으며, 고급 반도체 생태계, 강력한 R&D 역량 및 칩 설계 및 제작에 중요한 투자를 맡았습니다. 국가는 혁신에 초점, 2.5D/3D 포장의 채택, 소비자 전자공학에 있는 성장, 자료 센터 및 자동 전자공학은 중요한 성장 운전사입니다. 주요 반도체 기업과 잘 설립 된 공급망의 노력은 미국 시장의 위치를 더욱 강화했습니다.
Glass Interposers Market의 최고 기업은 무엇입니까
Glass interposers 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- 사이트맵(대만)
- Corning 통합(미국)
- AGC 소개(일본)
- (주)삼텍
- (주)다이닛 인쇄 (Japan)
- Photonics (리타니아)의 워크샵
- 교육 AG(독일)
- Nippon 전기 유리 (일본)
- PLANOPTIK AG (독일)
- Triton Microtechnologies, Inc. (미국)
- RENA (스위스)
- 3DGS (미국)
- 무라타 제조 유한 회사. (일본)
- TECNISCO, LTD. (일본)
- 주식회사 Kiso Micro (일본)
Glass Interposers Market의 최신 개발은 무엇입니까
- 2월 2026일, 주요 반도체 플레이어 인텔 및 삼성은 차세대 AI 및 고성능 컴퓨팅 응용 프로그램에 필요한 대규모 칩셋 배열을 지원할 수있는 견고한, 초경량 유리 아키텍처로 유기 수지 기판에서 중요한 재료 이동을 표시하는 고급 AI 포장을위한 유리 기판에 대한 전략적 피벗을 발표했습니다. 이 전환은 AI 데이터 센터 칩의 향상된 열 관리 및 우수한 상호 연결 성능을 가능하게하는 유리 interposers의 역할, 기업 및 클라우드 인프라 시장에서 유리 interposer 솔루션의 잠재적으로 가속 채택
- AGC Inc.는 1월 2025일, AGC Inc.에서 팬아웃 웨이퍼 레벨 및 칩셋 포장을 위해 설계된 임베디드 수동 부품으로 매우 얇은 30 μm 유리 기판을 도입하여 폼 팩터, 신호 성능 개선 및 차세대 증강 현실 / 혼합 현실 (AR / MR) 및 소비자 기기에 대한 열 관리 기능을 제공합니다. 이 혁신은 소형, 고밀도 신청에 있는 유리제 interposers의 viability를 강화하고, 이동할 수 있는 전자공학 시장에 있는 전통적인 기질 물자에 대하여 그들의 경쟁력을 강화하고
- 9월 2024일, 코닝은 EXTREME ULE Glass, 차세대 울트라로우 확장 소재인 EUV lithography 및 high-performance Semiconductor 제조를 포함한 고급 마이크로칩 생산에 적합하며, 열 응력의 더 큰 치수 안정성을 지원했습니다. 더 정확하고 믿을 수 있는 interposer 층을 가능하게 하기 위하여, 이 물자 발달은 절단 쐐기 포장 해결책에 있는 warpage와 신호 무결성 도전, 강화 유리 interposers의 매력을 돕습니다
- 8월 2024일, SCHOTT AG는 유전체 일정한 εr = 4.0 및 매우 낮은 손실 tangent (탄 δ = 0.0021 10 GHz의)와 낮은 손실 유리 정립을 시작으로 SEMICON 대만에서 입증되었으며 5G / 6G, RF 및 고속 디지털 도메인과 같은 고주파 응용 분야에 적용되어 신호 무결성을 유지하는 것이 중요합니다. 이 돌파구 물자는 두드러지게 무선과 원거리 통신 포장 세그먼트에 있는 그들의 applicability를 확장하는 유리제 interposers의 고주파 성과를 강화합니다
- 2024년에, 일본 전기 유리는 더 나은 manufacturability 및 패널 수준 포장 읽음을 가진 (TGVs)를 통해 유리를 지원하는 진보된 포장을 위한 차세대 TGV ‐optimized 유리 기질을 손상했습니다. 이 개발 신호는 더 큰 체재 유리제 interposer 생산을 위한 준비, 고밀도, 고성능 포장을 지원하고 이질한 통합 플랫폼의 유리 핵심 기질의 상업화 가속
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











