


글로벌 GPU 프로그래밍 플랫폼 시장 세그먼트, 구성 요소 (소프트웨어 및 서비스), 배포 모드 (On-Premises, Public Cloud. Private Cloud 및 Hybrid 및 Multicloud), 프로그래밍 모델 (CUDA, ROCm 및 HIP, oneAPI 및 SYCL, OpenCL, Directive-Based Models, GPU Kernel 및 AI Compiler Toolchains 및 기타 프로그래밍 모델), End User (Cloud Service Providers and Data Center Operators, IT, 소프트웨어, 인터넷 및 SaaS 공급자, 통신, 의료 및 생명 과학. 제조 및 기타 엔드 사용자) - 산업 동향 및 예측 2033
GPU 프로그래밍 플랫폼 시장 규모와 성장률은 무엇입니까
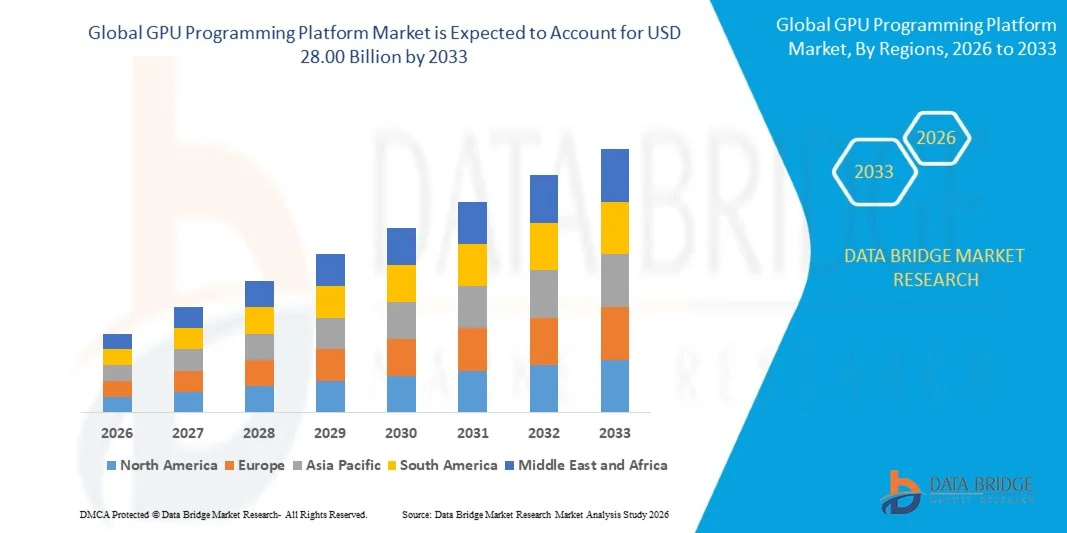
- Data Bridge Market Research 분석에 따르면 GPU 프로그래밍 플랫폼 시장은 가치있었습니다.2025년 USD 5.67억프로젝트2033년 USD 28.00 억, 성장하는2026년부터 2033년까지 22.10%의 CAGR.
- 시장은 가속된 컴퓨팅, 급속한 발전에 대한 수요 상승에 의해 구동되는 일관된 성장 경험인공 지능고성능 컴퓨팅 및 데이터 센터의 GPU 프로그래밍 플랫폼의 채택 확대, 클라우드 컴퓨팅,과학 연구 및 기업 신청.
- AI 모델 교육 및 인스퍼런스에 대한 수요 증가, 대규모 데이터 분석, 기계 학습 및 고성능 컴퓨팅 워크로드의 성장과 결합 된, 고급 GPU 프로그래밍 플랫폼을 채택하기 위해 기업 및 클라우드 서비스 제공 업체를 칭찬하고 있습니다. CUDA, ROCm, OpenCL 및 기타 프로그래밍 프레임 워크는 GPU 활용, 응용 개발 가속화 및 확장 가능한 이질 컴퓨팅 환경을 개선하기 위해 점점 사용됩니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 5.67 억
- 예상 시장 가치 (2033): USD 28.00 억
- 캐스트 CAGR (2026–2033): 22.10%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia Pacific
GPU 프로그래밍 플랫폼 시장의 주요 테이크아웃은 무엇입니까
- 북미는 GPU 기술 제공 업체, 고중량 데이터 센터, 고급 AI 인프라 및 고성능 컴퓨팅의 실질적인 투자에 의해 지원되는 2025 년에 42.5%의 가장 큰 수익 점유율을 가진 GPU 프로그래밍 플랫폼 시장을 지배했습니다.
- 아시아 태평양은 2026년부터 2033년까지 24.0%의 CAGR에서 가장 빠르게 성장하는 지역으로, 급속한 AI 채택에 의해 연료를 공급하고, 클라우드 인프라를 확장하고, 반도체 투자를 증가시키고, 중국, 일본, 한국 및 인도를 통해 가속화된 컴퓨팅을 위한 수요를 성장할 것으로 예상됩니다.
- 소프트웨어 세그먼트는 프로그래밍 프레임 워크, 컴파일러, 라이브러리, 런타임 및 GPU 가속 작업 부하에 대한 개발 도구의 증가 채택에 의해 구동 2025에서 62.38%의 점유율을 가진 시장을 주도
- 서비스는 가장 빠르게 성장하는 구성 요소 유형이며, 20.8%의 CAGR를 등록하고 GPU 통합, 응용 마이그레이션, 최적화, 컨설팅 및 기술 지원에 대한 수요를 반영합니다.
- 공개 클라우드 세그먼트는 클라우드 기반 GPU 인프라의 유연성, 확장성 및 접근성에 의해 주도 2025 %의 수익 공유로 배포 모드 범주를 지배했습니다.
- CUDA는 2025년 시장 점유율 66.43%를 차지했으며, 성숙한 생태계, 광범위한 개발자 커뮤니티, 최적화된 라이브러리 및 AI 및 고성능 컴퓨팅 응용 프로그램에 대한 광범위한 채택
- OneAPI 및 SYCL 세그먼트는 가장 빠르게 성장하는 프로그래밍 모델 범주, 24.1%의 CAGR, CPU, GPU 및 기타 가속기에서 휴대용 프로그래밍에 대한 수요에 의해 구동.
보고서 범위 및 GPU 프로그래밍 플랫폼 시장 세그먼트
|
관련 기사 |
GPU 프로그래밍 플랫폼 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력뿐만 아니라 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 지리적으로 회사 현명한 생산 및 용량, 유통 업체 및 파트너 네트워크 레이아웃, 자세한 및 업데이트 가격 추세 분석 및 공급망 및 수요의 지표 분석이 포함됩니다. |
GPU 프로그래밍 플랫폼 시장에서 중요한 추세는 무엇입니까
- GPU 프로그래밍 플랫폼은 AI 및 고성능 컴퓨팅 애플리케이션을 빠르게 확장하면서도 다양한 GPU 아키텍처를 최적화할 수 있는 개발자를 가능하게 하는 휴대용, AI 기반 및 이종 프로그래밍 환경을 통해 점점 진화하고 있습니다.
- 예를 들어, 5 월 2025에서 NVIDIA는 DGX Cloud Lepton을 발표했습니다. 글로벌 AI 컴퓨팅 마켓 플레이스는 여러 클라우드 제공 업체에서 수천 개의 GPU를 연결할 수 있으며 AI 개발을 위해 주문형 및 장기 GPU 컴퓨팅을 지원합니다.
- 전문 AI 라이브러리, 컴파일러, 프로파일러 및 런타임 환경의 통합은 개발자가 GPU 활용을 개선하고 모델을 개발 가속화하고 더 복잡한 유전자 AI 및 기계 학습 워크로드를 최적화하는 데 중요한 추세가되고 있습니다.
- 클라우드 기반 GPU 프로그래밍 환경은 또한 모멘텀을 얻고, 개발자가 전용 컴퓨팅 인프라에 실질적인 투자를하지 않고 확장 가능한 GPU 리소스, 개발 도구, 컨테이너 및 최적화된 소프트웨어 스택에 액세스할 수 있습니다.
- 예를 들어, 5 월 2025에서 AMD는 HIP C++와 CUDA와 HIPIFY 사이의 더 가까운 정렬에 초점을 맞추고 AMD GPU에 CUDA 응용 프로그램의 마이그레이션을 단순화하기 위해 HIPIFY를 통합하는 HIP7.0 개발 계획을 발표했습니다. Cross-platform 프로그래밍 가능성에 중점을 둔 업계의 성장 강조.
- Cross-platform 프로그래밍은 기업들이 단일 GPU 아키텍처에 의존도를 감소시키고 NVIDIA, AMD 및 기타 가속기 환경 전반에 걸쳐 애플리케이션 포용성을 향상시킵니다.
GPU 프로그래밍 플랫폼 시장의 주요 드라이버는 무엇입니까
- 유전 AI, 큰 언어 모델 및 고성능 컴퓨팅 워크로드의 급속한 확장은 모델 교육, 간섭, 과학 컴퓨팅 및 대규모 데이터 처리가 가능한 GPU 프로그래밍 플랫폼에 대한 크게 수요를 증가 시켰습니다.
- 예를 들어, 1 월 2025에서 NVIDIA는 Blackwell 아키텍처를 지원하는 CUDA Toolkit 12.8을 출시했으며 업데이트 컴파일러, 라이브러리, 성능 도구 및 CUDA Graph 기능을 추가하여 AI 교육 및 간섭 워크로드를 가속화하도록 설계되었습니다.
- Cloud 서비스 제공 업체 및 기업은 GPU 가속 인프라를 배포하여 AI 워크로드를 지원하며 프로그래밍 도구, 최적화 된 라이브러리, 컴파일러, 런타임 및 GPU 활용을 개선하는 성능 기반 솔루션을 만듭니다.
- 예를 들어, 2025에서 AMD의 ROCm 플랫폼은 HIP, OpenCL, OpenMP, 컴파일러, 라이브러리, 디버거 및 프로파일러를 통해 프로그래밍 스택을 확장하면서 PyTorch 및 TensorFlow와 같은 AI 프레임 워크를 지원하면서 GPU 가속 AI 및 HPC 응용 프로그램에 대한 개발 생태계 강화
- 이진 컴퓨팅의 성장 채택은 CPU, GPU 및 기타 가속기를 통해 워크로드를 조정 할 수있는 프로그래밍 플랫폼을 사용하여 조직을 격려하고 응용 성능과 확장성을 개선하는 동안.
GPU 프로그래밍 플랫폼 시장의 성장은 무엇입니까
- GPU 프로그래밍 플랫폼은 애플리케이션이 종종 GPU 아키텍처, 병렬 프로그래밍 기술, 메모리 관리, 커널 최적화 및 성능 프로파일링을 전문 지식을 필요로하기 때문에 중요한 개발 복잡성을 포함 할 수 있습니다.
- 예를 들어, 5 월 2025에서 AMD는 HIP C ++와 CUDA C ++ 사이의 차이는 종종 GPU 플랫폼 사이에서 코드를 포팅 할 때 수동 상호 작용이 필요하며 소프트웨어 개발자를위한 추가 작업을 만들고 크로스 플랫폼 GPU 프로그래밍의 기술 복잡성을 강조합니다.
- GPU 프로그래밍 생태계를 컴파일하는 간의 호환성과 가능성은 조직이 독점 및 오픈 소스 프로그래밍 프레임워크 사이의 애플리케이션을 마이그레이션해야 할 때 개발 시간을 늘릴 수 있습니다.
- 예를 들어, 10 월 2026에서 CNBC는 전문 CUDA 엔지니어가 강하고 깊은 CUDA 전문 지식의 부족이 도전되기 때문에 GPU 작업 부하를 최적화해야 숙련 된 개발자의 부족을 반영하는 데 필요한 것을보고했습니다.
- CUDA, HIP, OpenCL, 이진 컴퓨팅에서 경험한 개발자의 부족과 결합된 GPU 프로그래밍에 대한 실질적인 학습 요구는, 기술팀이 없는 조직들 사이에서 채택을 제한할 수 있습니다.
GPU 프로그래밍 플랫폼 시장은 어떻게 세그먼트
GPU 프로그래밍 플랫폼 시장은 구성 요소, 배포 모드, 프로그래밍 모델 및 최종 사용자를 기준으로 구분됩니다.
- 으로 구성
구성 요소의 기초에 GPU 프로그래밍 플랫폼 시장은 소프트웨어 및 서비스로 구분됩니다. 소프트웨어 세그먼트는 프로그래밍 프레임 워크, 컴파일러, 라이브러리, 런타임 및 GPU 가속 작업 부하에 대한 개발 도구의 증가 채택에 2025 년에 62.38%의 점유율을 가진 시장을 지배했습니다. 소프트웨어 플랫폼은 GPU의 개발, 최적화 및 실행에 필요한 핵심 환경을 제공합니다. 인공 지능, 기계 학습 및 고성능 컴퓨팅에 대한 수요가 증가하는 것은 전문 GPU 소프트웨어의 필요성을 증가시킵니다. 엔터프라이즈는 GPU 활용 및 애플리케이션 성능 향상을 위한 소프트웨어 툴에 투자하고 있습니다. 성숙한 개발 생태계의 가용성은 소프트웨어 채택을 지원합니다.
서비스 부문은 2026년부터 2033년까지 20.8%의 CAGR에서 가장 빠르게 성장할 것으로 예상되며, GPU 통합, 애플리케이션 마이그레이션, 최적화, 컨설팅 및 기술 지원에 대한 수요를 늘리고 있습니다. GPU 기반 인프라를 채택하는 조직은 종종 기존 애플리케이션을 변환하고 최적화하는 전문 지식을 요구합니다. 서비스 제공 업체는 기업 주소 프로그래밍 복잡성을 돕고 GPU 워크로드의 성능을 향상시킵니다. 제한된 내부 GPU 전문 지식을 가진 조직의 성장 채택은 더 많은 수요를 지원합니다. 다른 GPU 아키텍처 간의 마이그레이션은 전문 구현 서비스에 대한 기회를 창출하고 있습니다. AI 및 고성능 컴퓨팅 워크로드의 배포를 증가하는 것은 지속적인 기술 지원을위한 필요성을 확장합니다.
- Deployment 형태
배포 모드의 기초에, GPU 프로그래밍 플랫폼 시장은 온프레미스, 공공 클라우드, 개인 클라우드, 하이브리드 및 멀티 클라우드로 구분됩니다. 공개 클라우드 세그먼트는 클라우드 기반 GPU 인프라의 유연성, 확장성 및 접근성에 의해 지원하는 2025 %의 점유율을 가진 시장을 지배했습니다. 공공 클라우드 플랫폼은 조직이 전용 인프라에 실질적인 투자 없이 GPU 컴퓨팅 리소스를 얻을 수 있습니다. Cloud Provider는 점점 통합된 프로그래밍 환경, 개발 도구, 라이브러리 및 GPU 인스턴스를 제공합니다. 이 모델은 가변 AI 및 고성능 컴퓨팅 워크로드를 관리하는 조직에 특히 매력적입니다. On-demand access는 사용자가 컴퓨팅 요구 사항에 따라 GPU 리소스를 확장 할 수 있습니다. 관리되는 GPU 서비스의 성장 가능성은 대중적인 클라우드 채택을 지원하는 것입니다.
하이브리드 및 멀티클라우드 세그먼트는 2026년부터 2033년까지 22.7%의 CAGR에서 다수의 환경에서 유연한 GPU 인프라에 대한 수요를 늘리는 것으로 예상됩니다. Enterprise는 보안, 확장성 및 성능에 대한 공공 클라우드 리소스를 갖춘 개인 인프라를 결합하고 있습니다. Hybrid Planning은 조직이 클라우드 플랫폼을 통해 추가 GPU 용량에 액세스하면서 제어 된 환경에서 민감한 워크로드를 유지할 수 있습니다. Multicloud 전략은 다양한 GPU 아키텍처와 전문 컴퓨팅 서비스에 대한 액세스를 제공합니다. 벤더 의존성에 대한 우려가 증가하는 것은 여러 공급자를 통해 워크로드를 배포 할 수 있습니다. 휴대용 프로그램 환경을 위한 필요는 더 지원 잡종 및 multicloud 채택입니다.
- 프로그래밍 모델
프로그래밍 모델의 기초에 GPU 프로그래밍 플랫폼 시장은 CUDA, ROCm 및 HIP, oneAPI 및 SYCL, OpenCL, 지시어 기반 모델, GPU 커널 및 AI 컴파일러 툴체인 및 기타 프로그래밍 모델로 구분됩니다. CUDA 세그먼트는 성숙한 생태계, 광범위한 개발자 커뮤니티, 최적화 된 라이브러리 및 AI 및 고성능 컴퓨팅 응용 분야의 광범위한 채택에 의해 지원되는 2025에서 66.43%의 점유율을 가진 시장을 지배했습니다. CUDA는 GPU 가속 응용 프로그램을 개발 및 최적화하기위한 설치 된 프로그래밍 환경을 제공합니다. 개발 도구 및 라이브러리의 광범위한 컬렉션은 다양한 컴퓨팅 워크로드를 지원합니다. 기존의 CUDA 애플리케이션의 큰 기본은 계속 채택을 촉진합니다. 주요 AI 프레임 워크와 강력한 통합은 시장 위치를 더 강화합니다.
1API 및 SYCL 세그먼트는 CPU, GPU 및 기타 가속기에서 휴대용 프로그래밍에 대한 수요 증가에 의해 구동되는 2026에서 2033에서 24.1%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획됩니다. SYCL은 개발자가 이진 컴퓨팅 환경에 대한 현대 C++ 프로그래밍 접근 방식을 사용합니다. 조직은 특히 하드웨어 아키텍처에 의존도를 줄이기 위해 점점 프로그래밍 모델을 찾고 있습니다. 휴대용 응용 프로그램을 개발하는 능력은 특히 기업의 이진 컴퓨팅 인프라를 채택합니다. 개방 표준에 대한 관심은 또한 SYCL 기반 프로그래밍의 채택을 지원한다. AI 및 고성능 컴퓨팅을 위한 가속장치의 사용은 주소가 없는 애플리케이션 기반을 확장하고 있습니다.
- 최종 사용자
최종 사용자의 기초에, GPU 프로그래밍 플랫폼 시장은 클라우드 서비스 제공 업체 및 데이터 센터 운영자, IT, 소프트웨어, 인터넷 및 구성SaaS 서비스공급자, 원거리 통신, 의료 및 생명 과학, 제조 및 기타 최종 사용자. 클라우드 서비스 제공 업체 및 데이터 센터 운영자 세그먼트는 2025 년 34.47%의 점유율로 시장을 지배하고 인공 지능, 기계 학습, 클라우드 컴퓨팅 및 고성능 워크로드를위한 GPU의 광범위한 배포에 의해 구동됩니다. 이 조직은 정교한 프로그래밍 환경을 요구하는 대규모 GPU 인프라를 운영합니다. 프로그래밍 플랫폼은 GPU 활용을 극대화하고 컴퓨팅 작업량을 최적화합니다. 또한 컴파일러, 라이브러리, 런타임 및 성능 기반 도구에 의존하여 GPU-intensive 애플리케이션을 관리합니다. AI 인프라의 확장은 데이터 센터 운영자 중 GPU 리소스에 대한 수요가 증가합니다.
의료 및 생명 과학 세그먼트는 의료 이미징, 약물 발견, genomics, computational 생물학 및 AI 기반 진단을위한 GPU 가속의 사용으로 구동되는 2026에서 2033 %의 CAGR에서 가장 빠른 성장을 등록하는 것으로 예상됩니다. 헬스케어 조직은 고성능 컴퓨팅 기능을 요구하는 크고 복잡한 데이터셋을 처리하고 있습니다. GPU 프로그래밍 플랫폼은 이미지 재구성, 분자 시뮬레이션 및 기계 학습 워크로드를 가속화하는 연구원을 가능하게합니다. AI 보조 의료 연구의 성장 채택은 가속화 된 컴퓨팅에 대한 더 많은 수요가 증가합니다. 제약 회사는 또한 GPU 기반 컴퓨팅을 사용하여 계산 약물 개발 워크플로우를 개선합니다. 정밀 의학 및 고급 생물 의학 연구에 투자 증가는 채택을 지원한다.
어떤 지역은 GPU 프로그래밍 플랫폼 시장의 가장 큰 주식을 보유
- 북미는 GPU 기술 제공 업체, 고중량 데이터 센터, 고급 AI 인프라 및 고성능 컴퓨팅의 실질적인 투자에 의해 지원되는 2025 년에 42.5%의 가장 큰 수익 점유율을 가진 GPU 프로그래밍 플랫폼 시장을 지배했습니다.
- 이 지역은 인공 지능, 클라우드 컴퓨팅 및 고성능 컴퓨팅에 실질적인 투자를 통해 기업 및 연구 기관에 걸쳐 GPU 기반 워크로드의 광범위한 배포와 함께 혜택을 제공합니다. AI 모델 교육, 기계 학습 및 확장 가능한 데이터 센터 컴퓨팅에 대한 수요가 계속 글로벌 시장에서 북미의 리더십 위치를 강화.
미국 GPU 프로그래밍 플랫폼 시장 통찰력
미국 GPU 프로그래밍 플랫폼 시장은 인공 지능, 가속 컴퓨팅, 클라우드 인프라 및 고성능 컴퓨팅 기술에 대한 투자로 인해 강력한 성장을 목격하고 있습니다. GPU 개발자, 기술 제공 업체, 초중량 데이터 센터 및 소프트웨어 회사의 강력한 생태계는 CUDA, ROCm 및 기타 프로그래밍 프레임 워크의 채택 증가와 함께 기업 및 연구 응용 분야에서 수요를 운전하고 있습니다. 또한 AI 모델 교육, 기계 학습 및 확장 가능한 GPU 워크로드에 중점을두고 산업 전반에 걸쳐 고급 GPU 프로그래밍 플랫폼의 채택을 가속화합니다.
Asia-Pacific GPU 프로그래밍 플랫폼 시장 통찰력
아시아 태평양 GPU 프로그래밍 플랫폼 시장은 급속한 성장을 목격할 것으로 예상되며, 인공지능의 투자 증가, 데이터 센터 인프라 확장 및 중국, 일본, 인도와 같은 국가 전역의 가속 컴퓨팅의 채택이 예상됩니다. 클라우드 기반 컴퓨팅, 기계 학습 및 고성능 컴퓨팅에 대한 수요가 증가하고 있으며 국내 반도체 및 AI 생태계의 발전과 함께 지역 시장 확장을 지원합니다. 또한 엔터프라이즈 애플리케이션, 과학 연구 및 생성 AI 워크로드에 대한 GPU의 성장 발전은 지역 전역의 GPU 프로그래밍 플랫폼의 채택을 가속화하고 있습니다.
일본 GPU 프로그래밍 플랫폼 시장 통찰력
일본 GPU 프로그래밍 플랫폼 시장은 인공 지능, 고성능 컴퓨팅 및 고급 반도체 기술에 투자로 인해 일관된 성장을 목격하고 있습니다. 기술 회사, 자동차 제조 업체, 연구소 및 데이터 센터 운영자는 점점 AI 개발, 과학 컴퓨팅, 시뮬레이션 및 데이터 기반 응용 프로그램에 대한 GPU 프로그래밍 플랫폼을 채택하고있다. 또한 고급 컴퓨팅 인프라와 AI 혁신에 일본 초점과 함께 클라우드 및 엔터프라이즈 워크로드로 GPU 가속의 통합을 증가시키고 시장 성장에 더 기여하고 있습니다.
중국 GPU 프로그래밍 플랫폼 시장 통찰력
중국 GPU 프로그래밍 플랫폼 시장은 빠르게 성장하고 있으며 인공 지능, 데이터 센터 인프라 및 국내 가속 컴퓨팅 기술에 투자를 늘리고 있습니다. 클라우드 컴퓨팅, 기계 학습, 과학 연구 및 엔터프라이즈 응용 분야의 GPU 기반 플랫폼의 채택은 시장 수요가 크게 향상됩니다. 또한, 반도체 개발, AI 인프라 및 고성능 컴퓨팅에 대한 수요 증가와 함께 반도체 개발, AI 인프라 및 고성능 컴퓨팅에 대한 투자가 증가하고 있으며, 중국의 GPU 프로그래밍 플랫폼에 대한 가장 빠르게 성장하는 시장 중 하나로 성장하고 있습니다.
U.K. GPU 프로그래밍 플랫폼 시장 통찰력
U.K. GPU 프로그래밍 플랫폼 시장은 인공 지능, 클라우드 컴퓨팅, 과학 연구 및 기업 응용 분야에서 가속 컴퓨팅 기술의 채택으로 지원되는 꾸준한 성장을 경험하고 있습니다. 고급 데이터 센터 인프라에 투자를 증가시키고 확장 가능한 컴퓨팅 솔루션에 대한 수요가 증가하는 것은 시장 성장에 기여합니다. 또한, AI 개발 도구, 기계 학습 라이브러리와 GPU 프로그래밍 프레임 워크의 통합, 고성능 컴퓨팅 환경은 컴퓨팅 효율을 개선하고 GPU 프로그래밍 플랫폼 업계에서 핵심 혁신 허브로서의 U.K.의 위치를 지원합니다.
독일 GPU 프로그래밍 플랫폼 시장 통찰력
독일 GPU 프로그래밍 플랫폼 시장은 국가의 강력한 산업 기지, 고급 연구 기능 및 인공 지능 및 고성능 컴퓨팅 기술의 채택을 통해 꾸준히 확장하고 있습니다. 자동차 회사, 제조업체, 연구 기관 및 기술 제공 업체는 AI 개발, 시뮬레이션, 데이터 분석 및 계산 작업 부하에 대한 GPU 프로그래밍 플랫폼을 사용하여 점점 더 있습니다. 이진 컴퓨팅, GPU 가속 및 AI 소프트웨어 생태계의 지속적인 발전, 디지털화 및 기술 혁신에 강한 정부와 산업 초점과 함께, 독일에서 더 운전 시장 성장.
GPU 프로그래밍 플랫폼 시장에서 최고의 기업은
GPU 프로그래밍 플랫폼 산업은 주로 잘 설립 된 회사에 의해 주도됩니다 :
- NVIDIA 기업(미국)
- 고급 마이크로 장치, Inc. (미국)
- 인텔 기업(미국)
- 구글 LLC(미국)
- Microsoft 회사(미국)
- IBM Corporation (미국)
- Qualcomm Technologies, Inc. (미국)
- 애플 Inc. (미국)
- 제한되는 팔 (미국)
- Huawei 기술 Co., 주식 회사 (중국)
- (주)삼성전자
- Baidu Inc (중국)
- Alibaba 그룹 보유 제한 (중국)
- Tencent (중국)
- Oracle (미국)
- Amazon 웹 서비스, Inc. (미국)
- MathWorks, Inc. (미국)
- Altair 엔지니어링, Inc. (미국)
- Red Hat, Inc. (미국)
- Imagination Technologies Limited (미국)
GPU 프로그래밍 플랫폼 시장에서 최신 개발은 무엇입니까
- 1월 2025일 NVIDIA는 CUDA 툴킷 12.8의 가용성을 발표했으며, CUDA 라이브러리, 컴파일러, 성능 도구 및 개발자 도구를 통해 Blackwell 아키텍처에 대한 포괄적 인 지원을 발표했습니다. 출시는 또한 CUDA 그래프, CUTLASS, cuBLAS, Nsight Compute 및 CUDA Python 기능을 강화하여 인공 지능, 고성능 컴퓨팅, 데이터 과학 및 기타 GPU 가속 워크로드 플랫폼을 강화했습니다.
- 2 월 2024에서 AMD는 AMD ROCm 6.0을 사용하여 기계 학습 개발 생태계를 확장하여 추가 Radeon GPU 및 ONNX Runtime에 대한 지원을 추가하여 AI 연구원 및 기계 학습 엔지니어에게 소프트웨어 스택을 확장했습니다. 개발은 ROCm을 로컬 AI 개발 및 inference 워크로드에 대한 대안 GPU 프로그래밍 플랫폼으로 강화했습니다.
- 7 월 2023에서 NVIDIA는 새로운 프로그래밍 모델 기능과 Hopper 기반 GPU 애플리케이션에 대한 향상된 지원으로 CUDA Toolkit 12.2를 출시했습니다. 이진 메모리 관리, 은밀한 컴퓨팅 기능, 게으른 로딩, CUDA Multi-Process Service를 통한 애플리케이션 우선화 및 Nsight 개발자 도구에 대한 업데이트, 더 복잡한 가속 처리 작업 부하를 지원.
- 12 월 2022에서 NVIDIA는 CUDA Toolkit 12.0을 출시했으며 Hopper 및 Ada Lovelace 아키텍처 기능, 새로운 프로그래밍 기능, 향상된 라이브러리 및 C++20 호스트 컴파일러 지원을 지원하는 GPU 프로그래밍 환경에 중요한 업데이트를 표시했습니다. 출시는 인공 지능, 고성능 컴퓨팅 및 기타 가속 작업 부하를 통해 응용 프로그램을 개발 및 최적화하기위한 CUDA의 기능을 강화했습니다.
- 2021 년 10 월 NVIDIA는 CUDA 툴킷 11.5을 CUDA 프로그래밍 모델, CUDA 그래프, 협동 그룹, CUDA 파이썬 및 개발자 도구에 향상 시켰습니다. 릴리스는 또한 컴파일러 성능 향상 및 GPUDirect Storage에 대한 업데이트를 도입, 개발자가 인공 지능, 기계 학습, 고성능 컴퓨팅 및 데이터 과학 워크로드에 대한 GPU 가속 응용 프로그램을 구축하고 최적화하는 데 도움이.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











