


글로벌 중재 방사선학 시장 세분화, 기술별(카테터, 스텐트, 하대정맥(IVC) 필터, 혈류역학적 흐름 변화(HFA) 장치, 혈관성형술 풍선, 혈전제거 시스템, 색전술 장치, 생검 바늘, 액세서리 등), 제품별(자기공명영상(MRI), 초음파 영상, 컴퓨터단층촬영(CT) 스캐너, 혈관조영술 시스템, 투시 시스템, 생검 장치 등), 시술별(혈관성형술, 혈관조영술, 생검 및 배액술, 색전술, 혈전용해술, 척추성형술, 신장루술 등), 응용 분야별(심장학, 비뇨기과 및 신장학, 종양학, 위장병학 등), 최종 사용자별(병원, 진료소 및 가정 간병 시설) - 산업 동향 및 2032년까지의 전망
Interventional Radiology Market Size 및 성장률은 무엇입니까
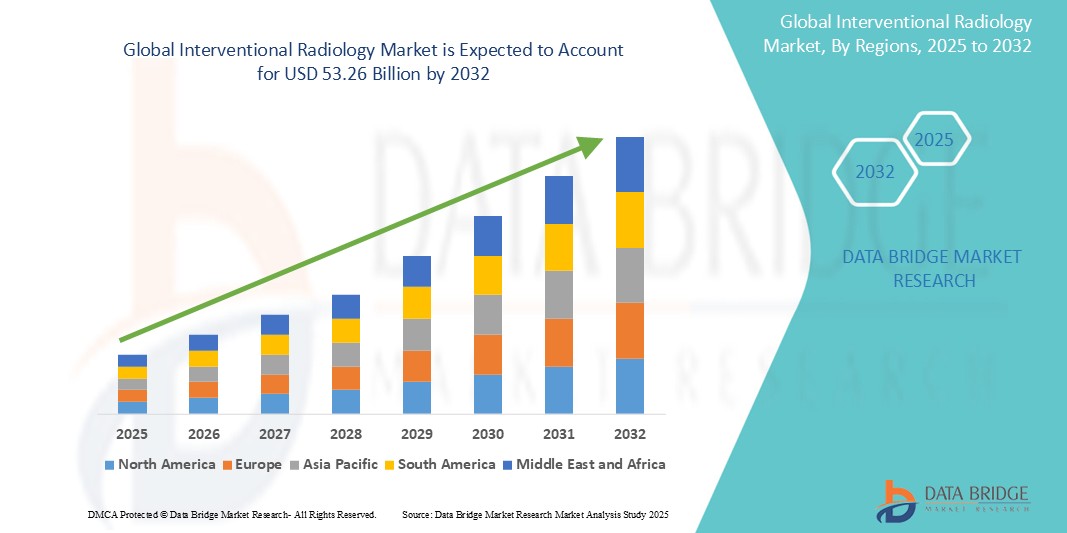
- Data Bridge Market Research Analysis에 따라 글로벌 개입 방사성 방사성 시장 규모가 평가되었습니다.30.70억 달러견적 요청50억 달러, 에 의해7.13%의 CAGR예측 기간
- 시장 성장은 만성 질환의 상승률에 의해 크게 연료를 공급하고, 최소 침습 절차에 대한 수요를 증가시키고, 이미징 기술의 급속한 발전.
- 또한, 환자와 의료 제공자의 인식을 증가시키고, 감소된 병원 체재 및 더 낮은 의료비와 같은 개입 방사선의 이점에 관하여, 더 추진 시장 확장입니다
시장 크기 & Forecast
글로벌 시장 가치 (2024):50억
예상 시장 가치 (2032):50억 달러
캐스트 CAGR (2025–2032):7.13%
Interventional Radiology Market의 주요 테이크아웃은 무엇입니까
- 방사형 방사선학 시장은 현대 의료의 이미지 가이드 절차의 증가 채택에 의해 구동되는 꾸준한 성장을 목격하고 있습니다
- 고급 이미징 기술 및 인공 지능의 통합은 다국적 정확도를 강화하고 최소 침습 치료의 범위를 확장합니다.
- 북미는 2025 년 39%의 가장 큰 매출 점유율을 가진 발명적인 방사선 시장을 지배하고, 높은 의료 지출, 고급 인프라 및 핵심 시장 플레이어의 강한 존재에 의해 구동
- Asia-Pacific은 의료 투자, 인식 증가, 신흥 경제학의 최소 침습 절차의 채택을 증가하는 것으로 예상되고 있습니다.
- Catheters 세그먼트는 2025 년에 가장 큰 시장 수익 공유를 지배하고, 진단 및 치료 개입 방사선 절차의 광범위에 필수적인 역할에 의해 구동됩니다. 복잡한 혈관 구조에 대한 그들의 다양성과 대상 치료를 전달하는 것은 그들의 광범위한 사용에 기여합니다. Catheters는 여러 특수에 걸쳐 일반적으로 수행되는 angiography, embolization 및 stent placement와 같은 절차에서 근본적입니다. 개량된 융통성, steerability 및 biocompatibility를 위한 특징을 포함하여 catheter 디자인의 지속적인 정제는, procedural 효율성을 강화하고 있습니다. 과도한 조정에 있는 증가한 사용 및 최소 침략적인 처리를 위한 상승 수요는 또한 세그먼트 성장을 지원합니다
보고서 범위 및 Interventional 방사선 시장 세그먼트
|
관련 기사 |
Interventional 방사선 조사 Key Market Insights |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
• Image-Guided 및 Minimally Invasive 절차에 대한 수요 상승 • Interventional Radiology의 인공 지능 및 로봇 통합 |
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터는 깊이 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
Interventional Radiology Market의 주요 추세는 무엇입니까
“항상 방사선학의 인공 지능 통합”
- 인공 지능은 향상된 정확도와 효율성을 위한 절차 도중 실시간 분석이 가능
- 예를 들어, Shimadzu Medical Systems는 다양한 개입 절차에 도움이되는 AI 기능과 Trinias angiography 시스템을 도입했습니다.
- AI-powered 도구는 중요한 사례를 우선화하여 워크플로우 관리를 간소화하고 임상 결정을 지원하는 것입니다.
- Viz.ai's Radiology Suite는 실시간으로 관리 팀을 연결하여 방사성 질환에 대한 방사성 진단을 경고합니다.
- 기계 학습 알고리즘은 이미징 데이터의 패턴을 감지하기 위해 활용되고, 초기 질병 감지 및 개인화 된 계획
- 이 발전은 더 효과적인 개입 및 더 나은 환자 결과에 기여하고 있습니다.
- AI의 통합은 포괄적인 환자 배려를 위한 외과와 개입 방사선 기능을 결합하는 잡종 운영 방의 발달을 촉진합니다
- AI 기술은 진화하는 것을 계속하고, 개입 방사선학에 있는 그것의 신청은 전통적인 외과 개입에 더 안전하고 능률적인 대안을 제안할 것으로 예상됩니다
Interventional 방사선 조사 시장 역학
관련 기사
“Minimally Invasive Procedures에 대한 약속”
- 최소 침습 절차에 대한 이동은 이 치료로 개입 방사선 시장을 다시 형성하고 통증, 작은 절개, 환자를위한 빠른 회복을 제공합니다
- 예를 들어, 종양 제거 및 자궁 fibroid embolization과 같은 이미지 가이드 절차는 전통 서약을 대체하고 있습니다.
- 의료 시설은 환자의 흐름을 개선하고 전반적인 치료 비용을 감소시키기 위해 더 짧은 병원 체류 및 낮은 합병 비율에서 혜택을 제공합니다.
- Vascular 및 Interventional Radiology 저널에 발표 된 연구는 카테테르 기반 개입을 겪는 환자를 위한 짧은 수술 후 회복 시간을 보여주었습니다.
- 방사성 방사선학 기술은 심장, 종양학 및 신경학과 같은 여러 특수성으로 확장되어 임상적 탄력을 증가시킵니다.
- Angioplasty는 지금 막힌 동맥을 대우하기 위하여 통용되고, transarterial chemoembolization는 간암 관리를 위해 이용됩니다
- 환자 인식과 의사 추천은 도시와 비우반 의료 설정에서 이미지 가이드 절차의 채택을 가속화하고 있습니다.
- 축적된 tomography 및 Magnetic resonance Imaging과 같은 이미징 기술에 대한 지속적인 혁신은 Procedural 정밀도를 강화하고 임상 결과에 대한 신뢰를 높입니다.
스트레인트/Challenge
" 숙련 된 전문가의 부족"
- 숙련 된 전문가의 부족은 절차가 고급 이미징 지식과 기술 정밀도를 모두 필요로하기 때문에 개입 방사선학의 핵심 과제입니다.
- 예를 들어, 이미지 가이드 종양 병변 및 복잡한 혈관 개입은 정확한 실행을 위해 고도로 훈련 된 전문가가 필요합니다.
- 많은 의료 시스템, 특히 보존 지역, 교육 액세스 및 충분한 인프라의 부족으로 인해 개입 방사선 학자를 모집하는 얼굴 어려움
- 농촌 병원에서 일반 방사선 학자는 종종 제한된 전문 지식으로 인해 번식 결과를 손상시킬 수 있습니다.
- 인공 지능과 로봇 지원 등 기술 혁신의 급속한 속도, 모든 전문가가 액세스 할 수없는 지속적인 교육 필요
- 이 기술 간격은, 더 낮은 procedural 성공 비율을 연기하고, 최소 침략적인 처리 선택권에 있는 환자 신뢰를 감소시킬 수 있습니다
- 높은 수요 및 제한된 직원에서 근무하는 인력은 더 가용성을 감소시키고, 시장 성장을 지속하기 위해 우선 순위를 개발
어떻게 발명 된 방사선 시장은 세그먼트
시장은 기술, 제품, 절차, 신청 및 최종 사용자의 기초에 구분됩니다.
- By 기술
기술의 기초에, 똑똑한 자물쇠 시장은 catheters, stents, 열악한 vena cava (IVC) 여과기, hemodynamic 교류 변경 (HFA) 장치, angioplasty 풍선, Thrombectomy 체계, Embolization 장치, Biopsy 바늘, 부속품 및 다른 사람으로 구분됩니다. Catheters 세그먼트는 2025 년에 가장 큰 시장 수익 공유를 지배하고, 진단 및 치료 개입 방사선 절차의 광범위에 필수적인 역할에 의해 구동됩니다. 복잡한 혈관 구조에 대한 그들의 다양성과 대상 치료를 전달하는 것은 그들의 광범위한 사용에 기여합니다. Catheters는 여러 특수에 걸쳐 일반적으로 수행되는 angiography, embolization 및 stent placement와 같은 절차에서 근본적입니다. 개량된 융통성, steerability 및 biocompatibility를 위한 특징을 포함하여 catheter 디자인의 지속적인 정제는, procedural 효율성을 강화하고 있습니다. 과도한 조정에 있는 증가한 사용 및 최소 침략적인 처리를 위한 상승 수요는 또한 세그먼트 성장을 지원합니다
Thrombectomy 체계 세그먼트는 2025년에서 2032년까지 가장 빠른 성장율을 목격하기 위하여, 최소 침략적인 clot 제거 기술에 있는 혈전성 질병의 증가 prevalence에 의해 연료를 공급했습니다. 더 효과적인 더 안전한 thrombectomy 장치의 발달은 뇌졸중과 폐 embolism와 같은 대우 조건에 있는 그들의 신청을 확장하고 있습니다. 급성 화학적 사건에 있는 조기 개입에 대한 인식 및 지원 임상 가이드라인은 더 넓은 채용을 격려하고 있습니다. 실시간 이미징 및 기계식 리트리발 시스템의 통합은 특히 Time-sensitive 출현에서 임상 결과를 개선하고 있습니다. 이 부문은 지속적인 임상 시험 및 규제 승인을 통해 제품 혁신 및 가용성을 주도하고 있습니다.
- 제품정보
제품의 기초에, 개입 방사선 시장은 자석 공명 화상 (MRI), 초음파 화상 진찰, computed tomography (CT) 스캐너, angiography 체계, fluoroscopy 체계, biopsy 장치 및 다른 사람으로 구분됩니다. Angiography Systems는 2025 년 가장 큰 시장 수익 공유를 개최했으며 혈관과 혈관 개입을 시각화하는 중요한 역할을 담당했습니다. 심혈관 질환의 증가 및 최소 침습 관 절차에 대한 성장 수요는 혈관 시스템의 지배에 기여합니다. 이 시스템은 높은 정밀도를 가진 동맥 차단제와 aneurysms와 같은 diagnosing 그리고 대우 조건에서 근본적입니다. 디지털 이미징의 지속적인 혁신과 다른 개입 도구와의 통합은 효율성과 임상 결과를 향상시키는 것입니다. 하이브리드 운영실의 확장은 또한 의료 설정에 걸쳐 고급 항공 시스템의 채택을 지원
Biopsy 장치 세그먼트는 2025에서 2032까지 가장 빠른 성장률을 목격 할 것으로 예상되며 암의 상승 인산 및 최소 침습 진단 기술의 증가 채택으로 구동됩니다. 바이오피니 니들 및 이미징 가이드의 기술 발전은 바이오피시 절차의 정확성과 안전성을 개선하고 있습니다. 초음파, computed tomography, 또는 자기 공명 이미징을 사용하여 이미지 가이드 바이오 psies는 종양과 비정상적인 조직을 검출하기위한 표준이됩니다. 외래 진단 및 조기 탐지 이니셔티브의 성장 선호도는 더 연료 수요입니다. 특정 기관을 위해 tailored 표적 biopsy 체계의 발달은 다수 임상 지역에 걸쳐 그들의 신청을 확장하고 있습니다
- 자주 묻는 질문
절차의 기초에, 개입 방사선 시장은 angioplasty, angiography, biopsy 및 배수, embolization, thrombolysis, vertebroplasty, nephrostomy 및 다른 사람으로 구분됩니다. Angioplasty 세그먼트는 심혈관 질환의 증가와 동맥 차단제를 대우하는 angioplasty의 효과에 의해 구동 2025에서 가장 큰 시장 수익 점유율을 열었습니다. 최소한의 침략적인 cardiac 개입을 향한 이동은 이 세그먼트의 성장을 연료화합니다. Angioplasty는 최소 회복 시간으로 혈액 흐름을 신속하게 복원 할 수있는 능력으로 널리 사용됩니다. 개방형 수술의 필요성을 감소시킵니다. 풍선과 stent 기술에 대한 지속적인 개선은 번영 안전과 성공률을 강화하고 있습니다. 비상사태 관리 및 외래 설정에 있는 절차의 성장 채택은 더 그것의 시장 지도력을 지원합니다
Thrombolysis 세그먼트는 2025년에서 2032년까지 가장 빠른 성장률을 목격할 것으로 예상되며 뇌졸중과 폐기증과 같은 중요한 조건에서 혈액 복제를 신속하게 용해할 수 있습니다. thrombolytic 대리인 및 납품 기술에 있는 전진은 환자 결과를 개량하고 이 절차의 사용을 확장합니다. Targeted thrombolysis는 이미지 가이드한 catheters로 점점 효과적이고, 합병증과 처리 시간을 감소시킵니다. 시간 과민한 비상사태에 있는 그것의 사용은 임상 가이드로 견인을 강조합니다 초기 개입을 증가합니다. 몇몇 부작용을 가진 더 새로운 대리인으로 연구는 또한 practitioners의 증가된 신뢰에 공헌합니다
- 제품정보
응용 분야의 기초에, 개입 방사선학 시장은 심장, 비뇨기과 신경학, 종양학, 위장학 및 다른 사람으로 구분됩니다. 심장 혈관 질병의 높은 전분에 의해 구동 2024 년에 가장 큰 시장 수익 공유에 대 한 회계 및 그들의 치료에 대 한 최소 침습 기술의 증가 사용. angioplasty, stenting 및 embolization와 같은 개입 심장 절차는 이 세그먼트의 중요한 운전사입니다. 이 절차는 더 빠른 회복, 몇몇 합병증을 제안하고, 심장 관련 상태를 대우하기에 있는 기준이 되었습니다. 이미징 및 장치 설계에 대한 기술 발전은 더욱 outcomes 및 procedural 정확도를 강화하고 있습니다. 급성 및 elective 배려 조정에 있는 catheter 근거한 개입의 성장 가용성은 또한 세그먼트 성장을 지원합니다.
Oncology 세그먼트는 암 진단 및 치료에 있는 개입 방사선학의 성장 인자에 의해 몬 2025년에서 2032년까지 가장 빠른 성장율을 목격할 것으로 예상됩니다. chemoembolization, chemoembolization, and radioembolization are expandeding the role of interventional radiology in oncology care. 이 절차는 감소된 체계적인 부작용을 가진 표적 처리, 생활의 환자 질을 개량합니다. 첨단 이미징과 통합은 종양 현지화 및 치료 납품의 정밀도를 증가시킵니다. 개인화 및 외래 암 치료에 대한 수요는 세그먼트의 급속한 확장에 기여하고 있습니다.
- 최종 사용자
최종 사용자의 기초에, 개입 방사선 시장은 병원, 진료소 및 홈 케어 설정으로 구분됩니다. 병원 부문은 2024 년 가장 큰 시장 수익 점유율을 차지했으며, 고급 개입 방사선 시설의 농도와 병원의 전문 의료 전문가가 주도했습니다. 병원은 종합적인 인프라 및 다중화 관리 기능으로 인해 복잡한 개입 절차에 대한 기본 설정이 남아 있습니다. 환자의 볼륨 및 응급 치료 서비스에 대한 액세스는 angiography, thrombectomy 및 종양 제거와 같은 절차에 필수적인 허브를 만듭니다. 또한, 진단과 통합은 적시 개입 및 더 나은 임상 결과를 보장합니다. 하이브리드 운영실 및 고급 이미징 시스템의 투자는 이 세그먼트의 지배력을 더욱 강화합니다.
클리닉 세그먼트는 2025에서 2032까지의 가장 빠른 성장률을 목격 할 것으로 예상되며, 외래 절차에 대한 증가 변화와 전문 개입 방사선 클리닉의 개발으로 구동됩니다. 진료소 기반 개입 방사선 절차의 편의와 비용 효과는 급속한 성장에 기여하고 있습니다. 진료소는 환자와 공급자 모두에게 매력적으로 만드는 더 짧은 대기 시간, 개인화한 배려 및 감소된 병원 관련 비용을 제안합니다. 소형 및 모바일 이미징 시스템의 가용성은 구급차 설정에서 서비스의 확장을 가능하게 합니다. 이 트렌드는 의료 정책에 의해 지원 분산 및 예방 케어 배달 모델.
어떤 지역은 중재 시장의 가장 큰 주식을 보유
- 북미는 최소 침습 절차 및 고급 의료 인프라를위한 성장 수요에 의해 구동되는 39% 2025의 가장 큰 수익 점유율을 가진 개입 방사선 시장뿐만 아니라 개입 방사선의 이점에 대한 인식을 증가시킨다.
- 지방의 소비자는 감소된 회복 시간, 낮은 위험 및 전통적인 수술과 비교된 개입 방사선에 의해 제안된 더 중대한 정밀도를 높게 평가합니다
- 이 넓은 채용은 높은 의료 지출에 의해 더 지원, 잘 설립 된 네트워크 병원 및 진료소 및 지속적인 기술 발전, 다양한 조건을 위한 선호한 처리 선택권으로 개입 방사선학을 설치
미국 Interventional Radiology 시장 통찰력
미국 개입형 방사선학 시장은 2025년 북미에서 90%의 가장 큰 수익 점유율을 차지했으며, 최소 침습 기술의 급속한 채택과 만성 질환의 증가를 이루었습니다. 소비자는 점점 더 많은 침략적인 절차가 더 빠른 회복을 제안하고 합병증을 감소시킵니다. 고급 이미징 기술 및 혁신적인 치료 옵션에 대한 성장 선호도는 개입 방사선 산업을 더 추진합니다. 또한, 연구 및 개발에 초점을 증가, 호의를 베푸는 reimbursement 정책과 결합, 시장의 확장에 크게 기여.
유럽 Interventional 방사선 조사 시장 통찰력
유럽 연합 (EU) 중재 시장은 예측 기간 동안 실질적인 CAGR에 확장하기 위해 계획되어, 주로 노화 인구와 만성 질환의 상승의 발생, 강한 의료 시스템과 결합. 환자 인식의 증가, 최소 침습 절차에 대한 수요와 결합, 개입 방사선의 채택을 촉진한다. 유럽 의료 제공 업체는 비용 효과 및 효율성이 이러한 절차 제안에 그려집니다. 이 지역은 다양한 의료 전문가를 통해 상당한 성장을 경험하고 있으며, 개입 방사선학은 표준 치료의 필수적인 부분입니다.
미국 Interventional Radiology 시장 통찰력
U.K. 개입 Radology 시장은 예측 기간 동안 주목할만한 CAGR에서 성장할 것으로 예상되며 최소한의 침략적 인 서적 및 개선 된 환자 결과에 대한 욕망의 확장 추세에 의해 구동됩니다. 또한, 긴 병원 숙박 및 외과 합병증에 대한 우려는 두 환자와 의료 제공 업체가 개입 방사선 솔루션을 선택할 수 있습니다. 영국의 의료 혁신에 중점을두고 강력한 의료 인프라와 함께 시장 성장을 촉진 할 것으로 예상됩니다.
독일 Interventional 방사선 조사 시장 통찰력
독일의 개입 방사선학 시장은 예측 기간 동안 상당한 CAGR에 확장 할 것으로 예상되며, 의료 기술 투자 증가 및 고품질의 의료 관리에 강한 중점을 둡니다. 독일의 잘 개발 된 의료 인프라, 혁신과 환자 안전에 중점을두고, 특히 병원 및 전문 클리닉의 개입 방사선학의 채택을 촉진합니다. 고급 이미징과 최소 침습 기술의 통합은 점점 더 비쌉니다. 지역 의료 관행에 대한 증거 기반 의학의 강한 선호도.
Asia-Pacific Interventional 방사선 조사 시장 통찰력
Asia-Pacific interventional radiology 시장은 2025년에 가장 빠른 CAGR에 성장하기 위하여, 처분할 수 있는 소득을 증가해서, 모이고, 중국과 같은 국가에서 만성 질병의 성장 전세, 일본 및 인도. 선진 의료 치료를 촉진하는 정부 이니셔티브에 의해 지원되는 지역의 확장 의료 인프라는 개입 방사선학의 채택을 주도하고 있습니다. 또한 APAC는 의료 기기 산업의 핵심 성장 허브로서, 개입 방사선 절차의 접근성과 감당성은 더 큰 환자 인구로 확장됩니다.
Japan Interventional Radiology 시장 통찰력
일본 개입형 방사선학 시장은 고품질의 의료, 노후화 인구 및 고급 의료 기술에 대한 수요가 증가함에 따라 전국의 초점으로 인해 움직입니다. 일본의 시장은 정밀도와 환자의 안전에 크게 중점을두고 있으며, 개입 방사선학의 채택은 다양한 연령 관련 조건에 대한 최소 침습 치료에 필요한 증가로 구동됩니다. 로봇 지원과 최첨단 이미징의 통합은 연료를 공급하고 있습니다. 또한, 일본 의료 시스템은 새로운 기술을 통합하기 위해 잘 갖추어져 있으며, 더 많은 운전 시장 확장.
중국 Interventional 방사선 조사 시장 통찰력
2025 년 아시아 태평양에서 가장 큰 시장 수익 점유율을 차지하는 중국 개입 방사선 시장은 국가의 큰 인구, 급속한 경제 성장 및 의료 지출을 증가시킵니다. 중국은 의료 기기에 가장 큰 시장 중 하나이며, 개입 방사선학은 병원 및 전문 치료 센터에서 점점 인기를 얻고 있습니다. 의료 접근 및 훈련 된 개입 방사선 학자의 성장 수의 가용성을 개선하는 푸시는 중국의 시장에서 시장의 중요한 요소입니다.
Interventional Radiology Market의 최고 기업은 무엇입니까
Interventional Radiology 산업은 주로 잘 설립 된 회사에 의해 주도됩니다.
- 일반 전기(미국)
- Koninklijke 필립스 N.V.(네덜란드)
- Carestream 건강 (미국)
- ESAOTE 스파(이탈리아)
- 주식회사 히타치(일본)
- (주)호로직
- Shimadzu Corporation (일본)
- Siemens Healthcare GmbH (독일)
- CANON MEDICAL SYSTEMS (일본)
- 삼성메디슨(주)
- Medtronic (아일랜드)
- Agfa-Gevaert 그룹 (벨기에)
- Teleflex 통합 (미국)
- 쿡 (미국)
- Analogic Corporation (미국)
- 심천 Mindray 생물 의학 전자공학 Co., 주식 회사 (중국)
- Trivitron 의료 (인도)
Interventional Radiology Market의 최신 개발은 무엇입니까
- 11 월 2024에서, 11 월 2024에서, 필립스 인도는 심장, 신경학, 혈관 및 외과 전문가의 전반 기능을 강화하기 위해 Azurion 개입 방사선 시스템을 시작했습니다. 시스템은 고급 C-arm 회전, 부드러운 2D ~ 3D 이미징 전환, 직관적 인 테이블 사이드 컨트롤, 워크 플로우 효율성을 향상시킵니다. Philips Service Hub를 통해 통합된 AI-powered Remote Monitoring은 시스템 성능을 유지하고 가동 시간을 최소화합니다. 이 발사는 주문형 방사성 방사선 세그먼트에 필립스의 존재를 강화합니다. 그것은 정밀도, 속도 및 최소 침습 절차에 대한 성장 시장 선호와 일치합니다. 시스템은 더 빠른 환자 복구와 더 나은 결과를 지원할 것으로 예상됩니다
- 2024년 10월, VA Boston Healthcare System은 West Roxbury 캠퍼스의 최첨단 개입 방사형 라디에이션 제품군을 공개했습니다. 이 시설은 최소 침습을 지원하도록 설계되었으며, 복구 시간과 병원은 수의사에 대한 복구를 목표로 이미지 가이드 처리. 그것은 진단과 치료 개입에 있는 정밀도를 지키는 진보된 화상 진찰 기능을 특색짓습니다. 이 스위트는 더 빠른, 더 안전한 절차에 초점을 맞춘 수의 의료에 전략적 업그레이드를 나타냅니다. 그것은 또한 procedural complications를 감소, 가치 근거한 배려 이니셔티브로 정렬. 이 개발은 공공 의료 인프라의 개입 방사선의 채택 증가
- 6월 2024일, GE HealthCare 및 MediView XR Inc.는 북미 스타 관 및 Interventional에서 세계 최초의 OmnifyXR 개입 제품군을 설치했습니다. 시스템은 증강 현실과 3D 시각화를 통합하여 최소한의 침략적인 절차를 더 큰 정확도로 지원합니다. 이 혁신은 개입 중에 의사 지도를 개선하고, 번영 안전 및 결과 향상. Immersive 항법을 가진 실시간 영상을 혼합하는 interventional 방사선 과학 기술에 있는 중요한 도약을 대표합니다. 발사는 차세대 방사선학 솔루션을 추구하는 시설에 호소를 기울입니다. 또한 GE HealthCare의 푸시를 강조하여 개입 공간 내에서 디지털 전환을 주도합니다.
- 6월 2024일, Royal Philips는 두오 Venous Stent System의 첫 번째 임플란트를 완료하여 만성적 인 침착성을 가진 환자에서 venous outflow obstruction을 치료했습니다. 절차는 미국 FDA premarket 승인을 따르고 관 개입 치료에 있는 뜻깊은 발전을 나타냅니다. 장치는 내구성과 유연성을 위해 설계되어 장기적인 정맥 patency를 향상시킵니다. 이 출시는 Philips의 혈관 포트폴리오를 향상시키고 최소한의 침략적인 솔루션의 혁신 리더십을 검증합니다. 새로운 stent 체계는 환자 결과를 개량하고 반복 개입을 위한 필요를 감소시키기 위하여 예상됩니다. 시장 진출을 통해 Philips의 전략적 확장을 지원합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.
자주 묻는 질문












