차세대 항체-약물 접합체(ADC) 치료제 글로벌 시장 세분화: 기술(링커 유형, 접합 기술, 항체 유형), 표적 항원(HER2, Trop-2, CD30, CD79b, Nectin-4, CD19/CD22 및 기타), 적응증(유방암, 폐암, 혈액암, 위장관암, 부인과암, 비뇨생식기암 및 기타 고형암), 최종 사용자(병원, 종양 센터, 전문 클리닉, 연구 및 학술 기관) - 산업 동향 및 2033년까지의 전망
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 크기와 성장률은 무엇입니까
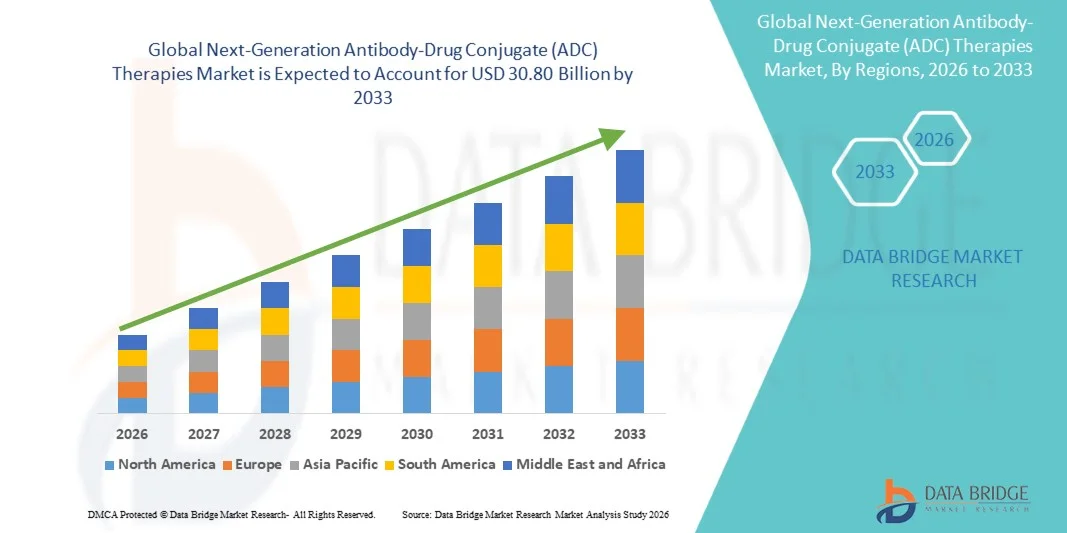
- Data Bridge Market Research Analysis의 일환으로 차세대 Antibody-Drug Conjugate (ADC) 치료 시장 규모가 평가되었습니다.2025년 10월 21일견적 요청50억 달러 2033, 에 의해14.80%의 CAGR예측 기간
- 시장의 성장은 주로 링크를 통해 개선, 페이로드 디자인 및 치료 정밀도를 강화하는 항체 공학과 결합하여 표적 암 치료의 발전에 의해 구동됩니다.
- 또한, 제약과의 상승 투자생명 공학R & D의 회사, 소설 ADC 후보에 대한 규제 승인을 확장, 정밀 의학의 고도화 초점은 심리학 및 고체 종양 표시에 걸쳐이 치료에 대한 수요를 강화하고있다. 이러한 융합 요인은 차세대 ADC 솔루션의 uptake를 가속화하고, 업계의 성장을 크게 향상시켜
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):100억
- 예상 시장 가치 (2033):100억
- 캐스트 CAGR (2026–2033):14.80%
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 분석
- 차세대 항체-Drug Conjugate (ADC) 치료, 표적 결합단일 클론 항체첨단 링크를 통해 유력한 세포 독성 대리인으로, 그들의 개량한 표적 정밀도, 감소된 체계 독성 및 hematologic와 단단한 종양의 광범위를 대우하기 위하여 그것의 개량한 표적 처리 때문에 현대 종양학 처리에서 점점 생명 입니다
- 차세대 Antibody-Drug Conjugate (ADC) 치료에 대한 확장 요구는 주로 링크를 통해 급진 발전, 혁신적인 페이로드 개발 및 사이트별 conjugation 기술, 제약 및 D 투자와 함께 R & D 투자와 함께생명 공학표적 암 치료에 초점을 맞춘 회사
- 북미는 차세대 항체-Drug Conjugate (ADC) 치료 시장으로 2025 년에 40.2%의 가장 큰 수익 점유율을 차지했으며 강력한 종양학 약물 채택, 높은 암 부담, 고급 의료 인프라 및 활성 임상 파이프라인으로 지원했으며, 소설 ADC 치료의 규제 승인 및 상용화에 중점을 둔 미국.
- 아시아 태평양은 차세대 항체-Drug Conjugate (ADC) 치료 시장의 차세대 항체-Drug Conjugate (ADC) 예측 기간 동안 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 의료 지출을 증가시키고, 고급 암 치료에 대한 액세스를 개선하고, 바이오 제약 기능 확장 및 정밀 종양의 인식
- Breast 암 표시 세그먼트는 차세대 항체-Drug Conjugate (ADC) 치료 시장이 2025 년에 35.9%의 점유율을 차지했으며 HER2- 및 Trop-2-targeted ADCs, 더 넓은 라벨 확장 및 HER2-low 환자 인구의 강력한 임상 성공으로 구동되었습니다.
보고서 범위 및 차세대 항체-Drug Conjugate (ADC) 치료 시장 세그먼트
|
관련 기사 |
Next-Generation Antibody-Drug Conjugate (ADC) 치료 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 동향
“정밀엔지니어링과 노벨 페이로드 혁신을 통한 헌신”
- 세계 차세대 항체-Drug Conjugate (ADC) 치료 시장의 중요한 추세는 새로운 링크를 통해 화학, 사이트 별 활용 및 매우 강력한 페이로드 플랫폼의 통합을 넓히고 있습니다. 이 기술의 융합은 두드러지게 oncology 처리에 있는 치료 정밀도와 임상 결과를 강화하고 있습니다
- 예를 들어, 최근에 개발된 ADCs는 높은 수준의 cleavable linker 시스템을 통합합니다.관련 제품I 억제제 페이로드, 선택적 종양 세포를 죽이고 체계적인 노출을 제한하면서. 유사하게, 신흥 ADC 플랫폼은 순환에 있는 약에 항체 비율 통제 그리고 안정성 개량하기 위하여 디자인됩니다
- 차세대 Antibody-Drug Conjugate (ADC) 치료에 대한 고급 엔지니어링은 최적화된 종양 타겟팅, 향상된 내부화 및 제어 페이로드 릴리즈와 같은 기능을 가능하게 합니다. 예를 들면, 몇몇 파이프라인 ADCs는 pharmacokinetics를 개량하고 off-target 독성을 감소시키기 위하여 사이트 별 conjugation를 이용합니다. 또한 정밀 설계 능력은 개발자에게 특정 종양 생물학을 위한 tailor ADCs에 유연성을 제공합니다.
- ADC 치료의 원활한 통합 정밀 의학 프레임 워크와 바이오 마커 가이드 처리 접근은 더 개인화 된 종양학 치료를 용이하게합니다. 단일 치료 전략을 통해 clinicians는 게놈 프로파일링, 타겟 치료 계획 및 조합 요법을 사용하여 ADC 사용을 정렬 할 수 있으며 더 통합 및 효과적인 치료 경험을 창출 할 수 있습니다.
- 선택적, 유력한, 생물학적으로 최적화된 ADC 시스템은 표적 암 치료에 대한 근본적인 기대를 해결합니다. 특히, 회사는 차세대 ADC를 개발하여 듀얼 페이로드 기능, 향상된 안정성 및 확장 된 항원 타겟팅 잠재력과 같은 기능을 갖추고 있습니다.
- 차세대 항체-Drug Conjugate (ADC) 치료에 대한 수요는 더 높은 효능과 더 나은 안전 프로파일을 제공하는 것은 글로벌 종양학 시장에서 빠르게 성장하고 있습니다. 의료 제공 업체는 점점 정밀 치료 및 환자 결과를 개선하기 위해
- 생명 공학 회사 및 대형 제약 회사 간의 협력은 차세대 ADC 후보자의 플랫폼 혁신 및 글로벌 임상 개발 가속화
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 역학
관련 기사
"암 Burden 및 Targeted Therapy Adoption을 상승해야 함"
- 암의 증가 글로벌 부담 및 표적 종양 치료의 가속 채택은 차세대 항체-Drug Conjugate (ADC) 치료를위한 강화 된 수요를위한 중요한 드라이버입니다.
- 예를 들어, 최근 몇 년 동안 여러 바이오 제약 회사는 고체 종양 및 hematologic malignancies에 초점을 맞춘 ADC 임상 프로그램을 확장했으며, 표적 세포 독성 배달을 통해 생존 결과를 개선 할 수 있습니다. 주요 회사에 의한 이러한 전략은 예측 기간의 시장 성장을 주도 할 것으로 예상됩니다.
- 의료 시스템은 관리 가능한 안전 프로파일, 차세대 항체-Drug Conjugate (ADC) 치료제와 같은 고급 메커니즘을 제공합니다 선택적 타겟팅 및 제어 약물 릴리스, 기존 화학 요법에 적합한 대안을 제공
- 또한 정밀 의학 및 바이오 마커 구동 치료 결정의 성장 채택은 ADC를 현대 종양학 치료의 필수 구성 요소를 만들고, 더 개별화 치료 전략을 가능하게
- ADC를 immunotherapies 또는 Targeted Agent와 결합하는 능력은 강력한 임상 파이프라인 확장 및 규제 지원과 함께 주요 종양학 시장에서의 채택을 추진하고 있습니다. 혁신적인 생물학적 및 전문 암 치료에 대한 트렌드는 시장 성장에 기여합니다.
- ADC 후보자는 획기적인 치료 및 빠른 트랙 상태와 같은 규제 설계를 증가시키는 개발 시간 및 환경 투자
- 개선된 진행-free 생존 및 응답률을 해독하는 임상 증거를 확장하는 것은 의사의 신뢰를 강화하고 더 넓은 채택을 지원하는 것입니다
스트레인트/Challenge
“Development Complexity 및 높은 치료 비용”
- 차세대 Antibody-Drug Conjugate (ADC) 치료의 복잡한 개발 프로세스 및 제조 요구 사항을 충족하는 Concerns는 더 넓은 시장 확장에 큰 도전을 느낀다. ADCs는 정교한 생물 공학 및 세포 독성 취급을 요구합니다, 생산비는 높은 남아 있습니다
- 예를 들어, 안전에 대한 엄격한 규제 표준, 효능 및 ADC 개발의 품질 관리는 시간과 투자 요구 사항을 증가, 더 작은 개발자에 대한 시장 진입 더 까다로운
- 확장 가능한 제조, 프로세스 최적화 및 규제 정렬을 통해 이러한 개발 과제를 해결하는 것은 지속 가능한 성장을 위해 중요합니다. 회사는 고급 생산 기술과 전략적인 파트너십을 통합하여 이러한 장벽을 관리합니다. 또한, 전통적인 종양학 치료와 비교된 ADC 치료의 상대적으로 높은 비용은 비용 과민한 의료 시스템에 대한 접근성을 제한할 수 있습니다
- Reimbursement 프레임 워크가 진화하는 동안, biologic 치료의 프리미엄 가격은 여전히 의료 예산이 제약되는 새로운 시장에서 채택을 제한 할 수 있습니다
- 비용 효율적인 제조, 더 넓은 reimbursement 지원을 통해 이러한 도전을 극복하고, 지속적인 임상적 가치 데모는 차세대 Antibody-Drug Conjugate (ADC) 치료에 대한 지속적인 시장 성장을 위해 필수적입니다.
- 갑상선 효력과 복용량 제한 독성과 같은 유독성 단면도는 규정한 승인 및 uptake를 감속할 수 있는 임상 관심사 남아 있습니다
- 고도의 유력한 탑재량을 위한 한정된 전문화한 제조 능력 및 공급 사슬 constraints는 대규모 상업화에 있는 Bottleneck를 창조할 수 있습니다
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 범위
시장은 기술, 표적 항원, 표시 및 최종 사용자의 기초에 구분됩니다.
- By 기술
기술의 기초에, 차세대 항체 Drug Conjugate (ADC) 치료 시장은 연결기 유형, conjugation 기술 및 항체 유형으로 구분됩니다. linker 유형 세그먼트는 ADC 안정성, 페이로드 릴리즈 및 전체 치료 지수에서 중요한 역할 링크를 재생하여 2025에서 가장 큰 수익 점유율을 가진 시장을 지배했습니다. 고급 cleavable 및 non-cleavable linkers 직접 efficacy 및 안전에 영향을 미치는 차세대 ADC 설계에 대한 linker 혁신을 만드는. 제약 회사는 자신의 ADC 파이프라인을 차별화하고 임상 성능을 향상시킵니다. 탈락 독성을 감소시키고 통제되는 약 방출을 개량하는 초점은 이 세그먼트의 지도력을 더 강화합니다. 임상 성공으로 점점 커넥터 최적화에 따라, 이 세그먼트는 강력한 R & D 관심과 라이센싱 활동을 계속합니다.
이윤리 기술 부문은 2026년부터 2033년까지 가장 빠른 성장을 목격하기 위해 고안되었으며, 현장별 소진과 균질환성 약물-항체 비율로 산업 이동에 의해 연료를 공급했습니다. 이 기술은 더 나은 pharmacokinetics, reproducibility를 가능하게 하고, 전통적인 stochastic 방법과 비교된 독성을 감소시킵니다. Biopharmaceutical 기업은 제품 차별화 및 규제 성공을 강화하기 위해 차세대 회춘 플랫폼을 채택하고 있습니다. conjugation 기술에 중점을 둔 파트너십의 성장 수는 혁신을 가속화하고 있습니다. 고도로 일관된 ADC 제조와 성과 신뢰성을 위한 수요는 더 급속한 확장을 지원합니다. 정밀 엔지니어링은 우선 순위로, 이 세그먼트는 실질적인 기술 및 상업적 성장을 볼 것으로 예상됩니다.
- 대상 항원
표적 항원의 기초에, 시장은 HER2, Trop-2, CD30, CD79b, Nectin-4, CD19/CD22 및 다른 사람으로 구분됩니다. HER2 세그먼트는 2025에서 가장 큰 수익 점유율을 가진 시장을 비동기와 위장암에 있는 HER2-targeted ADCs의 강한 임상 성공 때문에 지배했습니다. 다중 승인 치료 및 라벨 확장은 유효하고 상업적으로 성공적인 ADC 목표로 HER2를 강화했습니다. 강력한 의사 친숙성 및 설립 진단 통로 지원 계속 채택. 큰 자격이 된 환자 풀의 존재는 더 수요를 지속합니다. HER2-low 인구를 탐구하는 Ongoing 재판은 치료 풍경을 확장하고 있습니다. 이 성숙과 임상 검증은 HER2를 선도 항원 세그먼트로 만듭니다.
Trop-2 세그먼트는 2026년부터 2033년까지 가장 빠르게 성장할 것으로 예상되며, 모유, 폐 및 기타 고체 종양에서 임상 응용 프로그램을 확장함으로써 구동됩니다. Trop-2는 더 넓은 종양 표현으로 인해 높은 가치 목표로 인식됩니다. Promising 임상 데이터는 더 많은 파이프라인 개발을 격려하고 있습니다. Biotech 기업은 Trop-2 프로그램을 우선 순위로 새로운 기회를 캡처합니다. 규제 승인 및 늦은 시험은 모멘텀을 지원합니다. 더 많은 표시가 유효하듯이, 이 세그먼트의 성장은 가속할 것으로 예상됩니다.
- 으로 표시
표시의 기초에, 시장은 야기성 암, 폐암, 혈액암, 위장암, gynecologic 암, genitourinary 암 및 다른 단단한 종양으로 구분됩니다. 모유 암 세그먼트는 HER2-positive 및 HER2-low breast 암 치료에서 ADCs의 높은 채택에 35.9%의 시장 점유율을 가진 2025에 있는 시장을 지배했습니다. 몇몇 blockbuster ADC 치료는 이 공간에서 찬성됩니다. 강한 생존 혜택 및 응답률은 의사의 선호도를 구동했습니다. Breast 암은 ADC 임상 연구의 주요 초점 영역입니다. 지속적인 상표 확장은 시장 지도력을 지킵니다. 높은 질병은 더 세그먼트 지배를 지원합니다.
폐암 세그먼트는 비 작은 세포 폐암에 있는 ADCs의 탐험 증가 때문에 2026년에서 2033년까지 가장 빠르게 성장할 것으로 예상됩니다. Lung 암은 전 세계적으로 큰 unmet 필요를 나타냅니다. ADC는 화학 요법과 면역 요법을 넘어 대상 옵션을 제공합니다. Biomarker 테스트를 통해 환자의 선택을 지원합니다. 여러 후보자는 늦은 단계 재판에서 배운다. 임상 검증 증가로, 급속한 세그먼트 성장은 예상됩니다. Biomarker 구동 치료가 확장됩니다. Multiple late-stage 시험은 미래 성장을 지원합니다.
- 최종 사용자
최종 사용자의 기초에, 시장은 병원, 종양학 센터, 전문 클리닉 및 연구 및 학술 기관으로 구분됩니다. 병원 세그먼트는 2025에서 대부분의 ADC 치료로 시장에 통제되는 주입 조정 및 다중화 종양학 배려를 요구합니다. 병원은 복잡한 생명 공학 치료를 관리 할 수있는 인프라가 있습니다. Oncology 전문가의 가용성은 안전한 행정을 지원합니다. Reimbursement 프레임 워크는 종종 병원 중심입니다. 높은 환자 inflow 드라이브 활용. 이 요인은 공동으로 병원 지배를 지킵니다.
종양학 센터 세그먼트는 전문 암 치료 시설의 상승에 의해 구동 2026에서 2033로 빠르게 성장하는 것으로 예상됩니다. 이 센터는 고급 종양학 치료에만 초점을 맞추고 있습니다. 개인화 된 암 치료 모델은 전문 센터를 선호합니다. outpatient oncology 서비스 지원 성장 증가. Biologics의 전용 전문 기술은 치료 결과를 향상시킵니다. 암 치료로, 종양학 센터는 빠르게 확장 할 것으로 예상됩니다. 헌신적 인 전문성은 outcomes를 향상시킵니다. 암의 전문화를 증가하는 것은 급속한 성장을 지원합니다.
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 지역 분석
- 북미는 차세대 항체-Drug Conjugate (ADC) 치료 시장으로 2025 년에 40.2%의 가장 큰 수익 점유율을 차지했으며 강력한 종양학 약물 채택, 높은 암 부담, 고급 의료 인프라 및 활성 임상 파이프라인으로 지원했으며, 소설 ADC 치료의 규제 승인 및 상용화에 중점을 둔 미국.
- 이 지역의 헬스케어 제공 업체는 임상적 혜택, 표적 효능 및 차세대 항체-Drug Conjugate (ADC) 치료에 의해 제공되는 개선 된 안전 프로파일을 제공하여 정밀 의학 및 바이오 매커 기반 치료 접근 방식을 준수합니다.
- 이 광범위한 채택은 고급 의료 인프라, 높은 종양학 지출, 최고의 바이오 제약 회사의 강력한 존재, 그리고 유리한 규제 경로, 차세대 항체-Drug Conjugate (ADC) 요법을 수립하여 주요 징후를 통해 현대 암 치료에 선호되는 옵션으로 더 지원됩니다.
미국 차세대 항체-Drug Conjugate (ADC) 치료 시장 통찰력
미국 차세대 항체-Drug Conjugate (ADC) 치료 시장은 2025 년 북미 내에서 가장 큰 수익 점유율을 차지했으며 표적 종양 치료 및 강력한 임상 파이프라인의 강력한 채택으로 연료를 공급했습니다. 의료 제공 업체는 시스템 독성을 감소하면서 생존을 개선하는 정밀 치료가 점점 발전하고 있습니다. Biopharmaceutical 기업과 활동적인 임상 연구 환경의 존재 더 추진 시장 확장. 또한, 지원 규제 프레임 워크 및 가속 승인 통로는 여러 암 표시에 걸쳐 차세대 항체-Drug Conjugate (ADC) 치료의 성장에 크게 기여하고 있습니다.
유럽 차세대 항체-Drug Conjugate (ADC) 치료 시장 통찰력
유럽 차세대 항체-Drug Conjugate (ADC) 치료 시장은 예측 기간 동안 실질적인 CAGR로 확장하기 위해 계획되어 있으며, 주로 혁신적인 생물학에 대한 암 발현과 강한 수요를 상승하여 구동됩니다. 고급 의료 시스템의 지역 혜택 및 정밀 종양학의 광범위한 채택. 유럽 의료 제공자는 점점 ADC를 치료 프로토콜에 통합하고 있습니다. 성장은 또한 공동 연구 이니셔티브와 새로운 치료에 대한 규제 지원에 의해 지원된다. Adoption은 주요 종양학 센터와 전문 암병원을 통해 상승하고 있습니다.
U.K. Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 통찰력
미국 차세대 항체-Drug Conjugate (ADC) 치료 시장은 예측 기간 동안 주목할만한 CAGR에서 성장할 것으로 예상되며, 표적 암 치료에 대한 종양 연구 및 수요를 확대하여 구동됩니다. 암 인식 및 조기 진단 프로그램은 고급 치료 섭취를 격려하고 있습니다. 국가의 강력한 임상 시험 생태계는 ADC 개발을 지원합니다. 정부 지원 의료 시스템은 혁신적인 종양 약에 접근 할 수 있습니다. 학계와 산업 간의 성장 파트너십은 시장 성장을 촉진하기 위해 계속됩니다.
독일 차세대 항체-Drug Conjugate (ADC) 치료 시장 통찰력
독일 차세대 항체-Drug Conjugate (ADC) 치료 시장은 예측 기간 동안 상당한 CAGR로 확장 할 것으로 예상되며 의료 혁신에 대한 높은 의료 지출 및 강력한 초점에 의해 연료를 공급합니다. 독일의 잘 설립 된 제약 분야는 고급 생물 공학의 초기 채택을 촉진합니다. 정밀 종양학 솔루션 수요는 꾸준히 상승하고 있습니다. Biomarker 기반 치료 전략의 통합은 ADC 활용을 지원합니다. 강한 reimbursement 구조 및 연구 투자는 지속된 시장 확장과 일치합니다.
Asia-Pacific Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 통찰력
Asia-Pacific 차세대 항체-Drug Conjugate (ADC) 치료 시장은 2026 년 2033 년 예측 기간 동안 가장 빠른 CAGR로 성장하기 위해 암 부담과 의료 인프라 개선에 의해 구동됩니다. 중국, 일본 및 인도와 같은 국가의 의료 지출을 증가시키는 것은 종양학 치료에 대한 액세스를 가능하게합니다. 이 지역은 biopharmaceutical 기능에 있는 급속한 확장을 목격하고 있습니다. 혁신적인 치료를위한 정부 지원은 시장 침투를 강화하고 있습니다. 표적 암 치료의 인식을 더욱 가속화합니다.
Japan Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 통찰력
일본 차세대 항체-Drug Conjugate (ADC) 치료 시장은 국가의 강력한 종양학 연구 환경과 고급 치료법에 대한 수요로 인해 심혈을 얻고 있습니다. 일본은 혁신적인 암 치료에 이른 접근을 강조합니다. Adoption은 정교한 의료 시스템에 의해 지원됩니다. Oncology Care에 정밀 의학의 통합은 확장됩니다. 또한 국내 기업과 글로벌 바이오텍 기업 간의 협력은 ADC 개발 및 상용화를 추진하고 있습니다.
인도 차세대 항체-Drug Conjugate (ADC) 치료 시장 통찰력
인도 차세대 항체-Drug Conjugate (ADC) 치료 시장은 2025 년 아시아 태평양에서 선도적 인 점유율을 차지했습니다. 국가가 암 부담을 높이고 종양 인프라를 확장하는 것으로 나타났습니다. 인도는 임상 연구 및 생물 공학 제조를위한 주요 목적지로 부상. 전문 암 치료에 대한 액세스 증가는 ADC 섭취를 지원합니다. 암 치료 능력을 강화하기위한 정부 이니셔티브는 성장에 영향을 미칩니다. 표적 치료에 대한 인식과 감당성 향상은 인도 시장에서 중요한 요소입니다.
Next-Generation Antibody-Drug Conjugate (ADC) 치료 시장 공유
Next-Generation Antibody-Drug Conjugate (ADC) 치료 산업은 주로 잘 설립 된 회사로 이끌고 있습니다.
- ADC 치료 SA (스위스)
- AstraZeneca (미국)
- Pfizer Inc. (미국)
- Takeda Pharmaceutical Company Limited (일본)
- Novartis AG (스위스)
- AbbVie Inc. (미국)
- 브리스톨 마이어스 Squibb 회사 (미국)
- Sanofi (프랑스)
- (주)암젠
- (주)젠엔텍
- Astellas Pharma Inc. (일본)
- Synaffix BV (네덜란드)
- Genmab A/S (덴마크)
- Regeneron Pharmaceuticals, Inc. (미국)
- Gilead Sciences, Inc. (미국)
- 주식회사 머크 & (미국)
- GSK plc (미국)
- Bayer AG (독일)
- 시애틀 유전학, Inc. (미국)
Next-Generation Antibody-Drug Conjugate (ADC) Therapies Market의 최근 개발은 무엇입니까
- Avenzo Therapeutics는 AVZO‐103를 위한 미국 FDA에 의해 빠른 궤도 지적을 수여되었습니다, 잠재적인 제일 ‐ 일류 bispecific 항체 ‐ Drug conjugate 표적 Nectin ‐ 4 및 TROP2를 표적으로 하는 것은, 잠재적으로 그것의 발달을 가속하고 검토하는 enfortumab vedotin로 대우된 urothelial 암을 가진 환자의 처리를 위한 환자의 처리를 위해, 잠재적으로 가속합니다
- 9 월 2025에서 실험적인 ADC Raludotatug deruxtecan (DS ‐ 6000)는 플라티움 저항하는 난자, 1 차적인 peritoneal, 또는 낙엽 관 암을 위한 FDA Breakthrough 치료 설계를 받았습니다 CDH6를 표현하는, 거친 종양 유형에 있는 참신 ADC 후보자의 신호 급속한 발전
- 6월 2025일, 미국 FDA는 datopotamab deruxtecan‐dlnk (Datroway)에 대한 표시를 확장하여 지역적으로 고급 또는 메타 정적 EGFR ‐mutated non-small 세포 폐암을 포함한 EGFR 치료 및 백금 기반 화학 요법, 하이라이트 더 넓은 ADC 응용 프로그램
- 5월 2025일, 미국 FDA는 Emrelis (telisotuzumab vedotin‐tllv)에 대한 가속 승인, 먼저 ‐ 클래스 c ‐ Met-directed antibody‐drug conjugate 이전에 치료 고급 비 ‐ small 세포 폐 암 높은 c ‐ Met Protein overexpression, 제한된 치료가 존재 한 새로운 대상 옵션을 제공
- 1 월 2025에서 미국 FDA는 Datroway (datopotamab deruxtecan‐dlnk), Trop‐2 간접 항체 ‐drug conjugate를 승인, 비정상 또는 대사 호르몬 수용체 ‐positive, HER2‐negative breast 암, 기존 HER2-targeted 치료보다 ADC를 확장
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요
- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.