



Global Optical Satellite Communication Market Segmentation, By Product (광역 및 광역), Orbit (LEO, MEO 및 GEO), Application (Inter-Satellite Links, Satellite-to-Ground Links, Deep Space Communication 및 기타), End User (Defense & Government, Commercial Satellite Operators, Space Agencies, Telecommunication Providers, Earth Observation & Remote Sensing 및 기타)- Industry Trends and Forcastecaste to 2033
광 위성 통신 시장 규모와 성장률은 무엇입니까
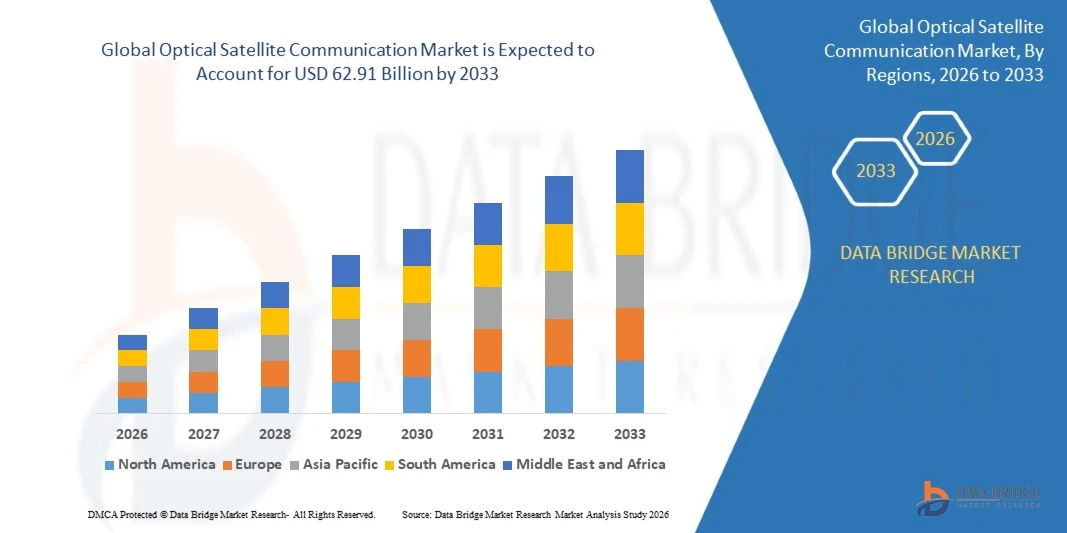
- Data Bridge Market Research 분석에 따르면 광 위성 통신 시장은 가치있었습니다.2025년 USD 13.42억프로젝트50억 달러 2033, 성장하는2026년부터 2033년까지 21.3%의 CAGR.
- 시장은 높은 대역폭, 저전력 위성 연결, 낮은 지구 궤도 별자리를 확장하고 방어, 상업 위성 운영, 우주 기관, 원거리 통신 및 지구 관측 섹터에 걸쳐 채택 증가에 대한 수요 상승에 의해 구동 강한 성장 경험.
- 위성 별자리의 증가 배치, 지구 관측에서 데이터 볼륨 증가, 안전한에 대한 상승 필요, 방해 방지 링크 시장 채택 지원.무료 공간 광학기술은 inter-satellite 링크, 지상 downlinks, 깊은 공간 임무에 걸쳐 적용되고,작은 위성 별자리, 오퍼레이터는 기존의 라디오 주파수보다 훨씬 더 높은 처리량을 제공위성 통신시스템.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 13.42 억
- 예상 시장 가치 (2033): USD 62.91 억
- 캐스트 CAGR (2026–2033): 21.3%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia Pacific
광 위성 통신 시장의 주요 테이크 아웃은 무엇입니까
- 북미는 2025 년 41.37%의 가장 큰 매출 점유율을 가진 광 위성 통신 시장을 지배, 큰 방어 공간 프로그램에 의해 지원, 강력한 상업 발사 생태계, 과감한 별자리를 통해 레이저 링크의 초기 배포.
- 아시아 태평양은 2026년부터 2033년까지 25.2%의 CAGR에서 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 국가 우주 프로그램을 확장하여 연료를 공급하고, 위성 별자리 투자를 성장하고, 안전한 대용량 연결에 대한 수요가 상승합니다.
- 광학 단말 세그먼트는 별자리와 방위 네트워크를 위한 레이저 커뮤니케이션 맨끝의 대규모 조달에 의해 모는 2025년에 73.40% 몫을 가진 시장을 지도했습니다.
- 광역은 가장 빠르게 성장하는 제품 유형이며, 23.9%의 CAGR를 등록하기 위해 계획되었으며 지리적으로 다양한 지상 인프라를 반영하여 광학 다운링크를 수신합니다.
- LEO 세그먼트는 높은 용량의 inter-satellite 메쉬를 필요로하는 proliferated constellations에 의해 주도 2025 년 63.52%의 매출 점유율을 가진 궤도 종류를 지배했습니다.
- Inter-satellite 링크는 2025 년에 시장 점유율의 46.84%를 차지하고, 지상 역에 의존도를 줄이기위한 공간 기반 메쉬 네트워크 구축을 선호합니다.
- 깊은 공간 통신 세그먼트는 27.4%의 CAGR와 더불어 가장 빠르게 성장하는 애플리케이션 범주이며, 고급 데이터 반품에 대한 달과 행성 임무 요구 사항에 의해 구동됩니다.
보고서 범위 및 광 위성 통신 시장 세그먼트
|
관련 기사 |
광 위성 통신 시장 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 시장 세그먼트, 지리적 적용, 시장 플레이어 및 시장 시나리오와 같은 시장 통찰력 외에도 데이터 브리지 시장 연구 팀은 심층적 인 전문가 분석, 수입 / 수출 분석, 가격 분석, 생산 소비 분석 및 pestle 분석이 포함됩니다. |
광 위성 통신 시장의 주요 추세는 무엇입니까
- 광 위성 통신은 기술 데모에서 운영 인프라로 진화하고, 레이저 터미널은 대용량 상호 위성 메쉬, 공간 배경 다운 링크 및 낮은 지구 궤도, 중간 지구 궤도 및 깊은 공간을 통해 데이터 릴레이 서비스를 가능하게합니다.
- 예를 들어, 1월 2024일, SpaceX에 따르면, SPIE Photonics West에서 제시하는 Starlink 별자리는 9,000 레이저 링크에 대해 운영되는 9,000 레이저 링크에 대해 하루에 데이터의 42 개 이상의 petabytes를 운반하고, 각 링크는 100 Gbps를 유지하고 상업적 규모에서 레이저 통신을 중단하는 99 %를 링크를 초과합니다.
- 터미널 제작자는 SDA 호환 터미널과 함께 데이터 속도, 전력 효율 및 표준화가 높으며 정부 및 상업용 별자리를 통해 상호 운용성 기본으로 채택되었습니다.
- 광 링크는 또한 위성을 넘어 이동, 항공기에 공간 데모, 광학 데이터 릴레이 네트워크, 레이저를 사용하여 루나 임무는 이미지와 과학 데이터의 큰 볼륨을 반환.
- 예를 들어, 4 월 2024, Tesat에 따라, Tesat 및 MPB 통신은 유럽 데이터 릴레이 서비스에 현재 LEO-to-GEO 링크에 의해 달성 된 2.2 W에 1.8 Gbps와 비교되는 45,000 킬로미터 이상의 가장 오래된 거리를 통해 40 W 광학 출력 전력에서 100 Gbps 전송을 보여줍니다.
- 터미널 비용으로 가을, 생산 규모 및 표준 성숙으로, 광 위성 통신은 고투명 위성 네트워크, 방어 데이터 전송 및 차세대 공간 탐험을위한 기본 백본이 될 것으로 예상된다.
광 위성 통신 시장의 주요 드라이버는 무엇입니까
- 지구 관측, 광대역 별자리 및 방위 감지기에서 급속하게 성장하는 자료 양은 고주파 연결의 수용량을 초과하고, 높 처리 광학적인 간 위성 및 downlink 해결책을 위한 수요를 증가합니다.
- 예를 들어, 3 월 2026에서 방어를 파괴하기 위해 미국 우주 개발기구의 Tranche 1 아키텍처는 교통 층의 126 데이터 릴레이 위성 및 28 미사일 경고 및 고속 데이터 전송을위한 레이저 링크에 따라 위성을 추적하는 154 위성을 포함한다.
- 국방 및 정부 기관은 보안, 잼 방지, 저보호성 방지 통신, 탄력있는 공간 데이터 네트워크 및 미사일 추적 아키텍처를위한 레이저 터미널의 조달 강화.
- 예를 들어, 유럽 우주기구 (ESA)에 따르면, 유럽위원회와 우주 비행사 컨소시엄은 약 300 개의 위성의 IRIS2 멀티 궤도 별자리에 대한 12 년 간 계약 계약을 체결, € 10.6 억의 earmarked 예산과, 대용량 공간 연결에 대한 위험 투자를 강화.
- , 높은 제조량 및 표준화된의 더 넓은 가용성을 떨어지는 맨끝은 더 작은 인공위성 및 상업적인 통신수를 위해 viable 광학적인 연결을 만드는 입니다.
광 위성 통신 시장의 성장은 무엇입니까
- 광학적인 맨끝은 정확한 지적, 취득 및 추적을 요구하고, 전문화한 photonic 성분과 함께, 이는 기술설계 복잡성과 자격이 된 공급자의 수를 제한합니다.
- 예를 들어, 8 월 2024에서, 위성에 따르면, Mynaric은 낮은 항복량과 키 구성 요소의 부족으로 인한 CONDOR Mk3 터미널에 대한 생산 지연을 공개, 그것의 수익 지도를 잘라, 그리고 그 최고 경영자 단계 아래로, 스케일링 레이저 터미널의 제조 도전 강조.
- 클라우드 및 turbulence와 같은 대기 조건은 인프라 비용을 높이는 다양한 접지 스테이션 네트워크 및 백업 라디오 주파수 시스템을 필요로하는 공간 기반 광 링크를 중단 할 수 있습니다.
- 다른 공급자, 수출 통제 제한에서 맨끝 사이 상호 운용성, 및 공간 기계설비를 위한 긴 자격 주기는 새로운 통신수 중 배치 그리고 느린 채택을 연기할 수 있습니다.
- 예를 들어, 3 월 2026, 방어를 파괴하기 위해, 우주 개발기구의 이사는 Tranche 1에 대한 광학 메쉬 네트워크가 아직 설치되지 않았고, 기관은 위성 투 위성 레이저 링크, 통합 도전을 민주화하기 위해 일정 뒤에 적어도 3 개월이었다.
- 제조 수율 위험, 날씨 의존, 표준화 갭 및 높은 상향 비용의 조합은 비용 감지 연산자와 무선 주파수에서 광 네트워크로 전환을 지연 할 수 있습니다.
광 위성 통신 시장은 어떻게 세그먼트
광 위성 통신 시장은 제품의 기초, 궤도, 신청 및 최종 사용자에 세그먼트.
- 제품정보
제품의 기초에, 광학적인 인공위성 통신 시장은 광학적인 맨끝 및 광학적인 지상 역으로 구분됩니다. 광 단말 세그먼트는 광대역 별자리, 방어 데이터 네트워크 및 데이터 릴레이 위성을 위한 레이저 통신 맨끝의 대규모 조달에 의해 지원된 2025년에 73.40% 몫을 가진 시장을 지배했습니다. 터미널은 망원경, 포인팅 메커니즘, 레이저 및 모뎀을 결합하여 우주선 간의 높은 링크를 설정합니다. 크기, 무게, 전력 및 상호 운용성은 더 작은 위성에 그들의 사용을 확장하고 있습니다. Rising 생산량 및 새로운 공급 업체의 항목은 또한 위성 제조업체의 가용성과 낮추는 비용을 개선하고 있습니다.
광학적인 지상 역 세그먼트는 2026년에서 2033년까지 23.9%의 CAGR에서 가장 빠른 성장을 기록하기 위하여 계획되고, 구름 덮개에도 불구하고 연결을 유지할 수 있는 지리적으로 다양한 수신 위치에 의해 모는. 운영자는 현장 diversity 계획을 통해 연결된 지상 망원경 및 터미널의 네트워크를 구축하여 가용성을 향상시킵니다. 정부 펀딩 네트워크, 상업 접지 서비스 제공 업체 및 연구 기관은 광학 다운 링크 인프라에 투자하고 있습니다. 지구 관측과 깊은 공간 임무의 데이터 볼륨을 증가하는 것은 신뢰할 수있는 높은 용량의 광 접지 인프라에 대한 수요를 더 높이는 것입니다.
- 으로 Orbit
궤도의 기초에, 광학적인 위성 통신 시장은 LEO, MEO 및 GEO로 분류됩니다. LEO 세그먼트는 2025 년에 63.52%의 공유와 궤도 카테고리를 지배하고, 레이저 링크에 의존하는 급성장하는 별자리의 급속한 배치에 의해 지원되는 저속한 공간 메시를 형성하기 위하여. 광 링크는 바다와 원격 지구에 적용을 향상, 전망에 지상 역 없이 위성 사이 경로를 허용. 방위 수송 층, 광대역 네트워크 및 지구 관측 별자리는 중요한 사용자입니다. 가을 발사 비용 및 표준화 된 터미널은 광 링크로 더 많은 위성을 갖는 데 필요한 연산자입니다.
MEO 세그먼트는 2026에서 2033에 25.8%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획 된 멀티 궤도 아키텍처 및 중간 지구 궤도 미사일 추적 및 데이터 네트워크 프로그램에 의해 지원됩니다. MEO 링크는 LEO보다 더 긴 거리, 더 높은 전원 터미널 및 정확한 포인팅에 대한 수요를 창출합니다. LEO 및 MEO 위성을 결합하는 멀티 궤도 별자리는 층 사이 데이터를 이동하는 광학 링크에 의존합니다. Sovereign 연결 프로그램 및 방어 네트워크는 새로운 MEO 노드를 추가 할 것으로 예상되며 고급 광학 터미널에 대한 추가 수요를 창출합니다.
- 회사연혁
응용 프로그램의 기초에, 광학 위성 통신 시장은 inter-satellite 링크, 위성 지상 링크, 깊은 공간 통신 및 다른 사람으로 구분됩니다. Inter-satellite 링크 세그먼트는 낮은 대기 시간으로 별자리를 통해 데이터를 이동하는 공간 기반 메쉬 네트워크를 구축 할 필요 2025에서 46.84%의 공유와 응용 범주를 지배했다. Laser crosslinks는 지상역에 의존도를 감소시키고 대륙과 바다의 여정을 가능하게 합니다. 방위 수송 네트워크 및 상업적인 광대역 별자리는 이 연결을 사기입니다. 획득 및 추적의 터미널 및 개선의 표준화는 Crosslinks를 더 신뢰할 수 있고 저렴하게 만듭니다.
깊은 공간 통신 세그먼트는 2026에서 2033에 27.4%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획되어 고해상도 이미지, 비디오 및 과학 데이터를 돌려야하는 달과 행성 임무에 의해 구동됩니다. 레이저 링크는 더 작고 가벼운 하드웨어와 같은 거리에서 라디오보다 훨씬 높은 데이터 속도를 제공 할 수 있습니다. Crewed lunar 임무 및 robotic probes는 무선 시스템을 따라 광학 탑재를 테스트하고 있습니다. 달 근처의 상업 활동을 성장하고 Mars 탐험 계획은 광 깊은 공간 커뮤니케이션을 위한 장기적인 수요를 창조하고 있습니다.
- 최종 사용자
최종 사용자의 기초에, 광학 위성 통신 시장은 방위와 정부, 상업 위성 사업자, 우주 기관, 원거리 통신 공급자, 지구 관측 및 원격 감지로 분류되고, 다른 사람. 방어 및 정부 부문은 2025 년 43.17%의 점유율을 가진 최종 사용자 범주를 지배했으며, 탄력적이고 안전하며 잼 방지 공간 데이터 네트워크에 투자하여 지원했습니다. 군 프로그램은 미사일 경고 및 추적, 데이터 전송 및 명령 및 제어를위한 레이저 링크를 사용합니다. low-probability-of-intercept 통신 및 고용량에 대한 선호도는 터미널 조달을 강력하게 지원합니다. Sovereign 연결 프로그램은 더 증가 정부 지출.
상업 위성 연산자 세그먼트는 2026에서 2033에 이르는 24.1%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획, 광대역 별자리에 의해 구동, 데이터 릴레이 서비스, 호스팅 페이로드 네트워크. 운영자는 광 링크를 채택하여 용량을 늘리고 대기 시간을 개선하고 지상 인프라 비용을 절감합니다. 상업용 릴레이 네트워크는 타사 위성 및 항공기에 광 연결을 제공합니다. 표준화된 맨끝 및 성장 공급자 경쟁은 광학적인 커뮤니케이션의 더 넓은 상업적인 채택을 지원하는 새로운 entrants를 위한 더 낮은 장벽입니다.
어떤 지역은 광 위성 통신 시장의 가장 큰 주식을 보유
- 북미는 2025 년 41.37%의 가장 큰 매출 점유율을 가진 광 위성 통신 시장을 지배, 큰 방어 공간 프로그램에 의해 지원, 강력한 상업 발사 생태계, 과감한 별자리를 통해 레이저 링크의 초기 배포.
- 지역은 또한 공간 네트워크에 대한 실질적인 정부 기금의 혜택을 누릴 수 있으며, 주요 별자리 운영자 및 터미널 공급 업체의 존재, 우주 기관, 대학 및 산업 간의 적극적인 협력. 방위 데이터 수송, 상업적인 릴레이 서비스 및 달 탐험을 위한 광학적인 연결의 증가 사용은 세계적인 시장에 있는 북아메리카의 위치를 강화하는 것을 계속합니다.
미국 광 위성 통신 시장 통찰력
미국 광 위성 통신 시장은 대규모 방위 운송 및 추적 별자리, 상업 광대역 네트워크 및 NASA 주도 광 통신 데모로 인해 강력한 성장을 목격하고 있습니다. 국가 성숙한 우주 산업은, 끝 개발자의 깊은 기초와 발사 공급자와 더불어, 진보된 레이저 맨끝을 위한 모는 수요입니다. 또한, resilient에 강조, 안전한 자료 수송 및 상업적인 자료 릴레이 네트워크의 확장은 정부와 상업적인 신청을 통하여 광학적인 연결의 채택을 가속하고 있습니다.
Asia-Pacific 광 위성 통신 시장 통찰력
아시아 태평양 광 위성 통신 시장은 급속한 성장을 목격 할 것으로 예상된다, 국가 공간 프로그램을 확장, 위성 별자리에 투자 성장, 중국, 인도 및 일본과 같은 국가 전역의 높은 용량 연결에 대한 수요 상승. 지구 관측 활동, 증가 발사 기능 및 국내 우주 기술을 위한 정부 지원은 지역 시장 확장을 지원합니다. 또한 광학 상호 위성 링크 및 지상 인프라에 대한 관심은 레이저 통신 솔루션에 대한 수요를 가속화하고 있습니다.
일본 광 위성 통신 시장 통찰력
일본 광 위성 통신 시장은 광전자 및 정밀 전자, 우주 통신을위한 정부 지원 및 설치된 전자 및 항공 회사의 참여에 강력한 기능으로 인해 일관성있는 성장을 목격하고 있습니다. 국내 개발자는 지구 관측과 상업적인 신청을 위한 레이저 커뮤니케이션 맨끝 그리고 자료 릴레이 개념에 작동하고 있습니다. 또한, 신뢰성, 컴팩트 하드웨어 및 광학 표준의 국제 협력에 대한 강한 수요는 일본 시장에서 시장 성장에 기여하고 있습니다.
China 광 위성 통신 시장 통찰력
중국 광 위성 통신 시장은 빠르게 성장하고 있으며, 위성 별자리, 레이저 통신의 활성 연구 및 강력한 국내 제조 용량을 확장하여 구동됩니다. 광대역, 지구 관측 및 내비게이션에 대한 위성의 성장 사용은 대용량 링크에 대한 수요가 크게 향상됩니다. 또한, 우주 인프라에 대한 지속적인 정부 투자, 발사 Cadence 증가, 국내 광물 부품의 진행은 아시아 태평양 전역의 광 위성 통신을위한 주요 성장 시장으로 중국을 위치.
U.K. 광 위성 통신 시장 통찰력
U.K. 광 위성 통신 시장은 우주 및 방위 통신, 활성 위성 제조 분야 및 유럽 및 국제 파트너와 협력에 대한 정부 투자에 의해 지원 꾸준한 성장을 경험하고있다. 기업, 대학 및 연구 기관은 광 접지 스테이션 및 레이저 통신 기술을 개발하고 있습니다. 또한, 안전한, 탄력있는 연결성 및 다국적 공간 프로그램에 참여하는 것은 미국 내 광 위성 통신의 더 넓은 채택을 지원한다.
독일 광 위성 통신 시장 통찰력
독일 광 위성 통신 시장은 국가의 강력한 항공 우주 및 광 기술 기지로 인해 꾸준히 확장하고 설립 된 레이저 터미널 개발자의 존재. 제조업체, 연구 기관 및 우주 기관은 데이터 릴레이, 별자리 및 방위 신청을 위한 광학 맨끝을 옹호하고 있습니다. 터미널 성능의 지속적인 발전, 유럽 유권자 연결 프로그램에 참여, 그리고 독일의 정밀 공학에 초점 및 보안 통신은 더 많은 국가 시장에서 시장 성장을 구동하고있다.
광 위성 통신 시장에서 최고의 기업은 무엇입니까
광 위성 통신 시장 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- 스페이스X(미국)
- Tesat-Spacecom GmbH & 공동. KG(독일)
- 마이어스 AG(독일)
- 회사소개(미국)
- Kepler 커뮤니케이션 Inc.(캐나다)
- Rocket Lab USA, Inc. (미국)
- 일반 원자 전자기 시스템 (U.S.)
- Northrop Grumman Corporation (미국)
- Lockheed Martin Corporation (미국)
- 뉴욕 우주 시스템 (미국)
- 에어버스 SE (네덜란드)
- Thales Alenia 공간 (프랑스)
- Honeywell International Inc. (미국)
- L3Harris Technologies, Inc. (미국)
- Mitsubishi Electric Corporation (일본)
- NEC Corporation (일본)
- Sony Group Corporation (일본)
- BAE 시스템 plc (미국)
- Viasat, Inc. (미국)
- Space Compass Corporation (일본)
Optical Satellite Communication Market의 최신 개발
- 8 월 2026에서, Kepler 통신은 광학 데이터 릴레이 별자리에 서비스를 제공 지금 활성화, SDA 호환 광학 맨끝을 나르는 10개의 인공위성 광 맨끝을 나르는 10의 발사에 따라, 지구 관측, 방위에 있는 고객을 가능하게 하고, 미래 tranches와 더불어 실시간 연결에 접근할 것이다 공간 도메인 인식은 100 Gbps까지 자료 요금을 지원하기 위하여 계획된.
- 7 월 2026에서 미국 우주 개발기구는 Tranche 1 운송 층 데이터 릴레이 위성의 출시를 재개했으며 21 위성이 SpaceX Falcon 9에 출시 될 예정이며, 기관은 Proliferated Warfighter Space Architecture의 핵심에서 광학 메쉬 네트워크를 설치하기 위해 작동합니다.
- NASA는 4 월 2026에서 Orion Artemis II Optical Communications System (O2O)를 돌며 Artemis II lunar 임무에 MIT Lincoln Laboratory와 함께 개발되었으며 적외선 레이저 링크를 사용하여 최대 260 Mbps의 고해상도 이미지 및 데이터를 기존의 라디오 시스템에 포함시킵니다.
- 9 월 2025, York Space Systems는 Tranche 0 위성과 우주 개발기구 광 접지 터미널 사이에 공간에 지상 광학 레이저 통신 링크의 성공적인 데모를 발표했습니다. 1.5 백만 개 이상의 프레임이 성공적으로 수신되어 기관의 운송 층을 촉진합니다.
- 3 월 2025에서 Rocket Lab은 Rocket Lab의 USD 515 백만 Space Development Agency 계약에 대한 CONDOR Mk3 터미널을 제공하는 레이저 터미널 공급 업체 인 Mynaric을 인수하기위한 의도를 발표했습니다. 18 Tranche 2 Transport Layer Beta 위성을 생산하는 것은 광 통신 터미널의 스케일링 생산의 목표로합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
목차
1 서론
1.1 연구 목적
1.2 시장 정의
1.3 글로벌 광위성 통신 시장 개요
1.4 통화 및 가격
1.5 제한
1.6 대상 시장
2 시장 세분화
2.1 주요 내용
2.2 글로벌 광위성 통신 시장 진출
2.3 공급업체 포지셔닝 그리드
2.4 기술 수명선 곡선
2.5 시장 가이드
2.6 다변량 모델링
2.7 위에서 아래로의 분석
2.8 측정 표준
2.9 공급업체 점유율 분석
2.1 주요 1차 면접의 데이터 포인트
2.11 주요 보조 데이터베이스의 데이터 포인트
2.12 글로벌 광위성 통신 시장: 연구 스냅샷
2.13 가정
3 시장 개요
3.1 드라이버
3.2 제약
3.3 기회
3.4 과제
4 요약
5가지 프리미엄 인사이트
5.1 포터의 5가지 경쟁 세력 모델
5.2 기술 분석
5.3 가치 사슬 분석
6 레이저 유형별 글로벌 광 위성 통신 시장
6.1 개요
6.2 AIGAAS 레이저 다이오드
6.3 CO2 레이저
6.4 마이크로파 레이저
6.5 실렉스 레이저
6.6 야그 레이저
6.7 기타
7 글로벌 광위성 통신 시장 (구성 요소별)
7.1 개요
7.2 복조기
7.3 변조기
7.4 수신기
7.5 송신기
7.6 기타
8 글로벌 광위성 통신 시장 (전송 매체별)
8.1 개요
8.2 무선
8.3 위성 간 링크
9 글로벌 광위성 통신 시장 (판매 채널별)
9.1 개요
9.2 유통업체
9.3 상인 및 딜러
10 글로벌 광위성 통신 시장, 응용 분야별
10.1 개요
10.2 백홀
10.3 지구 관측
10.4 엔터프라이즈 연결성
10.5 마지막 마일 접근
10.6 연구 및 우주 탐사
10.7 감시 및 보안
10.8 통신
10.9 추적 및 모니터링
10.1 기타
11 지역별 글로벌 광위성 통신 시장
11.1 글로벌 광위성 통신 시장(위에서 제공된 모든 세분화는 이 장에서 국가별로 표시됨)
11.2 북미
11.2.1 미국
11.2.2 캐나다
11.2.3 멕시코
11.3 유럽
11.3.1 독일
11.3.2 프랑스
11.3.3 영국
11.3.4 이탈리아
11.3.5 스페인
11.3.6 러시아
11.3.7 터키
11.3.8 벨기에
11.3.9 네덜란드
11.3.10 스위스
11.3.11 유럽의 나머지 지역
11.4 아시아 태평양
11.4.1 일본
11.4.2 중국
11.4.3 대한민국
11.4.4 인도
11.4.5 호주
11.4.6 싱가포르
11.4.7 태국
11.4.8 말레이시아
11.4.9 인도네시아
11.4.10 필리핀
11.4.11 아시아 태평양의 나머지 지역
11.5 남미
11.5.1 브라질
11.5.2 아르헨티나
11.5.3 남미 기타 지역
11.6 중동 및 아프리카
11.6.1 남아프리카 공화국
11.6.2 이집트
11.6.3 사우디아라비아
11.6.4 아랍에미리트
11.6.5 이스라엘
11.6.6 중동 및 아프리카의 나머지 지역
11.7 주요 국가별 주요 통찰력
12 글로벌 광위성 통신 시장, 기업 현황
12.1 회사 점유율 분석: 글로벌
12.2 회사 점유율 분석: 북미
12.3 회사 점유율 분석: 유럽
12.4 회사 점유율 분석: 아시아 태평양
12.5 합병 및 인수
12.6 신제품 개발 및 승인
12.7 확장
12.8 규제 변경 사항
12.9 파트너십 및 기타 전략적 개발
13 글로벌 광위성 통신 시장, SWOT 분석
14 글로벌 광위성 통신 시장, 회사 프로필
14.1 분석 공간 주식회사
14.1.1 회사 개요
14.1.2 수익 분석
14.1.3 제품 포트폴리오
14.1.4 지리적 존재
14.1.5 최근 개발 사항
14.2 아틀라스 스페이스 오퍼레이션 주식회사
14.2.1 회사 개요
14.2.2 수익 분석
14.2.3 제품 포트폴리오
14.2.4 지리적 존재
14.2.5 최근 개발 사항
14.3 국가항공우주국
14.3.1 회사 개요
14.3.2 수익 분석
14.3.3 제품 포트폴리오
14.3.4 지리적 존재
14.3.5 최근 개발 사항
14.4 브리지샛 주식회사
14.4.1 회사 개요
14.4.2 수익 분석
14.4.3 제품 포트폴리오
14.4.4 지리적 존재
14.4.5 최근 개발 사항
14.5 막사르 테크놀로지스
14.5.1 회사 개요
14.5.2 수익 분석
14.5.3 제품 포트폴리오
14.5.4 지리적 존재
14.5.5 최근 개발 사항
14.6 미쓰비시 전기 주식회사
14.6.1 회사 개요
14.6.2 수익 분석
14.6.3 제품 포트폴리오
14.6.4 지리적 존재
14.6.5 최근 개발 사항
14.7 시타엘 스파
14.7.1 회사 개요
14.7.2 수익 분석
14.7.3 제품 포트폴리오
14.7.4 지리적 존재
14.7.5 최근 개발 사항
14.8 볼 에어로스페이스 & 테크놀로지스
14.8.1 회사 개요
14.8.2 수익 분석
14.8.3 제품 포트폴리오
14.8.4 지리적 존재
14.8.5 최근 개발 사항
14.9 마이나릭
14.9.1 회사 개요
14.9.2 수익 분석
14.9.3 제품 포트폴리오
14.9.4 지리적 존재
14.9.5 최근 개발 사항
14.1 레이저 광 통신
14.10.1 회사 개요
14.10.2 수익 분석
14.10.3 제품 포트폴리오
14.10.4 지리적 존재
14.10.5 최근 개발 사항
14.11 HISDESAT SERVICIOS ESTRATÉGICOS, SA
14.11.1 회사 개요
14.11.2 제품 포트폴리오
14.11.3 지리적 존재
14.11.4 최근 개발 사항
14.12 카일랩스
14.12.1 회사 개요
14.12.2 수익 분석
14.12.3 제품 포트폴리오
14.12.4 지리적 존재
14.12.5 최근 개발 사항
14.13 초천상
14.13.1 회사 개요
14.13.2 수익 분석
14.13.3 제품 포트폴리오
14.13.4 지리적 존재
14.13.5 최근 개발 사항
14.14 IX블루
14.14.1 회사 개요
14.14.2 수익 분석
14.14.3 제품 포트폴리오
14.14.4 지리적 존재
14.14.5 최근 개발 사항
14.15 소니 그룹 주식회사
14.15.1 회사 개요
14.15.2 수익 분석
14.15.3 제품 포트폴리오
14.15.4 지리적 존재
14.15.5 최근 개발 사항
14.16 보잉
14.16.1 회사 개요
14.16.2 수익 분석
14.16.3 제품 포트폴리오
14.16.4 지리적 존재
14.16.5 최근 개발 사항
14.17 모스컴
14.17.1 회사 개요
14.17.2 수익 분석
14.17.3 제품 포트폴리오
14.17.4 지리적 존재
14.17.5 최근 개발 사항
14.18 광 위성 통신 컨소시엄
14.18.1 회사 개요
14.18.2 수익 분석
14.18.3 제품 포트폴리오
14.18.4 지리적 존재
14.18.5 최근 개발 사항
14.19 TESAT-SPACECOM GMBH & CO. KG
14.19.1 회사 개요
14.19.2 제품 포트폴리오
14.19.3 지리적 존재
14.19.4 최근 개발 사항
14.2 허니웰 인터내셔널 주식회사
14.20.1 회사 개요
14.20.2 수익 분석
14.20.3 제품 포트폴리오
14.20.4 지리적 존재
14.20.5 최근 개발 사항
15 관련 보고서
16 설문지
17 데이터 브리지 시장 조사에 관하여

연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











