


Global Photolithography Market, By Type (Deep Ultraviolet (DUV), Extreme Ultraviolet (EUV), I-line, Krypton Fluoride (KrF), Argon Fluoride dry (ArF dry), Others), Applications (Front-end, Back-end), End Use (IC Patterning Process, Printed Circuit Board Fabrication, Microprocessor Fabrication, Others), Country (U.S., Canada, Mexico, Brazil, Argentina, Rest of South America, Germany, Italy, U.K., France, Spain, Netherlands, Belgium, Switzerland, Turkey, Russia, Rest of Europe, Japan, China, India, South Korea, Australia, Singapore, Malaysia, Thailand, Indonesia, Philippines, Rest of Asia-Pacific, Saudi Arabia, U.A.E, South Africa, Egypt, Israel, Rest of Middle East and Africa) Industry Trends and Forecast to 2028.
Global Photolithography Market Size와 성장률은 무엇입니까
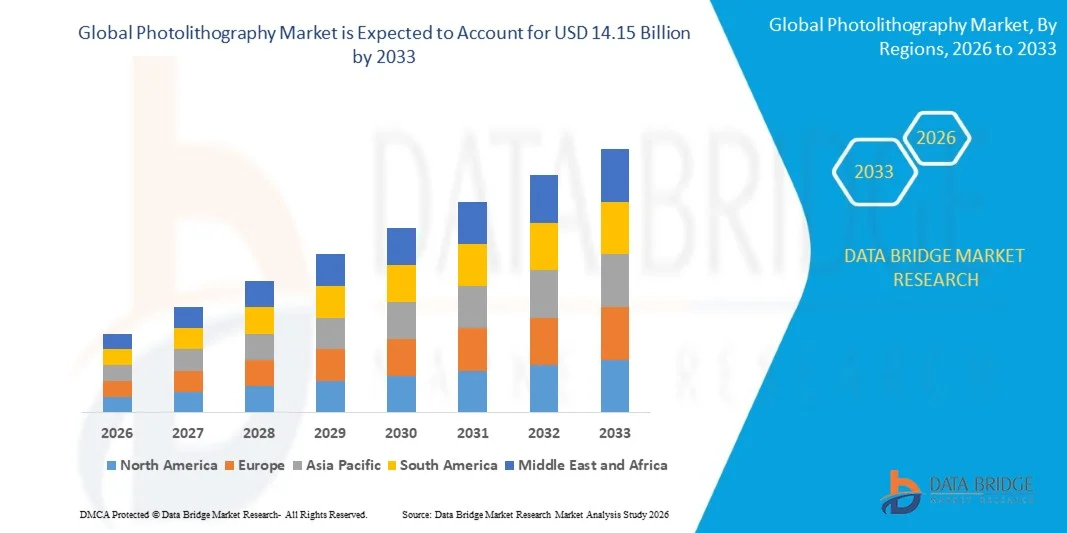
- Data Bridge Market Research 분석 결과 Global photolithography 시장 규모가 높았습니다.50억 달러견적 요청2033년 USD 14.15억, 에 의해4.10%의 CAGR예측 기간
- 다양한 산업 분야의 반도체 장비에 대한 surging digitization 및 신흥 수요는 시장의 성장을 주도하는 주요 요인입니다.
- 또한, 컴퓨터 칩의 생산에 있는 증가와 같은 요인은, 전자공학 포장 시장 성장하고 높은 해결책과 같은 그것의 이점, 빛에 높은 감도, 좋은 접착 재산을 성장하는 hydrogels 내의 세포의 3D 캡슐에 넣을 수 있습니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025)판매가 : 10,600원
- 예상 시장 가치 (2033)판매가 : 18,000원
- 캐스트 CAGR (2026–2033): 4.10%
Photolithography Market의 주요 테이크아웃은 무엇입니까
- 반도체 기기 제조 및 발전 정부 지원에 대한 혁신적이고 진보 된 기술의 출범은 상기 언급 된 예측 된 기간에 광물 시장의 성장으로 이어지는 다양한 새로운 기회를 창출 할 것으로 예상됩니다.
- Photolithography device의 기능 결함, 노출 도구의 제한된 신뢰성 및 제조 절차 도중 복잡성은 photolithography 시장의 성장을 방해하는 중요한 도전으로 pose에 예상됩니다
- 아시아 태평양은 반도체 제조 허브, 대규모 전자 생산의 강한 존재에 의해 구동 2025 년 46.7%의 매출 점유율을 가진 광리토그래피 시장을 지배하고 중국, 대만, 한국 및 일본 전역의 고급 칩 제조 시설의 급속한 확장
- 북미는 반도체 연구, 고급 칩 설계 및 미국과 캐나다 전역의 국내 제조 이니셔티브에 투자를 증가하여 2026에서 2033 %의 가장 빠른 CAGR을 등록하기 위해 계획되어 있습니다.
- Deep Ultraviolet (DUV) 세그먼트는 고급 및 성숙한 노드의 패턴 통합 회로에 대한 반도체 제조에 가장 널리 사용되는 기술을 그대로 2025에서 41.6%의 점유율을 가진 시장을 지배했습니다.
보고서 범위 및 Photolithography 시장 세그먼트
|
관련 기사 |
Photolithography 주요 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터는 심층적 인 전문가 분석, 가격 분석, 브랜드 공유 분석, 소비자 설문 조사, 인구 분석, 공급망 분석, 가치 사슬 분석, 원료/소비자 개요, 공급업체 선택, PESTLE 분석, 포터 분석 및 규제 프레임 워크를 포함합니다. |
Photolithography Market의 주요 동향은 무엇입니까
"유럽 연합 (EU)V 및 높은-Precision Photolithography Technologies에 대한 전환 증가·
- Photolithography 시장은 Extreme Ultraviolet (EUV)의 강력한 채택을 목격하고 차세대 반도체 제조 및 고밀도 칩 아키텍처를 지원하기 위해 설계된 고급 패턴 기술
- 장비 제조업체는 고정밀 노출 시스템, 향상된 정렬 기술 및 더 작은 노드 크기, 향상된 패턴 해상도 및 더 높은 웨이퍼 처리량을 가능하게하는 고급 광 소재를 도입하고 있습니다.
- 고성능 가공업자, AI 칩, 진보된 기억 장치를 위한 수요를 성장하고, 5G 커뮤니케이션 성분은 반도체 제조 시설의 맞은편에 진보된 lithography 기술의 채택을 가속합니다
- 예를 들어 Canon, Nikon, Lam Research, Samsung Electronics와 같은 기업들은 차세대 lithography 시스템, 고급 웨이퍼 처리 기술 및 고해상도 반도체 제조 솔루션에 투자를 확대하고 있습니다.
- 더 작은 transistor geometries, 개량된 칩 성과를 위한 증가 필요, 및 더 높은 제조 정밀도는 진보된 lithography 기술 및 다patterning 기술로 전환을 몰고 있습니다
- 반도체 장비는 크기로 축소하고 복잡성 증가함에 따라 Photolithography 기술은 차세대 반도체 제조 및 고성능 전자 장치를 가능하게 하기 위해 필수적입니다.
Photolithography Market의 주요 드라이버는 무엇입니까
- 고성능 반도체, AI 프로세서, 고급 메모리 칩 및 고속 통신 장치의 Rising 수요가 크게 반도체 제조에 고급 포토리토그래피 시스템의 필요성을 증가
- 예를 들어, Canon, Nikon 및 Lam Research와 같은 선도적인 기업인 2025년, 반도체 제조 장비 포트폴리오를 확장하여 고해상도 리튬화 공정 및 차세대 칩 제조 기술을 지원합니다.
- 5G 인프라, 인공 지능, 자율 차량, 소비자 전자 및 클라우드 컴퓨팅 시스템의 채택은 미국, 유럽 및 아시아 태평양 전역의 반도체 생산에 가속화됩니다.
- EUV lithography, photoresist 자료, 웨이퍼 정렬 기술 및 정밀 광학 시스템은 제조 정확도, 처리량 및 반도체 수율의 향상
- 고급 반도체 노드, 고밀도 통합 회로의 개발 및 고속 컴퓨팅 아키텍처는 현대 반도체 fabs의 고급 광물 장비에 대한 강력한 수요를 창출하고 있습니다.
- 반도체 제조 능력, 정부 칩 이니셔티브 및 차세대 전자 혁신에 투자하여 지원되는 광리토그래피 시장은 장기적인 성장을 지속할 것으로 예상됩니다.
어떤 요인은 Photolithography 시장의 성장을 촉구
- 고급 광전지 장비와 관련된 높은 자본 투자 및 운영 비용은 새로운 반도체 제조 시설과 작은 칩 제조업체의 주요 장벽을 유지
- 예를 들어, 2024-2025 년 동안 반도체 공급 체인의 변동, 정밀 광학 부품의 비용 상승, 여러 글로벌 반도체 장비 공급 업체에 대한 장비 복잡성을 증가
- 진보된 lithography 과정, EUV 기술 실행에 있는 복잡성 및 다patterning 기술은 높게 숙련되는 엔지니어, 전문화한 인프라 및 광대한 기술적인 전문성을 요구합니다
- 신흥 경제의 반도체 제조 인프라 및 첨단 기술 진입 장벽은 특정 지역에서 고급 광물 시스템의 채택을 느리게합니다.
- 대체 칩 제조 기술, 고급 포장 솔루션 및 진화 반도체 설계 아키텍처의 경쟁은 산업 내의 기술 및 가격 압력을 만들 수 있습니다
- 이 과제를 해결하기 위해, 회사는 광부 기술 개선, 자동화 강화, 세계 반도체 제조 파트너십을 통해 전 세계 Photolithography 기술의 채택을 가속화하는 데 초점을 맞추고 있습니다.
Photolithography Market Segmented는 무엇입니까
시장은 기초에 세그먼트유형, 신청 및 끝 사용.
• 유형에 의하여
유형에 따라 광합성 시장은 Deep Ultraviolet (DUV), Extreme Ultraviolet (EUV), I-line, Krypton Fluoride (KRF), Argon Fluoride Dry (ARF Dry) 및 기타로 구분됩니다. Deep Ultraviolet (DUV) 세그먼트는 고급 및 성숙한 노드의 패턴 통합 회로에 대한 반도체 제조에 가장 널리 사용되는 기술을 유지하면서 2025에서 41.6%의 점유율을 가진 시장을 지배했습니다. DUV lithography 시스템은 대규모 반도체 제조 공정과 높은 정밀도, 신뢰성 및 호환성을 제공합니다. 그들은 메모리 칩, 논리 장치 및 마이크로 제어기 생산에서 광대하게 배치됩니다 차세대 기술과 비교된 그들의 설치한 인프라 및 비용 효과.
Extreme Ultraviolet (EUV) 세그먼트는 2026에서 2033까지 가장 빠른 CAGR에서 7 nm 이하의 고급 반도체 노드에 대한 수요 증가로 구동 될 것으로 예상됩니다. EUV 기술은 칩 성능, 에너지 효율 및 처리 속도를 향상, 더 작은 트랜지스터 구조의 생성을 가능하게합니다. 고급 Foundries 및 차세대 칩 제조에 대한 투자는 전 세계적으로 EUV lithography 시스템의 채택을 가속화하고 있습니다.
• 신청
애플리케이션의 기초에, 시장은 Front-End 및 Back-End로 구분됩니다. Front-End 세그먼트는 2025년에 64.3%의 점유율을 가진 시장을 지배하고, 웨이퍼 제작 단계 도중 광전지 과정의 광대한 사용에 의해 지원해 트랜지스터 본, 문 대형 및 회로 배치 발달과 같은 광전지 과정. Front-end lithography는 나노미터 수준의 정밀도로 실리콘 웨이퍼에 회로 패턴을 정의하는 중요한 역할을 합니다. 반도체 설계의 복잡성 증가, 고급 노드 제조의 급속한 확장과 함께, 앞 엔드 제조 공정에서 고해상도 포토리토그래피 시스템을 위한 강력한 수요를 주도하고 있습니다.
백 엔드 세그먼트는 고급 포장 기술, 웨이퍼 레벨 포장 및 상호 연결 패턴에 대한 수요 증가에 의해 구동 2026에서 2033에서 가장 빠른 CAGR에서 성장하는 것으로 예상됩니다. Back-end photolithography는 metallization 층, 접합 패드 및 칩 상호 연결 구조와 같은 과정에서 사용됩니다. 이진 통합, 칩셋 및 3D 포장 기술의 채택은 고급 백엔드 photolithography 솔루션에 대한 수요를 가속화하는 것입니다.
• 끝 사용으로
끝 사용의 기초에, photolithography 시장은 IC Patterning 과정, 인쇄 회로 기판 제작, Microprocessor 제작 및 다른 사람으로 구분됩니다. IC Patterning Process 세그먼트는 2025 년에 46.8%의 점유율을 가진 시장을 지배하고, 광물이 실리콘 웨이퍼에 회로 패턴을 전송하는 데 사용되는 반도체 제조의 중요한 역할을 주도했습니다. 메모리 칩, 논리 장치 및 시스템에서 칩 (SoC) 아키텍처에 대한 수요가 증가함에 따라 소비자 전자, 데이터 센터 및 AI 하드웨어는 IC 제조를위한 광물 장비의 강력한 채택을 연료를 공급하고 있습니다.
Microprocessor 제작 부문은 2026년부터 2033년까지 가장 빠르게 성장할 것으로 예상되며 고성능 컴퓨팅, 인공 지능 프로세서 및 고급 컴퓨팅 장치의 신속한 확장에 의해 추진되었습니다. 더 작은 트랜지스터 노드, 더 높은 처리 속도 및 에너지 효율적인 아키텍처는 차세대 마이크로프로세서 생산을 위한 고급 포토리토그래피 기술을 채택하기 위해 반도체 제조업체를 encouraging입니다.
어떤 지역은 Photolithography Market의 가장 큰 주식을 보유합니까
- 아시아 태평양은 반도체 제조 허브, 대규모 전자 생산의 강한 존재에 의해 구동 2025 년 46.7%의 매출 점유율을 가진 광리토그래피 시장을 지배하고 중국, 대만, 한국 및 일본에 걸쳐 고급 칩 제조 시설의 급속한 확장. 이 지역은 웨이퍼 패턴 및 고급 노드 생산을위한 광리토그래피 시스템에 크게 의존하는 세계에서 가장 큰 반도체 Foundries 및 통합 장치 제조업체 중 일부입니다. 반도체 fabs에 있는 투자를 증가시키고, 소비자 전자공학을 위한 높은 수요 및 AI 가공업자와 기억 칩의 상승 채택은 지구의 진보된 photolithography 장비를 위한 지속적으로 연료를 공급합니다
- Asia-Pacific의 반도체 제조업체는 EUV 및 고급 DUV 시스템과 같은 차세대 lithography 기술에 투자하여 고급 칩의 높은 볼륨 생산을 지원합니다. 국내 반도체 제조를 위한 강력한 정부 지원, 그리고 칩 혁신에 있는 성장 투자는 광산업 시장에 있는 지구의 세계적인 지도력을 강화하고 있습니다
- 강력한 전자 공급 체인, 반도체 제조 공장의 높은 농도, 고성능 컴퓨팅 장치에 대한 수요가 증가하는 것은 세계 광산업 분야에서 아시아 태평양의 지배력을 강화
중국 Photolithography 시장 통찰력
중국은 반도체 자체 공급과 국내 칩 제조 시설의 대규모 투자에 대한 광범위한 정부 지원으로 인해 아시아 태평양 지역의 가장 큰 기여자 중 하나입니다. 반도체 생태계를 급속하게 확장하는 국가는 소비자 전자공학, 원거리 통신 장비의 성장과 결합해, 그리고 자동 전자공학, 진보된 photolithography 공구를 위한 수요가 증가합니다. 웨이퍼 제조 공장 및 연구 연구소의 지속적인 투자는 고급 반도체 제조에 대한 lithography 기술의 채택을 가속화합니다.
일본 Photolithography 시장 통찰력
일본은 반도체 장비 제조 및 고급 전자 생산 분야에서 강력한 존재로 인해 지역 시장에서 중요한 역할을합니다. 국가는 칩 제조 기술에 있는 정밀도 기술설계 그리고 혁신을 위해 알려져 있습니다. 첨단 센서, 자동차 반도체 및 고성능 컴퓨팅 부품에 대한 수요가 증가하고 있으며, 일본 반도체 fabs 및 전자 제조 시설의 photolithography 시스템의 채택을 강화하고 있습니다.
대한민국 Photolithography 시장 통찰력
한국은 메모리 칩 생산 및 고급 반도체 기술의 글로벌 리더십에 의해 지원되는 아시아 태평양 시장에 크게 기여합니다. 국내 주요 반도체 업체는 차세대 칩 제조를 지원하기 위해 EUV 기반의 리튬전지 시스템에 지속적으로 투자합니다. 고밀도 메모리 장치, AI 프로세서 및 5G 통신 하드웨어에 대한 수요 증가는 고급 광물 장비의 채택을 구동한다.
대만 Photolithography 시장 통찰력
대만은 글로벌 반도체 제조 발전소이며 광리토그래피 생태계의 중요한 역할을 합니다. 고급 노드 생산에 대한 선도적 인 반도체 Foundries 및 강력한 수요의 존재는 EUV 및 DUV lithography 시스템의 지속적인 투자를 구동한다. 고성능 컴퓨팅 칩, 스마트 폰 프로세서 및 AI 가속기의 급속한 확장은 고급 광물 솔루션에 대한 필요를 증가시킵니다.
북미 Photolithography 시장
북미는 2026년부터 2033년까지 7.36%의 가장 빠른 CAGR를 등록하여 반도체 연구, 고급 칩 설계 및 미국과 캐나다 전역의 국내 제작 이니셔티브에 투자를 늘리고 있습니다. 정부 지원 반도체 개발 프로그램, 고급 칩 제조 시설의 확장 및 AI 프로세서에 대한 수요 상승 및 고성능 컴퓨팅 시스템은 photolithography 기술의 채택 가속화하고 있습니다. 반도체 설계의 지속적인 혁신과 기술 기업, 연구 기관 및 칩 제조업체 간의 강력한 협력은 지역 성장을 더욱 강화합니다.
미국 Photolithography 시장 통찰력
미국은 강력한 반도체 연구 및 개발 기능, 고급 칩 디자인 회사로 인해 북미에서 가장 큰 기여자이며 국내 제작 이니셔티브를 확장합니다. AI 가속기, 고성능 프로세서 개발 및 고급 데이터 센터 하드웨어는 고정밀 광전지 시스템의 주행 수요입니다. 차세대 칩 제조 기술에 반도체 공급망 및 투자를 강화하는 정부 이니셔티브는 더 많은 지원 시장 확장을 지원합니다.
캐나다 Photolithography 시장 통찰력
캐나다는 반도체 연구 생태계를 통해 지역 성장에 꾸준히 기여하고 고급 전자 및 광 기술에 투자를 늘리고 있습니다. 대학, 연구 기관 및 반도체 스타트업은 칩 설계 및 나노 기술 연구에 적극적으로 참여하고 있으며, 실험실 및 파일럿 제작 환경에서 광물 도구에 대한 수요를 몰고 있습니다. 글로벌 반도체 기업과의 지원 혁신 정책과 협력은 캐나다의 지역 시장에서의 역할을 더욱 강화합니다.
Photolithography Market의 최고 기업은 무엇입니까
Photolithography 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- Lam Research Corporation (미국)
- Visionics 스웨덴 HB. (스웨덴)
- Canon Inc. (일본)
- TSI (미국)
- EULITHA (스위스)
- EV 그룹 (Austria)
- Tecan Limited (스위스)
- MFLEX (미국)
- Neutronix Quintel (미국)
- Nikon Corporation (일본)
- NIL 기술 (덴마크)
- Nuflare Technology Inc. (일본)
- Onto Innovation (미국)
- 삼성전자(한국)
- SMIC (중국)
- SÜSS MicroTec SE (독일)
- 대만 반도체 제조 회사 제한 (Taiwan)
- Uppsala 모니터링 센터 (스웨덴)
- Veeco Instruments Inc. (미국)
Global Photolithography Market의 최근 개발은 무엇입니까
- 12월 2024일, Canon의 인도 대통령 겸 CEO인 Toshiaki Nomura는 인도 반도체 lithography 장비를 위한 확장 기회에 있는 회사의 강한 관심사를 강조하고, Canon가 국가에 있는 제작 시설을 설치하는 칩 제조자와 활발하게 관여되고, 몇몇 세계적인 반도체 회사는 신흥 제조 허브로 인도를 증발하고 있습니다, 진보된 반도체 생산 및 lithography 채택에 있는 국가 잠재적인 강화에 의하여
- 10월 2024일, FUJIFILM 기업은 EUV lithography를 위해 특별히 디자인된 새로운 부정적인 톤 저항 및 개발자를 소개하고 반도체 제조 공정을 강화하기 위하여, 또한 시즈오카, 일본 및 Pyeongtaek에 있는 이 물자에 대한 생산 그리고 질 평가 시설을 확장하는 계획 10월 2025에 있는 가동을 시작하기 위하여 예정된 새로운 장비와 더불어, 더 진보된 회로 patterning 및 반도체 miniaturization를 지원하
- 9월 2024일, FUJIFILM 당사는 9월 11일부터 13일까지 인도 엑스포 마트(India Expo Mart)에서 개최된 SEMICON India 2024에 참가했습니다. 이 회사는 광자, 광리토그래피 소재, CMP 슬러리, 포스트-CMP 클리너, 박막 화학 물질, polyimides 및 WAVE CONTROL MOSAICTM 컬러 필터 소재를 포함한 광범위한 반도체 소재를 선보였으며, 인도의 반도체 생태계를 빠르게 확장할 수 있게 되었습니다.
- 5월 2024일, 러시아는 국내 최초로 생산된 광리토그래피 기계의 개발과 테스트를 발표했다. 350nm 칩 제조를 위해 설계되었으며, 이 시스템은 현재 Zelenograd 기술 생산 라인에서 테스트를 거쳤으며, 국내 반도체 제조 능력을 강화하기 위해 중요한 단계를 표시하고 있습니다.
- 3월 2024일, ASML은 3세대 EUV lithography system, Twinscan NXE:3800E, 0.33 수치의 조리 렌즈를 갖추고 있으며, 3nm 및 2nm 칩을 포함한 고급 반도체 노드의 제작을 지원하도록 설계된 Twinscan NXE:3800E는 시간당 195 웨이퍼의 처리 용량을 제공하여 시간당 220 웨이퍼를 도달하고 1.1 nm 이하의 웨이퍼 정렬 정확도를 높일 수 있습니다. 차세대 반도체 제조 및 고성능 칩을 구현할 수 있습니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











