



Segmentação do mercado de dispositivos para fechamento de feridas na região Ásia-Pacífico, por tipo de produto (adesivos, grampos, suturas, selantes e dispositivos mecânicos), tipo de ferida (ferida aguda e ferida crônica), aplicação (queimaduras, úlceras, feridas cirúrgicas, úlceras de pressão, úlceras diabéticas e úlceras arteriais), usuário final (hospitais, prestadores de serviços de saúde comunitários, centros cirúrgicos ambulatoriais e assistência domiciliar) - Tendências e previsões do setor até 2033.
Qual é o tamanho e a taxa de crescimento dos dispositivos de fechamento de feridas Ásia-Pacífico
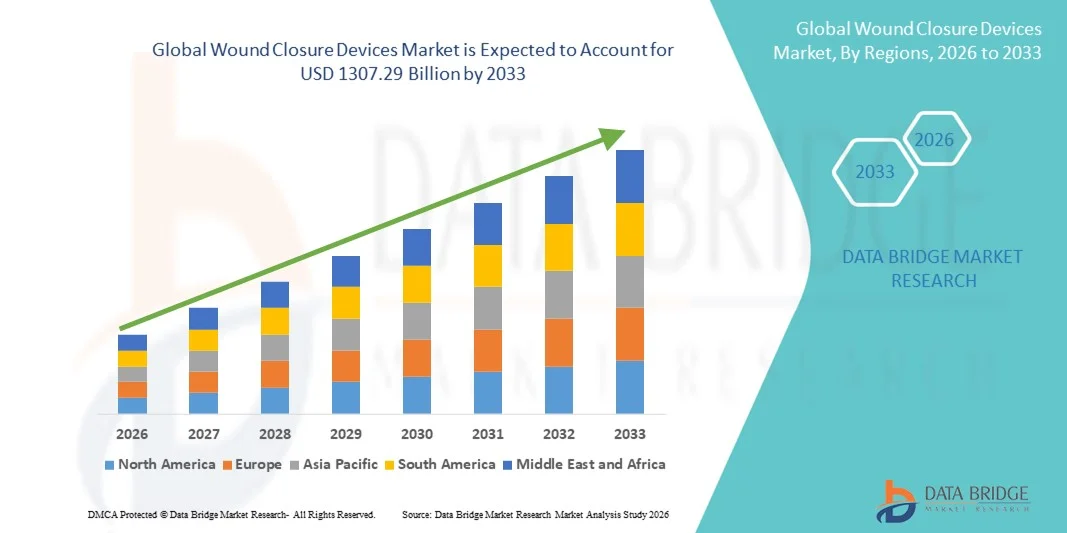
- O tamanho do mercado dos dispositivos de fechamento de feridas Ásia-Pacífico foi avaliado emUSD 753,50 mil milhões em 2025e espera-se alcançarUSD 1307.29 mil milhões até 2033, em umaCAGR de 7,13%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento do número de procedimentos cirúrgicos, aumento da incidência de lesões traumáticas e crescente prevalência de feridas crônicas em todo o mundo, levando à maior demanda de soluções eficazes e avançadas de fechamento de feridas em hospitais e centros cirúrgicos ambulatoriais.
- Além disso, avanços tecnológicos em suturas, grampos, adesivos e agentes hemostáticos, juntamente com a crescente preferência por cirurgias minimamente invasivas e soluções de cicatrização mais rápidas, estão estabelecendo dispositivos de fechamento de feridas como componentes essenciais nos modernos cuidados cirúrgicos e de emergência. Esses fatores convergentes estão acelerando a captação de soluções de dispositivos de fechamento de feridas, aumentando significativamente o crescimento da indústria
Tamanho do mercado e previsão:
- Valor de mercado (2025):753,50 mil milhões de USD
- Valor de mercado previsto (2033):1307,29 mil milhões de USD
- Previsões CAGR (2026-2033):7.13%
Quais são as principais rotas do mercado de dispositivos de fechamento de feridas Ásia-Pacífico
- Dispositivos de fechamento de feridas, incluindo suturas, grampos, adesivos teciduais e hemostatos, são componentes essenciais em ambientes de cuidados cirúrgicos e trauma devido à sua capacidade de promover uma cicatrização mais rápida, reduzir o risco de infecção e melhorar os resultados cosméticos em uma ampla gama de procedimentos médicos
- A crescente demanda por dispositivos de fechamento de feridas é principalmente alimentada pelo aumento do número de procedimentos cirúrgicos, aumento da incidência de lesões traumáticas, aumento da prevalência de feridas crônicas e a expansão da adoção de cirurgias minimamente invasivas em todo o mundo.
- A China dominou o mercado de dispositivos de fechamento de feridas com a maior parcela de receita de 34,8% em 2025, impulsionada por um alto volume de procedimentos cirúrgicos, ampliação da infraestrutura hospitalar, aumento dos gastos com saúde e crescente adoção de produtos cirúrgicos avançados em instalações públicas e privadas de saúde
- Espera-se que a Índia seja a região de crescimento mais rápido no mercado de dispositivos de fechamento de feridas durante o período de previsão, expandindo-se em um CAGR de 9,6% de 2026 para 2033, apoiado pela melhoria do acesso aos cuidados cirúrgicos, aumento do turismo médico, sensibilização para o gerenciamento avançado de feridas e iniciativas governamentais para fortalecer a infraestrutura de saúde
- O segmento agudo da ferida teve a maior parcela de receita de mercado de 62,3% em 2025, devido ao alto volume de incisões cirúrgicas, lesões traumáticas e lacerações em todo o mundo.
Alcance do relatório e Segmentação do mercado de dispositivos de fechamento de feridas Ásia-Pacífico
|
Atributos |
Dispositivos de fechamento de feridas Principais perspectivas do mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Ásia- Pacífico
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Quais tendências do mercado de dispositivos de fechamento de feridas Ásia-Pacífico
Avanços em tecnologias de fechamento de feridas minimamente invasivas e biocompatíveis
- Uma tendência significativa e acelerada no mercado de dispositivos de fechamento de feridas Ásia-Pacífico é a adoção crescente de soluções de fechamento de feridas minimamente invasivas e biocompatíveis, projetadas para melhorar os resultados da cicatrização, reduzir o risco de infecção e minimizar as cicatrizes. Os profissionais de saúde estão cada vez mais preferindo suturas avançadas, grampos cirúrgicos, adesivos teciduais e selantes que aumentam a eficiência processual e a recuperação do paciente.
- Por exemplo, em 2024, a Ethicon (Johnson & Johnson MedTech) expandiu seu portfólio de suturas absorvíveis e produtos avançados de fechamento de feridas em hospitais Ásia-Pacíficos, apoiando uma melhor precisão cirúrgica e resultados pós-operatórios mais rápidos.
- A crescente mudança para cirurgias ambulatoriais e minimamente invasivas está impulsionando a demanda por produtos avançados de fechamento de feridas que reduzam o tempo de operação e suportem a alta mais rápida do paciente.
- O aumento da integração de suturas revestidas com antimicrobianos e adesivos de tecido bioengenharia está melhorando o controle da infecção e reduzindo as complicações pós-cirúrgicas.
- O crescente foco nos resultados estéticos, particularmente em cirurgias plásticas e reconstrutivas, está incentivando a adoção de dispositivos avançados de fechamento de feridas que minimizem as cicatrizes visíveis e melhorem os resultados estéticos.
Dispositivos de fechamento de feridas Ásia-Pacífico
Controlador
Aumento dos procedimentos cirúrgicos e ampliação da infraestrutura de saúde
- O volume crescente de procedimentos cirúrgicos, incluindo cirurgias cardiovasculares, ortopédicas, gerais e estéticas, é um dos principais motores do mercado de dispositivos de fechamento de feridas. A expansão das redes hospitalares e o crescente acesso à assistência cirúrgica contribuem significativamente para a demanda do mercado
- Por exemplo, a China dominou o mercado de Dispositivos de Encerramento de Feridas com a maior parte de receita de 34,8% em 2025, impulsionada por um elevado volume de procedimentos cirúrgicos, ampliação da infraestrutura hospitalar, aumento dos gastos com saúde e aumento da adoção de produtos cirúrgicos avançados em instituições de saúde públicas e privadas
- A crescente prevalência de doenças crônicas e casos de trauma que requerem intervenção cirúrgica está acelerando ainda mais a demanda por soluções efetivas de fechamento de feridas.
- O aumento dos investimentos em saúde em economias emergentes está permitindo aos hospitais adotar suturas, grampos e selantes de tecidos tecnologicamente avançados
- A sensibilização dos cirurgiões para os benefícios dos produtos avançados de fechamento de feridas, incluindo redução do tempo de cicatrização e menores taxas de infecção, está apoiando a adoção clínica mais ampla
- Além disso, espera-se que a Índia seja a região de crescimento mais rápido no mercado de dispositivos de fechamento de feridas durante o período previsto, expandindo-se em um CAGR de 9,6% de 2026 para 2033, apoiado pela melhoria do acesso aos cuidados cirúrgicos, aumento do turismo médico, aumento da conscientização sobre o gerenciamento avançado de feridas e iniciativas governamentais para fortalecer a infraestrutura de saúde
Restrição/Desafio
Altos custos do produto e risco de complicações pós-cirúrgicas
- O custo relativamente alto dos dispositivos avançados de fechamento de feridas, particularmente suturas especializadas, sistemas de grampeamento e adesivos de tecidos, representa um desafio para a adoção em ambientes de saúde sensíveis aos custos
- Por exemplo, suturas premium revestidas de antimicrobianos e grampeadores cirúrgicos alimentados pelos principais fabricantes podem aumentar significativamente os custos processuais, limitando sua utilização em hospitais menores e instalações de saúde rurais
- O risco de complicações pós-cirúrgicas, tais como infecções de feridas, deiscência e reações alérgicas a certos materiais de fechamento pode afetar a preferência do produto e decisões clínicas
- Reembolso limitado das tecnologias avançadas de encerramento de feridas em determinadas regiões restringe ainda mais a penetração no mercado
- A variabilidade na preferência do cirurgião e a disponibilidade de suturas tradicionais de baixo custo em países em desenvolvimento podem retardar a transição para sistemas mais avançados de fechamento de feridas.
- Superar estes desafios exigirá inovações de produtos de baixo custo, melhores estruturas de reembolso, treinamento clínico aprimorado e maior conscientização sobre os benefícios a longo prazo das tecnologias avançadas de fechamento de feridas
Dispositivos de fechamento de feridas Ásia-Pacífico
O mercado é segmentado com base no tipo de produto, tipo de ferida, aplicação e usuário final.
- Por tipo de produto
Com base no tipo de produto, o mercado de dispositivos de fechamento de feridas é segmentado em adesivos, grampos, suturas, vedantes e dispositivos mecânicos. O segmento de suturas dominou o maior percentual de receita de mercado de 41,6% em 2025, impulsionado pelo seu uso generalizado em uma ampla gama de procedimentos cirúrgicos globalmente. As suturas continuam a ser o método padrão para o fechamento da ferida devido à sua forte resistência à tração, flexibilidade e adequação tanto para feridas internas quanto externas. O aumento do número de intervenções cirúrgicas, incluindo cirurgias ortopédicas, cardiovasculares e gerais, suporta significativamente a demanda. Avanços contínuos como suturas absorvíveis e revestidas de antimicrobianos aumentam os resultados da cicatrização e reduzem os riscos de infecção. Os cirurgiões preferem suturas para aproximação precisa da ferida e desempenho confiável. A familiaridade clínica estabelecida e a relação custo-efetividade reforçam ainda mais a dominância do segmento. O aumento das internações hospitalares e os casos de trauma em todo o mundo também contribuem para a geração sustentada de receita. Quadros de reembolso favoráveis nos mercados desenvolvidos apoiam a adopção continuada. A expansão das infra-estruturas de saúde nas economias emergentes aumenta ainda mais a utilização. Fortes pipelines de inovação de produtos dos principais fabricantes aumentam o posicionamento competitivo. O segmento de suturas é projetado para crescer em um CAGR de 7,9% de 2026 a 2033.
Prevê-se que o segmento adesivo testemunhe o CAGR mais rápido de 10,8% de 2026 a 2033, impulsionado pelo aumento da preferência por soluções de fechamento de feridas minimamente invasivas. Os adesivos oferecem tempo de aplicação mais rápido, redução da cicatriz e melhora do conforto do paciente em relação às suturas tradicionais. A crescente procura de procedimentos cosméticos e ambulatoriais apoia significativamente o crescimento. Avanços tecnológicos em produtos à base de cianoacrilato e selante de fibrina aumentam a resistência e flexibilidade de ligação. A adoção crescente em serviços pediátricos e de emergência acelera ainda mais a expansão. O aumento do foco na redução do tempo de procedimento e melhoria dos resultados estéticos contribui para a rápida penetração do segmento.
- Por Tipo de Ferimento
Com base no tipo de ferida, o mercado de dispositivos de fechamento de feridas é segmentado em ferida aguda e ferida crônica. O segmento agudo da ferida teve a maior parcela de receita de mercado de 62,3% em 2025, devido ao alto volume de incisões cirúrgicas, lesões traumáticas e lacerações em todo o mundo. As feridas agudas requerem fechamento imediato e eficaz para prevenir infecção e promover uma cicatrização mais rápida. O aumento do número de procedimentos cirúrgicos eletivos e de emergência impulsiona significativamente a demanda. O aumento dos casos de acidentes rodoviários e lesões desportivas reforça o crescimento. Os hospitais dependem fortemente de dispositivos de fechamento avançados para minimizar o tempo de cicatrização e reduzir as complicações. Melhorias tecnológicas em suturas absorvíveis e grampeadores mecânicos aumentam a eficiência clínica. Forte presença de centros cirúrgicos globalmente sustenta a utilização consistente. A cobertura de reembolso favorável para procedimentos cirúrgicos reforça ainda mais a dominância do segmento. O aumento dos gastos com saúde nas economias em desenvolvimento também contribui para a expansão. O segmento agudo da ferida é projetado para crescer em um CAGR de 8,2% durante o período de previsão.
Espera-se que o segmento crônico da ferida registre o CAGR mais rápido de 11,5% de 2026 a 2033, impulsionado pelo aumento da prevalência de diabetes, obesidade e distúrbios vasculares. Ferimentos crônicos, como úlceras diabéticas do pé e úlceras por pressão, requerem tratamento de longo prazo, aumentando a utilização do dispositivo. O aumento da população geriátrica contribui significativamente para taxas de incidência mais elevadas. Aumentar a conscientização sobre soluções avançadas de manejo de feridas acelera a adoção. Expandir as clínicas especializadas de cuidados de feridas ainda suporta o crescimento do segmento.
- Por Aplicação
Com base na aplicação, o mercado de dispositivos de fechamento de feridas é segmentado em queimaduras, úlceras, feridas cirúrgicas, úlceras por pressão, úlceras diabéticas e úlceras arteriais. O segmento de feridas cirúrgicas dominou o maior percentual de receita de mercado de 36,8% em 2025, apoiado pelo crescente número de procedimentos cirúrgicos em todo o mundo. O fechamento efetivo das incisões cirúrgicas é fundamental para reduzir o risco de infecção e melhorar o tempo de recuperação. Aumentar a demanda por cirurgias minimamente invasivas e cosméticas mais a adoção de combustíveis. Os hospitais implementam cada vez mais tecnologias avançadas de fechamento para melhorar os resultados dos pacientes. Aumentar os gastos em saúde e melhorar a infraestrutura cirúrgica fortalecem o crescimento do mercado. As inovações tecnológicas, como suturas antimicrobianas e selantes bioativos, aumentam a eficiência da cicatrização. Fortes evidências clínicas que suportam melhores resultados de cicatrização de feridas aumentam ainda mais a utilização. A expansão do turismo médico nas economias emergentes também contribui para a expansão do segmento. O segmento deverá crescer em um CAGR de 8,4% de 2026 a 2033.
O segmento de úlceras diabéticas é esperado para testemunhar o CAGR mais rápido de 12,1% de 2026 a 2033, impulsionado pela população diabética em rápido crescimento no mundo. As úlceras diabéticas muitas vezes levam a complicações que requerem soluções avançadas de fechamento da ferida. O aumento da consciência sobre as estratégias de intervenção precoce e preservação dos membros apoia maior adoção. Aumentar os investimentos em saúde no manejo crônico de feridas acelera ainda mais o crescimento do segmento. Os avanços tecnológicos em substitutos de pele bioengenharia e curativos avançados aumentam os resultados da cura.
- Por Usuário Final
Com base no usuário final, o mercado de dispositivos de fechamento de feridas é segmentado em hospitais, prestadores comunitários de serviços de saúde, centros cirúrgicos ambulatoriais e cuidados domiciliares. O segmento hospitalar representou a maior parcela de receita de 54,7% em 2025, impulsionada por altas internações e volumes de procedimentos cirúrgicos. Os hospitais permanecem centros primários para o manejo complexo de feridas e atendimentos de trauma de emergência. Disponibilidade de cirurgiões qualificados e infraestrutura médica avançada suporta a utilização eficaz de dispositivos. Fortes contratos e sistemas de reembolso fortalecem ainda mais a liderança do segmento. O aumento do número de departamentos cirúrgicos especializados globalmente sustenta a demanda. A adoção contínua de tecnologias avançadas de fechamento de feridas aumenta os resultados dos pacientes. O aumento dos casos de trauma e de acidentes contribui ainda mais para o crescimento. O segmento deverá crescer em um CAGR de 7,8% durante o período previsto.
Espera-se que o segmento de centros cirúrgicos ambulatoriais testemunhe o CAGR mais rápido de 10,6% de 2026 a 2033, alimentado pela crescente preferência por procedimentos cirúrgicos ambulatoriais. Centros ambulatoriais oferecem cuidados cirúrgicos eficientes e econômicos, reduzindo a carga hospitalar. O aumento do deslocamento para cirurgias minimamente invasivas suporta significativamente a expansão do segmento. Maior acessibilidade aos cuidados de saúde e menor tempo de recuperação do paciente aumentam ainda mais a adoção. Aumentar a preferência do paciente por procedimentos de alta no mesmo dia acelera ainda mais a demanda por soluções eficientes de fechamento de feridas nessas configurações. Os centros cirúrgicos ambulatoriais estão cada vez mais equipados com ferramentas cirúrgicas avançadas e profissionais qualificados, possibilitando o manejo seguro e eficaz da ferida. Menores custos processuais em relação às cirurgias hospitalares tornam esses centros atrativos tanto para pacientes quanto para seguradoras. Políticas de reembolso favoráveis para procedimentos ambulatoriais em vários países desenvolvidos também contribuem para o crescimento. O aumento do número de cirurgias estéticas, ortopédicas e oftálmicas realizadas em centros ambulatoriais impulsiona a utilização do dispositivo. Os avanços tecnológicos em suturas absorvíveis, adesivos e dispositivos de grampeamento aumentam a eficiência processual. Aumentar os investimentos na ampliação da infraestrutura de atenção ambulatorial fortalece ainda mais a expansão do segmento. Além disso, o crescente foco na redução de infecções adquiridas no hospital suporta a contínua mudança para ambientes cirúrgicos ambulatoriais ao longo do período de previsão.
Dispositivos de fechamento de feridas Ásia-Pacífico Mercado Análise regional
- O mercado de dispositivos de fechamento de feridas Ásia-Pacífico é projetado para testemunhar um forte crescimento durante o período de previsão de 2026 a 2033, impulsionado pelo aumento do número de procedimentos cirúrgicos, ampliação da infraestrutura de saúde e aumento dos gastos em saúde em economias em desenvolvimento
- A rápida urbanização e a melhoria do acesso à assistência hospitalar em países como China, Japão e Índia estão contribuindo significativamente para a expansão do mercado. A crescente carga de doenças crônicas, lesões traumáticas e procedimentos cirúrgicos eletivos está aumentando a demanda por produtos avançados de fechamento de feridas, incluindo suturas, grampos cirúrgicos e adesivos teciduais
- Iniciativas governamentais destinadas a fortalecer os sistemas de saúde, ampliar a capacidade hospitalar pública e promover a fabricação de dispositivos médicos domésticos estão apoiando ainda mais o crescimento regional. Além disso, a presença de fabricantes globais de dispositivos médicos e a melhoria das redes de distribuição estão a aumentar a acessibilidade das tecnologias avançadas de encerramento de feridas em instalações de saúde urbanas e semi-urbanas
China Wound Encerramento Dispositivos Insight Mercado
O mercado de dispositivos de fechamento de feridas da China dominou o mercado de dispositivos de fechamento de feridas Ásia-Pacífico com a maior parte de receita de 34,8% em 2025, impulsionada por um alto volume de procedimentos cirúrgicos, ampliação da infraestrutura hospitalar, aumento dos gastos com saúde, e crescente adoção de produtos cirúrgicos avançados em instituições de saúde públicas e privadas. A rápida expansão de hospitais terciários e centros cirúrgicos especializados aumentou significativamente a demanda por suturas, grampos e adesivos teciduais. O aumento da prevalência de doenças crónicas e o aumento dos casos de trauma contribuem ainda mais para uma procura sustentada de produtos. Fortes investimentos governamentais na modernização da saúde e apoio à fabricação de dispositivos médicos domésticos estão aumentando a penetração no mercado. Além disso, a crescente disponibilidade de produtos competitivos em termos de custos dos fabricantes locais está a expandir o acesso tanto em cidades metropolitanas como secundárias.
Índia Ferida Encerramento Dispositivos Visão do Mercado
Espera-se que o mercado de dispositivos de fechamento de feridas da Índia seja o mercado de maior crescimento no setor de dispositivos de fechamento de feridas Ásia-Pacífico, expandindo-se em um CAGR de 9,6% de 2026 para 2033. O crescimento é apoiado pela melhoria do acesso à assistência cirúrgica, aumento do turismo médico, aumento da conscientização sobre o manejo avançado das feridas e iniciativas governamentais voltadas para o fortalecimento da infraestrutura de saúde. A expansão de hospitais multiespecialidades, o crescimento dos investimentos privados em saúde e o aumento dos volumes cirúrgicos contribuem para a maior demanda de produtos de fechamento de feridas. Além disso, a crescente incidência de doenças relacionadas ao estilo de vida e lesões traumáticas está acelerando a adoção de suturas avançadas e dispositivos de grampeamento. À medida que os serviços de saúde continuam a modernizar e adotar padrões internacionais de tratamento, espera-se que a demanda por soluções de fechamento de feridas de alta qualidade e custo-efetiva aumente significativamente durante o período previsto.
Quais são as principais empresas no mercado de dispositivos de fechamento de feridas Ásia-Pacífico
A indústria de dispositivos de fechamento de feridas é liderada principalmente por empresas bem estabelecidas, incluindo:
- Johnson & Johnson(EUA)
- Medtronic plc(Irlanda)
- Empresa 3M(EUA)
- B. Braun SE. (Alemanha)
- Smith & Sobrinho plc(U.K.)
- Baxter International Inc. (EUA)
- Ethicon, Inc. (EUA)
- Integra LifeSciences Holdings Corporation (EUA)
- Zimmer Biomet Holdings, Inc. (EUA)
- Teleflex Incorporated (EUA)
- Grupo ConvaTec plc (U.K.)
- Coloplast A/S (Dinamarca)
- Derma Sciences, Inc. (EUA)
- DemeTECH Corporation (EUA)
- Peters Cirúrgico (França)
- Grupo avançado de soluções médicas plc (U.K.)
- Indústrias Medline, LP (EUA)
- Meril Life Sciences Pvt. Ltd (Índia)
- Apollo Endocirurgia, Inc. (EUA)
- Kikgel S.A. (Polónia)
Quais são as últimas evoluções no mercado de dispositivos de fechamento de feridas Ásia-Pacífico
- Em março de 2021, Ethicon Endo-Surgery lançou o ECHELONTM+ Agrafador alimentado com GST Reloads, um novo sistema de grampeamento cirúrgico projetado para melhorar a segurança da linha de grampos e compressão uniforme dos tecidos em procedimentos desafiadores, ajudando a reduzir complicações e melhorar os resultados cirúrgicos
- Em agosto de 2023, a Healthium Medtech anunciou o lançamento do TRUMAS, uma nova gama de suturas projetadas especificamente para aplicações cirúrgicas minimamente invasivas, com combinações otimizadas de agulha e sutura para melhorar o manuseio e a eficiência cirúrgica
- Em outubro de 2024, a Corza Medical lançou suas suturas microcirúrgicas oftalmológicas Onatec na American Academy of Ofthalmology (AAO), introduzindo um produto avançado de sutura projetado para procedimentos delicados de cirurgia ocular
- Em julho de 2024, o Sistema de Encerramento de Peles Adesivas da Connexicon Medical recebeu a aprovação da FDA, marcando a introdução de uma tecnologia de fechamento de pele sem sutura que visa simplificar o fechamento da ferida e reduzir o tempo de procedimento para pequenas feridas cirúrgicas e lacerações
- Em dezembro de 2024, a H.B. Fuller Company anunciou a aquisição da GEM S.r.l. e da Medifill Ltd, duas empresas de tecnologia de adesivos médicos, fortalecendo seu portfólio de adesivos de fechamento de feridas e expandindo sua base em tecnologias de fechamento avançadas
- Em janeiro de 2024, a Stryker Corporation lançou o Zip® Um, um dispositivo de fechamento de ferida não invasivo que fornece uma opção livre de sutura projetada para reduzir cicatrizes e cicatrização de velocidade, refletindo a tendência de mercado para soluções de fechamento centradas no paciente, minimamente traumáticas.
- Em fevereiro de 2025, Stryker recebeu aprovação da FDA para seu novo sistema de fechamento de feridas VELHOX, uma tecnologia única de fechamento assistida por vácuo projetada para melhorar os resultados da cicatrização de feridas e expandir o portfólio avançado de cuidados de feridas da Stryker
- Em janeiro de 2025, Cresilon recebeu aprovação da FDA para Traumagel, um novo hidrogel à base de plantas para controle de sangramento grave que suporta fechamento e hemostasia como parte de estratégias de manejo de feridas, reforçando a inovação além de suturas e grampos tradicionais
- Em maio de 2025, a Johnson & Johnson Services, Inc. anunciou o cortador ECHELON LINEAR com 3D-Stapling Technology, um dispositivo de grampo de última geração projetado para melhorar a segurança da linha de grampos e melhorar a precisão cirúrgica em procedimentos complexos
- Em novembro de 2025, a Xtant Medical Holdings, Inc. lançou a CollagenX, um produto de partículas de colágeno bovino para o fechamento de feridas cirúrgicas projetado para promover a cura e reduzir o risco de infecção — uma notável entrada no mercado final de 2025 em produtos de fechamento
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











