


Europa Segmentação do mercado de aço elétrico, por produto (não-grain-oriented e grão-orientado), espessura (até 0,30 mm, 0,31–0,50 mm, e acima de 0,50 mm), aplicação (motores, transformadores, geradores, e outros), usuário final (Automotivo, Energia e Energia, Fabricação, Eletrodomésticos, Construção e Infraestrutura, e outros)- Tendências e previsões da indústria para 2033
Qual é o tamanho do mercado de aço elétrico e taxa de crescimento
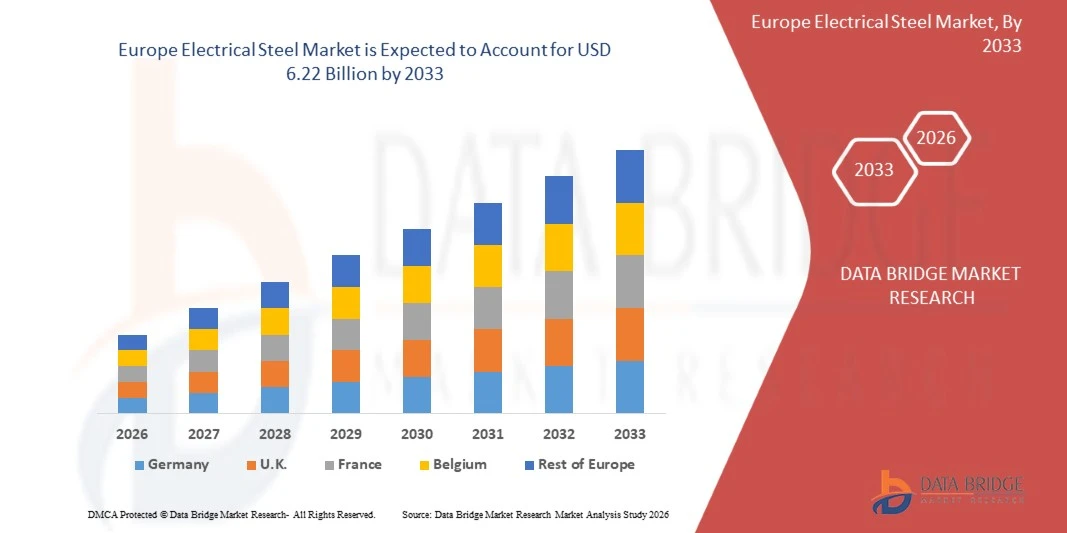
- Segundo a análise do mercado Data Bridge Research, o mercado do aço elétrico foi avaliado emUSD 3,99 mil milhões em 2025e é projetado para alcançar6,22 mil milhões de USD até 2033, crescendo emCAGR de 5,7% de 2026 a 2033.
- O mercado está vivendo um crescimento constante impulsionado pela aceleração da modernização da rede, rápida adoção de veículos elétricos, aumento das instalações de energia renovável e aumento da demanda por motores e transformadores de alta eficiência nos setores de energia, automotivo, fabricação, aparelhos domésticos e construção.
- A rápida mudança para a expansão da rede, eletrificação de veículos e geração de energia renovável, combinada com requisitos de eficiência mais rigorosos para motores e transformadores em todo o continente, está apoiando a adoção do mercado. O aço elétrico está sendo aplicado em transformadores de energia e distribuição, motores de tração elétrica, geradores de vento e hidrogeradores, unidades industriais e eletrodomésticos, oferecendo aos fabricantes menores perdas de núcleo e maior eficiência magnética através de graus orientados para grãos e não orientados para grãos.
Tamanho e previsão do mercado
- Europa Valor de Mercado (2025): USD 3,99 Bilhões
- Valor de mercado esperado (2033): USD 6,22 Bilhões
- Previsões CAGR (2026-2033): 5,7%
- País líder em 2025: Alemanha
- País de crescimento mais rápido: Turquia
Quais são as principais rotas do mercado de aço elétrico
- A Alemanha dominou o mercado do aço elétrico com a maior quota de receita de 27,35% em 2025, apoiada pela sua base densa de transformadores, motores elétricos e componentes automotivos de fabricação e investimento em rede e eletrificação industrial sustentado em todo o país.
- Espera-se que a Turquia seja o país de crescimento mais rápido em um CAGR de 7,84% de 2026 a 2033, alimentado pela expansão de equipamentos elétricos e fabricação de aparelhos, aumento do investimento em infraestrutura de energia e crescente produção de motores orientada para exportação.
- O segmento não orientado ao grão liderou o mercado com uma participação de 61,7% em 2025, impulsionado pelo aumento do motor de tração de veículos elétricos e produção de acionamento industrial.
- O tipo de produto orientado para grãos é o mais rápido de crescimento, projetado para registrar um CAGR de 6,9%, refletindo o aumento da demanda por núcleos de transformadores de alta eficiência de energia e distribuição em redes de eletricidade em expansão.
- O segmento de 0,31–0,50 mm dominou a categoria espessura com uma participação de 46,2% de receita em 2025, liderada pelo uso extensivo em motores industriais, geradores, aparelhos e transformadores de médio serviço.
- Os motores representaram 46,8% do market share em 2025, apoiado pelo aumento da eletrificação de veículos, acionamentos industriais, bombas de calor, bombas, compressores e eletrodomésticos.
- O segmento de transformadores é a categoria de aplicação de maior crescimento, com um CAGR de 6,6%, impulsionado pelo aumento da expansão da rede e integração de energia renovável.
Alcance do relatório e Segmentação do mercado de aço elétrico
|
Atributos |
Visão do mercado chave de aço elétrico |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de aço elétrico
- Os produtores de aço elétrico estão se deslocando cada vez mais do fornecimento de aço de silício de commodities para classes específicas de aplicação de alto valor, combinando medidores mais finos, química de baixa perda, revestimentos de isolamento avançados e rotas de produção descarbonizadas para servir motores de veículos elétricos, transformadores e geradores renováveis.
- Por exemplo, em março de 2026, segundo a ArcelorMittal Europe – Flat Products, a empresa produziu a primeira bobina industrial em suas novas linhas Mardyck no norte da França, um investimento de 500 milhões de euros projetado para triplicar sua capacidade de aço elétrico europeu para 295.000 toneladas por ano e apoiar a alta polarização e baixa perda iCARe graus para aplicações de e-tração.
- Operadores de grade e fabricantes de equipamentos estão priorizando núcleos de transformadores de baixa perda, fazendo entradas estratégicas para subestações, data centers, conexões eólicas offshore e projetos de transmissão transfronteiras.
- A proteção comercial e a segurança do abastecimento estão reformulando as estratégias de abastecimento, com produtores, fabricantes de transformadores e formuladores de políticas cada vez mais focados na disponibilidade regional, rastreabilidade de fusão e aguaceiros e resiliência das cadeias de fornecimento de aço elétrico orientadas para grãos em todo o continente.
- Por exemplo, em Setembro de 2026, de acordo com a Comissão Europeia, as medidas de salvaguarda provisórias relativas ao aço eléctrico orientado para os grãos, as laminados conexos e os núcleos entraram em vigor em 25 de Setembro durante 155 dias, com limiares de preços de 2.800 a 3.400 euros por tonelada dentro das quotas, reflectindo a crescente política de protecção das cadeias de abastecimento de aço eléctrico estratégicas.
- À medida que o investimento na rede, a penetração de veículos eléctricos e a capacidade renovável continuam a expandir-se, espera-se que o aço eléctrico evolua para além de um material magnético convencional para um facilitador estratégico dos objectivos de electrificação, segurança energética e de descarbonização industrial da Europa.
Quais são os principais drivers do mercado de aço elétrico
- A rápida expansão e modernização das redes de electricidade da Europa está a aumentar significativamente a procura de transformadores de electricidade e de distribuição, que dependem de aço eléctrico orientado para grão de baixa perda para melhorar a eficiência e reduzir as perdas.
- Por exemplo, em dezembro de 2025, de acordo com a Comissão Europeia, o Pacote de Grades Europeias estimou que as redes elétricas da UE exigem investimentos de cerca de 1.341,72 mil milhões de dólares até 2040, incluindo 816,21 mil milhões de dólares para redes de distribuição, destacando as perspectivas de procura a longo prazo para núcleos de transformadores, laminados e aço elétrico orientado para grãos entre utilitários, desenvolvedores eólicos e centros de dados.
- Automakers, fabricantes de motores e fabricantes de equipamentos industriais estão integrando acionamentos elétricos de alta eficiência para atender metas de emissão e regulamentos de eficiência energética, aumentando o consumo de aço elétrico fino, de baixa perda, não orientado para grãos para motores de tração, industrial e aparelho.
- Por exemplo, em março de 2023, de acordo com a Thyssenkrupp Steel Europe, a empresa anunciou um investimento de cerca de 167,72 milhões de dólares em uma nova linha de recozimento e isolamento em Bochum para aço elétrico mais fino, altamente silicizado, não orientado para grãos, com capacidade de até 218.000 toneladas por ano para motores de veículos elétricos na Alemanha.
- Com a expansão da capacidade eólica, solar e hidroelétrica e aquecimento, transporte e indústria eletrizante, os produtores de aço elétrico estão posicionados para beneficiar da demanda sustentada por geradores, transformadores e motores eficientes.
Que fatores estão desafiando o crescimento do mercado de aço elétrico
- A produção de aço elétrico é intensiva em capital e tecnicamente exigente, exigindo liga de silício precisa, laminação a frio, recozimento e revestimento, enquanto elevados custos de energia e carbono pesam na competitividade das usinas.
- Por exemplo, em dezembro de 2025, a Thyssenkrupp Steel Europe anunciou um desligamento temporário da produção de aço elétrico em Gelsenkirchen, Alemanha, e Isbergues, França, culpando as importações baratas da Ásia e advertindo que 1.200 empregos adicionais estavam em risco em suas operações de aço.
- O aumento das importações a baixo preço, o desvio comercial e o excesso de capacidade global podem deprimir os preços, reduzir a utilização da capacidade e atrasar as decisões de investimento entre os produtores regionais, especialmente em graus orientados para os grãos, onde apenas alguns fornecedores qualificados operam.
- Os fabricantes de transformadores e motores enfrentam uma forte disponibilidade de graus qualificados, longos ciclos de aprovação do cliente e custos crescentes de entrada, o que pode estender os tempos de ponta e aumentar os custos do projeto quando as medidas comerciais restringem o acesso ao aço importado especializado.
- Por exemplo, em Setembro de 2026, de acordo com as Perspectivas da UE, a Transmission & Distribution Europe advertiu que a salvaguarda provisória da UE em matéria de aço eléctrico orientado para os grãos transferiria mais de 700 milhões de euros por ano da indústria transformadora para apenas dois produtores nacionais, assinalando que os produtores europeus não podem satisfazer todas as necessidades da indústria, salientando os desafios em termos de custos e de abastecimento para os fabricantes de transformadores a jusante e para a construção de uma rede mais alargada.
- A combinação de custos de produção elevados, a concorrência das importações, a incerteza da política comercial e a dependência de um número limitado de fornecedores qualificados podem restringir a expansão entre os fabricantes de transformadores, motores e aparelhos sensíveis aos custos, nomeadamente quando estão disponíveis materiais de base alternativos ou tipos importados a preços mais baixos.
Como é o mercado de aço elétrico segmentado
O mercado do aço elétrico é segmentado com base no produto, espessura, aplicação e usuário final em toda a região.
- Por Produto
Com base no produto, o mercado do aço elétrico é segmentado em grãos não orientados e grãos orientados. O segmento não orientado ao grão dominou o mercado com 61,7% de participação em 2025, apoiado pelo aumento da produção de motores de tração de veículos elétricos, acionamentos industriais, geradores e eletrodomésticos. As classes não orientadas para grãos fornecem propriedades magnéticas uniformes em todas as direções, tornando-as bem adequadas para máquinas rotativas. São cada vez mais utilizados em aplicações automotivas, eólicas, de automação industrial e de aparelhos de consumo. Melhorias nos calibres mais finos, maior polarização e menor perda de núcleo estão fortalecendo ainda mais a demanda. A integração com isolamento avançado e revestimentos auto-ligados também permite maior eficiência e melhor desempenho de empilhamento em projetos de motor.
O segmento orientado para grãos é projetado para registrar o crescimento mais rápido em um CAGR de 6,9% de 2026 a 2033, impulsionado pelo aumento da demanda por núcleos de transformadores de alta eficiência e distribuição. As classes orientadas para grãos oferecem perdas muito baixas ao longo da direção de rolamento, o que é essencial para reduzir as perdas sem carga em transformadores. Suas aplicações incluem transformadores de energia, transformadores de distribuição, subestações e conexões de rede de energia renovável. O aumento da expansão da rede e a substituição dos ativos da rede estão criando demanda adicional entre utilitários, desenvolvedores de energia eólica e solar e centros de dados. Melhorias nos graus refinados e de alta permeabilidade do domínio estão aumentando a eficiência. As medidas comerciais e o número limitado de produtores regionais qualificados estão também a reformular as decisões de abastecimento e de abastecimento.
- Por espessura
Com base na espessura, o mercado de aço elétrico é segmentado em até 0,30 mm, 0,31–0,50 mm e acima de 0,50 mm. O segmento de 0,31–0,50 mm dominou o mercado com 46,2% de participação em 2025, apoiado pelo uso extensivo em motores industriais, geradores, aparelhos e transformadores de médio serviço. Esta gama de espessura oferece uma combinação equilibrada de desempenho magnético, resistência mecânica e eficiência de custo para fabricação de alto volume. O aço elétrico nesta gama é amplamente utilizado por fabricantes de motores e geradores em busca de materiais de laminação confiáveis e padronizados. A gama também oferece flexibilidade para estampagem, empilhamento e montagem de núcleo em diversos projetos de equipamentos e volumes de produção.
O segmento de até 0,30 mm é projetado para registrar o crescimento mais rápido em um CAGR de 7,1% de 2026 a 2033, apoiado pelo aumento da adoção de motores de tração de veículos elétricos, acionamentos de alta velocidade e núcleos de transformadores de baixa perda. As lâminas mais finas reduzem as perdas de corrente eddy, permitindo maior eficiência, projetos de motores compactos e melhor alcance de condução. Folhas de transformador orientadas para grãos nesta faixa também suportam baixas perdas de sem carga em redes de energia. Automakers e fabricantes de motores estão cada vez mais especificando graus ultra-fino e de alta resistência para unidades de acionamento elétrico de próxima geração. Revestimentos de alto desempenho e tolerâncias dimensionais mais rigorosas reforçam ainda mais a atratividade do segmento e as perspectivas de crescimento a longo prazo para as notas premium.
- Por Aplicação
Com base na aplicação, o mercado de aço elétrico é segmentado em motores, transformadores, geradores, entre outros. O segmento de motores dominou a categoria de aplicação com 46,8% de participação em 2025, apoiado pelo aumento da eletrificação de veículos, acionamentos industriais, bombas, compressores, bombas de calor e eletrodomésticos. As laminadoras de aço elétrico permitem que os motores funcionem com menores perdas e maior densidade de torque. O foco regulatório nas classes de eficiência motora e economia de energia está aumentando a utilização de classes premium não orientadas para o grão. O crescimento na produção de veículos elétricos e automação de fábrica reforça ainda mais a demanda. Os fabricantes de motores também buscam materiais que combinem baixa perda de núcleo, alta polarização e resistência mecânica para aplicações de alta velocidade.
O segmento de transformadores é projetado para registrar o crescimento mais rápido em um CAGR de 6,6% de 2026 a 2033, impulsionado pelo aumento da expansão da rede, integração de energia renovável e substituição de ativos de rede de envelhecimento. Os núcleos do transformador feitos de aço elétrico orientado a grãos podem reduzir perdas sem carga e melhorar a eficiência operacional ao longo de longas vidas de serviço. Utilitários e usuários industriais estão investindo em transformadores de energia, distribuição e tração para apoiar a eletrificação e o crescimento do data center. Conexões eólicas offshore crescentes e interconexões transfronteiriças estão criando demanda adicional para grandes transformadores de energia, subestações e equipamentos de interconexão. Longos ciclos de aquisição e rigorosos requisitos de perda tornam particularmente importante a oferta qualificada orientada para grãos.
- Por Usuário Final
Com base no usuário final, o mercado de aço elétrico é segmentado em automotivo, energia e energia, fabricação, eletrodomésticos, construção e infraestrutura, entre outros. O segmento de energia e energia dominou a categoria do usuário final com 34,6% de participação em 2025, apoiado por crescentes requisitos para transformadores, geradores e equipamentos de grade. Utilitários, desenvolvedores renováveis e fabricantes de equipamentos dependem de aço elétrico para melhorar a eficiência e reduzir as perdas. O material suporta transformadores de energia, transformadores de distribuição, geradores de turbinas eólicas, e geradores hidroelétricos. O aumento do investimento na modernização da rede e na capacidade renovável está a criar novas oportunidades. Os longos períodos de vida dos ativos também fazem dos materiais essenciais focados na eficiência uma importante consideração nas decisões de contratação.
O segmento automotivo é projetado para registrar o crescimento mais rápido no CAGR de 7,2% de 2026 para 2033, impulsionado pelo aumento da produção de veículos elétricos, veículos híbridos e sistemas auxiliares eletrificados. Motores de tração, geradores e componentes de energia a bordo exigem aço elétrico fino, de baixa perda e de alta resistência para maximizar a eficiência e o alcance de condução. Automakers e fornecedores Tier-1 estão expandindo plataformas de transmissão elétrica e localizando cadeias de suprimentos de componentes motores. Uma colaboração mais estreita com fabricantes de aço está acelerando o desenvolvimento de graus personalizados e revestimentos de ligação. Os regulamentos mais rigorosos em matéria de emissões de veículos apoiam ainda mais a adopção. A segurança do abastecimento, os prazos de qualificação e a competitividade dos custos continuam a ser considerações importantes para a implantação.
Qual o país que detém a maior parte do mercado de aço elétrico
- A Alemanha dominou o mercado do aço elétrico com a maior quota de receita de 27,35% em 2025, apoiada pela sua base densa de transformadores, motores elétricos e componentes automotivos de fabricação e investimento em rede e eletrificação industrial sustentado em todo o país.
- O país também se beneficia de uma forte base de suprimentos automotivos e de máquinas, fabricação avançada de equipamentos elétricos e a presença de produtores de aço e instituições de pesquisa estabelecidas, juntamente com a crescente demanda por transformadores, geradores eólicos e acionamentos eficientes. O aumento da expansão da rede, o investimento em mobilidade eléctrica e a electrificação industrial continuam a reforçar a posição da Alemanha no mercado europeu.
Alemanha Electrical Steel Market Insight
O mercado alemão do aço elétrico está a assistir a um forte crescimento devido ao aumento do investimento na expansão da rede, mobilidade elétrica, energias renováveis e electrificação industrial. O ecossistema de fabricação maduro do país, juntamente com a presença de produtores líderes de transformadores, motores e componentes automotivos, está impulsionando a demanda por graus avançados de grãos orientados e não orientados para grãos. Além disso, a crescente ênfase em núcleos de baixa perda, segurança nacional de abastecimento e produção de aço descarbonizado, apoiada por fortes capacidades de pesquisa e engenharia, está acelerando a adoção de aço elétrico de alta eficiência através de aplicações de energia, automotivo e industrial.
Peru Electrical Steel Market Insight
Espera-se que o mercado do aço elétrico da Turquia testemunhe um rápido crescimento, impulsionado pela expansão da produção de equipamentos elétricos, aumento das exportações de aparelhos e motores e aumento dos investimentos em infraestrutura de energia e energia renovável. A crescente demanda por motores, transformadores e eletrodomésticos eficientes está apoiando a expansão do mercado nacional em segmentos industriais e residenciais. Além disso, a forte base de fabricação do país, a proximidade com os clientes europeus e a crescente localização das cadeias de suprimentos industriais estão acelerando a demanda por aço elétrico em aplicações de energia, automotivo e de consumo.
França Electrical Steel Market Insight
O mercado francês do aço elétrico está a assistir a um crescimento consistente devido ao aumento dos investimentos em mobilidade eletrificada, infra-estruturas de energia nuclear e renovável e capacidade de aço elétrico nacional. Produtores, operadores de rede, fabricantes de automóveis e utilizadores industriais estão cada vez mais focados no fornecimento regional de notas avançadas. Além disso, a expansão da capacidade não orientada para o grão no norte de França e a procura contínua de transformadores, apoiada pela ênfase política nas cadeias de abastecimento industriais internas, contribuem ainda mais para o crescimento do mercado em França.
U.K. Electrical Steel Market Insight
O mercado de aço elétrico do Reino Unido está experimentando crescimento constante, apoiado pelo reforço crescente da rede, expansão eólica offshore, e electrificação do transporte e aquecimento. Fabricantes de transformadores, utilitários, desenvolvedores renováveis e usuários industriais estão cada vez mais buscando fornecimento confiável de materiais essenciais eficientes. Além disso, o crescente investimento em upgrades de rede, interconectores e infra-estrutura de baixo carbono, juntamente com o crescente foco no fornecimento doméstico seguro de materiais de grade crítica, está apoiando a adoção mais ampla de aço elétrico orientado para grãos e não orientado para grãos no Reino Unido.
Quais são as principais empresas no mercado de aço elétrico
A indústria do aço elétrico é liderada principalmente por empresas bem estabelecidas, incluindo:
- Thyssenkrupp Electrical Steel GmbH(Alemanha)
- ArcelorMittal S.A.(Luxemburgo)
- voestalpina AG(Áustria)
- Tata Steel Limited(Índia)
- Nippon Steel Corporation(Japão)
- Stalprodukt S.A. (Polónia)
- POSCO Holdings Inc. (Coreia do Sul)
- JFE Steel Corporation (Japão)
- Baoshan Iron & Steel Co., Ltd. (China)
- Cogent Power Ltd. (U.K.)
- Acciai Speciali Terni S.p.A. (Itália)
- Aço Novolipetsk (Rússia)
- Cleveland-Cliffs Inc. (EUA)
- Hyundai Steel Company (Coreia do Sul)
- Shougang Group Co., Ltd. (China)
- Wuhan Iron and Steel Co., Ltd. (China)
- JSW Steel Limited (Índia)
- Orb Electrical Steels Ltd. (Índia)
- Ansteel Group Corporation Limited (China)
- Jindal Stainless Limited (Índia)
Quais são as últimas evoluções no mercado de aço elétrico
- Em Setembro de 2026, a Comissão Europeia adoptou medidas provisórias de salvaguarda relativas ao aço eléctrico orientado para grão, laminados e núcleos conexos e núcleos de aço no interior de transformadores importados, com efeitos a partir de 25 de Setembro de 2026 durante 155 dias. As medidas fixaram quotas de importação e limiares de preços mínimos, com o objectivo de proteger os produtores da UE cuja parte de mercado caiu de 66% em 2021 para 43% em 2025.
- Em abril de 2026, ArcelorMittal relatou a primeira bobina de suas novas linhas de aço elétrico em Mardyck, França, um investimento de 500 milhões de euros e seu maior investimento na Europa nos últimos dez anos, excluindo a descarbonização, elevando a capacidade de aço elétrico europeu para 295.000 toneladas por ano, todos concentrados em França, para motores e geradores em todos os setores automotivo, eólico e industrial.
- Em março de 2026, a ArcelorMittal Europe – Flat Products apresentou seus mais recentes aços elétricos não orientados para grãos na Coiltech Germany 2026 em Augsburg, destacando a expansão da capacidade de Mardyck no norte da França que, juntamente com seu site Saint-Chély-d’Apcher, pretende triplicar sua oferta de aço elétrico não orientado para o grão para aplicações de transição de energia e mobilidade elétrica, melhorando a qualidade, eficiência e flexibilidade de fornecimento para clientes automotivos, energéticos e industriais.
- Em dezembro de 2025, a Thyssenkrupp Steel Europe anunciou o desligamento temporário das suas fábricas de aço elétrico em Gelsenkirchen, Alemanha, e em Isbergues, França, de meados de dezembro ao final do ano, com o local francês para operar a 50% de capacidade a partir de janeiro de 2026 por pelo menos quatro meses, citando um aumento acentuado nas importações de aço elétrico de baixo preço orientada para grãos para a UE, que triplicou desde 2022.
- Em setembro de 2025, a Jindal Steel International apresentou uma oferta não vinculativa para adquirir a Thyssenkrupp Steel Europe, o maior produtor de aço da Alemanha, comprometendo-se a investir mais de 2,24 mil milhões de dólares em fornos de arco elétrico e conclusão de um projeto de aço verde em Duisburg, e em outubro de 2025 a Thyssenkrupp confirmou negociações intensivas ao avaliar a proposta, destacando a reestruturação em curso em toda a indústria siderúrgica da Europa.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO EUROPEU DE AÇO ELÉTRICO
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO EUROPEU DE AÇO ELÉTRICO
2.3 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.4 MERCADOS COBERTOS
2.5 ÂMBITO GEOGRÁFICO
2,6 ANOS CONSIDERADOS PARA O ESTUDO
2.7 METODOLOGIA DE PESQUISA
2.8 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.9 MODELAGEM MULTIVARIADA
2.1 ENTREVISTAS PRINCIPAIS COM PRINCIPAIS LÍDERES DE OPINIÃO
2.11 GRADE DE POSIÇÃO DE MERCADO DBMR
2.12 GRADE DE COBERTURA DE APLICAÇÃO DE MERCADO
2.13 MATRIZ DE DESAFIOS DO MERCADO DBMR
2.14 DADOS DE IMPORTAÇÃO E EXPORTAÇÃO
2.15 FONTES SECUNDÁRIAS
2.16 MERCADO EUROPEU DE AÇO ELÉTRICO: RESUMO DA PESQUISA
2.17 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 COBERTURA DE MATÉRIA-PRIMA
5.2 ANÁLISE DE CONSUMO DE PRODUÇÃO
5.3 CENÁRIO DE IMPORTAÇÃO E EXPORTAÇÃO
5.4 AVANÇO TECNOLÓGICO DOS FABRICANTES
5.5 AS CINCO FORÇAS DE PORTER
5.6 CRITÉRIOS DE SELEÇÃO DE FORNECEDORES
5.7 ANÁLISE PESTEL
5.8 COBERTURA REGULAMENTAR
5.8.1 CÓDIGOS DE PRODUTOS
5.8.2 NORMAS CERTIFICADAS
5.8.3 NORMAS DE SEGURANÇA
5.8.3.1. MANUSEIO E ARMAZENAMENTO DE MATERIAIS
5.8.3.2. TRANSPORTE E PRECAUÇÕES
5.8.3.3. IDENTIFICAÇÃO HARAD
6 ÍNDICE DE PREÇOS
7 VISÃO GERAL DA CAPACIDADE DE PRODUÇÃO
8 ANÁLISE DA CADEIA DE SUPRIMENTOS
8.1 VISÃO GERAL
8.2 CENÁRIO DE CUSTOS LOGÍSTICOS
8.3 IMPORTÂNCIA DOS PRESTADORES DE SERVIÇOS LOGÍSTICOS
9 CENÁRIO DE MUDANÇAS CLIMÁTICAS
9.1 PREOCUPAÇÕES AMBIENTAIS
9.2 RESPOSTA DA INDÚSTRIA
9.3 PAPEL DO GOVERNO
9.4 RECOMENDAÇÕES DO ANALISTA
10 INSIGHTS DO SETOR
11 MERCADO EUROPEU DE AÇO ELÉTRICO, POR TIPO DE PRODUTO, (2021-2030), (US$ MILHÕES)
11.1 VISÃO GERAL
11.2 AÇO ELÉTRICO DE GRÃO ORIENTADO
11.3 AÇO ELÉTRICO NÃO ORIENTADO A GRÃOS
11.3.1 TOTALMENTE PROCESSADO
11.3.2 SEMI-PROCESSADO
12 MERCADO EUROPEU DE AÇO ELÉTRICO, POR ESPESSURA, (2021-2030), (US$ MILHÕES)
12.1 VISÃO GERAL
12,2 0,23 mm
12,3 0,27 milhões
12,4 0,30 mm
12,5 0,35 mm
12,6 0,5 mm
12,7 0,65 mm
12.8 OUTROS
13 MERCADO EUROPEU DE AÇO ELÉTRICO, POR PERDAS PRINCIPAIS, (2021-2030), (US$ MILHÕES)
13.1 VISÃO GERAL
13,2 MENOS QUE 0,9 W/KG
13,3 90 W/KG para 0,99 W/KG
13,4 1,00 W/KG a 1,29 W/KG
13,5 1,30 W/KG a 1,39 W/KG
13,6 ACIMA DE 1,39 W/KG
14 MERCADO EUROPEU DE AÇO ELÉTRICO, POR DENSIDADE DE FLUXO, (2021-2030), (US$ MILHÕES)
14.1 VISÃO GERAL
14,2 MENOS QUE 1,65 TESLA
14,3 1,65 TESLA PARA 1,69 TESLA
14,4 1,69 TESLA PARA 1,73 TESLA
14,5 1,73 TESLA PARA 1,76 TESLA
14,6 ACIMA DE 1,76 TESLA
15 MERCADO EUROPEU DE AÇO ELÉTRICO, POR APLICAÇÃO, (2021-2030), (MILHÕES DE USD)
15.1 VISÃO GERAL
15.2 INDUTORES
15.2.1 POR TIPO DE PRODUTO
15.2.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
15.2.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
15.3 MOTORES
15.3.1 POR TIPO DE PRODUTO
15.3.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
15.3.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
15.3.2 1 HP – 100 HP
15.3.3 101 CV – 200 CV
15.3.4 201 CV – 500 CV
15.3.5 501 CV – 1000 CV
15.3.6 ACIMA DE 1000 HP
15.4 TRANSFORMADORES
15.4.1 POR TIPO DE PRODUTO
15.4.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
15.4.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
15.4.2 TRANSMISSÃO
15.4.3 PORTÁTIL
15.4.4 DISTRIBUIÇÃO
16 MERCADO EUROPEU DE AÇO ELÉTRICO, POR USUÁRIO FINAL, (2021-2030), (MILHÕES DE USD)
16.1 VISÃO GERAL
16.2 AUTOMOTIVO
16.2.1 POR TIPO DE PRODUTO
16.2.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
16.2.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
16.3 FABRICAÇÃO
16.3.1 POR TIPO DE PRODUTO
16.3.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
16.3.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
16.4 ENERGIA
16.4.1 POR TIPO DE PRODUTO
16.4.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
16.4.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
16.5 ELETRODOMÉSTICOS
16.5.1 POR TIPO DE PRODUTO
16.5.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
16.5.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
16.6 CONSTRUÇÃO
16.6.1 POR TIPO DE PRODUTO
16.6.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
16.6.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
16.7 FABRICAÇÃO
16.7.1 POR TIPO DE PRODUTO
16.7.1.1. AÇO ELÉTRICO DE GRÃO ORIENTADO
16.7.1.2. AÇO ELÉTRICO DE GRÃO NÃO ORIENTADO
17 MERCADO EUROPEU DE AÇO ELÉTRICO, POR GEOGRAFIA
17.1 MERCADO EUROPEU DE AÇO ELÉTRICO, (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
17.2 EUROPA
17.2.1 ALEMANHA
17.2.2 Reino Unido
17.2.3 ITÁLIA
17.2.4 FRANÇA
17.2.5 ESPANHA
17.2.6 SUÍÇA
17.2.7 RÚSSIA
17.2.8 TURQUIA
17.2.9 BÉLGICA
17.2.10 HOLANDA
17.2.11 RESTO DA EUROPA
18 MERCADO EUROPEU DE AÇO ELÉTRICO, PAISAGISMO DA EMPRESA
18.1 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
18.2 FUSÕES E AQUISIÇÕES
18.3 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
18.4 EXPANSÕES
18.5 ALTERAÇÕES REGULAMENTARES
18.6 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
19 ANÁLISE SWOT E ANÁLISE DE PESQUISA DE MERCADO DE PONTE DE DADOS
20 MERCADO EUROPEU DE AÇO ELÉTRICO - PERFIL DA EMPRESA
20.1 AKZONOBEL NV
20.1.1 RESUMO DA EMPRESA
20.1.2 PORTFÓLIO DE PRODUTOS
20.1.3 ANÁLISE SWOT
20.1.4 ANÁLISE DE RECEITA
20.1.5 ATUALIZAÇÕES RECENTES
20.2 PPG INDÚSTRIAS INC.
20.2.1 RESUMO DA EMPRESA
20.2.2 PORTFÓLIO DE PRODUTOS
20.2.3 ANÁLISE SWOT
20.2.4 ANÁLISE DE RECEITA
20.2.5 ATUALIZAÇÕES RECENTES
20.3 A EMPRESA SHERWIN-WILLIAMS
20.3.1 RESUMO DA EMPRESA
20.3.2 PORTFÓLIO DE PRODUTOS
20.3.3 ANÁLISE SWOT
20.3.4 ANÁLISE DE RECEITA
20.3.5 ATUALIZAÇÕES RECENTES
20,4 RPM INTERNACIONAL INC.
20.4.1 RESUMO DA EMPRESA
20.4.2 PORTFÓLIO DE PRODUTOS
20.4.3 ANÁLISE SWOT
20.4.4 ANÁLISE DE RECEITA
20.4.5 ATUALIZAÇÕES RECENTES
20.5 GRUPO NIPSEA
20.5.1 RESUMO DA EMPRESA
20.5.2 PORTFÓLIO DE PRODUTOS
20.5.3 ANÁLISE SWOT
20.5.4 ANÁLISE DE RECEITA
20.5.5 ATUALIZAÇÕES RECENTES
20.6 ARKEMA
20.6.1 RESUMO DA EMPRESA
20.6.2 PORTFÓLIO DE PRODUTOS
20.6.3 ANÁLISE SWOT
20.6.4 ANÁLISE DE RECEITA
20.6.5 ATUALIZAÇÕES RECENTES
20.7 CORPORAÇÃO CARDOLITE
20.7.1 RESUMO DA EMPRESA
20.7.2 PORTFÓLIO DE PRODUTOS
20.7.3 ANÁLISE SWOT
20.7.4 ANÁLISE DE RECEITA
20.7.5 ATUALIZAÇÕES RECENTES
20.8 BASF SE
20.8.1 RESUMO DA EMPRESA
20.8.2 PORTFÓLIO DE PRODUTOS
20.8.3 ANÁLISE SWOT
20.8.4 ANÁLISE DE RECEITA
20.8.5 ATUALIZAÇÕES RECENTES
20.9 EVONIK INDUSTRIES AG
20.9.1 RESUMO DA EMPRESA
20.9.2 PORTFÓLIO DE PRODUTOS
20.9.3 ANÁLISE SWOT
20.9.4 ANÁLISE DE RECEITA
20.9.5 ATUALIZAÇÕES RECENTES
20.1 REICHHOLD LLC 2
20.10.1 RESUMO DA EMPRESA
20.10.2 PORTFÓLIO DE PRODUTOS
20.10.3 ANÁLISE SWOT
20.10.4 ANÁLISE DE RECEITA
20.10.5 ATUALIZAÇÕES RECENTES
20.11 DSM
20.11.1 RESUMO DA EMPRESA
20.11.2 PORTFÓLIO DE PRODUTOS
20.11.3 ANÁLISE SWOT
20.11.4 ANÁLISE DE RECEITA
20.11.5 ATUALIZAÇÕES RECENTES
20.12 QUALIPOLY CHEMICAL CORP
20.12.1 RESUMO DA EMPRESA
20.12.2 PORTFÓLIO DE PRODUTOS
20.12.3 ANÁLISE SWOT
20.12.4 ANÁLISE DE RECEITA
20.12.5 ATUALIZAÇÕES RECENTES
20.13 ARAKAWA CHEMICAL INDUSTRIES, LTD.
20.13.1 RESUMO DA EMPRESA
20.13.2 PORTFÓLIO DE PRODUTOS
20.13.3 ANÁLISE SWOT
20.13.4 ANÁLISE DE RECEITA
20.13.5 ATUALIZAÇÕES RECENTES
20.14 ALBERDINGK BOLEY
20.14.1 RESUMO DA EMPRESA
20.14.2 PORTFÓLIO DE PRODUTOS
20.14.3 ANÁLISE SWOT
20.14.4 ANÁLISE DE RECEITA
20.14.5 ATUALIZAÇÕES RECENTES
20.15 MATERIAIS ETERNOS CO.,LTD.
20.15.1 RESUMO DA EMPRESA
20.15.2 PORTFÓLIO DE PRODUTOS
20.15.3 ANÁLISE SWOT
20.15.4 ANÁLISE DE RECEITA
20.15.5 ATUALIZAÇÕES RECENTES
20.16 WACKER CHEMIE AG
20.16.1 RESUMO DA EMPRESA
20.16.2 PORTFÓLIO DE PRODUTOS
20.16.3 ANÁLISE SWOT
20.16.4 ANÁLISE DE RECEITA
20.16.5 ATUALIZAÇÕES RECENTES
20.17 DIC CORPORATION
20.17.1 RESUMO DA EMPRESA
20.17.2 PORTFÓLIO DE PRODUTOS
20.17.3 ANÁLISE SWOT
20.17.4 ANÁLISE DE RECEITA
20.17.5 ATUALIZAÇÕES RECENTES
21 QUESTIONÁRIO
22 CONCLUSÃO
23 RELATÓRIOS RELACIONADOS
24 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











