


Segmentação global do mercado de empilhamento de chips 3D, por tecnologia (Through-Silicon Via (TSV), Bonding híbrido, Micro-Bump/Flip-Chip Stacking, Wire Bonding-Based Stacking, Monolytic 3D Integration), Stacking Approach (Wafer-to-Wafer, Die-to-Wafer, Die-to-Die), Tipo de Componente (Memory (HBM/3D NAND), Logic ICs, Sensores de Imagem, MEMS & Sensores, Componentes RF), Aplicação (High-Performance Computing, AI & Machine Learning Accelerators, Dispositivos de Memória, Mobile & Consumer Electronics, Automotive Electronics, Data Center & Networking), Indústria de Uso Final (Consumer Electronics, IT & Telecommunications, Automotive, Aerospace & Defense, Industrial), Layer Count (2-4 Layers, 5-8 Layers, 9+ Layers, 9+ Layers), Substrate Material (S) (S
Qual é o tamanho e taxa de crescimento do mercado de empilhamento 3D Chip
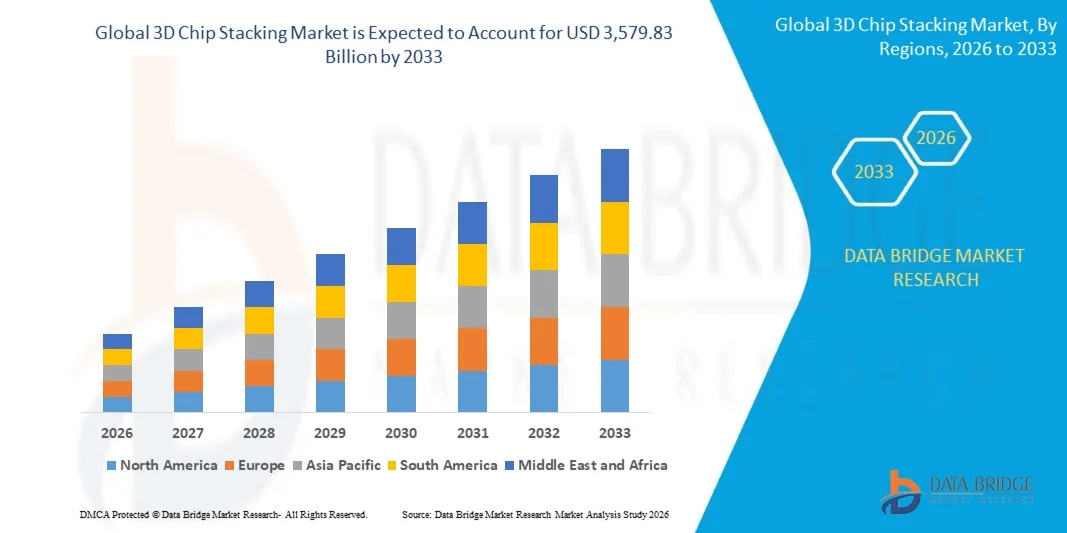
- De acordo com a análise Data Bridge Market Research, o mercado de empilhamento de chips 3D foi avaliado emUSD 805,30 mil milhões em 2025e é projetado para alcançarUSD 3,579,83 mil milhões até 2033, crescendo emCAGR de 20,50% de 2026 a 2033.
- O mercado está experimentando um rápido crescimento impulsionado pela demanda crescente de memória de alta largura de banda em processadores de acelerador e data center de IA, aumentando a adoção de embalagens avançadas como um substituto para o escalonamento contínuo de transistores, e crescente integração da tecnologia de ligação híbrida, permitindo pitches de interconexão mais finos e maior densidade de empilhamento.
- As crescentes demandas computacionais de treinamento de IA e cargas de trabalho de inferência, combinadas com o ritmo de desaceleração da escala tradicional de transistores da Lei Moore, estão obrigando as empresas de semicondutores a perseguirem o empilhamento vertical como uma via primária para aumentar a densidade de computação, reduzir a latência de interconexões e melhorar a eficiência de energia. A adoção crescente de pilhas de memória de alta largura de banda emparelhadas com matrizes lógicas avançadas está reformulando a arquitetura de IA de próxima geração e processadores de computação de alto desempenho.
- O aumento da colaboração entre fundições, fabricantes de memória e fornecedores terceirizados de montagem e teste de semicondutores está acelerando a comercialização de ligações híbridas e de pitch fino através de tecnologias, permitindo pilhas de chips de maior densidade, menor latência através de lógica, memória e aplicações de integração heterogêneas.
- O crescente investimento em arquiteturas de design baseadas em chiplet está reforçando ainda mais a demanda por tecnologias de empilhamento 3D, pois as empresas de semicondutores combinam cada vez mais matrizes especializadas fabricadas em diferentes nós de processo em um único pacote verticalmente integrado para otimizar o custo, desempenho e tempo-para-mercado.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 805,30 Bilhões
- Valor de mercado esperado (2033): USD 3.579.83 Bilhões
- Previsões CAGR (2026-2033): 20,50%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são os principais takeaways do mercado de empilhamento de fichas 3D
- A Ásia-Pacífico dominou o mercado global de empilhamento de chips 3D com a maior parcela de receita de 52,37% em 2025, apoiada por fundição concentrada de semicondutores e capacidade de embalagem avançada em Taiwan, Coreia do Sul e China.
- Espera-se que a América do Norte seja a região de crescimento mais rápido em um CAGR de 22,8% de 2026 a 2033, alimentado pela expansão do investimento nacional em embalagens avançadas sob iniciativas nacionais de semicondutores e aumento da atividade de projeto de chips de IA entre empresas de tecnologia baseadas nos EUA.
- O segmento de tecnologia de trans-silicon via (TSV) liderou o mercado com uma participação de 44,62% em 2025, impulsionado pelo seu papel estabelecido como tecnologia de interconexão fundamental para aplicações de memória de alta largura de banda e empilhamento lógico.
- O segmento de tecnologia de colagem híbrida é a categoria de tecnologia de crescimento mais rápido, projetada para registrar um CAGR de 25,4%, refletindo a adoção crescente de copper-to-copper ligação direta para ultra-fine-pitch, empilhamento de chips de alta densidade em aceleradores de IA.
- O segmento do tipo memória (HBM/3D NAND) dominou a categoria do componente com uma quota de receita de 48,93% em 2025, liderada pela demanda crescente de pilhas de memória de alta largura de banda emparelhadas com IA e processadores de computação de alto desempenho.
- O segmento de aplicação de aceleradores de aprendizado de máquina e IA foi responsável por 34,76% da quota de mercado em 2025, preferencialmente por sua dependência em arquiteturas lógicas de memória empilhadas verticalmente para atender aos requisitos extremos de largura de banda e eficiência energética.
- A abordagem de empilhamento die-to-wafer é a categoria de empilhamento de crescimento mais rápido, com um CAGR de 23,6%, impulsionado pelo seu equilíbrio de produtividade e produtividade vantagens para a produção de embalagens avançadas de alto volume.
Alcance do relatório e segmentação 3D Chip Stacking Mercado
|
Atributos |
3D Chip Stacking Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no 3D Chip Stacking Market
- Os fabricantes e fundições de semicondutores estão cada vez mais adotando tecnologia de ligação híbrida para alcançar campos de interconexão sub-10 mícrons, permitindo uma densidade de empilhamento significativamente maior do que as abordagens convencionais de microbomba.
- Por exemplo, em abril de 2025, a TSMC expandiu sua capacidade de embalagem avançada System-on-Integrated-Chips em Taiwan para suportar a crescente demanda do cliente por lógica híbrida e empilhamento de memória de alta largura de banda usado em produtos aceleradores de IA.
- A adoção crescente de pilhas de memória de alta largura de banda com configurações de oito e doze camadas está permitindo que os fabricantes de memória ofereçam maior capacidade e largura de banda dentro da mesma pegada de pacote para cargas de trabalho de treinamento de IA.
- Fundições e fornecedores terceirizados de montagem de semicondutores e testes estão cada vez mais colaborando com fabricantes de memória para co-desenvolver plataformas integradas de empilhamento de memória lógica otimizadas para arquiteturas de processadores de IA de próxima geração.
- Por exemplo, em janeiro de 2025, a SK hynix e um designer líder de chips de IA expandiram sua colaboração em empilhamento de memória de alta largura de banda de última geração, visando melhor desempenho de largura de banda por watt para clusters de treinamento de IA em larga escala.
- Como as empresas de semicondutores continuam a priorizar a densidade de computação, eficiência de energia e largura de banda de interconexão, espera-se que a adoção de tecnologias avançadas de empilhamento de chips 3D acelere, reforçando seu papel como uma tecnologia fundamental para IA de próxima geração, computação de alto desempenho e processadores de data center.
Quais são os principais drivers do mercado de empilhamento de fichas 3D
- As crescentes demandas computacionais de treinamento de IA gerativa e cargas de trabalho de inferência têm aumentado significativamente a demanda por tecnologias de empilhamento de memória de alta largura de banda e lógica capazes de fornecer transferência de dados extrema dentro de envelopes de potência restritos.
- Por exemplo, em março de 2025, a Samsung Electronics expandiu sua capacidade avançada de produção de embalagens na Coreia do Sul para atender à crescente demanda de clientes de chips de IA que exigem alta largura de banda e soluções de armazenamento lógico.
- As empresas semicondutoras estão cada vez mais incorporando empilhamento de chips 3D em roteiros de produtos para superar os retornos decrescentes da escala tradicional de transistores, usando integração vertical para melhorar o desempenho sem depender apenas de nós de processo menores.
- Por exemplo, em outubro de 2024, a Applied Materials anunciou um investimento na capacidade de fabricação de equipamentos híbridos adicionais para suportar pedidos crescentes de clientes de fundição e memória expandindo linhas de produção de embalagens avançadas.
- Com a indústria de semicondutores cada vez mais contando com embalagens avançadas para sustentar a escala de desempenho como melhorias de nível transistor lento, o empilhamento de chips 3D permanecerá indispensável em aceleradores de IA, processadores de computação de alto desempenho e produtos de memória de última geração.
- Por exemplo, em junho de 2024, a Intel expandiu seu roadmap de tecnologia de embalagens em 3D para suportar projetos adicionais de clientes que exigem lógica e integração de memória empilhadas verticalmente para processadores de clientes e data centers.
Que fatores estão desafiando o crescimento do mercado de empilhamento de fichas 3D
- Processos de empilhamento de chips 3D requerem investimento de capital significativo em ligação especializada, desbaste e via-silicon através de equipamentos, juntamente com engenharia complexa de gerenciamento térmico para enfrentar desafios de dissipação de calor em configurações densamente empilhadas.
- Estes altos custos de capital e complexidade de gestão térmica limitam a adoção entre as empresas de semicondutores menores e restringem a entrada de novos jogadores na fabricação avançada de embalagens.
- Por exemplo, em setembro de 2024, a SUSS MicroTec destacou a crescente importância da ligação híbrida para aplicações avançadas de empilhamento 3D e HBM, ao mesmo tempo em que observa os crescentes requisitos de equipamentos associados com processos de desbaste e ligação híbrida.
- A alta complexidade de investimento de capital e otimização de rendimento associada ao empilhamento avançado de chips 3D continua a restringir a adoção, particularmente entre empresas de semicondutores menores e fundições emergentes. Essa barreira de custo e complexidade técnica retarda a penetração do mercado além de aplicações de processador e memória de ponta, limitando a implantação generalizada de tecnologias de empilhamento 3D apesar da crescente demanda de desempenho.
Como é o 3D Chip Stacking Mercado Segmentado
O mercado de empilhamento de chips 3D é segmentado com base em tecnologia, abordagem de empilhamento, tipo de componente, aplicação, indústria de uso final, contagem de camadas, material de substrato, tamanho de wafer, campo de interconexão e arquitetura de embalagem.
- Por Tecnologia
Com base na tecnologia, o mercado global de empilhamento de chips 3D é segmentado em meio-silicon via (TSV), ligação híbrida, empilhamento micro-bomba/flip-chip, empilhamento baseado em colagem de fios e integração 3D monolítica. O segmento de trans-silicon via (TSV) dominou o mercado com uma participação de 44,62% em 2025, devido ao seu papel estabelecido como tecnologia de interconexão fundamental para aplicações de memória de alta largura de banda e empilhamento lógico. Essas interconexões oferecem conexões elétricas verticais comprovadas e de alta densidade, tornando-as a escolha preferida para a produção de memória de geração de corrente e empilhamento lógico.
O segmento de ligação híbrida é projetado para registrar o crescimento mais rápido em um CAGR de 25,4% de 2026 a 2033, impulsionado pela adoção crescente de ligação direta cobre-cobre para ultra-fine-pitch, empilhamento de chips de alta densidade em aceleradores de IA. Avanços na preparação de superfície de wafer e precisão de alinhamento de união, combinados com adoção crescente entre as principais fundições, estão acelerando a expansão do segmento.
- Abordagem de Empilhamento
Com base na abordagem de empilhamento, o mercado global de empilhamento de chips 3D é segmentado em wafer-to-wafer, die-to-wafer e die-to-die. O segmento wafer-to-wafer liderou o mercado com uma participação de 39.85% em 2025, apoiada por suas características de produção de alto rendimento para aplicações de empilhamento de matrizes homogêneas, como sensores de imagem e memória.
O segmento die-to-wafer é esperado para experimentar o crescimento mais rápido em um CAGR de 23,6% de 2026 a 2033, impulsionado pelo aumento da demanda por seu equilíbrio de produtividade e produtividade vantagens, o que permite a seleção conhecido-bom-die antes de empilhamento em aplicações de lógica e memória de alto valor.
- Por Tipo de Componente
Com base no tipo de componente, o mercado global de empilhamento de chips 3D é segmentado em memória (HBM/3D NAND), CIs lógicos, sensores de imagem, MEMS e sensores e componentes RF. O segmento de memória (HBM/3D NAND) dominou o mercado com uma participação de 48,93% em 2025 devido à sua adoção generalizada em pilhas de memória de alta largura de banda emparelhadas com IA e processadores de computação de alto desempenho, aumentando a demanda por maior capacidade de memória dentro de pegadas de pacotes restritas, e crescente integração com matrizes lógicas avançadas. Além disso, aumentar o foco na largura de banda de memória e eficiência de energia ainda suporta a adoção forte de componentes de memória empilhados.
O segmento lógico CIs é esperado para testemunhar o CAGR mais rápido de 22,9% de 2026 a 2033, impulsionado pela adoção crescente de lógica empilhada verticalmente morre para superar os ganhos de desempenho decrescentes da escala transistor tradicional. Os fabricantes estão adotando plataformas avançadas de embalagem para realizar uma integração lógica-die rentável, escalável e repetivel. Além disso, a integração da lógica empilhada com a memória de alta largura de banda está aumentando o desempenho e a eficiência dos processadores de IA da próxima geração, impulsionando o crescimento do segmento.
- Por Aplicação
Com base na aplicação, o mercado global de empilhamento de chips 3D é segmentado em computação de alto desempenho, aceleradores de aprendizado de máquina e IA, dispositivos de memória, eletrônica móvel e de consumo, eletrônica automotiva e data center e rede. O segmento de aceleradores AI & machine learning dominou o mercado com uma participação de 34,76% em 2025 devido ao seu papel crítico em permitir exigências extremas de largura de banda e eficiência energética para treinamento de IA em larga escala e cargas de trabalho de inferência. A adoção generalizada de memória empilhada de alta largura de banda emparelhada com lógica avançada morre em plataformas de acelerador de IA está impulsionando forte demanda para esta categoria de aplicação.
Espera-se que o segmento de data center & networking testemunhe o CAGR mais rápido de 23,1% de 2026 a 2033, impulsionado pela crescente necessidade de interconexões de maior largura de banda e menor latência dentro de processadores de data center e silício em rede que suportem a crescente demanda de infraestrutura em nuvem. Os fabricantes estão cada vez mais integrando componentes empilhados 3D em projetos de rede e servidor-processador. Além disso, a crescente ênfase na eficiência energética do data center está acelerando ainda mais a adoção desta categoria de aplicação.
- Por Indústria de Uso Final
Com base na indústria de uso final, o mercado global de empilhamento de chips 3D é segmentado em eletrônicos de consumo, TI e telecomunicações, automotivo, saúde, aeroespacial e defesa, e industrial. O segmento de TI e telecomunicações dominou o mercado com uma participação de 41,28% em 2025 devido ao seu papel crítico no apoio à computação em nuvem, data center e construção de infraestrutura de IA, exigindo componentes semicondutores empilhados de alto desempenho. A alta adoção é impulsionada pela crescente necessidade de processadores de alta largura de banda, eficientes em termos energéticos, integração com arquiteturas de data center de hiperescala e densidade de computação aprimorada. Além disso, o crescente investimento de fornecedores de serviços de nuvem e empresas de semicondutores para melhorar o desempenho da infraestrutura de IA está reforçando a posição de liderança deste segmento no mercado.
Espera-se que o segmento automotivo testemunhe o CAGR mais rápido de 23,8% de 2026 a 2033. Este crescimento é impulsionado pelo aumento da adoção de sistemas avançados de assistência ao motorista, plataformas de condução autônomas e processamento de IA no veículo que exigem soluções compactas e de alto desempenho empilhadas de semicondutores. A crescente integração de componentes de sensores e processamento empilhados 3D na eletrônica de veículos de próxima geração está acelerando ainda mais a expansão do mercado neste segmento.
- Por Contagem de Camadas
Com base na contagem de camadas, o mercado global de empilhamento de chips 3D é segmentado em 2-4 camadas, 5-8 camadas e 9+ camadas. O segmento de 5-8 camadas dominou o mercado com uma participação de 43,67% em 2025 devido ao seu papel crítico no equilíbrio da capacidade de memória, gestão térmica e produção de produtos de memória de alta largura de banda de geração atual. A adoção generalizada de pilhas de memória de oito camadas de alta largura de banda em plataformas de acelerador de IA está impulsionando forte demanda para esta categoria de contagem de camadas.
Espera-se que o segmento de 9 camadas testemunhe o CAGR mais rápido de 25,9% de 2026 a 2033, impulsionado pela crescente necessidade de pilhas de memória de maior capacidade capazes de suportar cargas de treinamento de IA cada vez mais intensivas em dados. Os fabricantes estão cada vez mais desenvolvendo processos de empilhamento de doze camadas e maior contagem para empurrar a capacidade de memória e largura de banda ainda mais. Além disso, a ênfase crescente na escala de tamanho do modelo de IA está acelerando ainda mais a adoção desta categoria de contagem de camadas.
- Por Material Substrato
Com base no material de substrato, o mercado global de empilhamento de chips 3D é segmentado em silício, interposer de vidro, substrato orgânico, entre outros. O segmento de silício dominou o mercado com uma participação de 56,84% em 2025 devido à sua adoção generalizada como o material de interposer e substrato estabelecido para roteamento de interconexão de alta densidade em aplicações avançadas de embalagem. A alta adoção é suportada por fundições e provedores de montagem terceirizados que dependem de processos comprovados de interferência de silício para garantir consistência, desempenho elétrico e resultados de rendimento mensuráveis. Além disso, o aumento da integração com a infraestrutura de fabricação de silício estabelecida aumenta a escalabilidade da fabricação e reforça a dominância do segmento de substrato de silício.
Espera-se que o segmento interposer de vidro testemunhe o CAGR mais rápido de 24,7% de 2026 a 2033. Este crescimento é impulsionado principalmente pela crescente demanda por interposers de maior formato e menor custo com propriedades elétricas e térmicas melhoradas em comparação com o silício para pacotes aceleradores de IA de última geração. Ao oferecer estabilidade dimensional superior e perda de sinal reduzida em escala, este material de substrato melhora o desempenho do pacote, a eficiência de custo e a flexibilidade de fabricação, tornando os interposers de vidro altamente atraentes para aplicações avançadas de embalagem de grande formato.
- Por Tamanho do Wafer
Com base no tamanho da wafer, o mercado global de empilhamento de chips 3D é segmentado em 200 mm, 300 mm e 450 mm. O segmento de 300 mm dominou o mercado com uma parte de 78,42% em 2025 devido à sua adoção generalizada como o tamanho padrão da indústria de wafer em toda a fabricação de semicondutores de ponta e instalações de embalagem avançadas. Além disso, os ecossistemas de equipamentos estabelecidos, a padronização de processos e a ampla compatibilidade de infraestrutura fab estão facilitando a adoção continuada de processamento de bolachas de 300 mm entre os fabricantes de semicondutores, enquanto as fortes redes de suporte da cadeia de suprimentos estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição de mercado deste segmento.
Espera-se que o segmento de 200 mm testemunhe o CAGR mais rápido de 12,6% de 2026 a 2033, impulsionado pela crescente demanda de capacidade avançada de embalagem de nó legado suportando aplicações de empilhamento de sensores MEMS, RF e especiais que não exigem nós de processo de ponta. Os fabricantes estão alavancando a infraestrutura existente de 200 mm fab para aumentar a eficiência de custo, permitir uma expansão rápida da capacidade e suportar a demanda de embalagens de semicondutores especializados diversas, acelerando assim a adoção em MEMS e aplicações de embalagens avançadas focadas em sensores.
- Por Interconectar o Pitch
Com base no pitch de interconexão, o mercado global de empilhamento de chips 3D é segmentado em ponto fino (<10 μm), pitch padrão (10-40 μm) e pitch grosseiro (>40 μm). O segmento de pitch padrão dominou o mercado com uma participação de 47,53% em 2025 devido ao seu uso generalizado em memória de alta largura de banda de geração atual e aplicações de empilhamento lógico balanceando densidade de interconexão com rendimento de fabricação e custo. Além disso, a maturidade do processo estabelecida e o amplo suporte ao fornecimento de equipamentos estão facilitando a adoção contínua de interconexões padrão em toda a produção de embalagens avançadas.
Espera-se que o segmento de pontos finos testemunhe o CAGR mais rápido de 26,3% de 2026 a 2033, impulsionado pela crescente demanda por maior densidade de interconexões viabilizada pela tecnologia de ligação híbrida em produtos de memória de alta largura de banda e acelerador de IA da próxima geração. Os fabricantes estão alavancando tecnologias avançadas de união de wafers e alinhamento para aumentar a densidade de interconexões, permitir maior largura de banda por unidade de área e suportar pilhas de chips cada vez mais compactas e de alto desempenho.
- Por Arquitetura de Embalagem
Com base na arquitetura de embalagem, o mercado global de empilhamento de chips 3D é segmentado em embalagens 2.5D e verdadeiras embalagens 3D. O segmento de embalagens 2.5D dominou o mercado com uma participação de 61,72% em 2025 devido ao seu papel crítico em fornecer uma comprovada via de embalagem de alto rendimento que combina memória de alta largura de banda e lógica morre em um interposer compartilhado sem a complexidade completa do verdadeiro empilhamento vertical die-to-die. Além disso, a maturidade do processo estabelecida entre fundições e fornecedores de OSAT está facilitando a adoção contínua de embalagens 2.5D em aceleradores de IA de geração atual e produtos de computação de alto desempenho.
Espera-se que o verdadeiro segmento de embalagem 3D testemunhe o CAGR mais rápido de 24,9% de 2026 a 2033, impulsionado pela crescente demanda por densidade máxima de interconexão e distância mínima de interconexão alcançável apenas através de empilhamento vertical direto die-to-die ou die-to-wafer. Desenvolvedores e fundições estão alavancando a ligação híbrida e técnicas avançadas de gerenciamento térmico para aumentar a densidade de empilhamento, permitir maior desempenho por volume unitário e suportar arquiteturas de computação de última geração e de alto desempenho, acelerando assim a adoção em aplicações de semicondutores de ponta.
Qual região detém a maior parte do mercado de empilhamento de fichas 3D
- A Ásia-Pacífico dominou o mercado de empilhamento de chips 3D e representou a maior parte de receita de 52,37% em 2025, apoiada pela fundição concentrada de semicondutores e capacidade de embalagem avançada, forte presença de fabricantes de chips de ponta e capacidade de produção competitiva em Taiwan, Coreia do Sul e China.
- A região também se beneficia com extensa fabricação de semicondutores e infraestrutura avançada de embalagem, alta adoção de ligações híbridas e tecnologias TSV, e crescente uso de empilhamento de chips 3D em aplicações de produção de memória de alta largura de banda e acelerador de IA. O foco crescente na fabricação de semicondutores orientada para exportação e na crescente demanda de chips de IA doméstica continua a fortalecer a posição de liderança da Ásia-Pacífico no mercado global.
China 3D Chip Stacking Market Insight
O mercado de empilhamento de chips 3D da China está se expandindo de forma constante, apoiado pelo crescente investimento interno na fabricação de semicondutores, aumento da demanda por IA e processadores de data centers, e aumento do investimento no desenvolvimento de equipamentos de embalagem avançada nacional sob iniciativas nacionais de autoconfiança de semicondutores. Os fabricantes estão desenvolvendo cada vez mais TSV doméstico e recursos avançados de embalagem para aplicações de empilhamento de memória e lógica. A expansão contínua da infraestrutura de fabricação doméstica e o aumento do apoio do governo para localização avançada de equipamentos de embalagem estão impulsionando o crescimento do mercado na China.
Japão 3D Chip Stacking Market Insight
O mercado de empilhamento de chips 3D do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em tecnologias avançadas de embalagem de semicondutores, inovação na fabricação de precisão e forte foco doméstico em materiais e equipamentos para a cadeia de suprimentos de embalagens avançadas globais. Os fabricantes de equipamentos semicondutores, fornecedores de materiais e institutos de pesquisa estão cada vez mais desenvolvendo tecnologias de colagem de alta precisão e polimento de wafers que apoiam a produção de empilhamento de chips 3D. Além disso, o aumento da integração com a fundição global e as cadeias de suprimentos da OSAT e o foco do país na excelência da fabricação contribuem ainda mais para o crescimento do mercado.
Europe 3D Chip Stacking Market Insight
O mercado europeu de empilhamento de chips 3D está se expandindo rapidamente, impulsionado por IA, computação de alto desempenho, eletrônica automotiva e embalagens avançadas de semicondutores. Ligação híbrida, chiplets e integração heterogênea são tecnologias chave que permitem maior largura de banda, melhor eficiência energética e design compacto. A Europa beneficia de uma forte I&D de semicondutores, de conhecimentos especializados em equipamentos e iniciativas como a EU Chips Act. Alemanha, França, Bélgica e Países Baixos estão emergindo como importantes centros. Apesar da concorrência da Ásia, o aumento do investimento em embalagens avançadas cria oportunidades significativas até 2031 para fornecedores de equipamentos, materiais, testes e integração.
Alemanha 3D Chip Stacking Market Insight
O mercado de empilhamento de chips 3D da Alemanha está se expandindo constantemente devido à forte base de fabricação de equipamentos semicondutores do país, crescente demanda de eletrônicos automotivos e industriais e crescente adoção de tecnologias avançadas de embalagem entre os fabricantes de chips europeus. Os fabricantes de equipamentos, as empresas de semicondutores e os institutos de pesquisa estão cada vez mais colaborando em tecnologias de ligação e interconexão de próxima geração. Avanços contínuos em equipamentos de processamento de wafers, automação de processos e quadros de certificação de qualidade estão impulsionando o crescimento do mercado na Alemanha.
França 3D Chip Stacking Market Insight
A França é um novo centro europeu para empilhamento de chips 3D, apoiado por forte I&D semicondutor, expertise em embalagens avançadas e investimento apoiado pelo governo. O crescimento é impulsionado por IA, computação de alto desempenho, eletrônica automotiva e arquiteturas baseadas em chiplets. Instituições de pesquisa e empresas de semicondutores estão avançando a ligação híbrida, embalagem em nível de wafer e tecnologias de integração heterogêneas. A participação da França na EU Chips Act reforça a sua posição estratégica e apoia as capacidades nacionais de semicondutores. As principais oportunidades incluem equipamentos avançados de embalagem, materiais, testes, gerenciamento térmico e integração de chiplets.
Quais são as principais empresas no 3D Chip Stacking Market
A indústria de empilhamento de chips 3D é liderada principalmente por empresas bem estabelecidas, incluindo:
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Samsung Electronics Co., Ltd (Coreia do Sul)
- Corporação Intel (EUA)
- SK Hynix Inc. (Coreia do Sul)
- Micron Technology, Inc. (EUA)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (EUA)
- Grupo JCET Co., Ltd. (China)
- Materiais Aplicados, Inc. (EUA)
- Lam Research Corporation (EUA)
- KLA Corporation (EUA)
- Tokyo Electron Limited (Japão)
- BE Semiconductor Industries N.V. (Bei) (Países Baixos)
- Grupo EV (EVG) (Áustria)
- SUSS MicroTec SE (Alemanha)
- Onto Innovation Inc. (EUA)
- GlobalFoundries Inc. (EUA)
- United Microelectronics Corporation (Taiwan)
- Powertech Technology Inc. (Taiwan)
- DISCO Corporation (Japão)
- Advantest Corporation (Japão)
- Shinko Electric Industries Co., Ltd. (Japão)
- Ibiden Co., Ltd. (Japão)
- Kulicke & Soffa Industries, Inc. (Singapura)
- FormFactor, Inc. (EUA)
- Brewer Science, Inc. (EUA)
- Adeia Inc. (EUA)
Quais são as últimas evoluções no 3D Chip Stacking Market
- Em setembro de 2025, a TSMC expandiu sua capacidade de embalagem avançada CoWoS e System-on-Integrated-Chips em Taiwan para atender à demanda crescente de clientes aceleradores de IA exigindo soluções de memória de alta largura de banda e armazenamento lógico.
- Em fevereiro de 2025, a Samsung Electronics expandiu sua capacidade de produção de ligação híbrida na Coreia do Sul para suportar a crescente demanda por empilhamento de memória de alta largura de banda de próxima geração de clientes de chips de IA.
- Em novembro de 2025, a Intel introduziu uma plataforma de embalagem híbrida Foveros Direct incorporando campos de interconexão mais finos, melhorando a densidade de empilhamento e eficiência de energia para processadores de próxima geração de clientes e data centers. Este desenvolvimento reforça a posição da Intel no mercado avançado de embalagens, oferecendo aos clientes uma alternativa às abordagens convencionais de empilhamento de microbombas.
- Em outubro de 2024, o Grupo EV expandiu sua capacidade de fabricação de equipamentos híbridos de ligação na Europa para incluir linhas adicionais de produtos de sistema de colagem e alinhamento de wafers, melhorando a continuidade de fornecimento para clientes de fundição e memória.
- Em junho de 2023, a Amkor Technology fez parceria com um designer líder de chips de IA para co-desenvolver soluções avançadas de embalagem 2.5D combinando memória de alta largura de banda e matrizes lógicas, combinando sua avançada experiência em embalagem com os requisitos de design de chips do parceiro para apoiar a produção de aceleradores de IA de última geração.
- Em março de 2023, a DISCO Corporation recebeu a certificação de fabricação para uma linha de produção de equipamentos de corte e corte de wafer ampliada dedicada a aplicações avançadas de embalagem, permitindo que a empresa atendesse à crescente demanda de fundições e fornecedores de OSAT que requeriam processamento ultra-fino para empilhamento de altas camadas.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











