


Segmentação de Mercado de Dispositivos 3D Via (TSV), por Tipo de Produto (Memória, Imagem e Opto-Electrónica, MEMS e Sensores, LED e Outros Produtos), Tecnologia (Via-Middle TSV, Via-Última TSV e Via-First TSV), Tipo de Embalagem (3D Embalagem IC, Embalagem 2.5D, Embalagem Wafer-Level e Outros Tipos de Embalagem), Usuário Final (Eletrônico do Consumidor, Automotivo, TI e Telecomunicações, Saúde, Aeroespacial e Defesa, Industrial e Outros)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento dos dispositivos 3D Via (TSV)
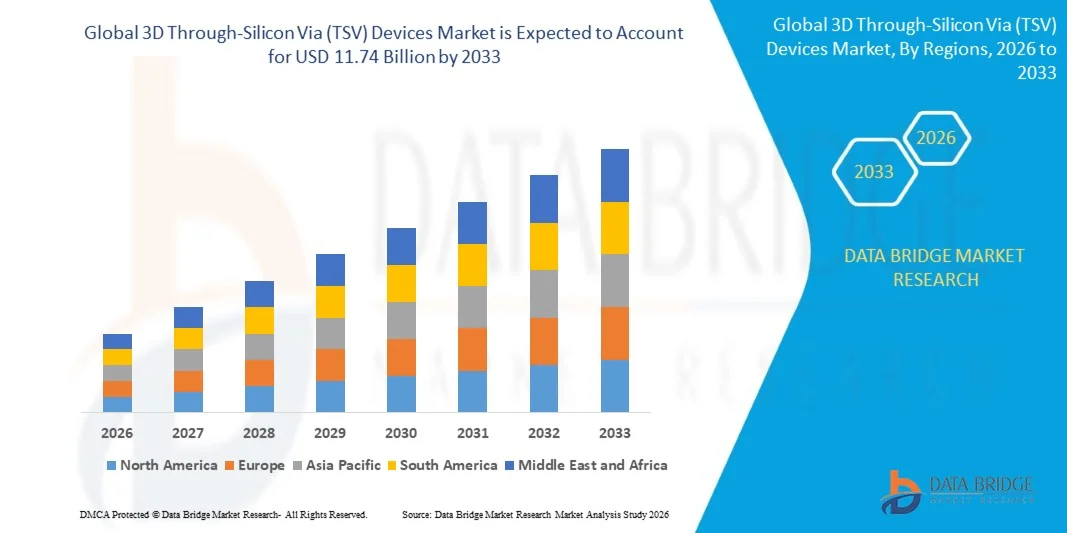
- De acordo com a análise da Data Bridge Market Research, o mercado de dispositivos 3D via satélite (TSV) foi avaliado em7,48 mil milhões de dólares em 2025e é projetado para alcançar11,74 mil milhões de USD até 2033, crescendo emCAGR de 5,80% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pela crescente demanda por dispositivos semicondutores de alto desempenho, avanços rápidos em tecnologias de circuito integrado em 3D e embalagens avançadas, e expansão de aplicações em memória de alta largura de banda,electrónica de consumo, inteligência artificial, e computação de alto desempenho.
- A adoção crescente de IA e computação intensiva de dados, combinada com a crescente demanda por maior largura de banda, menor consumo de energia e arquiteturas compactas de semicondutores, está obrigando os fabricantes de semicondutores a adotar tecnologias avançadas de TSV. Memória em 3D, integração heterogênea e embalagens em nível de wafer estão sendo cada vez mais usadas para melhorar o desempenho do dispositivo, conectividade e densidade de integração em aplicações semicondutoras emergentes.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 7,48 bilhões
- Valor de mercado esperado (2033): USD 11.74 Bilião
- Previsões CAGR (2026-2033): 5,80%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais takeaways do Mercado de Dispositivos 3D Via (TSV)
- A América do Norte dominou o mercado de dispositivos 3D via satélite (TSV) com a maior parcela de receita de 34,40% em 2025, apoiado por fortes investimentos em embalagens avançadas de semicondutores, infraestrutura de IA, computação de alto desempenho e capacidade de fabricação doméstica de semicondutores.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 8,56% de 2026 a 2033, alimentada pela expansão da capacidade de fabricação de semicondutores, aumento da produção de HBM, investimentos em embalagens avançadas e crescente demanda em toda a China, Coreia do Sul, Japão, Taiwan e Índia.
- O segmento de memória liderou o mercado com uma participação de 45,92% em 2025, impulsionado pelo uso extensivo da tecnologia TSV em memória de alta largura de banda, DRAM empilhada e arquiteturas de memória verticalmente integradas
- MEMS e sensores são o tipo de produto de crescimento mais rápido, projetado para registrar um CAGR de 8,57%, refletindo o aumento na adoção de componentes de sensoriamento compactos e altamente integrados
- O segmento via meio TSV dominou a categoria de tecnologia com uma quota de receita de 54,15% em 2025, liderada pela sua maturidade em aplicações de sensores de imagem DRAM e CMOS.
- As embalagens 3D IC representaram 65% da quota de mercado em 2025, preferencialmente pela adoção crescente de arquiteturas de semicondutores verticalmente integradas.
- O segmento de embalagem 2.5D é a categoria de tipo de embalagem de crescimento mais rápido, com um CAGR de 14%, impulsionado pelo aumento da adoção de arquiteturas baseadas em chiplets e tecnologias interposer avançadas.
Alcance do relatório e Segmentação de Mercado de Dispositivos Via (TSV) 3D Via
|
Atributos |
3D Através do Silício Via (TSV) Dispositivos Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de dispositivos 3D Via (TSV)
- Os fabricantes de semicondutores estão adotando cada vez mais empilhamento 3D habilitado para TSV para integrar múltiplas memórias e lógicas morre dentro de pacotes compactos, melhorando a largura de banda, reduzindo distâncias de interconexão e suportando cargas de trabalho de computação exigentes e de alto desempenho.
- Por exemplo, em março de 2025, a SK hynix anunciou que tinha enviado as primeiras amostras HBM4 de 12 camadas do mundo para os principais clientes, com o produto fornecendo mais de 2 TB/s de largura de banda e usando arquitetura de memória empilhada verticalmente para aplicações de IA
- O uso crescente de memória de alta largura de banda em aceleradores de IA está aumentando a demanda por interconexões verticais baseadas em TSV que proporcionam alto desempenho de transferência de dados, mantendo dimensões compactas de pacotes.
- Os fabricantes avançados de semicondutores também estão combinando empilhamento 3D baseado em TSV com arquiteturas de chiplet e integração heterogênea para melhorar o desempenho computacional, eficiência energética e integração de nível de sistema.
- Por exemplo, em fevereiro de 2024, a Micron Technology anunciou a produção de volume de sua solução HBM3E, desenvolvida com tecnologia TSV avançada, fornecendo mais de 1,2 TB/s de largura de banda de memória e direcionando aceleradores de IA, supercomputadores e data centers.
- Como a computação de IA, HBM, chiplets e embalagens avançadas continuam a expandir-se, espera-se que a integração 3D baseada em TSV se torne cada vez mais importante para alcançar maior largura de banda, menor latência, maior eficiência energética e maior densidade de integração de semicondutores.
Quais são os principais drivers do mercado de dispositivos 3D Via (TSV)
- A rápida expansão da inteligência artificial e da computação de alto desempenho aumentou significativamente a demanda por memória de alta largura de banda e arquiteturas avançadas de semicondutores capazes de lidar com cargas de trabalho intensivas de processamento de dados com maior velocidade e eficiência energética.
- Por exemplo, em fevereiro de 2024, a Micron Technology iniciou a produção volumétrica de sua solução HBM3E para aplicações de IA, usando tecnologia de TSV avançada e empilhamento 2.5D/3D; o produto de 24GB forneceu mais de 1,2 TB/s de largura de banda de memória e foi projetado para GPUs NVIDIA H200.
- Os fabricantes de semicondutores, fundições e empresas de memória estão integrando a tecnologia TSV em arquiteturas de embalagem cada vez mais sofisticadas para conectar matrizes empilhadas verticalmente e melhorar o desempenho do sistema sem depender apenas da escala planar convencional.
- Por exemplo, em agosto de 2024, a SK hynix destacou seu investimento de década em TSV e tecnologias avançadas de embalagem para HBM, observando que a HBM baseado em TSV conecta vários chips DRAM para suportar processamento de dados de alta velocidade para cargas de trabalho de IA.
- Com infraestrutura de IA, data centers, processadores avançados e memória de alta largura de banda continuando a expandir, a tecnologia TSV continuará sendo um importante facilitador da integração de semicondutores 3D, suportando maior densidade computacional, movimento de dados mais rápido e arquiteturas de chips heterogêneos cada vez mais complexas.
Que fatores estão desafiando o crescimento do mercado de dispositivos 3D através do silício via (TSV)
- A fabricação avançada de TSV requer processamento complexo de wafers, gravação de precisão, via formação, enchimento de cobre, afinamento de wafers, união e processos de inspeção, aumentando a complexidade de produção e custos de fabricação em comparação com as embalagens convencionais de semicondutores.
- Por exemplo, em novembro de 2024, um estudo publicado em Material Science in Semiconductor Processing identificou o estresse térmico como um grande desafio de confiabilidade para TSVs cheios de cobre, observando que diferenças na expansão térmica entre camadas de TSV podem causar extrusão de cobre, dano na interface e degradação do desempenho em CIs 3D.
- Esses requisitos técnicos podem criar desafios relacionados ao rendimento, gerenciamento térmico, warppage, precisão de alinhamento e confiabilidade, especialmente à medida que os fabricantes aumentam o número de matrizes empilhadas verticalmente e reduzem a espessura individual.
- Por exemplo, em dezembro de 2024, um estudo publicado em Advanced Engineering Materials destacou desafios contínuos relacionados à fabricação de TSV, processos de enchimento, confiabilidade, integração, embalagem e custo, demonstrando a complexidade técnica envolvida na escala de arquiteturas de semicondutores 3D baseadas em TSV.
- A crescente complexidade do processo e rigorosos requisitos de confiabilidade associados à integração 3D baseada em TSV continuam desafiando os fabricantes, potencialmente aumentando os custos de desenvolvimento, reduzindo os rendimentos de fabricação e retardando a adoção onde a infraestrutura avançada de embalagem é limitada.
Como é segmentado o mercado de dispositivos 3D Via (TSV)
O mercado de dispositivos 3D via satélite (TSV) é segmentado com base no tipo de produto, tecnologia, tipo de embalagem e usuário final.
- Por tipo de produto
Com base no tipo de produto, o mercado de dispositivos 3D via (TSV) é segmentado em memória, imagem e optoeletrônica, MEMS e sensores, LED e outros produtos. O segmento de memória dominou o mercado com uma participação de 45,92% em 2025, devido ao uso extensivo da tecnologia TSV em memória de alta largura de banda, DRAM empilhada e arquiteturas de memória verticalmente integradas. Os TSVs permitem conexões verticais diretas entre matrizes de memória, melhorando a largura de banda e reduzindo as distâncias de interconexão. A rápida expansão da inteligência artificial e da computação de alto desempenho está aumentando a demanda por soluções de memória baseadas na HBM. Os processadores de data-center e aceleradores de IA dependem cada vez mais da memória de alta largura de banda para lidar com cargas de trabalho de dados intensivas. Os principais fabricantes de memória estão consequentemente aumentando seu foco em arquiteturas de memória empilhadas de maior densidade.
O segmento MEMS e sensores é projetado para registrar o crescimento mais rápido em um CAGR de 8,57% durante o período de previsão, impulsionado pelo aumento da adoção de componentes de sensoriamento compactos e altamente integrados. A tecnologia TSV permite conexões elétricas verticais que ajudam a reduzir a pegada de MEMS e pacotes de sensores. Aplicações automotivas, como radar, medição inercial e sensoriamento avançado, estão criando demanda adicional para arquiteturas habilitadas para TSV. A electrónica de consumo também está a incorporar um número crescente de sensores em miniatura em dispositivos e wearables conectados. A integração com TSV pode melhorar a conectividade elétrica, apoiando projetos de dispositivos menores e mais eficientes. A crescente demanda por soluções de sensoriamento miniaturizadas está, portanto, expandindo o mercado endereçável para a tecnologia TSV. Espera-se que o uso crescente de MEMS e sensores em aplicações automotivas, industriais, de saúde e de consumidores sustente um forte crescimento do segmento.
- Por Tecnologia
Com base na tecnologia, o mercado de dispositivos 3D via satélite (TSV) é segmentado em TSV via meio, via TSV último e via TSV primeiro. O segmento via meio TSV dominou o mercado com uma participação de 54,15% em 2025, apoiada pela sua maturidade em DRAM eSensor de imagem CMOSaplicações. Os TSVs via meio são formados após a fabricação do transistor e antes da conclusão da estrutura de interconexão back-end. Este posicionamento permite que os fabricantes incorporem interconexões verticais mantendo a compatibilidade com processos semicondutores estabelecidos. A tecnologia é particularmente adequada para arquiteturas de memória empilhadas que exigem conexões verticais densas. Seu ecossistema de fabricação e suporte à base de aplicativos comprovados continuou a adoção comercial.
O segmento via primeiro TSV é projetado para registrar o crescimento mais rápido em um CAGR de 7,69% durante o período de previsão, impulsionado pelo aumento da adoção de arquiteturas de integração baseadas em chiplets e heterogêneas. As estruturas Via-First são formadas mais cedo no processo de fabricação de semicondutores, permitindo que interconexões verticais sejam incorporadas na arquitetura do dispositivo a partir de uma fase de fabricação anterior. Essa abordagem está ganhando relevância à medida que os fabricantes de semicondutores buscam uma integração 3D cada vez mais densa. As arquiteturas de chiplet requerem interconexões precisas entre múltiplos componentes de processamento e memória. A melhoria das tecnologias de processamento e alinhamento de bolachas está a apoiar uma implementação mais ampla das primeiras abordagens. A tecnologia também é relevante para aplicações avançadas que exigem interconexões verticais compactas e de alta densidade. Espera-se que o aumento da demanda por arquiteturas de semicondutores 3D de próxima geração suporte sua rápida expansão.
- Por tipo de embalagem
Com base no tipo de embalagem, o mercado de dispositivos 3D via satélite (TSV) é segmentado em embalagens 3D IC, embalagens 2.5D, embalagens de nível wafer e outros tipos de embalagem. O segmento de embalagens 3D IC dominou o mercado com uma participação estimada em 65% em 2025, apoiada pela adoção crescente de arquiteturas de semicondutores verticalmente integradas. A embalagem 3D IC permite que várias matrizes sejam empilhadas dentro de um pacote compacto, enquanto os TSVs fornecem conexões elétricas verticais de alta densidade. HBM, processadores de IA e sistemas de computação de alto desempenho são aplicações importantes que suportam a demanda por esta abordagem de embalagem. A tecnologia permite caminhos de interconexão mais curtos e maior densidade de integração em comparação com arquiteturas de embalagem convencionais. O aumento da demanda por maior largura de banda e eficiência energética está incentivando os fabricantes de semicondutores a adotar embalagens 3D avançadas.
O segmento de embalagens 2.5D é projetado para registrar o crescimento mais rápido em um CAGR de 14% durante o período de previsão, impulsionado pelo aumento da adoção de arquiteturas baseadas em chiplets e tecnologias interposer avançadas. A embalagem 2.5D permite que várias matrizes heterogêneas sejam integradas em um único pacote, mantendo a comunicação de alta largura de banda entre componentes. A abordagem é cada vez mais usada para aceleradores de IA, GPUs, processadores de alto desempenho e aplicações de data-center. Os interposers de silicone fornecem conexões densas entre processadores e componentes de memória sem exigir empilhamento vertical completo de cada matriz. Isso proporciona aos fabricantes maior flexibilidade na integração de componentes fabricados com diferentes tecnologias de processo. A adoção crescente de chiplets está aumentando a demanda por soluções avançadas de embalagens baseadas em interposer. A combinação de alta largura de banda, integração heterogênea e flexibilidade de projeto é esperada para impulsionar um forte crescimento em embalagens 2.5D.
- Por Usuário Final
Com base no usuário final, o mercado de dispositivos 3D via satélite (TSV) é segmentado em eletrônicos de consumo, automotivos, TI e telecomunicações, saúde, aeroespacial e defesa, industrial, entre outros. O segmento de TI e telecomunicações dominou o mercado com uma participação de 37,54% em 2025, apoiada pelo aumento da demanda por computação de alto desempenho, processadores data-center, equipamentos de rede e memória de alta largura de banda. Dispositivos habilitados para TSV permitem que os fabricantes de semicondutores aumentem a densidade de integração, melhorando o desempenho de transferência de dados. A rápida expansão das cargas de trabalho de IA está gerando demanda significativa para processadores emparelhados com arquiteturas HBM. A computação em nuvem e os data centers de hiperescala também estão aumentando sua dependência em pacotes semicondutores de alto desempenho. A implantação crescente de GPUs, aceleradores de IA e processadores avançados de rede está fortalecendo a adoção de TSV dentro dessa categoria de usuário final.
O segmento automotivo é projetado para registrar o crescimento mais rápido em um CAGR de 9,08% durante o período de previsão, impulsionado pelo aumento do conteúdo de semicondutores em veículos elétricos, conectados e definidos por software. Veículos modernos exigem processadores e sensores cada vez mais poderosos para ADAS, condução automatizada, infotainment e conectividade de veículos. A tecnologia TSV suporta integração compacta de semicondutores de alto desempenho para aplicações que requerem processamento rápido de dados. O aumento da implantação de radares automotivos, sensores de imagem e plataformas de computação avançadas está expandindo a demanda por embalagens avançadas de semicondutores. Veículos elétricos também estão aumentando conteúdo eletrônico e requisitos computacionais em arquiteturas de veículos. Dispositivos habilitados para TSV podem ajudar a atender aos requisitos de alta largura de banda, dimensões compactas e integração melhorada. Espera-se, portanto, que a adoção crescente de eletrônicos automotivos avançados faça do automóvel o segmento de usuário final de crescimento mais rápido.
Qual é a região que detém a maior parte do mercado de dispositivos 3D Via TSV
- A América do Norte dominou o mercado de dispositivos 3D via satélite (TSV) com a maior parcela de receita de 34,40% em 2025, apoiado por fortes investimentos em embalagens avançadas de semicondutores, infraestrutura de IA, computação de alto desempenho e capacidade de fabricação doméstica de semicondutores.
- A região também se beneficia de investimentos substanciais na produção nacional de semicondutores, fabricação avançada da HBM e iniciativas de semicondutores apoiadas pelo governo, além da presença de grandes empresas de tecnologia e semicondutores. Aumento da demanda por aceleradores de IA, infraestrutura de data-centers e tecnologias avançadas de embalagem 3D continua a fortalecer a posição da América do Norte no mercado global
U.S. 3D through-Silicon Via (TSV) Devices Market Insight
O mercado de equipamentos 3D via (TSV) dos EUA está testemunhando um forte crescimento devido ao aumento dos investimentos em manufatura avançada de semicondutores, computação de alto desempenho e tecnologias de embalagem de última geração. O forte ecossistema de semicondutores do país, juntamente com a adoção crescente de HBM, ICs 3D e arquiteturas baseadas em chiplets, está impulsionando a demanda em centros de dados, eletrônicos de consumo, aplicações automotivas e aeroespacial. Além disso, os crescentes investimentos governamentais e industriais na produção nacional de semicondutores e na infraestrutura de embalagens avançadas estão acelerando a adoção da TSV em empresas líderes em tecnologia e semicondutores.
Asia-Pacific 3D através-Silicon Via (TSV) Devices Market Insight
Espera-se que o mercado de equipamentos 3D via TSV (asia-Pacific) testemunhe rápido crescimento, impulsionado pela expansão das capacidades de fabricação de semicondutores, aumento dos investimentos em embalagens avançadas e aumento da demanda por memória de alta largura de banda em países como China, Japão, Coreia do Sul e Taiwan. A adoção crescente de CIs 3D, HBM, arquiteturas de chiplet e integração em nível de wafer está apoiando a expansão regional do mercado. Além disso, a forte presença de fundições, fabricantes de memória, fornecedores de OSAT e empresas de equipamentos semicondutores está acelerando a adoção de TSV através de IA, HPC, eletrônicos de consumo e aplicações automotivas.
Japão 3D Através do Silício Via (TSV) Devices Market Insight
O mercado de dispositivos 3D via satélite (TSV) do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em tecnologia de semicondutores, embalagens avançadas e soluções de memória de próxima geração. Fabricantes de semicondutores, empresas eletrônicas e instituições de pesquisa estão adotando cada vez mais tecnologias TSV para integração 3D, sensores de imagem, dispositivos de memória e aplicações de alto desempenho. Além disso, o aumento dos investimentos na indústria nacional de semicondutores e na infraestrutura avançada de embalagens, juntamente com a crescente procura de sistemas eletrónicos compactos e eficientes em termos energéticos, contribuem ainda mais para o crescimento do mercado no Japão.
China 3D através do silicon via (TSV) Dispositivos Market Insight
O mercado de dispositivos de transporte 3D da China via TSV está crescendo rapidamente, impulsionado pela expansão da capacidade de fabricação de semicondutores, aumento dos investimentos em embalagens avançadas e crescente demanda por tecnologias de memória e computação de alto desempenho. A adoção crescente da integração 3D baseada em TSV através da memória, eletrônica de consumo, inteligência artificial e aplicativos de data-center está aumentando significativamente a demanda do mercado. Além disso, os esforços crescentes para fortalecer as capacidades nacionais de semicondutores, o aumento dos investimentos em tecnologias de embalagem de chips e o rápido desenvolvimento de soluções avançadas de memória estão posicionando a China como um importante mercado de crescimento para dispositivos TSV globalmente.
U.K. 3D Via-Silicon (TSV) Devices Market Insight
O mercado de dispositivos 3D via satélite (TSV) do Reino Unido está experimentando crescimento constante, apoiado pela adoção crescente de embalagens avançadas de semicondutores, tecnologias de chiplet e soluções de computação de alto desempenho. O aumento dos investimentos em pesquisa de semicondutores, fotônica, inteligência artificial e sistemas eletrônicos avançados estão contribuindo para o crescimento do mercado. Além disso, a integração de empilhamento 3D, integração heterogênea e tecnologias avançadas de embalagem está melhorando o desempenho do dispositivo e a eficiência energética, posicionando o Reino Unido como um importante centro de pesquisa e inovação para tecnologias semicondutoras de próxima geração.
Alemanha 3D através do silício Via (TSV) Dispositivos Market Insight
O mercado alemão de equipamentos 3D via satélite (TSV) está se expandindo constantemente devido ao forte ecossistema semicondutor do país, capacidades industriais avançadas e adoção crescente de tecnologias de embalagem de última geração. Empresas semicondutoras, fabricantes automotivos, institutos de pesquisa e produtores de eletrônicos estão cada vez mais utilizando embalagens avançadas e integração 3D para computação de alto desempenho, eletrônica automotiva, sensores e aplicações industriais. Avanços contínuos na integração heterogênea, arquiteturas de chiplets e tecnologias de interconexão de alta densidade, juntamente com um forte investimento na inovação de semicondutores, estão impulsionando o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de dispositivos 3D Via (TSV)
A indústria de equipamentos 3D via TSV é liderada principalmente por empresas bem estabelecidas, incluindo:
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Samsung Electronics Co., Ltd.(Coreia do Sul)
- Intel Corporation(EUA)
- Micron Technology, Inc.. (EUA)
- SK hynix Inc.(Coreia do Sul)
- Toshiba Electronic Devices & Storage Corporation (Japão)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (EUA)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Suíça)
- Broadcom Inc. (EUA)
- Texas Instruments Incorporated (EUA)
- GLOBALFOUNDRIES Inc. (EUA)
- Dispositivos Micro Avançados, Inc. (EUA)
- Qualcomm Incorporated (EUA)
- Grupo JCET Co., Ltd. (China)
- Powertech Technology Inc. (Taiwan)
- Nanya Technology Corporation (Taiwan)
- NEPES (Coreia do Sul)
- BE Semiconductor Industries N.V. (Países Baixos)
Quais são as últimas evoluções no mercado de dispositivos 3D Via (TSV)
- Em março de 2025, a SK hynix anunciou que havia enviado as primeiras amostras HBM4 de 12 camadas do mundo para os principais clientes, incorporando tecnologias avançadas de embalagem para a próxima geração de memória de IA. O produto HBM4 usa arquitetura DRAM empilhada verticalmente e tecnologia MR-MUF avançada, fortalecendo o papel da integração 3D baseada em TSV em aplicações de alto desempenho de IA e data-center
- Em setembro de 2024, a SK hynix anunciou o início da produção de volume de sua HBM3E de 12 camadas, com capacidade de 36GB e chips DRAM empilhados verticalmente habilitados pela tecnologia TSV. O desenvolvimento envolveu tornar os chips individuais DRAM mais finos, mantendo a altura do pacote, demonstrando avanços contínuos na embalagem de memória 3D de alta densidade baseada em TSV para aplicações de IA.
- Em fevereiro de 2024, a Micron anunciou o início da produção volumétrica de sua solução HBM3E, desenvolvida utilizando tecnologia avançada via satélite (TSV) e técnicas de empilhamento 2.5D/3D. A solução HBM3E foi projetada para aceleradores de IA e aplicações de data-center, com o produto 24GB planejado para integração em GPUs NVIDIA H200 Tensor Core, destacando a adoção crescente de arquiteturas de memória baseadas em TSV.
- Em abril de 2023, a SK hynix anunciou o desenvolvimento da primeira HBM3 de 12 camadas do setor com capacidade de 24GB e forneceu amostras aos clientes para avaliação de desempenho. O produto aplicou a tecnologia TSV para conectar verticalmente os chips DRAM, reduzindo a espessura individual do chip, suportando embalagens de memória de maior densidade para aplicações de IA e computação de alto desempenho em rápida expansão.
- Em junho de 2022, a SK hynix anunciou o início da produção em massa da HBM3 DRAM e seu fornecimento para GPUs NVIDIA H100 Tensor Core. A arquitetura HBM3 interconectou verticalmente múltiplos chips DRAM usando a tecnologia TSV para oferecer maior largura de banda e densidade, marcando um importante desenvolvimento comercial para a memória 3D baseada em TSV e embalagens avançadas de semicondutores.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











