Segmentação do Mercado Global de Tratamento da Acromatopsia, por Tipo (Acromatopsia ou Discromatopsia Adquirida, Acromatopsia Cerebral, Acromatopsia Congênita e Outras), Tratamento (Terapia Gênica, Auxílios Visuais (Eyeborg) e Outros), Usuários Finais (Hospitais, Assistência Domiciliar, Clínicas Especializadas, Outros), Canal de Distribuição (Farmácia Hospitalar, Farmácia Online, Farmácia de Varejo e Outros) - Tendências e Previsões do Setor até 2033
Tamanho do mercado de tratamento de acromatopsia
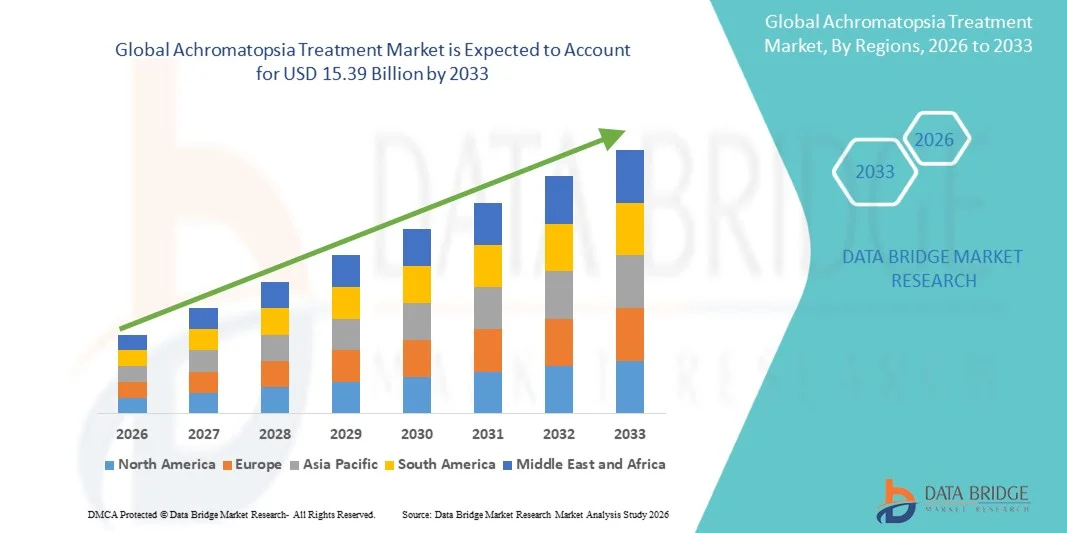
- De acordo com a Data Bridge Market Research Analysis, o tamanho global do mercado de tratamento de acromatopsia foi avaliado em9,30 mil milhões de dólares em 2025e espera-se alcançarUSD 15,39 mil milhões até 2033, em umaCAGR de 6,50%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pela crescente prevalência de distúrbios herdados da retina, particularmente acromatopsia, que causa cegueira total da cor e deficiência visual, impulsionando a demanda por soluções de tratamento eficazes
- Além disso, a crescente demanda por terapia genética avançada, farmacológica e opções de tratamento de suporte está estabelecendo tratamentos de acromatopsia como soluções essenciais para melhorar a visão e a qualidade de vida dos pacientes afetados, aumentando significativamente o crescimento do mercado
Tamanho e previsão do mercado
- Valor de mercado global (2025):9,30 mil milhões de USD
- Valor de mercado previsto (2033):15,39 mil milhões de USD
- Previsões CAGR (2026-2033):6.50%
Análise do Mercado de Tratamento de Acromatopsia
- Tratamentos de acromatopsia, incluindo terapias gênicas, intervenções farmacológicas e soluções de cuidados de suporte, estão se tornando cada vez mais essenciais em ambientes clínicos e de pesquisa, devido à crescente prevalência de distúrbios herdados da retina e à necessidade de melhores terapias de restauração da visão.
- A crescente demanda por tratamentos de acromatopsia é impulsionada principalmente por avanços na terapia genética e tratamentos farmacológicos direcionados, aumento da conscientização entre pacientes e prestadores de cuidados de saúde, e aumento dos investimentos em terapias de doenças raras
- A América do Norte dominou o mercado de tratamento de acromatopsia com a maior parte de receita de 38,4% em 2025, apoiada por infraestrutura avançada de saúde, adoção precoce de terapias gênicas inovadoras e forte presença de atores da indústria, com os EUA assistindo a um crescimento substancial em ensaios clínicos e disponibilidade de tratamento
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de tratamento de acromatopsia durante o período de previsão, devido à crescente conscientização das terapias genéticas, aumento dos investimentos em saúde e melhoria do acesso a cuidados especializados de oftalmologia em países como China, Índia e Japão
- O segmento acromatopsia congênita dominou a maior parcela de receita de mercado de 52,3% em 2025, impulsionada pela sua prevalência ao longo da vida e origem genética
Relatório Escopo e Segmentação do Mercado de Tratamento de Acromatopsia
|
Atributos |
Acromatopsia Tratamentos Principais Insights Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
• Novartis AG (Suíça) |
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Tendências do mercado de tratamento de acromatopsia
“Engajamento melhorado do paciente através de IA e sistemas de tratamento controlados por voz“
- O mercado global de tratamento de acromatopsia está testemunhando uma tendência acentuada para dispositivos movidos por IA e gerenciamento de saúde assistido por voz. Essas tecnologias estão cada vez mais permitindo aos pacientes monitorar ativamente sua adesão terapêutica, receber lembretes oportunos e acompanhar melhorias na função visual com intervenção manual mínima, melhorando a eficiência global do tratamento.
- Por exemplo, vários dispositivos agora se integram perfeitamente com Amazon Alexa, Google Assistant e Apple HomeKit, permitindo aos pacientes receber notificações para as próximas sessões de tratamento, registrar automaticamente a conclusão da terapia, e até mesmo enviar alertas para cuidadores ou clínicos se padrões incomuns ou sessões perdidas forem detectados. Esta integração reduz os encargos para os prestadores de cuidados de saúde e reforça a confiança dos doentes
- Análises habilitadas para IA também estão desempenhando um papel transformador, oferecendo insights preditivos sobre os resultados da terapia. Esses sistemas podem analisar padrões de comportamento do paciente, adesão histórica e métricas de resposta para sugerir ajustes personalizados nos planos de tratamento, potencializando a tomada de decisão clínica.
- Além disso, as características controladas pela voz estão se expandindo além dos lembretes para incluir orientações interativas durante as sessões de terapia, acesso sem mãos aos registros de tratamento e feedback imediato sobre o uso do dispositivo, o que é particularmente benéfico para pacientes com limitações de mobilidade ou aqueles que gerenciam o tratamento de forma independente em casa
- A tendência também é incentivar a interoperabilidade com outras plataformas digitais de saúde e dispositivos vestíveis, permitindo que os pacientes monitorem sua condição ao lado de outros parâmetros de saúde, como frequência cardíaca, qualidade do sono ou métricas oculares, criando uma experiência holística em saúde domiciliar
Dinâmica do Mercado de Tratamento de Acromatopsia
Controlador
“Crescer a necessidade de soluções de tratamento convenientes, personalizadas e remotas”
- A prevalência crescente de deficiências visuais, aliada à preferência do paciente por cuidados domiciliares, está impulsionando a demanda por soluções de tratamento com Acromatopsia habilitada por IA. Os pacientes favorecem cada vez mais dispositivos que permitem uma terapia conveniente, consistente e personalizada sem visitas hospitalares frequentes
- Por exemplo, em abril de 2025, Onity, Inc. (Honeywell International, Inc.) anunciou avanços em dispositivos de monitoramento de saúde baseados em IoT, integrando o rastreamento de adesão orientado por IA para fornecer feedback automatizado e personalização de terapia. Espera-se que tais inovações alimentem o crescimento do mercado ao longo do período previsto
- A personalização orientada por IA permite que os dispositivos de tratamento ajustem a intensidade, duração ou agendamento da terapia de acordo com as necessidades específicas do paciente, melhorando os resultados e reduzindo o risco de tratamento excessivo ou subtratamento
- Características de monitoramento remoto permitem que os profissionais de saúde supervisionem virtualmente os pacientes, facilitando intervenções oportunas e reduzindo a necessidade de consultas físicas. Combinado com o controle da voz, isso aumenta a conveniência, a autonomia do paciente e o engajamento, especialmente para populações idosas ou desafiadas pela mobilidade
- A rápida adoção de plataformas de telessaúde e aplicativos móveis de saúde complementa esse crescimento, permitindo aos pacientes sincronizar seus dispositivos com smartphones, tablets e portais baseados em nuvem para compartilhamento e análise de dados em tempo real
- Aumentar a sensibilização para os benefícios da intervenção precoce em doenças visuais, juntamente com o aumento do investimento em infra-estruturas de saúde digitais, está a reforçar a adopção de sistemas de tratamento de acromatopsia habilitados por IA
Restrição/Desafio
“Preocupações com a segurança dos dados, confiabilidade dos dispositivos e altos custos iniciais“
- Privacidade de dados e segurança cibernética continuam a ser desafios críticos para dispositivos de tratamento de acromatopsia conectados. Plataformas conectadas em nuvem e sistemas habilitados para IA são vulneráveis a tentativas de acesso ou hacking não autorizados, o que pode comprometer informações sensíveis do paciente e reduzir a confiança em tecnologias digitais de saúde
- Por exemplo, várias violações de segurança de alto perfil em dispositivos de saúde IoT tornaram pacientes e provedores cautelosos quanto à adoção de soluções totalmente conectadas. Empresas como August e Level Home estão tratando dessas preocupações empregando criptografia de ponta a ponta, autenticação multifatorial e atualizações de firmware de rotina
- A confiabilidade e consistência do dispositivo também representam desafios; sistemas de tratamento baseados em IA requerem calibração precisa e monitoramento contínuo para garantir a precisão da terapia. Falhas técnicas ou falhas no dispositivo podem afetar a adesão e os resultados do paciente
- O custo inicial relativamente alto dos dispositivos avançados de tratamento de acromatopsia, particularmente aqueles com análise de IA e integração de voz, pode limitar o acesso para pacientes sensíveis aos preços ou prestadores de cuidados de saúde menores. Embora os dispositivos básicos de tratamento sejam mais acessíveis, os sistemas premium muitas vezes comandam preços significativamente mais elevados devido a características sofisticadas
- Pacientes em regiões em desenvolvimento ou sem conectividade estável da internet podem enfrentar barreiras adicionais à adoção de soluções ativadas por IA e integradas na voz, potencialmente restringindo a penetração no mercado
- A superação desses desafios requer estratégias multipronged, incluindo protocolos robustos de segurança cibernética, campanhas de educação de pacientes sobre o uso de dispositivos seguros, suporte técnico aprimorado e o desenvolvimento de opções de tratamento compatíveis com IA. Além disso, parcerias com prestadores de telessaúde e cobertura de seguros para dispositivos de monitorização à distância podem facilitar ainda mais a adopção e o crescimento sustentado do mercado
Alcance do mercado de tratamento de acromatopsia
O mercado de tratamento de acromatopsia é segmentado com base no tipo, gestão, usuário final e canal de distribuição.
• Por tipo
Com base no tipo, o mercado de tratamento de acromatopsia é segmentado em Acromatopsia Adquirida/Dyscromatopsia, Acromatopsia Cerebral, Acromatopsia Congênita e Outros. O segmento acromatopsia congênita dominou a maior parcela de receita de mercado de 52,3% em 2025, impulsionada pela sua prevalência ao longo da vida e origem genética. Muitas vezes, os pacientes necessitam de acompanhamento contínuo, intervenções adaptativas e dispositivos assistenciais desde a primeira infância, o que sustenta a demanda. Hospitais e clínicas especializadas adotam amplamente soluções de diagnóstico e gestão para melhorar a qualidade de vida do paciente. Programas de pesquisa em terapia genética visando casos congênitos estão contribuindo para a adoção avançada do tratamento. Melhorias tecnológicas nas ajudas visuais, dispositivos de rastreamento ocular e ferramentas de suporte neuro-oftálmico melhoram os resultados do paciente. A conscientização clínica e os programas de rastreamento genético reforçam ainda mais o domínio do mercado. O apoio público e privado à saúde para doenças congênitas raras promove a acessibilidade. A cobertura de seguros para intervenções especializadas também contribui para o crescimento da receita. Pesquisas contínuas e ensaios clínicos em acromatopsia congênita mantêm fortes taxas de adoção. Os mercados emergentes com uma melhor infra-estrutura de cuidados oftálmicos estão a aceder cada vez mais ao tratamento. O segmento também se beneficia com a advocacia e as organizações de apoio ao paciente promovendo a conscientização.
Espera-se que o segmento adquirido de acromatopsia/discromatopsia testemunhe o CAGR mais rápido de 18,5% de 2026 a 2033, alimentado pela crescente consciência de deficiências de visão colorida induzida por trauma ou doença. Aumentar o diagnóstico de lesões cerebrais ou retinianas, juntamente com os requisitos de segurança no local de trabalho e automotivo, impulsiona a demanda. Hospitais, prestadores de cuidados domiciliares e clínicas especializadas estão adotando auxiliares visuais e tecnologias assistivas para pacientes adultos. As inovações tecnológicas em dispositivos wearable, aplicativos baseados em smartphones e lentes adaptativas facilitam a adoção. O segmento também se beneficia do crescimento da teleoftalmologia e do monitoramento remoto dos pacientes. Pesquisas clínicas que identifiquem causas reversíveis ou tratáveis contribuem para intervenções precoces. Campanhas de conscientização entre neurologistas e oftalmologistas apoiam o aumento do diagnóstico. O crescimento é ainda apoiado por economias emergentes que investem em cuidados oftálmicos. A expansão das plataformas on-line para educação de pacientes e distribuição de dispositivos acelera a adoção. Os pacientes buscam cada vez mais soluções não invasivas e terapia genética, quando aplicável. A inovação contínua em programas de reabilitação e treinamento visual apoia o crescimento do segmento.
• Por Gestão
Com base na gestão, o mercado é segmentado em terapia genética, ajudas visuais (Eyeborg), e outros. O segmento de aids visuais dominou a maior parcela de receita de mercado de 47,8% em 2025, impulsionada por sua natureza não invasiva e benefícios imediatos para a compensação da visão colorida. Hospitais, clínicas especializadas e provedores de cuidados domiciliares adotam dispositivos visuais como dispositivos Eyeborg, filtros espectrais e aplicações de realidade aumentadas para uso diário. A conscientização crescente entre pacientes e cuidadores contribui para uma demanda consistente. Melhorias tecnológicas aumentam a usabilidade do dispositivo, portabilidade e adaptação de cores em tempo real. As iniciativas governamentais para o apoio às doenças raras e a acessibilidade dos doentes reforçam a adopção. As ajudas visuais são amplamente recomendadas para crianças e adultos incapazes de acessar a terapia genética. A integração com smartphones, aplicativos e ferramentas assistivas aumenta ainda mais a conveniência. Alta prevalência de acromatopsia congênita reforça a dominância do mercado. A orientação clínica e o monitoramento da teleoftalmologia melhoram a conformidade e os resultados. A pesquisa em lentes adaptativas e soluções de RA wearable sustenta a inovação. Os fabricantes de dispositivos multinacionais garantem ampla distribuição geográfica. Clínicas especiais muitas vezes oferecem pacotes de terapia combinada com ajuda visual.
Espera-se que o segmento de terapia genética testemunhe o CAGR mais rápido de 21,2% de 2026 a 2033, alimentado por avanços em pesquisas genéticas visando mutações causando acromatopsia. Ensaios clínicos e aprovações regulatórias em mercados desenvolvidos aceleram a adoção. Hospitais e clínicas especializadas estão cada vez mais adotando terapia genética para soluções de longo prazo. O aumento do investimento na terapêutica das doenças raras pelas empresas de biotecnologia impulsiona o crescimento. A demanda do paciente por soluções curativas, ao invés de intervenções adaptativas, apoia a adoção rápida. Pesquisa ampliada em edição de genes e entrega de vetores virais aumenta a eficácia e segurança. Economias emergentes estão gradualmente introduzindo terapia genética sob programas piloto. O aumento da conscientização entre oftalmologistas e neurologistas facilita a adoção. A integração com testes genéticos garante um direcionamento preciso dos pacientes. Telemedicina e monitoramento remoto complementam o gerenciamento da terapia. Estudos de caso e publicações de sucesso fortalecem a confiança do médico. A cobertura de seguros em regiões selecionadas suporta ainda mais a captação.
• Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais, homecare, especialidades clínicas, entre outros. O segmento hospitalar dominou o maior percentual de receita de mercado de 55,4% em 2025, impulsionado pelo alto fluxo de pacientes, disponibilidade de departamentos oftálmicos especializados e acesso à terapia genética e infraestrutura diagnóstica. Os hospitais fornecem cuidados abrangentes, incluindo testes genéticos, prescrição de ajuda visual e reabilitação. O apoio governamental e privado à saúde para doenças congênitas raras reforça a adoção hospitalar. A integração de cuidados multidisciplinares, incluindo oftalmologia e neurologia, melhora os resultados do paciente. Políticas de reembolso e cobertura de seguros para intervenções hospitalares apoiam o domínio do mercado. Ensaios clínicos contínuos realizados em hospitais reforçam ainda mais a adoção. Os hospitais desempenham também um papel fundamental na sensibilização dos doentes e no acompanhamento pós-tratamento. Os avanços tecnológicos integrados nos hospitais melhoram a precisão diagnóstica. O segmento se beneficia com o acompanhamento de longo prazo do paciente e colaborações acadêmicas. As diretrizes clínicas que recomendam o manejo estruturado da acromatopsia reforçam a utilização hospitalar.
Espera-se que o segmento de clínicas especializadas testemunhe o CAGR mais rápido de 19,8% de 2026 a 2033, impulsionado pela crescente demanda por atendimento personalizado, não invasivo e dispositivos adaptativos. Clínicas especiais oferecem ajuda visual, tecnologia wearable, e serviços de consulta de terapia genética. Os pacientes preferem clínicas para intervenções direcionadas, acesso mais rápido e orientação de especialistas. A adoção de teleoftalmologia e a integração domiciliar aceleram o crescimento. Clínicas fornecem treinamento para técnicas de compensação visual, aumentando a adesão do paciente. Mercados emergentes estão testemunhando um aumento nos centros especializados oftalmológicos e neurológicos dedicados. Clínicas também colaboram com fabricantes de dispositivos para demonstração e distribuição. A expansão dos programas de educação de pacientes e consultas online apoia a adoção rápida. As clínicas especializadas atendem às populações pediátricas e adultas. O segmento se beneficia com o aumento da preferência do paciente por soluções de base ambulatorial. Terapias inovadoras e aparelhos visuais vestíveis introduzidos pelas clínicas aceleram a penetração no mercado.
• Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em farmácia hospitalar, farmácia on-line, farmácia de varejo, entre outros. O segmento de farmácia hospitalar dominou o maior percentual de receita de mercado de 50,6% em 2025, impulsionado pelo acesso direto aos pacientes hospitalares e integração com terapia genética prescrita ou dispositivos de auxílio visual. As farmácias hospitalares garantem dispensação regulamentada, aconselhamento de pacientes e acompanhamento terapêutico. A estreita colaboração com os departamentos de oftalmologia e neurologia reforça a adoção. Disponibilidade de programas subsidiados e políticas de reembolso apoiar ainda mais o domínio do mercado. Os hospitais continuam sendo o principal ponto de cuidado para o manejo da acromatopsia aguda e crônica.
Espera-se que o segmento de farmácia on-line testemunhe o CAGR mais rápido de 20,9% de 2026 a 2033, alimentado pelo aumento da adoção de e-commerce, preferência do paciente pelo parto domiciliar e integração digital em saúde. Farmácias online distribuir ajudas visuais, dispositivos de assistência, e suplementos de suporte. Fácil de encomendar, acesso a comentários de produtos, e entrega porta incentivar a adoção do paciente. A integração com plataformas de telemedicina aumenta a precisão da prescrição e a conformidade. Os canais on-line também permitem um alcance geográfico mais amplo, especialmente em áreas rurais e remotas. O crescimento é apoiado pelo aumento da literacia digital e pela expansão global do acesso à Internet. Parcerias entre fabricantes de dispositivos e farmácias eletrônicas aumentam ainda mais o crescimento do segmento. Os mercados emergentes dependem cada vez mais da distribuição em linha para o apoio às doenças raras. Os pacientes se beneficiam da acessibilidade, conveniência e acesso às versões atualizadas do dispositivo. Plataformas online complementam os serviços de atendimento domiciliar e especializado, garantindo a continuidade do cuidado.
Análise Regional do Mercado de Tratamento de Acromatopsia
- A América do Norte dominou o mercado de tratamento de acromatopsia com a maior parcela de receita de 38,4% em 2025, apoiada por infraestrutura de saúde avançada, adoção precoce de terapias gênicas inovadoras e forte presença de atores da indústria. Os EUA estão assistindo a um crescimento substancial nos ensaios clínicos, à disponibilidade ampliada de tratamento e ao acesso dos pacientes a novas terapias, o que está impulsionando a adoção e expansão do mercado.
- Os consumidores da região estão cada vez mais cientes das opções de tratamento genético e avançado, priorizando o acesso a centros especializados de oftalmologia e programas de intervenção precoce
- Os elevados rendimentos disponíveis, as políticas de apoio ao reembolso e uma população de doentes tecnologicamente inclinada estão a incentivar ainda mais a adopção de terapias avançadas de Acromatopsia em regiões urbanas e semi-urbanas
U.S. Achromatopsia Tratamento Mercado Insight
O mercado de tratamento de acromatopsia dos EUA capturou a maior parte de receita em 2025 na América do Norte, alimentada pela rápida captação de soluções de terapia genética inovadoras e programas de ensaios clínicos. Pacientes e profissionais de saúde estão cada vez mais focados em intervenções precoces, planos de terapia personalizados e programas de reabilitação visual de longo prazo. Além disso, uma colaboração robusta entre empresas de biotecnologia, instituições de pesquisa e clínicas de oftalmologia está acelerando a disponibilidade e adoção de terapia.
Europa Acromatopsia mercado de tratamento
Prevê-se que o mercado europeu de tratamento da acromatopsia se expanda num CAGR substancial ao longo do período previsto, impulsionado pelo aumento da sensibilização dos doentes para as terapias genéticas, sistemas de saúde bem estabelecidos e pelo aumento do número de centros especializados de oftalmologia. Países como Alemanha, França e Itália assistem ao crescimento da inclusão de pacientes em ensaios clínicos e à adoção de novas terapias genéticas.
U.K. Achromatopsia Market Insight
Espera-se que o mercado de tratamento da acromatopsia do Reino Unido cresça constantemente, apoiado pelo foco do Serviço Nacional de Saúde em doenças oculares raras, aumentando os investimentos em programas de terapia genética e a demanda por planos de tratamento personalizados. As campanhas de defesa e sensibilização dos doentes estão a impulsionar ainda mais a adopção da terapêutica.
Alemanha Acromatopsia Tratamento Mercado Insight
O mercado alemão de tratamento de acromatopsia está a expandir-se devido à forte infra-estrutura de cuidados de saúde, ao foco na medicina de precisão e ao amplo acesso a ensaios clínicos. A ênfase do país na inovação e segurança do paciente incentiva a adoção precoce de terapias emergentes da Acromatopsia.
Asia-Pacific Achromatopsia Market Insight
O mercado de tratamento de acromatopsia Ásia-Pacífico é esperado para ser a região de crescimento mais rápido durante o período de previsão, impulsionado pelo aumento da conscientização das terapias genéticas, aumento dos investimentos em saúde e melhoria do acesso a cuidados especializados de oftalmologia em países como China, Índia e Japão. As iniciativas governamentais que promovem o tratamento das doenças raras, o aumento da infra-estrutura privada de cuidados de saúde e o aumento da educação dos doentes estão a acelerar a adopção de terapias avançadas.
Japão Acromatopsia mercado de tratamento
O mercado de tratamento de acromatopsia do Japão está ganhando impulso devido a um ecossistema de saúde de alta tecnologia, urbanização generalizada e crescente foco na reabilitação visual baseada em terapia genética. O envelhecimento da população e o aumento do acesso à assistência especializada em oftalmologia apoiam a adoção da terapia em ambientes residenciais e clínicos.
China Achromatopsia mercado de tratamento
O mercado de tratamento de acromatopsia da China representou a maior parte de receita de mercado na Ásia Pacífico em 2025, apoiada pela urbanização rápida, aumento dos gastos com saúde de classe média e aumento do acesso a cuidados avançados de oftalmologia. A expansão de centros de tratamento especializados, o aumento da conscientização dos pacientes e as iniciativas governamentais para o manejo de doenças raras estão impulsionando ainda mais o crescimento do mercado. A presença de empresas nacionais de biotecnologia que desenvolvem soluções de terapia genética também aumenta a acessibilidade e acessibilidade ao tratamento.
Acromatopsia Tratamento Market Share
A indústria de tratamento da acromatopsia é liderada principalmente por empresas bem estabelecidas, incluindo:
•Novartis AG (Suíça)
• MeiraGTx Holdings plc (U.K.)
• GenSight Biologics (França)
• Spark Therapeutics, Inc. (EUA)
• Homestead Technologies, Inc. (EUA)
• RetroSense Therapeutics, Inc. (EUA)
•AGTC Therapeutics, Inc. (EUA)
• Roche Holding AG (Suíça)
• Editas Medicine, Inc. (EUA)
•REGENXBIO Inc. (EUA)
• Audentes Therapeutics, Inc. (EUA)
• 4D Molecular Therapeutics, Inc. (EUA)
• Biogen Inc. (EUA)
• MeiraGTx US Inc. (EUA)
• Janssen Pharmaceuticals (EUA)
•Pfizer Inc. (EUA)
• Novartis Gene Therapy Division (Suíça)
• Applied Genetic Technologies Ltd. (EUA)
Mais recentes desenvolvimentos no mercado global de tratamento de acromatopsia
- Em junho de 2024, a AGTC completou a inscrição em seu ensaio clínico de Fase I/II avaliando AGTC-402 para acromatopsia relacionada com CNGB3, tratando 21 pacientes em múltiplos locais clínicos, e anunciou planos para iniciar um ensaio fundamental de Fase III no início de 2025, com base em sinais de segurança e eficácia encorajadores observados no estudo em curso
- Em março de 2024, a Nanoscope Therapeutics recebeu a designação FDA Fast Track para sua terapia optogenética MCO-010 visando o tratamento com acromatopsia, reconhecendo o potencial da terapia para atender às necessidades significativas não atendidas em distúrbios herdados da retina e acelerando interações regulatórias
- Em janeiro de 2024, ProQR Therapeutics anunciou uma parceria estratégica com Laboratoires Théa para desenvolver e comercializar terapias baseadas em RNA para doenças hereditárias da retina, incluindo acromatopsia, em uma colaboração de até 200 milhões de euros em pagamentos marcantes e responsabilidades de desenvolvimento compartilhado
- Em novembro de 2023, Coave Therapeutics completou uma série de 38 milhões de euros Uma rodada de financiamento para avançar sua plataforma de entrega de genes vetoriais duplo-AAV, com programas de liderança visando CNGB3 acromatopsia e outras doenças herdadas da retina que exigem o fornecimento de grandes genes terapêuticos
- Em junho de 2024, revisões de pesquisas clínicas relataram que cinco ensaios clínicos de terapia genética foram registrados para acromatopsia em meados de 2024, incluindo múltiplos programas de Fase I/II testando terapias de substituição de genes baseadas em AAV visando mutações CNGA3 ou CNGB3, mostrando segurança preliminar e resultados de eficácia precoce
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo
- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.