


Global Acquired Agranulocytosis Treatment Market, By Treatment (Antibiotics, Antifungal, Corticosteroids, Filgrastim, Immunosuppressant Drugs, Bone Marrow Transplant, Others), Diagnosis (Blood and Urine Test, Genetic Testing, Bone Marrow Test, Physical Exam, Others), Dosage (Tablet, Injection, Mouthwash, Others), Route of Administration (Oral, Intravenous, Intramuscular, Others), Symptoms (Fatigue, Fever, Sore Throat, Bleeding Gums, Mouth Sores, Others), End-Users (Clinic, Hospital, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy), Country (U.S., Canada, Mexico, Brazil, Argentina, Peru, Rest of South America, Germany, France, U.K., Netherlands, Switzerland, Belgium, Russia, Italy, Spain, Turkey, Hungary, Lithuania, Austria, Ireland, Norway, Poland, Rest of Europe, China, Japan, India, South Korea, Singapore, Malaysia, Australia, Thailand, Indonesia, Philippines, Vietnam, Rest of Asia-Pacific, Saudi Arabia, U.A.E, Egypt, Israel, Kuwait, South Africa, Rest of Middle East and Africa) Industry Trends and Forecast to 2028
Qual é o tamanho do mercado de tratamento de agranulocitose adquirida e taxa de crescimento
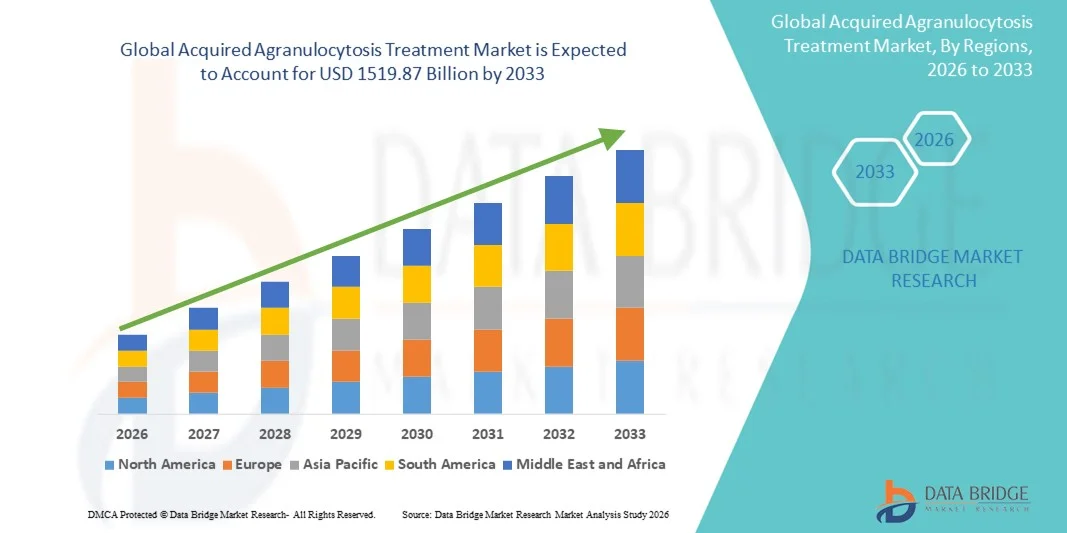
- A dimensão global do mercado do tratamento da agranulocitose adquirida foi avaliada em1.005,5 mil milhões de USD em 2025e espera-se alcançarUSD 1519,87 mil milhões até 2033, em umaCAGR de 5,30%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da consciência de doenças hematológicas raras, avanços tecnológicos nos diagnósticos e a adoção crescente de terapias direcionadas, levando a melhores resultados do paciente em ambientes clínicos e hospitalares
- Além disso, a crescente demanda por opções de tratamento eficazes, oportunas e personalizadas para pacientes com agranulocitose adquirida está impulsionando a adoção de terapias avançadas, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,005,5 mil milhões de dólares
- Valor de mercado previsto (2033):1519,87 mil milhões de USD
- Previsões CAGR (2026-2033):5.30%
Quais são os principais takeaways do mercado de tratamento de agranulocitose adquirida
- Tratamentos adquiridos de agranulocitose, oferecendo opções terapêuticas direcionadas para o manejo de neutropenia grave e doenças hematológicas raras, são componentes cada vez mais vitais dos sistemas de saúde modernos em populações adultas e pediátricas devido à sua eficácia, segurança e potencial para melhorar os resultados do paciente
- A crescente demanda por tratamentos adquiridos de agranulocitose é alimentada principalmente pela crescente conscientização do paciente, iniciativas de diagnóstico precoce e adoção de protocolos terapêuticos avançados, resultando em uma crescente preferência por intervenções clinicamente comprovadas e oportunas.
- A América do Norte dominou o mercado de tratamento de agranulocitose adquirida com a maior parcela de receita de aproximadamente 39,5% em 2025, caracterizada por forte infraestrutura de saúde, alta conscientização de doenças hematológicas raras e a presença de principais centros de hematologia farmacêutica e especializada, sendo os EUA responsáveis pela maioria dos casos tratados devido ao diagnóstico precoce e adoção de terapias avançadas.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de tratamento de agranulocitose adquirida durante o período de previsão, registrando um CAGR projetado de cerca de 9,2%, impulsionado pelo aumento do gasto em saúde, melhorando os serviços de hematologia, ampliando o acesso a diagnósticos avançados e aumentando a conscientização de doenças sanguíneas raras
- O segmento intravenoso dominou com 55,1% de participação em 2025, devido à sua adequação para agranulocitose grave e efeito terapêutico rápido
Relatar Escopo e Segmentação do Mercado de Tratamento de Agranulocitose Adquirida
|
Atributos |
Adquirido Agranulocitose Tratamento Principais Insights Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de tratamento de agranulocitose adquirida
Aumento do foco no diagnóstico precoce e terapias personalizadas
- Uma grande tendência no mercado mundial de tratamento de agranulocitose adquirida é a crescente ênfase no diagnóstico precoce e nos protocolos de tratamento individualizados. Os clínicos estão adotando testes laboratoriais mais sensíveis, incluindo hemograma completo, avaliação da medula óssea e triagem de anticorpos, para detectar neutropenia em uma fase mais precoce
- Por exemplo, em março de 2023, a Associação Europeia de Hematologia recomendou a integração de testes de anticorpos antineutrófilos de rotina e avaliações precoces da medula óssea para pacientes em medicamentos de alto risco, permitindo o início mais rápido da terapia personalizada
- A integração de equipes multidisciplinares, incluindo hematólogos, imunologistas e farmacêuticos, está se tornando comum, garantindo uma gestão mais precisa e eficaz
- A pesquisa em novas terapias biológicas e tratamentos de suporte está ganhando impulso, refletindo o impulso para abordagens mais direcionadas
- A tendência também inclui o aumento da adoção de diretrizes padronizadas de tratamento pelas principais sociedades de hematologia, melhorando a consistência no cuidado
- Programas de educação de pacientes para sintomas de automonitoramento e adesão à terapia estão se expandindo globalmente
- Esforços para desenvolver formulações orais e terapias ambulatoriais estão aumentando a conveniência e acessibilidade
- As inovações diagnósticas, incluindo ensaios moleculares e painéis de anticorpos, estão a aumentar a precisão da selecção terapêutica
Dinâmica do Mercado de Tratamento de Agranulocitose Adquirida
Controlador
Incidência e consciência crescentes da agranulocitose adquirida
- A prevalência crescente de neutropenia adquirida devido a medicamentos, doenças autoimunes ou quimioterapia é um fator chave para o crescimento do mercado
- Por exemplo, em julho de 2022, Novartis relatou um aumento nos encaminhamentos para a terapia G-CSF após um estudo multicêntrico nos EUA, destacando a crescente incidência de agranulocitose induzida por drogas em pacientes oncológicos
- Aumentar a consciência entre clínicos e pacientes sobre sintomas precoces, como febre e infecções recorrentes, está alimentando consulta médica e início do tratamento
- A disponibilidade de terapias eficazes, incluindo G-CSF e imunossupressores, incentiva a adoção mais ampla de protocolos de tratamento
- Maior apoio regulamentar e cobertura de seguros para novas terapias em regiões desenvolvidas estão impulsionando a expansão do mercado
- Melhorias na infraestrutura de saúde e o estabelecimento de centros especializados de hematologia apoiam a captação do tratamento
- Campanhas educativas e oficinas profissionais ajudam os clínicos a identificar e gerenciar casos raros de forma mais eficaz. A pesquisa sobre agranulocitose induzida por drogas está levando a práticas de prescrição mais seguras e intervenção mais precoce
- A crescente demanda por programas de gestão hospitalar e ambulatorial alimenta a utilização do tratamento. Colaborações globais entre instituições de pesquisa e empresas farmacêuticas estão acelerando o desenvolvimento de medicamentos
- Campanhas de sensibilização destacando o risco de infecção em pacientes não tratados reforçam a importância da terapia oportuna
- Globalmente, o aumento da carga de doenças associado à melhoria da acessibilidade ao tratamento apoia o crescimento do mercado
Restrição/Desafio
Custos de tratamento elevados e acesso limitado a cuidados especializados
- O alto custo de terapias biológicas, injeções de G-CSF e tratamentos hospitalares podem limitar a adoção em países em desenvolvimento ou em populações não seguras
- Por exemplo, em fevereiro de 2024, um relatório da Organização Mundial de Saúde destacou acesso limitado à terapia G-CSF em regiões de baixa renda da África Subsaariana, citando barreiras de custos e infraestrutura hospitalar insuficiente para o manejo de neutropenia grave
- O acesso aos serviços especializados de hematologia e às instalações de monitorização é limitado nas regiões rurais ou carentes, restringindo o tratamento oportuno
- Regimes posológicos complexos e a necessidade de monitorização contínua da neutropenia grave aumentam os desafios logísticos
- Os potenciais efeitos adversos das terapias imunossupressoras, como infecções ou citopenias, podem levar à hesitação do tratamento entre pacientes e cuidadores.
- Os sistemas de saúde em algumas regiões podem não ter protocolos padronizados para agranulocitose adquirida, afetando o cuidado consistente.
- Diagnóstico tardio devido à sobreposição de sintomas com outros distúrbios hematológicos pode dificultar o tratamento oportuno
- A baixa adesão do paciente ao acompanhamento e tratamento ambulatorial pode reduzir a efetividade
- A disponibilidade de terapias avançadas permanece concentrada em grandes centros urbanos, limitando o uso generalizado
- Embora existam medicamentos genéricos de suporte, o acesso a novas terapias alvo é desigual globalmente. Custos elevados combinados com lacunas de sensibilização podem retardar a penetração do mercado nas economias emergentes
- Enfrentar esses desafios requer ampliação da infraestrutura de saúde, modelos de tratamento custo-efetivos e aumento da educação clínica e do paciente globalmente
Como o mercado de tratamento de agranulocitose adquirida é segmentado
O mercado é segmentado com base no tratamento, diagnóstico, dosagem, via de administração, sintomas, usuário final e canal de distribuição.
- Por Tratamento
Com base no tratamento, o mercado de tratamento de agranulocitose adquirida é segmentado paraAntibióticos, Antifúngico, Corticosteroides, Filgrastim, Imunossupressores, Transplante de Medula Óssea e Outros. O segmento Filgrastim dominou a maior parte de receita de mercado de 48,5% em 2025, devido à sua comprovada eficácia na estimulação da produção de neutrófilos e prevenção de infecções graves. Hospitais e clínicas especializadas administram frequentemente Filgrastim em casos de neutropenia induzida por quimioterapia ou por fármacos. Sua ação rápida em condições críticas garante a segurança do paciente e minimiza o tempo de internação. A disponibilidade em seringas pré-cheias aumenta a conveniência e reduz os erros de dosagem. A adoção elevada é impulsionada por fortes resultados clínicos e recomendações de diretrizes de sociedades de hematologia. As políticas de cobertura e reembolso de seguros apoiam ainda mais a sua aceitação. O uso de Filgrastim também está se expandindo em programas ambulatoriais e domiciliares. A administração repetida para casos crônicos reforça a dominância do mercado. A crescente conscientização dos profissionais de saúde sobre o manejo da neutropenia contribui para sua prevalência. A presença de pessoal de enfermagem treinado garante uma administração segura. Os estudos clínicos continuam a validar a eficácia em todos os grupos etários. A demanda nas regiões desenvolvidas permanece elevada devido aos protocolos de tratamento bem estabelecidos.
Espera-se que o segmento de antibióticos testemunhe o CAGR mais rápido de 12,3% de 2026 a 2033, impulsionado pela crescente incidência de agranulocitose relacionada à infecção e uso profilático. Hospitais e ambulatórios estão prescrevendo antibióticos de amplo espectro para prevenir complicações graves. Formulações orais e intravenosas proporcionam flexibilidade para o manejo agudo e crônico. O crescimento da telemedicina e do cuidado domiciliar aumenta a adesão do paciente aos regimes de antibióticos. Aumentar o conhecimento das infecções secundárias em pacientes neutropênicos alimenta a adoção. As inovações farmacêuticas melhoram a tolerabilidade e a conveniência de dosagem. O aumento da população geriátrica com comorbidades contribui para o aumento do uso. Colaborações estratégicas entre empresas farmacêuticas e hospitais aumentam a distribuição. Os antibióticos são cada vez mais recomendados em diretrizes clínicas para pacientes de alto risco. Um custo mais baixo em comparação com os biológicos aumenta a acessibilidade nos mercados emergentes. Programas de educação sobre detecção precoce de infecções impulsionam o início da terapia oportuna. Em geral, os antibióticos estão testemunhando rápido crescimento mundial.
- Por Diagnóstico
Com base no diagnóstico, o mercado é segmentado para o teste de sangue e urina,Ensaio genético, Teste de Medula Óssea, Exame Físico e Outros. O segmento Blood and Urine Test dominou com 55,2% de participação em 2025, impulsionado pela sua simplicidade, rápida reviravolta e eficácia na identificação da neutropenia. Hemogramas completos de rotina (CBC) e exame de urina são padrão tanto no hospital quanto no ambulatório. A detecção precoce permite o tratamento oportuno, evitando infecções graves. Alta adoção é observada em programas de oncologia, autoimune e farmacovigilância. A integração com registros médicos eletrônicos suporta melhor monitoramento. A infraestrutura laboratorial em regiões desenvolvidas garante testes confiáveis. Os médicos confiam nestes testes para avaliação aguda dos sintomas. Os exames de sangue e urina são preferidos em relação aos procedimentos invasivos. A padronização e o endosso das diretrizes promovem o uso generalizado. A monitorização do hemograma é crucial para o ajuste terapêutico em casos crônicos. As campanhas de sensibilização do público incentivam testes em tempo hábil. Hospitais e clínicas enfatizam o diagnóstico precoce para a segurança do paciente.
Espera-se que o segmento de Testes Genéticos testemunhe o CAGR mais rápido de 13,1% de 2026 a 2033, à medida que a medicina de precisão se torna cada vez mais importante. O perfil genético ajuda a identificar pacientes com maior risco de agranulocitose induzida por drogas. As inovações em sequenciamento de próxima geração (NGS) permitem a detecção rápida e precisa de mutações genéticas. Os médicos usam testes genéticos para orientar terapia personalizada e reduzir eventos adversos. O crescimento dos laboratórios de diagnóstico e o aumento da conscientização entre hematologistas apoiam a adoção. A integração com sistemas de TI hospitalares facilita o relato contínuo. Programas financiados pelo governo em países desenvolvidos promovem o rastreamento genético. Centros ambulatoriais estão cada vez mais oferecendo aconselhamento genético, juntamente com testes. A expansão das instalações de teste em mercados emergentes impulsiona o crescimento. Campanhas educativas melhoram a aceitação do paciente. Testes informam ajustes de dose para biológicos e imunossupressores. No geral, testes genéticos estão ganhando rapidamente tração globalmente.
- Por Dosagem
Com base na dosagem, o mercado é segmentado em Tablet, Injection, Mouthwash, e Outros. O segmento de injeção dominou com 52,7% de participação em 2025, devido à rápida eficácia em casos graves ou agudos de agranulocitose. Terapias injetáveis permitem absorção direta da corrente sanguínea para controle mais rápido dos sintomas. Hospitais e unidades de pronto atendimento priorizam os injetáveis para o manejo crítico. Filgrastim e corticosteróides são frequentemente administrados por injeção. As seringas pré-cheias aumentam a facilidade de utilização e reduzem os erros de dosagem. A disponibilidade em programas ambulatoriais e domiciliares amplia o acesso. Profissionais de saúde treinados apoiam a administração segura. A dose repetida em casos crónicos reforça a quota de mercado. Taxas de reembolso mais elevadas favorecem injetáveis. Resultados clínicos fortes garantem a preferência do médico. Protocolos críticos de cuidados muitas vezes dependem de terapia injetável. A adoção é alta em países desenvolvidos com infraestrutura de saúde avançada.
Espera-se que o segmento Tablet testemunhe o CAGR mais rápido de 10,5% de 2026 a 2033, impulsionado por conveniência para terapia de longa duração e atendimento ambulatorial. Os comprimidos permitem a autoadministração e melhoram a adesão dos pacientes. As formulações orais são preferidas para casos leves ou estáveis. Expansão de varejo e farmácias online aumenta a disponibilidade. As inovações nas formas de dosagem aumentam a tolerabilidade, especialmente para pacientes pediátricos. Programas de tratamento domiciliar incentivam o uso consistente. O aumento da consciência entre os cuidadores apoia a adoção. Os comprimidos reduzem a dependência da infraestrutura hospitalar. Custo-efetividade em relação às injeções atrai regiões em desenvolvimento. Telemedicina e monitoramento remoto aceleram a adesão do paciente. As diretrizes clínicas incluem cada vez mais opções orais para terapia de manutenção.
- Por Via de Administração
Com base na rota, o mercado é segmentado em Oral, Intravenosa, Intramuscular e Outros. O segmento intravenoso dominou com 55,1% de participação em 2025, devido à sua adequação para agranulocitose grave e efeito terapêutico rápido. A terapia IV permite alta dose de droga e controle imediato dos sintomas. Hospitais e unidades de hematologia especializada utilizam extensivamente a administração IV. A monitorização contínua garante a segurança do doente. As terapêuticas de primeira linha, incluindo Filgrastim e corticosteróides, são frequentemente administradas por via intravenosa. A infraestrutura e a equipe treinada facilitam a infusão segura. Resposta rápida em cuidados críticos previne complicações relacionadas à infecção. A adoção é alta em situações de emergência e oncologia. A terapia intravenosa garante uma dosagem precisa para o tratamento agudo. A eficácia clínica reforça o uso repetido. A administração intravenosa é apoiada por protocolos hospitalares para neutropenia aguda. Sistemas hospitalares centralizados simplificam o fornecimento e administração.
Espera-se que o segmento oral testemunhe o CAGR mais rápido de 11,1% de 2026 a 2033, devido à conveniência para terapia ambulatorial e de longo prazo. Comprimidos e cápsulas permitem aos doentes gerir o tratamento em casa. A terapia oral reduz as visitas hospitalares e reduz os custos de saúde. Telemedicina e gerenciamento de prescrição digital aceleram a adoção. A expansão da distribuição de farmácia garante acessibilidade. As inovações farmacêuticas melhoram o sabor, absorção e conformidade. Programas de gestão domiciliares suportam terapia contínua. A educação do paciente promove a adesão. Os médicos recomendam cada vez mais medicamentos orais para condições leves ou estáveis. Custo-efetividade e fácil armazenamento favorecem o uso generalizado. A terapia oral está se expandindo rapidamente em mercados emergentes.
- Por Sintomas
Com base nos sintomas, o mercado é segmentado em Fadiga, Febre, Garganta Dolorida, Chicletes Sangrantes, Ferimentos de Boca e Outros. O segmento de Febre dominou com 46,8% de participação em 2025, pois é o sintoma mais comum e clinicamente crítico que leva à intervenção médica. A febre indica infecção devido à baixa contagem de neutrófilos. Os hospitais priorizam o diagnóstico rápido e o tratamento em pacientes febris. O manejo precoce da febre reduz o risco de sepse. As diretrizes clínicas recomendam o início imediato da terapia. Febre conduz admissão hospitalar e uso de terapia injetável. A monitorização contínua garante a eficácia do tratamento. Alta prevalência entre oncologia e pacientes autoimunes reforça a dominância. A triagem baseada em febre é padrão nos departamentos de hematologia. A educação do paciente enfatiza as mudanças de temperatura relatadas. A intervenção imediata melhora os resultados clínicos. O monitoramento da febre é central para programas ambulatoriais e domiciliares.
Espera-se que o segmento Fadiga testemunhe o CAGR mais rápido de 12,2% de 2026 a 2033, impulsionado pelo crescente reconhecimento do manejo precoce dos sintomas. A fadiga é frequentemente o primeiro sinal de neutropenia. Os programas de sensibilização do paciente incentivam a consulta precoce. A telemedicina facilita o monitoramento e a orientação. A triagem dirigida à fadiga aumenta a adoção de testes diagnósticos. Os médicos prescrevem terapêutica de suporte, incluindo Filgrastim e suplementos. Dispositivos de monitoramento remoto ajudam no rastreamento. A intervenção precoce impede a progressão para casos graves. O manejo da fadiga apoia o crescimento ambulatorial dos cuidados. As campanhas de sensibilização destacam a ligação entre fadiga e neutropenia. A adoção está aumentando em populações pediátricas e geriátricas. As intervenções farmacêuticas para fadiga estão se expandindo.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em Clínica, Hospital e Outros. O segmento hospitalar dominou com 61,3% de participação em 2025, devido a instalações especializadas, atendimento de emergência e acesso a terapias avançadas. Os hospitais oferecem diagnósticos integrados, terapia e monitoramento. Unidades de UTI e hematologia apoiam tratamentos injetáveis e IV. A disponibilidade de hematologistas treinados garante a gestão adequada dos casos. Os hospitais fornecem observação contínua e monitoramento de pacientes críticos. Equipes multidisciplinares otimizam os resultados da terapia. A cobertura do seguro suporta a captação do tratamento. Farmácias hospitalares garantem disponibilidade imediata de medicamentos. Os hospitais também fornecem acompanhamento pós-alta e aconselhamento do paciente. Redes hospitalares urbanas impulsionam altas taxas de adoção. Os hospitais são preferidos para casos graves ou agudos de agranulocitose. Governo e instituições privadas dominam a entrega.
Espera-se que o segmento clínico testemunhe o CAGR mais rápido de 13,4% de 2026 a 2033, impulsionado pela ascensão de centros ambulatoriais especializados de hematologia e reabilitação. As clínicas fornecem cuidados de acompanhamento convenientes e manejo crônico. A integração da telessaúde apoia a consulta à distância. Programas de intervenção precoce aumentam os resultados para pacientes pediátricos e adultos. As clínicas oferecem acesso a terapias orais e programas de injeção domiciliar. A adesão do paciente melhora devido ao agendamento flexível. Expansão de capacidades diagnósticas em clínicas suporta cuidados localizados. A consciência entre os cuidadores impulsiona a adoção. Clínicas ajudam a reduzir o congestão hospitalar. Programas de gestão ambulatorial aumentam a continuidade do tratamento em longo prazo. A colaboração com farmácias garante acesso oportuno aos medicamentos. Clínicas privadas melhorar a qualidade do cuidado e satisfação do paciente.
- Por Canal de Distribuição
Com base na distribuição, o mercado é segmentado para Farmácia Hospitalar, Farmácia Varejo e Farmácia Online. O segmento Farmácia Hospitalar dominou com 58,7% de participação em 2025, proporcionando acesso imediato a medicamentos críticos. Os hospitais mantêm o armazenamento de corrente fria para os biológicos. Farmácias hospitalares apoiam dispensação rápida em casos agudos. A integração com sistemas de gestão hospitalar garante a eficiência da cadeia de suprimentos. O pessoal treinado guia a administração segura. Políticas de seguro e reembolso favorecem compras de farmácia hospitalar. Repetir prescrições para terapia crônica manter a demanda. Os hospitais colaboram com empresas farmacêuticas para programas de acesso. A conformidade regulamentar é rigorosamente mantida. A distribuição hospitalar centralizada minimiza os estoques. As farmácias hospitalares urbanas impulsionam o domínio do mercado. Parcerias fortes com fornecedores reforçam a confiabilidade.
Espera-se que o segmento Farmácia Online testemunhe o CAGR mais rápido de 16,2% de 2026 a 2033, alimentado pela adoção de telemedicina, crescimento do comércio eletrônico e demanda domiciliar. Os pacientes preferem cada vez mais o parto à porta para terapias crônicas. Plataformas online ampliam o alcance para áreas rurais e remotas. As ferramentas digitais fornecem lembretes de recarga automatizados. O comércio eletrônico garante maior disponibilidade de produtos e preços competitivos. A penetração de smartphones e internet acelera a adoção em mercados em desenvolvimento. Medicamentos especiais, incluindo injetáveis, são cada vez mais oferecidos com entrega domiciliar. Embalagem amigável ao paciente aumenta a usabilidade. A colaboração com provedores de logística melhora a velocidade de entrega. A conscientização sobre cuidados domiciliares impulsiona o crescimento. Farmácias on-line apoiar integração prescrição de telessaúde. O segmento está ganhando rapidamente market share global.
Que região detém a maior parte do mercado de tratamento de agranulocitose adquirida
- A América do Norte dominou o mercado de tratamento de agranulocitose adquirida com a maior parcela de receita de aproximadamente 39,5% em 2025
- Apoiado por uma infra-estrutura de saúde forte e bem estabelecida, elevada consciência de doenças hematológicas raras, disponibilidade generalizada de instalações de diagnóstico avançadas
- A presença de empresas farmacêuticas líderes e centros especializados de tratamento de hematologia em toda a região
U.S. Adquirido Agranulocitose Tratamento Mercado Insight
O mercado de tratamento de agranulocitose dos EUA foi responsável pela maioria da participação da América do Norte, devido à adoção precoce de protocolos de tratamento avançados, forte foco no manejo de doenças raras e disponibilidade de hematólogos experientes. O país se beneficia da robusta atividade de pesquisa clínica e de redes hospitalares bem organizadas, que apoiam o diagnóstico precoce, a intervenção rápida e o manejo efetivo dos pacientes para os casos de agranulocitose adquirida.
Inquérito sobre o mercado da agranulocitose adquirida na Europa
Prevê-se que o mercado europeu de tratamento de agranulocitose adquira uma expansão substancial durante o período de previsão, impulsionado pelo aumento da sensibilização pública e clínica em relação às doenças do sangue, iniciativas governamentais de apoio em matéria de saúde, melhoria do acesso aos testes laboratoriais e pela crescente disponibilidade de terapias avançadas em hospitais e clínicas especializadas.
U.K. Adquirido Agranulocitose Tratamento Mercado Insight
O mercado de tratamento de agranulocitose adquirido pelo Reino Unido deverá crescer em um CAGR notável, apoiado por fortes sistemas de saúde financiados pelo governo, aumento dos investimentos em pesquisa de doenças raras, melhoria das capacidades diagnósticas e aumento da adoção de protocolos de tratamento padronizados em hospitais e instituições de pesquisa.
Alemanha Adquirida Agranulocitose Tratamento de Mercado
Prevê-se que o mercado de tratamento de agranulocitose adquirido na Alemanha se expanda num considerável CAGR, impulsionado por infra-estruturas médicas avançadas, por uma forte ênfase na investigação clínica e na inovação, e por um crescente foco na melhoria dos resultados do tratamento para doentes que sofrem de doenças sanguíneas induzidas por fármacos ou auto-imunes.
Visão do Mercado de Tratamento de Agranulocitose Adquirida Ásia-Pacífico
Espera-se que o mercado de tratamento de agranulocitose adquirido pela Ásia-Pacífico cresça no mais rápido intervalo CAGR de cerca de 9,2% durante o período de previsão (2026-2033), devido à rápida melhoria dos sistemas de saúde, aumento das despesas com cuidados de saúde, aumento da disponibilidade de especialistas em hematologia, crescente consciência de condições de sangue raras e ampliação do acesso a instalações modernas de diagnóstico e tratamento em países como China, Índia e Japão.
Japão Adquirido Agranulocitose Mercado de Tratamento
O mercado de tratamento de agranulocitose adquirido pelo Japão está ganhando ímpeto constante devido ao seu sistema de saúde altamente desenvolvido, forte foco na segurança do paciente, adoção precoce de ferramentas diagnósticas avançadas e investimentos contínuos em pesquisas visando melhorar o manejo de doenças hematológicas raras.
China Adquirido Agranulocitose Tratamento Mercado Insight
O mercado de tratamento de agranulocitose da China foi responsável pela maior quota de receita de mercado na Ásia-Pacífico em 2025, apoiada pela rápida expansão da infraestrutura de saúde, aumento do número de hospitais especializados, aumento das iniciativas governamentais para o gerenciamento de doenças raras, maior disponibilidade de opções de tratamento acessíveis e crescente conscientização entre os profissionais de saúde e pacientes quanto ao diagnóstico precoce e tratamento eficaz.
Quais são as principais empresas no mercado de tratamento de agranulocitose adquirida
A indústria de tratamento de agranulocitose adquirida é liderada principalmente por empresas bem estabelecidas, incluindo:
- Fresenius Kabi(Alemanha)
- Empresa Farmacêutica Takeda Limited(Japão)
- Sanofi S. A. (França)
- Bristol- Myers Squibb (EUA)
- Novartis AG(Suíça)
- Hospira, Inc. (EUA)
- Teva Pharmaceutical Industries Ltd (Israel)
- Amgen Inc.. (EUA)
- Pfizer Inc. (EUA)
- Ciências de Gileade, Inc.. (EUA)
- AbbVie Inc. (EUA)
- Astellas Pharma Inc. (Japão)
- Janssen Pharmaceuticals (Bélgica)
- Bayer AG (Alemanha)
- Shire Pharmaceuticals (U.K.)
Quais são os últimos desenvolvimentos no mercado de tratamento de agranulocitose adquirida
- Em Setembro de 2024, o comité de segurança da EMA (Comité de Avaliação do Risco de Farmacovigilância, PRAC) recomendou a actualização da informação de segurança para medicamentos contendo metamizol. Esta actualização destinava- se a melhorar a consciência sobre o risco de agranulocitose, orientando os profissionais de saúde para a monitorização dos sintomas precoces (p. ex. febre, dor de garganta) e a descontinuar o tratamento imediatamente se se desenvolver agranulocitose.
- Em janeiro de 2024, um relato de caso foi publicado descrevendo um paciente pediátrico que desenvolveu agranulocitose após ser tratado com Methimazol para hipertireoidismo. O tratamento do doente foi controlado com sucesso utilizando uma combinação de terapêuticas de suporte, incluindo o factor estimulante da colónia de granulócitos (G-CSF), que ilustra as estratégias de gestão do mundo real para agranulocitose induzida por fármacos.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











