


Segmentação do Mercado Global de Aeroestruturas por Componente (Fuselagem, Empenagem, Superfícies de Controle de Voo, Asas, Nariz, Nacela e Pilone, e Outros), Material (Compósitos, Ligas e Metais), Plataforma (Aeronaves de Asa Fixa e Aeronaves de Asa Rotativa), Uso Final (Fabricante de Equipamento Original (OEM) e Mercado de Reposição) - Tendências e Previsões do Setor até 2033
Qual é a dimensão e a taxa de crescimento do mercado das Aeroestruturas
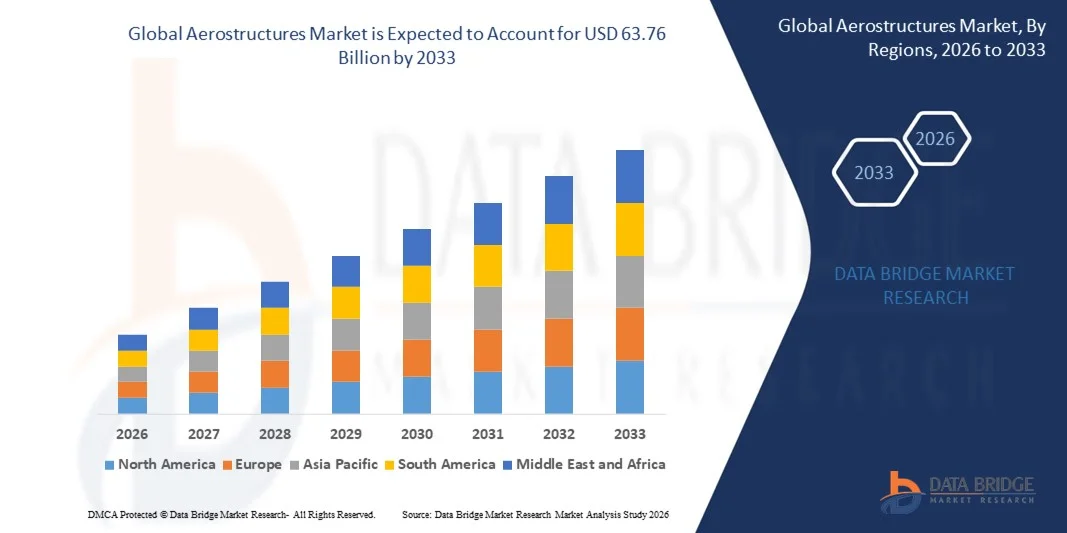
- De acordo com Data Bridge Market Research Analysis the A dimensão global do mercado das aeroestruturas foi avaliada em41,23 mil milhões de USD em 2025e espera-se alcançar63,76 mil milhões de USD até 2033, em umaCAGR de 5,60%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pela crescente procura de aeronaves eficientes em termos de combustível, leves e tecnologicamente avançadas, que está a conduzir a adopção de aeroestruturas inovadoras e materiais avançados, tais como compósitos e ligas
- Além disso, o aumento dos investimentos dos fabricantes de aeronaves comerciais e de defesa em processos de fabricação automatizada, manufatura aditiva e design digital estão permitindo ciclos de produção mais rápidos e maior precisão. Esses fatores convergentes estão acelerando a adoção de soluções avançadas de aeroestrutura, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025): 41,23 milhões de dólares
- Valor de mercado previsto (2033): 63,76 milhões de dólares
- Previsões CAGR (2026-2033): 5.60%
Análise do Mercado das Aeroestruturas
- As estruturas, que abrangem fuselagem, asa, empenagem e outros componentes estruturais, são fundamentais para o desempenho, segurança e eficiência das aeronaves. Eles são cada vez mais vitais na aviação comercial e militar devido ao seu papel na redução de peso, melhoria da eficiência de combustível e apoio aos projetos de aeronaves da próxima geração
- A crescente procura de aeroestruturas é principalmente alimentada pelo aumento das entregas de aeronaves comerciais, modernização das frotas militares, adopção demateriais compostos, e avanços tecnológicos em processos de design e fabricação. Aumentar parcerias entre OEMs e fornecedores de Tier-1 apoia a expansão do mercado e a inovação em soluções de aeroestrutura
- América do Norte domina o mercado de aeroestruturas com uma parte de34,5% em 2025, devido à presença de grandes fabricantes de aeronaves, aumento dos gastos de defesa e crescente demanda de aviação comercial
- Asia-Pacific é esperado para ser a região de crescimento mais rápido no mercado de aeroestruturas durante o período de previsão devido à rápida expansão da aviação comercial, aumento dos orçamentos de defesa e aumento das entregas de aeronaves em países como China, Índia e Japão
- O segmento de aeronaves de asa fixa dominou o mercado com uma quota de mercado de 70,5% em 2025, devido à expansão global da aviação comercial e ao aumento da produção de aeronaves de passageiros e carga. Plataformas de asa fixa requerem aeroestruturas avançadas para eficiência de combustível, segurança e otimização de desempenho. O domínio do segmento também é suportado por inovações em materiais leves, design de asas e arquitetura de fuselagem
Segmentação de Mercados
|
Atributos |
Perspectivas do Mercado-chave das Aeroestruturas |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de Aeroestruturas
Adoção crescente de materiais compostos leves em estruturas de aeronaves
- Uma das principais tendências no mercado de aeroestruturas é a crescente adoção de materiais compostos leves, como polímeros reforçados com fibra de carbono em estruturas de aeronaves, impulsionados pela crescente demanda por aeronaves eficientes em termos de combustível e de alto desempenho. Estes materiais estão reduzindo o peso da aeronave, aumentando a durabilidade estrutural e permitindo intervalos de voo mais longos, minimizando os custos operacionais
- Por exemplo, a Boeing incorpora compósitos avançados na fuselagem e asas da Dreamliner 787, resultando em uma redução de peso de aproximadamente 20% em relação às estruturas de alumínio convencionais. Tal uso destaca a importância estratégica de compósitos no design moderno de aeronaves para alcançar eficiência e conformidade ambiental
- A Airbus também está expandindo seu uso de materiais compósitos em aeronaves como a A350 XWB, onde componentes de fibra de carbono formam uma parcela significativa da estrutura aérea, suportando menor consumo de combustível e redução das emissões de carbono. Isto reforça o papel dos compósitos como facilitadores de soluções de aviação de próxima geração e ecológicas
- A tendência é ainda reforçada por iniciativas de investigação e colaborações destinadas a desenvolver materiais ultraleve e de alta resistência capazes de suportar condições extremas de voo. Esses esforços estão posicionando compósitos avançados como facilitadores críticos da inovação na fabricação aeroespacial
- O aumento da demanda dos segmentos de aviação militar e regional está impulsionando a adoção de materiais leves, pois esses setores priorizam o desempenho, a agilidade e a eficiência operacional. Esta expansão está moldando padrões de projeto para novos programas de aeronaves globalmente
- O mercado está testemunhando forte interesse em soluções de materiais híbridos que combinam compósitos com metais tradicionais para otimizar a integridade estrutural e a rentabilidade. Esta adoção crescente está reforçando a transição estratégica para aeroestruturas leves e de alto desempenho em toda a indústria aeroespacial
Dinâmica do Mercado de Aeroestruturas
Controlador
Aumento da demanda por aeronaves eficientes e de última geração
- A demanda por aeronaves eficientes em termos de combustível está alimentando o crescimento no mercado de aeroestruturas, pois os fabricantes buscam materiais avançados e projetos que reduzam o peso, melhorando o desempenho. Esta tendência é impulsionada pelo aumento dos custos de combustível, regulamentos ambientais rigorosos e iniciativas aéreas para reduzir as pegadas de carbono
- Por exemplo, a Lockheed Martin integra materiais compósitos avançados em seus jatos de caça F-35 para melhorar o desempenho, reduzir o peso e estender o alcance da missão. Tais aplicações demonstram como a eficiência de combustível e o desempenho da próxima geração estão moldando escolhas de projeto de aeroestrutura
- O crescente setor da aviação comercial, particularmente em regiões como a Ásia-Pacífico, está dirigindo encomendas para aeronaves equipadas com aeroestruturas otimizadas que proporcionam maior eficiência. Isto está promovendo inovação em engenharia de materiais e design estrutural
- Programas de modernização de aeronaves das principais transportadoras estão impulsionando retrofits e upgrades que incorporam componentes mais leves, apoiando tanto a redução de custos operacionais quanto o cumprimento dos padrões ambientais. Estas iniciativas reforçam o crescimento do mercado
- A tendência para veículos aéreos não tripulados (VANTs) e aeronaves elétricas está incentivando ainda mais o uso de aeroestruturas leves capazes de sustentar a operação eficiente em energia. Esta procura está a influenciar o investimento em I&D e a moldar o futuro da concepção de aeronaves
Restrição/Desafio
Altos custos de produção e processos de fabricação complexos
- O mercado de aeroestruturas enfrenta desafios devido aos elevados custos associados à produção de componentes avançados, que requerem máquinas especializadas, mão-de-obra qualificada e rigoroso controle de qualidade. Estas complexidades podem limitar a escalabilidade da produção e aumentar os custos unitários
- Por exemplo, a Spirit AeroSystems emprega técnicas de fabricação automatizada de precisão e montagem composta para seções de fuselagem de aeronaves comerciais, que exigem investimento de capital significativo e experiência técnica. Tais fatores destacam os desafios operacionais da produção de aeroestruturas de alto desempenho
- A fabricação de compósitos leves envolve rigorosos padrões de teste e certificação para garantir segurança e integridade estrutural, estender prazos de produção e elevar despesas. Estes requisitos criam barreiras para os fornecedores mais pequenos que procuram entrar no mercado
- A dependência em matérias-primas raras ou de alto desempenho, como fibra de carbono e ligas de titânio, introduz vulnerabilidades da cadeia de suprimentos e flutuações de custos. Isto tem impacto no planeamento das aquisições e na economia global dos projectos
- O mercado continua a lutar contra a necessidade de estruturas inovadoras e eficientes em termos de combustível com viabilidade económica e preços competitivos. Essas restrições formam estratégias de investimento coletivas e influenciam as taxas de adoção em programas aeroespaciais
Âmbito de aplicação do mercado das Aeroestruturas
O mercado é segmentado com base em componentes, materiais, plataformas e uso final.
- Por Componente
Com base no componente, o mercado de aeroestruturas é segmentado em fuselagem, empenagem, superfícies de controle de voo, asas, nariz, nacele e pilão, entre outros. O segmento de fuselagem dominou o mercado com a maior quota de receita em 2025, impulsionada pelo seu papel crítico na habitação de passageiros, carga e sistemas de aeronaves essenciais. Os fabricantes de aeronaves priorizam inovações de fuselagem para melhorar a integridade estrutural, reduzir o peso e melhorar a aerodinâmica. A forte procura de componentes de fuselagem é ainda apoiada pelo aumento das viagens aéreas e pela necessidade de projetos de aeronaves eficientes em termos de combustível. Sua adaptabilidade em aeronaves comerciais, de defesa e regionais contribui para o domínio sustentado do mercado. O mercado vê investimento contínuo em materiais de fuselagem avançados e soluções de design para atender aos padrões de segurança e eficiência em evolução.
Prevê-se que o segmento de asas testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela crescente procura de estruturas de aeronaves leves e eficientes em termos de combustível. As asas são essenciais para a geração de elevadores, e inovações como asas compostas e tecnologias de asas morfing estão impulsionando a adoção em aeronaves comerciais e regionais. Por exemplo, o 787 Dreamliner da Boeing e o A350 da Airbus apresentam projetos avançados de asa usando materiais leves para otimizar o desempenho. A integração de sensores inteligentes e melhorias aerodinâmicas acelera ainda mais a adoção de componentes das asas. A produção crescente de aeronaves de corpo estreito e de corpo largo está também a contribuir para esta tendência de crescimento rápido.
- Por Material
Com base no material, o mercado de aeroestruturas é segmentado em compósitos, ligas e metais. O segmento de compósitos dominou o mercado em 2025, impulsionado pela sua relação força-peso superior e capacidade de melhorar a eficiência de combustível em aeronaves modernas. Os fabricantes de aeronaves preferem cada vez mais compósitos para peças estruturais devido à sua resistência à corrosão e capacidade de reduzir os custos de manutenção global. Os compositores também permitem projetos inovadores que otimizam a aerodinâmica, ao mesmo tempo que atendem rigorosos padrões de segurança e desempenho. O segmento beneficia de investimentos em I&D em curso focados no desenvolvimento de compósitos de alta performance de próxima geração. A adoção crescente em aeronaves comerciais e de defesa reforça ainda mais seu domínio de mercado.
Espera-se que o segmento de ligas testemunhe o CAGR mais rápido de 2026 a 2033, impulsionado pela necessidade contínua de materiais de alto desempenho que equilibre peso e durabilidade. Por exemplo, ligas de alumínio-lítio são cada vez mais utilizadas em aeronaves Airbus e Boeing para reduzir o peso estrutural, mantendo a resistência mecânica. Ligas proporcionam vantagens na resistência à fadiga e confiabilidade estrutural, essenciais para ambas as asas e seções de fuselagem. Sua versatilidade através de múltiplos componentes de aeroestrutura contribui para o crescimento constante. A crescente produção aeroespacial em mercados emergentes também apoia a rápida adoção de aeroestruturas baseadas em ligas.
- Por Plataforma
Com base na plataforma, o mercado de aeroestruturas é segmentado em aeronaves de asas fixas e aeronaves de asas rotativas. O segmento de aeronaves de asas fixas dominou o mercado com a maior parcela de 70,5% em 2025, impulsionada pela expansão global da aviação comercial e aumento da produção de aeronaves de passageiros e carga. Plataformas de asa fixa requerem aeroestruturas avançadas para eficiência de combustível, segurança e otimização de desempenho. O domínio do segmento também é suportado por inovações em materiais leves, design de asas e arquitetura de fuselagem. Os fabricantes continuam a investir fortemente em instalações de produção de aeroestrutura de asas fixas para satisfazer a crescente procura de viagens aéreas. A melhoria e modernização crescentes das aeronaves mais antigas reforçam a liderança do mercado.
Espera-se que o segmento de aeronaves de asa rotativa testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada por aplicações crescentes de defesa e resposta de emergência. Por exemplo, Bell Helicopter e Sikorsky introduziram projetos de rotores leves com componentes de aeroestrutura aprimorados para melhorar a capacidade de manobrabilidade e carga útil. As aeroestruturas de asa rotativa estão cada vez mais sendo otimizadas usando compósitos e ligas para melhorar o desempenho em diferentes condições operacionais. A crescente adoção em busca e resgate, evacuação médica e mobilidade do ar urbano também acelera a expansão do mercado. O aumento do investimento em tecnologias avançadas de rotorcraft apoia o rápido crescimento do segmento.
- Por Uso Final
Com base na utilização final, o mercado de aeroestruturas é segmentado em fabricante de equipamento original (OEM) e aftermarket. O segmento OEM dominou o mercado em 2025, impulsionado pela produção de novas aeronaves e pela necessidade de aeroestruturas integradas de alto desempenho. Os OEMs se concentram em materiais leves, integridade estrutural e eficiência de combustível para atender regulamentos de aviação rigorosos. O domínio é ainda apoiado por contratos em larga escala com fabricantes de aeronaves comerciais e de defesa. A inovação contínua no design de fuselagem, asa e empenagem aumenta a posição de mercado do segmento. A procura de OEM também é influenciada pelo aumento das viagens aéreas globais e pela expansão das frotas de aeronaves comerciais.
Prevê-se que o segmento de pós-mercado testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento dos requisitos de manutenção, reparação e revisão de aeronaves (MRO). Por exemplo, empresas como a Lufthansa Technik e a ST Engineering fornecem serviços especializados de substituição e atualização de aeroestrutura para prolongar a vida útil das aeronaves. O segmento pós-mercado beneficia da crescente ênfase na modernização da frota e na eficiência operacional. A crescente procura de retromontagens estruturais e de substituição de componentes apoia a sua rápida adopção. Aumentar o tráfego aéreo e o envelhecimento das frotas de aeronaves impulsionam ainda mais o crescimento do mercado pós-venda nas regiões.
Análise Regional do Mercado de Aeroestruturas
- A América do Norte dominou o mercado de aeroestruturas com a maior parcela de receita de 34,5% em 2025, impulsionada pela presença de grandes fabricantes de aeronaves, aumento dos gastos com defesa e crescente demanda de aviação comercial
- Empresas aeronáuticas da região priorizam aeroestruturas leves e de alto desempenho para melhorar a eficiência de combustível e reduzir custos operacionais, com investimentos significativos em P&D para materiais avançados e inovações de design
- Esta adoção generalizada é ainda apoiada por cadeias de suprimentos aeroespaciais estabelecidas, expertise tecnológica e contratos governamentais, tornando a América do Norte um mercado chave para as aeroestruturas comerciais e de defesa
U.S. Aerostructures Market Insight
O mercado de aeroestruturas dos EUA captou a maior participação de receita em 2025 na América do Norte, impulsionada pelo aumento da produção de aeronaves comerciais e programas de aquisição de defesa significativos. Os fabricantes dos EUA estão cada vez mais investindo em materiais compostos, montagem automatizada, efabrico de aditivosmelhorar a eficiência e reduzir o peso das aeronaves. A demanda por aeronaves de corpo estreito e de corpo largo está alimentando a exigência de componentes avançados de fuselagem, asa e empenagem. Além disso, colaborações entre OEMs e fornecedores Tier-1, como Boeing e Spirit AeroSystems, estão acelerando os avanços tecnológicos em aeroestruturas.
Europa Aerostrutures Market Insight
Projeta-se que o mercado europeu de aeroestruturas cresça em um CAGR significativo durante o período de previsão, impulsionado por fortes programas de modernização de aeronaves comerciais e de defesa. Por exemplo, a expansão da Airbus na produção de componentes de asa e fuselagem está apoiando o crescimento do mercado. A presença de centros avançados de P&D aeroespaciais e iniciativas de inovação apoiadas pelo governo incentivam a adoção de materiais leves e aeroestruturas de última geração. O mercado está testemunhando a demanda nos segmentos de aeronaves comerciais, regionais e militares, com foco na eficiência de combustível e redução do impacto ambiental.
U.K. Aerostructures Market Insight
Prevê-se que o mercado de aeroestruturas do Reino Unido cresça em um notável CAGR durante o período de previsão, alimentado por gastos governamentais de defesa e investimentos no setor aeroespacial. O ecossistema aeroespacial do país enfatiza inovação tecnológica, engenharia de precisão e processos de fabricação sustentáveis. Empresas como a BAE Systems e a GKN Aerospace estão expandindo as capacidades de produção em aeroestruturas compostas e metálicas. Além disso, as colaborações com OEMs de aeronaves internacionais estão aumentando a experiência e aumentando a demanda do mercado.
Alemanha Aerostructures Market Insight
Espera-se que o mercado alemão de aeroestruturas se expanda em um considerável CAGR durante o período de previsão, impulsionado por fortes capacidades de engenharia e infraestrutura avançada de fabricação aeroespacial. Por exemplo, o foco da Premium Aerotec em fuselagem e componentes de asa apoia a liderança do país na inovação em aeroestrutura. Os fabricantes alemães enfatizam precisão, qualidade e adoção de materiais compostos leves. O crescimento é apoiado em todos os segmentos de aeronaves comerciais e militares, sendo a sustentabilidade e a eficiência as prioridades fundamentais para os intervenientes no mercado.
Asia-Pacific Aerostructures Market Insight
O mercado de aeroestruturas Ásia-Pacífico está pronto para crescer no CAGR mais rápido durante 2026-2033, impulsionado pela rápida expansão da aviação comercial, aumento dos orçamentos de defesa e aumento das entregas de aeronaves em países como China, Índia e Japão. A região está emergindo como um centro de fabricação aeroespacial, com fornecedores locais focados em componentes de fuselagem, asa e empenagem. O aumento das iniciativas de mobilidade do ar urbano e o apoio governamental ao desenvolvimento da tecnologia aeroespacial estão a acelerar o crescimento do mercado. Além disso, a disponibilidade de capacidades de produção e montagem competitivas em termos de custos está a aumentar a adopção em todos os sectores das aeronaves comerciais e militares.
Japão Aerostructures Market Insight
O mercado de aeroestruturas do Japão está ganhando força devido às tecnologias de fabricação avançadas do país, foco em componentes aeroespaciais de alta precisão e crescentes entregas de aeronaves comerciais. Empresas como a Mitsubishi Heavy Industries estão investindo em aeroestruturas leves e de alta resistência para programas de aeronaves nacionais e internacionais. O mercado enfatiza a integração de automação, robótica e materiais avançados para aumentar a eficiência de produção. Aumentar iniciativas de modernização da defesa e colaborações com OEMs globais estão alimentando ainda mais a demanda por aeroestruturas no Japão.
China Aerostructures Market Insight
O mercado de aeroestruturas da China representou a maior parte da receita da Ásia-Pacífico em 2025, impulsionada pelo rápido crescimento do setor da aviação comercial e pelo aumento dos programas de fabricação de aeronaves nacionais. Por exemplo, o programa C919 da COMAC está aumentando a demanda por componentes avançados de asa e fuselagem. O país beneficia de políticas governamentais de apoio, investimentos em infraestrutura aeroespacial e um crescente grupo de mão-de-obra qualificada. A expansão dos fornecedores locais e a adoção de materiais compostos e técnicas de fabricação automatizadas são fatores fundamentais para o crescimento do mercado na China.
Parte de mercado das Aeroestruturas
A indústria de aeroestruturas é liderada principalmente por empresas bem estabelecidas, incluindo:
- AAR Corp (EUA)
- Collins Aerospace (EUA)
- Grupo RUAG (Suíça)
- Saab AB (Suécia)
- Boeing (EUA)
- Bombardier (Canadá)
- Lockheed Martin Corporation (EUA)
- Spirit AeroSystems, Inc (EUA)
- STELIA Aerospace (França)
- Elbit Systems Ltd (Israel)
- GKN Aerospace Services Limited (UK)
- Prémio AEROTEC (Alemanha)
- Leonardo S.p.A. (Itália)
- INDÚSTRIAS PESADAS DE MITSUBISHI, LTD (Japão)
- Kawasaki Heavy Industries, Ltd (Japão)
Mais recentes desenvolvimentos no Mercado Global de Aeroestruturas
- Em junho de 2025, a JetZero selecionou Greensboro, Carolina do Norte, para uma instalação de US$ 4,7 bilhões para fabricar sua aeronave Z4. Este desenvolvimento deverá ter um impacto significativo nas aeroestruturas e no mercado avançado de aeronaves, introduzindo desenhos altamente eficientes em termos de combustível, oferecendo uma redução de até 50% em relação às aeronaves convencionais. O investimento ressalta a crescente demanda por soluções de aviação ambientalmente sustentáveis e posiciona a JetZero como um player chave no emergente segmento de aeronaves mistas e verdes, impulsionando a inovação entre materiais, aeroestruturas e tecnologias de fabricação
- Em maio de 2025, a Vertical Aerospace e a Honeywell expandiram sua parceria no projeto VX4 eVTOL com um contrato avaliado em US$ 1 bilhão. Esta colaboração reforça o mercado de aeronaves de descolagem e aterragem vertical elétrica (eVTOL) acelerando a produção, certificação e desenvolvimento tecnológico de soluções de mobilidade aérea urbana. Espera-se que a aliança melhore a adoção de aeroestruturas avançadas, componentes leves e sistemas aviônicos integrados, reforçando as posições de ambas as empresas no segmento de mobilidade aérea sustentável de rápido crescimento
- Em janeiro de 2024, a Airbus SE celebrou acordos com a Mahindra Aerospace Structures Private Limited e a Tata Advanced Systems Limited para o fornecimento e produção de componentes e conjuntos para modelos de aeronaves comerciais, incluindo os A320neo, A330neo e A350. Essa parceria amplia as capacidades globais da Airbus na cadeia de suprimentos e está preparada para aumentar a eficiência de produção e a inovação de componentes. A colaboração impulsiona o mercado de aeroestruturas na Índia, aumentando as capacidades de fabricação local, transferência de tecnologia e integração de materiais avançados, fortalecendo o papel da Índia como um centro estratégico aeroespacial
- Em abril de 2023, Leonardo SpA anunciou uma colaboração com a Cisco Technology para desenvolver soluções inovadoras para sistemas de logística e transporte mais seguros e sustentáveis. Essa aliança impacta o mercado aeroespacial e aeroestrutura, promovendo a digitalização, automação e inovação baseada em dados em processos de produção e cadeia de suprimentos. A integração de tecnologias inteligentes e práticas sustentáveis suporta a eficiência operacional a longo prazo, posicionando ambas as empresas para liderar em soluções de infraestrutura aeroespacial conectadas e resilientes
- Em fevereiro de 2023, Heart Aerospace, um fabricante sueco de aeronaves elétricas, foi selecionado pela Air New Zealand como um parceiro chave para a renovação de sua frota nacional Q300. Esta colaboração reforça o segmento de aeronaves elétricas dentro do mercado de aeroestruturas regionais, avançando o desenvolvimento e adoção de aeronaves de emissão zero. Sublinha os crescentes compromissos das companhias aéreas com a sustentabilidade e acelera a integração de materiais leves, aeroestruturas avançadas e tecnologias de propulsão eficientes em termos energéticos, impulsionando a evolução do mercado em soluções de aviação elétrica e híbrida
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











