


Segmentação global do mercado de chips aceleradores de IA, por tipo de chip (GPU, ASIC, FPGA, CPU, e outros), por tipo de processamento (Edge e nuvem), por indústria (Automotivo, Eletrônicos de consumo, Saúde, Fabricação, e outros) - Tendências e previsões industriais para 2033
O que é o AI Acelerador Chips Tamanho do mercado e taxa de crescimento
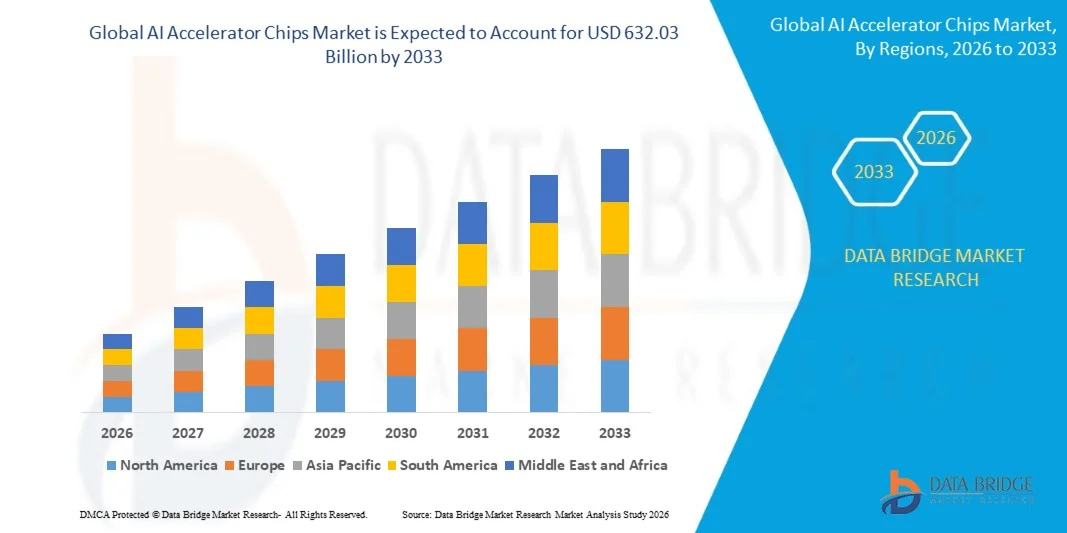
- De acordo com a análise de mercado, o mercado global de chips AI Accelerator foi avaliado emUSD 119,5 mil milhões em 2025e é projetado para alcançar632,03 mil milhões de USD até 2033, crescendo emCAGR de 23,40% de 2026 a 2033.
- O mercado está testemunhando o crescimento impulsionado pela crescente implantação de inteligência artificial (ai), aprendizado de máquina, ai generativo e aplicações de computação de alto desempenho, que exigem chips especializados capazes de processar grandes volumes de dados de forma eficiente. Investimentos crescentes em infraestrutura de ai, expansão de data centers de hiperescala e crescente demanda por computação mais rápida e energeticamente eficiente estão apoiando a adoção de chips de ai acelerador em data centers, computação em nuvem, computação empresarial e eletrônica de consumo.
- O aumento da adoção de ai generative, modelos de linguagem grandes, ai de borda, sistemas autônomos, e aplicações ai-enabled está criando mais oportunidades de crescimento. A expansão das cargas de trabalho de ai em ambientes de nuvem e no local, a crescente demanda por GPU-, TPU-, NPU- e aceleração baseada em asiáticos e avanços contínuos na fabricação de semicondutores e arquitetura de chips estão apoiando o desenvolvimento de mercado em centros de dados, automotivos, de saúde, telecomunicações, eletrônicos de consumo e aplicações empresariais.
Tamanho e previsão do mercado
- Valor de mercado (2025): 119,5 mil milhões de USD
- Valor de mercado esperado (2033): USD 632,03 Milhões
- Previsões CAGR (2026-2033): 23,40%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais takeaways do mercado de chips de acelerador de IA
- A Ásia-pacífico representou 22,80% do mercado global do acelerador de ai em 2025, apoiado pela expansão da infraestrutura de ai, aumento dos investimentos em data centers, adoção crescente de computação em nuvem, e a presença de grandes ecossistemas de fabricação e tecnologia de semicondutores em toda a China, Japão, Coreia do Sul e Taiwan. A região também está beneficiando com o aumento da implantação de cargas de trabalho ai em aplicações de empresas, automóveis, telecomunicações e consumidores.
- Espera-se que a Ásia-pacífico testemunhe forte crescimento no mercado global de aceleradores de ai durante o período de previsão, com um CAGR de 32,55%, apoiado pelo aumento das cargas de trabalho de ai, expansão de centros de dados de hiperescala e nuvem, aumento da adoção de ai generative, e crescente investimento em infraestrutura computacional de alto desempenho. O ecossistema semicondutor estabelecido pela região e o aumento da implantação de tecnologias ai estão apoiando ainda mais o desenvolvimento do mercado.
- As unidades de processamento de gráficos (GPUs) representaram o principal segmento do tipo acelerador de ai com quota de mercado de 77,43% em 2025, apoiado por suas altas capacidades de processamento paralelo, ecossistema de software estabelecido e uso generalizado em treinamento de modelo de ai, inferência, ai generativo e computação de alto desempenho. No mercado asiático de aceleradores de ai, o GPUS foi responsável, demonstrando sua posição forte dentro do segmento do tipo acelerador.
- Os aceleradores de ai baseados em nuvem representaram um importante segmento de integração tecnológica do mercado de ai acelerador 59,26% da receita em 2025, apoiado pela rápida expansão da infraestrutura de nuvem, crescente adoção de ai-as-um-serviço, e crescente demanda por recursos computacionais escaláveis. A implantação em nuvem permite que empresas e desenvolvedores de ai acessem a infraestrutura do acelerador sem fazer investimentos equivalentes em hardware on-premise.
- Ele e as telecomunicações representaram um segmento líder de uso final do mercado de aceleradores de ai com participação de 55,11% em 2025, apoiado pelo aumento de cargas de trabalho de ai, adoção de computação em nuvem, expansão de data-centers, e a implantação de aplicações geradoras de ai e machine-learning. A demanda do acelerador Ai está aumentando à medida que empresas e fornecedores de telecomunicações exigem computação de alto desempenho para treinamento, inferência, análise de dados e processamento em tempo real.
Alcance do relatório AI Accelerator Chips Mercado Segmentação
|
Atributos |
AI Accelerator Chips Market Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de chips acelerador de IA
- Aumentar o desenvolvimento de chips de acelerador de IA personalizados para inferência e computação específica de carga de trabalho está emergindo como uma tendência chave no mercado. Hyperscalers e empresas de tecnologia estão cada vez mais desenvolvendo GPUS proprietário, TPUS, ASICS, e outros aceleradores especializados para melhorar o desempenho de ai, reduzir o consumo de energia, otimizar os custos de computação e atender requisitos específicos de treinamento e inferência. Esta tendência é particularmente relevante para os data centers que suportam ai generative, modelos de linguagem grandes, agentes ai, e outras cargas de trabalho comput-intensive.
- Por exemplo, em 9 de abril de 2025, o Google introduziu a Ironwood, sua unidade de processamento de tensor de sétima geração (TPU), na nuvem do Google próximo 2025. O Google descreveu a madeira como sua primeira TPU especificamente projetada para inferência em escala. A arquitetura pode escalar para 9.216 chips refrigerados com líquido em um único superpod e fornece 192 GB de HBM por chip, com largura de banda HBM atingindo 7,37 tb/s por chip. O Google posicionou a madeira de ferro para exigir cargas de trabalho gerativas, raciocínio e inferência.
- O crescente enfoque na inferência está acelerando ainda mais a demanda por aceleradores especializados. À medida que as aplicações de ai gerativas passam do treinamento de modelos para a implantação em larga escala, os requisitos do acelerador são cada vez mais influenciados pela latência, eficiência energética, largura de banda de memória e custo por inferência.
- A tendência para arquiteturas de aceleradores específicas para cargas de trabalho também está se expandindo para ai agentic e cargas de trabalho diferenciadas de treinamento e inferência.
Quais são os Principais Drivers do Mercado de Chips Aceleradores de IA
- O aumento da adoção de chips especializados de acelerador de ai para inferência e computação específica de carga de trabalho está surgindo como um motor chave no mercado. Hyperscalers e empresas de tecnologia estão cada vez mais desenvolvendo TPUS personalizado, ASICS, e outros aceleradores dedicados para melhorar o desempenho de ai, reduzir a latência, aumentar a eficiência energética e otimizar os custos de computação para cargas de trabalho específicas.
- A crescente implantação de ai generative, modelos de linguagem grandes, ai agentes, e aplicações de inferência em tempo real está aumentando a demanda para aceleração especializada além de plataformas de computação de propósito geral convencionais.
- Por exemplo, em 9 de abril de 2025, o Google introduziu a Ironwood, sua unidade de processamento de tensor de sétima geração (TPU), na nuvem do Google próximo 2025. O Google descreveu a madeira como sua primeira TPU especificamente projetada para inferência em escala. O sistema pode escalar para 9.216 chips refrigerados com líquido em uma única configuração e foi desenvolvido para suportar os requisitos computacionais e de comunicação de cargas de trabalho de geração avançada e inferência.
- O aumento da exigência de uma informática ai eficiente em termos energéticos está a impulsionar a procura de arquitecturas avançadas de aceleradores. As cargas de trabalho do Ai requerem substancial potência computacional, largura de banda de memória, rede e infraestrutura de resfriamento, especialmente à medida que os modelos se tornam maiores e aumentam os volumes de inferência.
- Isso está incentivando os desenvolvedores de aceleradores a otimizar o desempenho por watt e reduzir o movimento de dados. A madeira de ferro do Google, por exemplo, foi desenvolvida com foco no desempenho e na eficiência de energia, enquanto a Microsoft também desenvolveu aceleradores ai personalizados com abordagens integradas de gerenciamento de energia e refrigeração de líquidos para cargas de trabalho ai em larga escala.
Quais fatores estão desafiando o crescimento do mercado de chips de acelerador de IA
- As restrições de fornecimento para chips de acelerador de IA e componentes críticos estão emergindo como um desafio chave no mercado. A rápida expansão de IA generativa, grandes modelos de linguagem e data centers de IA está aumentando a demanda por GPUs, ASICs e outros chips aceleradores mais rápido do que a capacidade de fabricação pode expandir.
- Por exemplo, em abril de 2026, o Grupo Futurum relatou que a disponibilidade de acelerador/GPU e energia e resfriamento juntos representavam as maiores restrições para 49% das organizações pesquisadas, com 26% citando o fornecimento acelerador/GPU e 23% citando a disponibilidade de energia e resfriamento como sua única maior restrição.
- Memória de alta largura de banda (HBM) e restrições de embalagem avançadas estão desafiando ainda mais a produção de chips de acelerador de IA. Os modernos aceleradores de IA exigem tecnologias avançadas e de alto desempenho da HBM para alcançar alta largura de banda de memória e integrar vários componentes de forma eficiente.
- Requisitos de alto consumo de energia e refrigeração estão criando desafios adicionais para a implantação do acelerador de IA. O aumento da densidade computacional requer substancial eletricidade e infraestrutura de gerenciamento térmico avançado, particularmente em grandes data centers de IA.
Como é segmentado o mercado de chips de acelerador de IA
O mercado é segmentado com base no tipo de chip, tipo de processamento e indústria.
- Por Tipo de Ficha
Com base no tipo de chip, o mercado global de chips AI Accelerator é segmentado em GPU, ASIC, FPGA, CPU e outros. Espera-se que o segmento GPU domine o mercado com uma quota de mercado de 43,12% em 2025, suportada por suas altas capacidades de processamento paralelo, flexibilidade em cargas de trabalho ai, ecossistema de software maduro e uso extensivo em treinamento e inferência de modelos ai. O GPUS é amplamente implantado em centros de dados, plataformas de nuvem, sistemas autônomos e outras aplicações intensivas. A análise atual da indústria também identifica o GPUS como a principal categoria de acelerador por receita.
Espera-se que o segmento Asic testemunhe um crescimento significativo durante o período de previsão com cagr de 6,43% em 2026 a 2033, apoiado pelo aumento do desenvolvimento de aceleradores de ai específicos para carga de trabalho por fornecedores de nuvem hiperescala e empresas de tecnologia. A Asics pode ser otimizada para cargas de trabalho particulares, permitindo melhorias no desempenho, eficiência de energia e custo por operação.
- Por Tipo de Processamento
Com base no tipo de processamento, o mercado global de chips AI Accelerator é segmentado em borda e nuvem. Espera-se que o segmento de nuvem domine o mercado com uma quota de mercado de 54,23% em 2025, suportada pela crescente implantação de treinamentos de ai e cargas de trabalho de inferência em data centers de hiperescala, plataformas de nuvem e infraestrutura de computação empresarial. Modelos de ai em grande escala requerem recursos computacionais substanciais, tornando a implantação de aceleradores baseados em nuvem particularmente importante para cargas de trabalho de ai geradoras e machine learning.
Espera-se que o segmento de borda testemunhe forte crescimento durante o período de previsão do CAGR 5.34% em 2026 a 2033, impulsionado pelo aumento da demanda por processamento de ai em tempo real, baixa latência, privacidade de dados e dependência reduzida da infraestrutura de nuvem centralizada. Sistemas automotivos, automação industrial, dispositivos de saúde, robótica, smartphones e outros dispositivos conectados estão apoiando a adoção de aceleradores de ponta.
- Por Indústria
Com base na indústria, o mercado global de chips AI Accelerator é segmentado em automotiva, eletrônica de consumo, saúde, fabricação e outros. Espera-se que o segmento de eletrônicos de consumo seja responsável por uma parcela significativa de 43,23% em 2025, suportada pelo aumento da integração de recursos de IA em smartphones, pcs, câmeras inteligentes, wearables e outros dispositivos conectados. Aceleradores de Ai permitem funções on-device, como processamento de imagem, reconhecimento de voz, personalização, segurança e ai generativo.
Espera-se que o segmento automotivo testemunhe um crescimento significativo de 7,45% de 2026 a 2033, apoiado pelo aumento da adoção de condução autônoma, sistemas avançados de assistência ao motorista, sistemas inteligentes de cockpit e processamento de ai no veículo. O segmento de fabricação também está se expandindo à medida que os aceleradores ai são cada vez mais implantados para visão de máquina, manutenção preditiva, inspeção automatizada, robótica e tomada de decisão industrial em tempo real. As aplicações de saúde estão ganhando tração através de imagens médicas, diagnósticos e tecnologias clínicas assistidas.
Qual a região que detém a maior parte do mercado de chips de acelerador de IA
- A Ásia-pacífico representou 22,80% do mercado global do acelerador de ai em 2025, apoiado pela expansão da infraestrutura de ai, aumento dos investimentos em data centers, adoção crescente de computação em nuvem, e a presença de grandes ecossistemas de fabricação e tecnologia de semicondutores em toda a China, Japão, Coreia do Sul e Taiwan. A região também está beneficiando com o aumento da implantação de cargas de trabalho ai em aplicações de empresas, automóveis, telecomunicações e consumidores.
- Espera-se que a Ásia-pacífico testemunhe forte crescimento no mercado global de aceleradores de ai durante o período de previsão, com um CAGR de 32,55%, apoiado pelo aumento das cargas de trabalho de ai, expansão de centros de dados de hiperescala e nuvem, aumento da adoção de ai generative, e crescente investimento em infraestrutura computacional de alto desempenho. O ecossistema semicondutor estabelecido pela região e o aumento da implantação de tecnologias ai estão apoiando ainda mais o desenvolvimento do mercado.
U.S. AI Accelerator Chips Market Insight
O mercado de chips de acelerador de IA dos EUA está se expandindo conforme a demanda por computação de alto desempenho aumenta em computação em nuvem, data centers, IA geradora, aprendizado de máquina e aplicações empresariais. O país se beneficia da presença de empresas líderes em semicondutores e tecnologia, incluindo NVIDIA, AMD, Intel, Google, Amazon Web Services e Microsoft, apoiando a inovação em GPUs, ASICs e processadores especializados de IA. Os crescentes investimentos em data centers de hiperescala e infraestrutura de IA estão apoiando ainda mais o desenvolvimento do mercado. A adoção crescente de IA de ponta, sistemas autônomos e software habilitado para IA também está criando oportunidades para tecnologias avançadas de acelerador em várias indústrias.
Europe AI Accelerator Chips Market Insight
O mercado europeu de chips AI Accelerator está a expandir-se à medida que os investimentos em inteligência artificial, computação em nuvem, computação de alto desempenho e infra-estrutura de centros de dados aumentam em toda a região. A adoção crescente de GPUs, ASICs, FPGAs e processadores especializados de IA está apoiando aplicações em automotiva, saúde, fabricação, serviços financeiros e telecomunicações. Os fabricantes europeus de automóveis estão cada vez mais integrando a computação de IA em sistemas avançados de assistência ao condutor e tecnologias de mobilidade autônoma, enquanto as empresas industriais estão implementando IA para automação, manutenção preditiva e visão de máquina. As iniciativas governamentais de apoio à fabricação de semicondutores, desenvolvimento de IA e infraestrutura digital estão fortalecendo ainda mais a demanda regional por chips aceleradores de IA.
U.K. AI Accelerator Chips Market Insight
O Mercado de Chips Aceleradores de IA do Reino Unido está se expandindo à medida que a demanda por inteligência artificial, aprendizado de máquina, computação em nuvem e computação de alto desempenho continua aumentando entre empresas e centros de dados. A adoção crescente de IA gerativa e modelos de linguagem de grande porte está apoiando a demanda por GPUs, ASICs e outras arquiteturas especializadas de aceleradores. Investimentos em infraestrutura de IA, instalações de computação avançada e capacidade de data-center estão fortalecendo ainda mais as oportunidades de mercado. Os setores automotivo, de saúde, de serviços financeiros e de manufatura também estão adotando soluções habilitadas para IA, criando demanda adicional por tecnologias de aceleradores eficientes que suportem cargas de trabalho de alta velocidade e IA em tempo real.
Alemanha AI Accelerator Chips Market Insight
O Mercado de Chips AI Accelerator da Alemanha está se expandindo à medida que os investimentos em inteligência artificial, computação de alto desempenho, automação industrial e infraestrutura de data center continuam aumentando. A adoção crescente de IA em manufatura automotiva, saúde, serviços financeiros e aplicações industriais está apoiando a demanda por GPUs, ASICs, FPGAs e outras tecnologias especializadas de aceleradores. O forte ecossistema automotivo e industrial da Alemanha está incentivando a implantação de IA para sistemas autônomos, manutenção preditiva, visão de máquina e fabricação inteligente. O aumento da adoção de nuvem e os requisitos de computação de bordas estão apoiando ainda mais o desenvolvimento do mercado, enquanto considerações sobre cadeias de suprimentos de semicondutores e altos custos de infraestrutura permanecem importantes fatores de mercado.
Asia-Pacific AI Accelerator Chips Market Insight
O Mercado de Chips Aceleradores de IA Ásia-Pacífico está se expandindo à medida que investimentos em infraestrutura de inteligência artificial, data centers, computação em nuvem e manufatura avançada de semicondutores continuam aumentando em toda a região. China, Japão, Coreia do Sul e Taiwan estão reforçando as capacidades regionais através de investimentos em processadores de IA, GPUs, ASICs e instalações de fabricação de semicondutores. A adoção crescente de IA generativa, aprendizado de máquina, computação de borda, sistemas autônomos e dispositivos inteligentes está apoiando ainda mais a demanda por chips aceleradores de alto desempenho. Aumentar as cargas de trabalho de IA e a expansão de data centers de hiperescala estão criando oportunidades adicionais para fabricantes de chips aceleradores em toda a região.
Japão AI Accelerator Chips Market Insight
O mercado de chips AI Accelerator do Japão está se expandindo à medida que os investimentos em inteligência artificial, computação de alto desempenho, robótica e infraestrutura de data-center continuam aumentando. O ecossistema semicondutor estabelecido pelo país, a indústria eletrônica avançada e a forte presença de tecnologia e empresas automotivas apoiam a demanda por GPUs, ASICs e outros aceleradores especializados de IA. A adoção crescente de IA entre manufatura, automotiva, saúde e eletrônica de consumo está criando oportunidades adicionais para a implantação do acelerador-chip. Aplicações de IA de ponta crescente também estão apoiando a demanda por soluções de computação de baixa latência e eficiência energética. No entanto, os elevados custos de desenvolvimento de semicondutores, a complexidade tecnológica e a concorrência dos fabricantes globais de chips continuam a ser fundamentais para o mercado.
China AI Accelerator Chips Market Insight
O AI Accelerator Chips Market da China está se expandindo à medida que investimentos em inteligência artificial, data centers, computação em nuvem e computação de alto desempenho continuam aumentando. A adoção crescente de IA generativa, grandes modelos de linguagem, sistemas autônomos e IA industrial está apoiando a demanda por GPUs, ASICs e outras arquiteturas especializadas de aceleradores. As empresas nacionais de semicondutores também estão fortalecendo o desenvolvimento de chips de IA e expandindo as capacidades de computação local para suportar cargas de trabalho crescentes. Aumentar a implantação de IA em automóveis, eletrônicos de consumo, saúde e fabricação está criando oportunidades adicionais. No entanto, as restrições da cadeia de abastecimento de semicondutores, os requisitos avançados de fabricação e a intensa concorrência continuam a ser importantes considerações de mercado.
Quais são as principais empresas no mercado de chips de acelerador de IA
A indústria AI Accelerator Chips Market é liderada principalmente por empresas bem estabelecidas, incluindo:
- NVIDIA Corporation (EUA)
- Dispositivos Micro avançados, Inc. (AMD) (EUA)
- Corporação Intel (EUA)
- Google LLC (EUA)
- Serviços Web da Amazon, Inc. (AWS) (EUA)
- Microsoft Corporation (EUA)
- Qualcomm Incorporated (EUA)
- Broadcom Inc. (EUA)
- Huawei Technologies Co., Ltd. (China)
- Cerebras Systems Inc. (EUA)
- Groq, Inc. (EUA)
- SambaNova Systems, Inc. (EUA)
- Graphcore Limited (UK)
- Tenstorrent Inc. (Canadá)
- Samsung Electronics Co., Ltd (Coreia do Sul)
Quais são as últimas evoluções no mercado de chips de acelerador de IA
- Em março de 2026, a NVIDIA introduziu a plataforma Vera Rubin AI, reunindo a GPU Rubin, Vera CPU, Groq 3 acelerador de inferência LPX, BlueField-4 DPU e tecnologias de rede. A plataforma é projetada para suportar cargas de trabalho de IA que vão desde treinamento de modelo até inferência agente em tempo real, refletindo a mudança da indústria para computação de IA em escala rack.
- Em abril de 2026, a Google introduziu seu portfólio de TPU de oitava geração, composto por TPU 8t para treinamento de alto rendimento e TPU 8i para cargas de trabalho de inferência e reforço-aprendizagem. O Google afirmou que o TPU 8t pode suportar sistemas contendo até 9.600 chips, enquanto o TPU 8i é projetado para inferência de baixa latência e melhoria do desempenho por dólar.
- Em junho de 2026, OpenAI e Broadcom revelaram o acelerador de IA Jalapeño, um chip de inferência focado na LLM desenvolvido como parte de uma plataforma de computação multigeração. As empresas afirmaram que o acelerador se destina à implantação em escala de gigawatt com parceiros data-center, com implantação inicial direcionada para o final de 2026.
- Em setembro de 2026, a TrendForce relatou que a embalagem avançada está se tornando uma área de desenvolvimento cada vez mais importante para chips aceleradores de IA. Espera-se que o CoWoS-L da TSMC continue a ser uma solução de embalagem tradicional até 2028, enquanto o NVIDIA e o AMD já estão adotando a tecnologia para aceleradores avançados de IA. O relatório também destacou o crescente desenvolvimento da Intel EMIB-T como uma tecnologia alternativa de embalagem.
- Em agosto de 2026, a AWS e a NVIDIA anunciaram planos para implantar mais 2 milhões de GPUs NVIDIA durante 2027-2028. A implantação planejada inclui NVIDIA Blackwell Ultra, Rubin e Rubin Ultra GPUs através da infraestrutura AWS e destina-se a apoiar IA agente, computação científica, automação empresarial e cargas de trabalho físicas de IA.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











