



Segmentação global do mercado de acelerador de IA, por tipo de acelerador (GPUs, ASICs customizados, FPGAs, Outras Arquiteturas), Carga de trabalho (Inferência, Treinamento), Implantação (Cloud & Data Center, Edge & On-Device, On-Premises Enterprise), Tecnologia de Memória (HBM, GDDR, On-Chip SRAM-Centric & LPDDR-Based Designs), Nó de Processo (7nm & Above, 5nm–4nm, 3nm & Abaixo), Aplicação (AI Gerativa & Modelos de Língua Grandes, Sistemas de Recomendação & Ranking, Visão e Video Analytics, Conversational AI & NLP, Sistemas Autônomos & Robotics, Scient & HPC Computing), Usuário Final (Hyperscalers & Cloud Service Providers, AI Labs & Neoclouds, Empresas, Governo & Instituições de Pesquisa) - Tendências e Projeção para 2033
Qual é o tamanho e taxa de crescimento do mercado do acelerador de IA
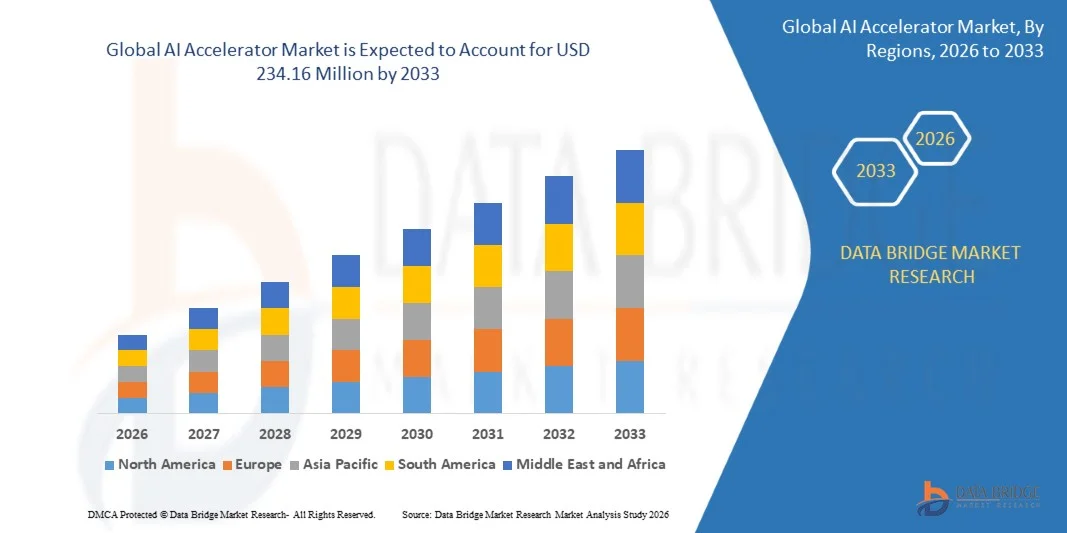
- De acordo com a análise da Data Bridge Market Research, o mercado de aceleradores de IA foi avaliado em32,70 milhões de USD em 2025e é projetado para alcançarUSD 234,16 milhões até 2033, crescendo emCAGR de 27,90% de 2026 a 2033.
- O mercado está se expandindo a um ritmo excepcional, impulsionado pela rápida expansão do treinamento e inferência de IA gerativa, compromissos de computação multi-gigawatts por hiperescaladores e laboratórios de IA de fronteira, a chegada de novas gerações de aceleradores tanto de vendedores de chips mercantil e programas de silício personalizado, e crescente implantação de IA na borda.
- Aceleradores de IA são processadores especializados, incluindo unidades de processamento gráfico (GPUs), ASICs personalizadas, tais como unidades de processamento de tensor e neural, FPGAs, e arquiteturas específicas em escala de wafer ou inferência, projetadas para executar os cálculos pesados de matriz de aprendizado de máquina de forma muito mais eficiente do que CPUs de uso geral. Eles são normalmente emparelhados com memória de alta largura de banda, embalagem avançada e interconexões de alta velocidade, e são cada vez mais vendidos como sistemas em escala de rack em vez de chips individuais. À medida que a inferência cresce para representar cerca de dois terços do gasto de computação de IA, a competição está mudando de desempenho de treinamento bruto para custo por token, capacidade de memória, eficiência de energia e amplitude do ecossistema de software.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): 32,70 milhões de USD
- Valor de mercado esperado (2033): USD 234,16 milhões
- Previsões CAGR (2026-2033): 27,90%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais takeaways do mercado de acelerador de IA
- A América do Norte dominou o mercado global de aceleradores de IA com a maior quota de receita de 54,26% em 2025, apoiada pela concentração de principais designers de aceleradores, hiperescaladores e laboratórios de IA de fronteira na região, e por um ciclo contínuo de implantações em escala de gigawatt anunciadas pelas empresas de nuvem e IA dos EUA.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 31,6% de 2026 a 2033, impulsionado pelo papel central da região na fabricação avançada de semicondutores, fornecimento de memória e embalagens, aumento do investimento doméstico em infraestrutura de IA e crescente desenvolvimento de aceleradores domésticos.
- O segmento GPU liderou a categoria do tipo acelerador com 68,42% de participação em 2025, devido ao seu ecossistema de software maduro, ampla cobertura de carga de trabalho e a rápida rampa de plataformas em escala de rack.
- O segmento de inferência também é esperado para testemunhar o CAGR mais rápido de 30,6% de 2026 a 2033, impulsionado por chips de inferência de propósito, aumentando volumes de fichas, e o foco dos compradores no custo por token.
- O segmento cloud & data center representou 83,46% do mercado por implantação em 2025, refletindo a concentração de compras de aceleradores em instalações de hiperescala e neocloud construindo capacidade de IA em escala de gigawatt.
- A memória de alta largura de banda (HBM) liderou a categoria de tecnologia de memória com uma participação de 71,28% em 2025, uma vez que os principais aceleradores de treinamento e inferência dependem da HBM empilhada para a capacidade de memória e largura de banda que grandes modelos exigem, com capacidade per-dispositivo aumentando drasticamente em todas as novas gerações.
- Espera-se que o segmento IA labs & neoclouds testemunhe o CAGR mais rápido de 33,7% de 2026 a 2033, impulsionado por desenvolvedores de modelos de fronteira que contratam diretamente com fornecedores de chips para capacidade multi-gigawatt e por provedores especializados de nuvem GPU expandindo a capacidade para clientes de IA.
Âmbito do relatório e Segmentação de Mercado Acelerador de IA
|
Atributos |
AI Accelerator Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado acelerador de IA
- Os fornecedores de aceleradores estão dividindo cada vez mais suas linhas de produtos por carga de trabalho, projetando chips separados para treinamento e para inferência em vez de uma única parte de propósito geral, como a economia de inferência, largura de banda de memória e custo por token se tornam os critérios primários de compra.
- Esta especialização é mais visível nos programas personalizados dos maiores provedores de nuvem, que podem adaptar chips para seus próprios modelos e servir pilhas.
- Por exemplo, em abril de 2026, no Google Cloud Next anunciou sua oitava geração de unidades de processamento de tensores como dois chips construídos com propósito, o TPU 8t para treinamento e o TPU 8i para inferência, com um superpod TPU 8t escalando 9.600 chips, dois petabytes de memória compartilhada de alta largura de banda, e 121 exaflops de computação FP4.
- Ao mesmo tempo, laboratórios de IA de fronteira estão assinando acordos de computação multi-gigawatt, multi-vendor que espalham a demanda por GPUs e aceleradores personalizados em vez de confiar em um único fornecedor.
- Por exemplo, em julho de 2026, a AMD anunciou um acordo com a Anthropic para até 2 gigawatts de GPUs da Série Instinct MI450 em sistemas em escala de rack Helios, começando na primeira metade de 2027, enquanto em abril de 2026 a Anthropic expandiu sua parceria com a Google e a Broadcom para garantir até 5 gigawatts de capacidade de TPU da próxima geração a partir de 2027.
- Como chips e multivendedores específicos para carga de trabalho, os acordos em escala de gigawatts tornam-se a norma, espera-se que a diversificação para além de uma única arquitetura e fornecedor continue a ser a tendência definidora no mercado de aceleradores de IA durante o período de previsão.
Quais são os Principais Drivers do Mercado de Aceleradores de IA
- O aumento de IA generativa, modelos de raciocínio e agentes de IA está impulsionando a demanda sem precedentes por computação, com novas gerações aceleradoras entrando na produção para encontrá-la enquanto os clientes comprometem a capacidade anos antes da entrega.
- Por exemplo, em janeiro de 2026, na CES, a NVIDIA afirmou que sua plataforma Rubin havia entrado em produção completa com disponibilidade de nuvem planejada para a segunda metade de 2026, e em 16 de setembro de 2026, a CoreWeave anunciou que havia criado um cluster multi-rack Vera Rubin NVL72 conectando centenas de GPUs Rubin em sua nuvem.
- A concorrência entre os fornecedores de aceleradores está a alargar a escolha dos clientes e a atrair capacidade adicional para o mercado, uma vez que os grandes compradores asseguram segundas fontes de cálculo de IA.
- Por exemplo, em outubro de 2025, a AMD e o OpenAI anunciaram um acordo de 6 gigawatts entre várias gerações de GPUs AMD Instinct, com o primeiro 1 gigawatt da implantação da Série MI450 começando na segunda metade de 2026, e em 14 de outubro de 2025, a Oracle Cloud Infrastructure nomeou-se parceira de lançamento para 50.000 GPUs AMD Instinct MI450 do calendário Q3 2026.
- Parceiros de design custom-silicon também estão se expandindo rapidamente, com Broadcom anunciando em 9 de junho de 2026 sua plataforma AI XPV, com Apollo e Blackstone como investidores âncora inicial, projetado para permitir mais de 20 gigawatts de capacidade de computação até 2028 usando XPUs personalizados e redes para laboratórios de IA de fronteira.
- Com o aumento da demanda de IA gerativa, várias gerações de aceleradores em 2026 e grandes compradores diversificando fornecedores, espera-se que a demanda por aceleradores de IA permaneça excepcionalmente forte durante todo o período de previsão.
Que fatores estão desafiando o crescimento do mercado acelerador de IA
- O fornecimento de acelerador de IA continua limitado pela capacidade de fabricação avançada de semicondutores, disponibilidade de embalagens avançadas e produção de memória de alta largura de banda (HBM). Esses gargalos interdependentes podem atrasar as entregas de chips e limitar o ritmo de expansão do data-center.
- Por exemplo, em abril de 2026, a TrendForce relatou que a demanda crescente de IA havia apertado a capacidade de wafer de 3 nm e 2 nm, juntamente com embalagens avançadas 2.5D e 3D, destacando restrições persistentes em toda a cadeia de suprimentos de semicondutores.
- O bloqueio do ecossistema de software cria desafios adicionais porque os aceleradores muitas vezes requerem compiladores, bibliotecas e ferramentas de otimização específicas de fornecedores. Mover cargas de trabalho entre plataformas pode exigir modificações de código, ajuste de desempenho e recursos de engenharia adicionais.
- Os elevados custos de aquisição, o consumo substancial de energia, os requisitos de arrefecimento e as despesas de apoio às infra-estruturas podem restringir ainda mais a adopção de aceleradores de IA, especialmente entre as organizações mais pequenas. O impacto combinado de restrições de oferta, investimento em infraestrutura e complexidade de migração de software pode atrasar implantações e limitar a flexibilidade do fornecedor, moderando a expansão do mercado apesar da forte demanda por computação de IA.
Como é segmentado o mercado de acelerador de IA
O mercado de aceleradores de IA é segmentado com base no tipo de acelerador, carga de trabalho, implantação, tecnologia de memória, nó de processo, aplicação e usuário final.
- Por Tipo de Acelerador
Com base no tipo de acelerador, o mercado global de acelerador de IA é segmentado em GPUs, ASICs personalizados (TPUs, NPUs, XPUs), FPGAs e outras arquiteturas (wafer-scale, LPU, neuromórfico). O segmento GPU dominou o mercado com 68,42% de participação em 2025, devido ao ecossistema de software altamente maduro das GPUs, capacidades de processamento paralelo e versatilidade em diversas cargas de trabalho de IA, incluindo treinamento de modelo, ajuste fino e inferência. Sua compatibilidade com quadros de desenvolvimento estabelecidos e amplo apoio de desenvolvedores fortalecem ainda mais a adoção entre empresas, provedores de serviços na nuvem e instituições de pesquisa. Além disso, a rápida implantação de plataformas de IA em escala de rack pelos principais fornecedores está apoiando a demanda por infraestrutura computacional integrada capaz de lidar com cargas de trabalho de IA gerativas cada vez mais complexas.
O segmento ASICs personalizado é projetado para registrar o crescimento mais rápido em um CAGR de 33,6% de 2026 a 2033, impulsionado por hiperescaladores e principais laboratórios de IA investindo em arquiteturas de silício proprietárias para melhorar a eficiência computacional, reduzir os custos de inferência e fortalecer o controle da cadeia de suprimentos. Aceleradores dedicados, incluindo gerações sucessivas de unidades de processamento de tensores (TPUs) e programas como AWS Trainium, Microsoft Maia e Meta MTIA, ilustram essa mudança para hardware específico de aplicativos. Através de uma colaboração mais estreita com os parceiros de design e fabricação de semicondutores, as empresas estão otimizando chips para suas cargas de trabalho específicas de IA, melhorando o desempenho por watt e reduzindo a dependência de aceleradores de uso geral.
- Por Carga de Trabalho
Com base na carga de trabalho, o mercado global de aceleradores de IA é segmentado em inferência e treinamento. O segmento de inferência dominou o mercado com uma parcela de 59,74% em 2025, refletindo o fato de que a inferência agora representa cerca de dois terços do gasto de computação de IA como modelos implantados, agentes de IA e cargas de trabalho de raciocínio geram demanda contínua e de grande escala de atendimento.
O segmento de inferência também é esperado para testemunhar o CAGR mais rápido de 30,6% de 2026 a 2033, impulsionado pela crescente implantação de aplicações geradoras de IA, modelos de linguagem de grande porte e serviços de IA em tempo real. Os volumes crescentes de token estão aumentando a demanda por recursos de inferência eficientes e de baixa latência em data centers de nuvem, sistemas empresariais e dispositivos de borda.
- Por Implantação
Com base na implantação, o mercado global de aceleradores de IA é segmentado em nuvem & data center, borda & dispositivo, e empresa no local. O segmento cloud & data center dominou o mercado com uma participação de 83,46% em 2025, reflete a concentração de investimentos em infraestrutura de IA entre provedores de nuvem hiperescala e operadores de neocloud expandindo a capacidade de computação para suportar IA gerativa, grandes modelos de linguagem e cargas de trabalho de computação de alto desempenho. A implantação da infraestrutura de IA em escala de gigawatts está impulsionando uma demanda substancial por GPUs, ASICs personalizados e outros processadores especializados. Além disso, a disponibilidade de recursos computacionais escaláveis, gerenciamento centralizado de infraestrutura e serviços de IA baseados em nuvem continua a fortalecer a adoção de aceleradores entre empresas e instituições de pesquisa.
Espera-se que o segmento de borda e dispositivo testemunhe o CAGR mais rápido de 34,2% de 2026 a 2033, impulsionado pelo aumento da integração de aceleradores de IA de baixa potência em veículos autônomos, robótica, máquinas industriais, smartphones e outros eletrônicos de consumo. Essas aplicações requerem processamento de dados em tempo real, baixa latência, privacidade aprimorada e dependência reduzida da conectividade na nuvem. Aceleradores de borda permitem que as cargas de trabalho de IA executem diretamente em dispositivos locais, minimizando os custos de transmissão de dados e melhorando a responsividade. Além disso, avanços em arquiteturas de chips eficientes em termos de energia, processadores de IA incorporados e tecnologias de computação de ponta estão expandindo oportunidades de implantação em dispositivos de fabricação, automotivos, de saúde e de consumo inteligentes, apoiando um forte crescimento ao longo do período de previsão.
- Por Tecnologia da Memória
Com base na tecnologia de memória, o mercado global de aceleradores de IA é segmentado em memória de alta largura de banda (HBM), GDDR e projetos baseados em SRAM e LPDDR. O segmento HBM dominou o mercado com uma participação de 71,28% em 2025, aumentando as necessidades computacionais e de memória de modelos de linguagem de grande porte, aplicações de IA generativas e cargas de trabalho de computação de alto desempenho. Os principais aceleradores de IA dependem cada vez mais da tecnologia HBM empilhada para oferecer a alta largura de banda de memória e capacidade necessária para treinamento e inferência de modelos eficientes. Além disso, o aumento da capacidade de memória por dispositivo em sucessivas gerações de aceleradores está suportando a demanda por soluções avançadas da HBM. A expansão dos data centers de hiperescala e a implantação de modelos de IA cada vez mais complexos reforçam ainda mais a liderança do segmento.
Espera-se que o segmento de projetos baseados em SRAM e LPDDR, centrado no chip, testemunhe o CAGR mais rápido de 36,4% de 2026 a 2033, impulsionado pelo desenvolvimento de arquiteturas otimizadas por inferências projetadas para melhorar a eficiência de processamento, reduzindo a dependência da HBM. Ao aproveitar a memória de acesso aleatório estático on-chip (SRAM) e a memória de dupla taxa de dados de baixa potência (LPDDR), essas arquiteturas podem reduzir o movimento de dados, menor consumo de energia e melhorar a eficiência de custo para cargas de trabalho de IA selecionadas. À medida que os volumes de inferência e os requisitos de geração de fichas aumentam, provedores de nuvem e desenvolvedores de IA estão priorizando custos menores por token e utilização de hardware mais eficiente. Esses fatores são esperados para acelerar a adoção de arquiteturas de memória alternativas, particularmente em sistemas de inferência especializados e aplicações de IA de borda.
- Pelo Nó de Processo
Com base no nó de processo, o mercado global de acelerador de IA é segmentado em 7nm & acima, 5nm-4nm, e 3nm & abaixo. O segmento 5nm-4nm dominou o mercado com uma participação de 51,64% em 2025, adoção generalizada de arquiteturas de aceleradores estabelecidas, incluindo as plataformas Blackwell da NVIDIA e de geração anterior fabricados com tecnologias de processo 4nm-classe. Esses nós oferecem um equilíbrio favorável de desempenho de computação, eficiência de energia, maturidade de fabricação e escalabilidade de produção, tornando-os adequados para treinamento de IA em larga escala e cargas de trabalho de inferência.
Espera-se que o segmento 3nm & inferior testemunhe o CAGR mais rápido de 41,8% de 2026 a 2033, impulsionado pela transição para processos de fabricação de semicondutores mais avançados, que permitem maior densidade de transistores, melhor desempenho por watt e maior capacidade computacional. A adoção antecipada da tecnologia N3P da TSMC para a geração de Rubin da NVIDIA e tecnologias de processo avançadas para a plataforma MI450 da AMD destaca a mudança da indústria para arquiteturas de chips de próxima geração. Espera-se que o aumento da demanda por infraestrutura de IA eficiente em termos energéticos, exigências computacionais crescentes de grandes modelos de linguagem e a expansão de data centers de hiperescala acelerem essa transição.
- Por Aplicação
Com base na aplicação, o mercado global de aceleradores de IA é segmentado em modelos generativos de IA & linguagem de grande porte, sistemas de recomendação e classificação, visão computacional e análise de vídeo, AI & NLP conversacional, sistemas autônomos e robótica e computação científica e HPC. O segmento generativo de IA & grandes modelos de linguagem dominou o mercado com uma participação de 46,72% em 2025, reflete os recursos de computação substanciais necessários para treinar, ajustar e implantar modelos avançados de linguagem e aplicações de IA generativas. A adoção crescente da geração de conteúdo alimentado por IA, assistentes de codificação, copilotos empresariais e sistemas multimodais está impulsionando a demanda por aceleradores de alto desempenho. Além disso, a crescente implantação de modelos de IA de fronteira em plataformas de nuvem e ambientes empresariais está apoiando investimentos em infraestrutura intensiva em aceleradores para melhorar a velocidade de processamento, escalabilidade e eficiência de inferência.
O segmento de sistemas autônomos e robótica é esperado para testemunhar o CAGR mais rápido de 32,9% de 2026 a 2033, impulsionado pela expansão da adoção de IA física em veículos autônomos, robótica industrial, fabricação inteligente e logística automatizada. Essas aplicações requerem aceleradores especializados capazes de processar dados do sensor, reconhecer objetos e tomar decisões em tempo real com latência mínima. A inferência a bordo permite que os sistemas funcionem de forma confiável sem conectividade contínua na nuvem, melhorando a responsividade e reduzindo os requisitos de transmissão de dados. Os avanços em processadores eficientes em energia, computação de bordas, visão de máquina e sistemas de controle habilitados para IA devem acelerar a adoção, posicionando sistemas autônomos e robótica como uma oportunidade de crescimento significativa ao longo do período de previsão.
- Por Usuário Final
Com base no usuário final, o mercado global de aceleradores de IA é segmentado em hiperescaladores e provedores de serviços em nuvem, laboratórios de IA e neonuvens, empresas e instituições governamentais e de pesquisa. O segmento de provedores de serviços em nuvem e hiperescaladores dominou o mercado com uma participação de 61,38% em 2025, refletindo seu substancial gasto de capital em data centers de IA, infraestrutura de computação de alto desempenho e implantações de GPU em larga escala. Os principais provedores de nuvem estão investindo fortemente em aceleradores avançados para suportar IA geradora, modelos de linguagem de grande porte e serviços de IA empresariais. O seu duplo papel como compradores de aceleradores mercantes e desenvolvedores de silício personalizado reforça ainda mais a demanda do mercado. Além disso, expandir as ofertas de IA baseadas na nuvem e a crescente necessidade de capacidade computacional escalável estão apoiando investimentos contínuos em tecnologias aceleradoras.
Espera-se que o segmento de IA labs & neoclouds testemunhe o CAGR mais rápido de 33,7% de 2026 a 2033, impulsionado por desenvolvedores de IA de fronteira garantindo capacidade computacional em larga escala através de acordos diretos com fornecedores de chips e parceiros de infraestrutura. Ao mesmo tempo, provedores especializados de nuvem GPU, comumente conhecidos como neonuvens, estão expandindo sua infraestrutura para atender à crescente demanda de startups de IA, organizações de pesquisa e empresas que exigem recursos de computação de alto desempenho. Seu foco em cargas de trabalho intensivas em aceleradores, provisionamento de capacidade flexível e infraestrutura de IA otimizada está fortalecendo sua posição de mercado. Além disso, espera-se que a crescente demanda por modelos de treinamento, inferência e ambientes de computação de IA dedicados acelere o investimento neste segmento.
Que região detém a maior parte do mercado de aceleradores de IA
- A América do Norte dominou o mercado de aceleradores de IA e representou a maior parcela de receita de 54,26% em 2025, apoiada pela concentração dos principais designers de aceleradores do mundo, provedores de nuvem de hiperescala e laboratórios de IA de fronteira nos Estados Unidos, e por um ciclo contínuo de anúncios de implantação em escala de gigawatts.
- A região também se beneficia com o financiamento de empreendimentos profundos e de mercado público para empresas especializadas em aceleradores, estreita colaboração entre designers de chips e desenvolvedores de modelos de IA e uma grande base de capacidade na nuvem que é a primeira a implantar novas plataformas. Espera-se que os lançamentos contínuos de sistemas em escala de rack e programas sob medida reforcem a liderança da América do Norte durante o período de previsão.
U.S. AI Accelerator Market Insight
O mercado de aceleradores de IA dos EUA ocupa a posição de liderança na América do Norte, apoiado pela sede da NVIDIA, AMD, Broadcom, Intel, e pela concentração de laboratórios de IA de fronteira que contraem diretamente para a capacidade multi-gigawatt. Novas plataformas são normalmente implantadas primeiro pelos provedores de nuvem dos EUA, como o cluster multi-rack Vera Rubin NVL72 criado pela CoreWeave em 16 de setembro de 2026 e o supercluster AMD MI450 de 50.000 GPU planejado para a Oracle Cloud Infrastructure a partir do Q3 2026. A recente listagem pública de Cerebras em maio de 2026 aprofundou ainda mais o pool de empresas especializadas de aceleradores no país.
Canada AI Accelerator Market Insight
O mercado de aceleradores de IA do Canadá está se expandindo rapidamente, impulsionado pela crescente demanda por aplicações de computação de alto desempenho, IA geradora e machine learning. Investimentos em data centers, infraestrutura em nuvem e pesquisa de IA estão aumentando a adoção de GPUs, processadores especializados e hardware avançado de computação. Iniciativas governamentais, forte pesquisa acadêmica e inovação tecnológica apoiam o desenvolvimento do mercado. No entanto, altos custos de hardware, consumo de energia, restrições na cadeia de suprimentos e concorrência global continuam sendo desafios significativos, criando oportunidades para fabricantes de semicondutores, provedores de nuvem e desenvolvedores de infraestrutura de IA.
Perspectiva de mercado do acelerador de IA Ásia-Pacífico
Espera-se que o mercado de aceleradores de IA Ásia-Pacífico testemunhe o crescimento mais rápido a nível mundial, impulsionado pelo papel central da região na fabricação de semicondutores, produção de memória de alta largura de banda na Coreia do Sul, aumento do investimento de infraestrutura de IA doméstica e crescente desenvolvimento de aceleradores domésticos. Os fabricantes de memória sul-coreanos fornecem a HBM em que os principais aceleradores dependem, enquanto start-ups regionais e campeões nacionais estão construindo chips focados em inferência para aplicações de data center e borda.
China AI Accelerator Market Insight
O mercado de aceleradores de IA da China está se expandindo rapidamente, moldado pela forte demanda interna por computação de IA e uma ênfase política na auto-suficiência em semicondutores avançados. Fornecedores domésticos, como Huawei e Cambricon, estão desenvolvendo aceleradores de data center para treinamento e inferência, enquanto o acesso aos aceleradores e processos de fabricação estrangeiros mais avançados permanece restrito, reforçando o investimento em projetos de chips locais, embalagens e ecossistemas de software.
Japão AI Accelerator Market Insight
O mercado japonês de aceleradores de IA está crescendo constantemente, impulsionado pelo aumento dos investimentos em IA geradora, robótica, sistemas autônomos e computação de alto desempenho. A demanda por GPUs, circuitos integrados específicos para aplicações e processadores de IA especializados está aumentando em aplicações de fabricação, saúde, automotivo e data center. As iniciativas governamentais de apoio à transformação digital e à produção nacional de semicondutores reforçam ainda mais o desenvolvimento do mercado. No entanto, altos custos de desenvolvimento, necessidades energéticas e dependências globais da cadeia de suprimentos permanecem desafios, criando oportunidades para fabricantes de semicondutores, provedores de nuvem e inovadores de infraestrutura de IA.
Quais são as principais empresas no mercado de acelerador de IA
A indústria do acelerador de IA é liderada principalmente por empresas bem estabelecidas, incluindo:
- NVIDIA Corporation(EUA)
- Dispositivos Micro avançados, Inc.(EUA)
- Intel Corporation(EUA)
- Broadcom Inc.(EUA)
- Marvell Technology, Inc.(EUA)
- Alphabet Inc. (Google) (EUA)
- Serviços Web da Amazon, Inc. (EUA)
- Microsoft Corporation (EUA)
- Meta Platforms, Inc. (EUA)
- Qualcomm Incorporated (EUA)
- Sistemas Cerebras, Inc. (EUA)
- Groq, Inc. (EUA)
- SambaNova Systems, Inc. (EUA)
- Graphcore Limited (UK)
- Tenstorrent Inc. (Canadá)
- Etched.ai, Inc. (EUA)
- d-Matrix Corporation (EUA)
- Huawei Technologies Co., Ltd. (China)
- Cambricon Technologies Corporation Limited (China)
- Samsung Electronics Co., Ltd (Coreia do Sul)
- SK Hynix Inc. (Coreia do Sul)
- Micron Technology, Inc. (EUA)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Alchip Technologies, Limited (Taiwan)
- MediaTek Inc. (Taiwan)
- Rebellions Inc. (Coreia do Sul)
- Redes Preferenciais, Inc. (Japão)
- CoreWave, Inc. (EUA)
Quais são as últimas evoluções no mercado de aceleradores de IA
- Em setembro de 2026, a CoreWeave anunciou que havia trazido à tona um cluster NVIDIA Vera Rubin NVL72 conectando centenas de GPUs Rubin em sua nuvem, uma das primeiras implantações públicas da geração Rubin da NVIDIA após a entrada da plataforma na produção completa anunciada na CES em janeiro de 2026.
- Em setembro de 2026, a Broadcom informou a receita de IA semicondutora de USD 16,7 bilhões para o terceiro trimestre de 2026 fiscal, até 221% ano ao longo do ano, refletindo rápido crescimento no acelerador personalizado e vendas de rede de IA para hiperescaladores e laboratórios de IA de fronteira.
- Em julho de 2026, a AMD anunciou uma parceria estratégica com a Anthropic para implantar até 2 gigawatts de GPUs da série AMD Instinct MI450, sob a forma de soluções em escala de rack Helios com GPUs MI455X, CPUs EPYC “Venice”, redes Pensando e software ROCm, começando na primeira metade de 2027.
- Em maio de 2026, a Cerebras Systems completou sua oferta pública inicial, tornando-se uma das maiores listas de tecnologia dos EUA nos últimos anos e dando ao acelerador especialista em escala wafer acesso ao capital público para expandir sua capacidade de data center.
- Em abril de 2026, no Google Cloud Next, o Google anunciou suas TPUs de oitava geração como dois chips projetados, o TPU 8t para treinamento e o TPU 8i para inferência, com um superpod TPU 8t escalando 9.600 chips, dois petabytes de HBM compartilhados e 121 exaflops de computação FP4.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











