



Segmentação do mercado do controlador de fator de alimentação automático global, por tipo (APFC ativa, APFC passiva), componente (Capacitores, Relés, Microcontroladores, Displays, Switches, Resistores), tipo de instalação (Painel de auto-estandarte, Wall-Mounted, Rack-Mounted), avaliação de tensão (baixa tensão, média tensão, alta tensão), tipo de conexão (três fases, mono-fase), usuário final (industrial, comercial, utilitário, residencial), canal de vendas (Direct/OEM, distribuidores e integradores de sistema) - tendências industriais e previsões para 2033
Qual é o tamanho e a taxa de crescimento do mercado do controlador automático do fator de alimentação
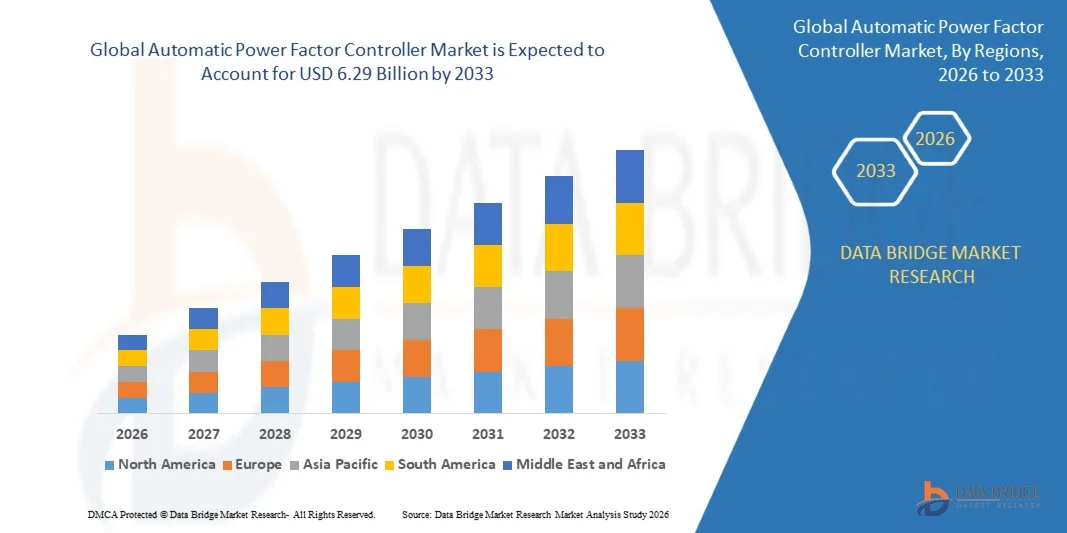
- De acordo com a análise de pesquisa do mercado Data Bridge, o mercado do controlador automático do fator de alimentação é estimado emUSD 4,39 mil milhões em 2025e é projetado para alcançar6,29 mil milhões de USD até 2033, crescendo emCAGR de 4,60% de 2026 a 2033.
- O mercado vive um crescimento constante impulsionado pelo aumento da ênfase global na eficiência energética industrial, pelas crescentes penalidades de utilidade para o fraco fator de energia e pela contínua modernização do envelhecimento da infraestrutura elétrica em mercados desenvolvidos e emergentes.
- O crescente investimento industrial e comercial na gestão da qualidade da energia, combinado com a adoção crescente de monitoramento digital e tecnologia de banco capacitor habilitado para IoT, está forçando os fornecedores de automação a melhorar continuamente seus portfólios de produtos APFC. Espera-se que a industrialização contínua na Ásia-Pacífico continue a apoiar a procura de categorias a longo prazo.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 4,39 Bilhões
- Valor de mercado esperado (2033): USD 6,29 Bilhões
- Previsões CAGR (2026-2033): 4,60%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais takeaways do mercado do controlador automático do fator de alimentação
- A América do Norte dominou o Mercado de Controlador Automático de Fator de Energia com a maior parcela de receita de 43,20% em 2025, apoiada por extensa infraestrutura elétrica industrial e comercial e forte ênfase regulatória na eficiência energética.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido com CAGR de 5,2% de 2026 a 2033, alimentada por rápida industrialização, crescente conscientização da conservação de energia e crescente necessidade de otimização da qualidade de energia em diversos setores de fabricação na China e Índia.
- O segmento ativo da APFC liderou a categoria tipo com uma participação de 67,30% em 2025, impulsionada pela sua capacidade de atingir precisão de fator de potência até 0,99.
- O segmento dos capacitores dominou a categoria componente com uma participação de 35,20% de receita em 2025, refletindo seu papel fundamental na compensação de potência reativa.
- O segmento de painéis auto-suficientes liderou a categoria de tipo de instalação com uma participação de 59,30% em 2025, refletindo uma ampla preferência por instalações industriais e comerciais de maior capacidade.
- O segmento industrial dominou a categoria de usuário final com uma participação de 45,20% em 2025, impulsionada pelo uso extensivo de grandes motores elétricos e equipamentos pesados que exigiam correção do fator de potência.
- O segmento de microcontroladores é a categoria de componentes de crescimento mais rápido com um CAGR de 5,0%, refletindo a crescente integração de recursos de monitoramento digital e conectividade em sistemas APFC modernos.
Segmentação de mercado do controlador automático do fator de alimentação e escopo de relatório
|
Atributos |
Controlador de Fator de Energia Automático Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado do controlador automático do fator de alimentação
- Os principais fornecedores de automação continuam a integrar recursos de monitoramento digital e conectividade em projetos de banco de capacitores e painel APFC, permitindo manutenção preditiva e diagnósticos remotos.
- As soluções inteligentes do banco de capacitores de baixa tensão da Schneider Electric ilustram a mudança mais ampla da indústria para sistemas de correção de fatores de energia conectados que reduzem os custos operacionais e de capital, melhorando a eficiência do sistema de energia.
- Os fabricantes continuam a expandir as ofertas de correção de fator de potência híbrida que combinam bancos de capacitores convencionais com tecnologia de filtragem harmônica ativa.
- Por exemplo, Em novembro de 2024, o catálogo PowerLogic PFC da Schneider Electric descreveu seus bancos inteligentes de capacitores de baixa tensão como soluções para gerenciamento de energia reativa, melhoria da disponibilidade de energia, menores custos de eletricidade e melhor desempenho empresarial. A gama é posicionada como parte do portfólio de gerenciamento de energia conectado da empresa.
- O sistema VarSet Hybrid da Schneider Electric, que integra correção de fator de potência convencional com filtragem harmônica ativa baseada em IGBT, reflete a crescente demanda da indústria por resposta ultra-rápida e controle de potência reativa infinitamente variável em aplicações como equipamentos de soldagem e larga partida de motor.
- Por exemplo, em Janeiro de 2025, a Comissão Europeia declarou que os Estados-Membros deviam transpor para o direito nacional novas regras do mercado da electricidade, com as reformas centradas em parte em tornar os custos da energia mais previsíveis e em melhorar a eficiência do mercado da energia. Tais desenvolvimentos políticos reforçam o enfoque mais amplo na eficiência da eletricidade e na gestão de custos entre os usuários comerciais e industriais.
- Os padrões de eficiência energética regulamentares e de utilidade continuam a moldar os padrões de adoção para a tecnologia de correção de fatores de energia nos principais mercados.
- A análise da indústria publicada em 2025 confirmou que a ênfase global na conservação de energia, juntamente com normas como a directiva ErP da UE e o programa ENERGY STAR dos EUA, continua a ser um motor fundamental para apoiar a procura sustentada de controladores automáticos de factores de energia em aplicações industriais e comerciais.
Como os principais fornecedores continuam a integrar o monitoramento digital, filtragem harmônica híbrida e recursos de conectividade em suas linhas de produtos APFC, espera-se que o Mercado de Controlador Automático de Fatores de Energia mantenha um crescimento constante em mercados industriais maduros e emergentes.
Quais são os principais drivers do mercado do controlador automático do fator de alimentação
- Aumentar a ênfase global na eficiência energética industrial e crescentes penalidades de utilidade para fator de energia pobre continuam a impulsionar a adoção de sistemas automáticos de correção de fatores de energia em instalações industriais e comerciais.
- A análise da indústria confirmou que a modernização de instalações industriais para melhorar a eficiência energética continua a ser um motor chave para o crescimento do mercado do controlador automático de fatores de potência, uma vez que as cargas indutivas de grandes motores elétricos e equipamentos pesados continuam a criar desafios de fatores de energia que exigem correção.
- A modernização contínua da infraestrutura elétrica de envelhecimento em mercados desenvolvidos continua a apoiar a substituição e atualização da demanda por tecnologia de correção de fatores de energia.
- A rápida industrialização e a expansão da capacidade de produção em mercados emergentes, particularmente na Ásia-Pacífico, continuam a criar uma procura crescente substancial por sistemas de gestão da qualidade da energia.
- A crescente ênfase regulamentar na conservação da energia, incluindo normas como a directiva ERP da UE e o programa ENERGY STAR dos EUA, continua a reforçar a adopção de controladores automáticos de factores de energia em aplicações industriais e comerciais.
Com padrões globais de eficiência energética continuando a apertar e a eletrificação industrial continuando a se expandir, particularmente em todo o Pacífico Asiático, o Mercado de Controlador Automático de Fator de Energia deverá permanecer uma categoria fundamental dentro do cenário mais amplo de gerenciamento de qualidade de energia e automação industrial.
Que fatores estão desafiando o crescimento do mercado do controlador automático do fator de alimentação
- O mercado do controlador automático de fator de potência continua a ser uma categoria relativamente madura e moderadamente fragmentada, com numerosos fabricantes regionais competindo sobre o preço, limitando o poder de preços para fornecedores globais maiores.
- Flutuantes custos de matéria-prima para componentes de grau capacitor e elementos semicondutores usados em sistemas APFC ativos continuam a criar pressão de custo para os fabricantes.
- O conhecimento limitado dos benefícios da correcção dos factores de energia entre os utilizadores finais mais pequenos, comerciais e residenciais, em determinados mercados emergentes continua a restringir a adopção de categorias mais amplas fora das aplicações industriais principais.
- Por exemplo, em abril de 2025, a Pesquisa publicada no IEE Access demonstrou o desenvolvimento de soluções unificadas de qualidade de energia que combinam correção de fator de potência com filtragem harmônica e outras funções de qualidade de potência. Tais tecnologias atendem a múltiplos requisitos de qualidade elétrica dentro de um único sistema, aumentando a pressão competitiva em soluções de correção de fatores elétricos independentes
- Competição de plataformas integradas de gerenciamento de qualidade de energia que agrupam correção de fator de potência com gerenciamento de energia mais amplo e funcionalidade de filtragem harmônica continua a pressionar ofertas de produtos APFC autônomas.
- A combinação da volatilidade do custo da matéria-prima, a consciência limitada do usuário final em certos segmentos e a concorrência de plataformas integradas de qualidade de energia continuam a criar ventos contrários para o mercado de controladores automáticos de fatores de energia, mesmo que a eletrificação industrial sustentada e a regulação da eficiência energética suportem a demanda de categoria a longo prazo.
Como é segmentado o mercado do controlador automático do fator de alimentação
O mercado de controladores automáticos de fatores de alimentação é segmentado com base no tipo, componente, tipo de instalação, classificação de tensão, tipo de conexão, usuário final e canal de vendas.
- Por Tipo
Com base no tipo, o Mercado Controlador Automático de Fator de Potência é segmentado em APFC ativo e APFC passivo. O segmento ativo APFC dominou o mercado com uma participação de 67,30% em 2025, impulsionado pelo uso de componentes ativos, como díodos e transistores, que permitem aos engenheiros alcançar precisão de fator de potência até 0,99, tornando-o a escolha preferida entre aplicações comerciais, de fabricação e de utilidade.
O segmento passivo APFC é projetado para registrar um CAGR relativamente modesto de 2026 a 2033, apoiado pelo uso contínuo em aplicações mais simples e sensíveis aos custos, onde a correção precisa do fator de potência é menos crítica.
- Por Componente
Com base no componente, o Mercado de Controlador Automático de Fator de Energia é segmentado em capacitores, relés, microcontroladores, monitores, interruptores e resistores. O segmento de capacitores dominou o mercado com uma participação de 35,20% em 2025, refletindo seu papel fundamental na compensação de potência reativa em todas as configurações do sistema APFC.
Espera-se que o segmento de microcontroladores testemunhe o CAGR mais rápido de 5,0% de 2026 a 2033, impulsionado pela crescente integração de monitoramento digital, lógica de comutação de precisão e recursos de conectividade em modernos sistemas APFC.
- Por Tipo de Instalação
Com base no tipo de instalação, o mercado de controladores automáticos de fatores de alimentação é segmentado em painéis auto-suficientes, montados em parede e montados em rack. O segmento de painéis auto-suficientes dominou o mercado com uma participação de 59,30% em 2025, refletindo sua ampla preferência por instalações industriais e comerciais que exigem compensação de potência reativa de maior capacidade.
Prevê-se que o segmento montado em rack testemunhe o CAGR mais rápido de 4,9% de 2026 a 2033, impulsionado pela crescente demanda por formatos de instalação eficientes no espaço em instalações comerciais e de data center modernizadas.
- Por Classificação de Tensão
Com base na classificação de tensão, o Mercado de Controlador Automático de Fator de Potência é segmentado em baixa tensão, média tensão e alta tensão. O segmento de baixa tensão dominou o mercado com a maior participação em 2025, refletindo sua ampla utilização em edifícios comerciais e instalações industriais leves.
Espera-se que o segmento de média tensão testemunhe o CAGR mais rápido de 5,1% de 2026 a 2033, impulsionado pela crescente demanda por gerenciamento de qualidade de energia em grandes instalações industriais e em escala de utilidade.
- Por Tipo de Ligação
Com base no tipo de conexão, o Mercado Controlador Automático de Fator de Potência é segmentado em três fases e monofásico. O segmento trifásico dominou o mercado com a maior participação em 2025, refletindo sua ampla utilização em sistemas elétricos industriais e comerciais, que operam predominantemente em três fases de potência.
O segmento monofásico é projetado para testemunhar o CAGR mais rápido de 5,0% de 2026 a 2033, apoiado pela adoção crescente de correção de fator de potência em menores aplicações comerciais e residenciais adjacentes.
- Por Usuário Final
Com base no usuário final, o Mercado Controlador Automático de Fatores de Energia é segmentado em industrial, comercial, utilitário e residencial. O segmento industrial dominou o mercado com uma participação de 45,20% em 2025, impulsionado pelo uso extensivo de grandes motores elétricos e equipamentos pesados que criam desafios de fator de potência exigindo correção para evitar penalidades de utilidade.
Espera-se que o segmento comercial testemunhe o CAGR mais rápido de 4,8% de 2026 a 2033, impulsionado pelo aumento da eficiência energética retrofit investimento em edifícios comerciais e centros de dados.
- Por Canal de Vendas
Com base no canal de vendas, o Mercado Controlador Automático de Fator de Potência é segmentado em direto/OEM e distribuidores e integradores de sistema. O segmento de distribuidores e integradores de sistemas dominou o mercado com a maior participação em 2025, refletindo o importante papel dos parceiros regionais na instalação de painéis APFC, configuração e suporte pós-venda.
O segmento direto/OEM é projetado para crescer mais rápido com um CAGR de 4,7% de 2026 a 2033, apoiado por relacionamentos contínuos de grande conta entre fornecedores líderes de automação e clientes industriais de nível empresarial.
Qual é a região que detém a maior parte do mercado do controlador automático do fator de alimentação
- A América do Norte dominou o Mercado de Controlador Automático de Fatores de Potência e representou a maior parcela de receita de 43,20% em 2025, apoiada por extensa infraestrutura elétrica industrial e comercial, forte ênfase regulatória na eficiência energética e alta adoção de tecnologia avançada de gerenciamento de qualidade de energia.
- A região também se beneficia de uma base industrial madura, estabeleceu estruturas de penalização de fator de poder de utilidade que incentivam a adoção de tecnologia de correção e forte presença de fornecedores líderes de automação. A modernização contínua da infraestrutura elétrica de envelhecimento deverá reforçar ainda mais a posição de liderança da América do Norte no mercado global.
U.S. Automatic Power Factor Controller Market Insight
O mercado de controladores automáticos de fator de potência dos EUA permanece ancorado por extensa infraestrutura elétrica industrial e comercial, forte ênfase regulatória na eficiência energética sob programas como o ENERGY STAR, e a forte presença doméstica de fornecedores líderes, incluindo Schneider Electric, Eaton e General Electric. A modernização contínua da infraestrutura da rede elétrica de envelhecimento apoia a contínua substituição e atualização da demanda no país.
Alemanha Automatic Power Factor Controller Market Insight
O mercado do controlador automático de factores de potência da Alemanha beneficia da forte base industrial do país e de normas rigorosas de eficiência energética ao abrigo da directiva ErP da UE. O investimento contínuo em tecnologia de gestão da qualidade de energia por fornecedores estabelecidos, incluindo a Siemens, apoia o crescimento contínuo da categoria no país.
Asia-Pacific Automatic Power Factor Controller Market Insight
Espera-se que o mercado de controladores automáticos de fatores de potência Ásia-Pacífico testemunhe o crescimento mais rápido CAGR de 5,2% globalmente, impulsionado pela rápida industrialização, crescente conscientização da conservação de energia e crescente necessidade de otimização da qualidade de energia em diversos setores de fabricação na China e Índia.
Índia Automatic Power Factor Controller Market Insight
O mercado de controladores automáticos de fatores de energia da Índia continua se beneficiando da expansão da capacidade industrial e dos quadros regulatórios que penalizam o baixo fator de potência no consumo comercial e industrial de eletricidade. A crescente presença da manufatura doméstica, liderada por empresas como Crompton Greaves e Larsen & Toubro, continua a apoiar o crescimento da categoria no país.
Quais são as principais empresas no mercado de controladores automáticos de fatores de alimentação
A indústria global de controladores automáticos de fator de potência é liderada principalmente por empresas bem estabelecidas de automação industrial e equipamentos elétricos, incluindo:
- Schneider Electric SE(França)
- Siemens AG(Alemanha)
- ABB Ltd.(Suíça)
- Eaton Corporation plc(Irlanda)
- General Electric Company(EUA)
- Rockwell Automatic, Inc.(EUA)
- Emerson Electric Co. (EUA)
- Mitsubishi Electric Corporation (Japão)
- Crompton Greaves Consumer Electricals Ltd.
- Larsen & Toubro Limited (Índia)
- STMicroelectronics N.V. (Suíça)
- Grupo AVEVA plc (U.K.)
- Fujitsu Limited (Japão)
- Havells India Ltd. (Índia)
- L&T Electrical & Automation (Índia)
- Legrand SA (França)
- WEG S.A. (Brasil)
- Epcos AG (TDK) (Alemanha)
- Vishay Intertechnology, Inc. (EUA)
- Frako Kondensatoren- und Anlagenbau GmbH (Alemanha)
Quais são as últimas evoluções no mercado do controlador automático de fatores de alimentação
- Durante 2025, a Schneider Electric continuou a expandir seu portfólio de banco inteligente de capacitores de baixa tensão pronto para o EcoStruxure, integrando recursos de monitoramento digital e conectividade para suportar a manutenção preditiva e diagnósticos de qualidade de energia remota.
- Durante 2024 e 2025, os principais fornecedores, incluindo Siemens, ABB e Eaton, continuaram a investir em tecnologia híbrida de correção de fatores de potência combinando bancos de capacitores convencionais com filtragem harmônica ativa para enfrentar desafios de qualidade de energia de cargas industriais não lineares modernas.
- Durante 2025, a análise da indústria confirmou que os sistemas APFC ativos continuaram a deter uma participação dominante de 67,30% do segmento tipo, refletindo a preferência industrial e comercial sustentada para compensação de potência reativa de precisão.
- Durante 2025, a América do Norte continuou a representar o maior mercado regional de controladores automáticos de fator de potência, apoiado por forte ênfase regulatória na eficiência energética e contínua modernização do envelhecimento da infraestrutura elétrica.
- Durante 2025, os fabricantes da Ásia-Pacífico, incluindo os atores regionais na Índia e na China, continuaram a expandir a capacidade de produção nacional para equipamentos de correção de fatores de energia em resposta à rápida industrialização e à crescente consciência de conservação de energia.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











