



Por Molécula (Denosumab, Aflibercept, Ustekinumab, Adalimumab, Pegfilgrastim, Bevacizumab, Ranibizumab, Trastuzumab, Filgrastim, Rituximab, Teriparatida, Etanercept, Tocilizumab, Epoetina alfa, Infliximab, Insulinas part, Insulina glargina, Eculizumab, Epoetina zeta, Folitropina alfa, Golimumab, Insulina lispro, Enoxaparina sódica, Natalizumab, Omalizumab, Pertuzumab, Somatropina), por Grupo Terapêutico (Imunologia e Inflamação, Oncologia, Oftalmologia, Hematologia e Cuidados Suportativos, Ósse e Metabólicos, Diabetes, Endocrinologia e Fertilidade, Respiratório e Alergia), por Estado do Mercado (Marketed, Aprovado não lançado, Filed, Not Channel, Não conhecido, Por concurso público, Tendências e Previsão da Indústria para 2033
Visão geral do mercado de biossimilares
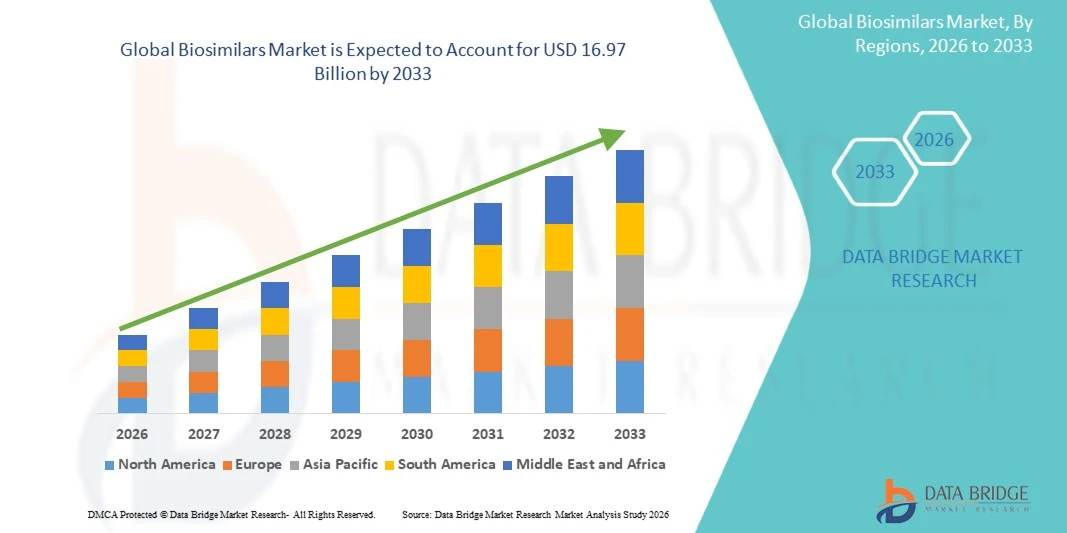
O mercado global de biossimilares foi avaliado emUSD 6,85 Bilhões em 2025e é projetado para alcançarUSD 16.97 Bilhões por 2033, crescendo emCAGR de 12,00% de 2026 a 2033O crescimento do mercado é impulsionado pelo aumento da demanda por alternativas custo-efetivas aos medicamentos biológicos, aumento da prevalência de doenças crônicas e ampliação das aplicações em oncologia, imunologia, distúrbios inflamatórios e diabetes. A crescente pressão para reduzir os gastos com saúde e melhorar o acesso dos pacientes a terapias avançadas está incentivando a adoção de biossimilares. Além disso, a expiração de patentes de grandes medicamentos biológicos, avanços na fabricação de biofármacos e quadros regulatórios de suporte estão criando oportunidades para fabricantes biossimilares. Ásia-Pacífico oferece oportunidades de crescimento significativas devido à expansão da infraestrutura de saúde, aumento dos investimentos em biotecnologia e crescente demanda por tratamentos biológicos acessíveis.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 6,85 Bilhões
- Valor de mercado esperado (2033): USD 16.97 Bilhões
- Previsões CAGR (2026-2033): 12,00%
- Região líder em 2025: Europa
- Região de crescimento mais rápido: Sudeste Asiático
Principais tendências do mercado e perspectivas
- A Europa dominou o mercado global de biossimilares, representando a maior parte das receitas de 57,43% em 2025, apoiada por quadros regulamentares estabelecidos, adoção generalizada de medicamentos biossimilares e sistemas de saúde fortes. As patentes expiram com os medicamentos biológicos, as iniciativas de contenção de custos e as políticas de aquisição que promovem tratamentos acessíveis têm apoiado a absorção de biossimilares nos principais países europeus.
- O segmento de adalimumab dominou o mercado global de biossimilares, representando uma parcela de receita de 17,59% em 2025, impulsionada pelo seu uso extensivo no tratamento de doenças autoimunes e inflamatórias, incluindo artrite reumatoide, psoríase, doença de Crohn e colite ulcerativa.
- Espera-se que o Sudeste Asiático seja a região de crescimento mais rápido no mercado global de biossimilares, registrando um CAGR de 12,00% durante 2026-2033. O crescimento é sustentado pelo aumento da demanda por terapias biológicas acessíveis, ampliação da infraestrutura de saúde e aumento da prevalência de doenças crônicas.
- O segmento imunologia e inflamação dominou o mercado global de biossimilares, representando uma parcela de receita de 44,12% em 2025, impulsionada pelo uso generalizado de medicamentos biológicos para condições inflamatórias autoimunes e crônicas. Aumento da demanda por tratamentos para artrite reumatoide, psoríase, doença de Crohn, e colite ulcerativa está apoiando a adoção biossimilares.
- O segmento comercializado dominou o mercado global de biossimilares, representando uma parcela de receita de 99,52% em 2025, refletindo a disponibilidade comercial estabelecida de produtos biossimilares aprovados em múltiplas áreas terapêuticas. O aumento da adoção por hospitais, clínicas especializadas e profissionais de saúde está apoiando a demanda por produtos comercializados.
- O segmento hospitalar dominou o mercado global de biossimilares, representando uma parcela de receita de 52,75% em 2025, impulsionada pela ampla administração de medicamentos biológicos em ambientes hospitalares, particularmente para oncologia, imunologia e doenças inflamatórias. Os hospitais beneficiam de profissionais de saúde especializados, infraestrutura adequada de administração de medicamentos e sistemas de aquisição centralizados
- Espera-se que o segmento de concurso público seja o canal de distribuição de maior crescimento no mercado global de biossimilares, registrando um CAGR de 14,37% durante 2026-2033. O crescimento é impulsionado pelos esforços do governo para melhorar o acesso a medicamentos biológicos acessíveis e controlar as despesas públicas de saúde. licitação competitiva, compras centralizadas e compras de grande volume por hospitais públicos e instituições de saúde estão incentivando a adoção biossimilares.
Alcance do relatório e Segmentação de Mercado de Biossimilares
|
Atributos |
Biossimilares Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
América Latina
China Sudeste da Ásia
Oriente Médio e Norte de África
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Tendências do mercado de biossimilares
Tendência: Expansão de Portfólios e Avanços Biossimilares em Biomanufatura
O mercado global de biossimilares está cada vez mais focado em expandir portfólios de produtos, melhorar a eficiência de fabricação e desenvolver alternativas econômicas para medicamentos biológicos de referência. Os fabricantes estão introduzindo biossimilares em áreas terapêuticas como oncologia, imunologia, doenças inflamatórias e diabetes para melhorar o acesso dos pacientes aos tratamentos biológicos. A expiração da patente dos principais medicamentos biológicos está criando oportunidades para novos operadores de mercado, enquanto avanços no desenvolvimento de linhas celulares, otimização de processos, caracterização analítica e tecnologias de fabricação estão apoiando o desenvolvimento de produtos. Além disso, a crescente ênfase na contenção de custos em saúde, o aumento das aprovações regulatórias e a maior aceitação entre os profissionais de saúde estão incentivando a adoção de biossimilares. Colaborações estratégicas, investimentos em manufatura e capacidades de comercialização ampliadas estão moldando ainda mais a concorrência no mercado global de biossimilares.
Por exemplo,
- Em outubro de 2025, a Food and Drug Administration (FDA) dos EUA anunciou medidas propostas para simplificar o desenvolvimento biossimilares, incluindo reduzir requisitos desnecessários de testes clínicos e tornar o desenvolvimento de intercambiabilidade mais eficiente. Essas iniciativas regulatórias visavam reduzir os custos de desenvolvimento e apoiar o acesso mais amplo dos pacientes a medicamentos biológicos acessíveis.
- Em novembro de 2025, o FDA aprovou Poherdy (pertuzumab-dpzb), desenvolvido pela Shanghai Henlius Biologics, como um biossimiliar intercambiável para Perjeta. Isso marcou a primeira aprovação biosimilar para Perjeta e expandiu as opções de tratamento para pacientes com câncer de mama HER2 positivo.
- Em abril de 2026, a Biocon Biologics anunciou o lançamento comercial dos EUA de Bosaya e Aukelso, biossimilares denosumab referentes a Prolia e Xgeva. O lançamento ampliou a disponibilidade de opções de tratamento biossimilares em indicações de saúde óssea e oncologia, demonstrando as crescentes oportunidades comerciais associadas a biossimilares para medicamentos biológicos estabelecidos.
Em geral, esses desenvolvimentos destacam a crescente importância da inovação regulatória, aprovações de produtos e expansão comercial no mercado global de biossimilares. Aumentar a expiração de patentes, os esforços para reduzir os gastos com saúde e a demanda por terapias biológicas a preços acessíveis estão incentivando os fabricantes a expandir seus portfólios e fortalecer as capacidades de produção e distribuição. Prevê-se que o investimento contínuo em biomanufatura, parcerias estratégicas e desenvolvimento regulamentar apoie a inovação biossimilares e o crescimento do mercado durante o período de previsão.
Dinâmica do Mercado de Biossimilares
Motorista do Mercado-Chave: Aumento da demanda por terapias biológicas eficazes em termos de custos e ampliação da adoção de biossimilares
O mercado global de biossimilares está experimentando crescimento devido ao aumento da demanda por alternativas acessíveis aos medicamentos biológicos de referência e à necessidade de redução do gasto em saúde. Biossimilares estão sendo cada vez mais adotados em áreas terapêuticas como oncologia, imunologia, doenças inflamatórias e diabetes, onde os tratamentos biológicos são amplamente utilizados. A expiração das patentes e a exclusividade do mercado para as principais drogas biológicas está criando oportunidades para os fabricantes introduzirem produtos biossimilares e aumentarem a concorrência. Além disso, a crescente pressão sobre os sistemas de saúde para melhorar o acesso dos pacientes a tratamentos avançados é incentivar hospitais, prestadores de cuidados de saúde e pagadores a considerar biossimilares. A melhoria das tecnologias de biomanufatura, a evolução das vias regulatórias e o aumento da aceitação entre os médicos apoiam ainda mais o desenvolvimento do mercado. Esses fatores estão criando oportunidades para fabricantes biossimilares expandirem seus portfólios de produtos e fortalecerem sua presença em mercados farmacêuticos globais.
Por exemplo,
- Em outubro de 2025, a Food and Drug Administration (FDA) dos EUA propôs mudanças para simplificar estudos de desenvolvimento biossimilares e reduzir testes clínicos desnecessários. A iniciativa visava simplificar os requisitos regulamentares e facilitar o desenvolvimento de medicamentos biossimilares mais acessíveis.
- Em março de 2026, o FDA emitiu um projeto de orientação recomendando que o teste farmacocinético desnecessário (PK) poderia ser simplificado quando cientificamente justificado. A abordagem proposta destinava-se a reduzir os custos de desenvolvimento e apoiar um desenvolvimento biossimilares mais eficiente.
- Em maio de 2026, a FDA aprovou Immgolis e Immgolis Intri, os primeiros biossimilares intercambiáveis para Simponi e Simponi Aria, respectivamente. Os produtos expandiram as opções de tratamento biossimilar para artrite reumatoide e colite ulcerativa, apoiando a competição no segmento de imunologia e inflamação.
Em geral, esses desenvolvimentos destacam a importância crescente de opções de tratamento econômicas, vias regulatórias simplificadas e expansão de aplicações terapêuticas no mercado global de biossimilares. O aumento da demanda por medicamentos biológicos acessíveis, expirações de patentes e avanços no desenvolvimento biossimilares estão incentivando os fabricantes a expandir seus oleodutos de produtos e portfólios comerciais. Prevê-se que o apoio regulamentar continuado e a adopção crescente do sistema de saúde criem novas oportunidades para os fabricantes biossimilares durante o período de previsão.
Chave de restrição/desafio: Complexidade Regulatória, Altos Custos de Desenvolvimento e Barreiras de Acesso ao Mercado
O mercado global de biossimilares enfrenta desafios associados a exigências regulatórias complexas, altos custos de desenvolvimento e dificuldades em alcançar ampla adoção de mercado. Diferentemente dos medicamentos genéricos convencionais, os biossimilares requerem ampla caracterização analítica, estudos comparativos e evidências que demonstrem similaridade com produtos biológicos de referência em termos de qualidade, segurança e eficácia. Estes requisitos aumentam os prazos de desenvolvimento e investimento financeiro para os fabricantes. Além disso, diferenças nas vias regulatórias em todos os países podem complicar as aprovações de produtos e a comercialização internacional. A pressão de preços, as restrições de reembolso e a concorrência entre vários fabricantes biossimilares também podem afetar a rentabilidade. A familiaridade limitada dos médicos, as preocupações dos doentes quanto à mudança de parâmetros biológicos de referência e as diferenças nas políticas de prescrição e substituição podem atrasar ainda mais a adopção. Consequentemente, os fabricantes devem equilibrar os preços competitivos com o investimento necessário para manter a qualidade da manufatura, atender às normas regulatórias e estabelecer confiança entre profissionais de saúde e pacientes.
Por exemplo,
- Em outubro de 2025, a Food and Drug Administration (FDA) dos EUA anunciou alterações propostas à orientação de desenvolvimento biossimilares, incluindo medidas para reduzir estudos de eficácia comparativa desnecessários e simplificar os requisitos de desenvolvimento. Essas mudanças visaram reduzir os custos de desenvolvimento e acelerar o acesso a medicamentos biossimilares.
- Em agosto de 2025, o Departamento de Saúde e Serviços Humanos dos EUA publicou uma análise dos desafios de entrada de mercado biossimilares, destacando como os custos de desenvolvimento, retornos comerciais incertos e baixa adoção podem desencorajar os fabricantes de entrar no mercado. As conclusões sublinharam a importância de melhorar o acesso ao mercado e criar incentivos sustentáveis para o desenvolvimento biossimilares.
- Em julho de 2025, o Departamento de Saúde e Serviços Humanos dos EUA publicou uma análise da concorrência no mercado de biologias terapêuticas dos EUA, relatando que a competição biossimilar permaneceu limitada para muitos medicamentos biológicos apesar do fim da proteção de patentes. Os achados destacaram os desafios associados aos preços, à penetração no mercado e à transição da biologia de referência para biossimilares.
Em geral, esses desenvolvimentos destacam a importância de caminhos regulatórios eficientes, estratégias de preços sustentáveis e adoção mais forte do mercado para enfrentar desafios dentro do mercado global de biossimilares. Altos custos de desenvolvimento, disputas de patentes, diferentes requisitos regulatórios e pouca confiança do médico ou paciente podem atrasar a comercialização e restringir a penetração no mercado. Melhorias regulamentares contínuas, maior educação das partes interessadas e políticas de reembolso e aquisição mais previsíveis serão importantes para apoiar a concorrência e melhorar o acesso a medicamentos biossimilares durante o período previsto.
Oportunidade-chave do mercado: Expansão das expirações de patentes e crescente demanda por terapias biológicas eficazes em termos de custos
O mercado global de biossimilares está apresentando oportunidades significativas à medida que patentes e períodos de exclusividade de mercado para os principais medicamentos biológicos expiram, permitindo que os fabricantes introduzam alternativas biossimilares em várias áreas terapêuticas. O aumento da demanda por tratamentos acessíveis para câncer, doenças autoimunes, doenças inflamatórias e diabetes está incentivando as empresas farmacêuticas a expandir seus portfólios biossimilares. Os fabricantes estão investindo em tecnologias avançadas de bioprocessamento, capacidade de fabricação, caracterização analítica e capacidade regulatória para apoiar o desenvolvimento e comercialização de biossimilares. Além disso, a crescente pressão sobre os sistemas de saúde para controlar os custos do tratamento e melhorar o acesso a medicamentos biológicos está apoiando a adoção em hospitais, clínicas especializadas e programas públicos de saúde. As iniciativas de contratação pública, os concursos competitivos e as colaborações entre empresas de biotecnologia estão a criar novas oportunidades para os fabricantes biossimilares reforçarem o acesso ao mercado e expandirem a sua presença geográfica.
Por exemplo,
- Em outubro de 2025, a Food and Drug Administration (FDA) dos EUA anunciou medidas propostas para acelerar o desenvolvimento biossimilares e reduzir os custos de desenvolvimento, incluindo a simplificação de alguns estudos de biossimilares e facilitar o desenvolvimento de biossimilares intercambiáveis. Essas medidas visavam apoiar a concorrência e melhorar o acesso dos pacientes a tratamentos biológicos de menor custo.
- Em abril de 2026, a Biocon anunciou o lançamento comercial de Bosaya e Aukelso, seus biossimilares denosumab referenciando Prolia e Xgeva, respectivamente. O lançamento ampliou a disponibilidade de opções de tratamento biossimilares para a osteoporose e a prevenção de complicações relacionadas ao esqueleto associadas ao câncer, criando oportunidades na saúde óssea e terapias relacionadas à oncologia.
- Em outubro de 2026, a Samsung Bioepis e Teva expandiram sua parceria estratégica para desenvolver e comercializar até seis potenciais candidatos biossimilares, incluindo candidatos que referenciavam Fasenra (benralizumab) e Ilaris (canacinumab). A colaboração combinou as capacidades de desenvolvimento e fabricação da Samsung Bioepis com o alcance comercial da Teva, apoiando o avanço de potenciais opções de tratamento para doenças inflamatórias e imunomediadas.
No geral, esses desenvolvimentos destacam a crescente importância dos avanços regulatórios, lançamentos de produtos comerciais e colaborações estratégicas no mercado global de biossimilares. Aumentar a demanda por terapias biológicas acessíveis, combinadas com futuras expirações de patentes e esforços para agilizar os processos de desenvolvimento, está incentivando os fabricantes a expandir seus pipelines de produtos e capacidades comerciais. Prevê-se que o investimento contínuo em biotecnologia, infra-estruturas de fabrico e parcerias crie novas oportunidades para os fabricantes biossimilares durante o período de previsão.
Âmbito de mercado dos biossimilares
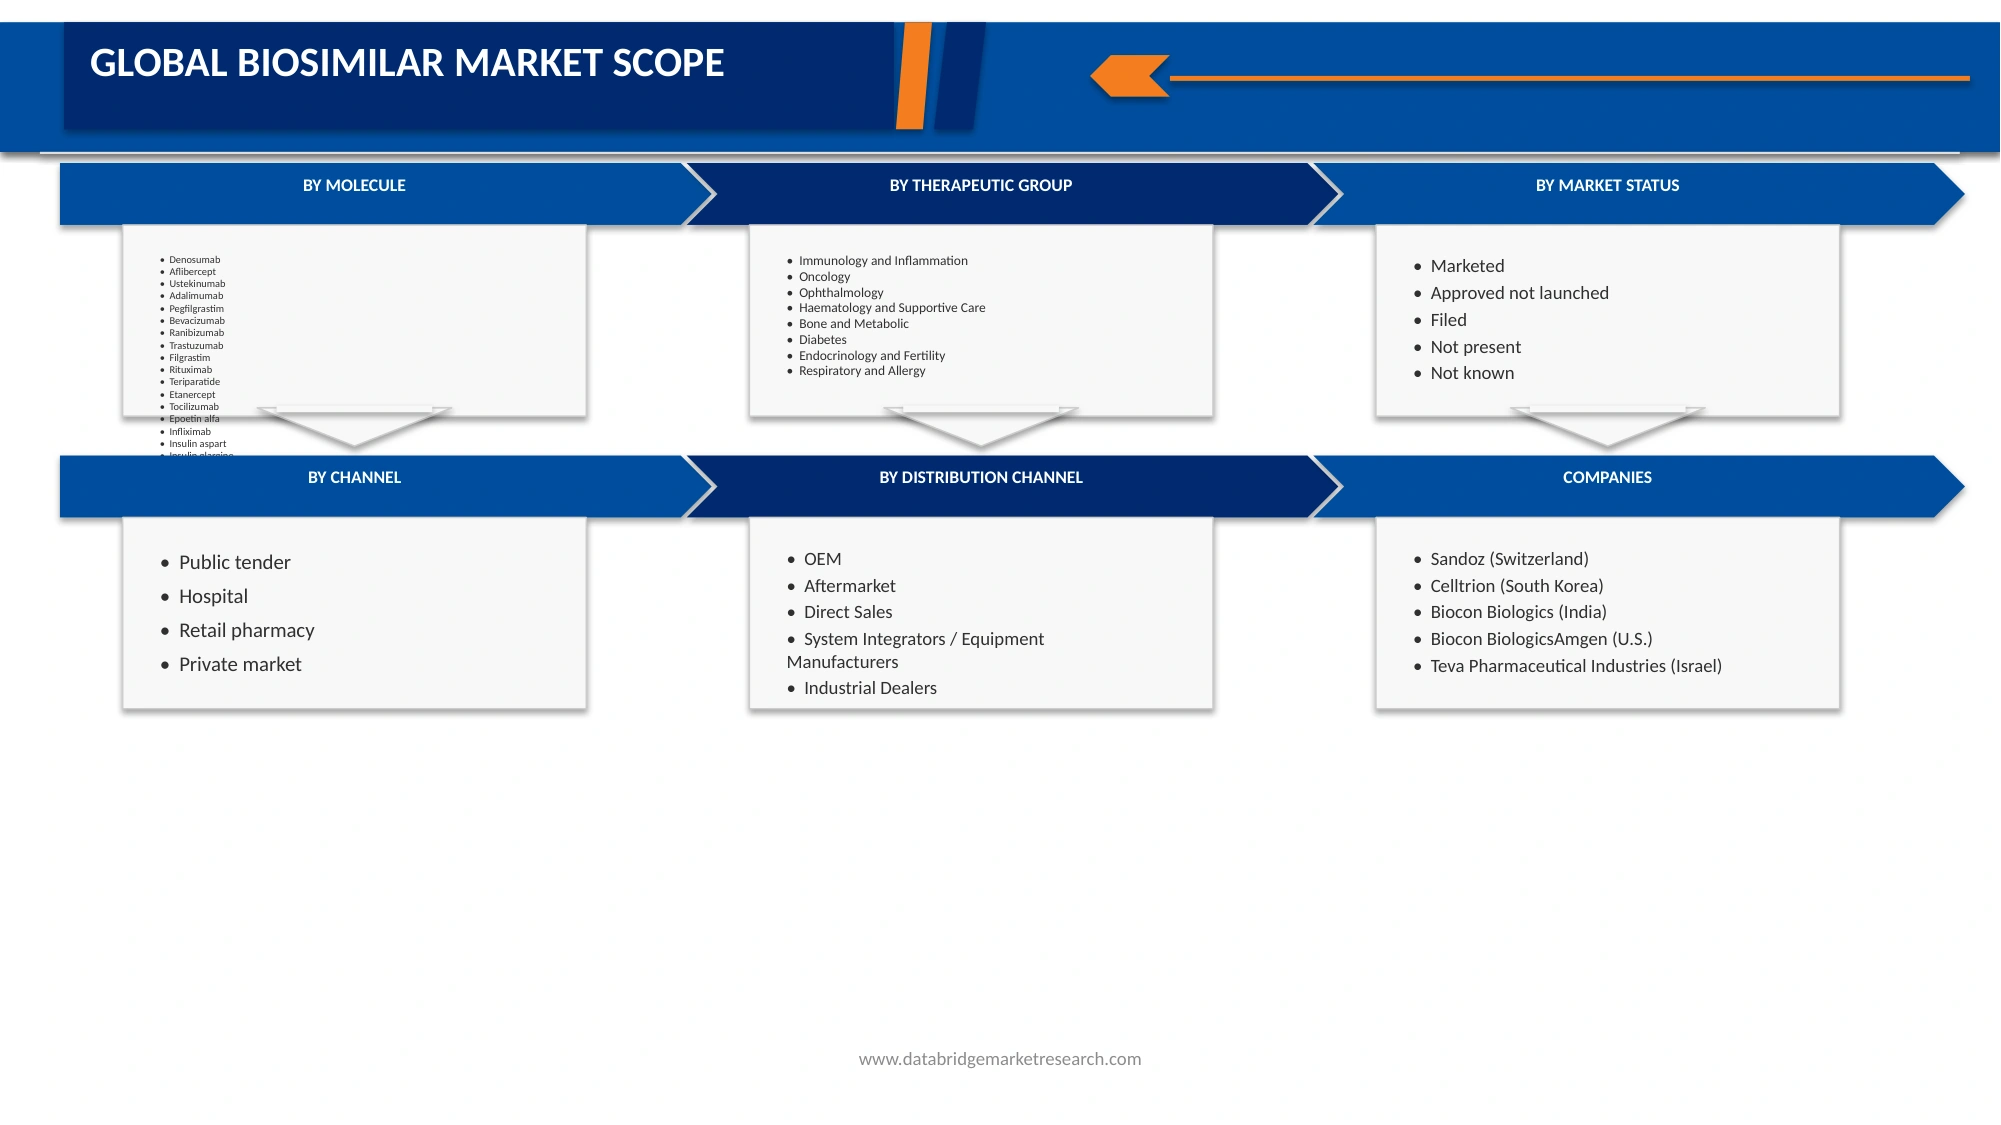
O mercado biossimilar global é segmentado em cinco segmentos notáveis baseados em molécula, grupo terapêutico, status de mercado, canal e canal de distribuição.
- Por molécula
Com base na molécula, o mercado global de biossimilares é segmentado em denosumab, aflibercept, ustekinumab, adalimumab, pegfilgrastim, bevacizumab, ranibizumab, trastuzumab, filgrastim, rituximab, teriparatida, etanercept, tocilizumab, epoetina alfa, infliximab, insulina aspártico, insulina glargina, eculizumab, epoetina zeta, folitropina alfa, golimumab, insulina lispro, enoxaparina sódica, natalizumab, omalizumab, pertuzumab e somatropi. Em 2025, espera-se que o segmento de adalimumab domine o mercado global de biossimilares com uma participação de mercado de 18,99%, devido ao seu amplo uso no tratamento de doenças autoimunes e inflamatórias, incluindo artrite reumatoide, psoríase, doença de Crohn, colite ulcerativa e espondilite anquilosante. A expiração da exclusividade para Humira, a biológica de referência, permitiu a entrada de múltiplos biossimilares de adalimumab, aumentando a competição e ampliando as opções de tratamento.
O segmento de tocilizumab é projetado para registrar o CAGR mais rápido de 18,58% de 2026 a 2033, devido à crescente demanda por tratamentos biológicos custo-efetivos para condições autoimunes e inflamatórias, particularmente artrite reumatoide e arterite de células gigantes. Os biossimilares de tocilizumab oferecem alternativas de menor custo para o biológico de referência, Actemra, apoiando esforços para reduzir o gasto em saúde e melhorar o acesso dos pacientes.
- Por grupo terapêutico
Com base no grupo terapêutico, o mercado global de biossimilares é segmentado em imunologia e inflamação, oncologia, oftalmologia, hematologia e cuidados de suporte, osso e metabólico, diabetes, endocrinologia e fertilidade, e respiratório e alérgico. Em 2025, espera-se que o segmento de Imunologia e Inflamação domine o mercado global de biossimilares com market share de 44,69%, devido à crescente prevalência de doenças inflamatórias autoimunes e crônicas, incluindo artrite reumatoide, psoríase, doença de Crohn e colite ulcerativa. O uso generalizado de medicamentos biológicos como adalimumab, infliximab e etanercept, juntamente com a disponibilidade de alternativas biossimilares, está apoiando o crescimento do segmento.
O segmento imunologia e inflamação é projetado para registrar o CAGR mais rápido de 13,33% de 2026 a 2033, devido ao aumento da prevalência de doenças inflamatórias autoimunes e crônicas, aumento da demanda por terapias biológicas de longo prazo e crescente disponibilidade de alternativas biossimilares custo-efetivas. A expiração de patentes para biologics estabelecidos, incluindo adalimumab, infliximab, e etanercept, está criando oportunidades para os fabricantes introduzir produtos concorrentes e expandir o acesso ao tratamento.
- Por estatuto de mercado
Com base no status de mercado, o mercado biossimiliar global é segmentado em comercializado, aprovado não lançado, arquivado, não presente e não conhecido. Em 2025, espera-se que o segmento comercializado domine o mercado global de biossimilares com uma quota de mercado de 99,52%, devido à disponibilidade comercial estabelecida de produtos biossimilares aprovados em múltiplas áreas terapêuticas, incluindo imunologia, oncologia, hematologia e diabetes. Esses produtos completaram a necessária revisão regulatória e estão disponíveis para uso em mercados elegíveis, apoiando a adoção entre prestadores de saúde, hospitais e pacientes.
O segmento comercializado é projetado para registrar o CAGR mais rápido de 12,00% de 2026 a 2033, devido à crescente disponibilidade comercial e adoção de produtos biossimilares aprovados em áreas terapêuticas, incluindo imunologia, oncologia, hematologia e diabetes. A crescente demanda por alternativas custo-efetivas aos biológicos de referência, aliada à expiração das patentes de grandes medicamentos biológicos, está criando oportunidades para os biossimilares comercializados expandirem sua presença no mercado.
- Por canal
Com base no canal, o mercado global de biossimilares é segmentado em concurso público, hospital, farmácia de varejo e mercado privado. Em 2025, espera-se que o segmento de concursos públicos domine o mercado global de biossimilares com market share de 50,00%, devido ao aumento da aquisição de medicamentos biológicos por meio de programas governamentais de saúde, hospitais públicos e agências de compras centralizadas. Os concursos públicos permitem que os sistemas de saúde negociem preços competitivos através de convites de vários fabricantes biossimilares, ajudando a reduzir os custos do tratamento e melhorar o acesso a terapias biológicas essenciais.
O segmento de concurso público é projetado para registrar o CAGR mais rápido de 13,80% de 2026 a 2033, devido ao crescente foco dos governos e sistemas públicos de saúde na redução dos custos de tratamento biológico e melhoria do acesso a medicamentos acessíveis. A licitação competitiva permite às autoridades de saúde negociar preços favoráveis de vários fabricantes biossimilares, incentivando a adoção mais ampla em hospitais públicos e programas nacionais de saúde.
Análise regional do mercado de biossimilares
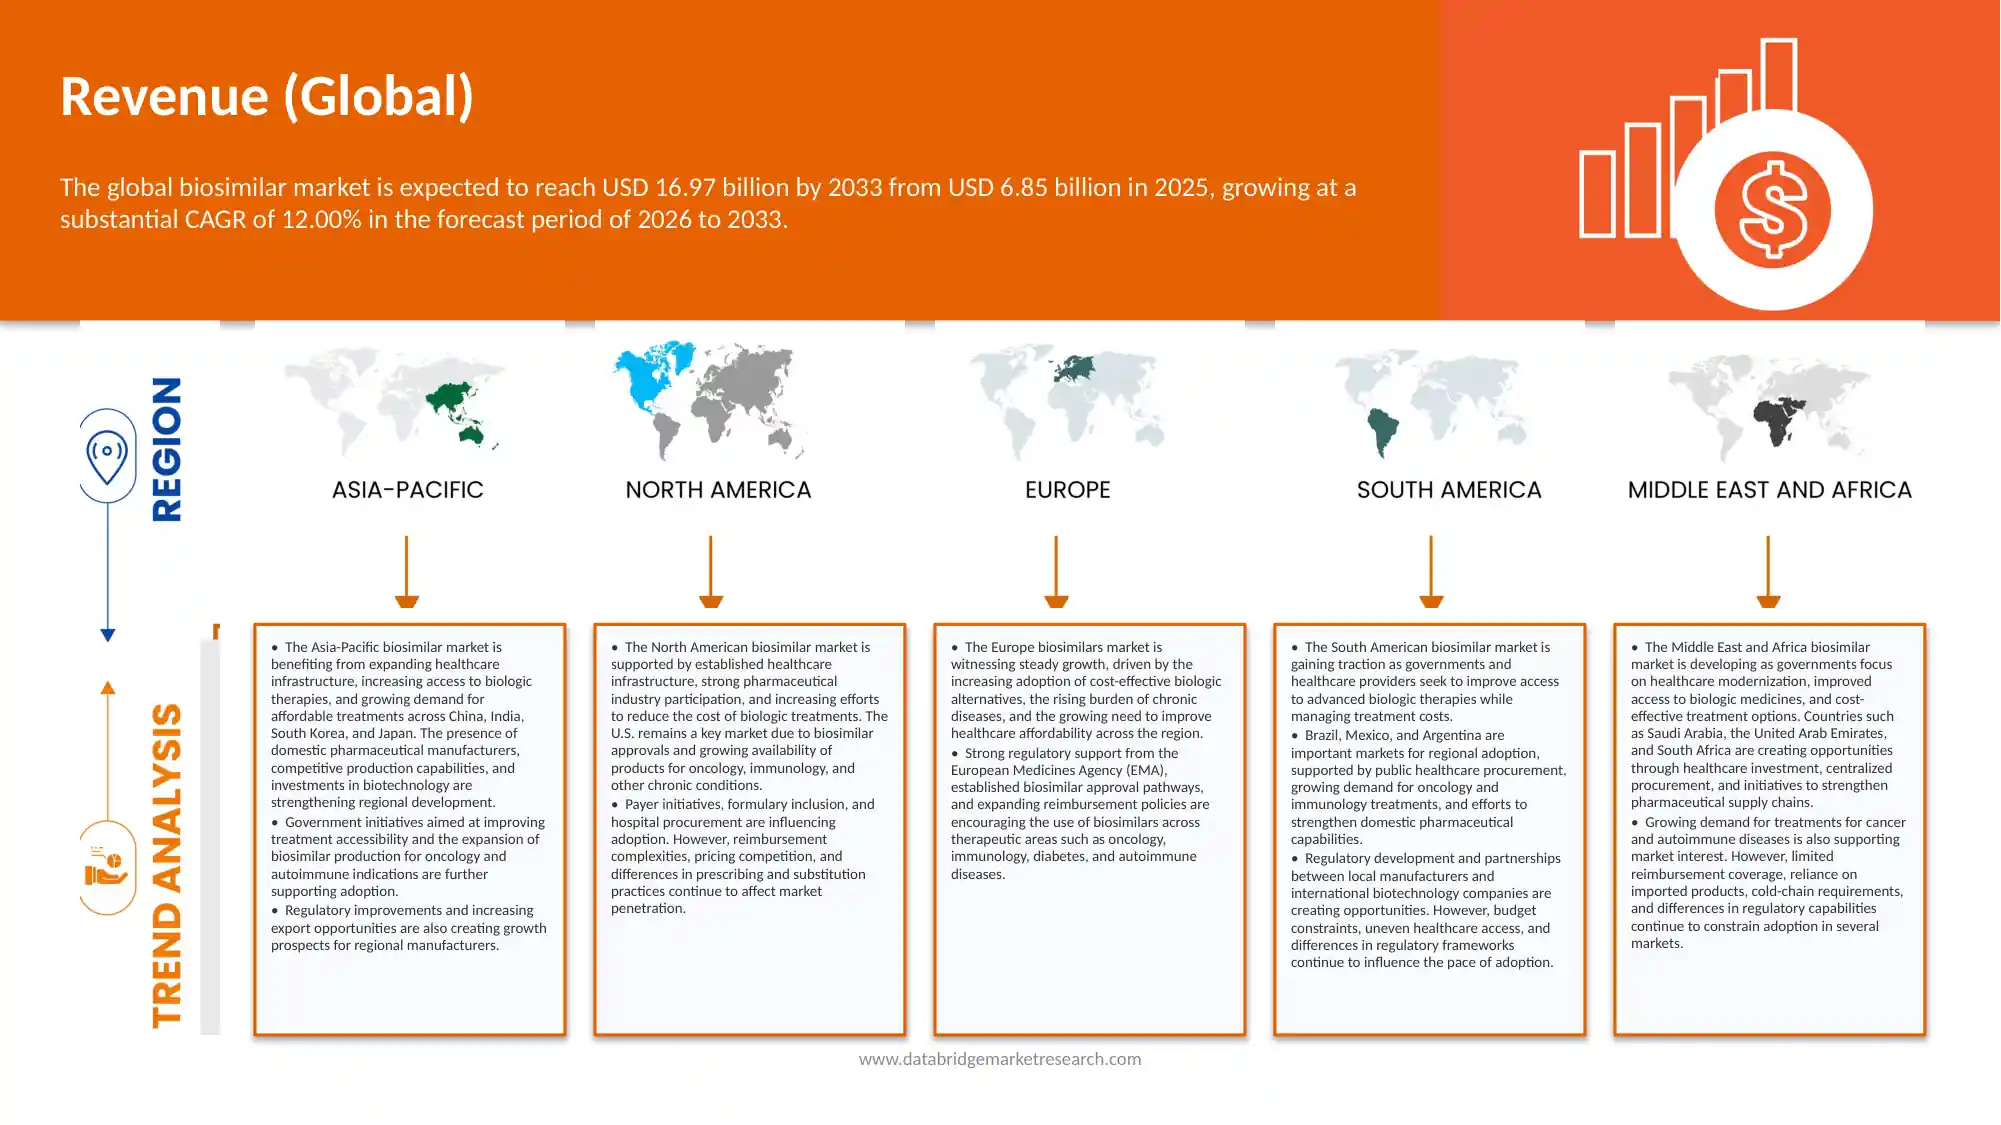
A Europa dominou o mercado global de biossimilares e representou a maior quota de receitas de 57,43% em 2025, impulsionada pelo quadro regulamentar bem estabelecido da região, pela adopção precoce de medicamentos biossimilares e pela forte ênfase na redução das despesas com os cuidados de saúde. A Agência Europeia de Medicamentos (EMA) desempenhou um papel significativo no estabelecimento de vias regulamentares que apoiem o desenvolvimento, aprovação e entrada no mercado de biossimilares. Além disso, o uso generalizado de biossimilares em toda a oncologia, imunologia e doenças inflamatórias, aliado a políticas de suporte ao reembolso, práticas de compras competitivas e crescente aceitação entre os profissionais de saúde, tem reforçado o crescimento do mercado regional.
Além disso, prevê-se que a região da Europa registe o CAGR mais elevado de 12,00% durante 2026-2033, impulsionado pela adopção crescente de medicamentos biossimilares de baixo custo, pelo aumento da procura de tratamentos para doenças crónicas e auto-imunes e pelos esforços continuados para reduzir as despesas com os cuidados de saúde. O quadro regulamentar estabelecido pela região, apoiado pela Agência Europeia de Medicamentos, facilita o desenvolvimento biossimilares e a entrada no mercado. Além disso, espera-se que a expiração das patentes de grandes medicamentos biológicos, a expansão da disponibilidade de produtos, as práticas de concurso competitivo e a crescente aceitação entre os profissionais de saúde acelerem a absorção de biossimilares em hospitais e sistemas de saúde em toda a Europa.
China Biosimilars Market Insight
O mercado de biossimilares da China está experimentando crescimento devido ao aumento da prevalência de doenças crônicas, aumento da demanda por terapias biológicas acessíveis e iniciativas governamentais para melhorar a acessibilidade à saúde. A National Medical Products Administration (NMPA) estabeleceu vias regulatórias de apoio ao desenvolvimento e aprovação biossimilares, incentivando as empresas farmacêuticas nacionais a expandirem seus portfólios de produtos. Além disso, programas centralizados de compras, crescentes investimentos em biotecnologia e a expiração de patentes de grandes medicamentos biológicos estão fortalecendo a concorrência no mercado. Espera-se que o aumento das aplicações em oncologia, imunologia e doenças inflamatórias suporte a expansão do mercado ao longo do período de previsão.
Visão de mercado de biossimilares do Japão
Espera-se que o mercado de biossimilares do Japão cresça de forma constante, impulsionado pelo aumento da prevalência de doenças crônicas, pelo envelhecimento da população e pelo aumento do gasto em saúde. A crescente demanda por tratamentos acessíveis para câncer, doenças autoimunes e doenças inflamatórias está incentivando a adoção de medicamentos biossimilares. O marco regulatório estabelecido pelo Japão, apoiado pela Agência Farmacêutica e Dispositivos Médicos, facilita a revisão e aprovação de produtos biossimilares. Além disso, espera-se que iniciativas governamentais para promover a utilização genérica e biossimilar, reduzir os custos médicos e melhorar o acesso a terapias biológicas avançadas apoiem a expansão do mercado durante o período de previsão.
Perspectiva de mercado dos biossimilares da Europa
O mercado europeu de biossimilares está a registar um forte crescimento, apoiado por um quadro regulamentar estabelecido, aumentando as iniciativas de conservação dos custos dos cuidados de saúde e a aceitação generalizada de medicamentos biossimilares. A região beneficia das vias regulamentares da Agência Europeia de Medicamentos, que facilitam a aprovação e comercialização de biossimilares. A crescente demanda por tratamentos acessíveis para a oncologia, doenças autoimunes e doenças inflamatórias está apoiando ainda mais a expansão do mercado. Além disso, espera-se que a patente expira de grandes medicamentos biológicos, práticas competitivas de licitação e adoção crescente em hospitais e sistemas públicos de saúde fortaleçam o mercado ao longo do período previsto.
América do Norte Biosimilars Market Insight
O mercado de biossimilares da América do Norte é impulsionado pelo aumento da demanda por terapias biológicas custo-efetivas, o aumento do gasto em saúde e a crescente prevalência de câncer, doenças autoimunes e doenças inflamatórias crônicas. Os EUA representam uma parcela significativa da demanda regional, apoiada pela ampliação de aprovações biossimilares, aumento da concorrência entre fabricantes e iniciativas para melhorar o acesso dos pacientes a tratamentos acessíveis. Além disso, as patentes expiram de grandes medicamentos biológicos e a crescente participação das empresas farmacêuticas está criando oportunidades de expansão do mercado. No entanto, complexidades de reembolso, pressões de preços e variações na aceitação do médico podem influenciar a adoção em toda a região.
Biossimilares Market Share
A indústria global de biossimilares é liderada principalmente por empresas bem estabelecidas, incluindo:
- Sandoz (Suíça)
- Celltrion (Coreia do Sul)
- Biocon Biologics (Índia)
- Amgen (EUA)
- Indústrias Farmacêuticas Teva (Israel)
- Organon (EUA)
- Samsung Bioepis (Coreia do Sul)
- Fresenius Kabi (Alemanha)
- STADA Arzneimittel AG (Alemanha)
- Accord Healthcare (U.K.)
- Viatris (EUA)
- Pfizer (EUA)
- Coherus BioSciences (EUA)
- Farmacêutica Gan & Lee (China)
Mais recentes desenvolvimentos no mercado de biossimilares
- Em outubro de 2026, a Samsung Bioepis e Teva expandiram sua parceria para desenvolver e comercializar até seis candidatos biossimilares, incluindo candidatos referenciando Fasenra e Ilaris. Fortalece o oleoduto de desenvolvimento e alcance comercial em todos os EUA, Europa e Canadá.
- Em agosto de 2026, a Amneal Pharmaceuticals concluiu sua aquisição da Kashiv BioSciences. Combina recursos de pesquisa, desenvolvimento, fabricação e comercialização biossimilares para apoiar futuros lançamentos de produtos.
- Em julho de 2026, a Formycon fez parceria com a OneSource Specialty Pharma para fabricação de biossimilares. Expande as capacidades de produção de drogas e drogas para apoiar programas biossimilares globais.
- Em maio de 2026, Formycon e Klinge Biopharma lançaram os produtos biossimilares Ahzantive e Baiama na UE, com lançamentos iniciais na Alemanha, França e Itália. Expande a concorrência em oftalmologia e fornece opções de tratamento adicionais para doenças da retina.
- Em março de 2026, a Samsung Bioepis fez parceria com a Sandoz para desenvolver e comercializar até cinco candidatos biossimilares, incluindo um candidato vedolizumab referenciando Entyvio. Fortalece o pipeline biossimilar em imunologia e apoia a comercialização mais ampla em mercados globais.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 RESUMO
2 DEFINIÇÃO DO MERCADO, ÂMBITO DE APLICAÇÃO E SEGMENTAÇÃO
2.1 PRODUTOS INCLUSADOS E EXCLUSADOS
2.2 AXAS DE SEGMENTAÇÃO E SEUS VALORES
2.3 PAÍSES E GRUPOS REGIONAIS
2.4 PRODUTOS A INCLUIR EM ambos os RELATÓRIOS
3 MÉTODO DE INVESTIGAÇÃO E FONTES DE DADOS
3.1 A FONTE DA HIERARQUIA E O QUE TODAS AS COBERTURAS DA FONTE
3.2 RELATÓRIOS, PROVENIENTES E ESTAMADOS: EX-EUA E EX-ÍNDIA
3.3 MAPA DE CAPA: EX-EUA E EX-ÍNDIA
3.4 ASSUNTOS E LIMITAÇÕES
4 VISÃO GERAL DO MERCADO DE BIOSIMILANTES
5 DINÂMICA DE MERCADO
5. 1 CONDUTORES
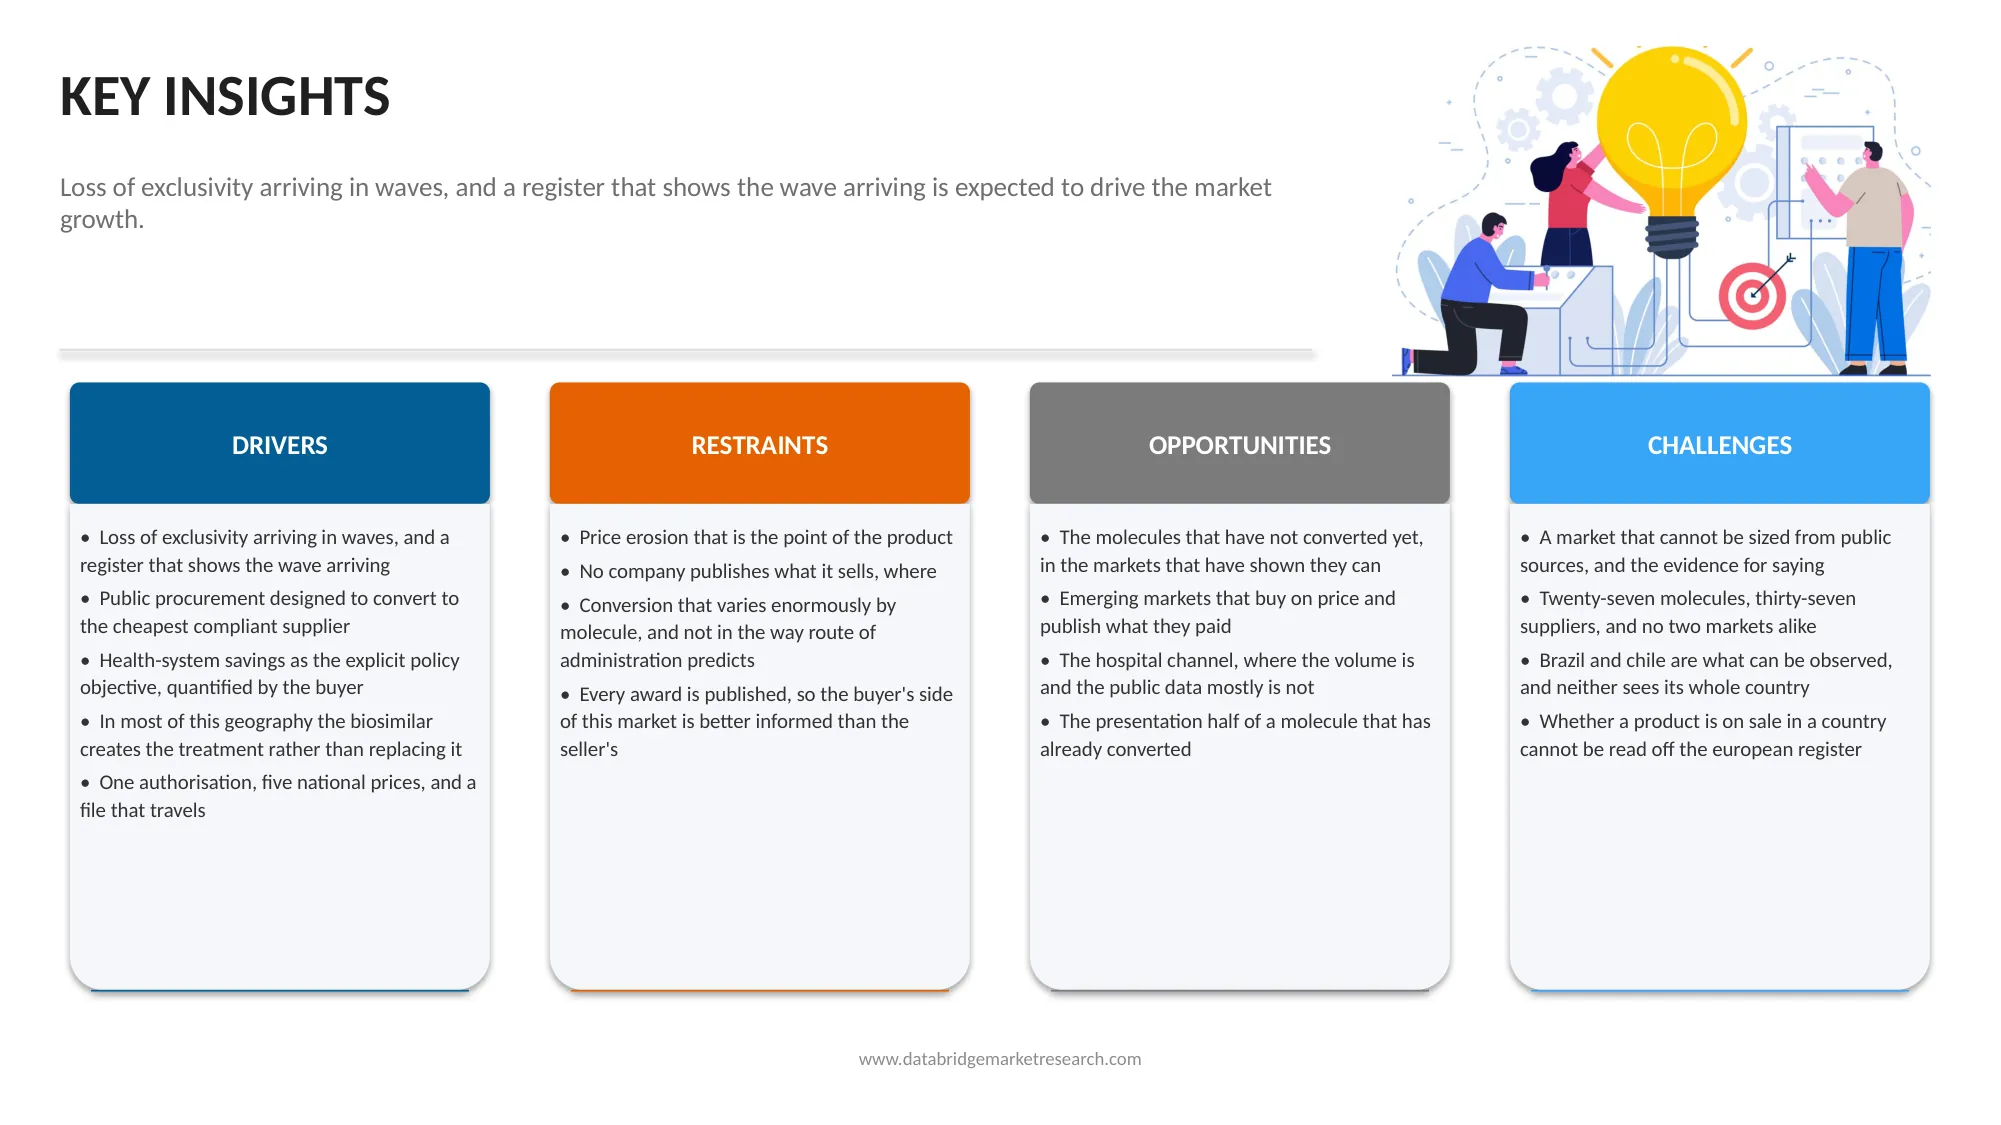
5.1.1 Perda de exclusividade nas ondas, e um registro que mostra a chegada da onda
5.1.2 CONTRATOS PÚBLICOS PROJECTOS DE CONVERTIR PARA O FORNECIMENTO COMPLEMENTAR MAIS BARCO
5.1.3 SAÚDE-SISTEMA SAÚDE COMO OBJECTIVO DE POLÍTICA DE EXPLICAÇÃO, QUANTIFÍCIO PELO COMPRADOR
5.1.4 Na maioria das vezes, o biosimilar cria o tratamento antes de o substituir
5.1.5 UMA AUTORIZAÇÃO, CINCO PREÇOS NACIONAIS E UM FILE QUE VIVE
5.2 RESTRUÇÕES
5.2.1 Erosão do preço Este é o ponto do produto
5.2.2 A EMPRESA NÃO PUBLICA O QUE VENDE, QUANDO
5.2.3 CONVERSÃO QUE VARIAM ENERGORIAMENTE POR MOLECULO, E NÃO DA VIA DE ADMINISTRAÇÃO PREDICTOS
5.2.4 Todos os prémios são publicados, pelo que o lado do comprador deste mercado é melhor informado do que o do vendedor.
5.3 OPORTUNIDADES
5.3.1 OS MOLECULOS QUE NÃO CONVERTIRAM AINDA, NOS MERCADOS QUE MOSTRARAM
5.3.2 MERCADOS EMERGENTES QUE COMPREM PREÇOS E PUBLICAM O QUE PAGAM
5.3.3 O CANAL HOSPITAL, ONDE ESTÁ O VOLUME E OS DADOS PÚBLICAS NÃO É MAIS
5.3.4 A APRESENTAÇÃO MEIO DE UMA MOLECULA QUE JÁ CONVERTOU
5.4 DESAFIOS
5.4.1 Um mercado que não pode ser avaliado a partir de fontes públicas, e a prova de que assim foi dito
5.4.2 TWENY-SEVEN MOLECULES, THIRTY-SEVEN SUPPLIERS, E NÃO SEGUNDO MERCADO
5.4.3 BRASIL e chile são o que pode ser observado, e nem vê todo o seu país
5.4.4 Se um produto estiver à venda num país não pode ser lido no Registo Europeu
5.5 EMERGÊNCIAS NA INDÚSTRIA
5.5.1 A ONCOLOGIA INTRAVENOSA PARA A IMUNOLOGIA SUBCUTANIOSA
5.5.2 CONSOLIDAÇÃO DO FORNECIMENTO EM PEQUENO NÚMERO DE FABRICANTES BIOLÓGICOS INTEGRADOS
5.5.3 COMPRANTES PUBLICANDO DADOS DE CONVERSÃO COMO INSTRUMENTO DE POLÍTICA
5.5.4 A linha de crescimento ganha nas contas próprias dos fornecedores
5.5.5 O PRODUTO DE REFERÊNCIA DESTINADO A UMA APRESENTAÇÃO NÃO COPIOU BIOSIMILAR
5.6 ANÁLISE DO IMPACTO: DRIVERSOS, RESTRUMENTOS, OPORTUNIDADES, DESAFIOS
5.7 ANÁLISE DAS 5 FORÇAS DO PORTRO
5.8 ANÁLISE DE PESTEL
5.9 ANÁLISE SWOT
6 ANÁLISE PRICÁRIA
6.1 PREÇO POR TIPO: LISTA, EX-FACTORIA, REIMBURSO, ENCERRAMENTO, RETALHO
6.2 PREÇO POR UNIDADE NORMAL POR PAÍS
6.3 CIRCULAÇÃO DE PREÇOS, 2018-2025
6.4 OUTROS PREÇOS, 2026-2033
6.5 PREÇOS NA MOEDA LOCAL CONTRA O USD, COM TAXA ESTATADA
6.6 CIRCULAÇÃO DOS PREÇOS CONSTANTES-CURRENSIDADE: ARGENTINA, TURQUIA, EGITO
7 ANÁLISE DE CONTRATOS PÚBLICOS
7.1 EMPRESAS ADJUDICADAS POR PAÍS, COMPRADOR E SOCIEDADE
7.2 VOLUME E PREÇO PREJUÍZO POR MOLECULO
7.3 PÚBLICA CONTRA O CANAL PRIVADO
7.4 PREÇO DE CONCESSÃO CONTRA O PREÇO DE LISTA POR PAÍS
7.5 COBERTURA DE CANAIS E O QUE EXCLUSA EM CADA FONTE
8 PRODUTO E PAISCAPE MOLECULAR
8.1 UNIVERSO DO PRODUTO POR PAÍS: MÃO, MOLECULO, FORÇA, FORMA
8.2 TITULAR DA AUTORIZAÇÃO DE INTRODUÇÃO NO MERCADO, FABRICANTE, PARCEIRO, DISTRIBUTOR
8.3 DATA DE HOMOLOGAÇÃO E DE LANÇAMENTO POR PAÍS
8.4 COMERCIALIZADO CONTRA O REGISTO NÃO MARCADO
9 QUADRO REGULAMENTAR E VIAS DE HOMOLOGAÇÃO
9.1 CAMPANHA DE HOMOLOGAÇÃO E CORPO GOVERNO POR PAÍS
9.2 REQUISITOS DE REGISTO E TEMPOS TÍPICOS
9.3 CONTROLO DE PREÇOS E REEMBOLSO POR PAÍS
10 PENETRAÇÃO BIOSIMILAR CONTRA O ORIGINAdor
10.1 PENETRAÇÃO POR VALOR E VOLUME, POR MOLECULO E PAÍS
10.2 ORIGINAdor CONTRA O PREÇO E O DESCONTO BIOSIMILAR
10.3 DESCULPE NO LUGAR CONTRA O DESCONTO EM CURSO
10.4 PARTICIPAÇÃO DESDE A ENTRADA BIOSIMILAR
10.5 ROMAS NÃO IDENTIFICADAS POR MOLECULO E PAÍS
11 MAPA DE MERCADO DO PAÍS PELO MOLECULO
11.1 COMPANHIAS E GRANDES APRESENTAM POR CÉLULAS
12 MERCADO DOS BIOSIMILARES, POR MOLECULE, 2018-2033 (USD MILHÃO)
12.1 VISÃO GERAL
12.2 DENOSUMAB
12.3 ABLIBERCEPT
12. 4 USTEKINUMAB
12.5 ADALIMUMAB
12, 6 PEGFILGRASTIM
12,7 BEVACIZUMAB
12.8 RANIBIZUMAB
12.9 TRASTUZUMAB
12, 1 FILGRATIM
12.11 RITUXIMAB
12.12 TERIPARATIDA
12.13 ETANERCEPT
12.14 OCILIZUMAB
12.15 EPOETIN ALFA
12.16 INFLIXIMAB
12.17 INSULIN ASPART
12.18 INSULINA GLARGINA
12.19 ECULIZUMAB
12.2 EPOETIN ZETA
12.21 FOLLITROPINA ALFA
12.22 GOLMINUMAB
12. 23 INSULIN LISPRO
12.24 ENOXAPARINA SÓDIO
12.25 NATALIZUMAB
12.26 OMALIZUMAB
12.27 PERTUZUMAB
12.28 SOMATROPINA
13 MERCADO DE BIOSIMILANTES, POR GRUPO TERAPEUTICO, 2018-2033 (USD MILHÃO)
13.1 VISÃO GERAL
13.2 IMUNOLOGIA E INFLAMAÇÃO
13.3 ONCOLOGIA
13.4 OFTALMOLOGIA
13.5 HAEMATOLOGIA E CUIDADOS APOIENTES
13.6 ÓLEO E METABÓLICO
13.7 DIABETES
13.8 ENDOCRINOLOGIA E FERTILIDADE
13.9 RESPIRATORIA E ALERGIA
14 MERCADO DE BIOSIMILANTES, POR ESTATUTO DE MERCADO, 2018-2033 (USD MILHÃO)
14.1 VISÃO GERAL
14.2 MERCADO
14.3 APROVADO NÃO LANÇADO
14.4 FILED
14.5 NÃO APRESENTA
14.6 NÃO CONHECIDO
15 MERCADO DOS BIOSIMILARES, POR CANEL, 2018-2033 (USD MILHÃO)
15.1 VISÃO GERAL
15.2 PROTECÇÃO PÚBLICA
15.2.1 DENOSUMAB
15.2.2 AFIBERCEPT
15.2.3 USTEKINUMAB
15.2.4 ADALIMUMAB
15. 2. 5 PEGFILGRASTIM
15.2.6 BEVACIZUMAB
15.2.7 RANIBIZUMAB
15.2.8 TRASTUZUMAB
15.2.9 FILGRATIM
15.2.10 RITUXIMAB
15.2.11 TERIPARATIDA
15.2.12 ETANERCEPT
15.2.13 TOCILIZUMAB
15.2.14 EPOETIN ALFA
15.2.15 INFLIXIMAB
15.2.16 INSULIN ASPART
15.2.17 INSULINA GLARGINA
15.2.18 ECULIZUMAB
15.2.19 EPOETIN ZETA
15.2.20 FOLLITROPINA ALFA
15.2.21 GOLMINUMAB
15.2.22 INSULIN LISPRO
15.2.23 ENOXAPARINA SÓDIO
15.2.24 NATALIZUMAB
15.2.25 OMALIZUMAB
15.2.26 PERTUZUMAB
15.2.27 SOMATROPINA
15.3 HOSPITAL
15.3.1 DENOSUMAB
15.3.2 ALIBERCEPT
15.3.3 USTEKINUMAB
15.3.4 ADALIMUMAB
15.3.5 PEGFILGRASTIM
15.3.6 BEVACIZUMAB
15.3.7 RANIBIZUMAB
15.3.8 TRASTUZUMAB
15.3.9 FILGRATIM
15.3.10 RITUXIMAB
15.3.11 TERIPARATIDA
15.3.12 ETANERCEPT
15.3.13 TOCILIZUMAB
15.3.14 EPOETIN ALFA
15.3.15 INFLIXIMAB
15.3.16 INSULIN ASPART
15.3.17 INSULINA GLARGINA
15.3.18 ECULIZUMAB
15.3.19 EPOETINA ZETA
15.3.20 FOLLITROPINA ALFA
15.3.21 GOLMINUMAB
15.3.22 INSULIN LISPRO
15.3.23 ENOXAPARINA SÓDIO
15.3.24 NATALIZUMAB
15.3.25 OMALIZUMAB
15.3.26 PERTUZUMAB
15.3.27 SOMATROPINA
15.4 FARMÁCIA DE RETALHO
15.4.1 DENOSUMAB
15.4.2 AFIBERCEPT
15.4.3 USTEKINUMAB
15.4.4 ADALIMUMAB
15.4.5 PEGFILGRASTIM
15.4.6 BEVACIZUMAB
15.4.7 RANIBIZUMAB
15.4.8 TRASTUZUMAB
15.4.9 FILGRATIM
15.4.10 RITUXIMAB
15.4.11 TERIPARATIDA
15.4.12 ETANERCEPT
15.4.13 TOCILIZUMAB
15.4.14 EPOETIN ALFA
15.4.15 INFLIXIMAB
15.4.16 INSULIN ASPART
15.4.17 INSULINA GLARGINA
15.4.18 ECULIZUMAB
15.4.19 EPOETIN ZETA
15.4.20 FOLLITROPINA ALFA
15.4.21 GOLMINUMAB
15.4.22 INSULIN LISPRO
15.4.23 ENOXAPARINA SÓDIO
15.4.24 NATALIZUMAB
15.4.25 OMALIZUMAB
15.4.26 PERTUZUMAB
15.4.27 SOMATROPINA
15.5 MERCADO PRIVADO
15.5.1 DENOSUMAB
15.5.2 ALIBERCEPT
15.5.3 USTEKINUMAB
15.5.4 ADALIMUMAB
15.5.5 PEGFILGRASTIM
15.5.6 BEVACIZUMAB
15.5.7 RANIBIZUMAB
15.5.8 TRASTUZUMAB
15.5.9 FILGRATIM
15.5.10 RITUXIMAB
15.5.11 TERIPARATIDA
15.5.12 ETANERCEPT
15.5.13 TOCILIZUMAB
15.5.14 EPOETIN ALFA
15.5.15 INFLIXIMAB
15.5.16 INSULIN ASPART
15.5.17 INSULINA GLARGINA
15.5.18 ECULIZUMAB
15.5.19 EPOETINA ZETA
15.5.20 FOLLITROPINA ALFA
15.5.21 GOLMINUMAB
15.5.22 INSULIN LISPRO
15.5.23 ENOXAPARINA SÓDIO
15.5.24 NATALIZUMAB
15.5.25 OMALIZUMAB
15.5.26 PERTUZUMAB
15.5.27 SOMATROPINA
16 MERCADO DOS BIOSIMILARES, POR GEOGRAFIA, 2018-2033 (USD MILHÃO)
16.1 VISÃO GERAL
16.2 GLOBAL
16.2.1 EU-5
16.2.1.1 ALEMANHA
16.2.1.2 FRANÇA
16.2.1.3 ITÁLIA
16.2.1.4 ESPANHA
16.2.1.5 REINO UNIDO
16.2.2 AMÉRICA LATINA
16.2.2.1 BRASIL
16.2.2.2 MÉXICO
16.2.2.3 ARGENTINA
16.2.2.4 COLOMBIA
16.2.2.5 CHILE
16.2.3 CHINA
16.2.3.1 CHINA
16.2.4 ÁSIA DO SUL
16.2.4.1 INDONÉSIA
16.2.4.2 Tailândia
16.2.4.3 VIETNAME
16.2.4.4 FILIPINAS
16.2.4.5 MALAÍSIA
16.2.4.6 SINGAPURA
16.2.5 MENA
16.2.5.1 SAUDI ARÁBIA
EMIRADOS ÁRABES UNIDOS
EGITO
16.2.5.4 TURQUIA
17 PAÍSES COMPETITIVOS
17.1 EMPRESA POR VALOR E VOLUME, 2025
17.2 EMPRESA POR PAÍS E REGIÃO
17.3 NÚMERO DE PRODUTOS MERCADOS POR EMPRESA
17.4 CRESCIMENTO DAS VENDAS PELA EMPRESA
18 PROFISSÕES DAS SOCIEDADES
18.1 EMPRESAS DENOMINADAS COMO MANDATÓRIA
18.1.1 SANDOZ
18.1.1 VISÃO GERAL DAS SOCIEDADES
ANÁLISE DE RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.1.1.4 M&A
EXPANSÃO DE CAPACIDADE DE PRODUÇÃO
LANÇAMENTOS DE PRODUTO
18.1.1.7 OUTRAS
18.1.1.8 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.1.2 CÉLULO
VISÃO GERAL DAS EMPRESAS
ANÁLISE DAS RECEITAS
18.1.2.3 PRESENÇA GEOGRÁFICA
18.1.2.4 LANÇAMENTOS DE PRODUTO
18.1.2.5 OUTROS
18.1.2.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.1.3 BIOCON BIOLOGICS
18.3.1 PONTO GERAL DA EMPRESA
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.3.1.4 M&A
18.1.3.5 OUTROS
18.1.3.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.1.4 AMGEN
VISÃO GERAL DAS EMPRESAS
ANÁLISE DE RECEITAS
APRESENTAÇÃO GEOGRÁFICA
181.4.4 OUTROS
18.1.4.5 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.1.5 TEVA
VISÃO GERAL DAS EMPRESAS
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.1.5.4 LANÇAMENTOS DE PRODUTO
18.1.5.5 OUTROS
18.1.5.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.1.6 ÓRGÃO
18.1.6.1 VISÃO GERAL DAS SOCIEDADES
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.6.4 LANÇAMENTOS DE PRODUTO
18.1.1.5 OUTROS
18.1.6.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.2 OUTRAS EMPRESAS ABRANGIDAS
18.2.1 BIOEPIS DE SAMSUNG
18.2.1.1 VISÃO GERAL DAS SOCIEDADES
ANÁLISE DE RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.2.1.4 COLABORAÇÃO
18.2.1.5 OUTROS
18.2.1.6 PRODUTO PORTFÓLIO
18.2.1.7 EVOLUÇÃO RECENTE
18.2.2 FRESENIUS KABI
18.2.2.1 VISÃO GERAL DAS EMPRESAS
ANÁLISE DE RECEITAS
18.2.2.3 PRESENÇA GEOGRÁFICA
18.2.2.4 COLABORAÇÃO
18.2.2.5 LANÇAMENTOS DE PRODUTO
18.2.2.6 OUTROS
18.2.2.7 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.2.3 STADA
VISÃO GERAL DA EMPRESA
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.2.3.4 COLABORAÇÃO
18.2.3.5 OUTROS
18.2.3.6 PRODUTO PORTFÓLIO
EVOLUÇÃO RECENTE
18.2.4 SAÚDE DE ACORDO
VISÃO GERAL DAS EMPRESAS
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
AQUISIÇÃO DO PRODUTO
18.2.4.5 OUTRAS
18.2.4.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.2.5 VIATRIS
VISÃO GERAL DAS EMPRESAS
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.2.5.4 M&A
18.2.5.5 OUTRAS
18.2.5.6 PRODUTO PORTFÓLIO
EVOLUÇÃO RECENTE
18.2.6 PFIZER
VISÃO GERAL DAS EMPRESAS
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
18.2.6.4 OUTROS
18.2.6.5 PRODUTO PORTFÓLIO
18.2.6.6 EVOLUÇÃO RECENTE
18.2.7 COHERUS
VISÃO GERAL DAS EMPRESAS
APRESENTAÇÃO GEOGRÁFICA
18.2.7.3 DIVERSOS PRINCIPAIS
18.2.7.4 M&A
18.2.7.5 OUTRAS
18.2.7.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
18.2.8 GAN & LEE
VISÃO GERAL DAS EMPRESAS
ANÁLISE DAS RECEITAS
APRESENTAÇÃO GEOGRÁFICA
APRESENTAÇÃO DA CAPACIDADE DA PRODUÇÃO
18.2.8.5 OUTROS
18.2.8.6 PRODUTO PORTFOLIO
EVOLUÇÃO RECENTE
19 PRESENÇA COMERCIAL E VIA DO MERCADO
19.1 CONTRA O MODELO PARCEIRO-LED POR PAÍS
19.2 DESIGNADOS DISTRIBUTORES E MERCADOS TRATADOS
19.3 DIMENSÃO DA FORÇA DE CAMPOS, QUANDO OBTENTÁVEL
20 PAÍSES DEPOIS
21 DELIVERÁVEIS, FONTES E LIMITAÇÕES
21.1 ACOMPANHAMENTO DAS BASES DE DADOS E SEU CONTEÚDO
21.2. FONTES POR CLASSE, COM COBERTURA E DATA ACESSADA
21.3 O QUE NÃO PODE SER OBTEIDO, E POR QUE
Lista de Tabela
QUADRO 1 IMPACTO DE CADA FORÇA, POR SEGMENTO
QUADRO 2 ANÁLISE DO PESTEL
QUADRO 3 SWOT: REFORÇOS E Fraquezas
QUADRO 4 SWOT: OPORTUNIDADES E AMEAÇAS
QUADRO 5 PREÇO POR TIPO: LISTA, EX-FACTORIA, REIMBURSO, ENCERRAMENTO, RETALHO
QUADRO 6 PREÇOS POR UNIDADE NORMAL POR PAÍS
QUADRO 7 OBSERVADO MENSALMENTE PUBLICADO
QUADRO 8 PREÇOS DA MOEDA LOCAL CONTRA O USD, COM TAXA ESTATADA
QUADRO 9 DATA DE HOMOLOGAÇÃO E DE LANÇAMENTO POR PAÍS
QUADRO 10 COMERCIALIZADO CONTRA O REGISTO NÃO MARCADO
QUADRO 11
QUADRO 12 QUE DECIDE O QUE É PAGADO UM BIOSIMILAR, E COMO
QUADRO 13 PENETRAÇÃO POR VALOR E VOLUME, POR MOLECULO E PAÍS
QUADRO 14 ORIGINAL CONTRA O PREÇO E O DESCONTO BIOSIMILAR
QUADRO 15 DESPESAS DE PRIMEIRA E ÚLTIMA OBSERVAÇÃO, POR MOLECULO
QUADRO 16 PARTICIPAÇÃO BIOSIMILAR DAS EMBALAGENS, PRIMEIRA E ÚLTIMA OBSERVAÇÃO
QUADRO 17 LINHAS CONCEDIDAS NÃO RESOLVADAS
QUADRO 18 EMPRESAS E EMPRESAS APRESENTADAS POR CELULAR
QUADRO 19 MERCADO DOS BIOSIMILARES, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 20 MERCADO DOS BIOSIMILARES, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 21 MERCADO DOS BIOSIMILARES, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 22 MERCADO DOS BIOSIMILARES, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 23 MERCADO DOS BIOSIMILARES, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 24 MERCADO DOS BIOSIMILARES, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 25 MERCADO DOS BIOSIMILARES, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 26 MERCADO DOS BIOSIMILARES, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 27 PROTEÇÃO PÚBLICA, POR TIPO, 2018-2025 (USD MILHÃO)
QUADRO 28 PROTEÇÃO PÚBLICA, POR TIPO, 2026-2033 (USD MILHÃO)
QUADRO 29 HOSPITAL, POR TIPO, 2018-2025 (USD MILHÃO)
QUADRO 30 HOSPITAL, POR TIPO, 2026-2033 (USD MILHÃO)
QUADRO 31 FARMACY DE RETALHO, POR TIPO, 2018-2025 (USD MILHÃO)
QUADRO 32 FARMÁCIA DE RETALHO, POR TIPO, 2026-2033 (USD MILHÃO)
QUADRO 33 MERCADO PRIVADO, POR TIPO, 2018-2025 (USD MILHÃO)
QUADRO 34 MERCADO PRIVADO, POR TIPO, 2026-2033 (USD MILHÃO)
QUADRO 35 MERCADO DOS BIOSIMILARES, POR GEOGRAFIA, 2018-2025 (USD MILHÃO)
QUADRO 36 MERCADO DOS BIOSIMILARES, POR GEOGRAFIA, 2026-2033 (USD MILHÃO)
QUADRO 37 EU-5, POR PAÍS, 2018-2025 (USD MILHÃO)
QUADRO 38 EU-5, POR PAÍS, 2026-2033 (USD MILHÃO)
QUADRO 39 EU-5, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 40 EU-5, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 41 EU-5, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 42 EU-5, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 43 EU-5, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 44 EU-5, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 45 EU-5, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 46 EU-5, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 47 ALEMANHA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 48 ALEMANHA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 49 ALEMANHA, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 50 ALEMANHA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 51 ALEMANHA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 52 ALEMANHA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 53 ALEMANHA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 54 ALEMANHA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 55 FRANÇA, POR MOLECULE, 2018-2025 (USD MILHÃO)
QUADRO 56 FRANÇA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 57 FRANÇA, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 58 FRANÇA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 59 FRANÇA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 60 FRANÇA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 61 FRANÇA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 62 FRANÇA, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 63 ITÁLIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 64 ITÁLIA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 65 ITÁLIA, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 66 ITÁLIA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 67 ITÁLIA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 68 ITÁLIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 69 ITÁLIA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 70 ITÁLIA, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 71 ESPANHA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 72 ESPANHA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 73 ESPANHA, POR GRUPO TERAPÉU, 2018-2025 (USD MILHÃO)
QUADRO 74 ESPANHA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 75 ESPANHA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 76 ESPANHA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 77 ESPANHA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 78 ESPANHA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 79 REINO UNIDO, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 80 REINO UNIDO, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 81 REINO UNIDO, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 82 REINO UNIDO, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 83 REINO UNIDO, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 84 REINO UNIDO, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 85 REINO UNIDO, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 86 REINO UNIDO, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 87 AMÉRICA LATINA, POR PAÍS, 2018-2025 (USD MILHÃO)
QUADRO 88 AMÉRICA LATINA, POR PAÍS, 2026-2033 (USD MILHÃO)
QUADRO 89 AMÉRICA LATINA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 90 AMÉRICA LATINA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 91 AMÉRICA LATINA, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 92 AMÉRICA LATINA, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 93 AMÉRICA LATINA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 94 AMÉRICA LATINA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 95 AMÉRICA LATINA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 96 AMÉRICA LATINA, DE CANEL, 2026-2033 (USD MILHÃO)
QUADRO 97 BRASIL, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 98 BRASIL, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 99 BRASIL, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 100 BRASIL, POR GRUPO TERAPÉU, 2026-2033 (USD MILHÃO)
QUADRO 101 BRASIL, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 102 BRASIL, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 103 BRASIL, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 104 BRASIL, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 105 MEXICO, POR MOLECULE, 2018-2025 (USD MILHÃO)
QUADRO 106 MEXICO, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 107 MEXICO, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 108 MEXICO, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 109 MEXICO, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 110 MEXICO, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 111 MEXICO, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 112 MEXICO, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 113 ARGENTINA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 114 ARGENTINA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 115 ARGENTINA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 116 ARGENTINA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 117 ARGENTINA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 118 ARGENTINA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 119 ARGENTINA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 120 ARGENTINA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 121 COLOMBIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 122 COLOMBIA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 123 COLOMBIA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 124 COLOMBIA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 125 COLOMBIA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 126 COLOMBIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 127 COLOMBIA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 128 COLOMBIA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 129 CHILE, POR MOLECULE, 2018-2025 (USD MILHÃO)
QUADRO 130 CHILE, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 131 CHILE, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 132 CHILE, POR GRUPO TERAPÉU, 2026-2033 (USD MILHÃO)
QUADRO 133 CHILE, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 134 CHILE, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 135 CHILE, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 136 CHILE, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 137 CHINA, POR PAÍS, 2018-2025 (USD MILHÃO)
QUADRO 138 CHINA, POR PAÍS, 2026-2033 (USD MILHÃO)
QUADRO 139 CHINA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 140 CHINA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 141 CHINA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 142 CHINA, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 143 CHINA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 144 CHINA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 145 CHINA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 146 CHINA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 147 CHINA, POR MOLECULE, 2018-2025 (USD MILHÃO)
QUADRO 148 CHINA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 149 CHINA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 150 CHINA, POR GRUPO TERAPÉU, 2026-2033 (USD MILHÃO)
QUADRO 151 CHINA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 152 CHINA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 153 CHINA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 154 CHINA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 155 ÁSIA DO SUL, POR PAÍS, 2018-2025 (USD MILHÃO)
QUADRO 156 ÁSIA DO SUL, POR PAÍS, 2026-2033 (USD MILHÃO)
QUADRO 157 ÁSIA DO SUL, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 158 ÁSIA DO SUL, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 159 ÁSIA DO SUL, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 160 ÁSIA DO SUL, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 161 ÁSIA DO SUL, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 162 ÁSIA DO SUL, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 163 ÁSIA DO SUL, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 164 ÁSIA DO SUL, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 165 INDONÉSIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 166 INDONÉSIA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 167 INDONÉSIA, POR GRUPO TERAPÉU, 2018-2025 (USD MILHÃO)
QUADRO 168 INDONÉSIA, POR GRUPO TERAPÉU, 2026-2033 (USD MILHÃO)
QUADRO 169 INDONÉSIA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 170 INDONÉSIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 171 INDONÉSIA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 172 INDONÉSIA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 173 TAILÂNDIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 174 Tailândia, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 175 TAILÂNDIA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 176 Thailand, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 177 TAILÂNDIA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 178 TAILÂNDIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 179 THAILAND, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 180 Thailand, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 181 VIETNAME, POR MOLECULE, 2018-2025 (USD MILHÃO)
QUADRO 182 VIETNAME, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 183 VIETNAME, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 184 VIETNAME, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 185 VIETNAME, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 186 VIETNAME, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 187 VIETNAME, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 188 VIETNAME, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 189 FILIPINAS, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 190 FILIPINAS, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 191 FILIPINAS, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 192 FILIPINAS, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 193 FILIPINAS, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 194 FILIPINAS, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 195 FILIPINAS, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 196 FILIPINAS, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 197 MALAYSIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 198 MALAYSIA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 199 MALAYSIA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 200 MALAYSIA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 201 MALAYSIA, POR ESTATUS DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 202 MALAYSIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 203 MALAYSIA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 204 MALAYSIA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 205 SINGAPURA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 206 SINGAPURA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 207 SINGAPURA, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 208 SINGAPURA, POR GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 209 SINGAPURA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 210 SINGAPURA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 211 SINGAPURA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 212 SINGAPURA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 213 MENA, POR PAÍS, 2018-2025 (USD MILHÃO)
QUADRO 214 MENA, POR PAÍS, 2026-2033 (USD MILHÃO)
QUADRO 215 MENA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 216 MENA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 217 MENA, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 218 MENA, POR GRUPO TERAPÉU, 2026-2033 (USD MILHÃO)
QUADRO 219 MENA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 220 MENA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 221 MENA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 222 MENA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 223 SAUDI ARÁBIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 224 SAUDI ARÁBIA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 225 SAUDI ARÁBIA, PELO GRUPO TERAPÉU, 2018-2025 (USD MILHÃO)
QUADRO 226 SAUDI ARÁBIA, POR GRUPO TERAPÉU, 2026-2033 (USD MILHÃO)
QUADRO 227 SAUDI ARABIA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 228 SAUDI ARÁBIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 229 SAUDI ARÁBIA, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 230 SAUDI ARÁBIA, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 231 EMIRADOS ÁRABES UNIDOS, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 232 EMIRADOS ÁRABES UNIDOS, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 233 EMIRADOS ÁRABES UNIDOS, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 234 EMIRADOS ARABE UNIDOS, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 235 EMIRADOS UNIDOS DE ARAB, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 236 EMIRADOS ARABE UNIDOS, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 237 EMIRADOS ÁRABES UNIDOS, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 238 EMIRADOS ÁRABES UNIDOS, POR CANEL, 2026-2033 (USD MILHÃO)
QUADRO 239 EGITO, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 240 EGITO, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 241 EGITO, PELO GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 242 EGITO, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 243 EGITO, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 244 EGITO, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 245 EGITO, POR CANEL, 2018-2025 (USD MILHÃO)
QUADRO 246 EGITO, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 247 TURQUIA, POR MOLECULO, 2018-2025 (USD MILHÃO)
QUADRO 248 TURQUIA, POR MOLECULO, 2026-2033 (USD MILHÃO)
QUADRO 249 TURQUIA, POR GRUPO TERAPEUTICO, 2018-2025 (USD MILHÃO)
QUADRO 250 TURQUIA, PELO GRUPO TERAPEUTICO, 2026-2033 (USD MILHÃO)
QUADRO 251 TURQUIA, POR ESTATUTO DE MERCADO, 2018-2025 (USD MILHÃO)
QUADRO 252 TURQUIA, POR ESTATUTO DE MERCADO, 2026-2033 (USD MILHÃO)
QUADRO 253 TURQUIA, POR CANAL, 2018-2025 (USD MILHÃO)
QUADRO 254 TURQUIA, POR CANAL, 2026-2033 (USD MILHÃO)
QUADRO 255 COMPANHIA POR VALOR E VOLUME, 2025
QUADRO 256 EU-5: EMPRESA PARTICIPAÇÃO EM VOLUME, 2025
QUADRO 257 AMÉRICA LATINA: EMPRESA PARTICIPAÇÃO POR VOLUME, 2025
QUADRO 258 ÁSIA DO SUL: EMPRESA PARTICIPAÇÃO POR VOLUME, 2025
QUADRO 259 MENA: EMPRESA PARTICIPAÇÃO POR VOLUME, 2025
QUADRO 260 CHINA: EMPRESA PARTICIPAÇÃO EM VOLUME, 2025
QUADRO 261 EU-5: COMPANHIA POR VALOR, 2025
QUADRO 262 AMÉRICA LATINA: COMPANHIA POR VALOR, 2025
QUADRO 263 ÁSIA DO SUL: COMPANHIA POR VALOR, 2025
QUADRO 264 MENA: COMPANHIA POR VALOR, 2025
QUADRO 265 CHINA: COMPANHIA POR VALOR, 2025
QUADRO 266 NÚMERO DE PRODUTOS MERCADOS POR EMPRESA
QUADRO 267 CRESCIMENTO DAS VENDAS PELA EMPRESA
QUADRO 268 SANDOZ: PRODUTO PORTFÓLIO
QUADRO 269 SANDOZ: EVOLUÇÃO RECENTE
QUADRO 270 CELTRIÃO: PRODUTO PORTFÓLIO
QUADRO 271 CELTRIÃO: EVOLUÇÃO RECENTE
QUADRO 272 BIOLOGIAS DE BIOCONO: PRODUTO PORTFÓLIO
QUADRO 273 BIOCON BIOLOGIAS: EVOLUÇÃO RECENTE
QUADRO 274 AMGEN: PRODUTO PORTFÓLIO
QUADRO 275 AMGEN: EVOLUÇÃO RECENTE
QUADRO 276 TEVA: PRODUTO PORTFÓLIO
QUADRO 277 TEVA: EVOLUÇÃO RECENTE
QUADRO 278 ÓRGÃO: PRODUTO PORTFÓLIO
QUADRO 279 ÓRGÃOS: EVOLUÇÃO RECENTE
QUADRO 280 BIOEPIS DE SAMSUNG: PORTFÓLIO DO PRODUTO
QUADRO 281 BIOEPIS DE SAMSUNG: EVOLUÇÃO RECENTE
QUADRO 282 FRESENIUS KABI: PRODUTO PORTFÓLIO
QUADRO 283 FRESENIUS KABI: EVOLUÇÃO RECENTE
QUADRO 284 ESTADA: PRODUTO PORTFÓLIO
QUADRO 285 ESTADA: EVOLUÇÃO RECENTE
QUADRO 286 PRODUTO PORTFÓLIO
QUADRO 287 ACTIVIDADES DE SAÚDE: EVOLUÇÃO RECENTE
QUADRO 288 VIATRIS: PRODUTO PORTFÓLIO
QUADRO 289 VIATRIS: EVOLUÇÃO RECENTE
QUADRO 290 PIZADOR: PRODUTO PORTFÓLIO
QUADRO 291 PIZER: EVOLUÇÃO RECENTE
QUADRO 292 COHERUS: PRODUTO PORTFÓLIO
QUADRO 293 COHERUS: EVOLUÇÃO RECENTE
QUADRO 294 GAN & LEE: PRODUTO PORTFÓLIO
QUADRO 295 GAN & LEE: EVOLUÇÃO RECENTE
QUADRO 296 DISTRIBUIDORES E WHLESALERS, E QUANTA UTILIZAÇÃO DE CADA EMPRESA
QUADRO 297 FONTES POR CLASSE, COM COBERTURA E DATA ACESSADA
QUADRO 298 O QUE NÃO PODE SER OBTERADO E POR QUE
Lista de Figura
FIGURA 1 EX-EUA E MERCADO EX-ÍNDIA DE BIOSIMILANTES, 2018-2033 (USD MILHÃO)
FIGURA 2 EX-EUA E MERCADO EX-ÍNDIA DE BIOSIMILANTES: SEGMENTAÇÃO EM GRANCE, 2025
FIGURA 3 EX-EUA E MERCADO EX-ÍNDIA DE BIOSIMILAÇÕES: ANÁLISE DO IMPACTO DOS DRIVERSOS
FIGURA 4 EX-EUA E MERCADO EX-ÍNDIA DE BIOSIMILAÇÕES: 5 FORÇAS DO PORTRO
FIGURA 5 EX-EUA E MERCADO EX-ÍNDIA DE BIOSIMILAÇÕES: ANÁLISE DOS PESTLOS
FIGURA 6 EX-EUA E EX-ÍNDIA: ANÁLISE SUÍÇA
FIGURA 7 MERCADO DOS BIOSSIMILARES, POR MOLECULO: CONCLUSÕES PRINCIPAIS
FIGURA 8 MERCADO DOS BIOSSIMILARES, POR MOLECULO, 2025
FIGURA 9 EX-EUA E MERCADO EX-ÍNDIA DE BIOSIMILANTES, POR MOLECULO, 2033 (USD MILHÃO)
FIGURA 10 MERCADO DOS BIOSSIMILARES, PELO GRUPO TERAPEUTICO: CONCLUSÕES-CHAVE
FIGURA 11 MERCADO DOS BIOSSIMILARES, POR GRUPO TERAPEUTICO, 2025
FIGURA 12 MERCADO DOS BIOSSIMILARES, POR ESTATUTO DE MERCADO: CONCLUSÕES-CHAVE
FIGURA 13 MERCADO DE BIOSIMILANTES, POR ESTATUTO DE MERCADO, 2025
FIGURA 14 MERCADO DOS BIOSSIMILARES, POR CANAL: CONCLUSÕES-CHAVE
FIGURA 15 MERCADO DOS BIOSSIMILARES, POR CANEL, 2025
FIGURA 16 MERCADO DOS BIOSSIMILARES, POR GEOGRAFIA: CONCLUSÕES-CHAVE
FIGURA 17 MERCADO DOS BIOSSIMILARES, POR GEOGRAFIA, 2025
FIGURA 18 EU-5, POR PAÍS, 2025
FIGURA 19 AMÉRICA LATINA, POR PAÍS, 2025
FIGURA 20 CHINA, POR PAÍS, 2025
FIGURA 21 ÁSIA DO SUL, POR PAÍS, 2025
FIGURA 22 MENA, POR PAÍS, 2025
FIGURA 23 SANDOZ, PARTICIPAÇÃO DO MERCADO EX-EUA E EX-ÍNDIA DE BIOSIMILAÇÕES, 2025
FIGURA 24 SANDOZ: EMPRESA SNAPSHOT
FIGURA 25 CÉLTRIÃO, PARTICIPAÇÃO DOS MERCADOS EX-EUA E EX-ÍNDIA BIOSSIMILAR, 2025
FIGURA 26 CÉLTRIÃO: EMPRESA SNAPSHOT
FIGURA 27 BIOLOGIAS DE BIOCONS, PARTICIPAÇÃO DO MERCADO EX-EUA E EX-INDIA BIOSIMILARS, 2025
FIGURA 28 BIOLOGIAS DE BIOCONS: EMPRESA SNAPSHOT
FIGURA 29 AMGEN, PARTICIPAÇÃO DO MERCADO EX-EUA E EX-ÍNDIA DE BIOSIMILAÇÕES, 2025
FIGURA 30 AMGEN: EMPRESA SNAPSHOT
FIGURA 31 TEVA: EMPRESA SNAPSHOT
FIGURA 32 ORGANO, PARTICIPAÇÃO DO MERCADO EX-EUA E EX-ÍNDIA DE BIOSIMILAÇÕES, 2025
FIGURA 33 ÓRGÃO: EMPRESA SNAPSHOT
FIGURA 34 BIOEPIS DE SAMSUNG, PARTICIPAÇÃO DOS MERCADOS EX-EUA E EX-ÍNDIA BIOSIMILAR, 2025
FIGURA 35 BIOEPIS DE SAMSUNG: EMPRESA SNAPSHOT
FIGURA 36 FRESENIUS KABI: EMPRESA SNAPSHOT
FIGURA 37 STADA: EMPRESA SNAPSHOT
FIGURA 38 ACORDO SAÚDE: EMPRESA SNAPSHOT
FIGURA 39 VIATRIS: EMPRESA SNAPSHOT
FIGURA 40 PIZER: EMPRESA SNAPSHOT
FIGURA 41 COHERUS: EMPRESA SNAPSHOT
FIGURA 42 GAN & LEE: EMPRESA SNAPSHOT

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











