



Segmentação do mercado global de dispositivos protéticos cardiovasculares por tipo (válvulas e marcapassos), aplicação (cirurgia e pesquisa) e usuário final (hospitais, clínicas/centros cardíacos, centros cirúrgicos ambulatoriais e outros) - Tendências e previsões do setor até 2033.
O que é o Tamanho e Visão Geral do Mercado de Dispositivos Próteses Cardiovasculares
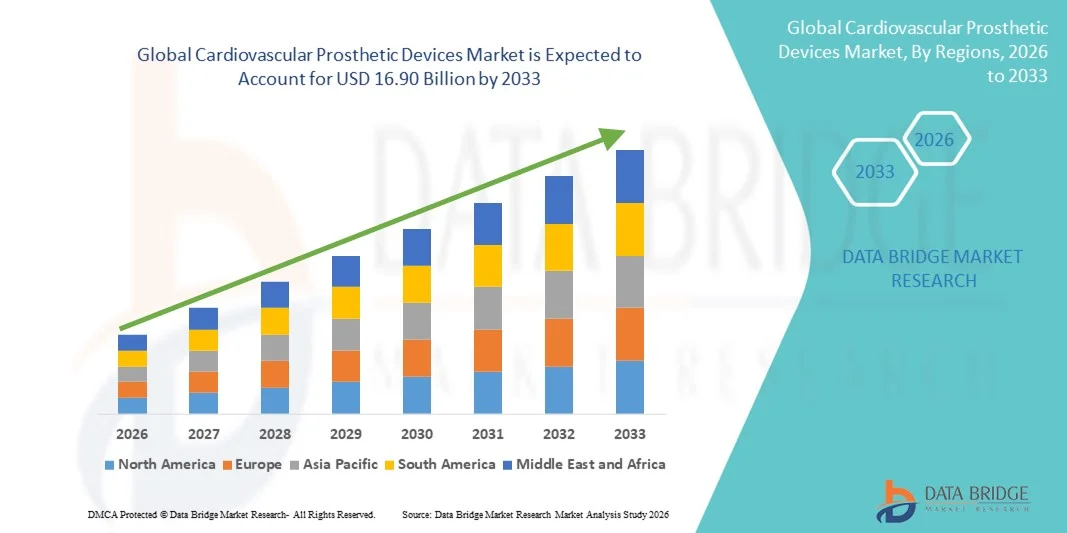
- De acordo com a análise de mercado Data Bridge O tamanho global das próteses cardiovasculares no mercado foi avaliado emUSD 8,86 mil milhões em 2025e espera-se alcançar16,90 mil milhões de USD até 2033, em umaCAGR de 8,41%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da prevalência de doenças cardiovasculares, aumento do envelhecimento da população e avanços contínuos nas tecnologias de implante cardiovascular, levando à maior adoção de soluções protéticas em hospitais e centros de atendimento cardíaco em todo o mundo.
- Além disso, a crescente demanda por procedimentos minimamente invasivos, melhores resultados dos pacientes e dispositivos protéticos biocompatíveis de longa duração, como válvulas cardíacas, enxertos vasculares e stents, está estabelecendo dispositivos protéticos cardiovasculares como um componente crítico do tratamento cardíaco moderno. Esses fatores convergentes estão acelerando a captação de soluções de próteses cardiovasculares, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD8.86 mil milhões
- Valor de mercado esperado (2033): USD16.90 mil milhões
- Previsões CAGR (2026-2033):8.41%
Quais são as principais opções do mercado de dispositivos de prótese cardiovascular
- Dispositivos protéticos cardiovasculares, incluindo válvulas cardíacas, enxertos vasculares e anéis de anuloplastia, estão se tornando componentes essenciais dos cuidados cardíacos modernos em hospitais e centros cardíacos especializados devido à sua capacidade de restaurar a função cardiovascular normal, melhorar as taxas de sobrevida dos pacientes e melhorar a qualidade de vida
- A crescente demanda por dispositivos protéticos cardiovasculares é impulsionada principalmente pela crescente prevalência de doenças cardiovasculares, uma crescente população geriátrica e avanços tecnológicos contínuos que permitem procedimentos minimamente invasivos e transcateters com melhoria da segurança e desfechos clínicos.
- A América do Norte dominou o mercado de próteses cardiovasculares com a maior parcela de receita de 38,4% em 2025, apoiada por infraestrutura de saúde avançada, alta adoção de implantes cardíacos inovadores, políticas de reembolso favoráveis e a forte presença dos principais fabricantes de dispositivos médicos. Os EUA foram responsáveis pela maioria da demanda regional devido aos altos volumes de procedimentos e rápida captação de próteses de válvulas cardíacas de próxima geração e implantes vasculares.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de próteses cardiovasculares durante o período de previsão, projetada para se expandir em um CAGR de 21,2%, impulsionada pelo aumento do gasto em saúde, aumento da conscientização da saúde cardiovascular, ampliação da infraestrutura hospitalar e crescente acesso a procedimentos cirúrgicos e intervencionistas cardíacos avançados em países como China e Índia
- O segmento cirúrgico dominou o mercado com a maior parcela de receita de 71,2% em 2025, impulsionada pelo elevado volume de procedimentos cirúrgicos cardiovasculares realizados em todo o mundo.
Escopo do relatório e Segmentação de Mercado de Dispositivos Próteses Cardiovasculares
Atributos |
Dispositivos Prótéticos Cardiovasculares |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de dispositivos protéticos cardiovasculares
Avanços na Protética Cardiovascular Minimally Invasiva e de Próxima Geração
- Uma tendência significativa e acelerada no mercado global de próteses cardiovasculares é o avanço contínuo de tecnologias minimamente invasivas e projetos protéticos de próxima geração, incluindo válvulas cardíacas transcateter, enxertos bioengenhariados e próteses vasculares polímeros. Essas inovações estão transformando as intervenções cardiovasculares, reduzindo o trauma cirúrgico, encurtando a permanência hospitalar e melhorando os resultados dos pacientes em longo prazo.
- Por exemplo, a adoção crescente de válvulas protéticas de substituição da válvula aórtica transcateter (TAVR) tem expandido significativamente o acesso ao tratamento para pacientes com alto ou intermediário risco cirúrgico. Dispositivos como próteses valvares cardíacas expansíveis por balão e autoexpansíveis estão sendo amplamente utilizados em sistemas de saúde desenvolvidos e emergentes
- Os avanços tecnológicos na ciência do material, incluindo o uso de polímeros biocompatíveis, materiais de engenharia tecidual e revestimentos aprimorados, estão melhorando a durabilidade, hemocompatibilidade e desempenho de dispositivos protéticos cardiovasculares. Essas inovações ajudam a reduzir complicações como trombose, calcificação e degeneração do dispositivo ao longo do tempo.
- A integração da compatibilidade de imagem avançada e do desenho protético específico do paciente está aumentando ainda mais a precisão processual. Próteses cardiovasculares personalizadas adaptadas à anatomia do paciente suportam melhor colocação do dispositivo e resultados funcionais a longo prazo, particularmente em procedimentos cardíacos e vasculares complexos
- Essa tendência para soluções protéticas cardiovasculares menos invasivas, mais duradouras e centradas no paciente está reformulando as práticas clínicas e ampliando a população de pacientes elegíveis para procedimentos de implante protético em todo o mundo.
- Como resultado, os principais fabricantes de dispositivos médicos estão cada vez mais investindo em pesquisa e desenvolvimento para introduzir dispositivos inovadores de próteses cardiovasculares que se alinham às orientações clínicas em evolução e preferências do cirurgião
Dinâmica do Mercado de Dispositivos Próteses Cardiovasculares
Controlador
Prevalência crescente de doenças cardiovasculares e população idosa
- A crescente carga global de doenças cardiovasculares, incluindo doença arterial coronariana, distúrbios cardíacos valvares e doenças vasculares periféricas, é uma grande demanda de combustível para dispositivos protéticos cardiovasculares. O aumento das taxas de incidência contribui diretamente para maiores volumes de procedimentos cirúrgicos e intervencionistas que requerem soluções protéticas.
- Por exemplo, o aumento do número de pacientes diagnosticados com estenose aórtica e disfunção valvar cardíaca tem aumentado significativamente a adoção de próteses valvares cardíacas tanto em procedimentos cirúrgicos quanto transcateters, particularmente em populações idosas.
- O envelhecimento global da população é outro fator crítico que impulsiona o crescimento do mercado, uma vez que os idosos são mais suscetíveis a condições cardiovasculares que requerem intervenções protéticas. A degeneração das válvulas cardíacas e dos vasos sanguíneos relacionada com a idade aumenta a necessidade de procedimentos de substituição e reparação
- Avanços na infraestrutura de saúde, melhoria do acesso aos cuidados cardiovasculares e sensibilização para o diagnóstico e tratamento precoces estão acelerando ainda mais a utilização de próteses cardiovasculares em hospitais e centros cardíacos especializados
- Além disso, políticas de reembolso favoráveis em regiões desenvolvidas e ampliação dos investimentos em saúde em economias emergentes estão apoiando maiores volumes de procedimentos, reforçando as perspectivas de crescimento do mercado.
Restrição/Desafio
Altos custos de dispositivos e risco de complicações pós-implantação
- O alto custo associado com próteses cardiovasculares avançadas continua sendo um desafio significativo para a adoção generalizada, particularmente em ambientes de saúde sensíveis aos custos e de baixo recurso. Válvulas protéticas Premium e enxertos vasculares podem aumentar substancialmente os gastos gerais de tratamento
- Por exemplo, as próteses valvares cardíacas transcateter são muitas vezes significativamente mais caras do que as alternativas cirúrgicas convencionais, limitando sua acessibilidade em regiões em desenvolvimento e serviços de saúde de menor porte com orçamentos restritos.
- Apesar dos avanços tecnológicos, o risco de complicações pós-implantação, como falha do dispositivo, trombose, infecção e deterioração estrutural, continua a suscitar preocupações entre clínicos e pacientes. Estes riscos requerem monitorização a longo prazo e, em alguns casos, intervenções repetidas
- Requisitos regulatórios rigorosos e longos processos de aprovação de próteses cardiovasculares podem atrasar a comercialização do produto e aumentar os custos de desenvolvimento para os fabricantes, impactando ainda mais a expansão do mercado
- Enfrentar esses desafios por meio de estratégias de otimização de custos, melhores resultados clínicos, maior durabilidade do dispositivo e maior cobertura de reembolso será fundamental para sustentar o crescimento a longo prazo no mercado de próteses cardiovasculares
Como é segmentado o Mercado de Dispositivos Prótéticos Cardiovasculares
O mercado é segmentado com base no tipo, aplicação e usuário final.
- Por Tipos
Com base no tipo, o mercado Global Cardiovascular Prothetic Devices é segmentado em válvulas e marcapassos. O segmento valvar dominou o mercado com a maior parcela de receita de 58,4% em 2025, impulsionada pela alta prevalência de cardiopatias valvares, como estenose aórtica e regurgitação mitral. O aumento da população em envelhecimento global aumentou significativamente a demanda por procedimentos de substituição valvar cardíaca. Desenvolvimento tecnológicobioprótesee válvulas mecânicas têm melhorado a durabilidade e os resultados do paciente. O aumento da adoção de procedimentos minimamente invasivos, como a substituição da válvula aórtica transcateter (TAVR), suporta ainda mais a dominância do segmento. Fortes evidências clínicas que apoiam a eficácia valvar impulsionam a preferência do médico. Políticas de reembolso favoráveis nas regiões desenvolvidas incentivam a adopção. A crescente conscientização do diagnóstico precoce de distúrbios valvares também contribui para volumes processuais. A expansão dos centros de atendimento cardíaco globalmente continua fortalecendo a liderança desse segmento.
Espera-se que o segmento de marca-passo testemunhe o CAGR mais rápido de 9,6% de 2026 a 2033, impulsionado pelo aumento da incidência de arritmias e distúrbios de condução. O aumento da prevalência de doenças cardiovasculares relacionadas ao estilo de vida aumenta significativamente a procura. Avanços em marca-passos sem chumbo e dispositivos compatíveis com RM melhoram a segurança e adoção. O aumento da população geriátrica é um dos principais contribuintes para as taxas de implantação de marcapasso. As inovações tecnológicas que permitem o monitoramento remoto aumentam o gerenciamento do paciente. A ampliação do acesso a serviços de eletrofisiologia cardíaca suporta o crescimento. O aumento do conhecimento médico e a aceitação do paciente aceleram ainda mais a adoção. O aumento dos investimentos em dispositivos cardíacos I&D fortalece a expansão futura do mercado.
- Por Aplicação
Com base na aplicação, o mercado Global de Dispositivos Prótéticos Cardiovasculares é segmentado em cirurgia e pesquisa. O segmento cirúrgico dominou o mercado com a maior parcela de receita de 71,2% em 2025, impulsionada pelo alto volume de procedimentos cirúrgicos cardiovasculares realizados em todo o mundo. O aumento da carga de doença arterial coronariana, insuficiência cardíaca e defeitos cardíacos congênitos suporta a demanda cirúrgica. Os dispositivos protéticos cardiovasculares são críticos na substituição valvar, no manejo do ritmo e nas cirurgias estruturais de reparo cardíaco. Avanços nas técnicas cirúrgicas e precisão do dispositivo aumentam as taxas de sucesso processual. O aumento da disponibilidade de hospitais cardíacos especializados fortalece ainda mais esse segmento. Fortes quadros de reembolso suportam intervenções cirúrgicas. A adoção crescente de abordagens cirúrgicas minimamente invasivas e híbridas aumenta a utilização. A elevação dos gastos em saúde em mercados emergentes contribui para uma dominância sustentada.
O segmento de pesquisa é projetado para crescer no CAGR mais rápido de 10,8% de 2026 a 2033, impulsionado pelo crescente foco na inovação cardiovascular e desenvolvimento protético de próxima geração. Instituições acadêmicas e organizações de pesquisa estão investindo fortemente em testes e validação de dispositivos. O crescimento em ensaios clínicos para novos materiais protéticos suporta a demanda. Colaborações entre empresas de dispositivos médicos e institutos de pesquisa aceleram a inovação. Aumentar o financiamento para pesquisas cardiovasculares de governos e entidades privadas impulsiona a atividade. O desenvolvimento de próteses bioengenharias e inteligentes impulsiona ainda mais o crescimento. Expandir iniciativas de pesquisa translacional fortalece o ímpeto do segmento. Os gasodutos de inovação a longo prazo apoiam uma expansão sustentada.
- Por Usuário Final
Com base no usuário final, o mercado Global de Dispositivos Prótéticos Cardiovasculares é segmentado em hospitais, clínicas/centros cardíacos, centros cirúrgicos ambulatoriais, entre outros. O segmento hospitalar dominou o mercado com a maior parcela de receita de 49,6% em 2025, impulsionada pela disponibilidade de infraestrutura cirúrgica avançada e unidades especializadas de atendimento cardíaco. Os hospitais gerenciam procedimentos cardiovasculares complexos que requerem perícia multidisciplinar. A presença de cirurgiões cardiotorácicos experientes suporta maiores volumes procedimentais. Instalações avançadas de diagnóstico e imagem melhorar a precisão cirúrgica. Os hospitais beneficiam de forte cobertura de reembolso para cirurgias cardiovasculares. O aumento da preferência do paciente por cuidados hospitalares apoia a dominância. Atualizações contínuas em equipamentos cirúrgicos fortalecem ainda mais a adoção. Alta capacidade de manuseio de casos de emergência reforça a liderança.
Espera-se que o segmento de clínicas/centros cardíacos registre o CAGR mais rápido de 11,9% de 2026 a 2033, impulsionado pela rápida expansão mundial de centros cardíacos especializados. Esses centros oferecem cuidados cardiovasculares focados com menor tempo de espera do paciente. O aumento da preferência por procedimentos ambulatoriais e minimamente invasivos suporta o crescimento. Menores custos operacionais em relação aos hospitais incentivam a adoção de dispositivos. O crescimento dos investimentos privados em saúde acelera a expansão do centro. Aumentar o turismo médico na assistência cardíaca aumenta ainda mais a procura. Os avanços tecnológicos permitem procedimentos complexos em clínicas especializadas. A melhoria da comodidade dos doentes reforça as perspectivas de crescimento a longo prazo.
Análise Regional do Mercado de Dispositivos Próteses Cardiovasculares
- A América do Norte dominou o mercado de próteses cardiovasculares com a maior parcela de receita de 38,4% em 2025, apoiada por infraestrutura de saúde altamente avançada, forte adoção de implantes cardíacos inovadores e presença de fabricantes líderes de dispositivos médicos
- A região se beneficia da alta conscientização das doenças cardiovasculares, do diagnóstico precoce e da ampla disponibilidade de procedimentos avançados de cardiologia cirúrgica e intervencionista. Políticas de reembolso favoráveis para troca de valva cardíaca, implantação de marcapasso e procedimentos protéticos vasculares apoiam ainda mais a dominância do mercado
- Avanços tecnológicos contínuos em válvulas cardíacas transcateter e dispositivos cardíacos minimamente invasivos estão acelerando a adoção. Alto gasto em saúde e forte experiência clínica em hospitais e centros cardíacos reforçam a posição de liderança da América do Norte
U.S. Cardiovascular Prothetic Devices Market Insight
O mercado de próteses cardiovasculares dos EUA representou a maioria da demanda regional em 2025, impulsionada por altos volumes de procedimentos e rápida captação de válvulas cardíacas protéticas de última geração, marcapassos e implantes vasculares. O país apresenta alta prevalência de doenças cardiovasculares devido ao envelhecimento populacional e fatores de risco relacionados ao estilo de vida. Forte atividade de ensaios clínicos e adoção precoce de tecnologias inovadoras apoiam o crescimento do mercado. Quadros de reembolso favoráveis incentivam o uso de próteses avançadas em intervenções cirúrgicas e por cateter. A presença de grandes fabricantes e produtos contínuos lança ainda mais fortalecer o mercado dos EUA. O foco crescente em procedimentos minimamente invasivos e transcateter continua a impulsionar a demanda sustentada.
Europe Cardiovascular Prothetic Devices Market Insight
Prevê-se que o mercado europeu de próteses cardiovasculares se expanda num CAGR substancial durante o período de previsão, apoiado pelo aumento da incidência de doenças cardiovasculares e pelo envelhecimento da população. Sistemas públicos de saúde bem estabelecidos em toda a Europa Ocidental permitem acesso generalizado a procedimentos cirúrgicos cardíacos. A adoção crescente de substituição valvar transcateter e próteses vasculares avançadas está impulsionando o crescimento do mercado. Forte apoio regulamentar à inovação de dispositivos médicos e à investigação clínica acelera ainda mais a adopção. Países de toda a região estão investindo na modernização da infraestrutura de assistência cardíaca. A ênfase crescente na intervenção precoce e na melhoria dos resultados dos doentes apoia uma expansão sustentada em toda a Europa.
U.K. Cardiovascular Prothetic Devices Market Insight
Prevê-se que o mercado de próteses cardiovasculares do Reino Unido cresça de forma constante durante o período de previsão, impulsionado pelo aumento da demanda por cirurgias cardíacas e procedimentos de cardiologia intervencionista. O Serviço Nacional de Saúde (NSH) desempenha um papel fundamental na garantia do acesso a tratamentos cardiovasculares avançados. A adoção crescente de tecnologias minimamente invasivas de troca de válvulas cardíacas e marcapasso está apoiando o crescimento do mercado. Aumentar a prevalência de doença arterial coronariana e distúrbios do ritmo cardíaco demanda mais combustível. Investimentos contínuos em centros cardíacos de excelência e treinamento especializado aumentam os volumes processuais. O forte ambiente de pesquisa clínica do Reino Unido também contribui para a inovação e adoção.
Germany Cardiovascular Prothetic Devices Market Insight
O mercado alemão de próteses cardiovasculares representa um dos maiores mercados de próteses cardiovasculares na Europa, apoiado pela sua infra-estrutura avançada de cuidados de saúde e forte ênfase na inovação médica. O país possui um alto volume de procedimentos cardiovasculares, particularmente em troca valvar e cirurgias vasculares. A adoção precoce de dispositivos protéticos tecnologicamente avançados impulsiona o crescimento do mercado. Forte cobertura de reembolso e uma rede hospitalar bem desenvolvida apoiam a utilização generalizada. A liderança da Alemanha na fabricação de dispositivos médicos e na pesquisa clínica reforça ainda mais a expansão do mercado. Melhorias contínuas nas instituições de cuidados cardíacos reforçam a demanda a longo prazo.
Visão do Mercado de Dispositivos de Prótese Cardiovascular Ásia-Pacífico
Espera-se que o mercado de próteses cardiovasculares Ásia-Pacífico seja a região de crescimento mais rápido durante o período de previsão, projetada para se expandir em um CAGR de 21,2% de 2026 para 2033. O crescimento é impulsionado pelo aumento do gasto em saúde, aumento da conscientização sobre a saúde cardiovascular e ampliação da infraestrutura hospitalar. A rápida urbanização e as mudanças no estilo de vida estão contribuindo para uma maior prevalência de doenças cardíacas em toda a região. Os governos estão investindo fortemente na melhoria do acesso aos cuidados cardíacos avançados. A ampliação da disponibilidade de cirurgiões cardíacos qualificados e cardiologistas intervencionistas apoia ainda mais a adoção. O crescente turismo médico em procedimentos cardíacos também aumenta a demanda regional.
Japão Cardiovascular Prothetic Devices Market Insight
O mercado de próteses cardiovasculares do Japão está ganhando tração constante devido ao rápido envelhecimento populacional do país e alta prevalência de distúrbios cardiovasculares. O Japão tem uma das maiores proporções de idosos globalmente, aumentando significativamente a demanda por substituições valvares cardíacas e implante de marca-passo. Forte ênfase em procedimentos minimamente invasivos e baseados em cateteres suporta o crescimento do mercado. A infraestrutura hospitalar avançada e a adoção elevada de tecnologias médicas inovadoras aumentam os resultados processuais. Investimentos contínuos em pesquisa cardiovascular e inovação de dispositivos fortalecem ainda mais o mercado. Políticas de reembolso favoráveis apoiam a utilização generalizada de próteses avançadas.
China Cardiovascular Prótese Dispositivos Visão do Mercado
O mercado de próteses cardiovasculares da China representou a maior participação na receita da região Ásia-Pacífico em 2025, impulsionada por uma população de pacientes em rápido crescimento e ampliação do acesso a cuidados cardíacos avançados. O aumento da incidência de doenças cardiovasculares devido à urbanização e às mudanças de estilo de vida é um fator determinante para o crescimento. Iniciativas governamentais para modernizar a infraestrutura de saúde e expandir os hospitais especializados em cardiologia estão acelerando a adoção. O aumento da disponibilidade de cirurgiões cardíacos qualificados e de instalações intervencionistas suporta o crescimento processual. Os fabricantes domésticos estão melhorando a acessibilidade e acessibilidade dos dispositivos protéticos cardiovasculares. A crescente sensibilização para o diagnóstico precoce e o tratamento reforça ainda mais a expansão do mercado na China.
Mercado de Dispositivos Próteses Cardiovasculares
A indústria de dispositivos de prótese cardiovascular é liderada principalmente por empresas bem estabelecidas, incluindo:
•Medtrónico(Irlanda)
• Abbott(EUA)
•Boston Scientific(EUA)
•Edwards Lifesciences (EUA)
•Johnson & Johnson (EUA)
•Biotronik (Alemanha)
•LivaNova (UK)
•Terumo Corporation (Japão)
•Stryker Corporation (EUA)
•MicroPort Scientific Corporation (China)
•Merit Medical Systems (EUA)
•B. Braun Melsungen AG (Alemanha)
•Cook Medical (EUA)
Últimos desenvolvimentos no mercado global de dispositivos de prótese cardiovascular
- Em março de 2021, o Medtronic plc recebeu aprovação da FDA dos EUA para a sua Válvula Pulmonar Transcateter HarmonyTM (TPV), a primeira terapia minimamente invasiva para pacientes com insuficiência pulmonar grave associada a cardiopatia congênita, permitindo uma abordagem baseada em cateter que reduza a necessidade de cirurgia de coração aberto em pacientes adultos e pediátricos.
- Em agosto de 2021, a Medtronic anunciou a aprovação da FDA de seu sistema Evolut FX Transcatheter Aórtic Valve Replacement (TAVR), que aumenta a facilidade de uso e precisão procedimental para o tratamento de estenose aórtica grave sintomática, reforçando sua liderança em tecnologia de válvula cardíaca transcateter
- Em agosto de 2023, o Sistema Transfemoral J-Valve da Genesis MedTech recebeu a designação Breakthrough Device da FDA dos EUA para o tratamento de insuficiência aórtica nativa grave e doença valvar aórtica mista através de uma abordagem minimamente invasiva, acelerando o desenvolvimento e a comunicação regulatória para este novo sistema valvar protético
- Em março de 2024, a Medtronic anunciou a aprovação da FDA do sistema Evolut FX+ TAVR de nova geração para o tratamento de estenose aórtica grave sintomática, apresentando melhorias de projeto que facilitam o acesso coronariano sem comprometer o desempenho valvar, representando um avanço importante na tecnologia TAVR.
- Em fevereiro de 2024, o sistema de substituição da válvula tricúspide EVOQUETM da Edwards Lifesciences tornou-se a primeira terapia transcateter aprovada pela FDA dos EUA para o tratamento da regurgitação tricúspide, oferecendo uma opção minimamente invasiva para pacientes que não responderam adequadamente à terapia médica ideal
- Em maio de 2025, Edwards Lifesciences anunciou que sua plataforma SAPIEN 3 Transcatheter Aórtic Valve Replacement (TAVR) recebeu aprovação do FDA para uso em pacientes com estenose aórtica grave assintomáticos, ampliando a população de pacientes clínicos elegíveis para substituição valvar minimamente invasiva.
- Em janeiro de 2025, o Abbott Laboratories relatou a conclusão bem sucedida do EVOLUT PRO+ Ensaio clínico de substituição valvar transcateter, demonstrando maior eficiência processual para pacientes com anel aórtico menor ou mais complexo e ampliando a potencial aplicabilidade das terapias TAVR
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











