Segmentação do mercado global de medicamentos anorexígenos de ação central para obesidade, por tipo de produto (anorexígenos monocomponentes, medicamentos combinados, agonistas do receptor GLP-1 de ação no SNC), tipo de medicamento (medicamentos com receita, medicamentos de venda livre (OTC)), via de administração (oral, injetável), canal de distribuição (farmácias hospitalares, farmácias de varejo, farmácias on-line) - Tendências do setor e previsão até 2032
Qual é o tamanho e a taxa de crescimento do mercado da obesidade anoréctica de atuação central
- A dimensão do mercado dos medicamentos para a obesidade a nível mundial, de acção central, foi avaliada em1,44 mil milhões de dólares em 2024e espera-se alcançarUSD 4,44 mil milhões até 2032, em umaCAGR de 15.13%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pela crescente prevalência de obesidade e pela crescente demanda por intervenções farmacológicas que agem diretamente no sistema nervoso central para suprimir o apetite e promover a perda de peso
- Além disso, a crescente conscientização sobre os riscos à saúde relacionados à obesidade e o aumento na aprovação e comercialização de terapias combinadas de ação do SNC e análogos do GLP-1 estão reforçando a expansão do mercado. Estes factores convergentes estão a reforçar a adopção clínica de anorectics de acção central, acelerando assim significativamente o crescimento da indústria
Quais são as principais saídas do Mercado de Drogas da Obesidade Anoréctica de Atuação Central
- A anorexia centralmente atuante, que suprime o apetite ao direcionar os centros de saciedade e recompensa do cérebro, está se tornando cada vez mais componentes essenciais do manejo moderno da obesidade devido à sua eficácia, mecanismos específicos do SNC e capacidade de apoiar o controle de peso a longo prazo em ambientes clínicos e ambulatoriais
- A crescente demanda por esses fármacos é impulsionada principalmente pelo aumento global das taxas de obesidade, pelo aumento da consciência das comorbidades relacionadas à obesidade e pela ampliação da disponibilidade de novas farmacoterapias de ação central, como agonistas do receptor GLP-1 e terapias combinadas
- A América do Norte dominou o mercado de medicamentos para a obesidade anoréctica de atuação central, com a maior parcela de receita de 60,5% em 2024, atribuída às aprovações regulatórias precoces, à forte infraestrutura de saúde, ao aumento da prevalência de obesidade, e à presença de grandes fabricantes farmacêuticos, particularmente nos EUA, que tem visto crescentes prescrições de agentes atuantes no SNC, como o semaglutido e a bupropiona-naltrexona.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido deste mercado durante o período de previsão devido à mudança de hábitos alimentares, aumento dos gastos com saúde e ampliação do acesso a tratamentos anti-obesidade em países como China, Índia e Coreia do Sul
- O segmento de agonista do receptor de GLP-1 de ação do SNC dominou o mercado de anorécticas de ação central com uma participação de 85,5% em 2024, impulsionado pela sua eficácia superior em perda de peso, supressão do apetite mediada pelo SNC e adoção generalizada de médicos e pacientes em formulações injetáveis e orais.
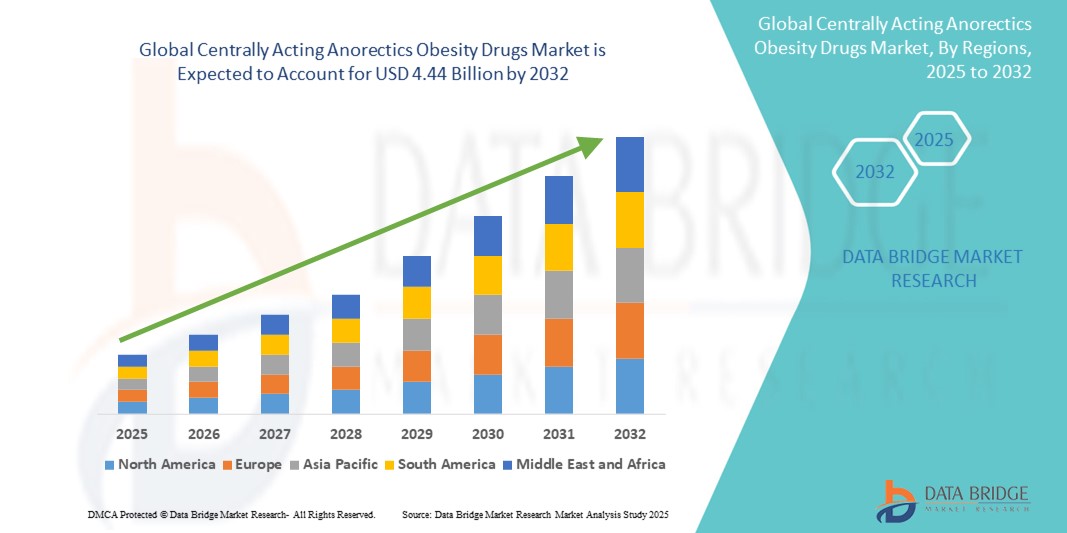
Relatar escopo e segmentação do mercado da obesidade anoréctica de atuação central
|
Atributos |
Análises de mercado chave da obesidade anoréctica de atuação central |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Tendências do Mercado de Drogas de Obesidade Anoréticas de Intervenção Central
Qual é a tendência chave no mercado de drogas de obesidade anoréctica de ação central
“Personalização conduzida por AI e Integração Digital em Saúde”
- Uma tendência importante e acelerada no mercado global de anorectics de atuação central é a integraçãointeligência artificial(AI) e plataformas digitais de saúde para melhorar a adesão do paciente e personalização do tratamento. Essa convergência está permitindo abordagens terapêuticas adaptadas baseadas em respostas metabólicas individuais, dados comportamentais e monitoramento do estilo de vida.
- Por exemplo, plataformas como Noom e Oura, apesar de não serem desenvolvedores de medicamentos, estão sendo integradas com medicamentos anti-obesidade para fornecer suporte comportamental, otimizar esquemas de dosagem e alertar os profissionais de saúde para sinais precoces de não conformidade ou reações adversas
- Ferramentas de IA são cada vez mais utilizadas no monitoramento remoto do paciente, capturando dados como dieta, atividade física, sono e uso de medicamentos para ajustar protocolos de tratamento. Jogadores farmacêuticos estão explorando algoritmos de dosagem baseados em IA para melhorar a eficácia e minimizar efeitos colaterais
- A integração com a terapêutica digital e os ecossistemas de telessaúde apoia ainda a recolha centralizada de dados e o coaching em tempo real em matéria de saúde, aumentando os resultados do tratamento e a gestão do peso a longo prazo
- Esta mudança para o tratamento da obesidade mais inteligente e habilitado para tecnologia está remodelando as expectativas do mercado e levando as empresas farmacêuticas a desenvolver pacotes de terapia abrangentes que emparelham medicamentos de ação central com intervenções baseadas em aplicativos e loops de feedback de dados de pacientes do mundo real
- Como os sistemas de saúde e as seguradoras priorizam o reembolso baseado em resultados, a demanda por intervenções de medicamentos apoiadas por evidências digitalmente está crescendo em mercados desenvolvidos e emergentes
Dinâmicas do Mercado de Drogas da Obesidade Anoréticas de Intervenção Central
Controlador
“Escalando a Obesidade Global Encarregada e Necessidade Não Satisfeita de Terapias Eficazes do CNS”
- O aumento da prevalência global de obesidade e comorbidades relacionadas à obesidade, como diabetes, doenças cardiovasculares e hipertensão, é um grande fator de crescimento para anoréticas de atuação central. Segundo estimativas da OMS, mais de 1 bilhão de pessoas em todo o mundo estão atualmente classificadas como obesas
- As drogas de ação central que visam vias de sinalização da fome, como agonistas dos receptores GLP-1 e bupropiona-naltrexona, fornecem uma abordagem farmacológica eficaz para o controle de peso a longo prazo, particularmente quando a modificação do estilo de vida por si só falhou
- Por exemplo, a aprovação pela FDA de Wegovy (semaglutido) e o crescente uso off-label de outras drogas GLP-1, como o Ozempic para perda de peso, aumentaram significativamente a consciência de drogas de obesidade de ação central como uma solução médica convencional
- A necessidade clínica não satisfeita de terapias eficazes e sustentáveis de redução de peso está despertando forte interesse de provedores, pagadores e pacientes, tais como, reforçados por crescentes investimentos em I&D e inovação farmacêutica no espaço neuroendócrino e de regulação do apetite.
- Além disso, o aumento da cobertura de seguros e o reconhecimento da política de obesidade como doença crônica em mercados como os EUA estão ajudando a expandir a população de pacientes elegíveis e impulsionar a adoção de drogas
Restrição/Desafio
“Alto custo de tratamento e questões de adesão a longo prazo”
- Apesar da eficácia clínica, o alto custo dos medicamentos de ação central da obesidade – particularmente os agonistas dos receptores da BPL 1 continua sendo uma grande barreira para adoção mais ampla, especialmente em países de baixa e média renda e entre populações não seguras
- Por exemplo, o custo mensal para tratamentos baseados em semaglutido pode exceder centenas de dólares em mercados sem suporte seguro robusto, desencorajando a adesão a longo prazo
- Além disso, efeitos colaterais como náuseas, vômitos e desconforto gastrointestinal – comuns com muitas drogas de ação central – podem levar à descontinuação precoce do tratamento, particularmente entre pacientes despreparados para tais reações
- A adesão a medicamentos de ação central da obesidade também diminui quando os pacientes não veem perda de peso rápida ou não são apoiados concomitantemente com intervenções comportamentais, destacando a importância de modelos de cuidados integrados
- Além disso, a variabilidade regulatória e de reembolso nos mercados mundiais introduz atrasos e desafios na entrada e comercialização do mercado, com vários governos ainda tratando a obesidade mais como uma questão de estilo de vida do que uma doença crônica tratável
- Enfrentar essas barreiras através de reformas de preços, educação de pacientes e ferramentas de engajamento digital será fundamental para sustentar o crescimento do mercado a longo prazo e perceber o pleno potencial de anoréticas de atuação central
Como é segmentado o mercado de drogas de obesidade anoréctica de atuação central
O mercado é segmentado com base no tipo de produto, tipo de medicamento, via de administração e canal de distribuição.
- Por tipo de produto
Com base no tipo de produto, o mercado mundial de drogas para a obesidade com ação central é segmentado em agonistas de receptores GLP-1 monocomponentes, fármacos combinados e agonistas de receptores de ação do SNC. O segmento de agonista do receptor GLP-1 de ação do SNC dominou o mercado com uma participação de 85,5% em 2024, impulsionado pela sua eficácia superior em perda de peso, supressão do apetite mediada pelo SNC, e adoção generalizada de médicos e pacientes em formulações injetáveis e orais.
O segmento de agonistas do receptor de GLP-1 atuante no SNC também é projetado para testemunhar a taxa de crescimento mais rápida de 2025 a 2032 devido ao seu duplo benefício da regulação do apetite e controle glicêmico. Esses fármacos, como liraglutido e semaglutido, modulam a sinalização de saciedade central, oferecendo resultados substanciais de perda de peso apoiados em ensaios clínicos robustos. Espera-se que sua crescente aplicação no manejo da obesidade para além do diabetes reformule paradigmas de tratamento nos próximos anos.
- Por tipo de droga
Com base no tipo de droga, o mercado mundial de medicamentos para a obesidade com ação central é segmentado em medicamentos prescritos e medicamentos de venda livre. O segmento de medicamentos prescritos dominou o mercado em 2024, devido às restrições regulatórias sobre a anorexia de atuação central e à necessidade de supervisão clínica devido a potenciais efeitos colaterais e riscos de mau uso. Os médicos tendem a preferir tratamentos baseados em prescrição para garantir o acompanhamento e a conformidade adequados do paciente.
Espera-se que o segmento de medicamentos OTC cresça de forma constante ao longo do período de previsão, apoiado pelo aumento do interesse do consumidor na gestão do peso autodirigido e na disponibilidade de formulações mais brandas. No entanto, este segmento continua a ser limitado em anercéticas de atuação central devido a preocupações regulamentares e de segurança.
- Por Via de Administração
Com base na via de administração, o mercado global de medicamentos para a obesidade anoréctica é segmentado em via oral e injetável. O segmento oral representou o maior market share em 2024, impulsionado pela preferência do paciente pela administração não invasiva, facilidade de dosagem e maior disponibilidade de medicamentos anoréticos orais. Comprimidos e cápsulas continuam a dominar devido à conveniência, especialmente para terapia de longo prazo.
Prevê-se que o segmento injetável registe uma taxa de crescimento significativa de 2025 a 2032, principalmente devido ao aumento da utilização de agonistas injetáveis dos receptores GLP-1, como o semaglutido. Esses injetáveis oferecem formulações de liberação prolongada e eficácia superior, atraindo a adoção crescente entre profissionais de saúde e pacientes.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado global de medicamentos para a obesidade por anorexia é categorizado em farmácias hospitalares, farmácias de varejo e farmácias online. O segmento de farmácias hospitalares detinha a participação dominante em 2024, devido aos elevados volumes de prescrição de medicamentos de ação central e fiscalização regulatória na dispensação de substâncias controladas. Os hospitais continuam a ser os principais pontos de acesso para o início do tratamento sob supervisão médica.
O segmento de farmácias on-line é projetado para crescer ao ritmo mais rápido até 2032, impulsionado pela mudança global para a saúde digital, aumentando a conveniência do consumidor e a expansão das plataformas de telessaúde. À medida que mais regiões adotam modelos de e-prescrição e entrega online de medicamentos, espera-se que esse canal ganhe tração substancial, especialmente em ambientes urbanos.
Qual é a região que detém a maior parte do mercado de drogas de obesidade anoréctica de atuação central
- A América do Norte dominou o mercado de drogas anoréticas de obesidade de atuação central, com a maior parcela de receita de 60,5% em 2024, atribuída a aprovações regulatórias precoces, infraestrutura de saúde forte, prevalência crescente de obesidade e presença de grandes fabricantes farmacêuticos
- A região apresenta uma alta demanda por opções de controle de peso supervisionado medicamente, com a anorexia de atuação central ganhando força devido à sua eficácia comprovada e aprovações regulatórias
- Fatores como quadros de reembolso favoráveis, crescente investimento em pesquisas sobre obesidade e crescente conscientização do público sobre comorbidades relacionadas ao peso apoiam a penetração robusta do mercado nos EUA e Canadá, tornando a região um polo líder para avanços terapêuticos na assistência à obesidade
U.S. Centrally Actioning Anorectics Obesity Drugs Market Insight
O mercado norte-americano de drogas para obesidade anoréctica de atuação central captou a maior parcela de receita de 78,4% em 2024 na América do Norte, alimentada por altas taxas de obesidade, políticas de reembolso favoráveis e aumento da adoção de medicamentos prescritos para perda de peso. Uma estrutura regulatória robusta e aprovações aceleradas da FDA para terapias de atuação central fortalecem ainda mais o mercado. A sensibilização do paciente, as intervenções orientadas por médicos e o suporte digital integrado à saúde para o gerenciamento de peso contribuem para a contínua demanda de anorexias de atuação central em ambientes clínicos e de varejo.
A Europa Obesidade Obesidade, actuando centralmente
Prevê-se que o mercado europeu de medicamentos anti-obesidade que actua de forma centralizada se expanda num notável CAGR ao longo do período de previsão, impulsionado principalmente pelo aumento da prevalência da obesidade e pelo reforço das estratégias de saúde pública destinadas às doenças metabólicas. Governos de toda a região estão promovendo intervenções farmacêuticas como parte dos programas nacionais de redução da obesidade. A crescente preferência pela medicina personalizada e a disponibilidade de combinações de anorécticas estão promovendo o crescimento do mercado, particularmente em países da Europa Ocidental, como Alemanha, França e Holanda.
U.K. Análise do Mercado de Drogas de Obesidade de Atividade Central
Prevê-se que o mercado de drogas para obesidade anoréticas de atuação central do Reino Unido cresça em um CAGR saudável durante o período de previsão, apoiado por iniciativas da NHS, aumento das colaborações público-privadas em P&D e aumento da demanda por alternativas de tratamento da obesidade não invasiva. A abertura dos consumidores às novas farmacoterapias e à confiança dos clínicos em agentes que actuam centralmente, particularmente os agonistas dos receptores GLP-1 com actividade no sistema nervoso central, reforça a expansão do mercado. As campanhas de saúde pública promovem ainda mais a sensibilização e o acesso aos tratamentos da obesidade.
Alemanha Análise do Mercado de Drogas de Obesidade Anorécticas de Intervenção Central
Espera-se que o mercado alemão de medicamentos anti-obesidade atuantes centralmente expanda consideravelmente durante o período de previsão, impulsionado por um sistema de saúde estruturado, programas pró-ativos de gestão da obesidade e a forte presença do país de empresas farmacêuticas globais. A demanda está aumentando para a prescrição de anoréticos com eficácia comprovada a longo prazo, particularmente no tratamento de pacientes com diabetes ligada à obesidade ou riscos cardiovasculares. O apoio regulamentar e o reembolso de medicamentos de nova geração são aceleradores fundamentais para o crescimento do mercado.
Asia-Pacífico Obesidade de atuação central Obesidade Mercado Insight
O mercado de drogas para a obesidade anorécticas de ação central Ásia-Pacífico está preparado para crescer no mais rápido CAGR de 2025 para 2032, impulsionado por uma crescente incidência de obesidade relacionada ao estilo de vida e ampliação do acesso à terapêutica avançada em economias emergentes. Países como China, Índia e Coreia do Sul estão assistindo a um maior investimento na infraestrutura de cuidados à obesidade, com empresas farmacêuticas lançando formulações de atuação centralizada adaptadas às necessidades locais. O mercado beneficia com a melhoria do acesso à saúde, campanhas de sensibilização para a saúde apoiadas pelo governo e aumento da renda disponível.
Japão Análise do Mercado de Drogas de Obesidade Anórtica de Intervenção Central
O mercado de drogas para a obesidade anoréctica de atuação central do Japão está ganhando impulso devido ao envelhecimento da população, prevalência crescente de síndrome metabólica e forte interesse público em envelhecimento saudável e controle de peso. Cada vez mais, os médicos prescrevem anoréticos de ação central para o manejo do peso em pacientes com comorbidades associadas. A integração da terapia farmacológica nos planos nacionais de saúde e a preferência por intervenções cientificamente validadas apoiam a captação do mercado, especialmente entre as populações urbanas.
Índia Análise do Mercado de Drogas de Obesidade Atômicas de Intervenção Central
O mercado indiano de drogas para a obesidade por anorectics de atuação central representou a maior participação de receita no mercado Ásia-Pacífico em 2024, apoiado pelo aumento das taxas de obesidade nos centros urbanos, aumento da conscientização sobre os riscos à saúde relacionados ao peso e melhoria do acesso a opções médicas de perda de peso. A crescente demanda por receitas anuais em clínicas e hospitais privados, juntamente com um aumento no desenvolvimento local de medicamentos, está alimentando a expansão do mercado. As plataformas de tecnologias de saúde e a telemedicina estão também a aumentar a acessibilidade e a adesão aos medicamentos em vários grupos socioeconómicos.
Intervenção central da Obesidade Drogas Market Share
A indústria de drogas anti-obesidade de ação central é liderada principalmente por empresas bem estabelecidas, incluindo:
- Novo Nordisk A/S(Dinamarca)
- Lilly (EUA)
- Amgen Inc.(EUA)
- Pfizer Inc. (EUA)
- Currax Pharmaceuticals LLC(EUA)
- Boehringer Ingelheim International GmbH (Alemanha)
- Sanofi (França)
- Zeland Pharma A/S (Dinamarca)
- Otsuka Pharmaceutical Co., Ltd (Japão)
- Altimmune, Inc. (EUA)
- Hanmi Pharmaceutical Co., Ltd (Coreia do Sul)
- Gelesis, Inc. (EUA)
- Estrutura Terapêutica Inc. (EUA)
- Ritmo Pharmaceuticals, Inc. (EUA)
- Vivus LLC (EUA)
- AstraZeneca plc (U.K.)
- Regeneron Pharmaceuticals, Inc. (EUA)
- Zydus Lifesciences Limited (Índia)
- Innovent Biologics, Inc. (China)
- Viking Therapeutics, Inc. (EUA)
Quais são os Desenvolvimentos Recentes no Mercado Global de Drogas de Obesidade Atômica de Atuação Central
- Em maio de 2024, Novo Nordisk A/S lançou um estudo de evidências do mundo real para o seu agonista central de receptores de GLP-1 Wegovy em várias regiões, com o objetivo de avaliar a segurança a longo prazo, adesão e desfechos cardiovasculares em pacientes obesos. O estudo ressalta o compromisso da empresa com o avanço da validação clínica e ampliação do acesso às suas terapias inovadoras de atuação central à medida que surge a demanda por soluções farmacológicas para a obesidade.
- Em abril de 2024, Eli Lilly e Companhia anunciaram a aprovação da FDA de Zepbound (tirzepatida), um agonista duplo do receptor GIP/GLP-1 com atividade do sistema nervoso central, para o controle crônico do peso. Isso marca um marco significativo na paisagem terapêutica da obesidade, com Zepbound oferecendo eficácia substancial na supressão do apetite e regulação metabólica. O lançamento posiciona Lilly na vanguarda do desenvolvimento central de drogas de obesidade
- Em março de 2024, a Currax Pharmaceuticals LLC expandiu a distribuição da sua droga de obesidade de ação central, Contrave (naltrexone HCl/bupropion HCl), em vários novos mercados europeus após a liberação regulatória. A mudança reflete a intenção estratégica da empresa de globalizar o acesso à prescrição de medicamentos de perda de peso e atender à crescente demanda por terapias anoréticas combinadas com atividade central.
- Em fevereiro de 2024, Gelesis Inc. iniciou ensaios clínicos para uma formulação anoréctica baseada em hidrogel de próxima geração com efeitos centrais visando vias neurohormonais envolvidas na regulação do apetite. Enquanto a empresa é mais conhecida por seus inibidores mecânicos do apetite, esta inovação sinaliza uma diversificação em modalidades de atuação central, alinhando-se com tendências emergentes na farmacoterapia da obesidade.
- Em janeiro de 2024, a Amgen Inc. anunciou resultados promissores de ensaios de Fase 1 para a AMG 133, um novo receptor GLP-1 e agonista GIPR com mecanismos de ação centrais. O candidato demonstrou redução significativa do apetite e perda de peso em indivíduos obesos, levando ao avanço para ensaios clínicos tardios. O desenvolvimento reflete a entrada de Amgen no mercado em rápida evolução de tratamentos de obesidade direcionados ao SNC
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo
- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.