


Global Chip Scale Electronics Packaging Market Segmentação, Por Tipo de Pacote (Pacote de Escala de Chip Chip Flip, Pacote de Escala de Chip de Ligagem de Fios, Pacote de Escala de Chip de Nível Wafer, Pacote de Escala de Chip Fan-In, Pacote de Escala de Chip Fan-Out, e Outros), Material (Plástico, Metal, Vidro e Outros), Aplicação (Eletrônicos Consumidor, Aeroespacial e Defesa, Automotivo, Telecomunicações e Outros), Usuário final ( fabricantes de equipamentos originais, fabricantes de design original, e fornecedores de serviços de fabricação eletrônica)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado da embalagem eletrônica da escala do chip
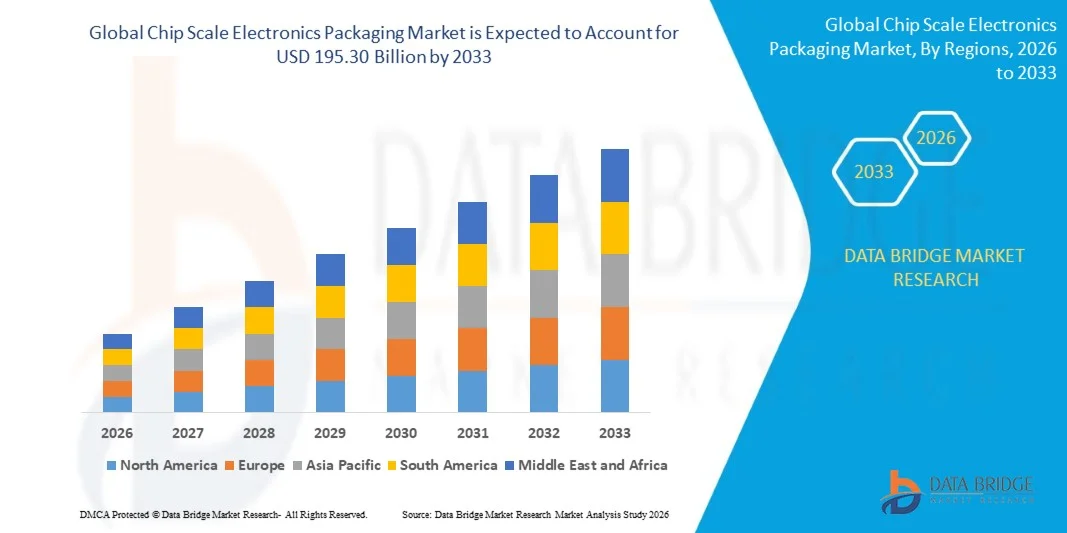
- De acordo com a análise Data Bridge Market Research, o mercado de embalagens eletrônicas em escala de chip foi avaliado em54,12 mil milhões de USD em 2025e é projetado para alcançar195,30 mil milhões de USD até 2033, crescendo emCAGR de 17,40% de 2026 a 2033.
- O mercado está experimentando crescimento consistente impulsionado pelo aumento da demanda por dispositivos eletrônicos miniaturizados e de alto desempenho, avanços emsemicondutortecnologias de embalagem, e crescente adoção de embalagens em escala de chips em eletrônicos de consumo, automotivos, telecomunicações e outras aplicações.
- A crescente adoção de IoT e dispositivos sem fio, combinada com a crescente demanda por eletrônicos de consumo e a contínua inovação na indústria eletrônica, está obrigando os fabricantes de semicondutores a adotarem soluções de embalagem compactas e eficientes em escala de chips. Esses pacotes permitem fatores de forma menores, melhor desempenho e integração eficiente de componentes semicondutores, apoiando sua expansão no uso em mercados desenvolvidos e desenvolvidos
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 54,12 Bilhões
- Valor de mercado esperado (2033): USD 195,30 Bilhões
- Previsões CAGR (2026-2033): 17,40%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais takeaways do Chip Scale Electronics Packaging Market
- A América do Norte dominou o mercado de embalagens eletrônicas em escala de chips com a maior parcela de receita de 35,4% em 2025, apoiada pela forte presença das principais empresas de semicondutores, capacidades de fabricação avançadas e crescentes investimentos em tecnologias nacionais de produção e embalagem de semicondutores.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 10,2% de 2026 a 2033, alimentado pela expansão da fabricação de semicondutores, aumento da demanda por eletrônicos de consumo e aumento dos investimentos em tecnologias avançadas de embalagem em escala de chips.
- O segmento de pacotes em escala de chips de nível de wafer liderou o mercado com uma participação de 45% em 2025, impulsionado por sua pegada compacta, vias elétricas curtas e fabricação eficiente em nível de wafer
- O pacote de escala de chips Fan-out é o tipo de pacote de crescimento mais rápido, projetado para registrar um CAGR de 9,0%, refletindo o aumento da demanda por interconexões de alta densidade e pacotes avançados de semicondutores miniaturizados.
- O segmento plástico dominou a categoria tipo de material com uma participação de 55% de receita em 2025, liderada por sua relação custo-efetividade, características leves, propriedades de isolamento elétrico e adequação para embalagens de semicondutores de alto volume.
- A eletrônica de consumo representou 40% do market share em 2025, preferencial pelo uso extensivo de tecnologias CSP em smartphones, tablets, wearables e outros dispositivos eletrônicos compactos.
- O segmento automotivo é a categoria de aplicação de crescimento mais rápido, com CAGR de 9,2%, impulsionado pelo aumento do conteúdo eletrônico em veículos, eletrificação de veículos e adoção crescente de sistemas avançados de assistência ao motorista
Denunciar Escopo e Escala de Chip Segmentação de Mercado de Embalagem Eletrônica
|
Atributos |
Chip Scale Electronics Embalagem Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no Chip Scale Electronics Packaging Market
- Os fabricantes de semicondutores estão adotando cada vez mais embalagens de nível de wafer, integração heterogênea e embalagens de nível avançado de wafer para alcançar fatores de forma menores, maior densidade de E/S, maior eficiência de energia e maior desempenho em aplicações de IA, móveis e computação de alto desempenho.
- Por exemplo, em outubro de 2024, a Amkor Technology e o TSMC anunciaram uma colaboração para trazer recursos avançados de empacotamento e teste para o Arizona, incluindo as tecnologias Integrated Fan-Out (InFO) e Chip on Wafer on Substrate (CoWoS), para suportar aplicações de computação de alto desempenho, IA e comunicações.
- Aumentar a integração de chiplets, camadas de redistribuição e empilhamento 3D está permitindo que os fabricantes integrem vários componentes semicondutores em pacotes compactos, melhorando a largura de banda e o desempenho do sistema.
- A embalagem avançada também está se expandindo além de smartphones em aceleradores de IA, processadores data-center,electrónica automotiva, equipamentos de rede e sistemas de computação de alto desempenho, aumentando a demanda por arquiteturas de pacotes compactas e de alta densidade.
- Por exemplo, em maio de 2025, a ASE Technology anunciou sua FOCOS-Bridge com a tecnologia de embalagem Via Via (TSV), o que reduz a perda de energia em 3×, enquanto aumenta a densidade de E/S e a dissipação térmica para aplicações de computação de alto desempenho e IA, demonstrando a mudança da indústria para a integração de chips heterogêneos e de alta densidade.
- À medida que os projetos de semicondutores continuam se movendo em direção à integração heterogênea, maior densidade de E/S e menores pegadas de pacotes, espera-se que a adoção de embalagens avançadas em escala de chips acelere, reforçando o nível de wafer, o leque e as embalagens 3D como tecnologias importantes para eletrônicos de última geração.
Quais são os principais drivers do Chip Scale Electronics Packaging Market
- O rápido crescimento de IA, computação de alto desempenho, 5G e dispositivos conectados aumentou significativamente a demanda por pacotes compactos semicondutores capazes de oferecer maior largura de banda, maior eficiência de energia e maior integração de nível de sistema.
- Por exemplo, em janeiro de 2025, o CEO da NVIDIA, Jensen Huang, afirmou que a demanda pela embalagem avançada da TSMC permaneceu forte à medida que a NVIDIA transferiu seus mais recentes chips de IA Blackwell para a embalagem CoWoS-L, com a TSMC aumentando a capacidade de atender aos crescentes requisitos da computação de IA.
- Electrónica de consumo, fabricantes de automóveis e empresas de tecnologia de data-center estão cada vez mais integrando embalagens em escala de chips e níveis de wafer para reduzir o tamanho do dispositivo, melhorar o desempenho elétrico e apoiar arquiteturas semicondutores cada vez mais complexas.
- Por exemplo, em maio de 2026, a Amkor Technology anunciou terrenos adicionais no Arizona para expandir sua avançada embalagem de semicondutores e pegada de teste, citando a crescente demanda por embalagens avançadas e os crescentes requisitos de IA e aplicações de computação de alto desempenho.
- Com os fabricantes de eletrônicos priorizando cada vez mais miniaturização, maior desempenho e integração heterogênea eficiente, a demanda por embalagens eletrônicas em escala de chips permanecerá forte em aplicações de computação, comunicação, automotiva e eletrônica de consumo de última geração.
Que fatores estão desafiando o crescimento do mercado de embalagens eletrônicas da escala de chip
- A embalagem avançada em escala de chips e em nível de wafer requer um investimento significativo em equipamentos especializados de fabricação, materiais, controle de processo e inspeção de alta precisão, aumentando os custos de produção e aumentando as barreiras para fabricantes de embalagens menores.
- Por exemplo, em maio de 2025, a Semiconductor Engineering relatou que a embalagem multi-die avançada enfrenta desafios de desalinhamento de die-to-RDL, mudança de perfis de página de guerra, e descompasso de coeficiente de expansão térmica (CTE), o que complica a fabricação e confiabilidade à medida que as estruturas de pacote se tornam mais heterogêneas
- A crescente complexidade da integração multi-die, camadas de redistribuição de pontos finos e estruturas 3D criam desafios relacionados ao rendimento, gerenciamento térmico, página de guerra, confiabilidade e consistência de fabricação.
- Por exemplo, em setembro de 2025, a NIST destacou que a embalagem semicondutora avançada enfrenta estresse mecânico, distorção, interferência elétrica, efeitos ambientais e mecanismos de falha, enquanto a indústria ainda requer uma melhor caracterização do material e métodos de medição padronizados para controlar falhas de embalagem caras.
- Os elevados requisitos de capital e complexidade técnica associados às embalagens avançadas continuam a restringir a adoção entre os fabricantes menores, enquanto a caracterização do material, metrologia e desafios de padronização de processos podem aumentar ainda mais o tempo de desenvolvimento e os custos de produção.
Como o Chip Scale Electronics Packaging Market é segmentado
O mercado de embalagens eletrônicas em escala de chip é segmentado com base no tipo de pacote, material, aplicação e usuário final.
- Por Tipo de Pacote
Com base no tipo de pacote, o mercado de embalagem eletrônica de escala de chip é segmentado em pacote de escala de chip flip chip, pacote de escala de chip de ligação de fio, pacote de escala de chip de nível wafer, pacote de escala de chip fan-in, pacote de escala de chip fan-out, e outros. O segmento da escala de chips de nível de wafer dominou o mercado com 45% de participação em 2025, devido à sua pegada compacta, vias elétricas curtas e fabricação eficiente de wafers. O WLCSP é amplamente utilizado em smartphones, sensores, componentes RF e outros dispositivos eletrônicos restritos ao espaço. A tecnologia reduz o tamanho e o peso do pacote, mantendo um desempenho elétrico forte e apoiando a produção de alto volume. Sua compatibilidade com a miniaturização da eletrônica de consumo tem reforçado sua posição como uma arquitetura líder em CSP
O segmento de pacotes de escala de chips fan-out é projetado para registrar o crescimento mais rápido em um CAGR de 9,0% durante o período de previsão, impulsionado pelo aumento da demanda por interconexões de alta densidade e pacotes avançados de semicondutores miniaturizados. A embalagem Fan-out permite mais conexões de E/S do que estruturas convencionais sem aumentar substancialmente as dimensões do pacote. Ele é cada vez mais usado em smartphones, dispositivos de IoT, computação de alto desempenho e eletrônicos automotivos avançados. A tecnologia também fornece características elétricas e térmicas melhoradas, encurtando caminhos de interconexão. A crescente complexidade dos semicondutores e os requisitos heterogêneos de integração estão incentivando os fabricantes a investir em capacidades de fabricação de fãs.
- Por Material
Com base no material, o mercado de embalagens eletrônicas em escala de chip é segmentado em plástico, metal, vidro, entre outros. O segmento plástico dominou o mercado com 55% de participação em 2025, apoiado pela sua relação custo-efetividade, características leves, propriedades de isolamento elétrico e adequação para embalagens de semicondutores de alto volume. Os materiais de embalagem baseados em plástico são amplamente utilizados em eletrônicos de consumo onde os fabricantes priorizam dimensões compactas e produção econômica. Eles também oferecem flexibilidade na moldagem de geometrias complexas de pacotes e integração de componentes semicondutores em pequenos dispositivos. Aumentar a produção de smartphones, wearables, dispositivos IoT e outros eletrônicos portáteis está suportando a demanda por materiais de embalagem plástica. Melhorias em compostos de moldagem e tecnologias de encapsulamento estão aumentando ainda mais a confiabilidade do pacote e o desempenho térmico.
O segmento de vidro é projetado para testemunhar o crescimento mais rápido em um CAGR de 8,5% durante o período de previsão, apoiado pelo aumento da demanda por substratos de embalagem avançados e aplicações de semicondutores de alto desempenho. O vidro oferece excelente estabilidade dimensional e baixa perda elétrica, tornando-o atraente para arquiteturas de interconexão de alta densidade. Seu coeficiente favorável de expansão térmica também pode suportar maior confiabilidade em pacotes semicondutores avançados. A adoção crescente de substratos e interposers à base de vidro está sendo incentivada pelo aumento dos requisitos para integração eletrônica de alta largura de banda e alta densidade. A demanda de IA, computação de alto desempenho, telecomunicações e eletrônica de consumo avançada está criando oportunidades adicionais para tecnologias de embalagem baseadas em vidro.
- Por Aplicação
Com base na aplicação, o mercado de embalagens eletrônicas em escala de chips é segmentado em eletrônicos de consumo, aeroespacial e defesa, automotivo, telecomunicações e outros. O segmento de eletrônicos de consumo dominou o mercado com 40% de participação em 2025, apoiado pelo uso extensivo de tecnologias CSP em smartphones, tablets, wearables e outros dispositivos eletrônicos compactos. Os fabricantes de eletrônicos de consumo exigem continuamente pacotes menores para acomodar maior funcionalidade dentro de pegadas limitadas de dispositivos. As tecnologias CSP fornecem tamanho reduzido de pacote, caminhos elétricos mais curtos e integração eficiente de componentes semicondutores. O rápido ciclo de substituição de smartphones e outros eletrônicos portáteis também gera demanda sustentada por pacotes compactos semicondutores. A adoção crescente de dispositivos de consumo habilitados para IoT está expandindo ainda mais o mercado endereçável para soluções de CSP.
O segmento automotivo é projetado para registrar o crescimento mais rápido em um CAGR de 9,2% durante o período de previsão, impulsionado pelo aumento do conteúdo eletrônico em veículos, eletrificação de veículos e adoção crescente de sistemas avançados de assistência ao motorista. As tecnologias CSP permitem que os fabricantes automotivos integrem componentes semicondutores em unidades de controle eletrônico e sistemas de sensores cada vez mais compactos. A expansão dos veículos elétricos está aumentando a demanda por gerenciamento de energia, sensoriamento, conectividade e eletrônica de controle. As aplicações automotivas também requerem tecnologias de embalagem capazes de fornecer confiabilidade sob temperatura, vibração e outras condições operacionais exigentes. Aumentar a integração de radar, câmeras, módulos de conectividade e processadores ADAS está criando demanda adicional para pacotes semicondutores compactos.
- Por Usuário Final
Com base no usuário final, o mercado de embalagens eletrônicas em escala de chip é segmentado em fabricantes de equipamentos originais, fabricantes de design originais e fornecedores de serviços de fabricação de eletrônicos. O segmento original de fabricantes de equipamentos dominou o mercado com 45% de participação em 2025, apoiado pelo controle direto que essas empresas têm sobre especificações de semicondutores, arquitetura de produtos e requisitos de embalagem. Os OEMs especificam cada vez mais soluções CSP compactas e de alto desempenho para atender aos requisitos de miniaturização e funcionalidade de produtos eletrônicos acabados. Os principais fabricantes de eletrônicos e semicondutores usam tecnologias CSP em aplicações de eletrônicos de consumo, automotivos, telecomunicações e industriais. Seus grandes volumes de produção proporcionam uma demanda estável por soluções de embalagem avançadas e incentivam relacionamentos de longo prazo com fornecedores de embalagens. Os OEMs também influenciam a seleção de pacotes através de roteiros de produtos e requisitos de desempenho.
O segmento de fornecedores de serviços de fabricação de eletrônicos é projetado para testemunhar o crescimento mais rápido em um CAGR de 8,0% durante o período de previsão, apoiado pelo aumento da terceirização das atividades de montagem, teste e fabricação de eletrônicos. Os fornecedores de EMS gerenciam cada vez mais a aquisição e montagem de componentes para OEMs e ODMs, criando demanda indireta para tecnologias de CSP. Sua capacidade de atender múltiplos clientes através de eletrônicos de consumo, telecomunicações, mercados industriais e automotivos proporciona uma demanda diversificada de pacotes compactos de semicondutores. A crescente complexidade dos produtos eletrônicos também está incentivando OEMs a confiar em empresas especializadas EMS com capacidades de fabricação avançadas. Os fornecedores de EMS podem consolidar os requisitos de embalagem em vários programas de produtos, melhorando a eficiência de fabricação e a utilização da cadeia de suprimentos.
Qual é a região que detém a maior parte do mercado de embalagens eletrônicas de balança de chip
- América do Norte dominou o mercado de embalagens eletrônicas em escala de chips com a maior parcela de receita de 35,4% em 2025, apoiada pela forte presença das principais empresas de semicondutores, capacidades de fabricação avançadas, e aumento de investimentos na produção nacional de semicondutores e tecnologias de embalagem
- A região também se beneficia com o aumento dos investimentos na fabricação doméstica de semicondutores, a adoção crescente de soluções de embalagens avançadas e forte demanda de eletrônicos de consumo, automotivos, telecomunicações e aplicações de computação de alto desempenho. Iniciativas governamentais de apoio à produção de semicondutores e a presença de empresas de tecnologia estabelecidas continuam a fortalecer a posição de liderança da América do Norte no mercado global.
U.S. Chip Scale Electronics Packaging Market Insight
O mercado de embalagens eletrônicas em escala de chips dos EUA está testemunhando um forte crescimento devido ao aumento dos investimentos em embalagens avançadas de semicondutores, fabricação doméstica de chips e tecnologias eletrônicas de última geração. O ecossistema de semicondutores maduro do país, juntamente com a adoção crescente de soluções de embalagens avançadas para aplicações de IA, IoT, automotivas e de telecomunicações, está impulsionando a demanda do mercado. Além disso, iniciativas governamentais de apoio à produção doméstica de semicondutores e à expansão das capacidades de embalagem e teste estão acelerando a adoção de tecnologias de embalagem em escala de chips nos EUA.
Asia-Pacific Chip Scale Electronics Packaging Market Insight
Espera-se que o mercado de embalagens eletrônicas à escala de chips Ásia-Pacífico testemunhe um rápido crescimento, impulsionado pela forte presença de fabricantes de semicondutores, pela expansão da produção de eletrônicos e pelo aumento dos investimentos em infraestrutura avançada de embalagens em países como China, Japão e Coreia do Sul. A crescente demanda por dispositivos eletrônicos compactos e de alto desempenho, a crescente adoção de tecnologias avançadas de embalagem e o apoio do governo à fabricação de semicondutores estão apoiando a expansão regional do mercado. Além disso, a presença crescente de grandes empresas de semicondutores e embalagens está acelerando a adoção de embalagens em escala de chips em eletrônicos de consumo, automotivos, telecomunicações e outras aplicações.
Japão Chip Scale Electronics Packaging Market Insight
O mercado de embalagens eletrônicas em escala de chips do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em fabricação de semicondutores, tecnologias avançadas de embalagens e componentes eletrônicos de alto desempenho. Os fabricantes de semicondutores, empresas eletrônicas e fornecedores de tecnologia estão adotando cada vez mais soluções de embalagem em escala de chips para apoiar a miniaturização, o desempenho melhorado e a integração eficiente de dispositivos. Além disso, o ecossistema de materiais e equipamentos semicondutores estabelecido pelo Japão, juntamente com a crescente demanda por dispositivos eletrônicos avançados, está contribuindo ainda mais para o crescimento do mercado.
China Chip Scale Electronics Embalagem Market Insight
O mercado de embalagens eletrônicas em escala de chips da China está crescendo rapidamente, impulsionado pela expansão das capacidades de fabricação de semicondutores, aumento da produção de eletrônicos e forte demanda por dispositivos eletrônicos compactos e de alto desempenho. Os crescentes investimentos em infraestrutura nacional de semicondutores e tecnologias avançadas de embalagem estão aumentando significativamente a demanda do mercado em eletrônicos de consumo, automotivos, telecomunicações e outras aplicações. Além disso, o apoio do governo à auto-suficiência de semicondutores e a presença crescente de fabricantes de embalagens domésticas estão posicionando a China como um grande mercado de crescimento para embalagens eletrônicas em escala de chips.
U.K. Chip Scale Electronics Packaging Market Insight
O mercado de embalagens eletrônicas em escala de chips do Reino Unido está experimentando crescimento constante, apoiado pelo aumento dos investimentos em tecnologias de semicondutores, sistemas eletrônicos avançados e aplicações de alto valor. A crescente demanda por soluções de embalagem compactas e confiáveis em aplicações automotivas, telecomunicações, aeroespacial e eletrônica de consumo está contribuindo para o desenvolvimento do mercado. Além disso, os esforços crescentes para reforçar as capacidades nacionais de semicondutores e melhorar a resiliência da cadeia de abastecimento estão apoiando a adoção de tecnologias avançadas de embalagem de chips no Reino Unido.
Alemanha Chip Scale Electronics Packaging Market Insight
O mercado de embalagens eletrônicas à escala de chips da Alemanha está se expandindo constantemente devido à forte base de fabricação automotiva do país, ao ecossistema avançado de semicondutores e à crescente demanda por componentes eletrônicos de alto desempenho. Os fabricantes de automóveis, as empresas de semicondutores e os fornecedores de tecnologia estão cada vez mais utilizando soluções de embalagem avançadas para apoiar a eletrônica de veículos, sistemas industriais e aplicações de mobilidade de última geração. Investimentos contínuos na fabricação de semicondutores, recursos avançados de embalagem e eletrônicos automotivos, juntamente com a forte infraestrutura de pesquisa e engenharia da Alemanha, estão impulsionando o crescimento do mercado.
Quais são as principais empresas em Chip Scale Electronics Packaging Market
A indústria de embalagens eletrônicas em escala de chips é liderada principalmente por empresas bem estabelecidas, incluindo:
- Amkor Technology, Inc.. (EUA)
- Intel Corporation(EUA)
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd.(China)
- Ltd. (China)
- Powertech Technology Inc. (Taiwan)
- King Yuan ELECTRONICS CO., LTD. (Taiwan)
- Tecnologias ChipMOS INC. (Taiwan)
- Unisem (M) Berhad (Malásia)
- UTAC Holdings Ltd (Singapura)
- Siliconware Precision Industries Co., Ltd. (Taiwan)
- NEPES Corporation (Coreia do Sul)
- Samsung Electronics Co., Ltd (Coreia do Sul)
- SK HYNIX INC. (Coreia do Sul)
- Grupo JCET Co., Ltd. (China)
- Tianshui Huatian Technology Co., Ltd. (China)
- Hana Micron Inc. (Coreia do Sul)
- Chipbond Technology Corporation (Taiwan)
- Carsem (M) Sdn. Bhd. (Malásia)
Quais são as últimas evoluções no Chip Scale Electronics Packaging Market
- Em maio de 2025, a Advanced Semiconductor Engineering, Inc. (ASE) anunciou sua FOCOS-Bridge com a tecnologia de embalagem da Via de Silício (TSV), projetada para suportar IA de próxima geração e aplicações de computação de alto desempenho. A tecnologia utiliza TSV para criar caminhos de sinal mais curtos, permitindo maior densidade de E/S, melhor dissipação térmica e maior eficiência energética. O desenvolvimento fortalece o avançado portfólio de embalagens de fan-out da ASE para integração com chiplet e memória de alta largura de banda.
- Em outubro de 2024, a Amkor Technology e a TSMC anunciaram um memorando de entendimento para colaborar em capacidades avançadas de embalagem e teste no Arizona. A parceria utilizará tecnologias, incluindo a Integrated Fan-Out (InFO) da TSMC e Chip on Wafer on Substrate (CoWoS) para suportar computação de alto desempenho, comunicações e outras aplicações avançadas de semicondutores. Espera-se que a colaboração fortaleça o ecossistema de embalagens de semicondutores dos EUA e forneça aos clientes uma solução de fabricação mais integrada.
- Em maio de 2023, o TSMC apresentou novos desenvolvimentos em sua plataforma de embalagem avançada 3DFabric, incluindo uma solução CoWoS expandida projetada para acomodar mais processadores e memória de alta largura de banda em um único pacote. TSMC também introduziu tecnologia de microbomba SoIC-P para empilhamento tridimensional de chips e uma linguagem de design 3Dblox atualizada para simplificar projetos complexos de IC 3D. Estes desenvolvimentos destacam o papel crescente da embalagem avançada em aplicações de computação de alto desempenho e IA.
- Em outubro de 2022, a ASE anunciou avanços em sua tecnologia de embalagem de Chip de saída de ventilador no Substrate (FOCoS) sob a plataforma VIPack, introduzindo soluções FOCOS-CF e FOCOS-CL para aplicações de computação de alto desempenho. O desenvolvimento permite a integração multichip e chiplet, melhorando o desempenho elétrico e a confiabilidade do nível de placa, atendendo aos crescentes requisitos para interconexões de alta densidade, alta velocidade e baixa latência em aplicações de rede e inteligência artificial.
- Em junho de 2022, a ASE introduziu o VIPack, uma plataforma de embalagem avançada projetada para permitir soluções de pacote verticalmente integradas. A plataforma combina tecnologias de alta densidade de redistribuição-camada fã-out, fã-out chip-on-substrate, fan-out bridge, sistema-em-pacote, e tecnologias 2.5D baseado em TSV e 3D IC. O lançamento teve como objetivo atender aos requisitos crescentes para maior desempenho, funcionalidade, eficiência de energia e integração multi-chip em aplicações de IA, 5G, HPC, IoT e automotivo.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 GUIA DE MERCADO
2.2.4 GRADE DE POSICIONAMENTO DA EMPRESA
2.2.5 ANÁLISE DA PARTICIPAÇÃO DE MERCADO DA EMPRESA
2.2.6 MODELAGEM MULTIVARIADA
2.2.7 ANÁLISE DE CIMA PARA BAIXO
2.2.8 PADRÕES DE MEDIÇÃO
2.2.9 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.10 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.11 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 VISÃO PREMIUM
5.1 AS CINCO FORÇAS DE PORTERS
5.2 NORMAS REGULAMENTARES
5.3 TENDÊNCIAS TECNOLÓGICAS
5.4 ESTUDO DE CASO
5.5 ANÁLISE DA CADEIA DE VALOR
5.6 ANÁLISE DE PREÇOS
5.7 ANÁLISE COMPARATIVA DE EMPRESAS
6 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, POR TIPO
6.1 VISÃO GERAL
6.2 NÍVEL DE WAFER CSP
6.2.1 POR TECNOLOGIA
6.2.1.1. FAN-IN
6.2.1.2. DISTRIBUIÇÃO
6.3 FLIP CHIP CSP
6.4 ESTRUTURA DE LEAD CSP
6.5 CSP de ligação de fio
6.6 Matriz de grade de esferas CSP
6.7 OUTROS
7 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, POR MATERIAL
7.1 VISÃO GERAL
7.2 PLÁSTICO
7.3 VIDRO
7.4 METAL
7.5 OUTROS
8 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, POR TAMANHO DE CHIP
8.1 VISÃO GERAL
8,2 ATÉ 5 MM
8,3 5 – 10MM
8,4 10 – 20 MM
8,5 ACIMA DE 20 MM
9 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, POR APLICAÇÃO
9.1 VISÃO GERAL
9.2 CARTÃO DE MEMÓRIA
9.3 FLASH
9.4 CONTROLADOR
9.5 COMUNICAÇÃO DE RÁDIO
9.6 CI DE GERENCIAMENTO DE ENERGIA
9.7 RÁDIOFREQUÊNCIA
9.8 DISPOSITIVO OPTOELETRÔNICO
9.9 TELEFONE CELULAR
9.1 OUTROS
10 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, POR USUÁRIO FINAL
10.1 VISÃO GERAL
10.2 ELETRÔNICA E SEMICONDUTORES
10.2.1 POR TIPO
10.2.1.1. CSP DE NÍVEL DE WAFER
10.2.1.2. CSP de chip flip
10.2.1.3. ESTRUTURA DE CHAMADA CSP
10.2.1.4. CONEXÃO DE FIO CSP
10.2.1.5. MATRIZ DE GRADE DE ESFERAS CSP
10.2.1.6. OUTROS
10.2.2 POR APLICAÇÃO
10.2.2.1. CARTÃO DE MEMÓRIA
10.2.2.2. FLASH
10.2.2.3. CONTROLADOR
10.2.2.4. COMUNICAÇÃO POR RÁDIO
10.2.2.5. CI DE GERENCIAMENTO DE ENERGIA
10.2.2.6. RÁDIOFREQUÊNCIA
10.2.2.7. DISPOSITIVO OPTOELETRÔNICO
10.2.2.8. TELEFONE CELULAR
10.2.2.9. OUTROS
10.3 AUTOMOTIVO
10.3.1 POR TIPO
10.3.1.1. CSP DE NÍVEL DE WAFER
10.3.1.2. CSP DE CHIP DE VIRADAS
10.3.1.3. ESTRUTURA DE CHAMADA CSP
10.3.1.4. CONEXÃO DE FIO CSP
10.3.1.5. MATRIZ DE GRADE DE ESFERAS CSP
10.3.1.6. OUTROS
10.3.2 POR APLICAÇÃO
10.3.2.1. CARTÃO DE MEMÓRIA
10.3.2.2. FLASH
10.3.2.3. CONTROLADOR
10.3.2.4. COMUNICAÇÃO POR RÁDIO
10.3.2.5. CI DE GERENCIAMENTO DE ENERGIA
10.3.2.6. RÁDIOFREQUÊNCIA
10.3.2.7. DISPOSITIVO OPTOELETRÔNICO
10.3.2.8. TELEFONE CELULAR
10.3.2.9. OUTROS
10.4 TI E TELECOMUNICAÇÕES
10.4.1 POR TIPO
10.4.1.1. CSP DE NÍVEL DE WAFER
10.4.1.2. CSP DE CHIP DE VIRADAS
10.4.1.3. ESTRUTURA DE CHAMADA CSP
10.4.1.4. CONEXÃO DE FIO CSP
10.4.1.5. MATRIZ DE GRADE DE ESFERAS CSP
10.4.1.6. OUTROS
10.4.2 POR APLICAÇÃO
10.4.2.1. CARTÃO DE MEMÓRIA
10.4.2.2. FLASH
10.4.2.3. CONTROLADOR
10.4.2.4. COMUNICAÇÃO POR RÁDIO
10.4.2.5. CI DE GERENCIAMENTO DE ENERGIA
10.4.2.6. RÁDIOFREQUÊNCIA
10.4.2.7. DISPOSITIVO OPTOELETRÔNICO
10.4.2.8. TELEFONE CELULAR
10.4.2.9. OUTROS
10.5 AEROESPACIAL E DEFESA
10.5.1 POR TIPO
10.5.1.1. CSP DE NÍVEL DE WAFER
10.5.1.2. CSP DE CHIP DE VIRADAS
10.5.1.3. ESTRUTURA DE CHAMADA CSP
10.5.1.4. CONEXÃO DE FIO CSP
10.5.1.5. MATRIZ DE GRADE DE ESFERAS CSP
10.5.1.6. OUTROS
10.5.2 POR APLICAÇÃO
10.5.2.1. CARTÃO DE MEMÓRIA
10.5.2.2. FLASH
10.5.2.3. CONTROLADOR
10.5.2.4. COMUNICAÇÃO POR RÁDIO
10.5.2.5. CI DE GERENCIAMENTO DE ENERGIA
10.5.2.6. RÁDIOFREQUÊNCIA
10.5.2.7. DISPOSITIVO OPTOELETRÔNICO
10.5.2.8. TELEFONE CELULAR
10.5.2.9. OUTROS
10.6 OUTROS
11 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, POR GEOGRAFIA
11.1 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
11.1.1 AMÉRICA DO NORTE
11.1.1.1. EUA
11.1.1.2. CANADÁ
11.1.1.3. MÉXICO
11.1.2 EUROPA
11.1.2.1. ALEMANHA
11.1.2.2. FRANÇA
11.1.2.3. Reino Unido
11.1.2.4. ITÁLIA
11.1.2.5. ESPANHA
11.1.2.6. RÚSSIA
11.1.2.7. TURQUIA
11.1.2.8. BÉLGICA
11.1.2.9. PAÍSES BAIXOS
11.1.2.10. NORUEGA
11.1.2.11. FINLÂNDIA
11.1.2.12. SUÍÇA
11.1.2.13. DINAMARCA
11.1.2.14. SUÉCIA
11.1.2.15. POLÔNIA
11.1.2.16. RESTO DA EUROPA
11.1.3 ÁSIA-PACÍFICO
11.1.3.1. JAPÃO
11.1.3.2. CHINA
11.1.3.3. COREIA DO SUL
11.1.3.4. ÍNDIA
11.1.3.5. AUSTRÁLIA
11.1.3.6. NOVA ZELÂNDIA
11.1.3.7. SINGAPURA
11.1.3.8. TAILÂNDIA
11.1.3.9. MALÁSIA
11.1.3.10. INDONÉSIA
11.1.3.11. FILIPINAS
11.1.3.12. TAIWAN
11.1.3.13. VIETNÃ
11.1.3.14. RESTO DA ÁSIA-PACÍFICO
11.1.4 AMÉRICA DO SUL
11.1.4.1. BRASIL
11.1.4.2. ARGENTINA
11.1.4.3. RESTO DA AMÉRICA DO SUL
11.1.5 ORIENTE MÉDIO E ÁFRICA
11.1.5.1. ÁFRICA DO SUL
11.1.5.2. EGITO
11.1.5.3. ARÁBIA SAUDITA
11.1.5.4. Emirados Árabes Unidos
11.1.5.5. OMÃ
11.1.5.6. BAHREIN
11.1.5.7. ISRAEL
11.1.5.8. KUWAIT
11.1.5.9. CATAR
11.1.5.10. RESTANTE DO ORIENTE MÉDIO E ÁFRICA
11.2 PRINCIPAIS INSIGHTS: POR PAÍSES PRINCIPAIS
12 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, CENÁRIO DA EMPRESA
12.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
12.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
12.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
12.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
12.5 FUSÕES E AQUISIÇÕES
12.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
12.7 EXPANSÕES
12.8 ALTERAÇÕES REGULAMENTARES
12.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
13 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, ANÁLISE SWOT E DBMR
14 MERCADO GLOBAL DE EMBALAGENS ELETRÔNICAS EM ESCALA DE CHIP, PERFIL DA EMPRESA
14.1 QUALCOMM TECHNOLOGIES, INC.
14.1.1 RESUMO DA EMPRESA
14.1.2 ANÁLISE DE RECEITA
14.1.3 PORTFÓLIO DE PRODUTOS
14.1.4 DESENVOLVIMENTO RECENTE
14.2 TECNOLOGIA AMKOR
14.2.1 RESUMO DA EMPRESA
14.2.2 ANÁLISE DE RECEITA
14.2.3 PORTFÓLIO DE PRODUTOS
14.2.4 DESENVOLVIMENTO RECENTE
14.3 SAMSUNG ELETRO-MECÂNICA
14.3.1 RESUMO DA EMPRESA
14.3.2 ANÁLISE DE RECEITA
14.3.3 PORTFÓLIO DE PRODUTOS
14.3.4 DESENVOLVIMENTO RECENTE
14.4 TECNOLOGIAS DECA
14.4.1 RESUMO DA EMPRESA
14.4.2 ANÁLISE DE RECEITA
14.4.3 PORTFÓLIO DE PRODUTOS
14.4.4 DESENVOLVIMENTO RECENTE
14.5 FRAUNHOFER ISIT
14.5.1 RESUMO DA EMPRESA
14.5.2 ANÁLISE DE RECEITA
14.5.3 PORTFÓLIO DE PRODUTOS
14.5.4 DESENVOLVIMENTO RECENTE
14.6FUJITSU
14.6.1 RESUMO DA EMPRESA
14.6.2 ANÁLISE DE RECEITA
14.6.3 PORTFÓLIO DE PRODUTOS
14.6.4 DESENVOLVIMENTO RECENTE
14.7 CHINA WAFER LEVEL CSP CO., LTD
14.7.1 RESUMO DA EMPRESA
14.7.2 ANÁLISE DE RECEITA
14.7.3 PORTFÓLIO DE PRODUTOS
14.7.4 DESENVOLVIMENTO RECENTE
14,8 MICROSS
14.8.1 RESUMO DA EMPRESA
14.8.2 ANÁLISE DE RECEITA
14.8.3 PORTFÓLIO DE PRODUTOS
14.8.4 DESENVOLVIMENTO RECENTE
14.9 MADPCB
14.9.1 RESUMO DA EMPRESA
14.9.2 ANÁLISE DE RECEITA
14.9.3 PORTFÓLIO DE PRODUTOS
14.9.4 DESENVOLVIMENTO RECENTE
14.1 ASE
14.10.1 RESUMO DA EMPRESA
14.10.2 ANÁLISE DE RECEITA
14.10.3 PORTFÓLIO DE PRODUTOS
14.10.4 DESENVOLVIMENTO RECENTE
14.11 GRUPO JCET
14.11.1 RESUMO DA EMPRESA
14.11.2 ANÁLISE DE RECEITA
14.11.3 PORTFÓLIO DE PRODUTOS
14.11.4 DESENVOLVIMENTO RECENTE
14.12 SILICONWARE PRECISION INDUSTRIES CO., LTD
14.12.1 RESUMO DA EMPRESA
14.12.2 ANÁLISE DE RECEITA
14.12.3 PORTFÓLIO DE PRODUTOS
14.12.4 DESENVOLVIMENTO RECENTE
14.13 POWERTECH TECNOLOGIA INC.
14.13.1 RESUMO DA EMPRESA
14.13.2 ANÁLISE DE RECEITA
14.13.3 PORTFÓLIO DE PRODUTOS
14.13.4 DESENVOLVIMENTO RECENTE
14.14 UNISEM
14.14.1 RESUMO DA EMPRESA
14.14.2 ANÁLISE DE RECEITA
14.14.3 PORTFÓLIO DE PRODUTOS
14.14.4 DESENVOLVIMENTO RECENTE
14h15 UTC
14.15.1 RESUMO DA EMPRESA
14.15.2 ANÁLISE DE RECEITA
14.15.3 PORTFÓLIO DE PRODUTOS
14.15.4 DESENVOLVIMENTO RECENTE
14.16 KING YUAN ELECTRONICS CO., LTD.
14.16.1 RESUMO DA EMPRESA
14.16.2 ANÁLISE DE RECEITA
14.16.3 PORTFÓLIO DE PRODUTOS
14.16.4 DESENVOLVIMENTO RECENTE
14.17 CHIPMOS TECHNOLOGIES INC.
14.17.1 RESUMO DA EMPRESA
14.17.2 ANÁLISE DE RECEITA
14.17.3 PORTFÓLIO DE PRODUTOS
14.17.4 DESENVOLVIMENTO RECENTE
14.18 TECNOLOGIA ECI
14.18.1 RESUMO DA EMPRESA
14.18.2 ANÁLISE DE RECEITA
14.18.3 PORTFÓLIO DE PRODUTOS
14.18.4 DESENVOLVIMENTO RECENTE
14.19 DISPOSITIVOS ANALOG, INC.
14.19.1 RESUMO DA EMPRESA
14.19.2 ANÁLISE DE RECEITA
14.19.3 PORTFÓLIO DE PRODUTOS
14.19.4 DESENVOLVIMENTO RECENTE
14.2 CORPORAÇÃO KLA.
14.20.1 RESUMO DA EMPRESA
14.20.2 ANÁLISE DE RECEITA
14.20.3 PORTFÓLIO DE PRODUTOS
14.20.4 DESENVOLVIMENTO RECENTE
14.21 BREWER SCIENCE, INC
14.21.1 RESUMO DA EMPRESA
14.21.2 ANÁLISE DE RECEITA
14.21.3 PORTFÓLIO DE PRODUTOS
14.21.4 DESENVOLVIMENTO RECENTE
14.22 CORPORAÇÃO DE TECNOLOGIA CHIPBOND
14.22.1 RESUMO DA EMPRESA
14.22.2 ANÁLISE DE RECEITA
14.22.3 PORTFÓLIO DE PRODUTOS
14.22.4 DESENVOLVIMENTO RECENTE
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
15 CONCLUSÃO
16 QUESTIONÁRIO
17 RELATÓRIOS RELACIONADOS
18 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











