


Segmentação do mercado global de radiografia computadorizada por tipo (radiografia computadorizada (CR) e radiografia digital (DR)), aplicações (hospitais, clínicas e outros) - Tendências e previsões do setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado de radiografia computadorizada
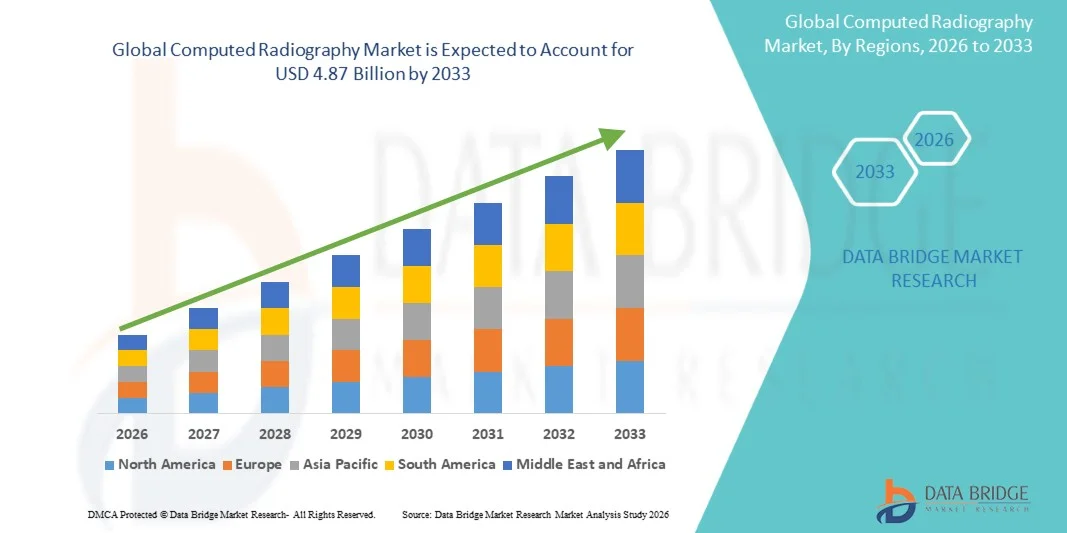
- De acordo com a Data Bridge Market Research Analysis, o tamanho global da radiografia computadorizada foi avaliado em3,42 mil milhões de dólares em 2025e espera-se alcançarUSD 4,87 mil milhões até 2033, em umaCAGR de 4,53%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pela crescente adoção de tecnologias digitais de imagem e avanços tecnológicos contínuos na infraestrutura de saúde, levando ao aumento da digitalização em hospitais, centros de diagnóstico e clínicas
- Além disso, a crescente demanda dos profissionais de saúde por soluções de diagnóstico de imagem de baixo custo, confiável e fácil de usar está estabelecendo a radiografia computadorizada como uma tecnologia de transição preferencial entre sistemas convencionais baseados em filmes e radiografia totalmente digital. Esses fatores convergentes estão acelerando a captação de soluções de radiografia computadorizada, aumentando significativamente o crescimento do mercado.
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 3,42 Bilhões
- Valor de mercado previsto (2033):USD 4,87 Bilhões
- Previsões CAGR (2026-2033): 4.53%
Quais são as principais rotas do mercado de radiografia computadorizada
- Sistemas de radiografia computadorizada (CR), que usam placas de imagem de fósforo fotostimuláveis para captura de imagens de raios X, continuam a ser uma importante solução de diagnóstico por imagem em hospitais e centros de diagnóstico devido à sua relação custo-efetividade, confiabilidade e compatibilidade com a infra-estrutura de raios X existente nos mercados de saúde desenvolvidos e emergentes
- A crescente demanda por sistemas de CR é impulsionada principalmente pela substituição contínua da radiografia convencional baseada em filmes, restrições orçamentárias que limitam a adoção completa de radiografia digital e a necessidade de soluções de imagem confiáveis em serviços de saúde de pequeno a médio porte
- A América do Norte dominou o mercado de radiografias computadorizadas em 2025, representando cerca de 36% da receita global, apoiada por um sistema de saúde bem estabelecido, substituição constante de equipamentos de imagem legados e uso contínuo de sistemas de RC em ambulatórios, serviços de emergência e unidades de saúde rurais, particularmente nos Estados Unidos.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de radiografias computadorizadas durante o período de previsão, impulsionada pela expansão da infraestrutura de saúde, aumento da demanda de diagnóstico por imagem, aumento dos investimentos governamentais em saúde e adoção generalizada de soluções de imagem acessíveis em toda a China, Índia e Sudeste Asiático
- O segmento hospitalar representou o maior percentual de receita de mercado de 63,8% em 2025, impulsionado pelo alto fluxo de pacientes e pela necessidade de serviços de diagnóstico contínuo por imagem
Escopo do relatório e segmentação do mercado da radiografia computadorizada
|
Atributos |
Perspectivas do Mercado-chave Radiográfico Computado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado da radiografia computadorizada
“Avanços tecnológicos e otimização do fluxo de trabalho na radiografia computadorizada“
- Uma tendência significativa e acelerada no mercado global de radiografia computadorizada (CR) é a melhoria contínua na tecnologia de placa detectora e capacidade de processamento de imagens, com o objetivo de aumentar a precisão diagnóstica, mantendo a eficiência de custos para os prestadores de cuidados de saúde
- Por exemplo, em maio de 2024, a Fujifilm Healthcare introduziu um sistema FCR PRIMA atualizado com maior sensibilidade à placa de imagem de fósforo, permitindo uma melhor clareza da imagem em doses mais baixas de radiação e tempos de leitura de imagem mais rápidos
- Os fabricantes estão cada vez mais focados em melhorar a resolução de imagem, otimização de contraste e redução de ruído para apoiar o diagnóstico preciso em aplicações como ortopedia, imagem de tórax, cuidados com trauma e radiografia geral
- A integração de sistemas de radiografia computadorizada com sistemas de informação hospitalar (SHI) e sistemas de arquivamento e comunicação de imagens (PACS) está simplificando os fluxos de trabalho clínicos, permitindo acesso mais rápido à imagem, armazenamento e compartilhamento entre departamentos
- Essa mudança para ambientes radiográficos mais eficientes e conectados digitalmente vem reforçando o papel da radiografia computadorizada como uma solução de imagem confiável e econômica, particularmente para instalações de transição de sistemas de imagem analógicos para digitais.
- A crescente demanda por soluções de imagem digital acessíveis continua sustentando a adoção de sistemas de radiografia computadorizada em pequenos hospitais, centros de diagnóstico e ambientes de saúde limitados por recursos
Dinâmica do Mercado de Radiografia Computada
Controlador
“Exigência crescente de diagnóstico por imagem e expansão da infraestrutura de saúde”
- A crescente prevalência de doenças crônicas, lesões traumáticas e condições de saúde relacionadas à idade está impulsionando a demanda por procedimentos de diagnóstico por imagem, apoiando o crescimento do mercado de radiografias computadorizadas
- Por exemplo, em fevereiro de 2025, a Carestream Health anunciou a expansão de seu portfólio de sistemas de CR para apoiar as crescentes necessidades de diagnóstico por imagem em mercados emergentes, visando hospitais comunitários e centros de diagnóstico autônomos
- Os sistemas de radiografia computadorizada oferecem uma alternativa custo-efetiva à radiografia totalmente digital, tornando-os uma escolha atraente para os serviços de saúde que buscam recursos de imagem digital sem alto investimento inicial
- A rápida expansão da infraestrutura de saúde nas regiões em desenvolvimento, apoiada por programas governamentais de saúde e investimentos privados, vem impulsionando ainda mais a demanda por soluções radiográficas confiáveis e escaláveis
- Além disso, o número crescente de centros de diagnóstico por imagem e o aumento dos volumes de pacientes estão incentivando os profissionais de saúde a adotarem sistemas de radiografia computadorizada devido à sua durabilidade, facilidade de operação e compatibilidade com os equipamentos de raios X existentes.
Restrição/Desafio
“Mudança gradual para a radiografia digital e limitações operacionais“
- A transição gradual da radiografia computadorizada para os sistemas avançados de radiografia digital (DR) apresenta um desafio para o crescimento a longo prazo do mercado de radiografias computadorizadas, uma vez que os sistemas DR oferecem aquisição de imagens mais rápida e maior eficiência de fluxo de trabalho.
- Por exemplo, emAgosto 2023, várias grandes redes hospitalares na Europa anunciou upgrades de CR para sistemas DR, citando redução do tempo de processamento e melhoria do rendimento do paciente como principais fatores de decisão
- Sistemas de radiografia computadorizada geralmente envolvem etapas adicionais, como manuseio de cassetes e processamento de placa de imagem, que podem limitar a eficiência operacional em ambientes de saúde de alto volume
- Requisitos de manutenção, incluindo a substituição periódica de placas de imagem e componentes do leitor, aumentam o custo total de propriedade e podem afetar as decisões de compra para os prestadores de cuidados de saúde conscientes dos custos
- Enquanto a radiografia computadorizada permanece uma solução viável em muitos cenários, superar esses desafios por meio de refinamento tecnológico, otimização de custos e implantação direcionada em ambientes de cuidado adequados será essencial para sustentar a relevância do mercado
Como é o mercado de radiografia computadorizada segmentado
O mercado é segmentado com base no tipo e aplicação.
• Por tipo
Com base no tipo, o mercado de radiografia computadorizada é segmentado em radiografia computadorizada (CR) e radiografia digital (DR). O segmento de Radiografia Computada (CR) dominou a maior quota de receita de mercado de 56,4% em 2025, impulsionada pela sua ampla adoção como uma tecnologia de transição entre sistemas de imagem analógicos e totalmente digitais. Os sistemas CR são preferidos pelos hospitais e clínicas devido ao seu menor custo inicial em comparação com os sistemas DR e sua capacidade de integração com a infraestrutura de raios X existente. As unidades de saúde que atualizam a radiografia por filme muitas vezes adotam RC para minimizar o gasto de capital. Placas CR oferecem soluções de imagem reutilizáveis, reduzindo custos operacionais a longo prazo. A flexibilidade dos sistemas CR permite o uso em múltiplas aplicações de imagem, incluindo tórax, ortopedia e imagem dentária. A tecnologia CR oferece qualidade de imagem melhorada sobre sistemas analógicos, mantendo a acessibilidade. Facilidade de instalação e interrupção mínima do fluxo de trabalho mais adoção de suporte. Os sistemas CR são amplamente utilizados em hospitais de pequeno e médio porte, particularmente em economias emergentes. A disponibilidade de técnicos treinados familiarizados com fluxos de trabalho CR fortalece o domínio. Programas governamentais de expansão da saúde em regiões em desenvolvimento também promovem a adoção da RC. A compatibilidade com PACS e sistemas de TI hospitalares aumenta a eficiência operacional. Globalmente, a RC continua a ser a escolha preferida, em que a eficiência em termos de custos e a transição digital gradual são prioridades.
O segmento de Radiografia Digital (DR) é esperado para testemunhar o CAGR mais rápido de 15,9% de 2026 a 2033, impulsionado pela crescente demanda por imagens de alta velocidade e precisão diagnóstica superior. Os sistemas DR oferecem aquisição instantânea de imagem, eliminando a necessidade de processamento de placa de imagem, o que melhora significativamente a eficiência do fluxo de trabalho. Hospitais e centros diagnósticos adotam cada vez mais a RD para lidar com altos volumes de pacientes e reduzir o tempo de retorno ao exame. Os sistemas DR proporcionam maior resolução de imagem e menor exposição à radiação, melhorando a segurança do paciente. A integração com ferramentas diagnósticas baseadas em IA suporta detecção precoce de doenças e relatórios automatizados. Investimentos crescentes na adoção avançada de combustível para infraestrutura de saúde DR. O aumento do uso em serviços de emergência e atendimento ao trauma acelera o crescimento. Os sistemas DR são altamente compatíveis com plataformas de telemedicina e partilha de imagens baseadas em nuvem. Avanços tecnológicos, como detectores sem fio e unidades DR portáteis, aumentam a flexibilidade. A preferência crescente por hospitais totalmente digitais apoia a procura. Os custos de redução dos detectores DR tornam os sistemas mais acessíveis. A forte adoção em mercados desenvolvidos acelera ainda mais o CAGR.
• Por Aplicação
Com base na aplicação, o mercado de radiografia computadorizada é segmentado em hospitais, clínicas e outros. O segmento hospitalar representou o maior percentual de receita de mercado de 63,8% em 2025, impulsionado pelo alto fluxo de pacientes e pela necessidade de serviços contínuos de diagnóstico por imagem. Os hospitais dependem fortemente de sistemas de RC para procedimentos de imagem de rotina, como diagnóstico de tórax, ortopédico e trauma. O uso multi-departamental aumenta as taxas de utilização do equipamento, aumentando o retorno do investimento. Os sistemas de CR suportam atendimento de emergência, diagnósticos de internação e exames de imagem ambulatorial em ambiente hospitalar. A integração com PACS e registros eletrônicos de saúde garante armazenamento e recuperação de imagens sem problemas. Os hospitais preferem sistemas CR devido à eficiência de custo e adaptabilidade em várias salas de imagem. O financiamento do governo para o desenvolvimento de infraestrutura hospitalar impulsiona a adoção. Os hospitais públicos em mercados emergentes contam com CR para soluções de imagem digital acessíveis. A disponibilidade de pessoal de radiologia treinado suporta operações suaves. Os hospitais se beneficiam da capacidade da RC de lidar com grandes volumes de imagem de forma confiável. A compatibilidade com as máquinas de raios X existentes minimiza os custos de atualização. No geral, os hospitais continuam a ser os usuários finais dominantes de sistemas de radiografia computadorizada em todo o mundo.
Espera-se que o segmento clínico testemunhe o CAGR mais rápido de 14,6% de 2026 a 2033, impulsionado pela rápida expansão de clínicas privadas e ambulatórios de diagnóstico. As clínicas preferem sistemas CR devido ao seu design compacto e menores custos de instalação em relação aos sistemas DR. Aumento da procura de serviços de diagnóstico rápido nas zonas urbanas e semiurbanas As clínicas beneficiam-se da capacidade da CR de fornecer imagens de alta qualidade sem necessitar de grandes atualizações de infraestrutura. Aumentar a ênfase em cuidados de saúde preventivos e exames de rotina suporta a demanda por imagem. Os sistemas CR permitem que as clínicas ofereçam uma ampla gama de serviços de diagnóstico de forma rentável. O crescimento em clínicas especializadas, incluindo centros ortopédicos e odontológicos, impulsiona a adoção. Melhorias tecnológicas na durabilidade da placa CR e no processamento de imagens aumentam a eficiência. As clínicas integram cada vez mais sistemas CR com soluções de armazenamento baseadas em nuvem. O crescimento do turismo médico e as tendências de cuidados ambulatoriais apoiam o crescimento do mercado. Menores requisitos de manutenção atraem pequenas e médias clínicas. A expansão das redes privadas de saúde acelera a adoção global.
Qual é a região que detém a maior parte do mercado de radiografia computadorizada
- A América do Norte dominou o mercado de radiografias computadorizadas em 2025, representando cerca de 36-38% da receita global
- Essa dominância é sustentada por um sistema de saúde bem estabelecido, a substituição constante de equipamentos de imagem legados e o uso contínuo de sistemas de RC em ambulatórios, serviços de emergência e unidades de saúde rurais.
- A região beneficia de elevados volumes de diagnóstico por imagem, de fortes quadros de reembolso e de uma procura sustentada de soluções de radiografias de baixo custo, particularmente quando a transição total para a radiografia direta (DR) ainda não é viável
U.S. Computed Radiography Market Insight
O mercado de radiografias computadorizadas dos EUA captou a maior participação de receita na América do Norte em 2025, impulsionada pela ampla presença de sistemas de RC em hospitais, centros de diagnóstico independentes e estabelecimentos de saúde menores. A contínua dependência da radiografia computadorizada em serviços de emergência, de imagem móvel e de saúde rural, combinada com atualizações de equipamentos de rotina e programas de renovação, está sustentando o crescimento do mercado. Além disso, a necessidade de soluções de imagem econômicas em serviços de saúde ambulatoriais e comunitários continua apoiando a adoção da RC.
Visão do Mercado da Radiografia Computada da Europa
Espera-se que o mercado europeu de radiografia computadorizada cresça de forma constante durante o período de previsão, apoiado pelo uso contínuo de sistemas de RC em hospitais públicos, centros de diagnóstico e instituições de saúde de transição. As restrições orçamentárias nos sistemas públicos de saúde e a necessidade de modernização da infraestrutura de imagem a um custo controlado estão incentivando a implantação contínua de soluções de RC. A região também se beneficia de forte supervisão regulatória e ênfase na precisão diagnóstica e segurança do paciente.
U.K. Computed Radiography Market Insight
O mercado de radiografias computadorizadas do Reino Unido é projetado para crescer em um CAGR moderado, impulsionado pela demanda sustentada de hospitais e centros de diagnóstico da NHS que continuam a utilizar sistemas de RC ao lado da radiografia digital. Os ciclos de substituição de equipamentos, juntamente com a necessidade de tecnologias de imagem de baixo custo em ambientes de alto volume de pacientes, estão apoiando a estabilidade do mercado em todo o país.
Inquérito sobre o Mercado de Radiografia Computada da Alemanha
Espera-se que o mercado de radiografias computadorizadas da Alemanha testemunhe um crescimento constante no mercado de radiografias computadorizadas, apoiado por sua infraestrutura de saúde avançada e forte demanda por imagem diagnóstica. Enquanto o país está gradativamente em transição para sistemas de RD, a RC permanece amplamente utilizada em hospitais secundários, ambulatórios e centros de diagnóstico especializados devido à sua confiabilidade, menores custos iniciais e compatibilidade com sistemas de raios X existentes.
Visão do Mercado de Radiografia Computada Ásia-Pacífico
Espera-se que o mercado de radiografia computadorizada Ásia-Pacífico seja a região de maior crescimento no mercado de radiografia computadorizada durante o período de previsão. O crescimento é impulsionado pela expansão da infraestrutura de saúde, aumento da demanda por imagem diagnóstica, aumento dos investimentos governamentais em saúde e adoção generalizada de soluções de imagem acessíveis em toda a China, Índia e Sudeste Asiático. Os sistemas CR continuam a ser uma escolha preferencial nos mercados emergentes devido à sua eficiência de custos, facilidade de implantação e adequação para ambientes de diagnóstico de alto volume.
China Computed Radiographic Market Insight
O mercado de radiografias computadorizadas da China representou a maior parte da receita do mercado de radiografias computadorizadas Ásia-Pacífico em 2025. A rápida expansão dos hospitais, o aumento do acesso ao diagnóstico por imagem em cidades de nível inferior e as iniciativas governamentais para melhorar a cobertura da saúde são os principais fatores de crescimento. A disponibilidade de sistemas de CR fabricados internamente a preços competitivos está acelerando ainda mais a adoção em hospitais públicos e centros de diagnóstico.
Visão do mercado da radiografia computadorizada do Japão
O mercado de radiografias computadorizadas do Japão continua apresentando crescimento estável, apoiado pela demanda diagnóstica consistente e pela presença de serviços de saúde avançados. Embora o Japão seja líder em tecnologias de imagem de ponta, os sistemas CR permanecem em uso para diagnósticos de rotina, imagens de backup e em instalações onde o controle de custos e a flexibilidade operacional são priorizados.
Quais são as principais empresas no mercado de radiografia computadorizada
A indústria de radiografia computadorizada é liderada principalmente por empresas bem estabelecidas, incluindo:
- Fujifilm Holdings Corporation (Japão)
- Carestream Health (EUA)
- Grupo Agfa-Gevaert (Bélgica)
- Konica Minolta Healthcare (Japão)
- GE Healthcare (EUA)
- Siemens Healthineers (Alemanha)
- Philips Healthcare (Países Baixos)
- Canon Medical Systems Corporation (Japão)
- Shimadzu Corporation (Japão)
- Sistemas Médicos Hitachi (Japão)
- Allengers Medical Systems (Índia)
- Neusoft Medical Systems (China)
- United Imaging Healthcare (China)
- Sistemas médicos MinFound (China)
- Delft Imaging Systems (Países Baixos)
- Varex Imaging Corporation (EUA)
- Grupo Thales (França)
- Analogic Corporation (EUA)
- Planmed Oy (Finlândia)
- Sistemas Médicos Toshiba (Japão)
Quais são as últimas evoluções no mercado de radiografia computadorizada
- Em março de 2024, o Grupo Agfa-Gevaert introduziu o sistema de detector sem fio DX-D 100 compatível com infra-estrutura de radiografia computadorizada existente. Este sistema permite que os serviços de saúde atualizem as capacidades de imagem sem substituir unidades CR inteiras, melhorando a eficiência do fluxo de trabalho e a qualidade da imagem em ambientes sensíveis aos custos
- Em janeiro de 2024, Konica Minolta Healthcare expandiu seus serviços de radiografia computadorizada e rede de distribuição em mercados emergentes do Sudeste Asiático e América Latina, fazendo parceria com distribuidores locais para melhorar o acesso aos sistemas CR, suporte de serviços e manutenção — impulsionando a adoção mais ampla de soluções CR
- Em junho de 2024, a Carestream Health anunciou uma parceria estratégica com a Philips Healthcare para integrar soluções avançadas de TI e imagem em saúde, melhorando a interoperabilidade entre sistemas CR e registros de saúde eletrônicos empresariais (REHs). Esta colaboração visa simplificar os fluxos de trabalho clínicos e melhorar a coordenação diagnóstica
- Em julho de 2023, a Canon Medical Systems introduziu o Zexira i9 Digital X-ray RF System, expandindo seu portfólio de imagens com maior flexibilidade e design adaptado a ambientes clínicos versáteis — ressaltando inovação de mercado mais ampla que afeta a adoção de CR e radiografia digital globalmente
- Em maio de 2023, a Carestream Health lançou o DRX-Rise Mobile X-ray System, uma solução de radiografia móvel projetada para melhorar o ponto de cuidado de imagem e a confiança diagnóstica em ambientes hospitalares e ambulatoriais — refletindo a mudança contínua para plataformas de imagem digitais móveis
- Em setembro de 2022, a DÜRR NDT GmbH & Co. KG fez parceria com a JME Ltd. para desenvolver uma inovadora solução de raios X baseada em radiografia computadorizada usando o software D-Tect X e a tecnologia DXB:1 para aplicações industriais, como inspeção de tubulações — destacando o avanço da tecnologia CR intersetorial
- Em julho de 2022, a L3Harris Technologies se juntou à DÜRR NDT GmbH & Co. KG para utilizar o scanner de radiografia computadorizada ScanX Discover HC, permitindo a captura eletrônica e avaliação digital de imagens de raios X para aplicações industriais e não destrutivas de testes
- Em fevereiro de 2021, a DÜRR NDT GmbH & Co. KG lançou o software D-Tect X NDT, oferecendo alto desempenho, recursos fáceis de usar e integração flexível do sistema CR para fluxos de trabalho de imagem industrial, sinalizando inovação contínua em ferramentas de radiografia computadorizada
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











