


Mercado global de insuficiência cardíaca congestiva, por tipo (insuficiência cardíaca sistólica, insuficiência diastólica, insuficiência cardíaca esquerda, insuficiência cardíaca direita), estágios (estágio I, estágio II, estágio III, estágio IV), diagnóstico (eletrocardiograma, ecocardiograma, ressonância magnética , teste de estresse, exames de sangue, cateterismo cardíaco, outros), tratamento (medicação, cirurgia), via de administração (oral, parenteral, outros), usuários finais (hospitais, atendimento domiciliar, centros especializados, outros), canal de distribuição (farmácia hospitalar, farmácia on-line, farmácia de varejo) - tendências do setor e previsão até 2029.
O que é a Insuficiência Cardíaca Congestiva Tamanho do Mercado e Taxa de Crescimento
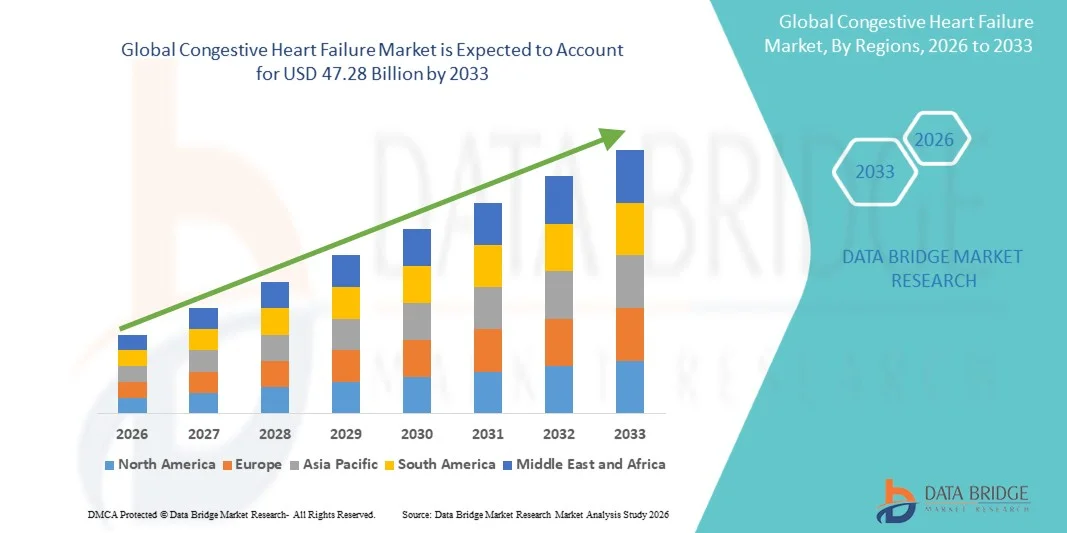
- De acordo com a análise Data Bridge Market Research, o tamanho global da insuficiência cardíaca congestiva foi avaliado emUSD 27,52 mil milhões em 2025e espera-se alcançar47,28 mil milhões de USD até 2033, em umaCAGR de 7,00%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da prevalência de doenças cardiovasculares e aumento da incidência de insuficiência cardíaca devido ao envelhecimento das populações e fatores de risco relacionados ao estilo de vida, como hipertensão, diabetes e obesidade.
- Além disso, progressos crescentes nas opções de tratamento, incluindo novas terapias medicamentosas,dispositivos médicos, e melhores tecnologias de diagnóstico, estão melhorando os resultados dos pacientes e impulsionando a adoção. Aumentar a sensibilização, o diagnóstico precoce e a expansão das infra-estruturas de saúde estão a acelerar ainda mais a procura de soluções eficazes de gestão da insuficiência cardíaca congestiva, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):27,52 mil milhões de USD
- Valor de mercado previsto (2033):47,28 mil milhões de USD
- Previsões CAGR (2026-2033):7.00%
Quais são os Principais Saqueamentos do Mercado de Insuficiência Cardíaca Congestiva
- A insuficiência cardíaca congestiva (ICC), uma condição crônica progressiva que afeta a capacidade do coração de bombear sangue de forma eficiente, continua a ser uma área de foco crítico nos sistemas de saúde globais devido à sua elevada morbimortalidade e carga econômica em regiões desenvolvidas e emergentes
- A crescente demanda por tratamentos de insuficiência cardíaca congestiva é impulsionada principalmente pelo aumento da prevalência de doenças cardiovasculares, aumento da população geriátrica e aumento da incidência de fatores de risco comohipertensão, diabetes e obesidade, juntamente com melhores taxas de conscientização e diagnóstico
- A América do Norte dominou o mercado de insuficiência cardíaca congestiva com a maior parcela de receita de 40,01% em 2025, caracterizada por infraestrutura de saúde avançada, alto gasto em saúde e forte presença de empresas líderes de dispositivos farmacêuticos e médicos, com os EUA testemunhando adoção significativa de novas tecnologias terapêuticas e de monitoramento remoto do paciente.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de insuficiência cardíaca congestiva durante o período previsto devido à expansão da infraestrutura de saúde, aumento da população de pacientes e aumento das iniciativas governamentais para melhorar os cuidados cardiovasculares
- O segmento de insuficiência cardíaca sistólica dominou o mercado de insuficiência cardíaca congestiva com market share de 43,2% em 2025, impulsionado por sua maior prevalência e vias de diagnóstico e tratamento bem estabelecidas em comparação com outros tipos de insuficiência cardíaca.
Relatar Escopo e Segmentação do Mercado de Insuficiência Cardíaca Congestiva
|
Atributos |
Insuficiência cardíaca congestiva |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de insuficiência cardíaca congestiva
“Avanços na Integração Digital de Saúde e Monitoramento Remoto de Pacientes”
- Uma tendência significativa e acelerada no mercado global de insuficiência cardíaca congestiva é a crescente integração das tecnologias digitais de saúde emonitorização remota do doentesistemas com cuidados cardiovasculares. Esta convergência está a melhorar significativamente o tratamento da doença e os resultados dos doentes
- Por exemplo, dispositivos implantáveis e tecnologias vestíveis, como monitores cardíacos, permitem o rastreamento contínuo da função cardíaca e parâmetros vitais, permitindo aos médicos detectar sinais precoces de deterioração e intervir prontamente. Da mesma forma, plataformas de telessaúde facilitam consultas virtuais e monitoramento em tempo real para pacientes com ICC
- A integração digital de saúde permite recursos como coleta de dados em tempo real, análise preditiva para detecção precoce de risco e ajustes personalizados de tratamento com base em métricas de saúde específicas do paciente. Por exemplo, alguns sistemas avançados de monitoramento usam algoritmos de IA para identificar padrões anormais e alertar os prestadores de cuidados de saúde para uma intervenção oportuna. Além disso, as capacidades de monitoramento remoto oferecem aos pacientes a conveniência de receber cuidados contínuos sem visitas hospitalares frequentes.
- A integração contínua de ferramentas de monitoramento remoto com sistemas de saúde facilita a gestão centralizada dos dados dos pacientes e o cuidado coordenado entre os prestadores de cuidados de saúde. Através de plataformas unificadas, os clínicos podem monitorar a progressão da doença, ajustar os planos de tratamento e melhorar a adesão dos pacientes às terapias prescritas, aumentando a eficiência geral do cuidado
- Essa tendência para soluções de saúde mais conectadas, orientadas a dados e centradas no paciente está fundamentalmente reformulando o manejo da insuficiência cardíaca congestiva. Consequentemente, as empresas estão desenvolvendo terapias digitais avançadas e dispositivos de monitoramento com recursos como alertas automatizados, diagnósticos preditivos e integração com registros eletrônicos de saúde.
- A demanda por soluções integradas de saúde digital no manejo da insuficiência cardíaca congestiva está crescendo rapidamente em regiões desenvolvidas e emergentes, uma vez que os sistemas de saúde priorizam cada vez mais melhores resultados e estratégias de cuidado de longo prazo econômicas.
- A crescente integração de aplicativos móveis de saúde com dispositivos wearable está permitindo melhor engajamento do paciente, rastreamento da adesão aos medicamentos e comunicação em tempo real com os profissionais de saúde, apoiando modelos de cuidados contínuos
Dinâmica do Mercado de Insuficiência Cardíaca Congestiva
Controlador
“Crescimento da carga de doenças e crescente adoção de terapia avançada”
- O aumento da prevalência de doenças cardiovasculares e a crescente carga global de insuficiência cardíaca congestiva, juntamente com avanços nas opções de tratamento, é um fator importante para o aumento da demanda por terapias eficazes de ICC.
- Por exemplo, nos últimos anos, as principais empresas farmacêuticas introduziram novas classes de medicamentos, como inibidores do SGLT2 e terapias de combinação avançadas que demonstraram melhores taxas de sobrevida e redução dos riscos de hospitalização em pacientes com insuficiência cardíaca. Tais estratégias por empresas-chave devem impulsionar o crescimento do mercado de insuficiência cardíaca congestiva no período de previsão
- À medida que os doentes e os prestadores de cuidados de saúde se tornam mais conscientes dos riscos a longo prazo associados à insuficiência cardíaca não tratada, verifica-se uma procura crescente de soluções de diagnóstico precoce e de gestão eficaz da doença, conduzindo à adopção de tratamentos farmacológicos e baseados em dispositivos
- Além disso, a crescente ênfase no cuidado preventivo e no manejo de doenças crônicas está incentivando o uso de diagnósticos avançados e soluções de monitoramento contínuo, apoiando a intervenção precoce e melhores resultados dos pacientes.
- A disponibilidade de opções de tratamento inovadoras, a melhoria dos quadros de reembolso nas regiões desenvolvidas e o aumento dos investimentos em saúde são factores fundamentais que impulsionam a adopção de terapias congestivas para a insuficiência cardíaca nos mercados mundiais. A expansão do acesso à saúde nas economias emergentes contribui ainda mais para o crescimento do mercado
- O aumento das actividades de investigação clínica e dos gasodutos de desenvolvimento de medicamentos centrados na insuficiência cardíaca está a acelerar a introdução de terapias mais eficazes e orientadas no mercado
- Iniciativas governamentais crescentes e programas de saúde pública visando à redução da carga de doenças cardiovasculares estão apoiando o diagnóstico precoce e ampliando o acesso às opções de tratamento
Restrição/Desafio
“Custos de tratamento elevados e acessibilidade limitada em regiões emergentes”
- O alto custo associado aos tratamentos avançados de insuficiência cardíaca congestiva, incluindo novas terapias medicamentosas, dispositivos implantáveis e cuidados prolongados, representa um desafio significativo para uma penetração mais ampla no mercado. Como a ICC requer uma gestão contínua, a carga financeira para os pacientes e sistemas de saúde pode ser substancial
- Por exemplo, terapias caras, como os desfibriladores de cardioversores implantáveis (CIDs) e os dispositivos de terapia de ressincronização cardíaca (CRT) são frequentemente inacessíveis para pacientes em regiões de baixa e média renda, limitando a adoção de tratamento
- Enfrentar esses desafios relacionados aos custos através de melhores políticas de saúde, ampliação da cobertura de seguros e o desenvolvimento de alternativas de tratamento econômicas é crucial para aumentar a acessibilidade. Além disso, as disparidades na infraestrutura de saúde e a disponibilidade limitada de centros especializados de atenção cardíaca em determinadas regiões restringem ainda mais o diagnóstico e tratamento oportunos.
- Embora os avanços nas tecnologias de tratamento continuem a melhorar os resultados, a acessibilidade e a acessibilidade destas soluções continuam a ser preocupações fundamentais, especialmente nas economias em desenvolvimento, onde os recursos de saúde são limitados.
- Superar esses desafios através de preços estratégicos, aumento das iniciativas governamentais e investimentos em infraestrutura de saúde será vital para garantir acesso equitativo e crescimento sustentado no mercado de insuficiência cardíaca congestiva
- Processos de aprovação regulatória rigorosos e longos cronogramas de ensaios clínicos para novas terapias podem atrasar o lançamento do produto e limitar a disponibilidade de opções de tratamento inovadoras
- A baixa adesão dos pacientes a regimes de tratamento a longo prazo e modificações no estilo de vida representa um desafio para o manejo eficaz da doença e resultados globais do tratamento
Como é segmentado o Mercado de Insuficiência Cardíaca Congestiva
O mercado é segmentado com base no tipo, fases, diagnóstico, tratamento, via de administração, usuários finais e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado de insuficiência cardíaca congestiva é segmentado em insuficiência cardíaca sistólica, insuficiência diastólica, insuficiência cardíaca esquerda e insuficiência cardíaca direita. O segmento de insuficiência cardíaca sistólica dominou o mercado com a maior parcela de receita de mercado de 43,2% em 2025, impulsionada por sua maior prevalência global e reconhecimento clínico bem estabelecido. Essa condição está comumente associada à redução da fração de ejeção, tornando-a mais frequentemente diagnosticada e tratada em ambientes de saúde. Os médicos costumam priorizar a insuficiência cardíaca sistólica devido à disponibilidade de diretrizes padronizadas de tratamento e uma ampla gama de terapias farmacológicas aprovadas. A crescente carga de cardiopatia isquêmica e infarto do miocárdio contribui ainda mais para a dominância desse segmento. Além disso, avanços contínuos em terapias medicamentosas e intervenções baseadas em dispositivos têm melhorado os resultados do manejo para pacientes com insuficiência cardíaca sistólica.
O segmento de falha diastólica é esperado para testemunhar a taxa de crescimento mais rápida de 2026 a 2033, alimentado pelo aumento da consciência e melhoria das capacidades diagnósticas. A insuficiência cardíaca diastólica, também conhecida como insuficiência cardíaca com fração de ejeção preservada, vem sendo cada vez mais reconhecida em populações de envelhecimento. A crescente prevalência de comorbidades como hipertensão arterial e diabetes está contribuindo para seu rápido aumento. Avanços nas tecnologias de imagem e ecocardiografia estão possibilitando um diagnóstico mais preciso dessa condição. Além disso, espera-se que pesquisas e ensaios clínicos em curso destinados ao desenvolvimento de terapias específicas acelerem o crescimento do segmento.
- Por Estágios
Com base nas etapas, o mercado de insuficiência cardíaca congestiva é segmentado para a Fase I, Fase II, Fase III e Fase IV. O segmento Estágio II dominou o mercado com a maior participação de receita em 2025, impulsionado pelo elevado número de pacientes diagnosticados durante a fase sintomática precoce. Nesta fase, os doentes começam a apresentar sintomas ligeiros, estimulando a consulta médica e o início do tratamento. Os profissionais de saúde enfocam estratégias de intervenção precoce para prevenir a progressão da doença, contribuindo para o aumento da demanda por terapias. A disponibilidade de medicamentos eficazes e programas de gestão do estilo de vida ainda suporta a dominância do segmento. Além disso, o aumento das iniciativas de triagem e conscientização estão levando a maiores taxas de diagnóstico em pacientes do estágio II.
Espera-se que o segmento Estágio III testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo aumento da progressão de casos não tratados ou mal geridos. Os pacientes nessa fase apresentam sintomas mais pronunciados, necessitando de cuidados médicos intensivos e monitoramento. A demanda por terapias avançadas, incluindo esquemas medicamentosos combinados e tratamentos baseados em dispositivos, é significativamente maior nesse grupo. O aumento das internações hospitalares relacionadas à insuficiência cardíaca avançada contribui ainda mais para o crescimento do segmento. Além disso, o aumento dos investimentos em serviços especializados de assistência cardíaca está apoiando o melhor manejo dos pacientes do estágio III.
- Por Diagnóstico
Com base no diagnóstico, o mercado de insuficiência cardíaca congestiva é segmentado em eletrocardiograma, ecocardiograma, RM, teste de esforço, exames de sangue, cateterismo cardíaco, entre outros. O segmento do ecocardiograma dominou o mercado com a maior parcela de receita em 2025, impulsionada pela sua ampla utilização como principal ferramenta diagnóstica para insuficiência cardíaca. Fornece informações detalhadas sobre a estrutura e função cardíaca, permitindo uma avaliação precisa da fração de ejeção e gravidade da doença. Os clínicos dependem fortemente da ecocardiografia devido ao seu caráter não invasivo e custo-efetividade. A crescente disponibilidade de sistemas avançados de imagem aumenta ainda mais sua adoção. Além disso, seu papel no acompanhamento contínuo do paciente contribui para a demanda sustentada.
Prevê-se que o segmento de RM testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada por suas capacidades de imagem superiores e caracterização tecidual detalhada. A RM cardíaca fornece imagens de alta resolução que ajudam no diagnóstico preciso e na diferenciação das condições cardíacas. A crescente demanda por diagnóstico preciso e precoce está impulsionando a adoção da RM em casos complexos. Os avanços tecnológicos e a melhoria da acessibilidade apoiam ainda mais a expansão do segmento. Além disso, crescentes aplicações de pesquisa de RM em doenças cardiovasculares estão impulsionando sua trajetória de crescimento.
- Por Tratamento
Com base no tratamento, o mercado de insuficiência cardíaca congestiva é segmentado em medicação e cirurgia. O segmento medicamentoso dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo seu papel como primeira linha de tratamento para a maioria dos pacientes com insuficiência cardíaca. Os medicamentos comumente prescritos incluem inibidores da ECA, betabloqueadores, diuréticos e novas classes de medicamentos que melhoram a sobrevida e a qualidade de vida. A ampla disponibilidade e custo-efetividade dos medicamentos os tornam a escolha preferencial nos ambientes de saúde. A inovação contínua em terapias farmacológicas fortalece ainda mais a dominância do segmento. Além disso, a dependência a longo prazo de medicamentos para o manejo da doença contribui para a demanda sustentada.
Espera-se que o segmento cirúrgico testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo aumento da adoção de intervenções cirúrgicas avançadas. Procedimentos como transplantes cardíacos, implante de dispositivo de assistência ventricular e cirurgias de reparo valvar estão se tornando mais comuns em casos graves. O aumento do número de pacientes com insuficiência cardíaca em estágio avançado está alimentando a demanda por tratamentos cirúrgicos. Avanços tecnológicos e melhores resultados cirúrgicos são encorajadores na adoção. Além disso, a crescente disponibilidade de centros cardíacos especializados está apoiando o crescimento do segmento.
- Por Via de Administração
Com base na via de administração, o mercado de insuficiência cardíaca congestiva é segmentado para oral, parenteral e outros. O segmento oral dominou o mercado com a maior parcela de receita em 2025, impulsionada pela conveniência e uso generalizado de medicamentos orais no manejo da doença em longo prazo. Os pacientes preferem terapias orais devido à facilidade de administração e melhor adesão. A maioria dos fármacos para insuficiência cardíaca de primeira linha está disponível em formulações orais, apoiando sua dominância. A disponibilidade de alternativas genéricas reforça ainda mais a acessibilidade. Além disso, os regimes de tratamento em curso dependem fortemente de medicamentos orais para o controle sustentado da doença.
O segmento parenteral é esperado para testemunhar a taxa de crescimento mais rápida de 2026 a 2033, alimentado pelo aumento do uso em casos agudos e graves. Terapias intravenosas são comumente administradas em ambiente hospitalar para tratamento rápido dos sintomas. O número crescente de internações hospitalares por episódios agudos de insuficiência cardíaca é a demanda por segmentos condutores. Os avanços nas formulações de medicamentos injetáveis estão apoiando ainda mais o crescimento. Além disso, a necessidade de ação terapêutica imediata em condições críticas reforça a importância da administração parenteral.
- Por Usuários Finais
Com base nos utilizadores finais, o mercado de insuficiência cardíaca congestiva é segmentado em hospitais, cuidados domiciliares, centros de especialização, entre outros. O segmento hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo elevado volume de internações e disponibilidade de instalações de tratamento avançado. Os hospitais servem como centros primários de diagnóstico, tratamento e manejo da insuficiência cardíaca. A presença de profissionais de saúde qualificados e o acesso a ferramentas diagnósticas avançadas reforçam a dominância do segmento. Além disso, o aumento dos casos de emergência e procedimentos cirúrgicos contribuem para o maior fluxo de pacientes.
Espera-se que o segmento de atenção domiciliar testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela crescente preferência pelo manejo da doença no domicílio. Pacientes com insuficiência cardíaca crônica estão cada vez mais optando por cuidados domiciliares para reduzir as consultas hospitalares. A adopção de dispositivos de controlo remoto e de serviços de telessaúde está a apoiar esta tendência. Custo-efetividade e melhora do conforto do paciente mais impulsionar o crescimento do segmento. Além disso, o envelhecimento populacional contribui para o aumento da demanda por serviços de atenção domiciliar.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de insuficiência cardíaca congestiva é segmentado em farmácia hospitalar, farmácia on-line e farmácia de varejo. O segmento de farmácia hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo alto volume de prescrições geradas no ambiente hospitalar. Pacientes em tratamento ou hospitalização dependem principalmente de farmácias hospitalares para acesso imediato a medicamentos. A disponibilidade de medicamentos especializados e a orientação de especialistas reforçam ainda mais esse segmento. Além disso, a integração com sistemas hospitalares garante uma distribuição eficiente dos medicamentos.
Prevê-se que o segmento de farmácia on-line testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela crescente adoção de plataformas de saúde digitais. Os pacientes estão se voltando cada vez mais para canais online para acesso conveniente a medicamentos e serviços de entrega domiciliar. O crescimento do comércio electrónico e dos sistemas de pagamentos digitais está a apoiar esta tendência. Os preços competitivos e a maior disponibilidade do produto aumentam ainda mais o apelo do segmento. Além disso, a crescente penetração na Internet e o uso de smartphones estão acelerando a expansão dos serviços de farmácia online.
Que região detém a maior parte do mercado de insuficiência cardíaca congestiva
- A América do Norte dominou o mercado de insuficiência cardíaca congestiva com a maior parcela de receita de 40,01% em 2025, caracterizada por infraestrutura de saúde avançada, alto gasto em saúde e forte presença das principais empresas farmacêuticas e de dispositivos médicos
- Pacientes e prestadores de cuidados de saúde na região priorizam altamente o diagnóstico precoce, o manejo eficaz da doença e o acesso a terapias inovadoras, como novas classes de medicamentos e tecnologias de monitoramento remoto
- Essa adoção generalizada é ainda apoiada por infraestrutura de saúde avançada, alto gasto em saúde e uma forte presença de empresas líderes em produtos farmacêuticos e dispositivos médicos, estabelecendo a assistência integral à insuficiência cardíaca como foco fundamental entre hospitais e centros de especialidades
Visão Congestiva do Mercado de Insuficiência Cardíaca dos EUA
O mercado de insuficiência cardíaca congestiva dos EUA capturou a maior parcela de receita de 81% em 2025 na América do Norte, alimentada pela alta prevalência de doenças cardiovasculares e pela crescente adoção de soluções terapêuticas avançadas. Os pacientes estão cada vez mais priorizando o diagnóstico precoce e o manejo eficaz da doença através de terapias medicamentosas inovadoras e sistemas de monitoramento. A crescente preferência pelo monitoramento remoto dos pacientes, aliada à forte demanda por abordagens personalizadas de tratamento e integração digital da saúde, impulsiona ainda mais o mercado. Além disso, a crescente adoção da terapêutica avançada e a integração das tecnologias de saúde contribuem significativamente para a expansão do mercado.
Visão do Mercado de Insuficiência Cardíaca Congestiva da Europa
Prevê-se que o mercado europeu de insuficiência cardíaca congestiva se expanda com um CAGR substancial ao longo do período de previsão, impulsionado principalmente pelo aumento da carga das doenças cardiovasculares e pela necessidade crescente de opções de tratamento avançadas. O aumento do envelhecimento populacional, aliado ao aumento da conscientização em saúde, está promovendo a adoção de soluções eficazes para o manejo da insuficiência cardíaca. Os doentes europeus são também atraídos para melhorar os serviços de saúde e as capacidades de diagnóstico precoce. A região vem experimentando um crescimento significativo entre hospitais, centros de especialidades e ambientes de atenção domiciliar, sendo os tratamentos de ICC incorporados tanto em programas de atendimento de rotina quanto em tratamentos especializados.
Visão do Mercado de Insuficiência Cardíaca Congestiva do Reino Unido
O mercado de insuficiência cardíaca congestiva do Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da prevalência de doenças relacionadas ao coração e um forte foco na melhoria dos resultados dos pacientes. Além disso, as preocupações com a carga de doenças crônicas estão incentivando tanto os pacientes quanto os profissionais de saúde a adotarem soluções avançadas de tratamento e monitoramento. Espera-se que a ênfase do Reino Unido na adopção digital de cuidados de saúde, juntamente com a sua bem estabelecida infra-estrutura de cuidados de saúde, continue a estimular o crescimento do mercado.
Visão Congestiva do Mercado de Insuficiência Cardíaca
Espera-se que o mercado alemão de insuficiência cardíaca congestiva se expanda em um considerável CAGR durante o período de previsão, alimentado pelo aumento da conscientização da saúde cardiovascular e pela demanda por soluções de tratamento tecnologicamente avançadas. O sistema de saúde bem desenvolvido da Alemanha, aliado à sua ênfase na inovação médica e na investigação, promove a adopção de terapias avançadas, particularmente em hospitais e clínicas especializadas. A integração de soluções digitais de saúde com o cuidado ao paciente também vem se tornando cada vez mais prevalente, com forte preferência por um tratamento eficiente e de alta qualidade, alinhado com os padrões locais de saúde.
Visão do Mercado de Insuficiência Cardíaca Congestiva Ásia-Pacífico
O mercado de insuficiência cardíaca congestiva Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 24% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da prevalência de doenças cardiovasculares, aumento do gasto com saúde e melhoria do acesso a serviços médicos em países como China, Japão e Índia. O crescente foco da região no diagnóstico precoce e no manejo de doenças crônicas, apoiado por iniciativas governamentais de saúde, está impulsionando a adoção de tratamentos de ICC. Além disso, como a APAC reforça sua infraestrutura de saúde e amplia o acesso a terapias avançadas, a acessibilidade e disponibilidade de opções de tratamento estão melhorando para uma população mais ampla de pacientes.
Visão Congestiva do Mercado de Insuficiência Cardíaca do Japão
O mercado de insuficiência cardíaca congestiva do Japão está ganhando impulso devido ao envelhecimento da população do país, sistema avançado de saúde e forte foco no manejo da doença. O mercado japonês coloca uma ênfase significativa no diagnóstico precoce e tratamento eficaz, e a adoção de terapias para ICC é impulsionada pelo aumento do número de pacientes idosos. A integração de ferramentas de diagnóstico avançadas e sistemas de monitoramento está alimentando o crescimento. Além disso, o rápido envelhecimento da população japonesa é provável que estimule a demanda por soluções de gerenciamento de insuficiência cardíaca a longo prazo, eficiente e acessível em ambientes hospitalares e domiciliares.
Visão Congestiva do Mercado de Insuficiência Cardíaca Índia
O mercado indiano de insuficiência cardíaca congestiva representou a maior participação de receita de mercado na Ásia Pacífico em 2025, atribuída à grande população de pacientes do país, aumentando a prevalência de doenças cardiovasculares e melhorando o acesso à saúde. A Índia é um dos mercados de maior crescimento para o manejo de doenças crônicas, e tratamentos de ICC estão se tornando cada vez mais acessíveis em hospitais, clínicas e ambientes de cuidados domiciliares. O impulso para reforçar as infra-estruturas de saúde e aumentar a sensibilização, juntamente com a disponibilidade de opções de tratamento rentáveis, são factores fundamentais que impulsionam o mercado na Índia.
Quais são as Principais Empresas no Mercado de Insuficiência Cardíaca Congestiva
A indústria de Insuficiência Cardíaca Congestiva é liderada principalmente por empresas bem estabelecidas, incluindo:
- Merck & Co., Inc. (EUA)
- Bristol- Myers Squibb Company(EUA)
- AstraZeneca PLC (U.K.)
- Pfizer Inc.(EUA)
- Novartis AG(Suíça)
- Bayer AG (Alemanha)
- Eli Lilly e Companhia(EUA)
- Amgen Inc. (EUA)
- Boehringer Ingelheim International GmbH(Alemanha)
- Otsuka Pharmaceutical Co., Ltd (Japão)
- Novo Nordisk A/S (Dinamarca)
- Sanofi (França)
- GSK plc (UK)
- Teva Pharmaceutical Industries Ltd (Israel)
- Medtronic (Irlanda)
- Abbott (EUA)
- Boston Scientific Corporation (EUA)
- BIOTRONIK SE & Co. KG (Alemanha)
- Terumo Corporation (Japão)
Quais são os Desenvolvimentos Recentes no Mercado Global de Insuficiência Cardíaca Congestiva
- Em novembro de 2025, a Alnylam Pharmaceuticals recebeu recomendação positiva da autoridade sanitária britânica para o seu medicamento Amvuttra (vutrisiran) para tratar amiloidose transtirretina com cardiomiopatia, uma condição que leva à insuficiência cardíaca. A terapia funciona reduzindo a produção de proteínas causadoras de doenças, representando uma mudança para tratamentos baseados em RNA e mecanismos inovadores de ação no manejo da insuficiência cardíaca
- Em julho de 2025, Bayer anunciou que o FDA dos EUA aprovou o KERENDIA® (finarenona) para o tratamento de pacientes com insuficiência cardíaca com fração de ejeção ventricular esquerda ≥40%, ampliando sua indicação para além da doença renal crônica e marcando um avanço significativo na terapêutica da insuficiência cardíaca. A aprovação foi apoiada pelo estudo FINEARTS-HF, que demonstrou redução dos eventos de morte cardiovascular e insuficiência cardíaca, posicionando a finenona como um novo pilar no cuidado integral da insuficiência cardíaca.
- Em abril de 2025, a Bayer revelou planos para lançar a Beyonttra (acoramidis), uma nova terapia visando a insuficiência cardíaca relacionada à amiloidose transtirretina, com potencial de sucesso superior a US$ 1 bilhão em vendas anuais. Esse desenvolvimento destaca o crescente foco em terapias especializadas e específicas para doenças que abordam as causas subjacentes da insuficiência cardíaca.
- Em agosto de 2024, Eli Lilly relatou resultados positivos de ensaios clínicos mostrando que seu fármaco tirazepatida reduziu significativamente o risco de hospitalizações relacionadas à insuficiência cardíaca e morte cardiovascular em 38% em pacientes obesos. Esse avanço ressalta o papel crescente das terapias metabólicas e de perda de peso na prevenção e no manejo da insuficiência cardíaca, particularmente em pacientes com comorbidades.
- Em abril de 2024, a Abbott Laboratories recebeu aprovação da FDA dos EUA para seu dispositivo TriClip, um sistema de reparo de válvula transcateter minimamente invasivo projetado para tratar regurgitação tricúspide, um dos principais contribuintes para insuficiência cardíaca. O dispositivo oferece uma alternativa menos invasiva à cirurgia de coração aberto, melhorando a segurança do paciente e ampliando as opções de tratamento intervencionista para condições relacionadas à insuficiência cardíaca
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 MODELO DE VALIDAÇÃO DE DADOS DE TRIPÉ
2.2.4 GUIA DE MERCADO
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 ANÁLISE DE CIMA PARA BAIXO
2.2.7 MATRIZ DE DESAFIOS
2.2.8 GRADE DE COBERTURA DA APLICAÇÃO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 MÉTODO BASEADO EM EPIDEMIOLOGIA
2.2.12 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.13 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA: RESUMO DA PESQUISA
2.4 PREMISSAS
3 RESUMO EXECUTIVO
4 INSIGHTS PREMIUM
4.1 AS 5 FORÇAS DE PORTER
4.2 ANÁLISE PESTEL
5 EPIDEMIOLOGIA
5.1 INCIDÊNCIA DE TODOS POR GÊNERO
5.1.1 PREVALÊNCIA DE INSUFICIÊNCIA CARDÍACA CONGESTIVA
5.1.1.1. INCEDÊNCIA DE INSUFICIÊNCIA CARDÍACA CONGESTIVA TRATADA POR CIRURGIA
5.2 TAXA DE TRATAMENTO
5.3 TAXA DE MORTALIDADE
5.4 MODELO DE ADESÃO AO MEDICAMENTO E MUDANÇA DE TERAPIA
5.5 TAXAS DE SUCESSO DO TRATAMENTO DE PACIENTES
6 INSIGHTS DO SETOR
6.1 ANÁLISE DE PATENTES
6.2 TAXA DE TRATAMENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDÊNCIAS DEMOGRÁFICAS: IMPACTOS EM TODAS AS TAXAS DE INCIDÊNCIA
6.4 DIAGRAMA DE FLUXO DO PACIENTE
6.5 PRINCIPAIS ESTRATÉGIAS DE PREÇOS
6.6 PRINCIPAIS ESTRATÉGIAS DE RECRUTAMENTO DE PACIENTES
6.7 ENTREVISTAS COM NEUROLOGISTA
6.8 ENTREVISTAS COM FISIOTERAPEUTA
6.9 ENTREVISTAS COM ESPECIALISTA EM GENÉTICA
6.1 OUTROS INSTANTÂNEOS DE KOL
7 CENÁRIO REGULAMENTAR
7.1 APROVAÇÕES DA FDA
7.2 APROVAÇÕES DA EMA
8 FUSÕES E AQUISIÇÕES
8.1 LICENCIAMENTO
8.2 ACORDOS DE COMERCIALIZAÇÃO
9 ANÁLISE DE PIPELINE
9.1 ENSAIOS CLÍNICOS E ANÁLISE DE FASES
9.2 LINHA DE TRATAMENTO MEDICAMENTOSO
9.3 CANDIDATOS DA FASE III
9.4 CANDIDATOS DA FASE II
9.5 CANDIDATOS DA FASE I
9.6 OUTROS (PRÉ-CLÍNICOS E PESQUISA)
10 VISÃO GERAL DO MERCADO
10.1 MOTORISTAS
10.2 RESTRIÇÕES
10.3 OPORTUNIDADE
10.4 DESAFIOS
11 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, POR TRATAMENTO
11.1 VISÃO GERAL
11.2 MEDICAMENTOS
11.2.1 INIBIDORES DA ENZIMA CONVERSORA DE ANGIOTENSINA (ECA)
11.2.1.1. ENALAPRRIL
11.2.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.1.2. VOLUME DE MERCADO (SU)
11.2.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.2. LISINOPRIL
11.2.1.2.1. VALOR DE MERCADO (USD MN)
11.2.1.2.2. VOLUME DE MERCADO (SU)
11.2.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.3. CAPTOPRIL
11.2.1.3.1. VALOR DE MERCADO (USD MN)
11.2.1.3.2. VOLUME DE MERCADO (SU)
11.2.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.4. OUTROS
11.2.2 BLOQUEADORES DO RECEPTOR DE ANGIOTENSINA II
11.2.2.1. LOSARTANA
11.2.2.1.1. VALOR DE MERCADO (USD MN)
11.2.2.1.2. VOLUME DE MERCADO (SU)
11.2.2.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.2.2. VALSARTANA
11.2.2.2.1. VALOR DE MERCADO (USD MN)
11.2.2.2.2. VOLUME DE MERCADO (SU)
11.2.2.2.3. PREÇO MÉDIO DE VENDA (USD)
11.2.2.3. CANDESARTANA
11.2.2.3.1. VALOR DE MERCADO (USD MN)
11.2.2.3.2. VOLUME DE MERCADO (SU)
11.2.2.3.3. PREÇO MÉDIO DE VENDA (USD)
11.2.2.4. OUTROS
11.2.3 BLOQUEADORES BETA
11.2.3.1. CARVEDILOL
11.2.3.1.1. VALOR DE MERCADO (USD MN)
11.2.3.1.2. VOLUME DE MERCADO (SU)
11.2.3.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.3.2. METOPROLOL
11.2.3.2.1. VALOR DE MERCADO (USD MN)
11.2.3.2.2. VOLUME DE MERCADO (SU)
11.2.3.2.3. PREÇO MÉDIO DE VENDA (USD)
11.2.3.3. BISPROLOL
11.2.3.3.1. VALOR DE MERCADO (USD MN)
11.2.3.3.2. VOLUME DE MERCADO (SU)
11.2.3.3.3. PREÇO MÉDIO DE VENDA (USD)
11.2.3.4. OUTROS
11.2.4 DIURÉTICOS
11.2.4.1. FUROSEMIDA
11.2.4.1.1. VALOR DE MERCADO (USD MN)
11.2.4.1.2. VOLUME DE MERCADO (SU)
11.2.4.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.4.2. OUTROS
11.2.5 ANTAGONISTA DA ALDOSTERONA
11.2.5.1. ESPIRONOLACTONA
11.2.5.1.1. VALOR DE MERCADO (USD MN)
11.2.5.1.2. VOLUME DE MERCADO (SU)
11.2.5.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.5.2. EPLERENONA
11.2.5.2.1. VALOR DE MERCADO (USD MN)
11.2.5.2.2. VOLUME DE MERCADO (SU)
11.2.5.2.3. PREÇO MÉDIO DE VENDA (USD)
11.2.5.3. OUTROS
11.2.6 DIGOXINA
11.2.6.1. VALOR DE MERCADO (USD MN)
11.2.6.2. VOLUME DE MERCADO (SU)
11.2.6.3. PREÇO MÉDIO DE VENDA (USD)
11.2.7 VERICIGUAT (VERQUVO)
11.2.7.1. VALOR DE MERCADO (USD MN)
11.2.7.2. VOLUME DE MERCADO (SU)
11.2.7.3. PREÇO MÉDIO DE VENDA (USD)
11.2.8 INOTRÓPICOS POSITIVOS
11.2.8.1. VALOR DE MERCADO (USD MN)
11.2.8.2. VOLUME DE MERCADO (SU)
11.2.8.3. PREÇO MÉDIO DE VENDA (USD)
11.2.9 MEDICAMENTOS COMBINADOS
11.2.9.1. HIDRALAZINA E DINITRATO DE ISOSORBIDA (BIDIL)
11.2.9.1.1. VALOR DE MERCADO (USD MN)
11.2.9.1.2. VOLUME DE MERCADO (SU)
11.2.9.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.9.2. OUTROS
11.3 DISPOSITIVOS
11.3.1 MARCAPASSO
11.3.1.1. MARCAPASSO UNICAMAR
11.3.1.1.1. MARCAPASSO COMPATÍVEL COM RESSONÂNCIA MAGNÉTICA
11.3.1.1.2. MARCAPASSO CONVENCIONAL
11.3.1.2. MARCAPASSO DE DUPLA CÂMARA
11.3.1.2.1. MARCAPASSO COMPATÍVEL COM RESSONÂNCIA MAGNÉTICA
11.3.1.2.2. MARCAPASSO CONVENCIONAL
11.3.1.3. MARCAPASSO BIVENTRICULAR/CRT
11.3.1.3.1. MARCAPASSO COMPATÍVEL COM RESSONÂNCIA MAGNÉTICA
11.3.1.3.2. MARCAPASSO CONVENCIONAL
11.3.2 TERAPIA DE RESSINCONIZAÇÃO CARDÍACA
11.3.2.1. TERAPIA DE RESSINCRONIZAÇÃO CARDÍACA COM MARCAPASSO (TRC-P)
11.3.2.1.1. DISPOSITIVOS CRT-P COMPATÍVEIS COM RESSONÂNCIA MAGNÉTICA
11.3.2.1.1.1 VALOR DE MERCADO (USD MN)
11.3.2.1.1.2 VOLUME DE MERCADO (UNIDADES)
11.3.2.1.1.3 PREÇO MÉDIO DE VENDA (USD)
11.3.2.1.2. DISPOSITIVOS CRT-P CONVENCIONAIS
11.3.2.1.2.1 VALOR DE MERCADO (USD MN)
11.3.2.1.2.2 VOLUME DE MERCADO (UNIDADES)
11.3.2.1.2.3 PREÇO MÉDIO DE VENDA (USD)
11.3.2.2. TERAPIA DE RESSINCRONIZAÇÃO CARDÍACA COM DESFIBRILADOR (TRC-D)
11.3.2.2.1. DISPOSITIVOS CRT-D COMPATÍVEIS COM RESSONÂNCIA MAGNÉTICA
11.3.2.2.1.1 VALOR DE MERCADO (USD MN)
11.3.2.2.1.2 VOLUME DE MERCADO (UNIDADES)
11.3.2.2.1.3 PREÇO MÉDIO DE VENDA (USD)
11.3.2.2.2. DISPOSITIVOS CRT-D CONVENCIONAIS
11.3.2.2.2.1 VALOR DE MERCADO (USD MN)
11.3.2.2.2.2 VOLUME DE MERCADO (UNIDADES)
11.3.2.2.2.3 PREÇO MÉDIO DE VENDA (USD)
11.3.3 DESFIBRILADORES CARDIOVERSORES IMPLANTÁVEIS
11.3.3.1. CARDIOVERSOR-DESFIBRILADOR IMPLANTÁVEL TRANSVENOSO
11.3.3.1.1. VALOR DE MERCADO (USD MN)
11.3.3.1.2. VOLUME DE MERCADO (UNIDADES)
11.3.3.1.3. PREÇO MÉDIO DE VENDA (USD)
11.3.3.2. DESFIBRILADORES CARDIODESFIBILADORES IMPNATÁVEIS SUBCUTÂNEOS
11.3.3.2.1. VALOR DE MERCADO (USD MN)
11.3.3.2.2. VOLUME DE MERCADO (UNIDADES)
11.3.3.2.3. PREÇO MÉDIO DE VENDA (USD)
11.3.3.3. OUTROS
11.3.4 DISPOSITIVOS DE ASSISTÊNCIA VENTRICULAR
11.3.4.1. VALOR DE MERCADO (USD MN)
11.3.4.2. VOLUME DE MERCADO (UNIDADES)
11.3.4.3. PREÇO MÉDIO DE VENDA (USD)
11.4 CIRURGIA
11.5 OUTROS
12 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, POR VIA DE ADMINISTRAÇÃO
12.1 VISÃO GERAL
12.2 ORAL
12.2.1 PÍLULA
12.2.2 CÁPSULA
12.2.3 COMPRIMIDOS
12.2.4 OUTROS
12.3 PARENTERAL
12.3.1 INTRAVENOSA
12.3.2 SUBCUTÂNEO
12.3.3 INTRAMUSCULAR
12.4 OUTROS
13 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, POR USUÁRIO FINAL
13.1 VISÃO GERAL
13.2 HOSPITAL
13.2.1 HOSPITAIS DE CUIDADOS DE LONGA DURAÇÃO
13.2.2 HOSPITAIS DE CUIDADOS AGUDOS
13.2.3 INSTALAÇÕES DE ENFERMAGEM
13.3 CLÍNICAS
13.4 CUIDADOS DE SAÚDE DOMICILIARES
13.5 OUTROS
14 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, POR CANAL DE DISTRIBUIÇÃO
14.1 VISÃO GERAL
14.2 LICITAÇÃO DIRETA
14.3 FARMÁCIA HOSPITALAR
14.4 FARMÁCIA DE VAREJO
14.5 FARMÁCIA ONLINE
14.6 OUTROS
15 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, POR GEOGRAFIA
MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
15.1 AMÉRICA DO NORTE
15.1.1 EUA
15.1.1.1. MERCADO DE INSUFICIÊNCIA CARDÍACA CONGESTIVA DOS EUA, POR TRATAMENTO
15.1.1.2. MERCADO DE INSUFICIÊNCIA CARDÍACA CONGESTIVA DOS EUA, POR VIA DE ADMINISTRAÇÃO
15.1.1.3. MERCADO DE INSUFICIÊNCIA CARDÍACA CONGESTIVA DOS EUA, POR USUÁRIO FINAL
15.1.1.4. MERCADO DE INSUFICIÊNCIA CARDÍACA CONGESTIVA DOS EUA, POR CANAL DE DISTRIBUIÇÃO
15.1.2 CANADÁ
15.1.3 MÉXICO
15.1.4 REPÚBLICA DOMINICANA
15.1.5 JAMAICA
15.1.6 PANAMÁ
15.2 EUROPA
15.2.1 ALEMANHA
15.2.2 FRANÇA
15.2.3 Reino Unido
15.2.4 HUNGRIA
15.2.5 LITUÂNIA
15.2.6 ÁUSTRIA
15.2.7 IRLANDA
15.2.8 NORUEGA
15.2.9 POLÔNIA
15.2.10 ITÁLIA
15.2.11 ESPANHA
15.2.12 RÚSSIA
15.2.13 TURQUIA
15.2.14 HOLANDA
15.2.15 SUÍÇA
15.2.16 RESTO DA EUROPA
15.3 ÁSIA-PACÍFICO
15.3.1 JAPÃO
15.3.2 CHINA
15.3.3 TAIWAN
15.3.4 COREIA DO SUL
15.3.5 ÍNDIA
15.3.6 AUSTRÁLIA
15.3.7 SINGAPURA
15.3.8 TAILÂNDIA
15.3.9 MALÁSIA
15.3.10 INDONÉSIA
15.3.11 FILIPINAS
15.3.12 VIETNÃ
15.3.13 RESTO DA ÁSIA-PACÍFICO
15.4 AMÉRICA DO SUL
15.4.1 BRASIL
15.4.2 EQUADOR
15.4.3 CHILE
15.4.4 COLÔMBIA
15.4.5 VENEZUELA
15.4.6 ARGENTINA
15.4.7 PERU
15.4.8 CURAÇAO
15.4.9 PARAGUAI
15.4.10 URUGUAI
15.4.11 TRINIDAD E TOBAGO
15.4.12 RESTO DA AMÉRICA DO SUL
15.5 ORIENTE MÉDIO E ÁFRICA
15.5.1 ÁFRICA DO SUL
15.5.2 ARÁBIA SAUDITA
15.5.3 Emirados Árabes Unidos
15.5.4 EGITO
15.5.5 KUWAIT
15.5.6 ISRAEL
15.5.7 BOLÍVIA
15.5.8 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
15.5.9 PRINCIPAIS INFORMAÇÕES: POR PAÍSES PRINCIPAIS
16 ANÁLISE GLOBAL DE MERCADO DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, SWOT E DBMR
17 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, CENÁRIO DA EMPRESA
17.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
17.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
17.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
17.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
17.5 FUSÕES E AQUISIÇÕES
17.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
17.7 EXPANSÕES
17.8 ALTERAÇÕES REGULAMENTARES
17.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
18 MERCADO GLOBAL DE INSUFICIÊNCIA CARDÍACA CONGESTIVA, PERFIL DA EMPRESA
18.1 PFIZER INC.
18.1.1 VISÃO GERAL DA EMPRESA
18.1.2 ANÁLISE DE RECEITA
18.1.3 PRESENÇA GEOGRÁFICA
18.1.4 PORTFÓLIO DE PRODUTOS
18.1.5 DESENVOLVIMENTOS RECENTES
18.2 NOVARTIS AG
18.2.1 VISÃO GERAL DA EMPRESA
18.2.2 ANÁLISE DE RECEITA
18.2.3 PRESENÇA GEOGRÁFICA
18.2.4 PORTFÓLIO DE PRODUTOS
18.2.5 DESENVOLVIMENTOS RECENTES
18.3 GENENTECH, INC.
18.3.1 VISÃO GERAL DA EMPRESA
18.3.2 ANÁLISE DE RECEITA
18.3.3 PRESENÇA GEOGRÁFICA
18.3.4 PORTFÓLIO DE PRODUTOS
18.3.5 DESENVOLVIMENTOS RECENTES
18.4 BAYER AG
18.4.1 VISÃO GERAL DA EMPRESA
18.4.2 ANÁLISE DE RECEITA
18.4.3 PRESENÇA GEOGRÁFICA
18.4.4 PORTFÓLIO DE PRODUTOS
18.4.5 DESENVOLVIMENTOS RECENTES
18.5 JANSSEN GLOBAL SERVICES, LLC
18.5.1 VISÃO GERAL DA EMPRESA
18.5.2 ANÁLISE DE RECEITA
18.5.3 PRESENÇA GEOGRÁFICA
18.5.4 PORTFÓLIO DE PRODUTOS
18.5.5 DESENVOLVIMENTOS RECENTES
18.6 CORPORAÇÃO CELGENE
18.6.1 VISÃO GERAL DA EMPRESA
18.6.2 ANÁLISE DE RECEITA
18.6.3 PRESENÇA GEOGRÁFICA
18.6.4 PORTFÓLIO DE PRODUTOS
18.6.5 DESENVOLVIMENTOS RECENTES
18.7 AMGEN INC.
18.7.1 VISÃO GERAL DA EMPRESA
18.7.2 ANÁLISE DE RECEITA
18.7.3 PRESENÇA GEOGRÁFICA
18.7.4 PORTFÓLIO DE PRODUTOS
18.7.5 DESENVOLVIMENTOS RECENTES
18.8 ELI LILLY E COMPANHIA
18.8.1 VISÃO GERAL DA EMPRESA
18.8.2 ANÁLISE DE RECEITA
18.8.3 PRESENÇA GEOGRÁFICA
18.8.4 PORTFÓLIO DE PRODUTOS
18.8.5 DESENVOLVIMENTOS RECENTES
18.9 MERCK & CO.
18.9.1 VISÃO GERAL DA EMPRESA
18.9.2 ANÁLISE DE RECEITA
18.9.3 PRESENÇA GEOGRÁFICA
18.9.4 PORTFÓLIO DE PRODUTOS
18.9.5 DESENVOLVIMENTOS RECENTES
18.1 ABBVIE INC.
18.10.1 VISÃO GERAL DA EMPRESA
18.10.2 ANÁLISE DE RECEITA
18.10.3 PRESENÇA GEOGRÁFICA
18.10.4 PORTFÓLIO DE PRODUTOS
18.10.5 DESENVOLVIMENTOS RECENTES
18.11 TEVA PHARMACEUTICALS
18.11.1 VISÃO GERAL DA EMPRESA
18.11.2 ANÁLISE DE RECEITA
18.11.3 PRESENÇA GEOGRÁFICA
18.11.4 PORTFÓLIO DE PRODUTOS
18.11.5 DESENVOLVIMENTOS RECENTES
18.12 LABORATÓRIOS DR REDDY
18.12.1 VISÃO GERAL DA EMPRESA
18.12.2 ANÁLISE DE RECEITA
18.12.3 PRESENÇA GEOGRÁFICA
18.12.4 PORTFÓLIO DE PRODUTOS
18.12.5 DESENVOLVIMENTOS RECENTES
18.13 SUN PHARMACEUTICALS
18.13.1 VISÃO GERAL DA EMPRESA
18.13.2 ANÁLISE DE RECEITA
18.13.3 PRESENÇA GEOGRÁFICA
18.13.4 PORTFÓLIO DE PRODUTOS
18.13.5 DESENVOLVIMENTOS RECENTES
18.14 MEDTRONIC
18.14.1 VISÃO GERAL DA EMPRESA
18.14.2 ANÁLISE DE RECEITA
18.14.3 PRESENÇA GEOGRÁFICA
18.14.4 PORTFÓLIO DE PRODUTOS
18.14.5 DESENVOLVIMENTOS RECENTES
18h15 ABBOTT
18.15.1 VISÃO GERAL DA EMPRESA
18.15.2 ANÁLISE DE RECEITA
18.15.3 PRESENÇA GEOGRÁFICA
18.15.4 PORTFÓLIO DE PRODUTOS
18.15.5 DESENVOLVIMENTOS RECENTES
18.16 BOSTON CIENTÍFICO
18.16.1 VISÃO GERAL DA EMPRESA
18.16.2 ANÁLISE DE RECEITA
18.16.3 PRESENÇA GEOGRÁFICA
18.16.4 PORTFÓLIO DE PRODUTOS
18.16.5 DESENVOLVIMENTOS RECENTES
18.17 ABIOMED INC
18.17.1 VISÃO GERAL DA EMPRESA
18.17.2 ANÁLISE DE RECEITA
18.17.3 PRESENÇA GEOGRÁFICA
18.17.4 PORTFÓLIO DE PRODUTOS
18.17.5 DESENVOLVIMENTOS RECENTES
18.18 CORAÇÃO DE BERLIM
18.18.1 VISÃO GERAL DA EMPRESA
18.18.2 ANÁLISE DE RECEITA
18.18.3 PRESENÇA GEOGRÁFICA
18.18.4 PORTFÓLIO DE PRODUTOS
18.18.5 DESENVOLVIMENTOS RECENTES
18.19 BIOTRONIK SE
18.19.1 VISÃO GERAL DA EMPRESA
18.19.2 ANÁLISE DE RECEITA
18.19.3 PRESENÇA GEOGRÁFICA
18.19.4 PORTFÓLIO DE PRODUTOS
18.19.5 DESENVOLVIMENTOS RECENTES
18.2 JARVIK HEART INC
18.20.1 VISÃO GERAL DA EMPRESA
18.20.2 ANÁLISE DE RECEITA
18.20.3 PRESENÇA GEOGRÁFICA
18.20.4 PORTFÓLIO DE PRODUTOS
18.20.5 DESENVOLVIMENTOS RECENTES
18.21 LEPU MÉDICO
18.21.1 VISÃO GERAL DA EMPRESA
18.21.2 ANÁLISE DE RECEITA
18.21.3 PRESENÇA GEOGRÁFICA
18.21.4 PORTFÓLIO DE PRODUTOS
18.21.5 DESENVOLVIMENTOS RECENTES
18.22 MICROPORT CORPORAÇÃO CIENTÍFICA
18.22.1 VISÃO GERAL DA EMPRESA
18.22.2 ANÁLISE DE RECEITA
18.22.3 PRESENÇA GEOGRÁFICA
18.22.4 PORTFÓLIO DE PRODUTOS
18.22.5 DESENVOLVIMENTOS RECENTES
18.23 STRYKER
18.23.1 VISÃO GERAL DA EMPRESA
18.23.2 ANÁLISE DE RECEITA
18.23.3 PRESENÇA GEOGRÁFICA
18.23.4 PORTFÓLIO DE PRODUTOS
18.23.5 DESENVOLVIMENTOS RECENTES
18.24 KONINKLIJKE PHILIPS NV
18.24.1 VISÃO GERAL DA EMPRESA
18.24.2 ANÁLISE DE RECEITA
18.24.3 PRESENÇA GEOGRÁFICA
18.24.4 PORTFÓLIO DE PRODUTOS
18.24.5 DESENVOLVIMENTOS RECENTES
18.25 BIOTRINIK
18.25.1 VISÃO GERAL DA EMPRESA
18.25.2 ANÁLISE DE RECEITA
18.25.3 PRESENÇA GEOGRÁFICA
18.25.4 PORTFÓLIO DE PRODUTOS
18.25.5 DESENVOLVIMENTOS RECENTES
18.26 MINDRAY MÉDICO INTERNACIONAL LTDA
18.26.1 VISÃO GERAL DA EMPRESA
18.26.2 ANÁLISE DE RECEITA
18.26.3 PRESENÇA GEOGRÁFICA
18.26.4 PORTFÓLIO DE PRODUTOS
18.26.5 DESENVOLVIMENTOS RECENTES
*OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
19 RELATÓRIOS RELACIONADOS
20 CONCLUSÃO
21 QUESTIONÁRIO

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











