



Segmentação do mercado global de crédito ao consumidor, por tipo (crédito renovável e crédito não renovável), tipo de serviço (serviços de crédito e software e serviços de suporte de TI), fornecedor (bancos, empresas financeiras, cooperativas de crédito e empresas Fintech), utilizador final (funcionários assalariados e proprietários de empresas) Tendências e Previsão da Indústria para 2033
Qual é o tamanho do mercado de crédito ao consumidor e a taxa de crescimento
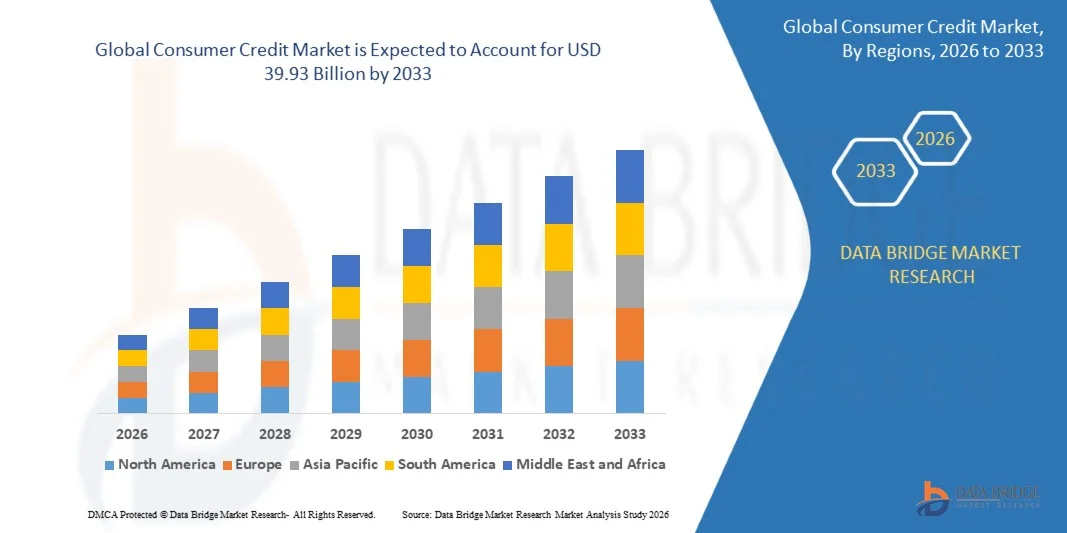
- Conforme a análise do mercado de Data Bridge Research, o mercado de crédito ao consumidor foi avaliado emUSD 14,50 mil milhões em 2025e é projetado para alcançar39,93 mil milhões de USD até 2033, crescendo emCAGR de 13,50% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pelo aumento dos gastos com o consumidor, ampliação do acesso a serviços financeiros digitais, adoção crescente de cartões de crédito e compras baseadas em prestações, e pela crescente disponibilidade de produtos de empréstimo flexíveis através de bancos, empresas de fintech e outras instituições financeiras.
- A crescente digitalização dos bancos e dos pagamentos, combinada com a rápida adoção de serviços de compra-agora-pay-posterior, plataformas de empréstimo alternativas e avaliação de crédito orientada por IA, está incentivando os consumidores a acessar o crédito através de canais mais rápidos e convenientes. Os empréstimos digitais e a inclusão financeira mais ampla estão a expandir ainda mais o acesso dos consumidores aos empréstimos pessoais, ao crédito renovável e a outros produtos de financiamento em mercados desenvolvidos e emergentes.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 14.50 Bilhões
- Valor de mercado esperado (2033): USD 39,93 Bilião
- Previsões CAGR (2026-2033): 13.50%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais takeaways do mercado de crédito ao consumidor
- A América do Norte dominou o mercado de crédito ao consumidor com a maior parcela de receita de 35,0% em 2025, apoiada por infraestrutura financeira madura, alta penetração no cartão de crédito, forte gasto com o consumidor e instituições de crédito estabelecidas.
- Asia-Pacific deve ser a região de crescimento mais rápido em um CAGR de 12,15% de 2026 a 2033, alimentado pelo aumento da inclusão financeira, aumento da penetração de smartphones, rápida adoção de carteiras digitais e crédito incorporado, e expansão dos empréstimos ao consumidor em economias emergentes
- O segmento de crédito não renovável liderou o mercado com uma participação de 60,0% em 2025, impulsionado pelo uso generalizado de empréstimos pessoais, empréstimos para automóveis, empréstimos para educação e outros produtos financeiros baseados em parcela.
- O crédito renovável é o tipo mais rápido de crescimento, projetado para registrar um CAGR de 8,0%, refletindo o aumento na adoção de cartões de crédito, linhas flexíveis de crédito e soluções de empréstimos conectados a pagamentos digitais.
- O segmento de serviços de crédito dominou a categoria tipo serviço com uma participação de 56,0% de receita em 2025, liderada pela extensa demanda por empréstimos ao consumidor, serviços de cartão de crédito, empréstimos pessoais e outras soluções de financiamento.
- Os bancos e as empresas financeiras representaram 71,6% da quota de mercado em 2025, preferencialmente por amplas bases de clientes, infraestrutura de empréstimo estabelecida, forte disponibilidade de capital e carteiras diversificadas de crédito ao consumidor.
- O segmento de empresas fintech é a categoria de provedores de crescimento mais rápido, com um CAGR de 10,1%, impulsionado pela digitalização rápida, pontuação de crédito alternativa, subscrição automatizada e plataformas de empréstimo mobile-first.
Segmentação do Mercado do Crédito ao Consumidor
|
Atributos |
Insights sobre o mercado chave do crédito ao consumidor |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de crédito ao consumidor
- Os credores do consumidor estão adotando cada vez mais a origem de crédito digital-primeiro e AI-driven underwriting para acelerar aprovações, personalizar ofertas, reduzir custos de processamento e expandir o acesso a mutuários com histórias de crédito tradicionais limitadas.
- Por exemplo, em novembro de 2025, o True Balance anunciou uma plataforma de crédito com IA analisando mais de 90.000 fontes de dados alternativas, incluindo SMS, extratos bancários e sinais comportamentais, para suportar pontuação de crédito alternativa e inclusão financeira.
- Dados alternativos de transações bancárias, pagamentos de utilidade pública, atividade móvel e transações de comércio eletrônico estão sendo cada vez mais incorporados em modelos de crédito para avaliar mutuários além de informações convencionais baseadas em bureau.
- Buy Now, Pay Later (BNPL) e crédito incorporado também estão se expandindo, pois os consumidores preferem cada vez mais o financiamento flexível, ponto de venda integrado diretamente nas plataformas de e-commerce, pagamento e carteira digital.
- Por exemplo, em junho de 2026, a Reserva Federal estimou que os provedores da BNPL originaram quase 160 bilhões de dólares em produtos de crédito ao consumidor, com pay-in-quatro produtos representando aproximadamente metade da emissão, demonstrando a crescente importância do crédito digital flexível.
- À medida que os credores combinam cada vez mais inteligência artificial, dados alternativos, banco aberto e financiamento incorporado, espera-se que a digitalização continue a ser uma tendência definidora do crédito ao consumidor, melhorando a conveniência e ampliando o acesso, ao mesmo tempo que se exige mais quadros de concessão de empréstimos responsáveis e de proteção ao consumidor.
Quais são os principais condutores do mercado de crédito ao consumidor
- O aumento dos gastos com os consumidores, o aumento da inclusão financeira, a expansão dos pagamentos digitais e a crescente procura de financiamento pessoal estão a aumentar significativamente a procura de crédito ao consumidor em economias desenvolvidas e emergentes.
- Por exemplo, em maio de 2026, o Ministério das Finanças da Índia relatou que os empréstimos pessoais cresceram 16,2% na FY2025–26, acelerando de 11,7% no ano anterior, apoiados por forte demanda por veículos, ouro e crédito relacionado à habitação.
- A rápida expansão de smartphones, bancos digitais, plataformas de fintech e avaliação de crédito automatizada está permitindo que os credores forneçam aprovações mais rápidas e cheguem aos consumidores que podem ter acesso limitado aos canais bancários tradicionais.
- A adopção crescente da BNPL e de outros produtos de financiamento flexíveis reforça ainda mais a procura de crédito ao consumidor, permitindo aos consumidores disseminar pagamentos e aceder directamente ao financiamento durante as compras.
- Por exemplo, em janeiro de 2025, a PCPB informou que mais de um quinto dos consumidores com um registro de crédito dos EUA usou a BNPL em 2022, enquanto mais de três quintos dos mutuários da BNPL possuíam múltiplos empréstimos simultâneos da BNPL.
- Com os gastos com os consumidores, a infraestrutura financeira digital, a adoção de fintech e as opções de financiamento flexíveis continuando a expandir-se, espera-se que esses fatores sustentem a demanda de crédito ao consumidor e apoiem a penetração de crédito mais ampla em mercados emergentes e desenvolvidos.
Que fatores estão desafiando o crescimento do mercado de crédito ao consumidor
- O aumento do endividamento dos mutuários, o aumento dos encargos de reembolso e o aumento das delinquências de crédito podem limitar o crescimento do crédito ao consumidor, enfraquecendo a capacidade de reembolso e incentivando os mutuantes a reforçarem os padrões de subscrição.
- Por exemplo, em agosto de 2024, a PCPB informou que as taxas de delinquência de cartão de crédito dos EUA tinham aumentado acima dos níveis de 2019, com os aumentos mais acentuados entre os consumidores entre 30 e 49 anos, indicando uma pressão crescente de reembolso que pode tornar os credores mais cautelosos quanto à extensão do crédito ao consumidor.
- A rápida adoção da BNPL também pode aumentar os riscos de reembolso e sobreendividamento quando os consumidores possuem múltiplos empréstimos simultaneamente, especialmente entre mutuários com perfis de crédito mais fracos e capacidade financeira limitada.
- Os requisitos regulamentares, as obrigações de responsabilidade financeira, os riscos de fraude e as preocupações em torno da privacidade de dados alternativos podem aumentar ainda mais os custos de conformidade e complicar a expansão dos produtos digitais de crédito ao consumidor.
- Por exemplo, em janeiro de 2025, o PCPB descobriu que aproximadamente 63% dos mutuários da BNPL originaram múltiplos empréstimos simultâneos, enquanto 33% emprestados de vários credores da BNPL, destacando o risco de excesso de extensão e estresse de reembolso do consumidor à medida que o crédito digital flexível se expande.
- À medida que as pressões sobre a dívida das famílias, os riscos de delinquência, o empilhamento de empréstimos, as preocupações de fraude e o escrutínio regulamentar continuam a desafiar os mutuantes, uma subscrição mais forte, preços transparentes, empréstimos responsáveis e uma gestão eficaz do risco de crédito continuarão a ser essenciais para um crescimento sustentável do mercado de crédito dos consumidores.
Como é o mercado de crédito ao consumidor segmentado
O mercado de crédito do consumidor é segmentado com base no tipo, tipo de serviço, fornecedor e usuário final.
- Por Tipo
Com base no tipo, o mercado de crédito do consumidor é segmentado em crédito renovável e crédito não renovável. O segmento de crédito não renovável dominou o mercado com uma participação estimada em 60,0% em 2025, devido à ampla utilização de empréstimos pessoais, empréstimos para automóveis, empréstimos para educação e outros produtos de financiamento baseados em prestações. O crédito não renovável proporciona aos consumidores calendários de reembolso previsíveis e condições de empréstimo fixas, tornando-o adequado para financiar grandes compras e despesas previstas. Os bancos e as instituições financeiras oferecem extensivamente produtos baseados em prestações porque fornecem reembolso estruturado e uma avaliação mais clara do risco de crédito. Aumentar a demanda do consumidor por financiamento de veículos, educação, despesas domésticas e empréstimos pessoais está apoiando a demanda por este tipo de crédito.
O segmento de crédito renovável é projetado para registrar o crescimento mais rápido em um CAGR de 8,0% durante o período de previsão, impulsionado pelo aumento da adoção de cartões de crédito, linhas flexíveis de crédito e soluções de empréstimos conectados a pagamentos digitais. O crédito renovável permite aos consumidores acederem repetidamente ao crédito disponível sem solicitarem um novo empréstimo após cada reembolso. A crescente actividade de comércio electrónico e os pagamentos digitais estão a aumentar a conveniência e a frequência da utilização do crédito renovável. As instituições financeiras também estão introduzindo recompensas, produtos de crédito personalizados e opções de reembolso flexíveis para incentivar a adoção do consumidor. O aumento da integração das facilidades de crédito com bancos móveis e carteiras digitais está a melhorar ainda mais a acessibilidade. A expansão do crédito incorporado e das opções de pagamento flexíveis está a criar uma procura adicional de empréstimos renováveis.
- Por tipo de serviço
Com base no tipo de serviço, o mercado de crédito do consumidor é segmentado em serviços de crédito e software e serviços de suporte de TI. O segmento de serviços de crédito dominou o mercado com uma participação estimada de 56,0% em 2025, suportada pela extensa demanda por empréstimos ao consumidor, serviços de cartão de crédito, empréstimos pessoais e outras soluções de financiamento. Os serviços de crédito formam o núcleo do ecossistema de crédito ao consumidor, permitindo aos indivíduos obter financiamento para compras, emergências, educação, automóveis e outras despesas. Bancos, empresas financeiras e credores fintech estão continuamente expandindo seus portfólios de crédito ao consumidor para captar a demanda de empréstimos. O aumento da inclusão financeira está a trazer mais pessoas para os sistemas formais de crédito. Os processos de aplicação e aprovação digitais também estão tornando os serviços de crédito mais rápidos e acessíveis.
Espera-se que o segmento de serviços de suporte de software e TI testemunhe o crescimento mais rápido em um CAGR de 13,5% durante o período de previsão, impulsionado pelo aumento da digitalização de origem de crédito, subscrição, manutenção e gerenciamento de risco. Os credores estão investindo em software avançado para automatizar a pontuação de crédito, detecção de fraudes, processamento de empréstimos e integração do cliente. A inteligência artificial e o aprendizado de máquina estão sendo cada vez mais incorporados em plataformas de empréstimo para analisar grandes volumes de dados do consumidor. A infraestrutura baseada na nuvem está permitindo que as instituições financeiras escalem as operações de empréstimo digital, reduzindo a complexidade de implantação de tecnologia. Análise em tempo real e tomada de decisão automatizada também estão melhorando a velocidade e precisão das aprovações de crédito. Os requisitos regulamentares crescentes estão incentivando os credores a reforçar a conformidade com base na tecnologia e a gestão de riscos.
- Por Fornecedor
Com base no fornecedor, o mercado de crédito ao consumidor é segmentado em bancos, empresas financeiras, cooperativas de crédito e empresas fintech. O segmento de bancos e empresas financeiras dominou o mercado com uma participação estimada em 71,6% em 2025, apoiada por amplas bases de clientes, infraestrutura de crédito estabelecida, forte disponibilidade de capital e carteiras diversificadas de crédito ao consumidor. Bancos e empresas financeiras fornecem uma ampla gama de produtos, incluindo cartões de crédito, empréstimos pessoais, empréstimos auto e linhas de crédito. As suas relações estabelecidas com os consumidores permitem aos mutuantes utilizar as informações financeiras existentes para avaliação de crédito e ofertas personalizadas. Os quadros regulamentares e os sistemas de gestão de riscos estabelecidos também reforçam a confiança dos consumidores nos mutuantes tradicionais. A adoção crescente do banco digital está permitindo que os fornecedores estabelecidos entreguem crédito ao consumidor através de canais móveis e online.
O segmento de empresas fintech é projetado para registrar o crescimento mais rápido em um CAGR de 10,1% durante o período de previsão, impulsionado pela digitalização rápida, pontuação de crédito alternativa, subscrição automatizada e plataformas de empréstimo mobile-first. Os credores da Fintech podem fornecer decisões de empréstimo mais rápidas usando inteligência artificial, aprendizado de máquina e dados de consumo alternativos. Seus primeiros modelos digitais reduzem a dependência de ramos físicos e simplificam o processo de aplicação para os consumidores. As empresas Fintech também estão ampliando o acesso ao crédito entre consumidores mais jovens e indivíduos com histórico de crédito tradicional limitado. As soluções incorporadas de concessão de empréstimos e de compra-agora-pay-posteriores estão a criar oportunidades adicionais para os fornecedores de fintech em todos os ecossistemas de e-commerce e pagamento digital. As parcerias entre as empresas fintech e as instituições financeiras tradicionais estão a aumentar ainda mais as capacidades de distribuição e financiamento.
- Por Usuário Final
Com base no utilizador final, o mercado de crédito ao consumidor é segmentado em empregados assalariados e proprietários de empresas. O segmento de empregados assalariados dominou o mercado em 2025 com uma quota de mercado de 65,0%, apoiada por fluxos de renda estáveis que melhoram a capacidade de reembolso e a creditabilidade dos mutuários. Consumidores remunerados geralmente usam empréstimos pessoais, cartões de crédito, empréstimos de automóveis e outros produtos de financiamento para atender gastos domésticos e estilo de vida. O rendimento regular também permite que as instituições financeiras avaliem mais facilmente a capacidade de reembolso através de registos salariais e de emprego. O aumento do acesso ao banco digital e aos serviços financeiros ligados aos salários está a melhorar ainda mais a disponibilidade de crédito para os trabalhadores assalariados. Aumentar os gastos do consumidor com automóveis, educação, despesas de habitação, viagens e bens de consumo está apoiando a demanda de empréstimos dentro deste grupo
Espera-se que o segmento de empresários testemunhe o crescimento mais rápido em um CAGR de 8,0% durante o período previsto, apoiado pelo aumento da demanda por financiamento flexível entre empresários e consumidores independentes. Os proprietários de empresas podem usar produtos de crédito ao consumidor para gerenciar liquidez pessoal, despesas domésticas e requisitos financeiros de curto prazo, além das necessidades de fluxo de caixa relacionadas com as empresas. A expansão dos credores digitais está a melhorar o acesso ao financiamento dos empresários que podem ter acesso limitado aos serviços bancários convencionais. Avaliação alternativa de crédito utilizando o histórico de transações e dados financeiros digitais também está ajudando os credores a avaliar os mutuários independentes. O crescimento do espírito empresarial e a expansão das pequenas e microempresas estão a aumentar o número de consumidores que necessitam de soluções de financiamento flexíveis. As plataformas Fintech estão introduzindo produtos de empréstimo personalizados e aprovações digitais mais rápidas para atender este grupo de clientes.
Que região detém a maior parte do mercado de crédito ao consumo
- A América do Norte dominou o mercado de crédito ao consumidor com a maior parcela de receita de 35,0% em 2025, apoiada por infraestrutura financeira madura, alta penetração no cartão de crédito, forte gasto com o consumidor e instituições de crédito estabelecidas.
- A região também beneficia da adoção generalizada de plataformas de empréstimo digital, produtos de crédito flexíveis e serviços BNPL, além de inovação contínua em tecnologias de pontuação de crédito e empréstimos. Forte participação de bancos, empresas de fintech e outras instituições financeiras continua a reforçar a liderança da América do Norte no mercado global de crédito ao consumo.
U.S. Consumer Credit Market Insight
O mercado de crédito do consumidor dos EUA está testemunhando um forte crescimento devido ao aumento dos gastos com o consumidor, uso generalizado de cartão de crédito e adoção crescente de plataformas de crédito digital. O ecossistema bancário maduro do país, juntamente com a crescente disponibilidade de empréstimos pessoais, serviços BNPL e outros produtos de crédito flexíveis, está impulsionando a demanda em diversos segmentos do consumidor. Além disso, o aumento da integração das tecnologias de avaliação de crédito, de dados alternativos e de subscrição digital, com base na IA, está a apoiar decisões de crédito mais rápidas e a alargar o acesso ao financiamento dos consumidores.
Visão do Mercado de Crédito ao Consumidor Ásia-Pacífico
Espera-se que o mercado de crédito ao consumidor Ásia-Pacífico testemunhe um crescimento rápido, impulsionado pelo aumento da inclusão financeira, expansão dos ecossistemas de pagamentos digitais e adoção crescente de empréstimos baseados em dispositivos móveis em países como China, Índia e Japão. A crescente demanda por empréstimos pessoais, cartões de crédito, serviços BNPL e outros produtos de crédito digital está apoiando a expansão regional do mercado. Além disso, o crescente uso de plataformas de fintech, pontuação de crédito alternativa e serviços bancários digitais está melhorando o acesso ao financiamento e acelerando a adoção de crédito ao consumidor em toda a região.
Japão Mercado de Crédito ao Consumidor
O mercado de crédito ao consumo do Japão está testemunhando um crescimento consistente devido ao aumento da adoção de serviços financeiros digitais, expansão de sistemas de pagamento sem dinheiro e crescente demanda por soluções de financiamento convenientes para os consumidores. Os bancos, as empresas fintech e outras instituições financeiras estão cada vez mais adotando plataformas de crédito digital e tecnologias avançadas de avaliação de crédito para melhorar o acesso dos clientes e a eficiência do empréstimo. Além disso, a crescente integração dos pagamentos móveis, da banca online e da avaliação de crédito orientada por dados está a contribuir ainda mais para o desenvolvimento do mercado de crédito de consumo do Japão.
China Mercado de Crédito ao Consumidor
O mercado de crédito ao consumo da China está crescendo rapidamente, impulsionado pela expansão dos serviços financeiros digitais, aumento dos gastos com os consumidores e adoção crescente de plataformas de crédito online. O crescente uso de pagamentos móveis, carteiras digitais e soluções de crédito baseadas em fintech em aplicações de varejo e comércio eletrônico está aumentando significativamente a demanda do mercado. Além disso, o aumento da integração de inteligência artificial, dados alternativos e avaliação automatizada de crédito está melhorando a eficiência do empréstimo e ampliando o acesso ao financiamento dos consumidores, posicionando a China como um dos principais mercados de crescimento para o crédito ao consumidor a nível mundial.
U.K. Consumer Credit Market Insight
O mercado de crédito do consumidor do Reino Unido está experimentando crescimento constante, apoiado pela adoção crescente de banco digital, cartões de crédito, empréstimos pessoais e soluções de pagamento flexíveis. O aumento dos investimentos em infra-estruturas de ponta e a crescente procura de financiamento conveniente e digitalmente acessível contribuem para o crescimento do mercado. Além disso, a integração da avaliação de crédito orientada por IA, a subscrição automatizada e as tecnologias bancárias abertas estão a melhorar a eficiência dos empréstimos e o acesso dos clientes, posicionando o Reino Unido como um centro de inovação fundamental no sector do crédito ao consumo.
Alemanha Mercado de Crédito ao Consumidor
O mercado de crédito ao consumo da Alemanha está em constante expansão devido à infraestrutura bancária bem desenvolvida do país, à adoção crescente de serviços financeiros digitais e à crescente demanda por soluções flexíveis de financiamento ao consumidor. Bancos, empresas de fintech e fornecedores de serviços financeiros estão cada vez mais utilizando plataformas de empréstimos digitais, avaliação automatizada de crédito e tecnologias orientadas a dados para melhorar os processos de concessão de empréstimos e as experiências dos clientes. Os avanços contínuos nos pagamentos digitais, na banca aberta e na avaliação do crédito habilitado para IA, juntamente com forte ênfase em serviços financeiros seguros, estão impulsionando ainda mais o crescimento do mercado na Alemanha.
Quais são as Principais Empresas no Mercado de Crédito ao Consumidor
A indústria do crédito ao consumo é principalmente liderada por empresas bem estabelecidas, incluindo:
- JPMorgan Chase & Co. (EUA)
- Bank of America Corporation(EUA)
- Citigroup Inc.(EUA)
- Wells Fargo & Company(EUA)
- Serviços Capital One, LLC(EUA)
- American Express Company (EUA)
- Banco dos EUA (EUA)
- Grupo de Serviços Financeiros PNC, Inc. (EUA)
- Truist Financial Corporation (EUA)
- Sincronia Financeira (EUA)
- Ally Financial Inc. (EUA)
- SoFi Technologies, Inc. (EUA)
- Afirmar Holdings, Inc. (EUA)
- PayPal Holdings, Inc. (EUA)
- EmpréstimosClub Corporation (EUA)
- OneMain Holdings, Inc. (EUA)
- Barclays (U.K.)
- HSBC Holdings plc (UK)
- Lloyds Banking Group plc (UK)
- Klarna Bank AB (Suécia)
Quais são as últimas evoluções no mercado de crédito ao consumo
- Em setembro de 2025, a CRED anunciou o lançamento de um novo cartão de crédito co-marca em parceria com IndusInd Bank e RuPay, incluindo um cartão premium de 18 quilates banhado a ouro para usuários selecionados. O lançamento demonstra a crescente integração das plataformas fintech com bancos estabelecidos e redes de cartões para desenvolver produtos diferenciados de crédito ao consumidor.
- Em junho de 2025, o Citizens Financial Group lançou um novo conjunto de cartões de crédito Mastercard projetados para proporcionar aos clientes uma maior escolha em diferentes gastos e necessidades financeiras. O novo portfólio foi posicionado em torno da simplicidade, estabilidade financeira e recompensas focadas no cliente, fortalecendo a oferta de cartão de crédito de consumo dos cidadãos e demonstrando contínua inovação no tradicional produto de crédito rotativo
- Em agosto de 2025, o Bank of Maharashtra fez uma parceria com o SBI Card para lançar um novo portfólio de cartões de crédito co-marcados, composto por três variantes projetadas para proporcionar aos clientes recompensas diferenciadas e benefícios de compras. O lançamento amplia as ofertas de cartões de crédito dos bancos e fortalece a disponibilidade de produtos de crédito co-marcados em vários segmentos de clientes.
- Em outubro de 2024, a Apple expandiu o Apple Pay adicionando Klarna como opção Buy Now, Pay Later, permitindo aos consumidores elegíveis dividir as compras em quatro parcelas sem juros. O desenvolvimento seguiu a adição da Affirm à Apple Pay e expandiu o acesso ao financiamento do consumidor baseado na BNPL através de um importante ecossistema de pagamentos digitais.
- Em junho de 2022, a Gap Inc. lançou um novo programa de cartão de crédito em parceria com Barclays e Mastercard como parte de sua Gap Inc. Programa de recompensas. O programa introduziu novos benefícios de cartão de crédito ao consumidor ligados ao ecossistema de fidelidade do varejista e incluiu um componente de impacto social que permite que os membros doem recompensas pontos para causas selecionadas.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











