



Segmentação do mercado global de sistemas de imagem odontológica, por produto (CBCT, raio-X intraoral, câmeras intraorais e scanners intraorais), aplicação (cirurgia bucomaxilofacial e implantologia), usuário final (hospitais e clínicas odontológicas e centros de diagnóstico odontológico), método (imagem extraoral e imagem intraoral) - Tendências do setor e previsão até 2032
Qual é o tamanho e a taxa de crescimento do mercado de imagem dentária
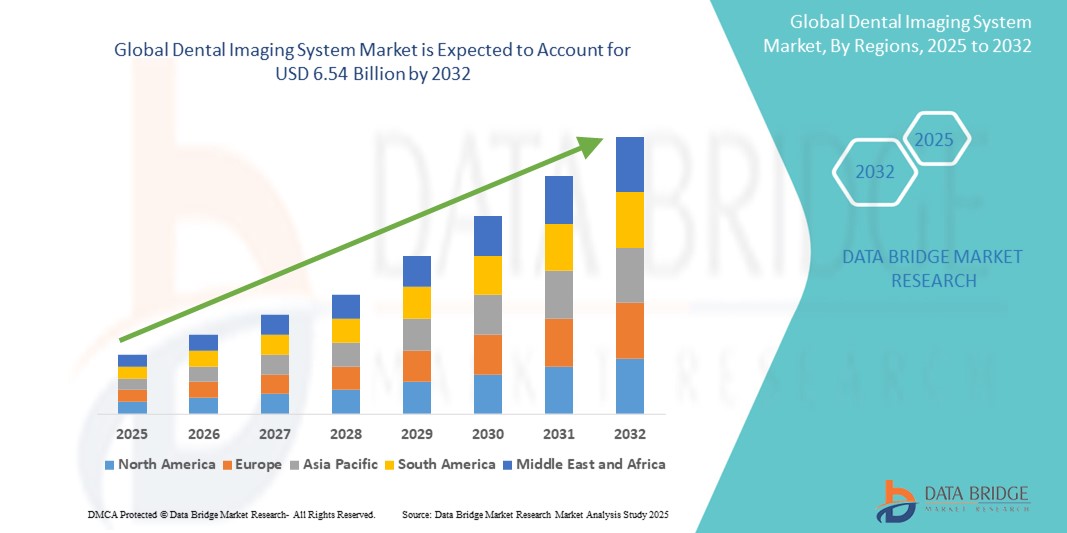
- De acordo com a Data Bridge Market Research Analysis, o tamanho global do mercado de imagens odontológicas foi avaliado emUSD 3,53 mil milhões em 2024e espera-se alcançarUSD 6,54 mil milhões até 2032, em umaCAGR de 8,00%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela crescente prevalência de distúrbios dentários e pela crescente demanda por ferramentas avançadas de diagnóstico na assistência odontológica, impulsionadas por inovações nas tecnologias de imagem 3D e digital
- Além disso, a crescente ênfase no diagnóstico precoce, procedimentos minimamente invasivos e a integração deIAno software de imagem está aumentando a precisão e a eficiência nas práticas odontológicas. Esses fatores convergentes estão acelerando a adoção de sistemas de imagem odontológica, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
Valor de mercado global (2024):3,53 mil milhões de USD
Valor de mercado previsto (2032):6,54 mil milhões de USD
Previsões CAGR (2025-2032):8.00%
Quais são as principais takeaways do mercado de sistemas de imagem dental
- Os sistemas de imagem dentária, permitindo a visualização de dentes, ossos e tecidos circundantes, são ferramentas cada vez mais vitais nos modernos diagnósticos dentários e planejamento de tratamento, devido à sua capacidade de fornecer soluções de imagem de alta resolução, precisão e não-invasiva tanto para odontologia geral quanto para procedimentos especializados
- A crescente demanda por sistemas odontológicos de imagem é principalmente alimentada pela crescente prevalência de problemas de saúde bucal, crescente conscientização sobre cuidados odontológicos preventivos e avanços tecnológicos comoImagem 3D, tomografia computadorizada de feixe cônico(CBCT) e diagnósticos assistidos por IA
- A América do Norte dominou o mercado de sistemas de imagem dentária com a maior parte de receita de 37,5% em 2024, impulsionada por uma infra-estrutura dentária bem estabelecida, alta consciência dos pacientes, e rápida adoção de tecnologias avançadas de diagnóstico nos EUA e Canadá, com um aumento notável na odontologia cosmética apoiando ainda mais a expansão do mercado
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de sistemas de imagem dentária durante o período de previsão, devido ao aumento do turismo odontológico, melhoria da infraestrutura de saúde e aumento do número de clínicas e profissionais odontológicos
- O segmento de sistemas de imagem intraoral dominou o mercado de sistemas de imagem odontológica com market share de 42,4% em 2024, impulsionado pelo seu uso generalizado em exames odontológicos de rotina, custo-efetividade e inovações contínuas melhorando a precisão diagnóstica e a eficiência do fluxo de trabalho
Relatar Escopo e Segmentação do Mercado de Imagens Odontológicas
|
Atributos |
Visão do mercado chave do sistema de imagem dental |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de sistemas de imagem dentários
“Precisão diagnóstica melhorada através de IA e integração digital”
- Uma tendência significativa e acelerada no mercado global de sistemas de imagem dentária é a integração mais profunda da inteligência artificial (IA) e plataformas digitais avançadas em software e hardware de imagem. Essa convergência está transformando fluxos de trabalho diagnósticos, aumentando a acurácia e melhorando significativamente a tomada de decisão clínica na assistência odontológica.
- Por exemplo, plataformas de IA como a Segunda Opinião de Pearl e as soluções de VideaHealth estão sendo integradas em sistemas de imagem intraorais e panorâmicas, permitindo a identificação em tempo real de patologias dentárias como cárie, perda óssea e lesões com alto grau de acurácia
- A integração de IA em sistemas de imagem odontológica permite recursos como diagnósticos automatizados, otimização de fluxo de trabalho e planejamento de tratamento preditivo. Alguns sistemas de TCFC e intraoral agora incluem realce de imagem baseado em IA que melhora o contraste e resolução, facilitando melhor avaliação por clínicos e minimizando erros diagnósticos
- A integração perfeita com plataformas de software odontológico baseadas em nuvem também está aumentando, permitindo aos profissionais acessar e compartilhar imagens de pacientes de forma segura em vários dispositivos e locais, melhorando a colaboração e continuidade de cuidados
- Essa tendência de soluções de imagem inteligentes, interoperáveis e habilitadas para IA está fundamentalmente reformulando as expectativas em diagnósticos dentários. Consequentemente, os principais jogadores como Dentsply Sirona e Planmeca estão desenvolvendo sistemas aprimorados por IA com compatibilidade com nuvem, relatórios automatizados e suporte clínico em tempo real
- A demanda por sistemas odontológicos de imagem que ofereçam precisão orientada por IA e compatibilidade digital de fluxo de trabalho está crescendo rapidamente em toda odontologia geral, ortodontia e implantologia, uma vez que os profissionais odontológicos priorizam a eficiência, precisão e cuidados centrados no paciente.
Dinâmica do Mercado de Imagens Odontológicas
Controlador
“Aumento da demanda devido a distúrbios dentários crescentes e odontologia cosmética”
- A crescente carga global de doenças dentárias, como cáries, problemas periodontais e edentulismo, juntamente com o aumento dos procedimentos estéticos odontológicos, é uma importante fonte de demanda por sistemas avançados de imagem dentária.
- Por exemplo, a OMS relata que mais de 3,5 bilhões de pessoas sofrem de doenças bucais em todo o mundo, reforçando a necessidade de diagnóstico precoce e planejamento de tratamento eficiente – ambas são possibilitadas por modernas tecnologias de imagem, como CBCT e raios X digitais
- À medida que a conscientização dos pacientes sobre a saúde bucal aumenta e os governos investem em iniciativas de prevenção, os médicos dentistas estão adotando cada vez mais sistemas de imagem que oferecem visualização detalhada e menor exposição à radiação.
- Além disso, o aumento dos procedimentos cosméticos e restaurativos, como folheados, implantes e ortodontia, requer planejamento de precisão, empurrando a demanda por ferramentas de imagem 3D de alta resolução e integração de software
- A mudança para a odontologia digital, incluindo o uso de sistemas CAD/CAM, também está impulsionando a adoção de equipamentos de imagem dentária compatíveis que suportem fluxos de trabalho de tratamento eficientes e precisos
Restrição/Desafio
“Preocupações de alto custo de equipamento e privacidade de dados”
- O custo relativamente elevado da aquisição e manutenção de sistemas avançados de imagem dentária, especialmente TCFC e dispositivos panorâmicos, apresenta uma grande barreira à adoção, particularmente entre clínicas odontológicas de pequeno e médio porte em regiões sensíveis aos preços.
- Por exemplo, o investimento inicial para uma unidade CBCT pode variar de USD 50.000 a mais de USD 150.000, o que pode impedir a adoção apesar de benefícios diagnósticos de longo prazo
- Além disso, as preocupações com a privacidade dos dados dos pacientes e o cumprimento de regulamentos como HIPAA e GDPR estão aumentando, pois os registros dentários digitais e os sistemas de imagem dependem cada vez mais da conectividade na nuvem e do compartilhamento de dados
- Enfrentar essas preocupações por meio de criptografia robusta de dados, atualizações de software regulares e adesão aos padrões internacionais de conformidade é essencial para a construção de confiança entre profissionais odontológicos e pacientes
- Além disso, a escassez de profissionais capacitados capazes de operar e interpretar sistemas de imagem de alta tecnologia representa um desafio operacional, especialmente na região rural e subdesenvolvida.
- Superar esses desafios através de ofertas de equipamentos econômicos, interfaces de usuário simplificadas, práticas seguras de dados e programas de treinamento contínuo será fundamental para expandir o mercado global de sistemas de imagem odontológica
Como o sistema de imagem dental é segmentado
O mercado é segmentado com base no produto, aplicação, usuário final e método de imagem.
- Por Produto
Com base no produto, o mercado de sistemas de imagem dentária é segmentado em CBCT, sistemas de raios X intraorais, câmeras intraorais e scanners intraorais. O segmento CBCT dominou o mercado com a maior participação de receita de mercado em 2024, impulsionado pela sua capacidade de proporcionar visualização 3D com alta precisão, tornando-o essencial para procedimentos odontológicos complexos, como implantologia, ortodontia e endodontia. Os dentistas preferem cada vez mais a TCC devido às suas capacidades diagnósticas aprimoradas, menor dose de radiação em comparação à TC tradicional e sua integração com o software de planejamento de tratamento digital.
Prevê-se que o segmento de scanners intraorais testemunhe a taxa de crescimento mais rápida de 2025 a 2032, alimentada pela crescente mudança para a odontologia digital. Os scanners intraorais aumentam o conforto do paciente, eliminam a necessidade de impressões físicas e melhoram a precisão para restaurações e tratamentos ortodônticos. O aumento da odontologia estética, a integração CAD/CAM e as soluções de cadeira também estão impulsionando a rápida adoção de profissionais odontológicos em todo o mundo.
- Por Aplicação
Com base na aplicação, o mercado do sistema de imagem dentária é segmentado em cirurgia oral e maxilofacial, implantologia, ortodontia, endodontia, entre outros. O segmento de implantologia dominou o mercado em 2024 com a maior parcela de receita, devido ao crescente número de procedimentos de implante dentário e à necessidade crítica de imagens precisas para avaliar a densidade óssea, o posicionamento dos nervos e a colocação dos implantes.
Espera-se que o segmento cirúrgico oral e maxilofacial testemunhe a taxa de crescimento mais rápida durante o período de previsão, impulsionada pela crescente prevalência de distúrbios mandibulares, casos de trauma e extrações dentárias impactadas. Imagens avançadas como TCFC e radiografias panorâmicas desempenham um papel vital no planejamento pré-operatório e avaliações pós-cirúrgicas, aumentando a precisão e os resultados dos pacientes.
- Por Usuário Final
Com base no usuário final, o mercado de sistemas de imagem odontológica é segmentado em hospitais e clínicas odontológicas, centros de diagnóstico dentário e institutos acadêmicos e de pesquisa. O segmento de hospitais e clínicas odontológicas dominou o mercado com a maior parcela de receita em 2024, apoiada pelo alto volume de pacientes, crescente adoção de tecnologias avançadas de imagem, e o crescente número de clínicas odontológicas multiespecialidades que oferecem serviços de diagnóstico e tratamento abrangentes.
Prevê-se que o segmento de centros de diagnóstico dentário testemunhe a taxa de crescimento mais rápida de 2025 a 2032, impulsionada pela crescente demanda por serviços de imagem terceirizados, custo-efetividade e a capacidade de oferecer tecnologias de ponta, como o CBCT, sem a necessidade de clínicas odontológicas investirem em equipamentos caros. A expansão das cadeias diagnósticas autônomas em áreas urbanas e semi-urbanas está impulsionando ainda mais o crescimento do segmento.
- Por Método de Imagem
Com base no método de imagem, o mercado do sistema de imagem dental é segmentado em imagens extraorais e intraorais. O segmento de imagem intraoral dominou o mercado com a maior parcela de receita de 42,4% em 2024, devido à sua aplicação rotineira em odontologia geral, custo-efetividade e alta resolução para detecção de cárie em estágio inicial, doença periodontal e lesões periapical.
O segmento de imagem extraoral é esperado para testemunhar a taxa de crescimento mais rápida durante o período de previsão, apoiada pela adoção crescente de sistemas panorâmicos, cefalométricos e CBCT em casos complexos envolvendo ortodontia, cirurgia oral e distúrbios das articulações temporomandibulares. A demanda por visualizações 2D e 3D abrangentes para planejamento cirúrgico e monitoramento do tratamento está impulsionando esse crescimento.
Qual região detém a maior parte do mercado de sistemas de imagem dentários
- A América do Norte dominou o mercado de sistemas de imagem dentária com a maior parte de receita de 37,5% em 2024, impulsionada por uma infra-estrutura dentária bem estabelecida, alta consciência dos pacientes, e rápida adoção de tecnologias avançadas de diagnóstico nos EUA e Canadá, com um aumento notável na odontologia cosmética apoiando ainda mais a expansão do mercado
- Consumidores e dentistas na América do Norte colocam forte ênfase no diagnóstico precoce, tratamentos minimamente invasivos e integração tecnológica, o que acelerou a captação de sistemas de imagem digitais, como CBCT e scanners intraorais
- Esta alta taxa de adoção é ainda apoiada por políticas de reembolso favoráveis, uma rede robusta de organizações de serviços odontológicos (ODS), e crescente demanda por procedimentos odontológicos cosméticos e restaurativos, tornando a América do Norte um mercado líder para inovações de imagem dentária em ambientes clínicos e acadêmicos
U.S. Dental Imaging System Insight
O mercado de sistemas de imagem dentária dos EUA captou a maior parcela de receita de 79% em 2024 na América do Norte, alimentada pela adoção generalizada de tecnologias odontológicas avançadas e pela crescente prevalência de distúrbios dentários. Os profissionais odontológicos estão cada vez mais investindo em soluções de imagem de alta precisão, como CBCT e raios-X digitais, para melhorar a precisão diagnóstica e o planejamento do tratamento. O surgimento de práticas odontológicas grupais, políticas de reembolso favoráveis e forte integração de ferramentas diagnósticas baseadas em IA estão acelerando ainda mais o crescimento do mercado. Além disso, um foco na odontologia cosmética e cuidados preventivos suporta a demanda contínua por soluções inovadoras de imagem.
Europa Sistema de Imagem Dentária
Prevê-se que o mercado europeu de sistemas de imagem dentária se expanda num CAGR substancial ao longo do período previsto, impulsionado principalmente pelo aumento do número de clínicas odontológicas, por uma maior sensibilização para a saúde oral e pela adopção precoce de tecnologias digitais. Iniciativas de saúde bucal apoiadas pelo governo, uma população idosa em crescimento e o compromisso da região com a inovação estão promovendo o uso de sistemas avançados de imagem. Os países europeus registam também um forte crescimento nos procedimentos dentários estéticos e restaurativos, o que conduz a uma procura crescente de instrumentos de imagem precisos e eficientes, tanto em contextos dentários públicos como privados.
U.K. Dental Imaging System Insight
Prevê-se que o mercado do sistema de imagem dentária do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pelo aumento da demanda por ferramentas diagnósticas precoces e tratamentos minimamente invasivos. A adoção de tecnologias de TCFC e escaneamento intraoral vem ganhando força entre os dentistas devido à sua acurácia clínica e à melhora da experiência do paciente. Além disso, campanhas de conscientização pública e programas odontológicos apoiados pelo NHS estão apoiando a expansão do mercado, tornando a imagem avançada mais acessível em todo o país.
Alemanha Dental Imaging System Market Insight
Espera-se que o mercado de sistemas de imagem dentária da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado pela infraestrutura avançada de saúde do país e forte presença de fabricantes de equipamentos odontológicos. O foco da Alemanha na medicina de precisão, os altos gastos em saúde e a crescente popularidade da odontologia cosmética estão contribuindo para o aumento dos investimentos em tecnologias de imagem intraoral, panorâmica e digital CBCT. Além disso, o cumprimento de normas rigorosas de segurança das radiações está incentivando a mudança para sistemas modernos de imagem de baixa dose.
Visão do mercado de imagem dentária Ásia-Pacífico
O mercado de sistemas de imagem dentária Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 10,2% durante o período de previsão de 2025 a 2032, impulsionado pela melhoria da infraestrutura de saúde dentária, aumento do turismo odontológico e crescente conscientização sobre saúde bucal. Países como China, Japão e Índia estão investindo em odontologia digital, com um número crescente de clínicas adotando tecnologias avançadas de imagem. Reformas de saúde lideradas pelo governo, aumento de matrículas em escolas odontológicas e expansão de populações de classe média estão aumentando significativamente a demanda por sistemas de diagnóstico de imagem eficientes em toda a região.
Japão Dental Imaging System Market Insight
O mercado japonês de sistemas de imagem dentária está ganhando impulso devido ao seu ecossistema tecnológico avançado, envelhecimento da população e altos padrões de cuidados odontológicos. As práticas odontológicas japonesas estão adotando amplamente sistemas digitais de imagem para melhorar as capacidades diagnósticas e agilizar os fluxos de trabalho. A integração com plataformas diagnósticas de IA e a preferência por tratamentos minimamente invasivos estão impulsionando a adoção de scanners intraorais e TCFC. A abordagem liderada pela inovação do país e a demanda da sociedade por cuidados odontológicos de precisão contribuem para uma expansão constante do mercado.
Índia sistema de imagem dental
O mercado de sistemas de imagem dentária da Índia representou a maior parte de receita de mercado na Ásia Pacífico em 2024, atribuída ao crescente turismo odontológico do país, urbanização rápida e crescente investimento em infraestrutura odontológica privada. A conscientização crescente da higiene bucal, a expansão da população de classe média e a adoção de tecnologias digitais nas cidades de nível 1 e nível 2 estão impulsionando a demanda por imagens intraorais e sistemas panorâmicos. Além disso, a fabricação local de equipamentos de imagem odontológica de baixo custo e iniciativas governamentais de apoio sob programas como Ayushman Bharat estão catalisando o crescimento da indústria.
Quais são as principais empresas no mercado de sistemas de imagem dental
A indústria do sistema de imagem dentária é liderada principalmente por empresas bem estabelecidas, incluindo:
- Dentsply Sirona Inc. (EUA)
- Carestream Dental LLC(EUA)
- Planmeca Oy(Finlândia)
- Vatech Co., Ltd.. (Coreia do Sul)
- Grupo Acteon(França)
- Midmark Corporation (EUA)
- Danaher Corporation (EUA)
- Radiologia da Oranjia (França)
- Air Techniques, Inc. (EUA)
- Asahi Roentgen Co., Ltd. (Japão)
- FONA Dental s.r.o. (Eslováquia)
- J. MORITA CORP. (Japão)
- Genoray Co., Ltd. (Coreia do Sul)
- PreXion Corporation (EUA)
- Ray Co., Ltd (Coreia do Sul)
- Cefla S.C. (Itália)
- Trident S.r.l. (Itália)
- Duray Imaging LLC (U.S.)
- 3Forma A/S (Dinamarca)
- ImageWorks Corporation (EUA)
Quais são as últimas evoluções no mercado de sistemas de imagem dental
- Em maio de 2024, Planmeca A Oy, principal fabricante de tecnologia odontológica com sede na Finlândia, lançou a unidade de raios X intraorais Planmeca ProX HD, projetada para proporcionar qualidade de imagem mais nítida com menores doses de radiação. O novo sistema suporta software avançado de imagem e integra-se perfeitamente com a plataforma Romexis da Planmeca, melhorando os diagnósticos e a eficiência do fluxo de trabalho. Este lançamento reflete o compromisso contínuo da Planmeca com o avanço da odontologia digital através da precisão, segurança e inovação amigável
- Em março de 2024, Dentsply Sirona fez parceria com o Smile Train, a maior organização do mundo focada em fissuras, para expandir o acesso à imagem dentária avançada em regiões carentes. Essa iniciativa inclui a implantação de sistemas digitais portáteis de imagem em clínicas remotas, possibilitando o diagnóstico precoce e o planejamento do tratamento para crianças com fissuras. A colaboração ressalta o compromisso de Dentsply Sirona com o impacto social através da tecnologia e da melhoria global da saúde bucal
- Em fevereiro de 2024, Carestream Dental introduziu seu CS 8200 3D Neo Edition, um sistema de imagem CBCT atualizado com capacidades diagnósticas melhoradas e integração de IA melhorada. O sistema oferece múltiplos campos de visão e é adaptado para implantologia, ortodontia e endodontia. Este desenvolvimento destaca o foco da Carestream Dental na inovação, precisão de imagem e ampliação de seu portfólio de ferramentas assistidas por IA para práticas odontológicas modernas
- Em janeiro de 2024, o Acteon Group anunciou o lançamento de seu X-Mind Prime 3D, um sistema compacto e versátil CBCT que oferece capacidades panorâmicas e 3D em um projeto de economia de espaço. Projetado para diagnósticos de alta resolução em odontologia geral e planejamento de implantes, o sistema melhora o posicionamento competitivo da Acteon em tecnologias compactas de imagem. Este lançamento apoia a estratégia da Acteon de democratizar o acesso a imagens avançadas através de soluções fáceis de utilizar e rentáveis
- Em dezembro de 2023, Vatech Co., Ltd., especialista em imagem sul-coreana, revelou seu sensor intraoral EzRay Air P, construído com tecnologia CMOS avançada para fornecer imagens de alta qualidade com radiação mínima. Destinado a práticas odontológicas gerais, o dispositivo também inclui recursos de transferência de dados sem fio e exibição de imagem em tempo real. Esta inovação reforça a liderança da Vatech em imagens digitais eficientes e de baixa dose adaptadas às diversas necessidades clínicas
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 MODELO DE VALIDAÇÃO DE DADOS DE TRIPÉ
2.2.4 GUIA DE MERCADO
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 ANÁLISE DE CIMA PARA BAIXO
2.2.7 MATRIZ DE DESAFIOS
2.2.8 GRADE DE COBERTURA DA APLICAÇÃO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 DADOS DE VOLUME DE VENDAS
2.2.12 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.13 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ANÁLISE PESTEL
5.2 MODELO DAS CINCO FORÇAS DE PORTER
6 VISÕES DO SETOR
6.1 FATORES MICRO E MACRO ECONÔMICOS
6.2 MAPEAMENTO DE PENETRAÇÃO E PERSPECTIVAS DE CRESCIMENTO
6.3 PRINCIPAIS ESTRATÉGIAS DE PREÇOS
6.4 ENTREVISTAS COM ESPECIALISTAS
6.5 ANÁLISE E RECOMENDAÇÃO
7 PORTFÓLIO DE PROPRIEDADE INTELECTUAL (PI)
7.1 QUALIDADE E RESISTÊNCIA DA PATENTE
7.2 FAMÍLIAS DE PATENTES
7.3 LICENCIAMENTO E COLABORAÇÕES
7.4 CENÁRIO COMPETITIVO
7.5 ESTRATÉGIA E GESTÃO DE PI
7.6 OUTROS
8 ANÁLISE DE CUSTOS DETALHADA
9 ROTEIRO DE TECNOLOGIA
10 RASTREADOR DE INOVAÇÃO E ANÁLISE ESTRATÉGICA
10.1 ANÁLISE DE GRANDES NEGÓCIOS E ALIANÇAS ESTRATÉGICAS
10.1.1 JOINT VENTURES
10.1.2 FUSÕES E AQUISIÇÕES
10.1.3 LICENCIAMENTO E PARCERIA
10.1.4 COLABORAÇÕES DE TECNOLOGIA
10.1.5 DESINVESTIMENTOS ESTRATÉGICOS
10.2 NÚMERO DE PRODUTOS EM DESENVOLVIMENTO
10.3 ESTÁGIO DE DESENVOLVIMENTO
10.4 CRONOGRAMAS E MARCOS
10.5 ESTRATÉGIAS E METODOLOGIAS DE INOVAÇÃO
10.6 AVALIAÇÃO E MITIGAÇÃO DE RISCOS
10.7 FUSÕES E AQUISIÇÕES
10.8 PERSPECTIVAS FUTURAS
11 CONFORMIDADE REGULAMENTAR
11.1 AUTORIDADES REGULADORAS
11.2 CLASSIFICAÇÕES REGULAMENTARES
11.3 SUBMISSÕES REGULAMENTARES
11.4 HARMONIZAÇÃO INTERNACIONAL
11.5 SISTEMAS DE GESTÃO DA CONFORMIDADE E DA QUALIDADE
11.6 DESAFIOS E ESTRATÉGIAS REGULAMENTARES
FIGURA 1 PRINCIPAIS ENTIDADES COM BASE EM UMA ANÁLISE DE P&D PARA O MERCADO GLOBAL DE SISTEMAS DE IMAGEM ODONTOLÓGICA
Fontes: Comunicados de imprensa, relatórios anuais, documentos da SEC, apresentações de investidores, outras fontes governamentais, análises baseadas em informações secundárias e entrevistas com especialistas.
12 ESTRUTURA DE REEMBOLSO
13 ANÁLISE DO MAPA DE OPORTUNIDADES
14 ANÁLISE DA CADEIA DE VALOR
15 ECONOMIA DA SAÚDE
15.1 DESPESAS COM SAÚDE
15.2 DESPESAS DE CAPITAL
15.3 TENDÊNCIAS DE CAPEX
15.4 ALOCAÇÃO DE CAPEX
15.5 FONTES DE FINANCIAMENTO
15.6 REFERÊNCIAS DO SETOR
15,7% DO PIB NO PIB TOTAL
15.8 ESTRUTURA DO SISTEMA DE SAÚDE
15.9 POLÍTICAS GOVERNAMENTAIS
15.1 DESENVOLVIMENTO ECONÔMICO
16 MERCADO GLOBAL DE SISTEMAS DE IMAGEM ODONTOLÓGICA, POR TIPO DE PRODUTO
16.1 VISÃO GERAL
16.2 SISTEMAS DE RAIO X
16.2.1 SISTEMA DE RAIO X DIGITAL
16.2.1.1. RADIOGRAFIA INTRAORAL
16.2.1.1.1. RADIOGRAFIA DE ASA DE ENTRETENIMENTO
16.2.1.1.2. RADIOGRAFIAS PERIAPICAIS
16.2.1.1.3. RADIOGRAFIAS OCLUSAIS
16.2.1.2. RADIOGRAFIA EXTRAORIAL
16.2.1.2.1. RADIOGRAFIAS PANORÂMICAS
16.2.1.2.2. TOMOGRAMAS
16.2.1.2.3. PROJEÇÕES CEFALOMÉTRICAS
16.2.1.2.4. SIALOGRAFIA
16.2.1.2.5. TOMOGRAFIA COMPUTADORIZADA
16.2.2 SISTEMAS DE RAIO X HÍBRIDOS
16.2.3 SISTEMA DE RAIO X ANALÓGICO
16.2.4 SISTEMAS DE TOMOGRAFIA COMPUTADORIZADA DE FEIXE CÔNICO (CBCT)
16.2.5 POR TIPO
16.2.5.1. SISTEMAS CBCT PADRÃO
16.2.5.2. SISTEMAS CBCT PORTÁTEIS/COMPACTOS
16.2.6 POR CAMPO DE VISÃO
16.2.6.1. GRANDE
16.2.6.2. MÉDIO
16.2.6.3. PEQUENO
16.2.7 POR POSIÇÃO DO PACIENTE
16.2.7.1. EM PÉ
16.2.7.2. SENTADO
16.2.7.3. SUPINO
16.3 CÂMERAS INTRAORAIS
16.3.1 CÂMERAS COM FIO
16.3.2 CÂMERAS SEM FIO
16.4 SCANNER INTRAORAL
16.4.1 SCANNER INTRAORAL 2D
16.4.2 SCANNER INTRAORAL 3D
16.5 OUTROS
17º MERCADO GLOBAL DE SISTEMAS DE IMAGEM ODONTOLÓGICA, POR TECNOLOGIA
17.1 VISÃO GERAL
17.2 IMAGEM DIGITAL
17.3 IMAGEM ANALÓGICA
18 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, POR MODO
18.1 IMAGEM 2D
18.2 IMAGEM 3D
18.3 OUTROS
19 MERCADO GLOBAL DE SISTEMAS DE IMAGEM ODONTOLÓGICA, POR MODALIDADE
19.1 VISÃO GERAL
19.2 SISTEMAS ESTACIONÁRIOS
19.2.1 UNIDADES MONTADAS NA PAREDE
19.2.2 SISTEMAS AUTÔNOMOS
19.3 PORTÁTIL
19.3.1 MÓVEL
19.3.2 PORTÁTIL
20 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, POR USO
20.1 VISÃO GERAL
20.2 DIAGNÓSTICO
20.3 TERAPÊUTICA/CIRÚRGICA
20.4 COSMÉTICOS
20,5 OUTROS
21 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, POR APLICAÇÃO
21.1 VISÃO GERAL
21.2 IMPLANTES DENTÁRIOS
21.3 ENDODONTIA
21.4 ODONTOLOGIA GERAL
21.5 CIRURGIA ORAL E MAXILOFACIAL
21.6 ORTODONTIA
21.7 DISTÚRBIOS DA ARTICULAÇÃO TEMPOROMANDIBULAR (ATM)
21.8 PERIODONTIA
21.9 ODONTOLOGIA LEGAL
21.1 OUTROS
22º MERCADO GLOBAL DE SISTEMAS DE IMAGEM ODONTOLÓGICA, POR USUÁRIO FINAL
22.1 VISÃO GERAL
22.2 HOSPITAIS
22.2.1 PÚBLICO
22.2.2 PRIVADO
22.3 CLÍNICAS ODONTOLÓGICAS
22.3.1 CLÍNICAS INDEPENDENTES
22.3.2 CLÍNICAS BASEADAS EM CADEIA
22.4 LABORATÓRIOS DE Prótese Dentária
22.5 INSTITUTOS DE PESQUISA E ACADÊMICOS
22.6 OUTROS
23 MERCADO GLOBAL DE SISTEMAS DE IMAGEM ODONTOLÓGICA, POR CANAL DE DISTRIBUIÇÃO
23.1 VISÃO GERAL
23.2 LICITAÇÕES DIRETAS
23.3 VENDAS NO VAREJO
23.3.1 OFFLINE
23.3.2 ONLINE
23.4 OUTROS
24 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, POR PAÍS
25 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, CENÁRIO DA EMPRESA
25.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
25.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
25.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
25.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
25.5 FUSÕES E AQUISIÇÕES
25.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
25.7 EXPANSÕES
25.8 ALTERAÇÕES REGULAMENTARES
25.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
26 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, ANÁLISE SWOT E DBMR
27 MERCADO GLOBAL DE SISTEMAS DE IMAGEM DENTÁRIA, PERFIL DA EMPRESA
27.1 DENSTPLY SIRONA
27.1.1 VISÃO GERAL DA EMPRESA
27.1.2 ANÁLISE DE RECEITA
27.1.3 PRESENÇA GEOGRÁFICA
27.1.4 PORTFÓLIO DE PRODUTOS
27.1.5 DESENVOLVIMENTOS RECENTES
27.2 KAVO DENTAL (UMA SUBSIDIÁRIA DA DANAHER)
27.2.1 VISÃO GERAL DA EMPRESA
27.2.2 ANÁLISE DE RECEITA
27.2.3 PRESENÇA GEOGRÁFICA
27.2.4 PORTFÓLIO DE PRODUTOS
27.2.5 DESENVOLVIMENTOS RECENTES
27.3 SAÚDE CARESTREAM
27.3.1 VISÃO GERAL DA EMPRESA
27.3.2 ANÁLISE DE RECEITA
27.3.3 PRESENÇA GEOGRÁFICA
27.3.4 PORTFÓLIO DE PRODUTOS
27.3.5 DESENVOLVIMENTOS RECENTES
27.4 PLANMECA OY
27.4.1 VISÃO GERAL DA EMPRESA
27.4.2 ANÁLISE DE RECEITA
27.4.3 PRESENÇA GEOGRÁFICA
27.4.4 PORTFÓLIO DE PRODUTOS
27.4.5 DESENVOLVIMENTOS RECENTES
27,5 VATECH
27.5.1 VISÃO GERAL DA EMPRESA
27.5.2 ANÁLISE DE RECEITA
27.5.3 PRESENÇA GEOGRÁFICA
27.5.4 PORTFÓLIO DE PRODUTOS
27.5.5 DESENVOLVIMENTOS RECENTES
27.6 CORPORAÇÃO MIDMARK
27.6.1 VISÃO GERAL DA EMPRESA
27.6.2 ANÁLISE DE RECEITA
27.6.3 PRESENÇA GEOGRÁFICA
27.6.4 PORTFÓLIO DE PRODUTOS
27.6.5 DESENVOLVIMENTOS RECENTES
27.7 3SHAPE A/S
27.7.1 VISÃO GERAL DA EMPRESA
27.7.2 ANÁLISE DE RECEITA
27.7.3 PRESENÇA GEOGRÁFICA
27.7.4 PORTFÓLIO DE PRODUTOS
27.7.5 DESENVOLVIMENTOS RECENTES
27.8 ALIGN TECHNOLOGY, INC.
27.8.1 VISÃO GERAL DA EMPRESA
27.8.2 ANÁLISE DE RECEITA
27.8.3 PRESENÇA GEOGRÁFICA
27.8.4 PORTFÓLIO DE PRODUTOS
27.8.5 DESENVOLVIMENTOS RECENTES
27.9 AÇÃO
27.9.1 VISÃO GERAL DA EMPRESA
27.9.2 ANÁLISE DE RECEITA
27.9.3 PRESENÇA GEOGRÁFICA
27.9.4 PORTFÓLIO DE PRODUTOS
27.9.5 DESENVOLVIMENTOS RECENTES
27.1 APTERYX IMAGING INC. ( PLANET DDS, INC.)
27.10.1 VISÃO GERAL DA EMPRESA
27.10.2 ANÁLISE DE RECEITA
27.10.3 PRESENÇA GEOGRÁFICA
27.10.4 PORTFÓLIO DE PRODUTOS
27.10.5 DESENVOLVIMENTOS RECENTES
27.11 AIR TECHNIQUES, INC.
27.11.1 VISÃO GERAL DA EMPRESA
27.11.2 ANÁLISE DE RECEITA
27.11.3 PRESENÇA GEOGRÁFICA
27.11.4 PORTFÓLIO DE PRODUTOS
27.11.5 DESENVOLVIMENTOS RECENTES
27.12 CEFLA SC
27.12.1 VISÃO GERAL DA EMPRESA
27.12.2 ANÁLISE DE RECEITA
27.12.3 PRESENÇA GEOGRÁFICA
27.12.4 PORTFÓLIO DE PRODUTOS
27.12.5 DESENVOLVIMENTOS RECENTES
27.13 APIXIA CORP.
27.13.1 VISÃO GERAL DA EMPRESA
27.13.2 PRESENÇA GEOGRÁFICA
27.13.3 PORTFÓLIO DE PRODUTOS
27.13.4 DESENVOLVIMENTOS RECENTES
27.14 HDXWILL AMÉRICA DO NORTE
27.14.1 VISÃO GERAL DA EMPRESA
27.14.2 PRESENÇA GEOGRÁFICA
27.14.3 PORTFÓLIO DE PRODUTOS
27.14.4 DESENVOLVIMENTOS RECENTES
27.15 VILLA SISTEMI MEDICALI SPA. (DEL TECNOLOGIAS GLOBAIS)
27.15.1 VISÃO GERAL DA EMPRESA
27.15.2 PRESENÇA GEOGRÁFICA
27.15.3 PORTFÓLIO DE PRODUTOS
27.15.4 DESENVOLVIMENTOS RECENTES
27.16 CURVEBEAMAI.COM
27.16.1 VISÃO GERAL DA EMPRESA
27.16.2 PRESENÇA GEOGRÁFICA
27.16.3 PORTFÓLIO DE PRODUTOS
27.16.4 DESENVOLVIMENTOS RECENTES
27.17 SORDEX
27.17.1 VISÃO GERAL DA EMPRESA
27.17.2 PRESENÇA GEOGRÁFICA
27.17.3 PORTFÓLIO DE PRODUTOS
27.17.4 DESENVOLVIMENTOS RECENTES
27.18 GENORAY
27.18.1 VISÃO GERAL DA EMPRESA
27.18.2 PRESENÇA GEOGRÁFICA
27.18.3 PORTFÓLIO DE PRODUTOS
27.18.4 DESENVOLVIMENTOS RECENTES
27.19 MEGA'GEN IMPLANT CO.,LTD.
27.19.1 VISÃO GERAL DA EMPRESA
27.19.2 PRESENÇA GEOGRÁFICA
27.19.3 PORTFÓLIO DE PRODUTOS
27.19.4 DESENVOLVIMENTOS RECENTES
27.2 J. MORITA CORP
27.20.1 VISÃO GERAL DA EMPRESA
27.20.2 ANÁLISE DE RECEITA
27.20.3 PRESENÇA GEOGRÁFICA
27.20.4 PORTFÓLIO DE PRODUTOS
27.20.5 DESENVOLVIMENTOS RECENTES
27.21 CYBER IMAGEM MÉDICA, INC.
27.21.1 VISÃO GERAL DA EMPRESA
27.21.2 ANÁLISE DE RECEITA
27.21.3 PRESENÇA GEOGRÁFICA
27.21.4 PORTFÓLIO DE PRODUTOS
27.21.5 DESENVOLVIMENTOS RECENTES
27.22 PREXION INC. A
27.22.1 VISÃO GERAL DA EMPRESA
27.22.2 ANÁLISE DE RECEITA
27.22.3 PRESENÇA GEOGRÁFICA
27.22.4 PORTFÓLIO DE PRODUTOS
27.22.5 DESENVOLVIMENTOS RECENTES
27.23 RAY CO.
27.23.1 VISÃO GERAL DA EMPRESA
27.23.2 ANÁLISE DE RECEITA
27.23.3 PRESENÇA GEOGRÁFICA
27.23.4 PORTFÓLIO DE PRODUTOS
27.23.5 DESENVOLVIMENTOS RECENTES
27.24 REALCLOUD IMAGING
27.24.1 VISÃO GERAL DA EMPRESA
27.24.2 ANÁLISE DE RECEITA
27.24.3 PRESENÇA GEOGRÁFICA
27.24.4 PORTFÓLIO DE PRODUTOS
27.24.5 DESENVOLVIMENTOS RECENTES
27.25 DENTERPRISE INTERNATIONAL
27.25.1 VISÃO GERAL DA EMPRESA
27.25.2 ANÁLISE DE RECEITA
27.25.3 PRESENÇA GEOGRÁFICA
27.25.4 PORTFÓLIO DE PRODUTOS
27.25.5 DESENVOLVIMENTOS RECENTES
28 CONCLUSÃO
29 QUESTIONÁRIO
30 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











