


Segmentação do Mercado Global de Cateteres de Diagnóstico por Produto (Cateteres de Angiografia, Cateteres de Eletrofisiologia, Cateteres de Ultrassom, Cateteres de OCT, Cateteres para Monitoramento de Pressão e Hemodinâmica, Cateteres para Monitoramento de Temperatura, Cateteres Cardiovasculares, Cateteres Neurovasculares, Cateteres Urológicos, Cateteres Especiais e Cateteres Intravenosos), Tipo (Cateter de Diagnóstico sem Imagem e Cateter de Diagnóstico por Imagem), Aplicação (Gastroenterologia, Cardiologia, Urologia, Neurologia e Outras), Usuários Finais (Hospitais, Centros de Imagem e Diagnóstico) - Tendências e Previsões do Setor até 2033
Qual é o tamanho do mercado de cateter diagnóstico e taxa de crescimento
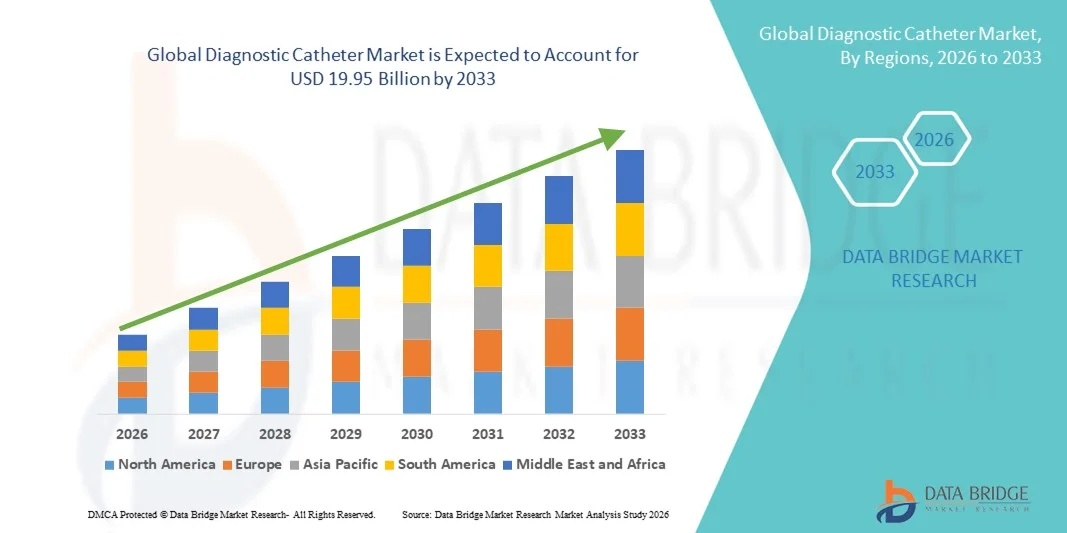
- De acordo com a Data Bridge Market Research Analysis, o tamanho global do mercado de cateteres diagnósticos foi avaliado emUSD 4,70 mil milhões em 2025e espera-se alcançarUSD 8,22 mil milhões até 2033, em umaCAGR de 7,25%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pelo aumento da prevalência de doenças vasculares cardiovasculares e periféricas, juntamente com avanços em procedimentos diagnósticos minimamente invasivos, impulsionando a demanda por soluções precisas e eficientes baseadas em cateteres
- Além disso, a crescente adoção de dispositivos diagnósticos tecnologicamente avançados e amigos do paciente em hospitais e ambientes de atendimento ambulatorial vem fortalecendo o papel dos cateteres diagnósticos como ferramentas essenciais para a detecção precoce da doença. Esses fatores convergentes estão acelerando a captação de soluções diagnósticas de cateteres, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
Valor de mercado global (2025):USD 4,70 Bilhões
Valor de mercado previsto (2033):USD 8,22 Bilhões
Previsões CAGR (2026-2033):CAGR de 7,25%
Quais são as principais takeaways do mercado de cateter diagnóstico
- Os cateteres diagnósticos, utilizados para acessar vasos sanguíneos e cavidades corporais para imagem, medição e monitoramento, são componentes cada vez mais vitais dos modernos procedimentos minimamente invasivos em hospitais e centros diagnósticos, devido à sua precisão, segurança e compatibilidade com tecnologias avançadas de imagem.
- A crescente demanda por cateteres diagnósticos é principalmente alimentada pela crescente prevalência de doenças cardiovasculares,neurológico, e distúrbios urológicos, aumentando a preferência por diagnósticos minimamente invasivos, e crescente adoção de dispositivos tecnologicamente avançados e amigos do paciente
- A América do Norte dominou o mercado de cateteres de diagnóstico com a maior parcela de receita de 38,5% em 2025, caracterizada por infraestrutura de saúde bem estabelecida, alta incidência de doenças crônicas e forte presença de liderança.dispositivo médicofabricantes, com os EUA testemunhando adoção substancial em procedimentos cardíacos e neurovasculares impulsionados por inovações no design de cateteres e orientação por imagem
- Asia-Pacific é esperado para ser a região de crescimento mais rápido no mercado de cateteres de diagnóstico durante o período de previsão devido ao aumento dos gastos em saúde, melhoria da infraestrutura médica e sensibilização para o diagnóstico precoce de doenças
- O segmento de cateteres de angiografia dominou o mercado de cateteres diagnósticos com market share de 42,9% em 2025, impulsionado pelo seu papel crítico na visualização de estruturas vasculares e uso generalizado em cardiologia e procedimentos de radiologia intervencionista
Denunciar Escopo e Segmentação do Mercado de Cateter Diagnóstico
|
Atributos |
Insights do mercado chave do cateter diagnóstico |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado do cateter diagnóstico
Avanços em cateteres integrados por imagem
- Uma tendência significativa e acelerada no mercado global de cateteres diagnósticos é a crescente integração de modalidades avançadas de imagem, comoultrassonografia intravascular(IVUS) etomografia de coerência óptica(OCT), em projetos de cateteres, melhorando a precisão processual e visualização em tempo real
- Por exemplo, os cateteres OCT permitem que os clínicos obtenham imagens de alta resolução das paredes dos vasos durante a angiografia, permitindo melhor avaliação da morfologia da lesão e colocação do stent. Da mesma forma, cateteres eletrofisiológicos com sistemas de mapeamento integrados fornecem mapeamento preciso da atividade elétrica cardíaca para o manejo de arritmias.
- A integração por imagem em cateteres diagnósticos possibilita características como melhor acurácia na detecção de anormalidades vasculares, facilitando o diagnóstico precoce e fornecendo orientações para intervenções minimamente invasivas. Por exemplo, cateteres ultrassonográficos podem medir a dinâmica do fluxo sanguíneo e gradientes de pressão em tempo real, melhorando a tomada de decisão clínica
- A integração perfeita das tecnologias de imagem com cateteres diagnósticos permite aos médicos combinar múltiplas funções diagnósticas em um único procedimento, reduzindo o desconforto do paciente e o tempo de procedimento. Através desta abordagem, os hospitais podem otimizar a eficiência do fluxo de trabalho e melhorar os resultados dos pacientes
- Essa tendência para cateteres mais inteligentes, multifuncionais e habilitados para imagem está fundamentalmente reformulando as expectativas clínicas para diagnósticos minimamente invasivos. Consequentemente, empresas como Abbott e Medtronic estão desenvolvendo sistemas de cateteres com capacidade combinada de imagem e monitoramento de pressão
- A demanda por cateteres diagnósticos com soluções integradas de imagem está crescendo rapidamente em cardiologia, neurologia e aplicações vasculares, pois hospitais e centros de diagnóstico priorizam cada vez mais a precisão processual e a segurança do paciente.
Quais são os principais condutores do mercado de cateter diagnóstico
Controlador
Aumento da Prevalência de Transtornos Cardiovasculares e Neurológicos
- A crescente prevalência de doenças vasculares cardiovasculares, neurovasculares e periféricas em todo o mundo é um fator importante para a maior demanda por cateteres diagnósticos.
- Por exemplo, em março de 2025, a Boston Scientific lançou um cateter de diagnóstico coronário de próxima geração visando melhorar a detecção precoce de bloqueios arteriais em pacientes de alto risco. Tais avanços por empresas-chave devem impulsionar o crescimento do mercado no período de previsão
- À medida que a carga das doenças vasculares crônicas aumenta, os cateteres diagnósticos fornecem soluções minimamente invasivas para avaliação precisa, diagnóstico precoce e planejamento do tratamento, oferecendo uma vantagem convincente sobre os métodos diagnósticos tradicionais
- Além disso, aumentar o conhecimento entre médicos e pacientes sobre os benefícios de procedimentos diagnósticos minimamente invasivos é incentivar a adoção em hospitais e centros de imagem, particularmente para grupos de pacientes de alto risco
- A expansão dos laboratórios avançados de cateterização cardíaca e neurovascular, aliada à disponibilidade de programas de treinamento para clínicos, está impulsionando a adoção de cateteres diagnósticos em mercados desenvolvidos e emergentes.
- A crescente demanda por cateteres multifuncionais capazes de realizar intervenções diagnósticas e terapêuticas está impulsionando o crescimento do mercado, pois esses dispositivos reduzem o tempo de procedimento e melhoram os resultados dos pacientes.
- Iniciativas governamentais e financiamento para melhorar o diagnóstico precoce de doenças crônicas e agudas estão apoiando a adoção de cateteres diagnósticos em instituições de saúde públicas e privadas em economias emergentes
Que fator está desafiando o crescimento do mercado de cateteres diagnósticos
Procedimento Complexidade e conformidade regulatória
- A preocupação com a complexidade processual, o manuseio de dispositivos e as aprovações regulatórias representam um desafio significativo para a adoção mais ampla de cateteres diagnósticos. Como os cateteres envolvem manipulação precisa e orientação por imagem, requisitos de habilidade clínica pode limitar o uso generalizado
- Por exemplo, relatos de alto perfil de complicações procedimentais com eletrofisiologia avançada ou cateteres neurovasculares tornaram alguns hospitais cautelosos na adoção de novas tecnologias sem treinamento e suporte extensivos
- Enfrentar esses desafios através de projetos fáceis de usar, programas de treinamento robustos e conformidade com normas regulatórias rigorosas da FDA e CE é crucial para a construção de confiança clínica. Empresas como Terumo e Abbott enfatizam seus mecanismos simplificados de manejo e apoio integral à formação para mitigar barreiras de adoção
- Além disso, o custo relativamente elevado de cateteres diagnósticos especializados em comparação com dispositivos convencionais pode limitar a aquisição em regiões sensíveis aos preços ou em estabelecimentos de saúde menores, retardando a penetração no mercado
- Superar esses desafios através de inovações de design, educação clínica e aprovações regulatórias simplificadas será vital para o crescimento sustentado do mercado e adoção mais ampla em ambientes globais de saúde
- Políticas de reembolso limitadas e cobertura de seguro inconsistente para procedimentos de cateteres diagnósticos avançados podem dificultar a adoção em algumas regiões, afetando a expansão do mercado.
- Riscos potenciais relacionados a complicações associadas ao dispositivo, como lesão vascular ou infecção, exigem que os hospitais implementem protocolos de segurança rigorosos, o que pode retardar o ritmo de adoção apesar dos avanços tecnológicos.
Como o mercado de cateter diagnóstico é segmentado
O mercado é segmentado com base no produto, tipo, aplicação e usuários finais.
- Por Produto
Com base no produto, o mercado de cateteres diagnósticos é segmentado em cateteres angiográficos, cateteres eletrofisiológicos, cateteres ultrassonográficos, cateteres de monitoramento de pressão e hemodinâmica, cateteres de monitoramento de temperatura, cateteres cardiovasculares, cateteres neurovasculares, cateteres urológicos, cateteres especiais e cateteres intravenosos. O segmento dos cateteres angiográficos dominou o mercado com a maior parcela de receita de mercado de 42,9% em 2025, impulsionada pelo seu papel crítico na visualização das estruturas vasculares e orientação dos procedimentos intervencionistas. Hospitais e centros de imagem adotam amplamente cateteres angiográficos para detecção precoce de doença arterial coronariana, doença arterial periférica e outras anormalidades vasculares. Sua compatibilidade com sistemas avançados de imagem e procedimentos minimamente invasivos os torna uma escolha preferencial entre cardiologistas e radiologistas intervencionistas. Inovações contínuas, como designs de baixo perfil e maior radiopacidade, reforçaram ainda mais sua posição no mercado. Além disso, a capacidade de desempenhar funções diagnósticas e terapêuticas utilizando cateteres angiográficos aumenta a eficiência processual e os resultados do paciente.
Prevê-se que o segmento de cateteres eletrofisiológicos testemunhe a taxa de crescimento mais rápida de 15,8% de 2026 a 2033, alimentado pela prevalência crescente de arritmias cardíacas e pela adoção crescente de procedimentos de ablação à base de cateteres. Esses cateteres permitem o mapeamento preciso e o tratamento de ritmos cardíacos irregulares, oferecendo alternativas minimamente invasivas à cirurgia cardíaca aberta. Avanços tecnológicos, como integração com mapeamento 3D e navegação guiada por IA, estão melhorando a precisão e segurança processuais. Aumentar a conscientização entre pacientes e médicos sobre os benefícios do diagnóstico precoce e do tratamento de arritmias aumenta ainda mais a demanda. Além disso, o aumento dos investimentos em infraestrutura de assistência cardíaca, particularmente em mercados emergentes, vem apoiando a rápida adoção de cateteres eletrofisiológicos.
- Por Tipo
Com base no tipo, o mercado é segmentado em cateteres diagnósticos e de diagnóstico por imagem. O segmento do cateter de diagnóstico por imagem dominou o mercado com a maior participação de receita de mercado em 2025, impulsionada pela sua capacidade de proporcionar visualização em tempo real de estruturas anatômicas e condições vasculares. Os cateteres de imagem, incluindo USIV, OCT e cateteres de ultrassom, permitem que os médicos avaliem com precisão a morfologia da lesão, a patência do vaso e os desfechos processuais durante as intervenções. Sua integração com sistemas avançados de imagem aumenta a precisão diagnóstica e reduz os riscos processuais. Hospitais e centros de diagnóstico priorizam cateteres de imagem para procedimentos complexos que requerem imagens de alta resolução. A adoção de técnicas minimamente invasivas reforça ainda mais a dominância desse segmento.
Espera-se que o segmento de cateter diagnóstico não imagético testemunhe o CAGR mais rápido de 2026 a 2033, impulsionado pela crescente demanda por soluções simples e custo-efetivas para monitoramento hemodinâmico, medição de pressão e liberação de fluidos. Esses cateteres são amplamente utilizados em procedimentos de diagnóstico e monitoramento de rotina em cardiologia, urologia e aplicações de cuidados críticos. A facilidade de utilização, a acessibilidade e a compatibilidade com as infra-estruturas hospitalares existentes contribuem para a sua rápida adopção, nomeadamente nos mercados emergentes. Aumentar o conhecimento da segurança do paciente e a eficiência do procedimento também está acelerando a captação de cateteres não imagéticos.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em gastroenterologia, cardiologia, urologia, neurologia, entre outros. O segmento cardiológico dominou o mercado com a maior participação de receita em 2025, atribuída à alta prevalência de doenças cardiovasculares e ao papel crítico dos cateteres diagnósticos nos procedimentos de cardiologia intervencionista. Os cateteres são essenciais para angiografia, estudos eletrofisiológicos e monitoramento de pressão, possibilitando o diagnóstico preciso e o planejamento do tratamento. A crescente adoção de procedimentos cardíacos minimamente invasivos e tecnologias avançadas de cateteres vem aumentando a demanda. Hospitais e centros cardíacos especializados são os principais usuários finais, enfatizando precisão, segurança e conforto do paciente.
O segmento de neurologia é esperado para testemunhar o crescimento mais rápido durante o período de previsão, impulsionado pelo aumento da incidência de distúrbios neurovasculares, como acidente vascular cerebral e aneurismas, e pela adoção crescente de intervenções baseadas em cateteres. Os cateteres neurovasculares permitem acesso minimamente invasivo aos vasos cerebrais para diagnóstico, monitoramento e tratamento. As inovações tecnológicas, incluindo projetos de microcateter e integração de imagem, melhoram as taxas de sucesso processual. Aumentar a consciência da detecção precoce e da intervenção para as condições neurológicas está acelerando ainda mais a adoção. A expansão de centros neurointervencionais em mercados emergentes também apoia o rápido crescimento.
- Por Usuários Finais
Com base nos usuários finais, o mercado é segmentado em hospitais e centros de imagem e diagnóstico. O segmento hospitalar dominou o mercado com a maior participação de receita de mercado em 2025, devido à disponibilidade de infraestrutura avançada, clínicos altamente qualificados e maior volume de procedimentos diagnósticos complexos. Os hospitais oferecem uma ampla gama de serviços intervencionistas e diagnósticos que requerem cateteres de precisão, incluindo cardiologia, neurologia e procedimentos vasculares. A capacidade de prestar cuidados integrados sob um mesmo teto incentiva a adoção de cateteres de diagnóstico de ponta.
Espera-se que o segmento de centros de imagem e diagnóstico testemunhe o crescimento mais rápido durante o período de previsão, impulsionado pelo aumento do número de unidades diagnósticas autônomas e ambulatórios que oferecem procedimentos especializados baseados em cateteres. Esses centros focam na eficiência, custo-efetividade e conveniência do paciente, tornando-os adotadores ideais de tecnologias avançadas e minimamente invasivas de cateteres. Os investimentos crescentes em infra-estruturas de imagem e serviços de diagnóstico em mercados emergentes estão a alimentar o rápido crescimento deste segmento.
Qual região detém a maior parte do mercado de cateteres diagnósticos
- A América do Norte dominou o mercado de cateteres diagnósticos com a maior parcela de receita de 38,5% em 2025, caracterizada por infraestrutura de saúde bem estabelecida, alta incidência de doenças crônicas e forte presença de principais fabricantes de dispositivos médicos
- Hospitais e centros de diagnóstico na região priorizam precisão, segurança do paciente e eficiência processual, aumentando a demanda por angiografia avançada, eletrofisiologia e cateteres integrados à imagem
- Essa adoção generalizada é ainda apoiada pela forte presença de fabricantes-chave de dispositivos médicos, alto gasto com cuidados de saúde e crescente investimento em laboratórios de cateterização, estabelecendo cateteres diagnósticos como ferramentas essenciais para o diagnóstico precoce e intervenção em condições cardiovasculares, neurológicas e vasculares.
Visão diagnóstica do mercado de cateteres dos EUA
O mercado de cateteres diagnósticos dos EUA captou a maior parcela de receita de 42% em 2025 na América do Norte, alimentada pela alta prevalência de doenças cardiovasculares e neurovasculares e pela crescente adoção de procedimentos diagnósticos minimamente invasivos. Hospitais e centros cardíacos e neurovasculares especializados priorizam precisão, segurança do paciente e eficiência processual, demanda de condução para angiografia avançada, eletrofisiologia e cateteres integrados à imagem. A tendência crescente de intervenções ambulatoriais, ablação por cateter e procedimentos cardiológicos intervencionistas impulsionam ainda mais o crescimento do mercado. Além disso, a forte presença de fabricantes-chave de dispositivos médicos e inovações tecnológicas contínuas, como a imagem assistida por IA e o monitoramento de pressão, estão contribuindo significativamente para a expansão do mercado de cateteres diagnósticos dos EUA.
Visão do mercado do cateter diagnóstico da Europa
Projeta-se que o mercado europeu de cateteres diagnósticos se expanda em um CAGR substancial ao longo do período de previsão, impulsionado principalmente pela crescente prevalência de doenças cardiovasculares e neurovasculares crônicas e pela crescente demanda por procedimentos minimamente invasivos. O crescimento da urbanização, aliado ao maior gasto em saúde e à adoção de tecnologias diagnósticas avançadas, vem fomentando o uso de cateteres diagnósticos. Os hospitais e centros de diagnóstico europeus também estão adotando cateteres habilitados por imagem para melhorar a precisão processual e a segurança do paciente. O mercado está testemunhando um crescimento significativo em cardiologia, neurologia e aplicações vasculares, com cateteres cada vez mais incorporados tanto em novas instalações intervencionistas quanto em infraestrutura assistencial existente.
U.K. Diagnostic Cateter Market Insight
Prevê-se que o mercado de cateteres diagnósticos do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pelo aumento da incidência de doenças cardiovasculares, aumento dos investimentos em laboratórios de cateterização avançados e crescente demanda por diagnósticos minimamente invasivos. Além disso, o aumento da conscientização entre médicos e pacientes quanto à detecção precoce e eficiência processual é incentivador da adoção de eletrofisiologia, angiografia e cateteres neurovasculares. Espera-se que a robusta infraestrutura de saúde do Reino Unido e a crescente integração das tecnologias de imagem e monitoramento em hospitais e centros de diagnóstico continuem estimulando o crescimento do mercado.
Alemanha Diagnóstico do Mercado de Cateter
Espera-se que o mercado de cateteres diagnósticos da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado pelo aumento da conscientização da saúde cardiovascular e neurovascular e pela adoção de sistemas de cateteres tecnologicamente avançados e habilitados para imagem. A infraestrutura de saúde bem desenvolvida da Alemanha, combinada com sua ênfase na inovação, pesquisa e assistência médica de qualidade, promove a adoção de cateteres diagnósticos em hospitais e centros de intervenção especializados. A integração de cateteres com sistemas de imagem para procedimentos minimamente invasivos também vem se tornando cada vez mais prevalente, com forte preferência por soluções precisas e seguras para pacientes, alinhadas com os padrões clínicos locais.
Insight do mercado do cateter diagnóstico da Ásia-Pacífico
O mercado de cateteres diagnósticos Ásia-Pacífico está preparado para crescer no mais rápido CAGR de 17% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da prevalência de distúrbios cardiovasculares e neurovasculares, urbanização rápida e aumento do gasto em saúde em países como China, Japão e Índia. O crescente foco da região nos diagnósticos minimamente invasivos e a expansão dos centros de cardiologia e neurologia intervencionistas estão impulsionando a adoção de cateteres diagnósticos avançados. Além disso, como a APAC surge como um centro para a fabricação de dispositivos médicos e inovações de cateteres, a acessibilidade e acessibilidade de cateteres de alta qualidade estão se expandindo para uma base mais ampla de profissionais de saúde.
Análise do mercado de cateteres de diagnóstico do Japão
O mercado de cateteres de diagnóstico do Japão está ganhando ímpeto devido à infraestrutura de saúde avançada do país, alta consciência de procedimentos minimamente invasivos e demanda por tecnologias diagnósticas precisas. Hospitais e centros cardíacos no Japão estão adotando cada vez mais cateteres de imagem e eletrofisiologia para melhorar os resultados processuais e a segurança do paciente. A integração com sistemas de imagem e monitoramento em tempo real está alimentando o crescimento, enquanto o envelhecimento da população está impulsionando a demanda por diagnósticos baseados em cateteres mais seguros e eficientes, tanto em cuidados residenciais quanto hospitalares.
Índia Diagnostic Cateter Market Insight
O mercado de cateteres diagnósticos da Índia representou a maior participação de receita de mercado na Ásia do Pacífico em 2025, atribuída à expansão da infraestrutura de saúde do país, aumento da prevalência de doenças cardiovasculares e neurovasculares e aumento da adoção de procedimentos diagnósticos minimamente invasivos. O crescente número de hospitais, centros de diagnóstico e unidades de intervenção ambulatorial da Índia apoia a adoção de cateteres avançados. O impulso em direção a hospitais inteligentes, o aumento do gasto em saúde e a disponibilidade de soluções de cateteres custo-efetivas são fatores fundamentais que impulsionam o mercado na Índia, além de aumentar a conscientização entre médicos e pacientes sobre diagnóstico e intervenção precoces da doença.
Quais são as principais empresas no mercado de cateteres diagnósticos
A indústria de Cateter Diagnóstico é liderada principalmente por empresas bem estabelecidas, incluindo:
- Abbott(EUA)
- Cook (EUA)
- Koninklijke Philips N.V. (Países Baixos)
- Olympus Corporation (Japão)
- Smiths Medical (UK)
- CORPORAÇÃO NIPRO(Japão)
- B. Braun SE(Alemanha)
- Edwards Lifesciences Corporation(EUA)
- Cardinal Health, Inc. (EUA)
- Merit Medical Systems, Inc. (EUA)
- AngioDynamics, Inc. (EUA)
- BIOTRONIK SE & Co. KG (Alemanha)
- Teleflex Incorporated (EUA)
- MicroPort Scientific Corporation (China)
- Lepu Medical Technology Co., Ltd. (China)
- Baylis Medical Company Inc. (Canadá)
- Conavi Medical (EUA)
- Soluções Endovasculares, Inc. (EUA)
- Medtronic (EUA)
- Boston Scientific Corporation (EUA)
Quais são os recentes desenvolvimentos no mercado global de cateteres diagnósticos
- Em dezembro de 2025, a Bendit Technologies anunciou que a Administração de Alimentos e Medicamentos dos EUA (FDA) concedeu 510 (k) para o seu Microcateter Bendit17TM, descrito como o microcateter mais pequeno disponível. Esse dispositivo possibilita a navegação controlada por meio de anatomias vasculares complexas, tanto com e sem fio-guia, aumentando a precisão e acessibilidade em procedimentos neurovasculares e endovasculares, e espera-se iniciar o uso clínico comercial nos EUA.
- Em outubro de 2025, a Terumo Interventional Systems anunciou a liberação da US FDA 510 (k) para o seu sistema de imagem OpusWave, caracterizando o cateter de imagem DualView que combina imagem de domínio de frequência óptica (OFDI) e ultra-som intravascular (IVUS). Este sistema permite uma avaliação abrangente da doença arterial coronariana com imagens simultâneas, melhorando as percepções diagnósticas durante procedimentos baseados em cateteres
- Em maio de 2025, Royal Philips introduziu seu cateter de ecocardiografia intracardíaca 3D VeriSight Pro (ICE) na Europa, oferecendo imagens 2D/3D em tempo real dentro do coração através de uma sonda de ultrassom miniaturizada na ponta do cateter. Essa inovação ajuda os médicos a realizar intervenções cardíacas estruturais com maior clareza e sem necessidade de anestesia geral, ampliando o acesso do paciente a procedimentos complexos.
- Em fevereiro de 2025, a Johnson & Johnson MedTech lançou o Sistema Cateter CEREGLIDETM 92 nos EUA, um cateter neurovascular de próxima geração com um grande diâmetro interno de 0,92” e a ajuda de entrega INNERGLIDETM em pacote. Destina-se a facilitar o acesso distal e o suporte durante procedimentos de AVC isquêmico agudo, melhorando a navegação dos dispositivos intervencionistas durante intervenções de trombectomia.
- Em setembro de 2023, a MicroVention, Inc., fabricante de dispositivos neurovasculares, recebeu a liberação do FDA 510(k) para o seu cateter de suporte intracraniano SOFIATM EX 5F 115 cm. Este cateter oferece suporte e rastreabilidade aprimorados para o acesso intracraniano, incluindo recursos de design reforçados para melhor pushability e resistência à dobra durante intervenções neurovasculares complexas
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











