



Segmentação do mercado global de dispositivos de proteção embólica por produto (dispositivos de filtro distal, dispositivos de oclusão distal e dispositivos de oclusão proximal), material (nitinol e poliuretano), uso (dispositivos descartáveis e reutilizáveis), aplicação (doenças cardiovasculares, doenças neurovasculares e doenças vasculares periféricas), indicação (doenças da artéria carótida, doenças do enxerto de veia safena, implante transcateter de válvula aórtica e outras) e usuários finais (hospitais, centros cirúrgicos ambulatoriais e outros) - Tendências e previsões do setor até 2033.
Qual é o tamanho e a taxa de crescimento dos dispositivos de proteção embólica do mercado
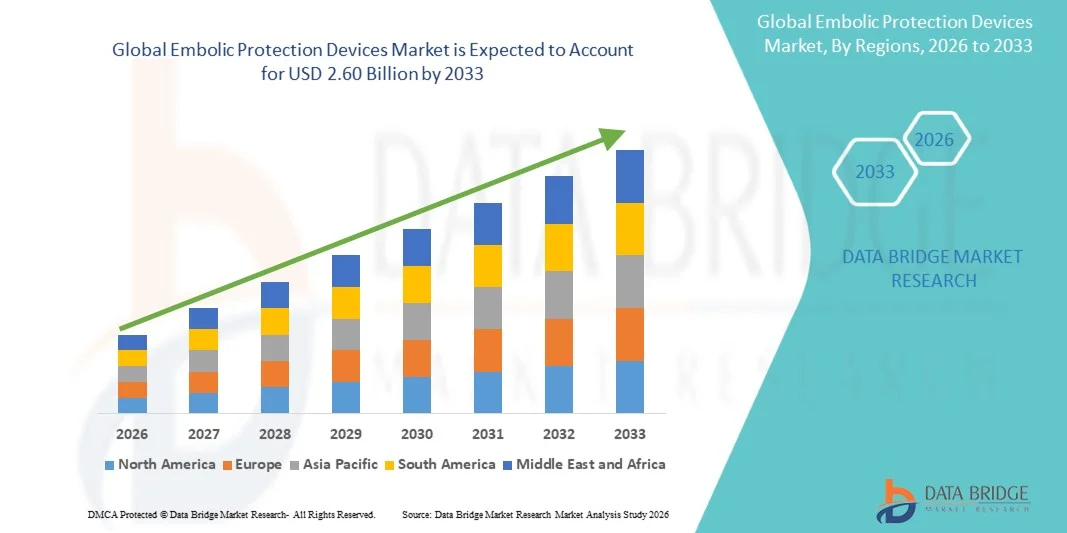
- De acordo com a Data Bridge Market Research Analysis, o tamanho do mercado global de dispositivos de proteção embólica foi avaliado em1,34 mil milhões de dólares em 2025e espera-se alcançarUSD 2,60 mil milhões até 2033, em umaCAGR de 8,65%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pelo aumento da prevalência de doenças cardiovasculares, tais comodoença arterial coronáriae doença arterial periférica, juntamente com o aumento do número de procedimentos minimamente invasivos incluindoangioplastiaeintervenções transcateter, levando à maior adoção de soluções de proteção embólica na prática clínica
- Além disso, a crescente conscientização do médico sobre complicações relacionadas ao procedimento, como a embolização distal, aliada à crescente demanda por dispositivos intervencionistas avançados, confiáveis e seguros para o paciente, está estabelecendo dispositivos de proteção embólica como um componente crítico nos procedimentos cardiovasculares modernos. Estes factores convergentes estão a acelerar a adopção de tecnologias de protecção embólica, aumentando significativamente a trajectória de crescimento do mercado
Tamanho e previsão do mercado
Valor de mercado global (2025):1,34 mil milhões de USD
Valor de mercado previsto (2033):2,60 mil milhões de USD
Previsões CAGR (2026-2033):8.65%
Quais são as principais takeaways do Mercado de Dispositivos de Proteção Embólica
- Dispositivos de proteção embólica, projetados para capturar e remover detritos gerados durante procedimentos vasculares e cardiovasculares intervencionistas, são componentes cada vez mais vitais em tratamentos modernos minimamente invasivos tanto em ambientes cirúrgicos hospitalares quanto ambulatoriais, devido à sua capacidade de reduzir o risco de complicações relacionadas ao procedimento e melhorar os resultados dos pacientes.
- A crescente demanda por dispositivos de proteção embólica é alimentada principalmente pela crescente carga global de condições cardiovasculares, como doença arterial coronariana e acidente vascular cerebral, crescente adoção de procedimentos minimamente invasivos e crescente ênfase na segurança do paciente e eficácia processual entre os profissionais de saúde.
- A América do Norte dominou o mercado de dispositivos de proteção embólica com a maior parcela de receita de 41,2% em 2025, caracterizada por infraestrutura de saúde avançada, alta adoção de procedimentos de cardiologia intervencionista e forte presença de atores chave no mercado, com os Estados Unidos testemunhando crescimento substancial impulsionado por políticas de reembolso favoráveis e avanços tecnológicos contínuos em dispositivos vasculares
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de dispositivos de proteção embólica durante o período de previsão, devido ao aumento das despesas em saúde, ao aumento da sensibilização para as doenças cardiovasculares e à melhoria do acesso a tecnologias médicas avançadas em economias emergentes, como a China e a Índia
- O segmento de dispositivos de filtro distal dominou o mercado de dispositivos de proteção embólica com market share de 45,6% em 2025, impulsionado pelo seu uso generalizado na endoprótese da artéria carótida e sua eficácia na captura de detritos embólicos, mantendo o fluxo sanguíneo contínuo durante os procedimentos.
Alcance do relatório e Segmentação de Mercado de Dispositivos de Proteção Embólica
|
Atributos |
Dispositivos de Proteção Embólica Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de dispositivos de proteção embolic
“Integração com tecnologias avançadas de intervenção e imagem”
- Uma tendência significativa e acelerada no mercado global de dispositivos de proteção embólica é a crescente integração com técnicas avançadas de cardiologia intervencionista e tecnologias de imagem, como o ultrassom intravascular e sistemas de orientação em tempo real, o que está aumentando significativamente a precisão processual e a segurança do paciente.
- Por exemplo, os sistemas de proteção embólica utilizados durante os procedimentos de substituição da valva aórtica transcateter estão sendo cada vez mais integrados com as orientações de imagem para garantir a colocação ideal e captura eficaz de detritos, melhorando os resultados clínicos em pacientes de alto risco.
- Avanços tecnológicos em dispositivos de proteção embólica possibilitam uma melhor eficiência de captura, redução dos perfis de cruzamento e maior capacidade de entrega em anatomias complexas. Por exemplo, novos dispositivos de filtro distal são projetados para manter o fluxo sanguíneo contínuo, enquanto efetivamente aprisionam detritos embólicos, reduzindo o risco de complicações, como acidente vascular cerebral durante os procedimentos
- A integração perfeita de dispositivos de proteção embólica com intervenções cardiovasculares minimamente invasivas facilita a melhoria das taxas de sucesso processual e o tempo de recuperação reduzido. Através de maior compatibilidade com sistemas baseados em cateteres, os clínicos podem realizar intervenções complexas com maior confiança e segurança, criando um ecossistema de tratamento mais eficiente.
- Essa tendência para soluções intervencionistas mais precisas, eficientes e centradas no paciente é fundamentalmente reformular as práticas clínicas no cuidado cardiovascular. Consequentemente, empresas como a Boston Scientific estão desenvolvendo dispositivos de proteção embólica de última geração com maior flexibilidade, mecanismos de captura aprimorados e compatibilidade com plataformas intervencionistas avançadas
- A demanda por dispositivos de proteção embólica que ofereçam alta eficiência processual e integração perfeita com as modernas tecnologias intervencionistas está crescendo rapidamente entre hospitais e centros cardíacos especializados, uma vez que os profissionais de saúde priorizam cada vez mais melhores resultados dos pacientes e menores taxas de complicações.
- O desenvolvimento de dispositivos miniaturizados e de baixo perfil de proteção embólica adequados para vasos menores e anatomias complexas está possibilitando expansão em procedimentos previamente desafiadores, criando novas aplicações clínicas e oportunidades de mercado
Dinâmica de Mercado de Dispositivos de Proteção Embólica
Controlador
“Demanda crescente devido ao aumento da carga de doenças cardiovasculares e procedimentos minimamente invasivos”
- O aumento da prevalência de doenças cardiovasculares e a adoção crescente de procedimentos intervencionistas minimamente invasivos são fatores importantes para o aumento da demanda por dispositivos de proteção embólica.
- Por exemplo, em março de 2025, a Medtronic destacou avanços em soluções de proteção embólica projetadas para intervenções cardiovasculares complexas, com foco na melhoria da segurança processual e na redução de complicações embólicas, que devem impulsionar o crescimento do mercado durante o período previsto.
- À medida que os profissionais de saúde se tornam mais focados na redução das complicações relacionadas ao procedimento, os dispositivos de proteção embólica oferecem recursos avançados, como captura eficiente de detritos e manutenção contínua do fluxo sanguíneo, proporcionando uma vantagem crítica sobre os procedimentos sem sistemas de proteção.
- Além disso, a crescente adoção de técnicas minimamente invasivas e o crescente número de intervenções baseadas em cateteres estão fazendo dos dispositivos de proteção embólica um componente integral dos tratamentos cardiovasculares modernos, garantindo procedimentos mais seguros e eficazes.
- A crescente conscientização sobre complicações como a embolização distal, aliada à necessidade de melhoria dos resultados dos pacientes e redução da permanência hospitalar, são fatores fundamentais que impulsionam a adoção de dispositivos de proteção embólica tanto nos mercados de saúde desenvolvidos quanto emergentes. A tendência para soluções intervencionistas tecnologicamente avançadas e a crescente disponibilidade de profissionais qualificados contribuem ainda mais para o crescimento do mercado
- Expansão de intervenções estruturais de cardiopatias, incluindo procedimentos transcateter valvar mitral e tricúspide, está conduzindo demanda adicional de dispositivos de proteção embólica para prevenir eventos embólicos procedimentais
- Aumentar as colaborações entre fabricantes de dispositivos e hospitais para fornecer treinamento e apoio processual está aumentando a confiança clínica, acelerando a adoção e apoiando o crescimento global do mercado
Restrição/Desafio
“Alto custo e complexidade processual limitando a adoção”
- As preocupações em torno do alto custo dos dispositivos de proteção embólica e a complexidade associada à sua utilização representam um desafio significativo para uma penetração mais ampla no mercado. Como esses dispositivos requerem treinamento especializado e expertise, sua adoção pode ser limitada em determinados ambientes de saúde.
- Por exemplo, a exigência de medidas processuais adicionais e de custos com dispositivos durante as intervenções fez com que alguns prestadores de cuidados de saúde hesitassem em adoptar dispositivos de protecção embólica, nomeadamente em mercados sensíveis aos custos
- Enfrentar esses desafios através do desenvolvimento de produtos econômico, projetos simplificados de dispositivos e programas de treinamento aprimorados é crucial para uma adoção mais ampla. Empresas como a Abbott Laboratories enfatizam facilidade de uso e melhoria da eficiência de dispositivos em suas inovações de produtos para incentivar a adoção entre clínicos
- Além disso, as limitações de reembolso e a variabilidade entre as diferentes regiões podem constituir um obstáculo à adopção, em especial nas economias em desenvolvimento, onde os orçamentos dos cuidados de saúde são limitados. Embora os sistemas avançados de proteção embólica ofereçam benefícios clínicos significativos, seu custo maior em comparação com as ferramentas intervencionistas padrão pode limitar a acessibilidade
- Enquanto os investimentos em saúde estão aumentando gradativamente, a sobrecarga de custos percebida e a complexidade processual ainda podem dificultar a adoção generalizada, principalmente em instalações com recursos limitados ou volumes processuais mais baixos.
- Superar estes desafios através de melhores quadros de reembolso, formação clínica e desenvolvimento de soluções de proteção embólica mais acessíveis e de fácil utilização será vital para o crescimento sustentado do mercado
- A pouca sensibilização e adoção entre hospitais e clínicas de menor porte, especialmente nas regiões emergentes, restringe a penetração no mercado e destaca a necessidade de iniciativas educativas mais amplas
- Aprovações regulatórias Stringent e a necessidade de validação clínica podem atrasar o lançamento do produto e aumentar os custos de desenvolvimento, colocando desafios adicionais à expansão do mercado
Como é segmentado o Mercado de Dispositivos de Proteção Embólica
O mercado é segmentado com base em produto, material, uso, aplicação, indicação e usuário final.
- Por Produto
Com base no produto, o mercado de dispositivos de proteção embólica é segmentado em dispositivos de filtro distal, dispositivos de oclusão distal e dispositivos de oclusão proximal. Os dispositivos de filtro distal dominaram o mercado com a maior parcela de receita de 45,6% em 2025, impulsionada por sua ampla adoção em stents de artéria carótida e intervenções coronárias percutâneas. Esses dispositivos permitem fluxo sanguíneo contínuo enquanto capturam detritos embólicos, reduzindo o risco de acidente vascular cerebral e outras complicações relacionadas ao procedimento. Frequentemente, os cardiologistas preferem dispositivos de filtro distal por sua facilidade de implantação, eficácia clínica estabelecida e compatibilidade com múltiplas intervenções baseadas em cateteres. A demanda é ainda apoiada por extensos estudos clínicos que demonstram sua eficácia na prevenção da embolização distal. Hospitais e centros cardíacos especializados investem fortemente em dispositivos filtrantes distais para pacientes de alto risco, e inovações como filtros de baixo perfil e projetos de malha aprimorados estão aumentando a eficiência de captura e segurança processual.
Dispositivos de Oclusão Proximal são esperados para testemunhar a taxa de crescimento mais rápida de 9,8% de 2026 a 2033, alimentados pelo seu uso crescente em intervenções complexas, como a troca valvar aórtica transcateter (TAVR) e procedimentos de enxerto de veia safena. Dispositivos de oclusão proximal interrompem temporariamente o fluxo sanguíneo a montante para prevenir eventos embólicos durante procedimentos de alto risco, proporcionando maior segurança em pacientes com anatomias complexas. Sua adoção crescente é impulsionada pelo aumento da conscientização dos cardiologistas intervencionistas quanto aos riscos de embolização distal em populações de alto risco. Avanços na flexibilidade do dispositivo, entregabilidade e facilidade de uso estão incentivando hospitais e centros cirúrgicos a integrar esses sistemas em protocolos processuais padrão.
- Por Material
Com base no material, o mercado de dispositivos de proteção embólica é segmentado em nitinol e poliuretano. O Nitinol dominou o mercado com a maior participação em 2025 devido às suas excelentes propriedades de memória, flexibilidade e biocompatibilidade. Os dispositivos de nitinol permitem uma navegação mais fácil através de vasos tortuosos e garantem uma implantação precisa, o que é crítico em intervenções neurovasculares e coronarianas. Os cardiologistas preferem dispositivos à base de nitinol, pois se conformam com anatomias de vasos complexos sem causar trauma ou obstrução, melhorando assim os resultados processuais. Além disso, a durabilidade e resistência do nitinol à fadiga tornam-no adequado para aplicações de proteção embólica distal e proximal. Inovações contínuas de materiais estão aumentando o desempenho do dispositivo, aumentando a confiança clínica e ampliando sua adoção em centros cardíacos de alto volume.
Espera-se que o poliuretano testemunhe o crescimento mais rápido durante o período de previsão, impulsionado pela sua relação custo-eficácia e crescente utilização em dispositivos de proteção embólica descartáveis. Os filtros e dispositivos de oclusão baseados em poliuretano são leves, flexíveis e compatíveis com vários sistemas de entrega, tornando-os atrativos tanto para hospitais quanto para centros cirúrgicos ambulatoriais. Além disso, os dispositivos de poliuretano apoiam a fabricação escalável para mercados emergentes, onde a acessibilidade é um fator fundamental, incentivando a adoção mais ampla. A versatilidade do material também permite a integração com projetos inovadores que melhoram a eficiência de captura de detritos e segurança processual.
- Por Uso
Com base na utilização, o mercado é segmentado em dispositivos descartáveis e dispositivos reutilizáveis. Os dispositivos descartáveis dominaram o mercado com a maior parcela de receita de 52,3% em 2025, devido à crescente preferência por dispositivos de uso único que minimizam o risco de infecção e eliminam a necessidade de esterilização entre procedimentos. Os hospitais dependem cada vez mais de dispositivos de proteção embólica descartáveis para intervenções de alto risco para garantir a segurança do paciente, eficiência processual e conformidade regulatória. Os clínicos valorizam esses dispositivos por seu desempenho consistente, facilidade de manuseio e requisitos de manutenção reduzidos. O aumento do número de intervenções coronárias e carótidas percutâneas também está contribuindo para a crescente demanda por soluções descartáveis em mercados desenvolvidos e emergentes.
Espera-se que os dispositivos reutilizáveis testemunhem o crescimento mais rápido durante o período de previsão, impulsionados por hospitais visando otimizar os custos processuais em centros de alto volume. Dispositivos de proteção embólica reutilizáveis podem ser esterilizados e usados em vários procedimentos, oferecendo vantagens de custo sobre alternativas descartáveis. Melhorias tecnológicas na durabilidade do dispositivo, facilidade de limpeza e conformidade de segurança estão apoiando ainda mais a adoção de sistemas reutilizáveis. Além disso, os dispositivos reutilizáveis são particularmente atraentes em mercados emergentes, onde os prestadores de cuidados de saúde equilibram a eficiência de custos com a segurança do paciente e os resultados clínicos.
- Por Aplicação
Com base na aplicação, o mercado de dispositivos de proteção embólica é segmentado em doenças cardiovasculares, neurovasculares e vasculares periféricas. As Doenças Cardiovasculares dominaram o mercado com a maior parcela de 48,5% em 2025, impulsionada pela alta prevalência de doença arterial coronariana e aumento do número de intervenções coronárias percutâneas. Esses dispositivos são críticos na prevenção da embolização distal durante procedimentos de stent e angioplastia, reduzindo complicações relacionadas ao procedimento, como infarto do miocárdio ou acidente vascular cerebral. Os cardiologistas contam com dispositivos de proteção embólica para pacientes de alto risco, particularmente em anatomias complexas de lesões e intervenções de enxerto de veia safena. Avanços tecnológicos contínuos, como menores perfis de cruzamento e maior eficiência de captura, estão aumentando ainda mais a adoção em aplicações cardiovasculares.
Espera-se que as Doenças Neurovasculares testemunhem o crescimento mais rápido durante o período de previsão, impulsionado pelo aumento da incidência de derrames isquêmicos e pelo uso crescente de dispositivos de proteção embólica durante o implante de stents da artéria carótida. A adoção de sistemas de proteção neurovascular é impulsionada pela crescente conscientização entre neurologistas e cardiologistas intervencionistas quanto à prevenção do AVC durante procedimentos neurovasculares de alto risco. Dispositivos miniaturizados de baixo perfil, projetados para vasos cerebrais tortuosos, estão possibilitando uma aplicação clínica mais ampla, particularmente em pacientes idosos e de alto risco. O aumento dos investimentos hospitalares em instalações neurointervencionais e iniciativas governamentais para reduzir a morbimortalidade relacionada ao acidente vascular cerebral também contribuem para o rápido crescimento.
- Por Indicação
Com base na indicação, o mercado de dispositivos de proteção embólica é segmentado em doenças coronárias percutâneas, da artéria carótida, do enxerto de veia safena, da troca valvar aórtica transcateter (TAVR), entre outros. A coronária percutânea dominou o mercado com a maior parcela de 44,7% em 2025, impulsionada pelo alto volume de intervenções coronarianas realizadas globalmente e pela necessidade crítica de prevenir a embolização distal durante esses procedimentos. Os cardiologistas preferem dispositivos de proteção embólica em intervenções coronárias percutâneas (ICP) envolvendo enxertos de veia safena e lesões complexas para reduzir o risco de infarto do miocárdio e melhorar os resultados processuais. Avanços contínuos no design de dispositivos, tais como melhores perfis de cruzamento e maior captura de detritos, estão aumentando a adoção. O grande pool de pacientes, aliado a políticas de reembolso favoráveis em mercados desenvolvidos, reforça ainda mais o domínio desse segmento. Por exemplo, casos de ICP de alto risco dependem cada vez mais de dispositivos filtrantes distais para garantir a segurança do paciente e eficácia processual.
Espera-se que a Substituição da Válvula Aórtica Transcateter (TAVR) testemunhe o crescimento mais rápido de 2026 a 2033, alimentado pela crescente prevalência de estenose aórtica e pela adoção crescente de procedimentos TAVR minimamente invasivos, particularmente em pacientes idosos. Os dispositivos de proteção embólica são cruciais durante a TAVR para prevenir embolização cerebral e acidente vascular cerebral, tornando-os um adjuvante essencial em intervenções de alto risco. Inovações tecnológicas como filtros compactos e de entrega que podem navegar por vasculatura tortuosa estão apoiando o crescimento rápido. O número crescente de programas de coração estrutural em hospitais em todo o mundo e as evidências clínicas que demonstram redução do AVC com proteção embólica estão acelerando ainda mais a adoção do mercado. Por exemplo, os hospitais da América do Norte e da Europa estão cada vez mais implementando procedimentos TAVR com sistemas integrados de proteção embólica para melhorar os resultados dos pacientes.
- Por Usuários Finais
Com base nos usuários finais, o mercado de dispositivos de proteção embólica é segmentado em hospitais, centros cirúrgicos ambulatoriais (CAA) e outros. Os hospitais dominaram o mercado com maior participação de 65,8% em 2025, devido ao elevado volume de procedimentos intervencionistas complexos realizados nesses ambientes e à disponibilidade de infraestrutura avançada. Os hospitais preferem dispositivos de proteção embólica para pacientes de alto risco submetidos a ICP, stent carotídeo e TAVR, uma vez que esses dispositivos aumentam a segurança do procedimento e os resultados clínicos. A presença de cardiologistas intervencionistas qualificados, sistemas de suporte procedimental robustos e o acesso a tecnologias de imagem de ponta impulsionam ainda mais a adoção hospitalar. Por exemplo, centros cardíacos terciários nos EUA e na Europa utilizam extensivamente filtro distal e dispositivos de oclusão proximal na prática intervencionista de rotina. Além disso, os hospitais investem em programas de treinamento e upgrades tecnológicos para garantir o uso ideal do dispositivo e segurança do paciente.
Espera-se que os Centros Cirúrgicos Ambulatórios (CSAPs) testemunhem o crescimento mais rápido durante o período de previsão, alimentado pela tendência crescente de procedimentos cardiovasculares minimamente invasivos sendo realizados fora dos ambientes hospitalares tradicionais. Os ASCs oferecem cuidados custo-efetivos e eficientes para pacientes de menor risco, proporcionando acesso a dispositivos de proteção embólica para procedimentos intervencionistas de rotina. A adoção desses dispositivos em ASCs é apoiada por melhorias tecnológicas que simplificam a implantação, reduzem o tempo de procedimento e aumentam a segurança. Por exemplo, os ASCs em economias emergentes e regiões desenvolvidas estão cada vez mais realizando ICP e intervenções periféricas com dispositivos de filtro distal descartáveis, impulsionando o rápido crescimento do segmento. Além disso, quadros regulatórios favoráveis e o aumento da preferência do paciente por procedimentos ambulatoriais contribuem para a adoção acelerada de dispositivos de proteção embólica em CSAPs.
Qual região detém a maior parte do mercado de dispositivos de proteção embólica
- A América do Norte dominou o mercado de dispositivos de proteção embólica com a maior parcela de receita de 41,2% em 2025, caracterizada por infraestrutura de saúde avançada, alta adoção de procedimentos de cardiologia intervencionista e forte presença de atores-chave do mercado
- Os profissionais de saúde da região priorizam fortemente a segurança do paciente e a eficácia do procedimento, tornando os dispositivos de proteção embólica um componente padrão em intervenções de alto risco, como intervenções coronárias percutâneas (ICP), stenting da artéria carótida e substituição da válvula aórtica transcateter (TAVR)
- Essa adoção generalizada é ainda apoiada por políticas de reembolso favoráveis, redes hospitalares bem estabelecidas e presença de fabricantes líderes de dispositivos que investem em programas de inovação contínua e treinamento clínico
U.S. Embolic Protection Devices Market Insight
O mercado de dispositivos de proteção embólica dos EUA captou a maior parcela de receita de 79% em 2025 na América do Norte, impulsionada pela alta prevalência de doenças cardiovasculares e pela crescente adoção de procedimentos intervencionistas minimamente invasivos. Hospitais e centros cardíacos especializados estão priorizando a segurança do paciente, tornando os dispositivos de proteção embólica um padrão em intervenções coronárias percutâneas (ICP), stenting da artéria carótida e substituição da válvula aórtica transcateter (TAVR). O crescente foco na redução de complicações relacionadas ao procedimento, aliadas a políticas de reembolso favoráveis, infraestrutura clínica avançada e inovação contínua dos principais fabricantes, impulsiona ainda mais a expansão do mercado. Além disso, cardiologistas dos EUA estão adotando cada vez mais dispositivos de próxima geração com maior eficiência de captura de detritos e designs de baixo perfil, melhorando os resultados processuais e apoiando a adoção mais ampla.
Europe Embolic Protection Devices Market Insight
Prevê-se que o mercado europeu de dispositivos de protecção embólica se expanda num CAGR substancial ao longo do período previsto, impulsionado principalmente por uma forte concentração no tratamento das doenças cardiovasculares e por um número crescente de procedimentos intervencionistas. A adoção de dispositivos de proteção embólica é fomentada por hospitais bem equipados, adoção precoce de tecnologias intervencionistas avançadas e crescente conscientização dos cardiologistas quanto à segurança processual. Países como Alemanha, França e Itália estão testemunhando crescente implantação em procedimentos cardiovasculares novos e complexos, apoiados em evidências clínicas que demonstram redução dos riscos de AVC e embolização distal. Além disso, políticas de saúde favoráveis e investimentos em infraestrutura de assistência cardíaca estão acelerando a adoção tanto em ambiente hospitalar quanto ambulatorial cirúrgico.
U.K. Embolic Protection Devices Market Insight
Prevê-se que o mercado de dispositivos de proteção embólica do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pelo crescente número de intervenções percutâneas e pela crescente conscientização sobre o acidente vascular cerebral e prevenção de complicações cardiovasculares. Hospitais e centros cardíacos especializados estão adotando dispositivos de proteção embólica para reduzir riscos processuais durante a ICP e intervenções carotídeas. O forte sistema de saúde do Reino Unido, juntamente com iniciativas governamentais para melhorar os cuidados cardiovasculares e os resultados clínicos, apoia o crescimento de dispositivos intervencionistas de alta qualidade. Além disso, as colaborações entre fabricantes de dispositivos e hospitais para treinamento e orientação processual estão estimulando ainda mais a adoção de mercado.
Germany Embolic Protection Devices Market Insight
Espera-se que o mercado de dispositivos de proteção embólica da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado pela crescente conscientização da segurança processual e inovação tecnológica em intervenções cardiovasculares. A infra-estrutura hospitalar bem desenvolvida da Alemanha e o foco em soluções avançadas de saúde promovem a adoção de dispositivos de proteção embólica, especialmente para procedimentos de alto risco de ICP e TAVR. Evidências clínicas que demonstram redução da embolização distal e risco de AVC estimulam ainda mais a adoção entre cardiologistas. A integração com plataformas intervencionistas modernas, a ênfase na segurança do paciente e a presença de fabricantes de dispositivos globais e domésticos líderes contribuem para o crescimento constante do mercado.
Insight de Mercado de Dispositivos de Proteção Embólica Ásia-Pacífico
O mercado de dispositivos de proteção embólica Ásia-Pacífico está pronto para crescer ao mais rápido possível no CAGR de 11,5% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da prevalência de doenças cardiovasculares, aumento do gasto em saúde e ampliação do acesso a procedimentos intervencionistas minimamente invasivos em países como China, Índia e Japão. Iniciativas governamentais que promovam o atendimento cardíaco avançado, aliadas à crescente conscientização dos cardiologistas em relação à proteção embólica, incentivam a adoção em hospitais e centros cirúrgicos. O surgimento de centros regionais de fabricação de dispositivos cardiovasculares está melhorando a acessibilidade e reduzindo os custos, permitindo maior utilização de tecnologias de proteção embólica. Além disso, o aumento dos volumes processuais e o aumento dos investimentos em infraestrutura cardíaca estão impulsionando o crescimento do mercado através da APAC.
Japan Embolic Protection Devices Market Insight
O mercado de dispositivos de proteção embólica do Japão está ganhando impulso devido à infraestrutura de saúde avançada do país, alta prevalência de pacientes idosos com condições cardiovasculares e crescente demanda por intervenções minimamente invasivas. Os hospitais japoneses enfatizam a segurança do paciente e a redução das complicações relacionadas ao procedimento, aumentando a dependência de dispositivos de proteção embólica durante a ICP, o stent da artéria carótida e os procedimentos TAVR. A integração desses dispositivos com sistemas de imagem e de cateter aumenta a precisão processual e os resultados clínicos. Além disso, o envelhecimento da população japonesa provavelmente impulsionará a demanda por intervenções cardiovasculares mais seguras e eficientes tanto em ambiente hospitalar quanto ambulatorial, apoiando a expansão do mercado.
Índia Embolic Protection Devices Market Insight
O mercado de dispositivos de proteção embólica da Índia representou a maior participação de receita na Ásia-Pacífico em 2025, atribuída ao crescente fardo das doenças cardiovasculares no país, à urbanização rápida e à melhoria da infraestrutura de saúde. Hospitais e centros cardíacos especializados estão adotando dispositivos de proteção embólica para reduzir os riscos de embolização distal durante procedimentos de ICP e TAVR. O impulso para o estabelecimento de serviços avançados de atendimento cardíaco, juntamente com a disponibilidade de dispositivos econômicos e localmente fabricados, está acelerando o crescimento do mercado. Além disso, aumentar a conscientização entre cardiologistas e pacientes sobre a segurança processual e melhores resultados clínicos está conduzindo adoção generalizada nos ambientes residenciais e comerciais da Índia.
Quais são as Principais Empresas no Mercado de Dispositivos de Proteção Embólica
A indústria de dispositivos de proteção embólica é liderada principalmente por empresas bem estabelecidas, incluindo:
- Abbott (EUA)
- Boston Scientific Corporation (EUA)
- Medtronic (Irlanda)
- Cardinal Health, Inc. (EUA)
- Terumo Corporation (Japão)
- Contego Medical, LLC (EUA)
- Cook.
- Cordis Corporation (EUA)
- Edwards Lifesciences Corporation (EUA)
- Emboline, Inc. (EUA)
- InspireMD, Inc. (EUA)
- Merit Medical Systems, Inc. (EUA)
- MicroPort Scientific Corporation (China)
- Nipro Medical Corp. (Japão)
- Transverse Medical, Inc. (EUA)
- W. L. Gore & Associates, Inc. (EUA)
- Claret Medical, Inc. (EUA)
- Soluções Cardiovasculares Inovadoras, LLC (EUA)
- Keystone Heart Ltd. (Suíça)
- Allium Medical Solutions Ltd. (Israel)
Quais são os recentes desenvolvimentos no mercado global de dispositivos de proteção embólica
- Em outubro de 2025, Emboline, Inc. anunciou a conclusão da inscrição do paciente em seu principal ensaio clínico do IDE dos EUA (ProtectH2H) avaliando o Cateter Embolic Embolic Protection em pacientes submetidos à TAVR, ressaltando o avanço da empresa em direção à submissão regulatória potencial e evidências clínicas ampliadas
- Em março de 2025, um grande estudo clínico (BHF PROTECT-TAVI) apresentado no American College of Cardiology’s Annual Scientific Session revelou que um dispositivo de proteção embólica cerebral amplamente utilizado não reduziu significativamente o risco de acidente vascular cerebral quando usado rotineiramente durante procedimentos TAVR, estimulando o debate sobre utilidade clínica e design de futuras tecnologias de proteção embólica
- Em outubro de 2024, EMBLOKTM anunciou a inscrição dos primeiros 50 pacientes em seu ensaio clínico para o EmblokTM Embolic Protection System, juntamente com a nomeação de um conselho consultivo científico e estratégico para apoiar o desenvolvimento deste dispositivo de proteção embólica da próxima geração visando reduzir o AVC e outras complicações durante TAVR
- Em março de 2024, a Emboline, Inc. anunciou que o 100o paciente havia sido tratado em seu teste Protect the Head to Head IDE do cateter de proteção embólica Emboliner®, significando progresso na avaliação clínica de um dispositivo destinado a capturar detritos embólicos e reduzir o risco de AVC durante procedimentos cardíacos transcateter.
- Em maio de 2023, a Emboline, Inc. anunciou que o primeiro paciente foi tratado no ensaio clínico IDE do seu Cateter de Proteção Embólica de Corpo Integral Emboline® projetado para minimizar o risco de acidente vascular cerebral durante a substituição da válvula aórtica transcateter (TAVR), marcando um marco fundamental na pesquisa de proteção embólica de corpo inteiro e abrindo caminho para futuros dados de segurança
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











