


Segmentação do mercado global de tratamento de polipose adenomatosa familiar, por tipo de produto (icosapent, cloridrato de eflornitina, aspirina, CEQ-508 e outros), sintomas (fezes com sangue, diarreia inexplicada, cólicas abdominais, inchaço, perda de peso, letargia e vômitos), subtipo de doença (PAF atenuada, polipose adenomatosa familiar, síndrome de Gardner e síndrome de Turcot), usuários finais (clínicas, hospitais, centros de diagnóstico, assistência médica domiciliar e outros), canal de distribuição (farmácia hospitalar, farmácia de varejo e farmácia on-line) - tendências do setor e previsão até 2032
Qual é o tamanho e a taxa de crescimento do tratamento dos poliposes adenomatosos familiares
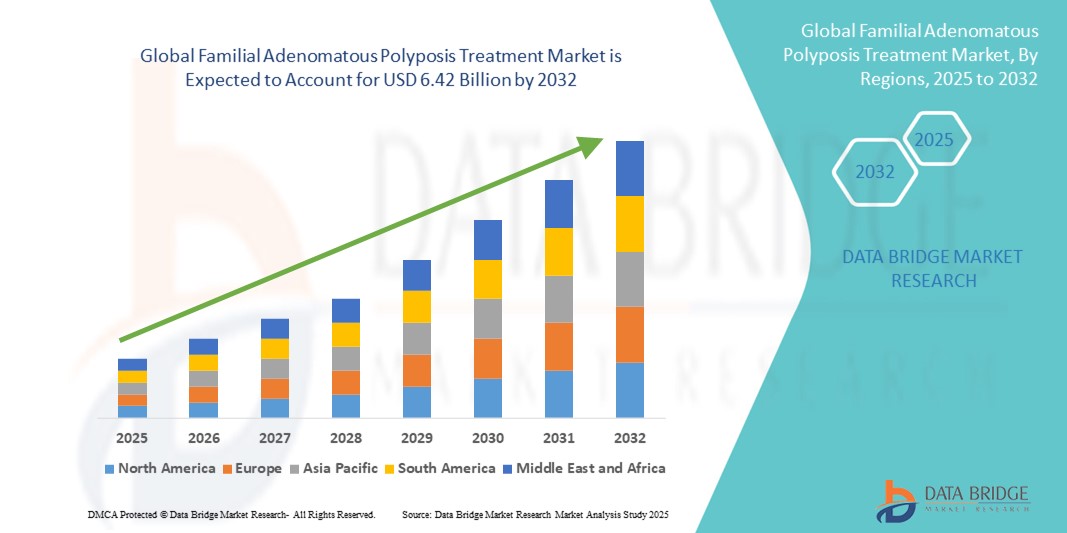
- De acordo com Data Bridge Market Research Analysis the o tratamento global da polipose adenomatosa familiarUSD 2,09 mil milhões em 2024e espera-se alcançar6,42 mil milhões de dólares em 2032, em umaCAGR de 15,00%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pelo aumento da sensibilização para as doenças genéticas e avanços em terapias específicas, levando a um manejo mais eficaz da polipose adenomatosa familiar (FAP) em diferentes populações de pacientes
- Além disso, a crescente demanda por detecção precoce, estratégias de tratamento personalizadas e melhores resultados dos pacientes está impulsionando a adoção de soluções de tratamento de polipósitos adenomatosos familiares, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2024):2,09 mil milhões de USD
- Valor de mercado previsto (2032):6,42 mil milhões de dólares
- Previsões CAGR (2024-2032):15.00%
Quais são os principais takeaways do tratamento familiar de polipose adenomatosa
- Família Adenomatous Polyposis (FAP) opções de tratamento, incluindo intervenções cirúrgicas, terapias direcionadas e cuidados de suporte, são componentes cada vez mais vitais da saúde gastrointestinal moderna devido à sua eficácia na prevenção do câncer colorretal, melhorando a qualidade de vida do paciente, e permitindo estratégias de tratamento personalizadas
- A crescente demanda por opções de tratamento eficazes para polipose adenomatosa familiar (FAP) é alimentada principalmente pelo aumento da conscientização sobre o diagnóstico precoce, aumento da prevalência da doença e crescentes investimentos em pesquisa e desenvolvimento de novas terapias
- A América do Norte dominou o mercado familiar de tratamento de polipose adenomatosa com a maior parcela de receita de 43,0% em 2024, impulsionada por infraestrutura de saúde avançada, alta adoção de programas de rastreamento genético e presença de empresas farmacêuticas-chave que investem em terapias inovadoras. Os EUA continuam a ser um grande contribuinte, com o aumento das campanhas de sensibilização e estratégias de intervenção precoces aumentando o crescimento do mercado
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado familiar de polipose adenomatosa durante o período de previsão, com um CAGR de 8,6% de 2025 a 2032, devido ao aumento da urbanização, aumento da renda disponível e ampliação de serviços de saúde que ofereçam serviços especializados gastrintestinais e genéticos
- O segmento de polipose adenomatosa familiar dominou o mercado de tratamento de polipose adenomatosa familiar com market share de 45,2% em 2024, devido à sua maior prevalência em comparação com outros subtipos e à sua necessidade crítica de intervenção precoce para prevenir câncer colorretal
Relatar Escopo e Segmentação de Mercado de Tratamentos Adenomatosos Familiares
|
Atributos |
Família Adenomatous Polyposis tratamento fundamental do mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no tratamento de polipose adenomatosa familiar
Resultados melhorados do paciente e cuidados personalizados
- Uma tendência significativa e acelerada no mercado global de tratamento de polipose adenomatosa familiar é a adoção crescente de abordagens terapêuticas personalizadas e direcionadas. Esta tendência está a aumentar os resultados dos doentes e a melhorar o tratamento a longo prazo da doença
- Por exemplo, intervenções cirúrgicas avançadas combinadas com medidas profiláticas estão ajudando pacientes a reduzir efetivamente o risco de câncer colorretal, enquanto terapias farmacológicas direcionadas fornecem alternativas para retardar ou complementar a cirurgia
- A integração de testes genéticos e programas de triagem precoce permite aos clínicos identificar prontamente pacientes de alto risco, permitindo intervenções oportunas e estratégias de tratamento adaptadas com base em perfis individuais de pacientes
- A expansão de centros de tratamento especializados e clínicas de gastroenterologia facilita o atendimento centralizado e de alta qualidade, garantindo que os pacientes tenham acesso a serviços abrangentes de gestão de PAF sob um mesmo teto
- Essa tendência para estratégias de tratamento mais efetivas, baseadas em evidências e centradas no paciente está, fundamentalmente, reformulando as práticas clínicas e melhorando a qualidade geral da assistência no cenário terapêutico da PAF.
- A demanda por opções de tratamento avançadas que combinam cuidados cirúrgicos, farmacológicos e de suporte está crescendo rapidamente em mercados desenvolvidos e emergentes, uma vez que os profissionais de saúde se concentram cada vez mais na otimização dos resultados e na qualidade de vida dos pacientes.
Dynamics do mercado de tratamento de polipose adenomatosa familiar
Controlador
Necessidade crescente devido à crescente prevalência e conscientização da PAF
- A crescente prevalência de polipose adenomatosa familiar, aliada ao aumento da conscientização entre pacientes, cuidadores e profissionais de saúde, é um dos principais motores para a expansão da demanda por soluções terapêuticas eficazes. A detecção e intervenção precoces são essenciais para prevenir a progressão para câncer colorretal, criando uma necessidade crítica de intervenções terapêuticas e diagnósticas oportunas.
- Por exemplo, em abril de 2023, Takeda Pharmaceutical Company Limited expandiu seu programa de ensaios clínicos para o CEQ-508, visando pacientes com FAP geneticamente confirmado. Espera-se que tais iniciativas estratégicas das principais empresas aumentem significativamente o crescimento do mercado de tratamento de PAF no período previsto
- À medida que pacientes e cuidadores se tornam cada vez mais informados sobre sintomas como fezes ensanguentadas, diarréia inexplicada, cãibras abdominais, inchaço e perda de peso, a adoção de terapias farmacológicas como Icosapent, Hcloreto de Eflornitina e Aspirina, ao lado de terapias emergentes como o CEQ-508, está ganhando impulso.
- Além disso, o crescente foco no rastreamento de rotina, monitoramento contínuo por meio de centros diagnósticos e serviços de saúde domiciliar está melhorando a adesão ao tratamento e os resultados dos pacientes. Os profissionais de saúde estão enfatizando planos de tratamento personalizados, integrando a terapia farmacológica com o manejo alimentar e cuidados baseados em sintomas para gerenciar efetivamente a progressão da doença
- A disponibilidade de formulações de marca e genérica, combinada com a expansão da distribuição através de farmácias hospitalares, lojas de varejo e plataformas on-line, está melhorando a acessibilidade e a acessibilidade para pacientes em todo o mercado desenvolvido e emergente
Restrição/Desafio
Custos de tratamento elevados e conhecimento limitado em mercados emergentes
- O custo relativamente alto das terapias avançadas, incluindo o CEQ-508, o cloreto de eflornitina, e outros tratamentos especializados da FAP, representa uma barreira significativa para o crescimento do mercado, especialmente em regiões sensíveis aos preços. Muitos pacientes em economias emergentes enfrentam restrições financeiras, limitando o acesso a essas terapias apesar de sua comprovada eficácia na prevenção da progressão da doença.
- Cobertura inadequada de seguros e opções de reembolso limitadas em determinadas regiões agravam ainda mais o desafio da acessibilidade, dificultando o início ou a manutenção de regimes de tratamento a longo prazo pelos doentes
- Além disso, a consciência limitada entre pacientes, cuidadores e alguns profissionais de saúde sobre os sintomas precoces de polipose adenomatosa familiar – tais como fezes com sangue, diarreia inexplicável, cãibras abdominais, inchaço e perda de peso – atrasa o diagnóstico e o início do tratamento. Esta falta de consciência resulta na progressão da doença para condições mais graves, incluindo o cancro colorretal, antes da administração de intervenções
- Enfrentar esses desafios requer uma abordagem multifacetada, incluindo campanhas de educação de pacientes, treinamento profissional para profissionais de saúde e iniciativas de conscientização lideradas por governos ou grupos de defesa de pacientes. Essas medidas visam melhorar as taxas de diagnóstico precoce, garantir o início oportuno da terapia e aumentar a adesão do paciente.
- Além disso, os esforços de investigação e desenvolvimento em curso focados em opções de tratamento de custo-efetividade, segurança e mais acessíveis são essenciais para superar essas barreiras de mercado. A expansão dos serviços de cuidados domiciliares, o apoio à telemedicina e os programas de sensibilização em áreas remotas ou carentes também podem mitigar os desafios relacionados com a acessibilidade e a acessibilidade, promovendo a adoção mais ampla do mercado ao longo do período previsto
Como é segmentado o tratamento familiar de polipose adenomatosa
O mercado é segmentado com base no tipo de produto, sintomas, subtipo de doença, utilizadores finais e canal de distribuição.
- Por tipo de produto
Com base no tipo de produto, o mercado familiar de tratamento da polipose adenomatosa é segmentado em Icosapent, Eflornitina, Aspirina, CEQ-508 e Outros. O segmento Icosapent dominou o maior percentual de receita de mercado de 44,0% em 2024, impulsionado pela sua eficácia clínica bem documentada na prevenção do crescimento de pólipos e redução do risco de câncer colorretal em pacientes de alto risco. Seu perfil de segurança favorável e diretrizes de dosagem bem estabelecidas estimulam a preferência do médico e a adesão do paciente. Além disso, o aumento da conscientização dos pacientes sobre o cuidado preventivo contribui para uma forte penetração no mercado. O segmento também se beneficia de extensas publicações de pesquisa que validam seus benefícios a longo prazo. Além disso, a crescente inclusão em protocolos de tratamento e cobertura por planos de seguro potencializa sua adoção generalizada. A integração da Icosapent em abordagens de tratamento multidisciplinar garante sua liderança no mercado.
Espera-se que o segmento CEQ-508 testemunhe o CAGR mais rápido de 10,2% de 2025 a 2032, alimentado por ensaios clínicos em andamento que demonstrem eficácia promissora, bem como uma maior conscientização do médico sobre seu potencial terapêutico direcionado. Sua adoção é impulsionada por evidências emergentes destacando benefícios específicos dos sintomas e efeitos adversos reduzidos. As aprovações regulamentares nas regiões-chave aceleram ainda mais a aceitação do mercado. O crescimento também é apoiado pelo crescente interesse do paciente em novas terapias com opções de tratamento personalizadas. A ampliação das colaborações de pesquisa e a adoção precoce em centros especializados aumentam a visibilidade e aceitação. A forte evolução do gasoduto CEQ-508 e os resultados clínicos positivos são fundamentais para a sua rápida trajetória de crescimento.
- Por Sintomas
Com base nos sintomas, o mercado familiar de tratamento de polipose adenomatosa é segmentado em Bloody Stool, Inexplicated Diarrhea, Abdominal Crams, Bloating, Weight Loss, Letargy, e Vómitos. O segmento Bloody Stool dominou o mercado com uma participação de receita de 41,5% em 2024, pois é o indicador precoce mais comum e alarmante que leva ao diagnóstico e intervenção oportunos. Os profissionais de saúde priorizam os tratamentos para pacientes que apresentam esse sintoma devido ao maior risco associado de progressão de pólipos. O aumento das iniciativas de rastreamento para pacientes sintomáticos reforça a dominância do segmento. Campanhas de sensibilização por grupos de defesa de pacientes apoiam ainda mais a detecção precoce. O segmento também se beneficia de fortes recomendações de diretrizes clínicas enfatizando o monitoramento e a intervenção terapêutica. Ferramentas de diagnóstico melhoradas facilitam a identificação rápida, apoiando a adoção elevada de terapias neste grupo de pacientes.
Prevê-se que o segmento Cramps Abdominal testemunhe o CAGR mais rápido de 9,8% de 2025 a 2032, impulsionado por maior relato de pacientes e maior reconhecimento entre clínicos das necessidades terapêuticas específicas dos sintomas. A expansão dos programas educativos e a melhoria da consciência do médico contribuem para uma rápida adoção. O uso crescente de técnicas de imagem e monitoramento para identificação precoce de sintomas também suporta o crescimento. Cada vez mais, os pacientes buscam terapia direcionada para aliviar o desconforto, gerando demanda de mercado adicional. Os sistemas de saúde estão integrando o manejo dos sintomas em planos de atenção integral. O aumento dos relatórios de incidência e as melhorias no diagnóstico aumentam ainda mais a aceitação do mercado para este subsegmento.
- Por Subtipo de Doença
Com base no subtipo da doença, o mercado de tratamento de polipose adenomatosa familiar é segmentado em PAF atenuada, Polipose Adenomatosa Familiar, Síndrome de Gardner e Síndrome de Turcot. O segmento de Polipósios Adenomatosos Familiares dominou com market share de 45,2% em 2024, devido à sua maior prevalência em comparação com outros subtipos e à sua necessidade crítica de intervenção precoce para prevenção do câncer colorretal. Rastreamento genético de rotina e forte consciência clínica impulsionam o diagnóstico precoce, apoiando a dominância do mercado. A integração em protocolos de tratamento estabelecidos garante ampla adoção terapêutica. A pesquisa em andamento sobre o manejo da doença reforça ainda mais a confiança clínica. Os programas de defesa e educação do paciente enfatizam os benefícios da intervenção precoce. A disponibilidade de opções terapêuticas convencionais e novas nesse segmento aumenta sua liderança no mercado.
O segmento da Síndrome de Gardner é projetado para testemunhar o CAGR mais rápido de 10,0% de 2025 a 2032, alimentado por avanços em testes genéticos que permitam a detecção precoce e uma ênfase crescente no manejo multidisciplinar. A consciência clínica das manifestações extracolonicas está aumentando a adoção de terapia direcionada. O aumento da educação dos doentes e a monitorização proactiva contribuem para uma absorção mais rápida. As iniciativas de pesquisa estão ampliando a compreensão da complexidade da doença, apoiando o desenvolvimento terapêutico. O segmento beneficia da evolução de condutas de tratamento com foco na medicina de precisão. Intervenções precoces e centros de atenção especializados impulsionam o crescimento acelerado nesse nicho populacional de pacientes.
- Por Usuários Finais
Com base nos usuários finais, o mercado familiar de tratamento de polipose adenomatosa é segmentado em Clínicas, Hospitais, Centros de Diagnóstico, Home Healthcare e Outros. O segmento dos Hospitais dominou com uma parcela de receita de 47,1% em 2024, devido a instalações centralizadas, disponibilidade de especialistas em gastroenterologia e capacidade de monitoramento integrado para pacientes de alto risco. Os hospitais também facilitam a terapia coordenada e o acompanhamento, melhorando os resultados dos pacientes. Políticas de compras institucionais e caminhos de cuidado estruturados fortalecem a posição desse segmento. Footfall alto paciente garante uma demanda terapêutica consistente. A inclusão em fórmulas hospitalares suporta amplo acesso. A capacidade dos hospitais para prestar cuidados especializados e baseados em evidências mantém a liderança de mercado.
Espera-se que o segmento de Home Health testemunhe o CAGR mais rápido de 9,5% de 2025 a 2032, impulsionado pela crescente preferência pelo cuidado centrado no paciente, conveniência para o manejo de doenças crônicas e crescente conscientização das tecnologias de monitoramento domiciliares. O gerenciamento da terapia remota é cada vez mais adotado para cuidados pós-operatórios e manutenção em longo prazo. Cobertura ampliada de seguros e infraestrutura de suporte melhorar o acesso. A preferência do paciente pela redução das visitas hospitalares acelera o crescimento. A integração com os serviços de telessaúde garante a continuidade do cuidado. O segmento beneficia-se com o aumento das parcerias entre profissionais de saúde domiciliar e centros de especialidades.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de tratamento de polipose adenomatosa familiar é segmentado para Farmácia Hospitalar, Farmácia Varejo e Farmácia Online. O segmento Farmácia Hospitalar dominou com market share de 46,0% em 2024, devido ao acesso direto a terapias de prescrição, supervisão clínica e orientação profissional para o manejo do paciente. Os hospitais garantem dosagem, monitoramento e adesão adequadas, apoiando altas taxas de adoção. A integração com as vias de cuidado fortalece o domínio do mercado. Os contratos institucionais e as políticas de contratação a granel impulsionam a oferta sustentada. A presença de farmacêuticos especializados reforça a credibilidade. A capacidade dos hospitais para oferecer tratamento seguro e eficaz mantém a liderança no espaço de distribuição.
O segmento Farmácia Online é esperado para testemunhar o CAGR mais rápido de 11,0% de 2025 a 2032, impulsionado pelo aumento da penetração no comércio eletrônico, conveniência de entrega de porta, e crescente adoção em locais urbanos e remotos. O crescimento é alimentado pela preferência do paciente pela privacidade e acesso mais rápido às terapias. Campanhas de sensibilização e marketing digital aumentam a visibilidade do segmento. Parcerias com plataformas de logística e telemedicina melhoram a eficiência de entrega. A clareza regulamentar e o apoio à flexibilidade dos pagamentos aumentaram a adopção. A expansão da infraestrutura de farmácia online acelera a acessibilidade e a adesão do paciente.
Que região detém a maior parte do Como é família Adenomatous Polyposis Tratamento Segmentado
- A América do Norte dominou o mercado familiar de tratamento de polipose adenomatosa com a maior parcela de receita de 43,0% em 2024, impulsionada por infraestrutura de saúde avançada, alta adoção de programas de rastreamento genético e presença de empresas farmacêuticas-chave que investem em terapias inovadoras
- As campanhas de sensibilização e as estratégias de intervenção precoces aumentaram significativamente o crescimento do mercado. Os EUA continuam a ser o principal contribuinte na região, apoiado por pesquisas clínicas robustas, acessibilidade a novos tratamentos e programas abrangentes de gestão de pacientes. Ampla disponibilidade de clínicas especializadas e hospitais que oferecem gastroenterologia e serviços genéticos reforça ainda mais o domínio da região
- O aumento do foco nos cuidados preventivos e no monitoramento rotineiro de populações de alto risco fortalece a adoção de terapias direcionadas. Além disso, as colaborações entre institutos acadêmicos e profissionais de saúde facilitam a adoção mais rápida de opções de tratamento de ponta
U.S. Família Adenomatous Polyposis Tratamento Mercado Insight
O mercado de tratamento de polipose adenomatosa familiar dos EUA captou a maior parcela de receita de 82% em 2024 na América do Norte, impulsionada pela ampla aceitação de testes genéticos e intervenções terapêuticas avançadas. Os pacientes se beneficiam de planos de tratamento abrangentes que combinam terapia enzimática, manejo nutricional e intervenções profiláticas. O país tem uma forte presença de empresas farmacêuticas e de biotecnologia desenvolvendo terapias de marca e genéricas, acelerando o crescimento do mercado. Iniciativas de diagnóstico precoce e programas nacionais de conscientização incentivam a intervenção oportuna, melhorando os resultados dos pacientes. Hospitais, clínicas especializadas e centros de pesquisa oferecem opções de tratamento integradas, impulsionando a adoção de terapia. Além disso, ampliar a cobertura de reembolso e o apoio ao seguro possibilitam maior acesso do paciente aos tratamentos da PAF.
Europa Família Adenomatous Polyposis mercado de tratamento
Prevê-se que o mercado europeu de tratamento de polipose adenomatosa familiar se expanda num CAGR estável durante o período previsto, apoiado pelo aumento do investimento em infra-estruturas de saúde e iniciativas de investigação genética. Padrões regulatórios rigorosos e programas de cuidados preventivos impulsionam o diagnóstico precoce e a adoção de terapia. Aumentar a consciência das doenças gastrointestinais hereditárias, aliada ao aumento do acesso a hospitais e clínicas especializadas, fortalece o crescimento do mercado. Países como Alemanha, França e Itália estão assistindo à maior adoção de terapia de substituição enzimática e planos de manejo nutricional. A integração dos diagnósticos avançados no cuidado de rotina facilita a intervenção oportuna. Além disso, a presença de empresas farmacêuticas estabelecidas na região garante a disponibilidade de terapias genéricas e de marca.
U.K. Familyl Adenomatous Polyposis mercado de tratamento
Espera-se que o mercado familiar de tratamento de polipose adenomatosa do Reino Unido cresça em um notável CAGR, impulsionado pelo aumento da conscientização de testes genéticos e programas de cuidados preventivos proativos. O país enfatiza o diagnóstico precoce e o acompanhamento dos pacientes, particularmente em populações de alto risco. Hospitais e clínicas de gastroenterologia especializada oferecem gestão abrangente da PAF, incluindo terapia enzimática e intervenções nutricionais. A expansão das iniciativas nacionais de saúde promove a adoção generalizada de terapias baseadas em evidências. A robusta infraestrutura de cuidados de saúde e a cobertura de seguros apoiam ainda mais a acessibilidade. Os esforços colaborativos de pesquisa entre instituições acadêmicas contribuem para inovação e otimização terapêutica.
Alemanha Família Adenomatous Polyposis mercado de tratamento
Espera-se que o mercado de tratamento de polipose adenomatosa familiar da Alemanha se expanda em um considerável CAGR devido ao forte investimento em pesquisas em saúde, rastreamento genético e programas de prevenção. O país possui hospitais bem desenvolvidos e clínicas especializadas que oferecem serviços diagnósticos e terapêuticos para pacientes com PAF. Os pacientes se beneficiam de estratégias de intervenção precoce, incluindo terapia de substituição enzimática e opções cirúrgicas profiláticas. Aumentar a consciência de doenças colorretais hereditárias impulsiona a adoção da terapia. A presença de empresas farmacêuticas multinacionais aumenta a disponibilidade de terapias de marca e genéricas. A integração de diagnósticos avançados em cuidados clínicos de rotina suporta tratamento oportuno e melhora dos resultados dos pacientes.
Ásia-Pacífico família Adenomatous Polyposis tratamento mercado Perspectiva
Espera-se que o mercado de tratamento de polipose adenomatosa familiar Ásia-Pacífico seja a região de crescimento mais rápido com um CAGR de 8,6% de 2025 a 2032, impulsionado pelo aumento da urbanização, aumento da renda disponível e expansão de serviços de saúde que ofereçam serviços gastrointestinal e genéticos especializados. Países como China, Índia e Japão estão investindo em ferramentas de diagnóstico avançadas e programas de triagem genética. Campanhas de conscientização sobre distúrbios gastrointestinais hereditários estão impulsionando a intervenção precoce e a adoção do tratamento. A expansão de hospitais, clínicas especializadas e serviços de apoio domiciliar está aumentando a acessibilidade à terapia. A região está testemunhando crescentes investimentos em opções terapêuticas genéricas e marcadas. A melhoria da infra-estrutura de cuidados de saúde e da educação dos doentes aceleram ainda mais o crescimento do mercado.
Japão Família Adenomatous Polyposis mercado de tratamento
O mercado de tratamento de polipose adenomatosa familiar do Japão está ganhando ímpeto devido à alta consciência do público sobre doenças colorretais hereditárias, programas de testes genéticos generalizados e infraestrutura de saúde bem desenvolvida. Hospitais e clínicas especializadas fornecem gerenciamento abrangente de PAF, integrando suporte nutricional e terapia de substituição enzimática. As iniciativas de cuidado preventivo e as diretrizes nacionais de saúde enfatizam o diagnóstico precoce e o monitoramento em longo prazo. A colaboração entre instituições de pesquisa e empresas farmacêuticas promove a inovação nas opções de tratamento. Programas focados no paciente garantem maior adesão terapêutica e melhores resultados. As iniciativas governamentais de apoio ao cuidado gastrointestinal especializado estimulam ainda mais a expansão do mercado.
China familiar adenomatous Polyposis tratamento mercado por exemplo
O mercado de tratamento familiar de polipose adenomatosa da China representou a maior participação de receita de mercado na Ásia-Pacífico em 2024, impulsionada pela rápida urbanização, pela crescente conscientização das doenças gastrointestinais hereditárias e pela crescente acessibilidade aos serviços de saúde. A expansão de hospitais, centros de diagnóstico e clínicas especializadas estão melhorando o alcance do paciente. Programas nacionais de triagem genética estão promovendo a detecção precoce e início da terapia. O mercado beneficia da disponibilidade de terapias genéricas acessíveis e opções de tratamento de marca. Aumentar o rendimento disponível e as despesas com os cuidados de saúde contribuem para aumentar as taxas de adopção. A colaboração entre empresas farmacêuticas nacionais e institutos de pesquisa promove a melhoria contínua na eficácia do tratamento.
Quais são as principais empresas no tratamento de polipose adenomatosa familiar
A indústria familiar de tratamento da polipose adenomatosa é liderada principalmente por empresas bem estabelecidas, incluindo:
- Pfizer Inc.. (EUA)
- Viatris Inc.. (EUA)
- F. Hoffmann-La Roche Ltd (Suíça)
- Novartis AG(Suíça)
- Takeda Pharmaceutical Company Limited (Japão)
- Bayer AG(Alemanha)
- Merck & Co., Inc. (EUA)
- AstraZeneca(U.K.)
- Bristol Myers Squibb Company (EUA)
- AbbVie Inc. (EUA)
- Lilly USA, LLC (EUA)
- Johnson & Johnson e seus afiliados (EUA)
- Sanofi (França)
- GSK plc (UK)
- Amgen Inc. (EUA)
- Celgene Corporation (EUA)
- Biogen Inc. (EUA)
- Astellas Pharma Inc. (Japão)
- Daiichi Sankyo Company, Limited (Japão)
- Eisai Co., Ltd. (Japão)
Quais são as últimas evoluções no tratamento de polipose adenomatosa familiar
- Em maio de 2025, a Recursion Pharmaceuticals anunciou dados preliminares da Fase 1b/2 para o REC-4881, um inibidor MEK1/2, no tratamento da PAF. O estudo aberto demonstrou uma redução mediana de 43% na carga de pólipos na avaliação da Semana 13 em seis doentes. Isto é notável como FAP, uma desordem genética rara causando numerosos pólipos gastrointestinais e um alto risco de câncer colorretal, atualmente carece de tratamentos aprovados pela FDA
- Em fevereiro de 2025, a Biodexa Pharmaceuticals recebeu a designação Fast Track da FDA dos EUA para o eRapa, uma forma encapsulada de rapamicina, para o tratamento da PAF. Esta designação visa acelerar o desenvolvimento e revisão de medicamentos que tratam de doenças graves e preencher uma necessidade médica não satisfeita
- Em abril de 2025, pesquisadores da Universidade de Bonn descobriram um mecanismo no sistema imunológico local que pode impulsionar o desenvolvimento de câncer duodenal em pacientes com PAF. Este achado oferece uma nova abordagem promissora para prevenir carcinoma duodenal em indivíduos com PAF.
- Em junho de 2025, uma revisão abrangente publicada em Câncer Familiar explorou estratégias de manejo não-cirúrgico para doença do intestino grosso em pacientes com PAF. A revisão enfatizou o papel das intervenções endoscópicas e da quimioprevenção como alternativas viáveis às abordagens cirúrgicas tradicionais, oferecendo aos pacientes opções menos invasivas para o manejo da doença.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











