


Segmentação do mercado global de interconexões de vidro por tamanho de wafer (menos de 200 mm, 200 mm, 300 mm e outros), aplicação (empacotamento 3D, empacotamento 2.5D, empacotamento fan-out e outros), tecnologia de substrato (vias através do vidro (TGV), camada de redistribuição (RDL) - primeiro/último, empacotamento em nível de painel de vidro (PLP) e outros), setor de uso final (eletrônicos de consumo, telecomunicações, automotivo, defesa e aeroespacial, saúde e outros) - tendências e previsões do setor até 2033.
O que é o tamanho do mercado interposers de vidro e taxa de crescimento
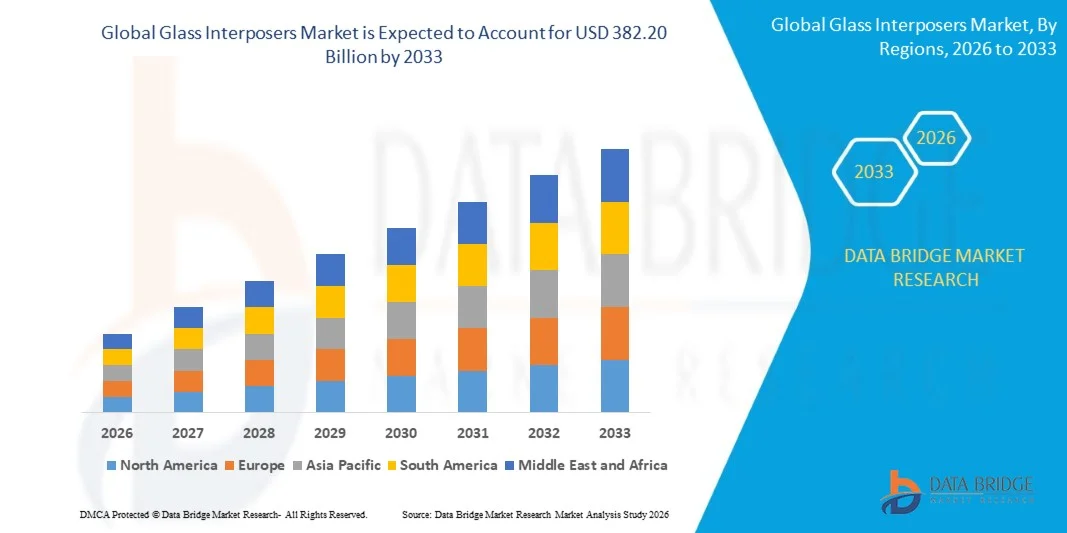
- De acordo com Data Bridge Market Research Analysis the o tamanho do mercado global de interposers de vidro foi avaliado em146,54 milhões de USD em 2025e espera-se alcançar382,20 milhões de USD em 2033, em umaCAGR de 12,73%durante o período de previsão
- O crescimento do mercado é amplamente alimentado pela adoção crescente de tecnologias avançadas de embalagem de semicondutores, incluindo a integração 2.5D e 3D, que exigem interposers de alto desempenho para suportar maior densidade de chiplets, melhor integridade de sinal e gerenciamento térmico eficiente
- Além disso, a demanda por dispositivos miniaturizados, eletrônicos de consumo de alta velocidade, eletrônicos automotivos e de telecomunicações está acelerando a captação de interposers de vidro. As empresas estão cada vez mais alavancando substratos de vidro para permitir fatores de forma compacta, operação de alta frequência e integração heterogênea, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):146,54 milhões de USD
- Valor de mercado previsto (2033):382,20 milhões de USD
- Previsões CAGR (2026-2033):12.73%
Quais são os principais produtos do mercado de interposers de vidro
- Interposers de vidro, fornecendo substratos rígidos de alto desempenho para embalagens de semicondutores, estão se tornando componentes críticos na memória de alta largura de banda de última geração, processadores de IA e dispositivos RF devido à sua baixa perda dielétrica, estabilidade dimensional e integridade de sinal superior
- A crescente procura de interposers de vidro é principalmente impulsionada pela adopção generalizada dealto desempenhoinformática, redes 5G/6G,Veículo elétricos, e dispositivos de consumo miniaturizados. Investimentos crescentes em I&D e infraestrutura de fabricação de semicondutores apoiam ainda mais a expansão do mercado, permitindo soluções inovadoras de embalagem que melhoram o desempenho e a confiabilidade do dispositivo
- Ásia-Pacífico domina o mercado de interposers de vidro com uma participação de 52,8%em 2025, devido à rápida adoção de embalagens avançadas de semicondutores, ampliação da fabricação de eletrônicos de consumo e forte presença de hubs de fabricação de semicondutores
- A América do Norte deve ser a região de crescimento mais rápido no mercado de interposers de vidro durante o período de previsão devido à alta demanda por embalagens avançadas de semicondutores em data centers, telecomunicações e eletrônicos de consumo
- O segmento de 300 mm dominou o mercado com uma quota de mercado de 60,6% em 2025, devido à sua capacidade de suportar maior densidade de interconexão, melhor desempenho térmico e adequação para aplicações avançadas de semicondutores. Os fabricantes líderes de semicondutores preferem bolachas de 300 mm para produção de alto volume de chips de alto desempenho usados em data centers e eletrônicos de consumo
Denunciar Escopo e Segmentação de Mercado Interposers de Vidro
|
Atributos |
Interposers de vidro Visão de mercado chave |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no mercado de interposers de vidro
“Adoção crescente de soluções de embalagem 2.5D e 3D”
- Uma grande tendência no mercado de interposers de vidro é a adoção crescente de tecnologias de embalagem 2.5D e 3D, impulsionadas pela demanda por dispositivos semicondutores de maior desempenho, miniaturizados e energeticamente eficientes. Essas soluções de embalagem permitem maior densidade de interconexões, melhor integridade do sinal e melhor gerenciamento térmico, suportando os requisitos evolutivos de computação avançada e eletrônica de ponta
- Por exemplo, o TSMC utiliza interposers de vidro em sua tecnologia CoWoS (Chip-on-Wafer-on-Substrate) para integrar memória de alta largura de banda com chips lógicos, permitindo embalagens 2.5D e 3D eficientes para aplicações de IA e HPC. Tal adoção reforça o papel dos interposers de vidro na melhoria do desempenho do dispositivo, permitindo fatores de forma compacta
- A crescente penetração de sistemas de computação de alto desempenho (HPC), incluindo GPUs e aceleradores de IA, está impulsionando a necessidade de soluções de interposer confiáveis que suportem interconexões densas. Os interposers de vidro são preferidos devido às suas propriedades elétricas superiores e estabilidade dimensional sob tensão térmica
- Aplicações de eletrônicos de consumo, incluindo smartphones e dispositivos wearable, estão integrando soluções avançadas de embalagem para alcançar projetos compactos sem comprometer a velocidade e eficiência. Esta tendência está reforçando interposers de vidro como facilitadores de eletrônica miniaturizada de próxima geração
- O setor automotivo está adotando embalagens avançadas de semicondutores para suportar a condução autônoma, sistemas ADAS e plataformas de infotainment. Interposers de vidro fornecem alta fidelidade de sinal e dissipação de calor necessária para chips de classe automotiva operando em condições desafiadoras
- O mercado está assistindo a investimentos crescentes em pesquisa de embalagens em nível wafer e colaboração entre empresas de semicondutores para melhorar o desempenho interposer. Estas iniciativas reforçam a adopção de interposers de vidro como componentes críticos para sistemas electrónicos avançados
Interposers de vidro mercado dinâmico
Controlador
“Aumentar a demanda por dispositivos semicondutores de alto desempenho e miniaturizados”
- A crescente complexidade dos dispositivos semicondutores e o impulso para uma maior potência computacional estão impulsionando a demanda por interposers de vidro que suportam interconexões densas e gerenciamento térmico eficiente. Estes interposers permitem aos designers integrar vários chiplets ou memória morre em um único pacote, mantendo o desempenho
- Por exemplo, empresas como a AMD utilizam interposers de vidro em seus módulos de memória de alta largura de banda para processadores Radeon e EPYC para obter melhor eficiência de energia e transferência de dados mais rápida. Isto demonstra o papel crítico dos interposers de vidro em permitir soluções de computação de alto desempenho
- A adoção crescente de sistemas de IA, HPC e rede está aumentando a necessidade de soluções de embalagem que possam lidar com sinais de alta velocidade com interferência mínima. Interposers de vidro proporcionam baixa perda dielétrica e estabilidade mecânica, tornando-os ideais para tais aplicações
- Tendências de miniaturização em eletrônicos de consumo e dispositivos de IoT exigem tecnologias interposer que ocupam menos espaço, oferecendo alta capacidade de integração. Os interposers de vidro são cada vez mais preferidos devido às suas capacidades de roteamento de pitch fino e vantagens de fator de forma
- A ênfase no design de semicondutores eficientes em energia está reforçando a demanda por interposers que minimizem a perda de energia e melhorem o desempenho térmico. Esta tendência está acelerando a adoção em várias indústrias e solidificando interposers de vidro como um facilitador chave da eletrônica moderna
Restrição/Desafio
“Altos custos de fabricação e processos complexos de fabricação”
- O mercado de interposers de vidro enfrenta restrições devido ao alto custo das matérias-primas e aos processos de fabricação intensivos em precisão necessários para produzir interposers de alta qualidade. Estes factores limitam a adopção generalizada e aumentam a complexidade da produção para os fabricantes
- Por exemplo, empresas como IBM e TSMC dependem de técnicas avançadas de litografia, afinamento e união para fabricar interposers de vidro para seus pacotes de alto desempenho. Estes processos são intensivos em capital e requerem conhecimentos especializados significativos, aumentando os custos globais de produção
- Manter a precisão dimensional e a baixa warpage durante a fabricação de interposer requer equipamento especializado e rigorosos padrões de controle de qualidade. Essas complexidades de fabricação estendem prazos de produção e elevam custos em toda a cadeia de suprimentos
- A dependência de ambientes de trabalho e sala limpa altamente qualificados contribui ainda mais para os desafios operacionais. Os fabricantes devem equilibrar custo, rendimento e desempenho para atender à crescente demanda da indústria
- Escalar a produção para acomodar aplicações de alto volume, garantindo confiabilidade e preços competitivos continua sendo um desafio significativo. Essas restrições destacam a necessidade de otimização de processos e inovação tecnológica para apoiar o crescimento mais amplo do mercado
Como é segmentado o mercado de interposers de vidro
O mercado é segmentado com base no tamanho da wafer, aplicação, tecnologia de substrato e indústria de uso final.
• Por Tamanho de Wafer
Com base no tamanho da wafer, o mercado de interposers de vidro é segmentado em menos de 200 mm, 200 mm, 300 mm, entre outros. O segmento de 300 mm dominou o mercado com a maior parcela de receita de 60,6% em 2025, impulsionada pela sua capacidade de suportar maior densidade de interconexões, melhor desempenho térmico e adequação para aplicações avançadas de semicondutores. Os fabricantes líderes de semicondutores preferem bolachas de 300 mm para produção de alto volume de chips de alto desempenho usados em data centers e eletrônicos de consumo. A popularidade do segmento também é reforçada pela crescente integração de sistemas heterogêneos em um único substrato, permitindo projetos complexos multi-die e embalagens eficientes.
Espera-se que o segmento de 200 mm testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pela sua adoção em aplicações semicondutoras de médio alcance e fabricação econômica para a eletrônica de nicho. Os fabricantes mais pequenos e as aplicações especializadas preferem muitas vezes bolachas de 200 mm para soluções de embalagem onde a flexibilidade e os custos de produção reduzidos são cruciais. Seu crescimento é suportado pela crescente demanda em dispositivos automotivos e de IoT, onde densidade de interconexão moderada é suficiente, e prazos de implantação rápida são priorizados.
• Por Aplicação
Com base na aplicação, o mercado de interposers de vidro é segmentado em embalagens 3D, embalagens 2.5D, embalagens fan-out, entre outros. O segmento de embalagem 2.5D dominou o mercado com a maior participação de receita em 2025, impulsionado pela sua capacidade de integrar múltiplas matrizes de alto desempenho em um único interposer, reduzindo a latência e melhorando a integridade do sinal. Empresas líderes de semicondutores utilizam embalagens 2.5D para melhorar o desempenho em GPUs, FPGAs e chips de rede, que requerem alta largura de banda e baixo consumo de energia. O segmento se beneficia com o aumento da adoção de integração heterogênea e técnicas avançadas de embalagem em computação em nuvem e cargas de trabalho de IA.
Prevê-se que o segmento de embalagens de leque testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pelo seu fator de forma fina, melhor desempenho térmico e adequação para aplicações móveis e de electrónica de consumo. Empresas que desenvolvem processadores móveis de alta densidade e dispositivos wearable estão adotando cada vez mais embalagens fan-out para atender às demandas de miniaturização e desempenho. Seu crescimento é ainda apoiado por inovações em compostos de moldagem e tecnologias de redistribuição de camadas, permitindo uma produção eficiente e escalável para diversas aplicações.
• Por Tecnologia Substrata
Com base na tecnologia do substrato, o mercado de interposers de vidro é segmentado em via de vidro (TGV), camada de redistribuição (RDL)-primeiro/último, embalagem de painel de vidro (PLP), entre outros. O segmento TGV dominou o mercado com a maior participação de receita em 2025, impulsionado pelo seu desempenho elétrico superior, suporte de alta frequência e capacidade de reduzir os parasitas interconectados. Interposers baseados em TGV são amplamente preferidos em equipamentos de computação de ponta, IA e telecomunicações que exigem transmissão de sinal de alta velocidade e confiabilidade térmica. O segmento é ainda apoiado por investimentos crescentes de fabricantes líderes de semicondutores no desenvolvimento de soluções de embalagem avançadas habilitadas para TGV.
Espera-se que o segmento RDL-primeiro/último testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pela sua relação custo-efetividade, flexibilidade no design e compatibilidade com o nível de embalagem de wafers. Empresas como a ASE Technology estão cada vez mais alavancando abordagens RDL-first/last para otimizar o desempenho em aplicações de eletrônicos automotivos e de consumo. A crescente demanda por interconexões finas e integração de múltiplos chips está impulsionando a rápida adoção desta tecnologia em várias plataformas de embalagens de semicondutores.
• Por Indústria de Uso Final
Com base na indústria de uso final, o mercado interposers de vidro é segmentado em eletrônicos de consumo, telecomunicações, automotivo, defesa & aeroespacial, saúde, entre outros. O segmento de eletrônicos de consumo dominou o mercado com a maior participação de receita em 2025, impulsionado pela adoção generalizada de smartphones, tablets, wearables e dispositivos de jogo que exigem embalagens de chip de alto desempenho. Os principais fabricantes de eletrônicos investem fortemente em soluções de interposer de vidro para permitir projetos compactos, de alta velocidade e eficientes em energia para dispositivos de próxima geração. A dominância do segmento é ainda reforçada por ciclos rápidos de inovação e crescente demanda por memória de alta largura de banda e processadores em eletrônica portátil.
O segmento automotivo é esperado para testemunhar o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento da adoção de sistemas avançados de assistência ao motorista (ADAS), veículos elétricos e sistemas de infotainment. Empresas como os Semicondutores NXP e a Infineon estão investindo em soluções de interposer de vidro para melhorar a confiabilidade, gerenciamento térmico e densidade de integração em eletrônicos automotivos. Espera-se que o crescente enfoque na eletrificação de veículos, na mobilidade inteligente e nas tecnologias de condução autónomas sustente uma forte procura de interposers de alto desempenho neste sector.
Qual região detém a maior parte do mercado de interposers de vidro
- Ásia-Pacífico dominou o mercado de interposers de vidro com a maior participação de receita de 52,8% em 2025, impulsionada pela rápida adoção de embalagens avançadas de semicondutores, expansão da fabricação de eletrônicos de consumo e forte presença de hubs de fabricação de semicondutores
- O ecossistema de fabricação rentável da região, os crescentes investimentos em computação de alto desempenho e o aumento das exportações de componentes semicondutores estão acelerando a expansão do mercado
- A disponibilidade de mão-de-obra qualificada, os incentivos governamentais às indústrias de electrónica e semicondutores e a crescente industrialização nas economias em desenvolvimento estão a aumentar ainda mais a procura de interposers de vidro em aplicações como embalagens 2.5D e 3D
China vidro Interposers Market Insight
A China teve a maior participação no mercado de interposers de vidro Ásia-Pacífico em 2025, devido à sua liderança na fabricação de semicondutores e crescente capacidade de fabricação. O país beneficia de apoio substancial do governo, de forte infraestrutura industrial e de investimentos ativos em I&D em tecnologias avançadas de embalagem. O aumento do consumo interno de eletrônicos de consumo, a adoção crescente de sistemas de computação de alto desempenho e a produção de semicondutores orientada para as exportações são os principais fatores de crescimento.
India Glass Interposers Market Insight
A Índia está testemunhando o crescimento mais rápido na região Ásia-Pacífico, alimentado pela expansão da fabricação de semicondutores, o aumento dos investimentos em clusters de fabricação de eletrônicos e iniciativas governamentais para promover a autoconfiança em cadeias de suprimentos de semicondutores. Iniciativas como o regime de incentivos ligados à produção (PLI) e o crescente enfoque nas exportações electrónicas reforçam a procura de interposers de vidro. Aumentar a adoção de eletrônicos automotivos, dispositivos de consumo e infraestrutura de telecomunicações acelera ainda mais o crescimento do mercado.
Europe Glass Interposers Market Insight
O mercado europeu de interposeres de vidro está a crescer constantemente, apoiado pela elevada procura de embalagens avançadas em aplicações automotivas, de telecomunicações e de computação de alto desempenho. A região enfatiza padrões de alta qualidade, conformidade ambiental e fabricação de precisão, particularmente na Alemanha, França e Países Baixos. Os crescentes investimentos em I&D de semicondutores, colaborações entre universidades e empresas de tecnologia e o crescente foco na miniaturização e dispositivos de alta velocidade estão impulsionando a expansão do mercado.
Alemanha vidro Interposers Market Insight
O mercado alemão é impulsionado pela sua liderança em eletrônica automotiva, fabricação de semicondutores de precisão e soluções de computação de alto desempenho. Forte infraestrutura de P&D, parcerias entre instituições acadêmicas e fabricantes de semicondutores, e foco em aplicações da Indústria 4.0 promovem a inovação contínua em tecnologias interposer de vidro. A demanda é particularmente forte nos setores automotivo, de defesa e de eletrônica industrial.
U.K. Glass Interposers Market Insight
O mercado do Reino Unido é apoiado por seu ecossistema de design de semicondutores estabelecido, aumentando o foco na fabricação de eletrônicos de alto valor e investimentos em P&D para soluções avançadas de embalagem. Os esforços crescentes para fortalecer as capacidades nacionais de semicondutores, a colaboração entre universidades e empresas de tecnologia e a adoção crescente de aplicações de embalagens 2.5D e 3D contribuem para o crescimento do mercado.
América do Norte vidro Interposers Market Insight
A América do Norte é projetada para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pela alta demanda por embalagens avançadas de semicondutores em data centers, telecomunicações e eletrônicos de consumo. Investimentos em IA, HPC (computação de alto desempenho) e veículos elétricos estão aumentando a demanda por interposers de alta densidade. A região também se beneficia com o reabastecimento da fabricação de semicondutores, colaborações estratégicas entre fábulas e empresas de fundição, e forte apoio do governo para o desenvolvimento de tecnologia de semicondutores.
U.S. Glass Interposers Market Insight
Os EUA representaram a maior parte da América do Norte em 2025, apoiada pelo seu ecossistema avançado de semicondutores, fortes capacidades de P&D, e investimentos significativos em design de chips e fabricação. O foco do país na inovação, adoção de embalagens 2.5D/3D e crescimento da eletrônica de consumo, data centers e eletrônica automotiva são os principais fatores de crescimento. A presença de grandes empresas de semicondutores e cadeias de suprimentos bem estabelecidas fortalecem ainda mais a posição dos EUA no mercado.
Quais são as principais empresas no mercado de interposers de vidro
A indústria de interposers de vidro é liderada principalmente por empresas bem estabelecidas, incluindo:
- TSMC(Taiwan)
- Corning Incorporado(EUA)
- AGC Inc.(Japão)
- Samtec (EUA)
- Dai Nippon Printing Co., Ltd. (Japão)
- Oficina de Fotônica (Lituânia)
- SCHOTT AG(Alemanha)
- Vidro elétrico Nippon (Japão)
- PLANOPTIK AG (Alemanha)
- Triton Microtechnologies, Inc. (EUA)
- RENA (Suíça)
- 3DGS (EUA)
- Murata Manufacturing Co., Ltd.. (Japão)
- TECNICO, LTD. (Japão)
- Kiso Micro Co., Ltd. (Japão)
Quais são as últimas evoluções no mercado de interposers de vidro
- Em fevereiro de 2026, os principais reprodutores de semicondutores Intel e Samsung anunciaram oficialmente um pivô estratégico em direção a substratos de vidro para embalagens avançadas de IA, marcando uma mudança crítica de material de substratos de resina orgânica para arquiteturas de vidro rígidas e ultra-flatas capazes de suportar matrizes de chiplet maciças necessárias para aplicações de IA de próxima geração e computação de alto desempenho. Esta transição reforça o papel dos interposers de vidro na melhoria da gestão térmica e no desempenho de interconexões superiores em chips de data center de IA, acelerando potencialmente a adoção de soluções de interposers de vidro nos mercados de infraestrutura empresarial e de nuvem
- Em janeiro de 2025, a AGC Inc. introduziu um substrato de vidro ultra-fino de 30 μm com componentes passivos incorporados projetados para embalagens de wafer-out e chiplet, melhorando o fator de forma, desempenho de sinal e gerenciamento térmico para a próxima geração de realidade aumentada/realidade mista (AR/MR) e dispositivos de consumo. Esta inovação reforça a viabilidade dos interposers de vidro em aplicações compactas e de alta densidade, aumentando a sua competitividade contra os materiais tradicionais de substrato nos mercados de electrónica móvel e wearable
- Em setembro de 2024, a Corning revelou seu EXTREME ULE Glass, um material de ultra baixa expansão de última geração adaptado para a produção avançada de microchip, incluindo litografia EUV e fabricação de semicondutores de alto desempenho, apoiando maior estabilidade dimensional sob estresse térmico. Ao possibilitar camadas interposer mais precisas e confiáveis, este desenvolvimento de materiais ajuda a enfrentar desafios de integridade de sinais e warpage, reforçando o apelo dos interposers de vidro em soluções de embalagem de ponta
- Em agosto de 2024, a SCHOTT AG lançou uma formulação de vidro de baixa perda com uma constante dielétrica εr = 4,0 e ultra-baixa tangente de perda (tan δ = 0,0021 a 10 GHz), demonstrada no SEMICON Taiwan e direcionada para aplicações de alta frequência, como 5G/6G, RF e domínios digitais de alta velocidade, onde a manutenção da integridade do sinal é fundamental. Este material inovador melhora significativamente o desempenho de alta frequência de interposers de vidro, ampliando sua aplicabilidade em segmentos de embalagens sem fio e de telecomunicações
- Em 2024, a Nippon Electric Glass revelou substratos de vidro otimizados para TGV de última geração para embalagens avançadas, projetados para suportar via-vidro (TGVs) com melhor manufacturabilidade e prontidão de embalagem de nível de painel. Este desenvolvimento sinaliza prontidão para a produção de interposer de vidro de maior formato, apoiando embalagens de alta densidade e alto desempenho e acelerando a comercialização de substratos de núcleo de vidro em plataformas de integração heterogênea
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











