


Segmentação do Mercado Global de Guerra Cibernética Governamental por Aplicação (Sistemas de Transporte, Sistemas Bancários, Redes Elétricas, Abastecimento de Água, Barragens, Hospitais e Manufatura Crítica), Componente (Soluções e Serviços) e Tipo de Produto (Ciberataques, Espionagem e Sabotagem) - Tendências e Previsões do Setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado da guerra cibernética do governo global
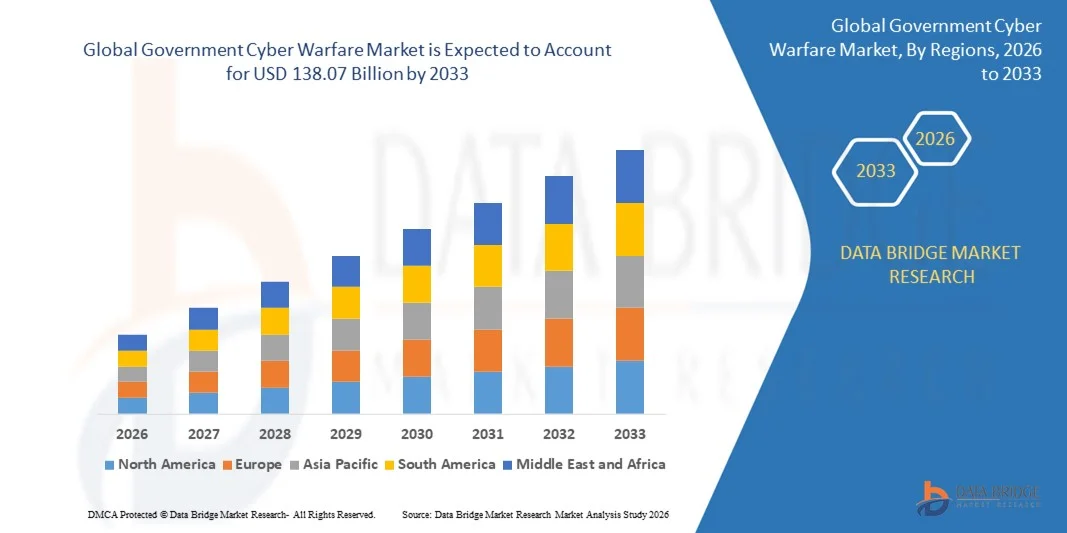
- Conforme a Data Bridge Market Research Analysis, o tamanho global do mercado de Cyber Warfare foi avaliado em38,52 mil milhões de dólares em 2025e espera-se alcançarUSD 138,07 mil milhões até 2033, em umaCAGR de 17,30%durante o período de previsão
- Aumentar a penetração de soluções de segurança baseadas em nuvem, crescentes regulamentos governamentais e de conformidade, aumentando os níveis de investimento no setor de defesa em todo o mundo, juntamente com crescente preocupação com a segurança nacional, a adoção crescente de plataforma de comércio eletrônico e o advento de tecnologias disruptivas são alguns dos principais fatores, bem como fatores vitais, que aumentarão o crescimento do mercado de ciberguerra do governo
Tamanho do mercado e previsão:
- Valor de mercado global (2025):38,52 mil milhões de USD
- Valor de mercado previsto (2033):138,07 mil milhões de USD
- Previsões CAGR (2026-2033):17.30%
Quais são os principais destinos do mercado de guerra cibernética do governo
- Aumento da adoção de serviços baseados em nuvem em títulos de TI, juntamente com a integração de tecnologias como internet de coisas, machine learning e big data em atualização de técnicas de ameaça e segurança, que contribuirão ainda mais, gerando oportunidades massivas que levarão ao crescimento do mercado de guerra cibernética do governo no prazo acima mencionado projetado
- Falta de mão-de-obra qualificada para enfrentar ameaças emergentes, juntamente com a falta de informações partilhadas em tempo real sobre ameaças em constante evolução, que irão provavelmente funcionar como factor de restrição do mercado para o crescimento da ciberguerra governamental no prazo previsto acima mencionado. Alto custo das inovações e restrição orçamental, que se tornará o maior e mais importante desafio para o crescimento do mercado
- A América do Norte dominou o mercado de guerra cibernética do governo com uma quota de receita de 43,69% em 2025, impulsionada por fortes iniciativas nacionais de segurança cibernética, altos orçamentos de defesa e crescente implantação de sistemas avançados de defesa cibernética nos EUA e Canadá
- Asia-Pacific é projetado para registrar o CAGR mais rápido de 8,69% de 2026 a 2033, impulsionado pela escalada de tensões geopolíticas, aumento de incidentes de espionagem cibernética, e rápida transformação digital em toda a China, Japão, Índia, Cingapura e Coreia do Sul
- O segmento Power Grids dominou o mercado com uma quota de receita de 32,4% em 2025, impulsionada pelo aumento dos ataques cibernéticos voltados para redes nacionais de eletricidade, infraestruturas de redes inteligentes e sistemas de energia distribuídos
Segmentação de Mercado de Guerra Cibernética
|
Atributos |
Governo Cyber Guerra Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de guerra cibernética do governo
Adoção crescente de sistemas de defesa cibernética automatizados, automatizados e integrados em inteligência
- O mercado de guerra cibernética do governo está presenciando rápida adoção de plataformas de defesa cibernética orientadas por IA, automatizadas e integradas à inteligência para combater ataques avançados de estado-nação, façanhas de dia zero e estratégias de guerra digital em evolução
- Os governos estão a implantar sistemas capazes de caçar ameaças em tempo real,análise comportamental, e modelo de ameaça preditiva para garantir infraestrutura nacional
- O uso crescente de análises de grandes dados, feeds de inteligência de ameaças e detecção de anomalias baseada em ML está fortalecendo as capacidades de defesa proativas em redes militares e de inteligência
- Por exemplo, Microsoft, IBM, Cisco, Lockheed Martin, e Raytheon expandiram suascibersegurançaplataformas, integração de motores de detecção mais rápidos, tecnologias avançadas de decepção e partilha transfronteiras de ciber-inteligência
- A crescente necessidade de resiliência cibernética de nível militar, antecipação de ameaças estratégicas e operações de defesa autônomas está acelerando a adoção de sistemas inteligentes de ciberguerra
- À medida que os conflitos cibernéticos globais evoluem, espera-se que as soluções melhoradas, automatizadas e orientadas para a inteligência permaneçam centrais para a modernização da segurança nacional e preparação avançada para a guerra
Quais são os principais condutores do mercado de guerra cibernética do governo
- Aumento da procura de reforço da cibersegurança nacional, impulsionada pelo aumento dos ataques patrocinados pelo Estado, das actividades de espionagem cibernética e das operações de guerra digital transfronteiras
- Por exemplo, em 2025, Lockheed Martin, Northrop Grumman e Microsoft melhoraram seus ecossistemas de defesa cibernética para apoiar agências federais com maior visibilidade de ameaças e operações de segurança habilitadas por IA
- Aumento da expansão global da digitalização de defesa, adoção de nuvem militar, unidades de comando cibernético e alianças de compartilhamento de inteligência nos EUA, Europa e Ásia-Pacífico
- Avanços em sistemas de criptografia, forenses digitais, firewalls de última geração, plataformas de inteligência de ameaças e arquiteturas seguras de rede fortaleceram a postura de defesa nacional
- A adoção crescente de AI, IoT, redes militares 5G, comunicação por satélite e digitalização em campo de batalha acelerou a demanda por sistemas de ciberguerra seguros
- Com investimentos contínuos em modernização da defesa, P&D de segurança cibernética, colaborações cibernéticas internacionais e programas de segurança soberana, espera-se que o mercado de Cyber Warfare do Governo continue forte crescimento ascendente
Que fator está desafiando o crescimento do mercado de guerra cibernética do governo
- Altos custos de implantação associados a plataformas avançadas de defesa cibernética, sistemas habilitados para IA e soluções de inteligência de ameaças de nível militar limitam a adoção em nações de baixo orçamento
- Por exemplo, durante 2024-2025, o aumento do preço de ferramentas de segurança cibernética, escassez de talentos e problemas globais da cadeia de suprimentos aumentaram os custos operacionais para várias organizações de defesa
- A estrita conformidade com a segurança nacional, as regras de proteção de rede classificadas e os requisitos de integração multicamadas aumentam a complexidade para governos e fornecedores
- A força de trabalho limitada em segurança cibernética, a baixa consciência da mitigação de ameaças baseada em IA e a infraestrutura digital inadequada nos países em desenvolvimento restringem a adoção em larga escala
- Forte concorrência de sistemas de defesa legados, firewalls convencionais e ferramentas de segurança cibernética específicas de regiões criam desafios na modernização e padronização global
- Para superar esses desafios, os governos estão focando na criação de capacidade, aquisição de segurança cibernética otimizada por custos, programas de desenvolvimento de habilidades e parcerias tecnológicas estratégicas para fortalecer a prontidão nacional em ciberguerra
Como é segmentado o mercado de guerra cibernética do governo
O mercado é segmentado com base emtipo de produto, aplicação e componente.
- Por Aplicação
Com base na aplicação, o mercado de guerra cibernética do governo é segmentado em sistemas de transporte, sistemas bancários, grades de energia, suprimentos de água, represas, hospitais e fabricação crítica. O segmento Power Grids dominou o mercado com uma quota de receita de 32,4% em 2025, impulsionada pelo aumento dos ciberataques voltados para redes nacionais de eletricidade, infraestruturas de redes inteligentes e sistemas de energia distribuídos. Os estados-nação estão cada vez mais investindo em plataformas avançadas de defesa cibernética, monitoramento de ameaças em tempo real e ferramentas de contenção de incidentes para proteger a infraestrutura elétrica crítica.
O segmento de Sistemas Bancários está projetado para crescer no CAGR mais rápido de 2026 para 2033, apoiado pela digitalização rápida, expansão de fintech, ameaças de alto valor de cibercrime, e aumento da espionagem cibernética transfronteiras. As instituições financeiras estão implementando a detecção de fraude habilitada por IA, quadros de comunicação criptografados e sistemas de inteligência de ameaças cibernéticas para fortalecer a resiliência. A crescente digitalização de setores críticos continua a expandir a necessidade de capacidades sofisticadas de defesa de guerra cibernética em todas as aplicações.
- Por Componente
Com base no componente, o mercado é segmentado em Solução e Serviços. O segmento Solução dominou o mercado de guerra cibernética do governo com uma participação de 67,1% em 2025, impulsionado pelo aumento dos investimentos nacionais em ferramentas de segurança habilitadas por IA, sistemas avançados de inteligência de ameaças, tecnologias de criptografia e plataformas de comando de defesa cibernética. Os governos dependem fortemente de soluções cibernéticas integradas para detectar ataques complexos, proteger redes classificadas, prevenir espionagem e melhorar a prontidão da guerra digital.
O segmento Serviços deverá crescer no CAGR mais rápido de 2026 para 2033, alimentado pelo aumento da demanda por operações de segurança gerenciadas, consultoria em segurança cibernética, análise forense e integração de sistemas entre agências de defesa. A crescente sofisticação de ameaças cibernéticas tem reforçado a confiança em monitoramento contínuo, gerenciamento de conformidade e suporte especializado em segurança cibernética. À medida que a guerra cibernética evolui em direção aos ecossistemas de resposta em tempo real, ambos os segmentos permanecem integrais ao fortalecimento da resiliência nacional em cibersegurança.
- Por tipo de produto
Com base no tipo de produto, o mercado de guerra cibernética do governo é segmentado em ciberataques, espionagem e sabotagem. O segmento Cyberatacks dominou o mercado com 49,6% de receita em 2025, principalmente devido ao aumento de incidentes de ransomware, ataques DDoS, intrusões de malware e operações ofensivas coordenadas visando redes de defesa, ativos militares e infraestrutura nacional. Os governos estão aumentando as capacidades de ciberdefeso e defesa para combater adversários sofisticados empregando explorações de dia zero e vetores de ataque guiados por IA.
O segmento Espionagem é projetado para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pela expansão de tensões geopolíticas, guerra de inteligência e vigilância digital transfronteiriça. Os atores patrocinados pelo Estado se concentram cada vez mais em roubar dados militares classificados, comunicação diplomática e IP tecnológico. Aumentar a dependência de sistemas de inteligência digital, comunicação por satélite e redes militares seguras continua aumentando a demanda global por soluções de ciberguerra projetadas para combater ameaças de espionagem e infiltração digital.
Que região detém a maior parte do Governo Cyber Warfare Market
- A América do Norte dominou o mercado de guerra cibernética do governo com uma participação de 43,69% em 2025, impulsionada por fortes iniciativas nacionais de segurança cibernética, altos orçamentos de defesa e crescente implantação de sistemas avançados de defesa cibernética nos EUA e Canadá. Ameaças cibernéticas crescentes, ataques patrocinados pelo estado e riscos de guerra digital aceleraram a adoção de ferramentas de detecção de ameaças habilitadas por IA, redes criptografadas e plataformas de inteligência cibernética em todo o governo e agências de defesa
- Os principais players de segurança cibernética na região continuam a atualizar plataformas com análises de ameaças melhoradas, arquiteturas de confiança zero, frameworks seguros na nuvem e soluções de alto desempenho de nível de defesa. Maior foco na resiliência cibernética, proteção de infraestrutura crítica e soberania digital reforça o domínio regional
- Os gastos de alta defesa, infraestrutura digital robusta e modernização generalizada das redes governamentais continuam apoiando o crescimento a longo prazo
Governo dos EUA Cyber Warfare Market Insight
Os Estados Unidos são os maiores contribuintes para o mercado norte-americano, apoiados por um extenso investimento federal em capacidades de comando cibernético, sistemas de inteligência e defesa cibernética. Aumentar os incidentes de espionagem cibernética, ataques à infraestrutura crítica e modernização militar estão impulsionando a demanda por ferramentas avançadas de ciberguerra. O crescimento em sistemas de defesa nativos da nuvem, caça à ameaça com IA, vigilância digital e estruturas de comunicação seguras acelera ainda mais a adoção. Forte colaboração entre agências de defesa, empresas de segurança cibernética e organizações de inteligência aumenta a preparação cibernética nacional.
Governo do Canadá Cyber Warfare Market Insight
O Canadá contribui significativamente para o crescimento regional devido ao aumento do financiamento da defesa cibernética, programas federais de modernização da segurança e crescente foco na proteção da infraestrutura nacional. As agências governamentais estão adotando soluções avançadas de monitoramento de ameaças, arquitetura de rede segura e ferramentas de inteligência cibernética para combater ataques multivetores. A expansão da formação em cibersegurança, as iniciativas nacionais de resiliência digital e as parcerias público-privadas reforçam a adoção global. A crescente dependência em sistemas de nuvem e plataformas de dados críticas impulsiona ainda mais o investimento em capacidades de defesa de guerra cibernética.
Mercado de Guerra Cibernética do Governo Asiático-Pacífico
Asia-Pacific é projetado para registrar o CAGR mais rápido de 8,69% de 2026 a 2033, impulsionado pela escalada das tensões geopolíticas, aumento dos incidentes de espionagem cibernética, e rápida transformação digital em toda a China, Japão, Índia, Singapura e Coreia do Sul. Os governos estão investindo fortemente em comandos de defesa cibernética, sistemas de vigilância baseados em IA e programas de inteligência de ameaças cibernéticas em larga escala para combater ataques avançados. Expansão de infraestrutura crítica, crescimento de fintech, redes 5G e ecossistemas de nuvem aceleram significativamente os gastos regionais em segurança cibernética. A crescente ênfase da região na segurança nacional e na soberania digital a posiciona como o mercado de crescimento mais rápido em todo o mundo.
China Governo Cyber Guerra Mercado Visão
A China é o maior contribuinte da Ásia-Pacífico, apoiada pela rápida expansão das capacidades de defesa cibernética, sistemas de vigilância habilitados por IA e iniciativas de segurança digital orientadas pelo Estado. O aumento da implantação de centros de comando cibernéticos nacionais, unidades cibernéticas ofensivas e plataformas de inteligência reforça a demanda do mercado. Investimentos maciços em tecnologias nacionais de cibersegurança e projetos de infraestrutura digital em larga escala impulsionam ainda mais a adoção.
Governo do Japão Cyber Warfare Market Insight
O Japão mostra crescimento constante impulsionado pelo aumento de ameaças cibernéticas visando infraestrutura crítica, sistemas financeiros e instituições governamentais. Forte ênfase na comunicação segura, proteção de dados e modernização das redes de TI de defesa suporta a adoção de ferramentas avançadas de segurança cibernética. O crescimento em redes 5G e sistemas governamentais baseados em nuvem aumenta a necessidade de soluções de ciberguerra resilientes.
Índia Governo Cyber Guerra Mercado Insight
A Índia está emergindo como um mercado de alto crescimento, apoiado por missões nacionais de segurança cibernética, expansão de unidades cibernéticas de defesa e crescentes ataques às redes governamentais. A crescente transformação digital, adoção de fintech, serviços de cidadania online e governança baseada em nuvem impulsionam o investimento em plataformas de defesa cibernética. Aumentar a colaboração com empresas globais de segurança cibernética acelera ainda mais a adoção.
Governo da Coreia do Sul Cyber Warfare Market Insight
A Coreia do Sul contribui significativamente devido à alta digitalização, fortes investimentos em defesa e crescentes ataques cibernéticos ligados a conflitos geopolíticos regionais. Infraestrutura de telecomunicações avançada, uso generalizado de 5G e expansão de ecossistemas digitais guiados por IA reforçam a demanda por ferramentas de defesa cibernética de última geração. Iniciativas governamentais para garantir que os setores críticos apoiem ainda mais o crescimento do mercado.
Quais são as principais empresas no mercado de guerra cibernética do governo
A indústria de Cyber Warfare é liderada principalmente por empresas bem estabelecidas, incluindo:
- Airbus(Países Baixos)
- Sistemas BAE (U.K.)
- Booz Allen Hamilton Inc. (EUA)
- DXC Technology Company (EUA)
- General Dynamics Mission Systems, Inc. (EUA)
- Corporação Intel (EUA)
- IBM Corporation(EUA)
- Leonardo S.p.A. (Itália)
- Lockheed Martin Corporation (EUA)
- Northrop Grumman Corporation (EUA)
- Raytheon Company (EUA)
- L3Harris Technologies, Inc. (EUA)
- Boeing(EUA)
- FireEye, Inc. (EUA)
- Cisco(EUA)
- Fortinet, Inc. (EUA)
- Ponto de Prova, Inc. (EUA)
- Microsoft(EUA)
- Broadcom (EUA)
- Ponto de força (EUA)
- F5, Inc. (EUA)
- Juniper Networks, Inc. (EUA)
- McAfee, LLC (EUA)
- Micro Focus (U.K.)
Quais são os Desenvolvimentos Recentes no Mercado de Guerra Cibernética do Governo Global
- Em maio de 2023, o Mosaic, uma empresa agrícola, fez parceria com a Safe Security, provedora de plataforma de segurança cibernética, para introduzir um novo modelo de cobertura cibernética, integrando inteligência de risco cibernético em tempo real no fluxo de trabalho de subscrição da Mosaic, permitindo avaliações de segurança interna mais profundas e recompensando organizações com benefícios premium para reforçar os investimentos de segurança cibernética, melhorando, em última análise, a transparência do risco e a confiança da seguradora
- Em agosto de 2022, a SynSaber, uma empresa de segurança cibernética e monitoramento de ativos, arrecadou 13 milhões de dólares em uma rodada de financiamento da Série A, apoiando o contínuo aprimoramento de sua plataforma de monitoramento de ativos e redes industriais, fortalecendo a expansão global e acelerando os esforços de vendas, marketing e desenvolvimento de produtos, aumentando sua presença na indústria e capacidades tecnológicas
- Em fevereiro de 2022, a IBM investiu vários milhões de dólares em expandir sua pegada de segurança cibernética em toda a região Ásia-Pacífico, incluindo a criação de um novo Centro de Operações de Segurança (SOC) para aumentar a resiliência cibernética organizacional e apoiar clientes regionais com gerenciamento avançado de ameaças, reforçando a liderança da IBM em serviços de segurança cibernética
- Em julho de 2021, Leonardo, uma empresa aeroespacial e de defesa, colaborou com o provedor de utilidades A2A, baseado na Itália, para testar e integrar tecnologias avançadas de segurança cibernética nas plantas e redes da A2A, visando apoiar a transformação digital segura e desenvolver novas soluções para proteger infraestruturas energéticas críticas, reforçando, em última análise, a postura de cibersegurança de utilitários essenciais
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.
Perguntas frequentes












