


Plataforma Global de Programação de GPU Segmentação de Mercado, Por Componente (Software e Serviços), Modo de implantação (No local, Nuvem Pública. Nuvem Privada e Hybrid e Multicloud), Modelo de Programação (CUDA, ROCm e HIP, oneAPI e SYCL, OpenCL, Modelos baseados em diretivas, Kernel GPU e AI Compiler Toolchains, e Outros Modelos de Programação), Usuário Final (Fornecedores de Serviços em Nuvem e Operadores de Data Center, TI, Software, Internet e Fornecedores de SaaS, Telecomunicações, Saúde e Ciências da Vida. Fabricação e Outros Usuários Finais)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento da plataforma de programação da GPU
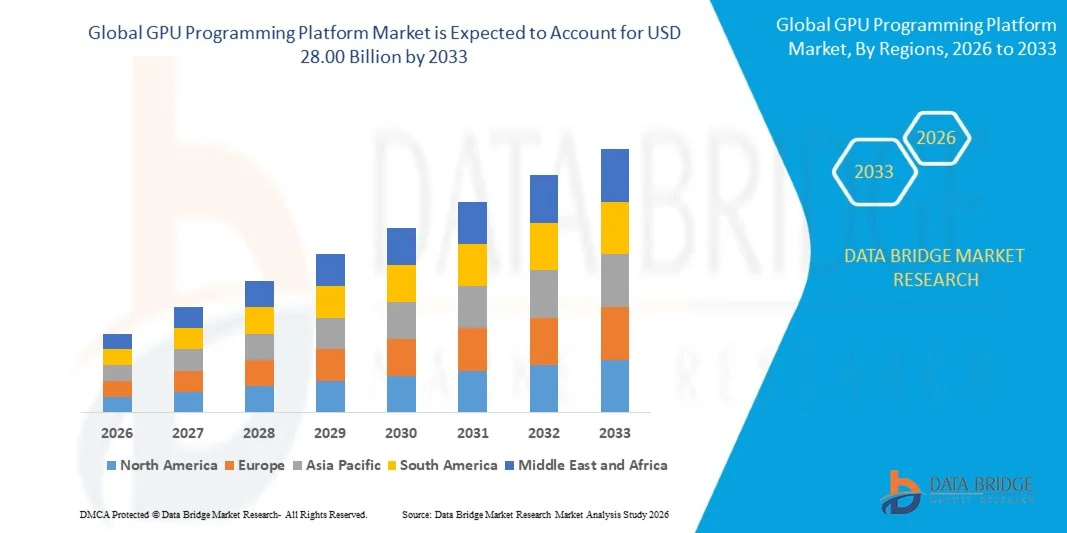
- De acordo com a análise Data Bridge Market Research, o mercado da plataforma de programação GPU foi avaliado emUSD 5,67 mil milhões em 2025e é projetado para alcançarUSD 28.00 mil milhões até 2033, crescendo emCAGR de 22,10% de 2026 a 2033.
- O mercado vive um crescimento consistente, impulsionado pelo aumento da procura de computação acelerada,inteligência artificiale computação de alto desempenho, e adoção em expansão de plataformas de programação GPU através de data centers, computação em nuvem,investigação científica e aplicações empresariais.
- A crescente demanda por treinamento e inferência de modelos de IA, combinada com a crescente implantação de análises de dados em larga escala, aprendizado de máquina e cargas de trabalho de computação de alto desempenho, está obrigando empresas e provedores de serviços de nuvem a adotar plataformas avançadas de programação de GPU. CUDA, ROCm, OpenCL e outros frameworks de programação estão cada vez mais sendo usados para melhorar a utilização de GPU, acelerar o desenvolvimento de aplicativos e suportar ambientes de computação heterogêneos escaláveis.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 5,67 bilhões
- Valor de mercado esperado (2033): USD 28,00 bilhões
- Previsões CAGR (2026-2033): 22,10%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais takeaways do mercado de plataforma de programação GPU
- A América do Norte dominou o mercado de plataforma de programação de GPU com a maior parcela de receita de 42,5% em 2025, apoiada pela forte presença de fornecedores de tecnologia de GPU, centros de dados de hiperescala, infraestrutura avançada de IA e investimentos substanciais em computação de alto desempenho.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 24,0% de 2026 a 2033, alimentada pela rápida adoção de IA, expansão da infraestrutura de nuvem, aumento dos investimentos em semicondutores e crescente demanda por computação acelerada em toda a China, Japão, Coreia do Sul e Índia.
- O segmento de software liderou o mercado com uma participação de 62,38% em 2025, impulsionado pela adoção crescente de frameworks de programação, compiladores, bibliotecas, tempos de execução e ferramentas de desenvolvimento para cargas de trabalho aceleradas por GPU
- Os serviços são o tipo de componente de crescimento mais rápido, projetado para registrar um CAGR de 20,8%, refletindo o aumento na demanda por integração de GPU, migração de aplicativos, otimização, consultoria e suporte técnico.
- O segmento de nuvem pública dominou a categoria de modo de implantação com uma receita de 46,51% em 2025, liderada pela flexibilidade, escalabilidade e acessibilidade da infraestrutura de GPU baseada em nuvem.
- O CUDA representou 66,43% do market share em 2025, preferido por seu ecossistema maduro, extensa comunidade de desenvolvedores, bibliotecas otimizadas e ampla adoção em IA e aplicações de computação de alto desempenho
- O segmento oneAPI e SYCL é a categoria de modelo de programação de crescimento mais rápido, com um CAGR de 24,1%, impulsionado pela demanda por programação portátil entre CPUs, GPUs e outros aceleradores.
Escopo do relatório e Plataforma de Programação de GPU Segmentação de Mercado
|
Atributos |
Plataforma de Programação de GPU Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado da plataforma de programação da GPU
- Plataformas de programação de GPU estão evoluindo cada vez mais para ambientes de programação portáteis, focados em IA e heterogêneos que permitem aos desenvolvedores otimizar cargas de trabalho em diferentes arquiteturas de GPU, ao mesmo tempo que suportam a expansão rápida de IA e aplicações de computação de alto desempenho.
- Por exemplo, em maio de 2025, a NVIDIA anunciou a DGX Cloud Lepton, um mercado global de computação de IA conectando desenvolvedores com dezenas de milhares de GPUs de vários provedores de nuvem, suportando computação de GPU sob demanda e de longo prazo para o desenvolvimento de IA.
- A integração de bibliotecas especializadas de IA, compiladores, profilers e ambientes de tempo de execução está se tornando uma grande tendência, pois os desenvolvedores buscam melhorar a utilização da GPU, acelerar o desenvolvimento de modelos e otimizar cargas de trabalho de geração de IA e aprendizado de máquina cada vez mais complexas.
- Ambientes de programação GPU baseados em nuvem também estão ganhando impulso, permitindo aos desenvolvedores acessar recursos de GPU escaláveis, ferramentas de desenvolvimento, containers e pilhas de software otimizadas sem fazer investimentos substanciais em infraestrutura de computação dedicada.
- Por exemplo, em maio de 2025, a AMD anunciou planos de desenvolvimento HIP 7.0, focando em maior alinhamento entre HIP C++ e CUDA e integrando o HIPIFY para simplificar a migração de aplicativos CUDA para GPUs AMD, demonstrando a crescente ênfase do setor na portabilidade de programação multiplataforma.
- A programação multiplataforma está se tornando cada vez mais importante à medida que as empresas buscam reduzir a dependência de uma única arquitetura GPU e melhorar a portabilidade de aplicativos em NVIDIA, AMD e outros ambientes aceleradores.
Quais são os principais drivers do mercado da plataforma de programação da GPU
- A rápida expansão de IA gerativa, grandes modelos de linguagem e cargas de trabalho de computação de alto desempenho tem aumentado significativamente a demanda por plataformas de programação GPU capazes de acelerar o treinamento de modelos, inferência, computação científica e processamento de dados em larga escala.
- Por exemplo, em janeiro de 2025, a NVIDIA lançou o CUDA Toolkit 12.8 com suporte para sua arquitetura Blackwell, adicionando compiladores atualizados, bibliotecas, ferramentas de desempenho e recursos do CUDA Graph projetados para acelerar o treinamento de IA e cargas de trabalho de inferência.
- Os provedores e empresas de serviços em nuvem estão cada vez mais implementando infraestrutura acelerada por GPU para suportar cargas de trabalho de IA, criando maior demanda por ferramentas de programação, bibliotecas otimizadas, compiladores, tempo de execução e soluções de monitoramento de desempenho que melhoram a utilização de GPU.
- Por exemplo, em 2025, a plataforma ROCm da AMD expandiu sua pilha de programação através de HIP, OpenCL, OpenMP, compiladores, bibliotecas, debuggers e profilers, enquanto suportava frameworks de IA como PyTorch e TensorFlow, fortalecendo o ecossistema de desenvolvimento para aplicações de IA aceleradas por GPU e HPC
- A adoção crescente de computação heterogênea está incentivando as organizações a usar plataformas de programação que podem coordenar cargas de trabalho entre CPUs, GPUs e outros aceleradores, melhorando o desempenho e escalabilidade de aplicativos.
Que fatores estão desafiando o crescimento do mercado da plataforma de programação de GPU
- Plataformas de programação GPU podem envolver complexidade de desenvolvimento significativa, pois aplicações muitas vezes requerem conhecimento especializado de arquiteturas GPU, técnicas de programação paralela, gerenciamento de memória, otimização de kernel e perfil de desempenho.
- Por exemplo, em maio de 2025, AMD afirmou que as diferenças entre HIP C++ e CUDA C++ muitas vezes requerem intervenção manual ao portar código entre plataformas GPU, criando trabalho adicional para desenvolvedores de software e destacando a complexidade técnica da programação GPU multiplataforma.
- Desafios de compatibilidade e portabilidade entre ecossistemas de programação GPU concorrentes podem aumentar o tempo de desenvolvimento, especialmente quando as organizações precisam migrar aplicativos entre frameworks de programação proprietários e de código aberto.
- Por exemplo, em outubro de 2026, a CNBC informou que a demanda por engenheiros especializados em CUDA permanece forte e que a escassez de profundos conhecimentos em CUDA continua a ser um desafio, refletindo a escassez de desenvolvedores qualificados necessários para otimizar as cargas de trabalho em GPU
- Os requisitos substanciais de aprendizagem para a programação de GPU, combinados com escassez de desenvolvedores experientes em CUDA, HIP, OpenCL e computação heterogênea, podem restringir a adoção entre organizações sem equipes técnicas especializadas.
Como é segmentado o mercado da plataforma de programação GPU
O mercado de plataforma de programação GPU é segmentado com base em componentes, modo de implantação, modelo de programação e usuário final.
- Por Componente
Com base no componente, o mercado da plataforma de programação GPU é segmentado em software e serviços. O segmento de software dominou o mercado com uma participação de 62,38% em 2025, devido à crescente adoção de frameworks de programação, compiladores, bibliotecas, tempos de execução e ferramentas de desenvolvimento para cargas de trabalho aceleradas por GPU. As plataformas de software fornecem o ambiente principal necessário para desenvolver, otimizar e executar aplicativos em GPUs. A crescente demanda por inteligência artificial, aprendizado de máquina e computação de alto desempenho está aumentando a necessidade de software especializado em GPU. As empresas também estão investindo em ferramentas de software que melhoram a utilização da GPU e o desempenho da aplicação. A disponibilidade de ecossistemas de desenvolvimento maduros suporta ainda mais a adoção de software.
O segmento de serviços é projetado para registrar o crescimento mais rápido em um CAGR de 20,8% de 2026 a 2033, impulsionado pelo aumento da demanda por integração de GPU, migração de aplicativos, otimização, consultoria e suporte técnico. As organizações que adotam infraestrutura baseada em GPU muitas vezes exigem expertise especializada para converter e otimizar aplicações existentes. Os prestadores de serviços ajudam as empresas a abordar a complexidade da programação e melhorar o desempenho das cargas de trabalho da GPU. A adoção crescente entre organizações com experiência em GPU interna limitada está apoiando ainda mais a demanda. Migração entre diferentes arquiteturas GPU também está criando oportunidades para serviços especializados de implementação. O aumento da implantação de IA e de cargas de trabalho de computação de alto desempenho está expandindo a necessidade de assistência técnica contínua.
- Por Modo de Implantação
Com base no modo de implantação, o mercado de plataforma de programação GPU é segmentado em locais, nuvem pública, nuvem privada e híbrido e multinuvem. O segmento de nuvem pública dominou o mercado com uma participação de 46,51% em 2025, apoiada pela flexibilidade, escalabilidade e acessibilidade da infraestrutura de GPU baseada em nuvem. Plataformas de nuvem pública permitem que as organizações obtenham recursos de computação GPU sem investimentos substanciais em infraestrutura dedicada. Os provedores de nuvem oferecem cada vez mais ambientes de programação integrados, ferramentas de desenvolvimento, bibliotecas e instâncias de GPU. Este modelo é particularmente atraente para organizações que gerenciam variáveis de IA e cargas de trabalho de computação de alto desempenho. O acesso sob demanda permite que os usuários escalem os recursos da GPU de acordo com os requisitos computacionais. A crescente disponibilidade de serviços GPU gerenciados está apoiando ainda mais a adoção de nuvem pública.
O segmento híbrido e multinuvem é projetado para registrar o crescimento mais rápido em um CAGR de 22,7% de 2026 para 2033, impulsionado pelo aumento da demanda por infraestrutura flexível de GPU em vários ambientes. As empresas estão combinando infraestrutura privada com recursos públicos de nuvem para equilibrar segurança, escalabilidade e desempenho. A implantação híbrida permite que as organizações retenham cargas de trabalho sensíveis em ambientes controlados, acessando a capacidade adicional de GPU através de plataformas de nuvem. Estratégias multinuvem também oferecem acesso a diferentes arquiteturas GPU e serviços de computação especializados. As crescentes preocupações com a dependência de fornecedores estão incentivando as organizações a distribuir cargas de trabalho em vários fornecedores. A necessidade de ambientes de programação portáteis está apoiando ainda mais a adoção híbrida e multinuvem.
- Por Modelo de Programação
Com base no modelo de programação, o mercado de plataforma de programação GPU é segmentado em CUDA, ROCm e HIP, oneAPI e SYCL, OpenCL, modelos baseados em diretivas, kernel de GPU e cadeias de ferramentas de compilador de IA, e outros modelos de programação. O segmento CUDA dominou o mercado com uma participação de 66,43% em 2025, apoiada por seu ecossistema maduro, extensa comunidade de desenvolvedores, bibliotecas otimizadas e ampla adoção em IA e aplicações de computação de alto desempenho. O CUDA fornece um ambiente de programação estabelecido para desenvolver e otimizar aplicações aceleradas por GPU. Sua extensa coleção de ferramentas de desenvolvimento e bibliotecas suporta uma ampla gama de cargas de trabalho de computação. Uma grande base de aplicações CUDA existentes também incentiva a adoção continuada. A forte integração com grandes quadros de IA reforça ainda mais a sua posição no mercado.
O segmento oneAPI e SYCL é projetado para registrar o crescimento mais rápido em um CAGR de 24,1% de 2026 a 2033, impulsionado pelo aumento da demanda por programação portátil entre CPUs, GPUs e outros aceleradores. O SYCL permite que os desenvolvedores usem abordagens de programação C++ modernas para ambientes de computação heterogênea. As organizações estão cada vez mais buscando modelos de programação que reduzam a dependência de uma determinada arquitetura de hardware. A capacidade de desenvolver aplicações portáteis é particularmente valiosa à medida que as empresas adoptam infra-estruturas informáticas heterogéneas. O crescente interesse em normas abertas também está apoiando a adoção de programação baseada na SYCL. O uso crescente de aceleradores para IA e computação de alto desempenho está expandindo a base de aplicativos endereçáveis.
- Por Usuário Final
Com base no usuário final, o mercado da plataforma de programação GPU é segmentado em provedores de serviços de nuvem e operadores de data center, TI, software, internet, eSaaSprestadores de serviços, telecomunicações, saúde e ciências da vida, indústria transformadora e outros utilizadores finais. O segmento de provedores de serviços em nuvem e operadores de data center dominou o mercado com uma participação de 34,47% em 2025, impulsionada pela extensa implantação de GPUs para inteligência artificial, aprendizado de máquina, computação em nuvem e cargas de trabalho de alto desempenho. Essas organizações operam infraestruturas GPU em larga escala que exigem ambientes de programação sofisticados. Plataformas de programação ajudam a maximizar a utilização da GPU e otimizar cargas de trabalho computacionais. Eles também dependem de compiladores, bibliotecas, tempo de execução e ferramentas de monitoramento de desempenho para gerenciar aplicativos intensivos em GPU. A expansão da infraestrutura de IA está aumentando a demanda de recursos de GPU entre operadores de data centers.
O segmento de saúde e ciências da vida é projetado para registrar o crescimento mais rápido em um CAGR de 24,3% de 2026 a 2033, impulsionado pelo aumento do uso da aceleração da GPU para imagem médica, descoberta de medicamentos, genômica, biologia computacional e diagnósticos baseados em IA. As organizações de saúde estão cada vez mais processando grandes e complexos conjuntos de dados que exigem capacidades de computação de alto desempenho. Plataformas de programação de GPU permitem que pesquisadores acelerem a reconstrução de imagens, simulações moleculares e cargas de trabalho de aprendizado de máquina. A crescente adoção de pesquisas médicas assistidas por IA está aumentando a demanda por computação acelerada. As empresas farmacêuticas também estão usando computação baseada em GPU para melhorar os fluxos de trabalho de desenvolvimento computacional de drogas. O aumento do investimento em medicina de precisão e pesquisa biomédica avançada está apoiando a adoção.
Qual região detém a maior parte do mercado da plataforma de programação da GPU
- A América do Norte dominou o mercado de plataforma de programação de GPU com a maior parcela de receita de 42,5% em 2025, apoiada pela forte presença de fornecedores de tecnologia de GPU, centros de dados de hiperescala, infraestrutura avançada de IA e investimentos substanciais em computação de alto desempenho.
- A região também se beneficia de investimentos substanciais em inteligência artificial, computação em nuvem e computação de alto desempenho, juntamente com a implantação generalizada de cargas de trabalho baseadas em GPU entre empresas e instituições de pesquisa. O aumento da demanda por treinamento de modelo de IA, aprendizado de máquina e computação escalável de data-center continua a fortalecer a posição de liderança da América do Norte no mercado global.
U.S. GPU Programming Platform Market Insight
O mercado de plataforma de programação GPU dos EUA está testemunhando um forte crescimento devido ao aumento dos investimentos em inteligência artificial, computação acelerada, infraestrutura de nuvem e tecnologias de computação de alto desempenho. O forte ecossistema nacional de desenvolvedores de GPU, fornecedores de tecnologia, data centers de hiperescala e empresas de software, juntamente com a adoção crescente de CUDA, ROCm e outros frameworks de programação, está impulsionando a demanda em aplicações empresariais e de pesquisa. Além disso, a ênfase crescente no treinamento de modelos de IA, aprendizado de máquina e cargas de trabalho escaláveis de GPU está acelerando a adoção de plataformas avançadas de programação de GPU entre as indústrias.
Plataforma de Programação de GPU Ásia-Pacífico
Espera-se que o mercado da plataforma de programação da GPU Ásia-Pacífico testemunhe rápido crescimento, impulsionado pelo aumento dos investimentos em inteligência artificial, expansão da infraestrutura de data centers e adoção crescente de computação acelerada em países como China, Japão e Índia. A crescente demanda por computação baseada em nuvem, aprendizado de máquina e computação de alto desempenho, juntamente com o crescente desenvolvimento de semicondutores domésticos e ecossistemas de IA, está apoiando a expansão regional do mercado. Além disso, a crescente implantação de GPUs para aplicações empresariais, pesquisas científicas e cargas de trabalho de IA gerativas está acelerando a adoção de plataformas de programação de GPUs em toda a região.
Japão Plataforma de Programação de GPU Insight mercado
O mercado da plataforma de programação de GPU do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em inteligência artificial, computação de alto desempenho e tecnologias avançadas de semicondutores. Empresas de tecnologia, fabricantes automotivos, institutos de pesquisa e operadores de data center estão adotando cada vez mais plataformas de programação de GPU para desenvolvimento de IA, computação científica, simulação e aplicações intensivas de dados. Além disso, o aumento da integração da aceleração da GPU na nuvem e nas cargas de trabalho empresariais, juntamente com o foco do Japão na infraestrutura de computação avançada e na inovação de IA, está contribuindo ainda mais para o crescimento do mercado.
China GPU Plataforma de Programação Visão de Mercado
O mercado da plataforma de programação de GPU da China está crescendo rapidamente, impulsionado pelo aumento dos investimentos em inteligência artificial, infraestrutura de data center e tecnologias de computação aceleradas nacionais. A adoção crescente de plataformas baseadas em GPU em computação em nuvem, aprendizado de máquina, pesquisa científica e aplicações empresariais está aumentando significativamente a demanda do mercado. Além disso, o aumento dos investimentos em desenvolvimento de semicondutores, infraestrutura de IA e computação de alto desempenho, juntamente com a crescente demanda por ecossistemas computacionais localmente desenvolvidos, estão posicionando a China como um dos mercados de crescimento mais rápido para plataformas de programação GPU globalmente.
U.K. GPU Programação Plataforma de Mercado Insight
O mercado de plataforma de programação da GPU do Reino Unido está experimentando um crescimento constante, apoiado pela adoção crescente de tecnologias de computação acelerada em inteligência artificial, computação em nuvem, pesquisa científica e aplicações empresariais. Aumentar os investimentos em infraestrutura de data center avançada e crescente demanda por soluções computacionais escaláveis estão contribuindo para o crescimento do mercado. Além disso, a integração de frameworks de programação de GPU com ferramentas de desenvolvimento de IA, bibliotecas de aprendizado de máquina e ambientes de computação de alto desempenho está melhorando a eficiência computacional e apoiando a posição do Reino Unido como um centro chave de inovação na indústria de plataforma de programação de GPU.
Germany GPU Programming Platform Market Insight
O mercado da plataforma de programação GPU da Alemanha está se expandindo constantemente devido à forte base industrial do país, capacidades avançadas de pesquisa e adoção crescente de inteligência artificial e tecnologias de computação de alto desempenho. Empresas automotivas, fabricantes, organizações de pesquisa e fornecedores de tecnologia estão cada vez mais utilizando plataformas de programação GPU para desenvolvimento de IA, simulação, análise de dados e cargas de trabalho computacionais. Avanços contínuos na computação heterogênea, aceleração da GPU e ecossistemas de software de IA, juntamente com forte foco governamental e industrial na digitalização e inovação tecnológica, estão impulsionando o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de plataforma de programação de GPU
A indústria de plataforma de programação GPU é liderada principalmente por empresas bem estabelecidas, incluindo:
- NVIDIA Corporation(EUA)
- Dispositivos Micro avançados, Inc.. (EUA)
- Intel Corporation(EUA)
- Google LLC(EUA)
- Microsoft Corporation(EUA)
- IBM Corporation (EUA)
- Qualcomm Technologies, Inc. (EUA)
- Apple Inc. (EUA)
- Arm Limited (UK)
- Huawei Technologies Co., Ltd. (China)
- Samsung Electronics Co., Ltd (Coreia do Sul)
- Baidu Inc (China)
- Alibaba Group Holding Limited (China)
- Tencent (China)
- Oráculo (EUA)
- Serviços Web da Amazon, Inc. (EUA)
- The MathWorks, Inc. (EUA)
- Altair Engineering, Inc. (EUA)
- Red Hat, Inc. (EUA)
- Imagination Technologies Limited (U.K.)
Quais são as últimas evoluções no mercado de plataformas de programação de GPU
- Em janeiro de 2025, a NVIDIA anunciou a disponibilidade do CUDA Toolkit 12.8, introduzindo suporte abrangente para sua arquitetura Blackwell em bibliotecas, compiladores, ferramentas de desempenho e ferramentas de desenvolvimento do CUDA. O lançamento também aprimorou os recursos CUDA Graphs, CUTLASS, cuBLAS, Nsight Compute e CUDA Python, fortalecendo a plataforma para inteligência artificial, computação de alto desempenho, ciência de dados e outras cargas de trabalho aceleradas por GPU.
- Em fevereiro de 2024, a AMD expandiu seu ecossistema de desenvolvimento de aprendizado de máquina com o AMD ROCm 6.0, adicionando suporte para GPUs Radeon adicionais e ONNX Runtime enquanto ampliava a pilha de software disponível para pesquisadores de IA e engenheiros de aprendizado de máquina. O desenvolvimento reforçou o ROCm como uma plataforma alternativa de programação de GPU para o desenvolvimento local de IA e cargas de trabalho de inferência.
- Em julho de 2023, a NVIDIA lançou o CUDA Toolkit 12.2 com novos recursos de modelos de programação e suporte aprimorado para aplicativos GPU baseados em Hopper. O lançamento introduziu gerenciamento de memória heterogêneo, recursos de computação confidenciais, carregamento preguiçoso, priorização de aplicativos através do CUDA Multi-Process Service e atualizações para ferramentas de desenvolvimento Nsight, suportando cargas de trabalho cada vez mais complexas de computação acelerada.
- Em dezembro de 2022, a NVIDIA lançou o CUDA Toolkit 12.0, marcando uma grande atualização para seu ambiente de programação GPU com suporte para recursos de arquitetura Hopper e Ada Lovelace, novos recursos de programação, bibliotecas aprimoradas e suporte ao compilador de host C++20. O lançamento fortaleceu as capacidades do CUDA para desenvolver e otimizar aplicativos através de inteligência artificial, computação de alto desempenho e outras cargas de trabalho aceleradas.
- Em outubro de 2021, a NVIDIA introduziu o CUDA Toolkit 11.5 com melhorias no modelo de programação CUDA, gráficos CUDA, grupos cooperativos, CUDA Python e ferramentas de desenvolvimento. O lançamento também melhorou o desempenho do compilador e introduziu atualizações no armazenamento GPUDirect, ajudando desenvolvedores a construir e otimizar aplicativos acelerados por GPU para inteligência artificial, aprendizado de máquina, computação de alto desempenho e cargas de trabalho em ciência de dados.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











