


Segmentação do mercado global de diagnóstico e tratamento da hepatite C por tipo (hepatite C aguda, hepatite C crônica e outras), diagnóstico (testes de função hepática, biópsia hepática, exames de sangue e outros), tratamento (medicamentos antivirais, imunomoduladores, transplante de fígado e outros), via de administração (oral, parenteral e outras) e usuário final (hospitais e clínicas, centros de diagnóstico e outros) - Tendências e previsões do setor até 2033.
O que é o diagnóstico e tratamento da hepatite C Tamanho do mercado e taxa de crescimento
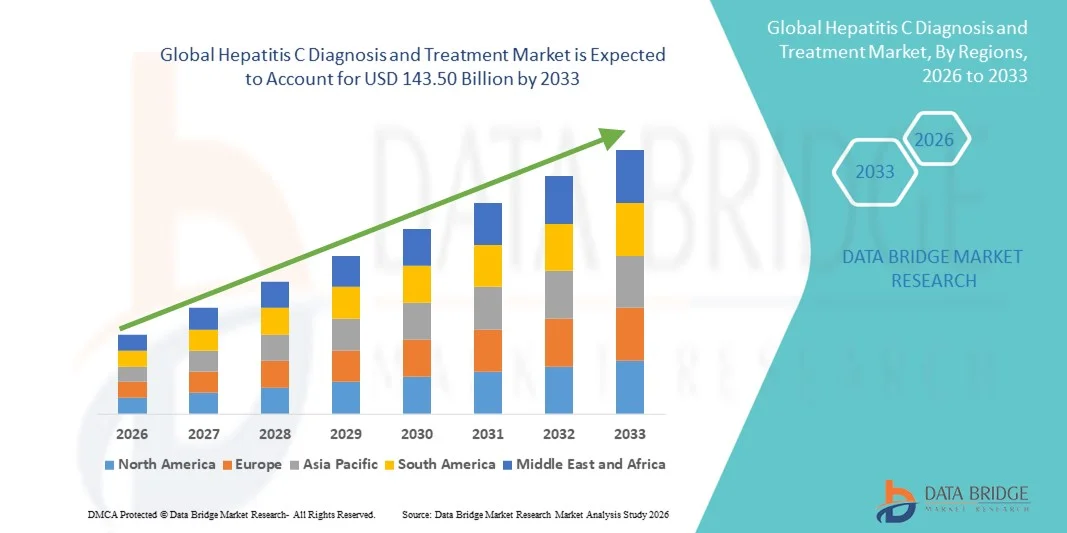
- De acordo com Data Bridge Market Research Analysis theo diagnóstico global de hepatite C e o tamanho do mercado de tratamento foram avaliados59,43 mil milhões de USD em 2025e espera-se alcançarUSD 143,50 mil milhões até 2033, em umaCAGR de 11,65%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pelo aumento da prevalência de infecções por hepatite C e avanços tecnológicos contínuos em ferramentas de diagnóstico, incluindo ensaios moleculares altamente sensíveis e testes de ponto de cuidado, que estão melhorando as taxas de detecção precoce em todos os hospitais,laboratórios de diagnóstico, e programas de triagem de saúde pública
- Além disso, o aumento da sensibilização, iniciativas de rastreio lideradas pelo governo e a adoção generalizada de terapias antivirais de ação direta (DAA) altamente eficazes estão melhorando significativamente os resultados do tratamento e as taxas de cura. Estes factores convergentes estão a acelerar a absorção de soluções de diagnóstico e tratamento da hepatite C, aumentando substancialmente o crescimento global do mercado.
Tamanho e previsão do mercado Laboratórios diagnósticos
- Valor de mercado global (2025):59,43 mil milhões de USD
- Valor de mercado previsto (2033):143,50 mil milhões de USD
- Previsões CAGR (2026-2033):11.65%
Quais são os principais takeaways da Hepatite C Diagnosis and Treatment Market
- As soluções de diagnóstico e tratamento da hepatite C, que incluem ensaios diagnósticos avançados e terapias antivirais altamente eficazes, estão se tornando componentes cada vez mais críticos dos sistemas de saúde modernos devido ao seu papel na detecção precoce de doenças, prevenção de complicações hepáticas e obtenção de resposta virológica mantida (RVM) em pacientes infectados em todos os ambientes hospitalares e clínicos
- A crescente demanda por diagnóstico e tratamento da hepatite C é principalmente alimentada pelo aumento da carga global da infecção por hepatite C, ampliação dos programas de rastreamento, crescente conscientização e adoção generalizada de antivirais de ação direta (AAD) que oferecem altas taxas de cura com menores durações de tratamento e menos efeitos colaterais
- A América do Norte dominou o mercado de diagnóstico e tratamento da hepatite C, com a maior parcela de receita de aproximadamente 38,4% em 2025, apoiada por forte infraestrutura de saúde, altas taxas de triagem e diagnóstico, políticas de reembolso favoráveis e adoção precoce de novas terapias antivirais, sendo que os EUA representam a maioria das receitas regionais devido às grandes populações de pacientes tratados e à contínua inovação de produtos.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de diagnóstico e tratamento da hepatite C durante o período previsto, registrando um CAGR robusto de cerca de 9,3%, impulsionado por grandes populações de pacientes não diagnosticados, aumentando os programas de eliminação liderados pelo governo, melhorando o acesso a diagnósticos e antivirais e aumentando os gastos com saúde em países como China e Índia
- O segmento crônico de hepatite C dominou o mercado com uma parcela de receita de aproximadamente 71,4% em 2025, impulsionada pela alta prevalência global de infecções por HCV de longa data e atraso no diagnóstico em muitos pacientes
Relatar Escopo e Hepatite C Diagnóstico e Segmentação do Mercado de Tratamento
|
Atributos |
Diagnóstico e tratamento da hepatite C |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
•AbbVie(EUA) |
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de diagnóstico e tratamento da hepatite C
Mudança para a triagem precoce e antivirais de ação direta altamente eficazes (DAA)
- Uma tendência importante e acelerada no mercado mundial de diagnóstico e tratamento da hepatite C é o crescente foco na triagem precoce, diagnóstico rápido e adoção generalizada de terapias antivirais de ação direta (DAA), que melhoraram significativamente as taxas de cura e reduziram a duração do tratamento.
- Por exemplo, muitos países expandiram programas de rastreamento de HCV de rotina para populações de alto risco, como pessoas que injetam drogas e pacientes em diálise, para possibilitar a detecção precoce e o início oportuno da terapia.
- Avanços em tecnologias de diagnóstico molecular, incluindo testes de carga viral baseados em PCR de alta sensibilidade e diagnósticos de ponto de cuidado, estão permitindo uma confirmação mais rápida e precisa da infecção por hepatite C em diversos cenários de saúde
- Do lado do tratamento, as DAAs pan-genotípicas de próxima geração estão simplificando a tomada de decisão clínica, reduzindo a necessidade de regimes genótipo-específicos, melhorando assim a acessibilidade ao tratamento e adesão
- Essa tendência se alinha às metas globais de saúde pública, incluindo o objetivo da Organização Mundial da Saúde de eliminar a hepatite C como ameaça à saúde pública, impulsionando a demanda sustentada por soluções diagnósticas e terapêuticas curativas em todo o mundo.
Diagnóstico e tratamento da hepatite C Dinâmica do Mercado
Controlador
Aumento do peso global da hepatite C e iniciativas de eliminação conduzidas pelo governo
- A crescente prevalência da infecção por hepatite C, particularmente em regiões em desenvolvimento e carentes, é o principal fator de crescimento no mercado de diagnóstico e tratamento da hepatite C. Milhões de indivíduos permanecem não diagnosticados globalmente, criando uma forte necessidade de ampliação do acesso a testes e tratamentos
- Por exemplo, várias agências nacionais de saúde lançaram programas de eliminação em larga escala da hepatite, aumentando o financiamento para campanhas de triagem e subsidiando tratamentos antivirais para reduzir a transmissão da doença e complicações em longo prazo
- Aumentar a consciência das graves consequências da hepatite C não tratada, incluindo cirrose hepática e carcinoma hepatocelular, está levando os profissionais de saúde a priorizar o diagnóstico precoce e o tratamento oportuno
- Melhorias na infraestrutura de saúde, aumento da disponibilidade de DAAs genéricos a preços acessíveis e integração dos testes de hepatite em exames médicos de rotina estão acelerando ainda mais o crescimento do mercado
- Juntos, esses fatores estão expandindo significativamente a população de pacientes tratados, conduzindo a demanda sustentada por kits de diagnóstico, serviços laboratoriais e terapias antivirais em mercados globais.
Restrição/Desafio
Custos de tratamento elevados e acesso limitado em configurações de baixo recurso
- Apesar dos avanços terapêuticos, altos custos de tratamento e acesso desigual a diagnósticos e terapias antivirais continuam a representar desafios significativos para o mercado global de diagnóstico e tratamento da hepatite C
- Por exemplo, em vários países de baixa e média renda, orçamentos limitados de cuidados de saúde e quadros de reembolso inadequados restringem o acesso dos pacientes a testes diagnósticos avançados e medicamentos antivirais marcados
- Infraestrutura laboratorial insuficiente, falta de profissionais de saúde treinados e falta de sensibilização nas regiões rurais e remotas contribuem ainda para o atraso no diagnóstico e no tratamento
- Além disso, estigma social e progressão assintomática da doença muitas vezes resultam em má captação do rastreamento, impedindo a identificação oportuna de indivíduos infectados.
- Enfrentar esses desafios através de reduções de preços, ampliação da disponibilidade de medicamentos genéricos, fortalecimento dos sistemas de saúde e aumento das campanhas de sensibilização do público será fundamental para alcançar um crescimento equitativo do mercado e metas globais de eliminação da hepatite C
Como é o diagnóstico da hepatite C e o mercado de tratamento segmentado
O mercado é segmentado com base no tipo, diagnóstico, tratamento, via de administração e usuário final.
- Por Tipo
Com base no tipo, o mercado global de diagnóstico e tratamento da hepatite C é segmentado para hepatite C aguda, hepatite C crônica e outros. O segmento crônico de hepatite C dominou o mercado com uma parcela de receita de aproximadamente 71,4% em 2025, impulsionada pela alta prevalência global de infecções por HCV de longa data e atraso no diagnóstico em muitos pacientes. Casos crônicos de HCV requerem monitorização prolongada, testes diagnósticos repetidos e terapia antiviral de longo prazo, aumentando significativamente os gastos com a saúde. A natureza assintomática da infecção crônica precoce leva à detecção tardia, aumentando a complexidade do tratamento. Aumento da incidência de cirrose hepática e carcinoma hepatocelular ligado ao VHC crónico impulsiona ainda mais a procura. Programas de triagem governamental identificam cada vez mais casos crônicos. A expansão do acesso aos antivirais de ação direta (DAAs) suporta a dominância do segmento. Maiores taxas de hospitalização contribuem para a receita. Aumentar a conscientização entre os clínicos reforça as taxas de diagnóstico. O envelhecimento das populações infectadas aumenta a carga da doença. As iniciativas de eliminação da saúde pública enfatizam o manejo crônico do HCV. Uma forte cobertura de reembolso nas regiões desenvolvidas apoia a adopção. O foco farmacêutico na terapia crônica sustenta a liderança.
Espera-se que o segmento agudo de hepatite C registre o CAGR mais rápido em torno de 8,6% de 2026 a 2033, devido à expansão das iniciativas de rastreamento precoce e melhoria da sensibilidade diagnóstica. O aumento do teste entre populações de alto risco, como usuários de drogas intravenosas, suporta o crescimento. A sensibilização para os benefícios do tratamento precoce acelera o diagnóstico. A intervenção precoce previne a progressão para doença crônica, incentivando a terapia imediata. Testes pontuais de expansão ajudam a detecção. Programas de eliminação liderados pelo governo enfatizam a identificação aguda de casos. Sistemas de vigilância melhorados contribuem para maior incidência relatada. A disponibilidade de exames de sangue rápidos aumenta o diagnóstico. Menor duração do tratamento conduzir aceitação. O aumento do alcance da saúde aumenta o acesso precoce aos cuidados. As estratégias preventivas reforçam a dinâmica do mercado. As parcerias público-privadas apoiam a gestão em fase inicial.
- Por Diagnóstico
Com base no diagnóstico, o mercado é segmentado em testes de função hepática, biópsia hepática, testes de sangue e outros. O segmento de exames de sangue dominou o mercado com uma parcela de receita de quase 54,8% em 2025, impulsionada pela adoção generalizada de anticorpos HCV e testes de RNA para triagem e confirmação. Os exames de sangue são minimamente invasivos, econômicos e altamente precisos. O uso rotineiro em programas de triagem em massa suporta dominância. Kits de diagnóstico rápidos permitem a detecção precoce. Altos volumes de testes em hospitais e laboratórios de diagnóstico contribuem significativamente. As análises ao sangue são essenciais para a monitorização do tratamento. Os avanços tecnológicos melhoram a sensibilidade e a especificidade. As campanhas de sensibilização crescentes aumentam a frequência dos testes. As fortes aprovações regulatórias aumentam a confiança. A integração em programas nacionais de triagem apoia a demanda. Facilidade de repetir testes sustenta o uso. Os centros de diagnóstico dependem fortemente de ensaios baseados no sangue.
Projecta-se que o segmento de testes de função hepática cresça no CAGR mais rápido de aproximadamente 7,9% de 2026 a 2033, impulsionado pelo aumento da monitorização da lesão hepática e da resposta ao tratamento. O aumento do foco no estadiamento da doença suporta a demanda. Os LFTs ajudam a avaliar o risco de fibrose e cirrose. O aumento da carga crónica do VHC aumenta a frequência dos testes. A adoção em ambientes de atenção primária amplia o alcance. A natureza rentável impulsiona a utilização nas regiões em desenvolvimento. As melhorias tecnológicas aumentam a precisão. A integração com exames de saúde de rotina acelera a adoção. O aumento da consciência do médico apoia o crescimento. Expansão da demanda de combustíveis de teste ambulatorial. As diretrizes governamentais enfatizam o monitoramento da saúde hepática. Ampla absorção de protocolos de diagnóstico.
- Por Tratamento
Com base no tratamento, o mercado é segmentado em medicamentos antivirais, imunomoduladores, transplante de fígado e outros. O segmento de medicamentos antivirais dominou o mercado com uma parcela de receita de aproximadamente 63,6% em 2025, impulsionada pelo uso generalizado de antivirais de ação direta (DAAs). As DAAs oferecem altas taxas de cura superiores a 95%, tornando-as o padrão de cuidado. A menor duração do tratamento melhora a adesão. Perfis de efeitos colaterais reduzidos aumentam a conformidade do paciente. Fortes diretrizes clínicas impulsionam a adoção. A ampliação da disponibilidade genérica melhora a acessibilidade. Programas de reembolso do governo apoiam o acesso. A inovação farmacêutica sustenta os gasodutos de produtos. O sucesso do tratamento elevado reduz as complicações a longo prazo. Grande grupo de pacientes diagnosticados sustenta a demanda. Iniciativas globais de eliminação priorizam a terapia antiviral. O uso hospitalar e ambulatorial permanece elevado.
Espera-se que o segmento de transplante hepático cresça na CAGR mais rápida de cerca de 9,1% de 2026 a 2033, impulsionado pelo aumento dos casos de doença hepática terminal devido ao HCV não tratado. O aumento da cirrose e da incidência de cancro hepático alimenta a procura. Taxas de sucesso de transplante melhoradas apoiam o crescimento. A expansão da infraestrutura de transplante contribui. Uma melhor gestão antiviral pós-transplante melhora os resultados. O aumento dos investimentos em saúde apoia a disponibilidade. O aumento da sensibilização para a doação de órgãos ajuda o crescimento. Técnicas cirúrgicas avançadas melhoram a segurança. Centros de transplante especializados se expandem globalmente. Adoção de unidades não atendidas. O envelhecimento da população com VHC aumenta a procura de transplantes. Os avanços clínicos apoiam a sobrevivência a longo prazo.
- Por Via de Administração
Com base na via de administração, o mercado é segmentado em Oral, Parenteral e Outros. O segmento oral teve o maior market share de aproximadamente 68,9% em 2025, impulsionado pela dominância dos DAAs orais no tratamento da hepatite C. Os medicamentos orais oferecem facilidade de administração e alta adesão dos pacientes. O tratamento domiciliar reduz as visitas hospitalares. Regimes de tratamento curtos melhoram as taxas de conclusão. Forte preferência médica suporta o uso. Perfis de segurança favoráveis aumentam a aceitação. A ampla disponibilidade em todas as regiões sustenta o domínio. As reduções de custos através de genéricos impulsionam a adoção. A melhoria da farmacocinética aumenta os resultados. A integração no atendimento ambulatorial favorece o crescimento. A conveniência do paciente conduz preferência. As fortes aprovações regulatórias reforçam a liderança.
Prevê-se que o segmento parenteral cresça no CAGR mais rápido de cerca de 7,4% de 2026 a 2033, impulsionado pelo uso em casos graves ou complicados. As terapias injetáveis permanecem relevantes na doença hepática avançada. A administração hospitalar apoia o tratamento controlado. Investigação sobre o crescimento de novos combustíveis injectáveis. Aumentar os cuidados relacionados com o transplante aumenta a procura. Tecnologias de entrega melhoradas aumentam a segurança. As configurações de cuidados especializados suportam a adoção. Os ensaios clínicos em crescimento aumentam a utilização. A expansão dos hospitais terciários impulsiona o crescimento. Terapêuticas orientadas apoiam interesse. A preferência médica em casos críticos aumenta a demanda. Os avanços na formulação aumentam os resultados.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em Hospitais & Clínicas, Centros de Diagnóstico e Outros. O segmento de hospitais e clínicas dominou o mercado com uma parcela de receita de cerca de 57,3% em 2025, impulsionada por amplas capacidades de diagnóstico e tratamento. Os hospitais gerenciam casos complexos e crônicos de HCV. A disponibilidade de cuidados multidisciplinares suporta a dominância. A alta entrada de pacientes sustenta a receita. O acesso a diagnósticos avançados aumenta o uso. Fortes mecanismos de reembolso apoiam a entrega do tratamento. Os hospitais governamentais desempenham um papel fundamental nos programas de eliminação. Especialistas qualificados aumentam os resultados. A disponibilidade da terapia antiviral suporta a demanda. O manejo de longo prazo do paciente ocorre principalmente em hospitais. Os cuidados de emergência e de internamento contribuem. A infraestrutura estabelecida sustenta a liderança.
O segmento de centros diagnósticos é projetado para testemunhar o CAGR mais rápido de aproximadamente 8,8% de 2026 a 2033, impulsionado pela expansão de instalações de testes autônomos. As iniciativas crescentes de rastreio aumentam a procura. Serviços econômicos atraem pacientes. O aumento da adoção preventiva de cuidados de saúde favorece o crescimento. Os avanços tecnológicos melhoram a precisão dos testes. Tempos de volta mais rápidos aumentam a preferência do paciente. As parcerias público-privadas apoiam a expansão. Aumentar o volume dos testes ambulatoriais. Expansão em áreas urbanas e semiurbanas alimenta o crescimento. Serviços de coleta de amostras domiciliares apoiam a adoção. Campanhas de conscientização aumentam a captação de testes. Diagnósticos descentralizados fortalecem a presença do mercado.
Que região detém a maior parte do mercado de diagnóstico e tratamento da hepatite C
- A América do Norte dominou o mercado de diagnóstico e tratamento da hepatite C com a maior parcela de receita de aproximadamente 38,4% em 2025, apoiada por uma infraestrutura de saúde forte e bem estabelecida, altas taxas de triagem e diagnóstico, e quadros de reembolso favoráveis
- A região beneficia da adoção precoce de novas terapias antivirais de ação direta (DAA), que oferecem altas taxas de cura e menor duração do tratamento. Iniciativas de sensibilização ampla, programas de triagem de sangue de rotina e forte apoio do governo às estratégias de eliminação da hepatite contribuem ainda mais para a liderança no mercado
- A presença de grandes empresas farmacêuticas e a inovação contínua de produtos também desempenham um papel fundamental na manutenção do crescimento do mercado em toda a região
U.S. Hepatite C Diagnostic and Treatment Market Insight
O mercado de diagnóstico e tratamento da hepatite C nos EUA representou a maioria da receita na América do Norte em 2025, impulsionada por uma grande população de pacientes diagnosticada e tratada e por capacidades diagnósticas avançadas. A alta adoção de testes de RNA, genotipagem e terapias antivirais de próxima geração melhorou significativamente os resultados do tratamento. Cobertura de seguro favorável, fortes iniciativas de saúde pública e crescente foco na eliminação da hepatite C entre populações de alto risco, como usuários de drogas intravenosas e bebês boomers, continuam a alimentar a expansão do mercado. A pesquisa clínica em andamento e a rápida aceitação de terapias recentemente aprovadas reforçam ainda mais a posição do mercado norte-americano.
Europa Hepatite C Diagnóstico e tratamento
Espera-se que o mercado europeu de diagnóstico e tratamento da hepatite C cresça em um CAGR estável durante o período de previsão, apoiado por robustos sistemas públicos de saúde e fortes programas de eliminação da hepatite liderados pelo governo. Vários países europeus implementaram estratégias nacionais de rastreio e tratamento destinadas a reduzir a carga de doenças. O aumento do acesso a terapias antivirais a preços acessíveis, combinado com o aumento da sensibilização e iniciativas de diagnóstico precoce, está impulsionando o crescimento do mercado em toda a região.
U.K. Hepatite C Diagnosis and Treatment Market Insight
O mercado de diagnóstico e tratamento da hepatite C do Reino Unido é projetado para testemunhar crescimento notável, impulsionado por extensos programas de triagem e forte compromisso do governo com a eliminação da hepatite C. O Serviço Nacional de Saúde (NSH) desempenha um papel crucial na ampliação do acesso a testes diagnósticos e tratamentos antivirais. O aumento do foco na detecção precoce, particularmente entre grupos de alto risco, e diretrizes de tratamento favoráveis continuam apoiando a expansão do mercado.
Alemanha Hepatite C Diagnóstico e tratamento
Prevê-se que o mercado de diagnóstico e tratamento da hepatite C da Alemanha registe um crescimento consistente no mercado de diagnóstico e tratamento da hepatite C, apoiado por infra-estruturas de diagnóstico avançadas e elevados gastos com cuidados de saúde. A forte conscientização do médico, a adoção precoce de terapias antivirais inovadoras e a cobertura integral do seguro contribuem para o aumento da captação do tratamento. A ênfase da Alemanha nos cuidados de saúde preventivos e na intervenção precoce reforça ainda mais o crescimento do mercado.
Diagnóstico e Perspectiva de Mercado da Hepatite C Ásia-Pacífico
Espera-se que o mercado de diagnóstico e tratamento da hepatite C Ásia-Pacífico seja a região de crescimento mais rápido, registrando um CAGR robusto de cerca de 9,3% durante o período de previsão, impulsionado por grandes populações de pacientes não diagnosticados e aumento da prevalência da doença. Aumentar as iniciativas de eliminação da hepatite lideradas pelo governo, melhorar o acesso aos testes de diagnóstico e expandir a disponibilidade de terapias antivirais de custo-efetivas são os principais fatores de crescimento. O aumento das despesas com os cuidados de saúde e a crescente sensibilização para a gestão da hepatite C estão a acelerar a adopção do mercado nas economias emergentes.
Japão Hepatite C Diagnóstico e Tratamento Introdução ao Mercado
O mercado japonês de diagnóstico e tratamento da hepatite C está ganhando ímpeto constante devido ao envelhecimento da população e uma prevalência historicamente alta de hepatite C. Forte infraestrutura de saúde, práticas de rastreamento generalizadas e alta adoção de terapias antivirais avançadas apoiam o crescimento do mercado. A inovação contínua em diagnósticos e esquemas de tratamento aumenta ainda mais os resultados dos pacientes no país.
China Hepatite C Diagnóstico e Tratamento Introdução ao Mercado
China o mercado de diagnóstico e tratamento da hepatite C representa um dos maiores mercados da região Ásia-Pacífico, impulsionado por um substancial pool de pacientes de hepatite C e crescente foco do governo no controle da doença. Aumentar o acesso a diagnósticos acessíveis e medicamentos antivirais fabricados internamente está melhorando a penetração do tratamento. Espera-se que as iniciativas nacionais de saúde pública, aliadas ao aumento do investimento em saúde, aumentem significativamente o crescimento do mercado durante o período previsto.
Quais são as últimas evoluções no mercado de diagnóstico e tratamento da hepatite C
A indústria de diagnóstico e tratamento da hepatite C é liderada principalmente por empresas bem estabelecidas, incluindo:
• AbbVie (EUA)
•Merck & Co., Inc.(EUA)
• Johnson & Johnson (EUA)
• Roche (Suíça)
•Bristol- Myers Squibb(EUA)
•Novartis(Suíça)
• Vertex Pharmaceuticals (EUA)
• Astellas Pharma (Japão)
• Shionogi & Co., Ltd. (Japão)
• ViiV Healthcare (U.K.)
•BioNTech SE(Alemanha)
• Chugai Pharmaceutical (Japão)
• Indústrias Farmacêuticas Sun (Índia)
• Cipla Limited (Índia)
• Drogas Hétero (Índia)
• Zydus Cadila (Índia)
• Emcure Pharmaceuticals (Índia)
• Farmacêutica Lupin (Índia)
• Indústrias Farmacêuticas Teva (Israel)
Últimos desenvolvimentos no mercado global de diagnóstico e tratamento da hepatite C
- Em junho de 2025, a Food and Drug Administration (FDA) dos EUA aprovou uma indicação ampliada para a terapia antiviral de ação direta oral de AbbVie MAVYRET (glecaprevir/pibrentasvir) como a primeira e única opção de tratamento pangenotípico de oito semanas para a infecção aguda e crônica pelo vírus da hepatite C (HCV) em adultos e pacientes pediátricos com 3 anos e mais sem cirrose ou com cirrose compensada. Essa aprovação ampliada permite que os profissionais de saúde tratem pacientes com HCV imediatamente após o diagnóstico, melhorando a intervenção precoce e apoiando metas de saúde pública para a eliminação do HCV.
- Em junho de 2024, Cepheid recebeu autorização de marketing da FDA dos EUA para o seu teste Xpert HCV Viral Load na plataforma GeneXpert Xpress, permitindo a detecção rápida e pontual do vírus da hepatite C RNA diretamente a partir de uma amostra de sangue digital em aproximadamente uma hora. Este avanço no diagnóstico aumenta significativamente a capacidade de diagnosticar e ligar os doentes aos cuidados numa única visita, incluindo em locais não tradicionais, tais como clínicas de tratamento de substâncias e serviços de cuidados urgentes
- Em junho de 2022, a Organização Mundial da Saúde (OMS) publicou orientações globais atualizadas sobre a infecção por hepatite C que recomendaram o atendimento simplificado, o tratamento ampliado de adolescentes e crianças com os mesmos esquemas pangenotípicos utilizados em adultos e a descentralização dos testes e cuidados aos ambientes primários de saúde. Essas recomendações atualizadas visam ampliar o acesso aos cuidados com o HCV e apoiar metas globais de eliminação, integrando os serviços em quadros mais amplos de prestação de cuidados de saúde
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











