


Segmentação de mercado programável de campo alto global (FPGA), por produto (Standalone FPGAs e FPGA SoCs), tamanho do nó (abaixo de 16 nm, 16–28 nm e acima de 28 nm), aplicação (AI Aceleração e processamento de dados, rede e switching, processamento de sinais, e outros), usuário final (IT & Telecom, Data Centers, Aerospace & Defense, Automotive, Industrial & Test, e outros)- Tendências da indústria e previsão para 2033
Qual é o campo de alto nível programável Array Gate (FPGA) Tamanho do mercado e taxa de crescimento
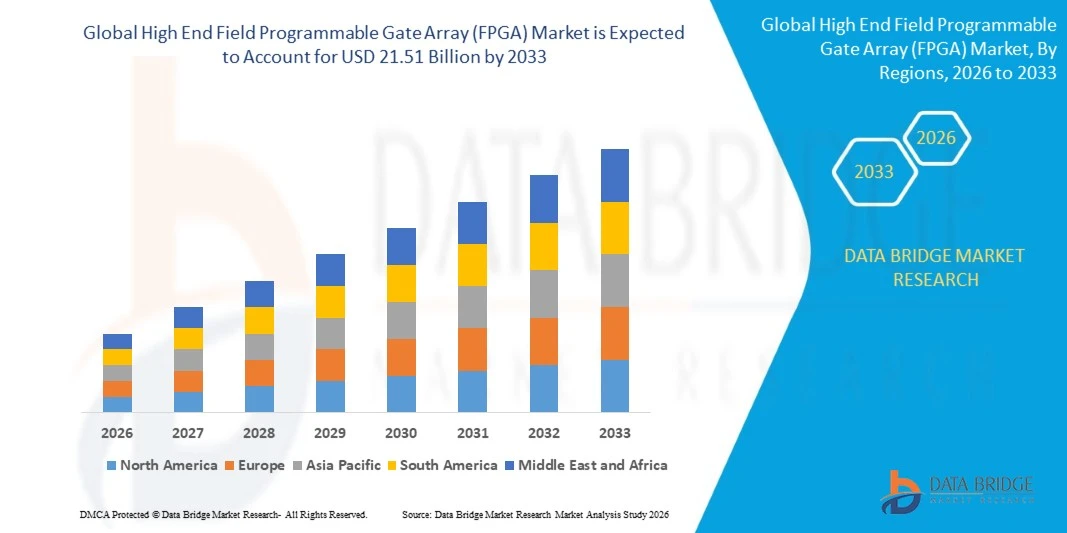
- De acordo com a análise da Data Bridge Market Research, o mercado de alto campo programável gate array (FPGA)USD 4,65 mil milhões em 2025e é projetado para alcançar21,51 mil milhões de USD até 2033, crescendo emCAGR de 21,10% de 2026 a 2033, em aplicações intensivas de dados.
- O mercado está experimentando um rápido crescimento impulsionado pelo aumento da demanda por aceleração adaptativa de IA, expansão da infraestrutura de 5G e data center e aumento da implantação em sistemas de telecomunicações, aeroespacial e de defesa, automotivos, industriais e de teste e medição.
- A crescente mudança para computação heterogênea, processamento de dados de baixa latência e segurança de nível de hardware, combinada com crescente integração de motores de IA, transceptores de alta velocidade e interfaces de memória avançadas, está apoiando a adoção do mercado. Os FPGAs de ponta estão sendo aplicados através da aceleração do data center, infraestrutura 5G, radar e guerra eletrônica, rede de alta velocidade e emulação, oferecendo aos engenheiros um processamento paralelo reconfigurável e longos ciclos de vida do produto através de plataformas avançadas de chips FPGA e IA.
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 4,65 Bilhões
- Valor de mercado previsto (2033):USD 21.51 Bilião
- Previsões CAGR (2026-2033): 21.10%
O que são os principais takeaways do High End Field Programmable Gate Array (FPGA) Market
- A América do Norte dominou o mercado de alto campo programável gate array (FPGA) com a maior parcela de receita de 41,20% em 2025, apoiado por forte investimento de data center, líderes de fornecedores de FPGA, e extensa demanda aeroespacial e de defesa e telecomunicações.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 23,40% de 2026 a 2033, alimentada pela rápida implantação de 5G, expansão da infraestrutura de IA e crescimento de ecossistemas de semicondutores domésticos.
- O segmento FPGAs autônomo liderou o mercado com uma participação de 55,2% em 2025, impulsionado pelo uso extensivo em redes, comunicações e equipamentos de teste.
- Os SoCs FPGA são o tipo de produto de maior crescimento, projetado para registrar um CAGR de 24,3%, refletindo o aumento da demanda por processadores integrados e motores de IA.
- O segmento de 16 a 28 nm dominou a categoria tamanho do nó com uma participação de 44,3% em 2025, liderada por famílias de dispositivos maduros e comprovadamente de ponta.
- A rede e a comutação representaram 36,9% da quota de mercado em 2025, preferida pelo aumento da procura de transporte de dados de alta velocidade e baixa latência.
- O segmento de TI e telecomunicações é a categoria de usuário final de crescimento mais rápido, com um CAGR de 23,8%, impulsionado pelo aumento da implantação de 5G e nuvem.
Alcance do relatório e High End Field Programmable Gate Array (FPGA) Segmentação do mercado
|
Atributos |
Array de porta programável de campo alto (FPGA) |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de High End Field Programmable Gate Array (FPGA)
- Os fornecedores estão cada vez mais mudando para plataformas adaptativas heterogêneas que combinam lógica programável, processadores embarcados, motores de IA, IP de rede difícil e interfaces de memória avançadas em um único dispositivo para servir data center, comunicações e cargas de trabalho de IA incorporadas.
- Por exemplo, em novembro de 2024, a série Versal Premium Gen 2 da AMD foi posicionada como a primeira família FPGA da indústria com suporte CXL 3.1, PCIe Gen6 e LPDDR5X em IP duro, com amostras de silício no início de 2026 e remessas de produção na segunda metade de 2026.
- A arquitetura de memória está evoluindo à medida que os fornecedores equilibram largura de banda, custo e fornecimento, com LPDDR5X no pacote e outras opções de memória sendo introduzidas para sistemas compactos e intensivos de dados.
- As cargas de trabalho de IA de borda, robótica e física estão impulsionando a demanda por plataformas FPGA que oferecem latência determinística, interfaces de sensores e disponibilidade a longo prazo.
- Por exemplo, em março de 2026, a empresa Altera apresentou a Agilex FPGAs permitindo IA física em tempo real para robótica e sistemas de borda no Embedded World 2026, incluindo uma demonstração de ponte de sensores 25GbE com base na Agilex 5 que ganhou um prêmio Best-in-Show para transmissão de sensores de ultra-baixa latência para IA de borda, destacando o movimento para IA física.
- Como a IA, a 5G e a computação intensiva de dados continuam a expandir-se, espera-se que os FPGAs de ponta evoluam de aceleradores especializados para plataformas de computação adaptativa mainstream que complementam CPUs e GPUs em todo o mundo.
Quais são os Principais Drivers do Mercado de Array de Portão Programável de Campo Superior (FPGA)
- A crescente demanda por aceleração do data center, rede de alta velocidade e inferência de IA está aumentando a adoção de FPGs de ponta alta que oferecem processamento paralelo reconfigurável e de baixa latência.
- Por exemplo, em setembro de 2025, de acordo com Altera, Silver Lake completou sua aquisição de uma participação de 51% na empresa, com a Intel retendo 49%, criando o maior fornecedor independente de soluções FPGA de jogo puro do mundo focado em inovação mais rápida e suporte ao cliente, com uma estratégia de fornecimento flexível entre os principais nós de processo e múltiplos parceiros de fundição.
- Aeroespacial e defesa, teste e medição, e clientes de comunicações exigem dispositivos programáveis seguros, de longa vida, de alto desempenho, que suportem a demanda constante por FPGA avançado e famílias SoC adaptativas.
- Por exemplo, em abril de 2024, de acordo com VentureBeat, a AMD lançou Versal AI Edge Series Gen 2 e Prime Series Gen 2 no Embedded World, com motores de IA oferecendo até três vezes mais TOPs por watt e Subaru selecionando-os para EyeSight ADAS.
- Com a implantação de 5G, redes definidas por software e IA na borda em expansão, FPGAs de ponta alta oferecem flexibilidade para se adaptar a padrões em evolução sem novo desenvolvimento de silício.
Que fatores estão desafiando o crescimento do mercado de porta programável de campo alto (FPGA)
- Os FPGAs de alto nível são caros e de alto consumo de energia, exigem habilidades especializadas de design e cadeias de ferramentas complexas e enfrentam competição de GPUs e ASICs personalizados em cargas de trabalho de IA de grande volume.
- Por exemplo, em junho de 2026, de acordo com ServeTheHome, a demanda orientada por IA para a HBM restringiu os SoCs adaptativos da HBM, levando a empresa a girar suas peças de memória em pacote Versal Premium Gen 2 para LPDDR5X, ilustrando a pressão de fornecimento na memória avançada.
- Longos ciclos de desenvolvimento, complexidade de verificação e requisitos de qualificação podem atrasar as implantações, especialmente em programas aeroespaciais, de defesa e automotivos, onde a certificação de segurança e segurança é essencial.
- Condicionamentos avançados de fabricação, embalagem e fornecimento de memória podem limitar a disponibilidade e aumentar os custos do dispositivo, afetando as decisões de projeto para clientes sensíveis aos custos.
- Por exemplo, em agosto de 2026, de acordo com ServeTheHome, os dispositivos padrão Versal Premium Gen 2 ainda estavam aumentando com a produção em massa esperada no quarto trimestre de 2026, enquanto as variantes memória-em-pacote foram programadas para a produção em massa completa no terceiro trimestre de 2027, destacando timelines estendidos entre amostragem e disponibilidade de volume para equipes de design.
- A combinação de altos custos com dispositivos, complexidade de projeto, restrições de fornecimento e concorrência de aceleradores alternativos pode limitar a expansão entre clientes sensíveis aos custos, especialmente quando GPUs ou ASICs já satisfazem os requisitos de desempenho.
Como é segmentada a estrutura de porta programável de campo alto (FPGA) do mercado
O mercado de alto campo programável gate array (FPGA) é segmentado com base no produto, tamanho do nó, aplicação e usuário final.
- Por Produto
Com base no produto, o mercado de alto campo programável gate array (FPGA) é segmentado em FPGAs autônomos e FPGA SoCs. O segmento FPGAs autônomo dominou o mercado com 55,2% de participação em 2025, apoiado pelo uso extensivo em redes, comunicações, equipamentos de teste e sistemas de emulação. Dispositivos autônomos fornecem grande capacidade lógica, transceptores de alta velocidade e interfaces flexíveis para projetos exigentes. Eles são amplamente utilizados em infraestrutura de telecomunicações, aeroespacial e data center. Melhorias na velocidade do transceptor, interfaces de memória e recursos de segurança estão fortalecendo ainda mais a demanda. A integração com ferramentas de design maduras e IP também permite um desenvolvimento mais rápido em plataformas complexas.
O segmento FPGA SoCs é projetado para registrar o crescimento mais rápido em um CAGR de 24,3% de 2026 a 2033, impulsionado pelo aumento da demanda por processadores integrados e motores de IA. Os SoCs FPGA combinam lógica programável com processadores Arm, motores de IA e interfaces endurecidas para acelerar cargas de trabalho de ponta a ponta. Suas aplicações incluem IA incorporada, rádios 5G, radar e sistemas industriais. O aumento da demanda por soluções de chip único está criando oportunidades adicionais em projetos automotivos, aeroespaciais e de saúde. Melhorias no desempenho de IA por watt e características de segurança estão melhorando a adoção. O suporte ao longo ciclo de vida também está expandindo o uso comercial. Interfaces endurecidas, recursos de segurança e ciclos de vida de 15 anos ou mais tornam esses dispositivos atraentes para programas aeroespaciais, industriais e automotivos.
- Por Tamanho do Nó
Com base no tamanho do nó, o mercado de porta programável de alto campo (FPGA) é segmentado para abaixo de 16 nm, 16–28 nm e acima de 28 nm. O segmento de 16 a 28 nm dominou o mercado com 44,3% de participação em 2025, apoiado por famílias de dispositivos maduros e comprovados usados em sistemas de rede, teste e defesa. Esta gama oferece uma combinação equilibrada de desempenho, potência, custo e maturidade de fabricação para programas de alto volume. Sua disponibilidade em várias famílias e fornecedores amplia a potencial base de clientes. Os designers de sistemas usam esses dispositivos para plataformas de longa duração que exigem fornecimento estável e confiabilidade comprovada. O segmento também se beneficia de ferramentas de design estabelecidas e suporte ao ecossistema.
O segmento abaixo de 16 nm é projetado para registrar o crescimento mais rápido em um CAGR de 25,6% de 2026 para 2033, apoiado pelo aumento da adoção de dispositivos avançados para aceleração de IA e processamento de dados de alta largura de banda. Nós menores permitem maior densidade lógica, menor potência e transceptores e interfaces de memória mais rápidas. Os fornecedores estão cada vez mais liberando 7 nm e famílias mais novas com IA dura e blocos de rede. Os clientes de data center, comunicações e defesa estão especificando nós avançados para projetos intensivos em computação. Uma melhor integração de embalagens e memória fortalece ainda mais a atratividade do segmento. A disponibilidade de custos e de fornecimentos continua a ser importante para a expansão.
- Por Aplicação
Com base na aplicação, o mercado de alto campo programável gate array (FPGA) é segmentado em aceleração de IA e processamento de dados, rede e switching, processamento de sinal, entre outros. O segmento de rede e switching dominou a categoria de aplicação com 36,9% de participação em 2025, apoiado pelo aumento da demanda por transporte de dados de alta velocidade e baixa latência. FPGAs habilita o processamento de pacotes programáveis, a ponte de protocolo e as funções de interface de rede inteligente. As atualizações em nuvem e telecomunicações estão aumentando o uso de hardware reconfigurável. O crescimento das redes de infraestrutura e data center 5G reforça ainda mais a demanda. Operadores e fabricantes de equipamentos também buscam plataformas que combinem alta largura de banda, segurança e adaptabilidade a novos padrões.
O segmento de aceleração de IA e processamento de dados é projetado para registrar o crescimento mais rápido em um CAGR de 26,8% de 2026 a 2033, impulsionado pelo aumento das cargas de trabalho de inferência, análise intensiva de dados e demanda por aceleradores eficientes em energia. FPGAs oferecem pipelines personalizáveis de baixa latência para tarefas de streaming, visão e IA pesadas. Os usuários de nuvem, telecomunicações e industriais da América do Norte, Europa e Ásia-Pacífico estão avaliando a computação adaptativa. Novos motores de IA e opções de memória estão criando oportunidades adicionais. A reconfigurabilidade torna os FPGAs particularmente atraentes para modelos e padrões em evolução. Os ecossistemas de apoio de ferramentas e bibliotecas podem melhorar ainda mais a adoção em todas as regiões.
- Por Usuário Final
Com base no usuário final, o mercado de alto campo programável gate array (FPGA) é segmentado em TI e telecomunicações, data centers, aeroespacial & defesa, automotivo, industrial & teste, entre outros. O segmento de TI e telecomunicações dominou a categoria de usuário final com 38,4% de participação em 2025, apoiado por crescentes requisitos de infraestrutura flexível de alta largura de banda. Os fabricantes e operadores de equipamentos de rede dependem de FPGAs para processamento de banda base, manuseio de pacotes e funções de rádio. O segmento inclui sistemas sem fio, ópticos e wireline implantados em todo o mundo. Aumentar o investimento em redes 5G e na nuvem está criando novas oportunidades. Os longos ciclos de vida dos equipamentos também fazem da continuidade da oferta uma consideração importante nas decisões de projeto.
O segmento de data centers é projetado para registrar o crescimento mais rápido no CAGR de 25,9% de 2026 a 2033, impulsionado pelo aumento de cargas de trabalho de IA, rede inteligente, aceleração de armazenamento e processamento de segurança. Hyperscalers e fabricantes de servidores exigem aceleradores flexíveis que complementam CPUs e GPUs para tarefas especializadas. Os fornecedores estão introduzindo dispositivos com CXL, PCIe Gen6 e suporte avançado de memória. Uma colaboração mais estreita entre fornecedores de chips e provedores de nuvem está acelerando o desenvolvimento de soluções personalizadas. O aumento dos volumes de dados apoia ainda mais a adopção. Eficiência de energia, suporte de software e custo total permanecem considerações importantes para a implantação.
Qual a região que detém a maior parte do alto campo programável Array Gate (FPGA) Mercado
- A América do Norte dominou o mercado de alto campo programável gate array (FPGA) com a maior parcela de receita de 41,20% em 2025, apoiado por forte investimento de data center, líderes de fornecedores de FPGA, e extensa demanda aeroespacial e de defesa e telecomunicações.
- A região também se beneficia com os principais fornecedores de FPGA, grandes data centers de hiperescala, fortes gastos com defesa e ecossistemas avançados de design de semicondutores, juntamente com a adoção crescente de plataformas adaptativas de IA. Aumentar o investimento em infraestrutura de IA e computação segura continua a fortalecer a posição da América do Norte no mercado global.
U.S. High End Field Programmable Gate Array (FPGA) Market Insight
O mercado de porta programável de alto nível dos EUA (FPGA) está testemunhando um crescimento consistente devido ao aumento dos investimentos em infraestrutura de IA, modernização da defesa e redes de última geração. Os fornecedores de chips, hiperescaladores e contratantes de defesa estão cada vez mais focados na aceleração adaptativa. Além disso, uma forte base de design de semicondutores e lançamentos contínuos de FPGA avançado e famílias de SoC adaptativos, apoiados por fornecedores independentes e grandes clientes de nuvem, estão contribuindo ainda mais para o crescimento do mercado nos EUA.
Canadá High End Field Programmable Gate Array (FPGA) Market Insight
O mercado de High-End Field Programmable Gate Array (FPGA) do Canadá é impulsionado pela crescente demanda por computação de alto desempenho, eletrônica aeroespacial e de defesa, telecomunicações e automação industrial avançada. A adoção de soluções de semicondutores de alta velocidade, eficientes em energia e reconfiguráveis suporta aplicações em inteligência artificial, processamento de dados, sistemas de radar e infraestrutura 5G. O mercado do Canadá beneficia com investimentos em pesquisa e crescente modernização da infraestrutura digital. No entanto, altos custos com dispositivos, requisitos complexos de design e dependência de fornecedores internacionais de semicondutores podem restringir a adoção.
Asia-Pacific High End Field Programmable Gate Array (FPGA) Market Insight
O mercado Asia-Pacific high end field programmable gate array (FPGA) deverá testemunhar um rápido crescimento, impulsionado pela expansão de redes 5G, aumento do investimento em data center de IA e aumento do desenvolvimento de semicondutores domésticos em países como China, Japão, Coreia do Sul e Índia. A crescente demanda por equipamentos de telecomunicações, automação industrial e eletrônicos automotivos está apoiando a expansão regional do mercado. Além disso, a forte base de fabricação eletrônica da região e o apoio do governo para ecossistemas de chips estão acelerando a demanda por dispositivos programáveis avançados.
China High End Field Programmable Gate Array (FPGA) Market Insight
O mercado da China de alto campo programável gate array (FPGA) está crescendo constantemente, impulsionado pela implantação em larga escala de 5G, expansão da capacidade de data center e aumento do investimento em capacidade de semicondutores domésticos. O crescente uso de FPGAs em equipamentos de telecomunicações, sistemas industriais e instrumentos de teste está aumentando a demanda do mercado. Além disso, a forte base de fabricação de eletrônicos do país, suporte político para auto-confiança de chips e fornecedores de FPGA locais emergentes estão posicionando a China como um mercado importante na Ásia-Pacífico, apoiado pelo crescente talento de engenharia.
Japan High End Field Programmable Gate Array (FPGA) Market Insight
O mercado japonês de alto campo programável gate array (FPGA) está experimentando um crescimento constante, apoiado por fortes setores de eletrônicos, automotivos e equipamentos industriais. Automakers, fabricantes de equipamentos e instituições de pesquisa estão cada vez mais buscando dispositivos adaptativos para ADAS, robótica e comunicações. Além disso, o crescente investimento em assistência avançada ao motorista, automação de fábrica e infraestrutura 5G, juntamente com elevados padrões de qualidade e segurança, está apoiando a adoção mais ampla de FPGAs de ponta no Japão.
Quais são as principais empresas em High End Field Programmable Gate Array (FPGA) Mercado
A indústria de alto campo programável gate array (FPGA) é liderada principalmente por empresas bem estabelecidas, incluindo:
- Dispositivos Micro Avançados, Inc. (AMD)(EUA)
- Altera Corporation(EUA)
- Lattice Semiconductor Corporation(EUA)
- Achronix Semiconductor Corporation(EUA)
- Microchip Technology Inc.(EUA)
- Corporação Intel (EUA)
- Efinix, Inc. (EUA)
- QuickLogic Corporation (EUA)
- Gowin Semiconductor Corp. (China)
- Shanghai Fudan Microelectronics Group Co., Ltd. (China)
- Guangdong Anlogic Infotech Co., Ltd. (China)
- Shenzhen Pango Microsystems Co., Ltd. (China)
- Tecnologias Frontgrade (EUA)
- Teledyne Technologies Incorporated (EUA)
- Dispositivos analógicos, Inc. (EUA)
- Menta SAS (França)
- Rapid Silicon, Inc. (EUA)
- Sistemas BAE plc (U.K.)
- Renessas Electronics Corporation (Japão)
- Colónia Chip AG (Alemanha)
Quais são as últimas evoluções no mercado de High End Field Programmable Gate Array (FPGA)
- Em novembro de 2024, a AMD anunciou a família Versal Premium Gen 2 Memory on Package adaptative SoC, integrando até 32 GB de LPDDR5X com até 288 GB/s de largura de banda, reduzindo a área da placa em até 60%, com amostras de engenharia esperadas até o final de 2026 e remessas de produção na segunda metade de 2027.
- Em julho de 2025, a AMD começou a enviar as primeiras unidades de produção de seu dispositivo Versal Prime Series Gen 2 2VM3858, seguido pela produção completa do 2VM3558 e amostragem do 2VM3358, entregando até 100k DMIPs de computação escalar em pacotes tão pequenos quanto 23 mm por 23 mm para aplicações incorporadas em Pro AV, transmissão e IoT industrial, com mais computação escalar do que competindo FPGA SoCs de acordo com a AMD.
- Em março de 2026, Altera apresentou o Agilex FPGAs para IA física em tempo real em sistemas de robótica e borda no Embedded World 2026, onde uma demonstração da Agilex 5-based 25GbE Holoscan Sensor Bridge ganhou um prêmio Best-in-Show por permitir streaming de sensores de ultra-baixa latência para aplicações de IA de borda, refletindo a crescente demanda por latência determinística e interfaces de sensores em robótica.
- Em setembro de 2025, Silver Lake completou sua aquisição de uma participação de 51% na Altera da Intel, que reteve 49%, estabelecendo Altera como o maior fornecedor independente de soluções FPGA de puro jogo independente com independência operacional, apoio para inovação mais rápida e uma estratégia de fornecimento flexível em vários parceiros de fundição.
- Em abril de 2024, a AMD introduziu os SoCs adaptativos Versal AI Edge Series Gen 2 e Versal Prime Series Gen 2 no Embedded World em Nuremberg, com novos motores AI esperados para entregar até três vezes mais TOPs por watt, e Subaru selecionou os dispositivos para o seu sistema de visão EyeSight ADAS da próxima geração.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











