


Mercado global de dispositivos de unidade de terapia intensiva (UTI), por tipo (ventiladores mecânicos, monitores cardíacos, equipamentos para monitoramento constante, tubos de alimentação , tubos nasogástricos, bombas de sucção, drenos e cateteres), usuário final (hospitais, centro cirúrgico ambulatorial), aplicação (UTI adulta, UTI neonatal) – tendências do setor e previsão até 2029.
Unidade de Terapia Intensiva (UCI) Dispositivos Tamanho do Mercado e Taxa de Crescimento
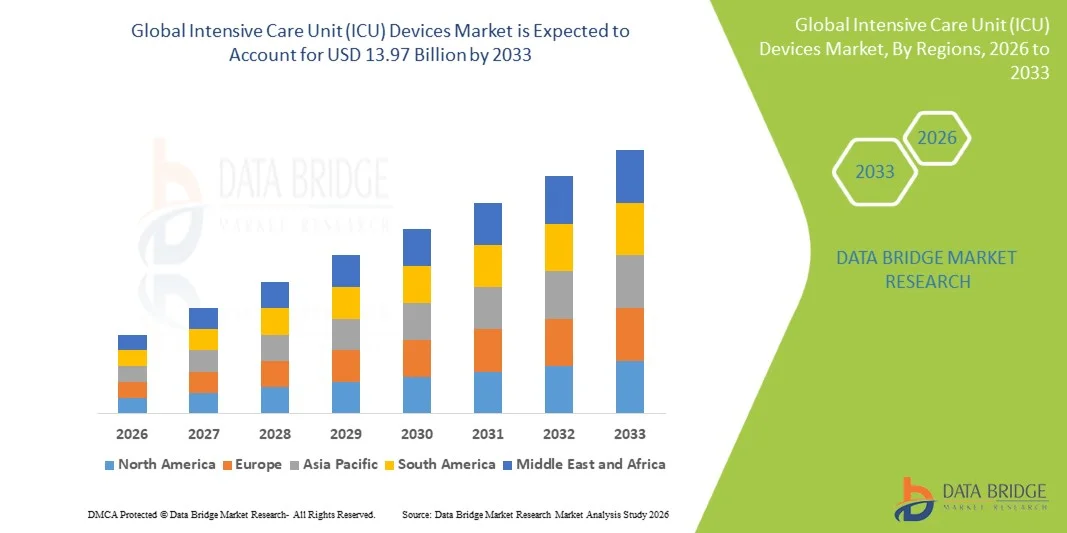
- De acordo com a Data Bridge Market Research Analysis, o tamanho do mercado dos dispositivos de UTI foi avaliado em9,14 mil milhões de USD em 2025e espera-se alcançar13,97 mil milhões de USD até 2033, emCAGR de 5,45%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pelo aumento da incidência de doenças críticas, aumento dos procedimentos cirúrgicos, e pela crescente carga de doenças crônicas, que está impulsionando a demanda por suporte de vida avançado e equipamentos de monitoramento de pacientes em ambientes de UTI
- Além disso, avanços tecnológicos contínuos em ventiladores, sistemas de monitoramento de pacientes, bombas de infusão e equipamentos de diálise, juntamente com o aumento da expansão da infraestrutura de saúde e capacidade da UTI em todo o mundo, estão estabelecendo dispositivos avançados de UTI como componentes essenciais da prestação de cuidados críticos. Esses fatores convergentes estão acelerando a adoção de tecnologias de UTI, aumentando significativamente o crescimento da indústria
Tamanho do mercado e previsão:
- Valor de mercado global (2025):9,14 mil milhões de USD
- Valor de mercado previsto (2033):13,97 mil milhões de USD
- Previsões CAGR (2026-2033):5.45%
Dispositivos de Unidade de Terapia Intensiva (UCI) Análise de Mercado
- Dispositivos da Unidade de Terapia Intensiva (UCI), oferecendo suporte avançado de vida, monitoramento e soluções de gerenciamento de pacientes, como ventiladores, monitores cardíacos, tubos de alimentação e dispositivos de acesso vascular, são componentes críticos da moderna infraestrutura de saúde, amplamente implantados em UTIs hospitalares para gerenciar pacientes críticos que necessitam de cuidados contínuos e especializados.
- A crescente demanda por dispositivos da Unidade de Terapia Intensiva (UTI) é impulsionada principalmente pela crescente prevalência de doenças crônicas, crescente incidência de doenças respiratórias e cardiovasculares, e um número crescente de cirurgias e casos de trauma que requerem acompanhamento pós-operatório intensivo e intervenção de suporte de vida
- A América do Norte dominou o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) com a maior parcela de receita de 38,5% em 2025, apoiada por infraestrutura de saúde avançada, alta capacidade de leito na UTI, forte adoção de tecnologias avançadas de cuidados críticos e presença de fabricantes líderes de dispositivos médicos, com os EUA presenciando uma utilização significativa de sistemas de UTI em hospitais de emergência e de cuidados terciários
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de dispositivos da Unidade de Terapia Intensiva (UCI) durante o período previsto devido à rápida expansão da infraestrutura de saúde, aumento dos investimentos governamentais em instalações de cuidados críticos, aumento da população de pacientes e melhoria do acesso a cuidados hospitalares avançados em economias emergentes, como China e Índia
- O segmento de Ventiladores Mecânicos dominou o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) com market share de 44,1% em 2025, impulsionado pelo seu papel essencial no apoio aos pacientes com insuficiência respiratória, aumento da prevalência de distúrbios pulmonares e avanços tecnológicos contínuos nos sistemas de suporte ventilatório utilizados na UTI
Escopo do relatório e Unidade de Terapia Intensiva (UCI) Segmentação de Mercado
|
Atributos |
Dispositivos de Unidade de Terapia Intensiva (UCI) |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte · U.S. · Canadá · México Europa · Alemanha · França · U.K. · Países Baixos · Suíça · Bélgica · Rússia · Itália · Espanha · Turquia · Resto da Europa Ásia- Pacífico · China · Japão · Índia · Coreia do Sul · Singapura · Malásia · Austrália · Tailândia · Indonésia · Filipinas · Resto da Ásia-Pacífico Médio Oriente e África · Arábia Saudita · U.A.E. · África do Sul · Egito · Israel · Resto do Oriente Médio e África América do Sul · Brasil · Argentina · Resto da América do Sul |
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
· A crescente integração de sistemas de monitoramento preditivo habilitados para IA em dispositivos de Unidade de Terapia Intensiva (UTI) · Ampliação crescente de configurações modulares e móveis de UTI em economias emergentes |
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Unidade de Terapia Intensiva (UCI)
“Integração de Monitoramento Preditivo Conduzido por IA em Sistemas de Cuidados Críticos”
- Uma tendência significativa e acelerada no mercado global de dispositivos de Unidade de Terapia Intensiva (UTI) é a crescente integração da inteligência artificial (IA) e análise preditiva em sistemas de monitoramento de pacientes e suporte à vida, aumentando a detecção precoce da deterioração do paciente e melhorando a tomada de decisão clínica em ambientes de UTI
- Por exemplo, plataformas avançadas de monitoramento em UTI estão agora sendo integradas com ventiladores e monitores cardíacos habilitados para IA que analisam continuamente os sinais vitais dos pacientes em tempo real e fornecem alertas de risco automatizados aos profissionais de saúde
- A integração de IA em dispositivos da Unidade de Terapia Intensiva (UCI) permite características como pontuação preditiva de deterioração, redução automatizada do alarme e ajuste inteligente dos parâmetros de ventilação ou infusão com base nas tendências de resposta do paciente ao longo do tempo
- A integração perfeita de dispositivos de UTI com sistemas de informação hospitalar e plataformas de monitoramento centralizadas permite aos clínicos gerenciar múltiplos pacientes críticos através de painéis unificados, melhorando a eficiência do fluxo de trabalho e o tempo de resposta em situações de emergência
- O uso crescente de dispositivos avançados de UTI habilitados por sensores está melhorando a precisão contínua da captura de dados, apoiando intervenções clínicas mais precisas e reduzindo o risco de erro humano em ambientes de terapia intensiva.
- Essa tendência para ecossistemas de UTI inteligentes, interconectados e orientados a dados está fundamentalmente remodelando a prestação de cuidados críticos, com empresas como GE HealthCare e Philips desenvolvendo soluções de monitoramento de UTI com IA com recursos de suporte à decisão aprimorados
- A demanda por dispositivos de Unidade de Terapia Intensiva Integrada com IA (UTI) está crescendo rapidamente entre hospitais e centros de emergência, pois os profissionais de saúde priorizam cada vez mais cuidados de precisão, eficiência operacional e melhores resultados de sobrevida dos pacientes
Dispositivos de Unidade de Terapia Intensiva (UCI) Dinâmica do Mercado
Controlador
“Crescimento da carga de doenças críticas e ampliação da infraestrutura de UTI”
- A crescente prevalência de doenças crônicas, distúrbios respiratórios e casos de falência multi-orgânica, aliada à expansão da infraestrutura de UTI em hospitais, é um importante motor para a crescente demanda de dispositivos de Unidade de Terapia Intensiva (UTI)
- Por exemplo, em abril de 2025, diversas redes hospitalares ampliaram sua capacidade de cuidados críticos, adicionando ventiladores avançados e monitores multiparâmetros para fortalecer a preparação de emergência e sistemas de resposta à terapia intensiva
- À medida que a população global de pacientes que necessitam de cuidados críticos continua a aumentar, os dispositivos da Unidade de Terapia Intensiva (UCI) fornecem suporte essencial através de monitoramento contínuo, funções de suporte de vida e avaliação fisiológica em tempo real
- Além disso, o crescente número de procedimentos cirúrgicos e de casos de trauma está tornando os dispositivos de UTI essenciais no manejo pós-operatório, garantindo a estabilidade do paciente e reduzindo os riscos de mortalidade nos hospitais.
- O crescente foco na modernização e expansão da capacidade de leito de UTI em economias desenvolvidas e emergentes está impulsionando ainda mais a adoção de dispositivos avançados de Unidade de Terapia Intensiva (UTI) em ambientes clínicos
- O aumento das despesas com os cuidados de saúde e as iniciativas governamentais destinadas a reforçar as infra-estruturas de cuidados críticos estão a acelerar ainda mais a aquisição de equipamentos avançados de UTI em hospitais públicos e privados
- Aumentar a demanda por preparação de emergência após surtos de doenças infecciosas está empurrando os hospitais para melhorar e expandir as capacidades da UTI com sistemas avançados de monitoramento e ventilação
Restrição/Desafio
“Requisitos de conformidade regulamentar complexos e de alto custo do equipamento”
- As preocupações em torno do alto custo dos dispositivos avançados de UTI e os rigorosos processos de aprovação regulatória representam um desafio significativo para uma maior penetração no mercado, particularmente nos sistemas de saúde sensíveis aos custos e em desenvolvimento
- Por exemplo, elevados requisitos de investimento para ventiladores avançados, monitores multiparâmetros e sistemas integrados de UTI muitas vezes limitam a adoção em hospitais menores e instituições de saúde subfinanciadas
- As complexas vias de aprovação regulatória dos dispositivos da Unidade de Terapia Intensiva (UCI), incluindo rigorosos padrões de validação clínica e segurança, podem atrasar o lançamento do produto e aumentar os prazos de desenvolvimento para os fabricantes
- Enfrentar esses desafios de custo e conformidade através de fabricação escalável, suporte ao reembolso e quadros regulatórios simplificados é crucial para melhorar a acessibilidade e adoção de tecnologias em UTI
- Além disso, a variabilidade dos orçamentos de cuidados de saúde entre as regiões restringe ainda mais a implantação uniforme de dispositivos avançados de Unidade de Terapia Intensiva (UTI), particularmente em mercados emergentes com financiamento de cuidados críticos limitado
- A escassez de profissionais qualificados de cuidados críticos capazes de operar sistemas avançados de UTI também limita a utilização efetiva de dispositivos sofisticados em muitos serviços de saúde
- Desafios de integração com infra-estruturas hospitalares existentes e sistemas legados complicam ainda mais a adoção, exigindo investimento adicional em upgrades digitais e soluções de interoperabilidade
Dispositivos de Unidade de Terapia Intensiva (UCI) Âmbito de Mercado
O mercado é segmentado com base no tipo, no utilizador final e na aplicação.
- Por Tipo
Com base no tipo, o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) é segmentado em ventiladores mecânicos, monitores cardíacos, equipamentos para monitoramento constante, tubos de alimentação, tubos nasogástricos, bombas de sucção, drenos e cateteres. O segmento de ventiladores mecânicos dominou o mercado com a maior parcela de receita de 44,1% em 2025, impulsionada pelo seu papel crítico no apoio a pacientes com insuficiência respiratória e complicações multiorgânicas em ambiente de UTI. Os hospitais priorizam amplamente os ventiladores devido à sua funcionalidade salvadora de vida, especialmente no atendimento de emergência e pós-operatório. Além disso, avanços tecnológicos como ventiladores portáteis e sistemas de suporte respiratório assistidos por IA vêm fortalecendo ainda mais sua dominância. O aumento dos casos de doenças respiratórias e iniciativas de preparação para pandemias também continuam a reforçar a demanda por esse segmento em sistemas de saúde globais.
Prevê-se que o segmento de monitores cardíacos testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela crescente prevalência de doenças cardiovasculares e pela crescente necessidade de monitoramento cardíaco contínuo em tempo real em pacientes críticos. Esses dispositivos estão cada vez mais integrados com telemetria avançada e sistemas de detecção de arritmias baseados em IA, melhorando a capacidade de intervenção precoce em ambientes de UTI. Os hospitais estão adotando rapidamente sistemas de monitoramento cardíaco multiparâmetros para aumentar a segurança do paciente e reduzir os riscos de mortalidade. A expansão das UTI cardíacas e o crescente foco no diagnóstico precoce de complicações relacionadas ao coração estão acelerando ainda mais o crescimento do segmento. Além disso, a integração com redes centralizadas de monitoramento hospitalar está tornando os monitores cardíacos mais eficientes e amplamente implantados em modernas configurações de UTI.
- Por Usuário Final
Com base no usuário final, o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) é segmentado em hospitais e centros cirúrgicos ambulatoriais. O segmento hospitalar dominou o mercado com a maior participação de receita em 2025, impulsionada pela alta concentração de leitos de UTI, disponibilidade de infraestrutura de cuidados críticos avançados e presença de profissionais de saúde especializados. Os hospitais são os principais centros para o manejo de condições graves e potencialmente fatais que requerem monitoramento contínuo e sistemas de suporte de vida. O aumento do número de internações de emergência, casos de trauma e cirurgias complexas reforça ainda mais a demanda hospitalar por dispositivos de UTI. Além disso, investimentos em larga escala na modernização hospitalar e expansão das unidades de atenção crítica em todo o mundo continuam reforçando essa dominância.
Espera-se que o segmento de centros cirúrgicos ambulatoriais testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela crescente mudança para procedimentos minimamente invasivos e atendimento ambulatorial cirúrgico. Esses centros estão adotando cada vez mais dispositivos compactos de monitoramento e suporte em UTI para gerenciar recuperação pós-operatória e estabilização de emergência. O custo-efetividade e o menor tempo de permanência do paciente associado às unidades de atendimento ambulatorial estão incentivando a rápida adoção de tecnologias essenciais na UTI. Além disso, a crescente demanda por serviços de saúde descentralizados e a expansão de centros cirúrgicos em mercados emergentes estão impulsionando o crescimento do segmento. A integração de sistemas portáteis de monitoramento e dispositivos leves de UTI também está apoiando sua crescente utilização nessas instalações.
- Por Aplicação
Com base na aplicação, o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) é segmentado para UTI adulta e UTI neonatal. O segmento adulto da UTI dominou o mercado com a maior participação de receita em 2025, impulsionado pela alta carga de doenças crônicas, distúrbios cardiovasculares, falhas respiratórias e casos de trauma na população adulta. As UTIs adultas representam a maioria das internações de cuidados críticos em todo o mundo, necessitando de uso contínuo de ventiladores, monitores cardíacos e sistemas de infusão. O aumento do envelhecimento populacional e o aumento da incidência de doenças relacionadas ao estilo de vida contribuem ainda mais para a demanda sustentada neste segmento. Além disso, os hospitais priorizam a expansão da UTI adulta devido ao maior fluxo de pacientes e complexidade dos casos de cuidados críticos.
Espera-se que o segmento de UTI neonatal testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo crescente foco na redução da mortalidade infantil e melhoria da infraestrutura de saúde neonatal em todo o mundo. Casos crescentes de nascimentos prematuros e complicações do parto estão aumentando significativamente a demanda por monitoramento neonatal especializado e sistemas de suporte respiratório. Governos e organizações de saúde estão investindo muito em unidades de terapia intensiva neonatal para melhorar as taxas de sobrevida dos recém-nascidos. Ventiladores neonatais avançados e incubadoras com sistemas integrados de monitoramento estão ganhando rápida adoção. Além disso, a crescente conscientização sobre a saúde neonatal e a expansão das maternidades nas economias emergentes estão apoiando fortemente o crescimento do segmento.
Dispositivos de Unidade de Terapia Intensiva (UCI) Análise Regional do Mercado
- A América do Norte dominou o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) com a maior parcela de receita de 38,5% em 2025, apoiada por infraestrutura de saúde avançada, alta capacidade de leitos de UTI, forte adoção de tecnologias avançadas de cuidados críticos e presença de fabricantes líderes de dispositivos médicos
- Os profissionais de saúde da região valorizam muito os dispositivos avançados de UTI, como ventiladores, monitores cardíacos e sistemas multiparâmetros de monitoramento de pacientes devido ao seu papel crítico na melhoria da sobrevida do paciente e na tomada de decisões clínicas em tempo real
- Esta adoção generalizada é ainda apoiada por elevados gastos com cuidados de saúde, rápida integração de tecnologias médicas avançadas e forte presença dos principais fabricantes globais de dispositivos médicos, estabelecendo dispositivos de Unidade de Terapia Intensiva (UCI) como um componente central da prestação de cuidados críticos
U.S. Unidade de Terapia Intensiva (UCI) Dispositivos de Informação de Mercado
O mercado de dispositivos da Unidade de Terapia Intensiva dos EUA (UCI) captou a maior participação de receita em 2025 na América do Norte, impulsionada por uma alta prevalência de doenças crônicas, infraestrutura hospitalar avançada e forte capacidade de leito de UTI em todos os serviços de saúde. Os profissionais de saúde estão cada vez mais priorizando sistemas avançados de suporte à vida, como ventiladores, monitores cardíacos e dispositivos de monitoramento multiparâmetro para melhorar os resultados de sobrevida do paciente. A crescente adoção de soluções de cuidados críticos habilitados por IA, aliada a fortes investimentos na modernização hospitalar e na preparação de emergência, impulsiona ainda mais o crescimento do mercado. Além disso, a integração contínua de plataformas digitais de saúde e sistemas de monitoramento de pacientes em tempo real está contribuindo significativamente para a expansão dos dispositivos de Unidade de Terapia Intensiva (UCI) no país.
Europa Unidade de Terapia Intensiva (UCI) Dispositivos de Informação do Mercado
Prevê-se que o mercado europeu de dispositivos de terapia intensiva (UCI) se expanda em um CAGR substancial ao longo do período de previsão, impulsionado principalmente por uma população em envelhecimento, aumento da incidência de doenças respiratórias e cardiovasculares e sistemas públicos de saúde fortes. A crescente demanda por infraestrutura de cuidados críticos avançados está promovendo a adoção de dispositivos de UTI, como ventiladores, bombas de infusão e sistemas de monitoramento cardíaco em hospitais. Os serviços de saúde europeus estão altamente centrados na segurança dos doentes e na monitorização contínua, acelerando ainda mais a utilização dos dispositivos. Além disso, as iniciativas governamentais destinadas a ampliar a capacidade da UTI e a melhorar a infraestrutura hospitalar estão apoiando significativamente o crescimento do mercado em toda a região.
U.K. Unidade de Terapia Intensiva (UCI) Dispositivos de Informação de Mercado
O mercado de dispositivos da Unidade de Terapia Intensiva do Reino Unido (UCI) está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da demanda por serviços de cuidados críticos avançados e preocupações crescentes sobre a preparação de emergência. Os casos crescentes de doenças crônicas e infecciosas estão incentivando os hospitais a ampliar a capacidade da UTI e adotar sistemas modernos de suporte de vida. O forte sistema de saúde do país e o aumento dos investimentos na digitalização hospitalar estão apoiando ainda mais a expansão do mercado. Além disso, a integração de sistemas avançados de monitoramento e tecnologias de UTI conectadas está melhorando a eficiência do gerenciamento de pacientes em todos os serviços de saúde.
Alemanha Unidade de Terapia Intensiva (UCI) Dispositivos de Informação de Mercado
Espera-se que o mercado de dispositivos da Unidade de Terapia Intensiva (UTI) da Alemanha se expanda em um considerável CAGR durante o período de previsão, impulsionado por forte infraestrutura de saúde, aumento da população geriátrica e crescente demanda por equipamentos médicos tecnologicamente avançados. A ênfase da Alemanha na medicina de precisão e na inovação hospitalar está acelerando a adoção de dispositivos de UTI, como ventiladores, sistemas de monitoramento e equipamentos de cuidados baseados em cateteres. O foco do país na assistência aos pacientes de alta qualidade e na integração digital em saúde está apoiando ainda mais o crescimento do mercado. Além disso, o aumento dos investimentos em modernização hospitalar e melhorias nos cuidados críticos vem aumentando a penetração do dispositivo na UTI em todos os serviços de saúde.
Unidade de Terapia Intensiva Ásia-Pacífico (UCI)
O mercado de dispositivos da Unidade de Terapia Intensiva Ásia-Pacífico (UCI) está pronto para crescer no CAGR mais rápido durante o período de previsão de 2026 a 2033, impulsionado pela rápida expansão da infraestrutura de saúde, aumento das internações em UTI e aumento da carga de doenças crônicas e infecciosas. Os crescentes investimentos governamentais no desenvolvimento hospitalar e na capacidade de cuidados críticos estão aumentando significativamente a demanda por dispositivos de UTI. A expansão da população de classe média da região e a melhoria do acesso aos serviços avançados de saúde apoiam ainda mais a adoção do mercado. Além disso, o crescente foco na transformação digital da saúde e soluções de cuidados críticos acessíveis está acelerando o crescimento do mercado em economias emergentes.
Unidade de Terapia Intensiva do Japão (UCI)
O mercado de dispositivos da Unidade de Terapia Intensiva (UCI) do Japão está ganhando impulso devido ao seu sistema avançado de saúde, envelhecimento populacional e alta demanda por soluções médicas tecnologicamente sofisticadas. O país coloca forte ênfase na segurança do paciente e no monitoramento da precisão, direcionando a adoção de dispositivos avançados de UTI, como ventiladores e sistemas de monitoramento cardíaco. A integração de tecnologias de saúde habilitadas por IoT e de sistemas de monitoramento automatizados está aumentando ainda mais a eficiência dos cuidados críticos. Além disso, o aumento dos casos de doenças relacionadas à idade está contribuindo para a demanda sustentada de sistemas de apoio à UTI em hospitais e centros de atenção especializados.
Índia Unidade de Terapia Intensiva (UCI) Dispositivos Visão do Mercado
O mercado de dispositivos da Unidade de Terapia Intensiva Índia (UCI) representou a maior participação de receita de mercado na Ásia-Pacífico em 2025, atribuída à urbanização rápida, à expansão da infraestrutura de saúde e ao aumento da prevalência de doenças crônicas e infecciosas. O país está testemunhando forte crescimento na expansão da capacidade de UTI em hospitais públicos e privados. O aumento de iniciativas governamentais, como a modernização da saúde e projetos hospitalares inteligentes, impulsionam ainda mais a adoção de dispositivos de UTI. Além disso, a crescente disponibilidade de tecnologias médicas econômicas e a crescente conscientização da gestão de cuidados críticos estão impulsionando significativamente o crescimento do mercado na Índia.
Principais empresas na Unidade de Terapia Intensiva (UCI) Mercado de Dispositivos
A indústria de dispositivos da Unidade de Terapia Intensiva (UCI) é liderada principalmente por empresas bem estabelecidas, incluindo:
- GE HealthCare(EUA)
- Koninklijke Philips N. V. (Países Baixos)
- Medtrónico(Irlanda)
- Drägerwerk AG & Co. KGaA(Alemanha)
- Hamilton Medical AG(Suíça)
- Getinge AB (Suécia)
- Vyaire Medical, Inc. (EUA)
- Mindray Medical International Limited (China)
- BD (EUA)
- Smiths Medical (UK)
- ResMed Inc. (EUA)
- Fisher & Paykel Healthcare Corporation Limited (Nova Zelândia)
- B. Braun SE (Alemanha)
- NIHON KOHDEN CORPORAÇÃO (Japão)
- ZOLL Medical Corporation (EUA)
- Hill-Rom Holdings, Inc. (EUA)
- Löwenstein Medical Technology GmbH + Co. KG (Alemanha)
- Stryker (EUA)
- Inovytec Medical Solutions Ltd. (Israel)
Quais são os recentes desenvolvimentos no mercado de dispositivos da Unidade de Terapia Intensiva Global (UTI)
- Em novembro de 2025, a GE HealthCare lançou soluções de monitoramento e anestesia em UTI de última geração projetadas para ambientes de cuidados de alta acuidade, com capacidades avançadas de monitoramento de pacientes, melhor rastreamento hemodinâmico e suporte de decisão habilitado para IA. Esses sistemas têm como objetivo melhorar os insights clínicos em tempo real, melhorar a eficiência do fluxo de trabalho e fortalecer os resultados dos cuidados críticos nas configurações da Unidade de Terapia Intensiva (UCI). O lançamento destaca a crescente mudança para ecossistemas integrados de UTI combinando tecnologias de monitoramento, análise e suporte de vida
- Em outubro de 2025, empresas líderes, incluindo GE HealthCare, Dräger e B. Braun, avançaram conceitos de “CTI silenciosa” com soluções de monitoramento integradas destinadas a reduzir a fadiga do alarme nas configurações da Unidade de Terapia Intensiva (UTI). Esses sistemas centralizam alertas e transmitem notificações críticas para dispositivos móveis e estações de controle, melhorando a eficiência da resposta e a segurança do paciente. A inovação representa um passo importante para ambientes de UTI mais inteligentes e eficientes
- Em junho de 2025, pesquisadores introduziram modelos de aprendizado de reforço baseados em IA para otimizar a ventilação mecânica em ambientes da Unidade de Terapia Intensiva (UCI), possibilitando suporte respiratório personalizado baseado em dados fisiológicos em tempo real do paciente. O sistema melhora o desempenho do ventilador através de ajustes dinâmicos para melhorar a segurança e a eficiência do tratamento. Essa inovação marca um avanço significativo na gestão do cuidado crítico assistido por IA.
- Em janeiro de 2025, a Philips introduziu uma plataforma de monitoramento de pacientes IntelliVue atualizada para ambientes da Unidade de Terapia Intensiva (ICU), incorporando análises aprimoradas baseadas em IA, conectividade sem fio e painéis clínicos em tempo real. O sistema é projetado para apoiar a vigilância contínua do paciente e melhorar a precisão da tomada de decisão em unidades de cuidados críticos. Esse desenvolvimento reflete a adoção crescente de soluções de monitoramento digitais e conectadas em infraestrutura de UTI globalmente
- Em março de 2024, as principais empresas de dispositivos médicos, incluindo Philips, Medtronic, ResMed e GE HealthCare introduziram tecnologias avançadas de ventilação em UTI com melhores modos de ventilação híbrida, monitoramento assistido por IA e recursos avançados de segurança. Essas inovações são projetadas para apoiar pacientes com insuficiência respiratória grave e melhorar a adaptabilidade nas configurações da Unidade de Terapia Intensiva (UCI). O desenvolvimento ressalta o avanço contínuo dos sistemas de suporte à vida como requisito central da UTI.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI)
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI)
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 MODELO DE VALIDAÇÃO DE DADOS DE TRIPÉ
2.2.4 GUIA DE MERCADO
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 ANÁLISE DE CIMA PARA BAIXO
2.2.7 MATRIZ DE DESAFIOS
2.2.8 GRADE DE COBERTURA DA APLICAÇÃO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.12 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI): RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ANÁLISE PESTAL
5.2 AS CINCO FORÇAS DE PORTER
5.3 IMPACTO ECONÔMICO DO LEITE DOADO NA UNIDADE DE DISPOSITIVOS DA UNIDADE DE TERAPIA INTENSIVA (UTI)
5.4 DIRETRIZES CLÍNICAS PARA USO DE BANCOS DE LEITE HUMANO E LEITE DOADO NA UNIDADE DE DISPOSITIVOS DA UNIDADE DE TERAPIA INTENSIVA (UTI)
6 INSIGHTS DO SETOR
7 QUADRO REGULAMENTAR
8 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI), POR TIPO DE PRODUTO
8.1 VISÃO GERAL
8.2 DISPOSITIVOS TERAPÊUTICOS
8.2.1 VENTILADOR, POR TIPO
8.2.1.1. INVASIVA
8.2.1.1.1. VENTILADORES CICLICADOS A VOLUME
8.2.1.1.1.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.1.1.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.1.1.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.1.2. VENTILADORES CICLOS DE PRESSÃO
8.2.1.1.2.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.1.2.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.1.2.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.1.3. VENTILADORES DE PRESSÃO POSITIVA CONTÍNUA NAS VIAS AÉREAS
8.2.1.1.3.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.1.3.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.1.3.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.1.4. VENTILADORES DE PRESSÃO POSITIVA NAS VIAS AÉREAS DE DOIS NÍVEIS
8.2.1.1.4.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.1.4.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.1.4.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.1.5. VENTILADORES DE FLUXO CICLO
8.2.1.1.5.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.1.5.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.1.5.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.1.6. OUTROS
8.2.1.2. NÃO INVASIVO
8.2.1.2.1. PRESSÃO POSITIVA CONTÍNUA NAS VIAS AÉREAS (CPAP)
8.2.1.2.1.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.2.1.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.2.1.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.2.2. PRESSÃO POSITIVA NAS VIAS AÉREAS AUTOTITULÁVEL (AJUSTÁVEL)
8.2.1.2.2.1 VALOR DE MERCADO (USD MILHÕES)
8.2.1.2.2.2 VOLUME DE MERCADO (UNIDADES)
8.2.1.2.2.3 PREÇO MÉDIO DE VENDA (USD)
8.2.1.2.3. OUTROS
8.2.2 VENTILADOR, POR PRODUTO
8.2.2.1. VENTILADORES DE ALTA QUALIDADE
8.2.2.1.1. VALOR DE MERCADO (USD MILHÕES)
8.2.2.1.2. VOLUME DE MERCADO (UNIDADES)
8.2.2.1.3. PREÇO MÉDIO DE VENDA (USD)
8.2.2.2. VENTILADORES DE EXTREMIDADE MÉDIA
8.2.2.2.1. VALOR DE MERCADO (USD MILHÕES)
8.2.2.2.2. VOLUME DE MERCADO (UNIDADES)
8.2.2.2.3. PREÇO MÉDIO DE VENDA (USD)
8.2.2.3. VENTILADORES BÁSICOS
8.2.2.3.1. VALOR DE MERCADO (USD MILHÕES)
8.2.2.3.2. VOLUME DE MERCADO (UNIDADES)
8.2.2.3.3. PREÇO MÉDIO DE VENDA (USD)
8.2.3 BOMBA DE SERINGA
8.2.3.1. VALOR DE MERCADO (USD MILHÕES)
8.2.3.2. VOLUME DE MERCADO (UNIDADES)
8.2.3.3. PREÇO MÉDIO DE VENDA (USD)
8.2.4 DESFIBRILADOR E BOMBA DE SUCÇÃO
8.2.4.1. VALOR DE MERCADO (USD MILHÕES)
8.2.4.2. VOLUME DE MERCADO (UNIDADES)
8.2.4.3. PREÇO MÉDIO DE VENDA (USD)
8.2.4.4. OUTROS
8.3 DISPOSITIVOS DE MONITORAMENTO DE PACIENTES
8.3.1 DISPOSITIVOS DE MONITORAMENTO CARDÍACO
8.3.1.1. DISPOSITIVOS DE ECG
8.3.1.1.1. VALOR DE MERCADO (USD MILHÕES)
8.3.1.1.2. VOLUME DE MERCADO (UNIDADES)
8.3.1.1.3. PREÇO MÉDIO DE VENDA (USD)
8.3.1.2. GRAVADORES DE LOOP IMPLANTÁVEIS
8.3.1.2.1. VALOR DE MERCADO (USD MILHÕES)
8.3.1.2.2. VOLUME DE MERCADO (UNIDADES)
8.3.1.2.3. PREÇO MÉDIO DE VENDA (USD)
8.3.1.3. MONITORES DE EVENTOS
8.3.1.3.1. VALOR DE MERCADO (USD MILHÕES)
8.3.1.3.2. VOLUME DE MERCADO (UNIDADES)
8.3.1.3.3. PREÇO MÉDIO DE VENDA (USD)
8.3.1.4. DISPOSITIVOS DE MONITORAMENTO MULTICARMÉTRICO
8.3.1.4.1. DISPOSITIVOS DE MONITORAMENTO DE BAIXA ACUIDADE
8.3.1.4.1.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.4.1.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.4.1.3 PREÇO MÉDIO DE VENDA (USD)
8.3.1.4.2. DISPOSITIVOS DE MONITORAMENTO DE MÉDIA ACUIDADE
8.3.1.4.2.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.4.2.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.4.2.3 PREÇO MÉDIO DE VENDA (USD)
8.3.1.4.3. DISPOSITIVOS DE MONITORAMENTO DE ALTA ACUIDADE
8.3.1.4.3.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.4.3.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.4.3.3 PREÇO MÉDIO DE VENDA (USD)
8.3.1.5. DISPOSITIVOS DE MONITORAMENTO RESPIRATÓRIO
8.3.1.5.1. OXÍMETROS DE PULSO
8.3.1.5.1.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.5.1.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.5.1.3 PREÇO MÉDIO DE VENDA (USD)
8.3.1.5.2. ESPIRÔMETROS
8.3.1.5.2.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.5.2.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.5.2.3 PREÇO MÉDIO DE VENDA (USD)
8.3.1.5.3. CAPNÓGRAFOS
8.3.1.5.3.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.5.3.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.5.3.3 PREÇO MÉDIO DE VENDA (USD)
8.3.1.5.4. MEDIDORES DE PICO DE VAZÃO
8.3.1.5.4.1 VALOR DE MERCADO (USD MILHÕES)
8.3.1.5.4.2 VOLUME DE MERCADO (UNIDADES)
8.3.1.5.4.3 PREÇO MÉDIO DE VENDA (USD)
8.3.2 DISPOSITIVOS DE MONITORAMENTO DE TEMPERATURA
8.3.2.1. DISPOSITIVOS PORTÁTEIS DE MONITORAMENTO DE TEMPERATURA
8.3.2.1.1. VALOR DE MERCADO (USD MILHÕES)
8.3.2.1.2. VOLUME DE MERCADO (UNIDADES)
8.3.2.1.3. PREÇO MÉDIO DE VENDA (USD)
8.3.2.2. DISPOSITIVOS DE MONITORAMENTO DE TEMPERATURA DE MESA
8.3.2.2.1. VALOR DE MERCADO (USD MILHÕES)
8.3.2.2.2. VOLUME DE MERCADO (UNIDADES)
8.3.2.2.3. PREÇO MÉDIO DE VENDA (USD)
8.3.2.3. DISPOSITIVOS DE MONITORAMENTO DE TEMPERATURA INVASIVOS
8.3.2.3.1. VALOR DE MERCADO (USD MILHÕES)
8.3.2.3.2. VOLUME DE MERCADO (UNIDADES)
8.3.2.3.3. PREÇO MÉDIO DE VENDA (USD)
8.3.3 DISPOSITIVOS DE MONITORAMENTO HEMODINÂMICO/DE PRESSÃO
8.3.3.1. MONITORES HEMODINÂMICOS
8.3.3.1.1. VALOR DE MERCADO (USD MILHÕES)
8.3.3.1.2. VOLUME DE MERCADO (UNIDADES)
8.3.3.1.3. PREÇO MÉDIO DE VENDA (USD)
8.3.3.2. MONITORES DE PRESSÃO ARTERIAL
8.3.3.2.1. VALOR DE MERCADO (USD MILHÕES)
8.3.3.2.2. VOLUME DE MERCADO (UNIDADES)
8.3.3.2.3. PREÇO MÉDIO DE VENDA (USD)
8.3.3.3. DESCARTÁVEIS
8.3.3.3.1. VALOR DE MERCADO (USD MILHÕES)
8.3.3.3.2. VOLUME DE MERCADO (UNIDADES)
8.3.3.3.3. PREÇO MÉDIO DE VENDA (USD)
8.3.4 DISPOSITIVOS DE NEUROMONITORAMENTO
8.3.4.1. APARELHO DE ELETROENCEFALÓGRAFO
8.3.4.1.1. VALOR DE MERCADO (USD MILHÕES)
8.3.4.1.2. VOLUME DE MERCADO (UNIDADES)
8.3.4.1.3. PREÇO MÉDIO DE VENDA (USD)
8.3.4.2. APARELHO DE ELETROMIOGRAFIA
8.3.4.2.1. VALOR DE MERCADO (USD MILHÕES)
8.3.4.2.2. VOLUME DE MERCADO (UNIDADES)
8.3.4.2.3. PREÇO MÉDIO DE VENDA (USD)
8.3.4.3. OXÍMETROS CEREBRAIS
8.3.4.3.1. VALOR DE MERCADO (USD MILHÕES)
8.3.4.3.2. VOLUME DE MERCADO (UNIDADES)
8.3.4.3.3. PREÇO MÉDIO DE VENDA (USD)
8.3.4.4. MONITORES DE PRESSÃO INTRACRANIANA
8.3.4.4.1. VALOR DE MERCADO (USD MILHÕES)
8.3.4.4.2. VOLUME DE MERCADO (UNIDADES)
8.3.4.4.3. PREÇO MÉDIO DE VENDA (USD)
8.3.4.5. APARELHO MAGNETOENCEFALÓGRAFO
8.3.4.5.1. VALOR DE MERCADO (USD MILHÕES)
8.3.4.5.2. VOLUME DE MERCADO (UNIDADES)
8.3.4.5.3. PREÇO MÉDIO DE VENDA (USD)
8.3.4.6. MÁQUINAS DE DOPPLER TRANSCRANIANO
8.3.4.6.1. VALOR DE MERCADO (USD MILHÕES)
8.3.4.6.2. VOLUME DE MERCADO (UNIDADES)
8.3.4.6.3. PREÇO MÉDIO DE VENDA (USD)
8.4 DISPOSITIVOS DE DIAGNÓSTICO
8.4.1 APARELHO DE ULTRASONOGRAFIA
8.4.1.1. VALOR DE MERCADO (USD MILHÕES)
8.4.1.2. VOLUME DE MERCADO (UNIDADES)
8.4.1.3. PREÇO MÉDIO DE VENDA (USD)
8.4.2 APARELHO DE ELETROCARDIOGRAMA (ECG)
8.4.2.1. VALOR DE MERCADO (USD MILHÕES)
8.4.2.2. VOLUME DE MERCADO (UNIDADES)
8.4.2.3. PREÇO MÉDIO DE VENDA (USD)
8.4.3 MÁQUINA DE RAIO X MÓVEL
8.4.3.1. VALOR DE MERCADO (USD MILHÕES)
8.4.3.2. VOLUME DE MERCADO (UNIDADES)
8.4.3.3. PREÇO MÉDIO DE VENDA (USD)
8.4.4 MÁQUINA ABG
8.4.4.1. VALOR DE MERCADO (USD MILHÕES)
8.4.4.2. VOLUME DE MERCADO (UNIDADES)
8.4.4.3. PREÇO MÉDIO DE VENDA (USD)
8.5 UNIDADES E SISTEMAS
8.5.1 SISTEMAS DE SUPRIMENTOS MÉDICOS
8.5.1.1. UNIDADE DE ALIMENTAÇÃO DE TETO
8.5.1.1.1. VALOR DE MERCADO (USD MILHÕES)
8.5.1.1.2. VOLUME DE MERCADO (UNIDADES)
8.5.1.1.3. PREÇO MÉDIO DE VENDA (USD)
8.5.1.2. SISTEMA DE BRAÇO DE TETO
8.5.1.2.1. VALOR DE MERCADO (USD MILHÕES)
8.5.1.2.2. VOLUME DE MERCADO (UNIDADES)
8.5.1.2.3. PREÇO MÉDIO DE VENDA (USD)
8.5.1.3. SISTEMA DE VIGAS DE TETO
8.5.1.3.1. VALOR DE MERCADO (USD MILHÕES)
8.5.1.3.2. VOLUME DE MERCADO (UNIDADES)
8.5.1.3.3. PREÇO MÉDIO DE VENDA (USD)
8.5.1.4. SISTEMA DE MONTAGEM NA PAREDE
8.5.1.4.1. VALOR DE MERCADO (USD MILHÕES)
8.5.1.4.2. VOLUME DE MERCADO (UNIDADES)
8.5.1.4.3. PREÇO MÉDIO DE VENDA (USD)
8.5.1.5. UNIDADE DE ALIMENTAÇÃO DE PAREDE
8.5.1.5.1. VALOR DE MERCADO (USD MILHÕES)
8.5.1.5.2. VOLUME DE MERCADO (UNIDADES)
8.5.1.5.3. PREÇO MÉDIO DE VENDA (USD)
8.5.2 LUZES CIRÚRGICAS E DE EXAME
8.5.2.1. LUZES MÉDICAS
8.5.2.1.1. VALOR DE MERCADO (USD MILHÕES)
8.5.2.1.2. VOLUME DE MERCADO (UNIDADES)
8.5.2.1.3. PREÇO MÉDIO DE VENDA (USD)
8.5.2.2. LUZ CIRÚRGICA
8.5.2.2.1. VALOR DE MERCADO (USD MILHÕES)
8.5.2.2.2. VOLUME DE MERCADO (UNIDADES)
8.5.2.2.3. PREÇO MÉDIO DE VENDA (USD)
8.5.2.3. LUZ DE EXAME
8.5.2.3.1. VALOR DE MERCADO (USD MILHÕES)
8.5.2.3.2. VOLUME DE MERCADO (UNIDADES)
8.5.2.3.3. PREÇO MÉDIO DE VENDA (USD)
8.5.3 OUTROS
8.6 OUTROS DISPOSITIVOS
8.6.1 BOMBAS DE INFUSÃO
8.6.1.1. VALOR DE MERCADO (USD MILHÕES)
8.6.1.2. VOLUME DE MERCADO (UNIDADES)
8.6.1.3. PREÇO MÉDIO DE VENDA (USD)
8.6.2 DISPOSITIVOS PARA APNEIA DO SONO
8.6.2.1. VALOR DE MERCADO (USD MILHÕES)
8.6.2.2. VOLUME DE MERCADO (UNIDADES)
8.6.2.3. PREÇO MÉDIO DE VENDA (USD)
8.6.3 AQUECEDOR DE SANGUE
8.6.3.1. VALOR DE MERCADO (USD MILHÕES)
8.6.3.2. VOLUME DE MERCADO (UNIDADES)
8.6.3.3. PREÇO MÉDIO DE VENDA (USD)
8.6.4 AQUECEDORES E INCUBADORAS
8.6.4.1. INCUBADORA DE TRANSPORTE
8.6.4.1.1. INCUBADORA DE TRANSPORTE EXTERNO
8.6.4.1.1.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.1.1.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.1.1.3 PREÇO MÉDIO DE VENDA (USD)
8.6.4.1.2. INCUBADORA DE TRANSPORTE INTERNO
8.6.4.1.2.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.1.2.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.1.2.3 PREÇO MÉDIO DE VENDA (USD)
8.6.4.2. TRABALHO DE PARTO E ENTREGA
8.6.4.2.1. AQUECEDOR DE PARTO E PARTO
8.6.4.2.1.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.2.1.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.2.1.3 PREÇO MÉDIO DE VENDA (USD)
8.6.4.2.2. INCUBADORA DE PARTO E PARTO
8.6.4.2.2.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.2.2.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.2.2.3 PREÇO MÉDIO DE VENDA (USD)
8.6.4.3. UNIDADE DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI) (UTIN)
8.6.4.3.1. AQUECEDOR/INCUBADORA CONVERSÍVEL PARA UTIN
8.6.4.3.1.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.3.1.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.3.1.3 PREÇO MÉDIO DE VENDA (USD)
8.6.4.3.2. INCUBADORA DE UTIN
8.6.4.3.2.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.3.2.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.3.2.3 PREÇO MÉDIO DE VENDA (USD)
8.6.4.3.3. AQUECEDOR DE UTIN
8.6.4.3.3.1 VALOR DE MERCADO (USD MILHÕES)
8.6.4.3.3.2 VOLUME DE MERCADO (UNIDADES)
8.6.4.3.3.3 PREÇO MÉDIO DE VENDA (USD)
8.6.5 APARELHO DE ANESTESIA
8.6.5.1. VALOR DE MERCADO (USD MILHÕES)
8.6.5.2. VOLUME DE MERCADO (UNIDADES)
8.6.5.3. PREÇO MÉDIO DE VENDA (USD)
8.6.6 ACESSÓRIOS E CONSUMÍVEIS MÉDICOS
8.6.6.1. SISTEMA DE PRESSÃO POSITIVA NAS VIAS AÉREAS (PAP)
8.6.6.1.1. VALOR DE MERCADO (USD MILHÕES)
8.6.6.1.2. VOLUME DE MERCADO (UNIDADES)
8.6.6.1.3. PREÇO MÉDIO DE VENDA (USD)
8.6.6.2. KITS DE CIRCUITO DE ANESTESIA
8.6.6.2.1. VALOR DE MERCADO (USD MILHÕES)
8.6.6.2.2. VOLUME DE MERCADO (UNIDADES)
8.6.6.2.3. PREÇO MÉDIO DE VENDA (USD)
8.6.6.3. DERIVAÇÕES DE ECG
8.6.6.3.1. VALOR DE MERCADO (USD MILHÕES)
8.6.6.3.2. VOLUME DE MERCADO (UNIDADES)
8.6.6.3.3. PREÇO MÉDIO DE VENDA (USD)
8.6.6.4. BABYFLOW PLUS
8.6.6.4.1. VALOR DE MERCADO (USD MILHÕES)
8.6.6.4.2. VOLUME DE MERCADO (UNIDADES)
8.6.6.4.3. PREÇO MÉDIO DE VENDA (USD)
8.6.6.5. CATETERES
8.6.6.5.1. VALOR DE MERCADO (USD MILHÕES)
8.6.6.5.2. VOLUME DE MERCADO (UNIDADES)
8.6.6.5.3. PREÇO MÉDIO DE VENDA (USD)
8.6.6.6. OUTROS
8.6.7 OUTROS
9 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI), POR APLICAÇÃO
9.1 VISÃO GERAL
9.2 UTI NEONATAL
9.3 UTI ADULTOS
10 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI), POR MODO DE COMPRA
10.1 VISÃO GERAL
10.2 ORGANIZAÇÃO DE COMPRAS EM GRUPO
10.3 COMPRA INDIVIDUAL
11 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI), POR TAMANHO DE INSTALAÇÃO
11.1 VISÃO GERAL
11.2 GRANDE
11.3 MÉDIO E PEQUENO
12 MERCADO GLOBAL DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI), POR USUÁRIO FINAL
12.1 VISÃO GERAL
12.2 HOSPITAIS
12.2.1 PRIVADO
12.2.2 PÚBLICO
12.3 CLÍNICAS ESPECIALIZADAS
12.4 CENTROS CIRÚRGICOS AMBULATORIAIS
12.5 CONFIGURAÇÃO DE EMERGÊNCIA
12.6 OUTROS
13 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI), POR CANAL DE DISTRIBUIÇÃO
13.1 VISÃO GERAL
13.2 LICITAÇÕES DIRETAS
13.3 VENDAS NO VAREJO
13.4 DISTRIBUIÇÃO DE TERCEIROS
13.5 OUTROS
14 MERCADO GLOBAL DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI), POR GEOGRAFIA
Mercado global de dispositivos para unidade de terapia intensiva (UTI) (toda a segmentação fornecida acima é representada neste capítulo por país)
14.1 AMÉRICA DO NORTE
14.1.1 EUA
14.1.1.1. MERCADO DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI) DOS EUA, POR TIPO DE PRODUTO
14.1.1.2. MERCADO DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI) NOS EUA, POR USUÁRIO FINAL
14.1.1.3. MERCADO DE DISPOSITIVOS PARA UNIDADES DE TERAPIA INTENSIVA (UTI) DOS EUA, POR CANAL DE DISTRIBUIÇÃO
14.1.2 CANADÁ
14.1.3 MÉXICO
14.2 EUROPA
14.2.1 ALEMANHA
14.2.2 FRANÇA
14.2.3 Reino Unido
14.2.4 ITÁLIA
14.2.5 ESPANHA
14.2.6 RÚSSIA
14.2.7 TURQUIA
14.2.8 BÉLGICA
14.2.9 HOLANDA
14.2.10 SUÍÇA
14.2.11 RESTO DA EUROPA
14.3 ÁSIA-PACÍFICO
14.3.1 JAPÃO
14.3.2 CHINA
14.3.3 COREIA DO SUL
14.3.4 ÍNDIA
14.3.5 AUSTRÁLIA
14.3.6 SINGAPURA
14.3.7 TAILÂNDIA
14.3.8 MALÁSIA
14.3.9 INDONÉSIA
14.3.10 FILIPINAS
14.3.11 RESTO DA ÁSIA-PACÍFICO
14.4 AMÉRICA DO SUL
14.4.1 BRASIL
14.4.2 ARGENTINA
14.4.3 RESTO DA AMÉRICA DO SUL
14.5 ORIENTE MÉDIO E ÁFRICA
14.5.1 ÁFRICA DO SUL
14.5.2 ARÁBIA SAUDITA
14.5.3 Emirados Árabes Unidos
14.5.4 EGITO
14.5.5 ISRAEL
14.5.6 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
14.6 PRINCIPAIS INFORMAÇÕES: POR PAÍSES PRINCIPAIS
15 ANÁLISE GLOBAL DE MERCADO DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI), SWOT E DBR
16 MERCADO GLOBAL DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI), CENÁRIO DA EMPRESA
16.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
16.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
16.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
16.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
16.5 FUSÕES E AQUISIÇÕES
16.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
16.7 EXPANSÕES
16.8 ALTERAÇÕES REGULAMENTARES
16.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
17 MERCADO GLOBAL DE DISPOSITIVOS DE UNIDADE DE TERAPIA INTENSIVA (UTI), PERFIL DA EMPRESA
17.1 KONINKLIJKE PHILIPS NV
17.1.1 VISÃO GERAL DA EMPRESA
17.1.2 ANÁLISE DE RECEITA
17.1.3 PRESENÇA GEOGRÁFICA
17.1.4 PORTFÓLIO DE PRODUTOS
17.1.5 DESENVOLVIMENTOS RECENTES
17.2 GENERAL ELECTRIC COMPANY
17.2.1 VISÃO GERAL DA EMPRESA
17.2.2 ANÁLISE DE RECEITA
17.2.3 PRESENÇA GEOGRÁFICA
17.2.4 PORTFÓLIO DE PRODUTOS
17.2.5 DESENVOLVIMENTOS RECENTES
17.3 COZINHEIRO MÉDICO
17.3.1 VISÃO GERAL DA EMPRESA
17.3.2 ANÁLISE DE RECEITA
17.3.3 PRESENÇA GEOGRÁFICA
17.3.4 PORTFÓLIO DE PRODUTOS
17.3.5 DESENVOLVIMENTOS RECENTES
17,4 quartos
17.4.1 VISÃO GERAL DA EMPRESA
17.4.2 ANÁLISE DE RECEITA
17.4.3 PRESENÇA GEOGRÁFICA
17.4.4 PORTFÓLIO DE PRODUTOS
17.4.5 DESENVOLVIMENTOS RECENTES
17.5 GETINGE AB
17.5.1 VISÃO GERAL DA EMPRESA
17.5.2 ANÁLISE DE RECEITA
17.5.3 PRESENÇA GEOGRÁFICA
17.5.4 PORTFÓLIO DE PRODUTOS
17.5.5 DESENVOLVIMENTOS RECENTES
17.6 HEYER MÉDICO AG
17.6.1 VISÃO GERAL DA EMPRESA
17.6.2 ANÁLISE DE RECEITA
17.6.3 PRESENÇA GEOGRÁFICA
17.6.4 PORTFÓLIO DE PRODUTOS
17.6.5 DESENVOLVIMENTOS RECENTES
17.7 DRÄGERWERK AG & CO.
17.7.1 VISÃO GERAL DA EMPRESA
17.7.2 ANÁLISE DE RECEITA
17.7.3 PRESENÇA GEOGRÁFICA
17.7.4 PORTFÓLIO DE PRODUTOS
17.7.5 DESENVOLVIMENTOS RECENTES
17.8 MEDTRONIC
17.8.1 VISÃO GERAL DA EMPRESA
17.8.2 ANÁLISE DE RECEITA
17.8.3 PRESENÇA GEOGRÁFICA
17.8.4 PORTFÓLIO DE PRODUTOS
17.8.5 DESENVOLVIMENTOS RECENTES
17.9 B. BRAUN MELSUNGEN AG
17.9.1 VISÃO GERAL DA EMPRESA
17.9.2 ANÁLISE DE RECEITA
17.9.3 PRESENÇA GEOGRÁFICA
17.9.4 PORTFÓLIO DE PRODUTOS
17.9.5 DESENVOLVIMENTOS RECENTES
17.1 UTI MÉDICA INC
17.10.1 VISÃO GERAL DA EMPRESA
17.10.2 ANÁLISE DE RECEITA
17.10.3 PRESENÇA GEOGRÁFICA
17.10.4 PORTFÓLIO DE PRODUTOS
17.10.5 DESENVOLVIMENTOS RECENTES
17.11 NIHON KOHDEN CORPORAÇÃO
17.11.1 VISÃO GERAL DA EMPRESA
17.11.2 ANÁLISE DE RECEITA
17.11.3 PRESENÇA GEOGRÁFICA
17.11.4 PORTFÓLIO DE PRODUTOS
17.11.5 DESENVOLVIMENTOS RECENTES
17.12 FRESENIUS SE & CO. KGAA
17.12.1 VISÃO GERAL DA EMPRESA
17.12.2 ANÁLISE DE RECEITA
17.12.3 PRESENÇA GEOGRÁFICA
17.12.4 PORTFÓLIO DE PRODUTOS
17.12.5 DESENVOLVIMENTOS RECENTES
17.13 SKANRAY TECHNOLOGIES Pvt. Ltda.
17.13.1 VISÃO GERAL DA EMPRESA
17.13.2 ANÁLISE DE RECEITA
17.13.3 PRESENÇA GEOGRÁFICA
17.13.4 PORTFÓLIO DE PRODUTOS
17.13.5 DESENVOLVIMENTOS RECENTES
17.14 ABBOTT
17.14.1 VISÃO GERAL DA EMPRESA
17.14.2 ANÁLISE DE RECEITA
17.14.3 PRESENÇA GEOGRÁFICA
17.14.4 PORTFÓLIO DE PRODUTOS
17.14.5 DESENVOLVIMENTOS RECENTES
17h15 SCHILLER
17.15.1 VISÃO GERAL DA EMPRESA
17.15.2 ANÁLISE DE RECEITA
17.15.3 PRESENÇA GEOGRÁFICA
17.15.4 PORTFÓLIO DE PRODUTOS
17.15.5 DESENVOLVIMENTOS RECENTES
17.16 STERIS PLC
17.16.1 VISÃO GERAL DA EMPRESA
17.16.2 ANÁLISE DE RECEITA
17.16.3 PRESENÇA GEOGRÁFICA
17.16.4 PORTFÓLIO DE PRODUTOS
17.16.5 DESENVOLVIMENTOS RECENTES
17.17 SERVIÇOS HILL-ROM, INC.
17.17.1 VISÃO GERAL DA EMPRESA
17.17.2 ANÁLISE DE RECEITA
17.17.3 PRESENÇA GEOGRÁFICA
17.17.4 PORTFÓLIO DE PRODUTOS
17.17.5 DESENVOLVIMENTOS RECENTES
17.18 MASIMO
17.18.1 VISÃO GERAL DA EMPRESA
17.18.2 ANÁLISE DE RECEITA
17.18.3 PRESENÇA GEOGRÁFICA
17.18.4 PORTFÓLIO DE PRODUTOS
17.18.5 DESENVOLVIMENTOS RECENTES
17.19 NATUS MÉDICO
17.19.1 VISÃO GERAL DA EMPRESA
17.19.2 ANÁLISE DE RECEITA
17.19.3 PRESENÇA GEOGRÁFICA
17.19.4 PORTFÓLIO DE PRODUTOS
17.19.5 DESENVOLVIMENTOS RECENTES
17.2 SHENZHEN MINDRAY ELETRÔNICA BIO-MÉDICA CO., LTD
17.20.1 VISÃO GERAL DA EMPRESA
17.20.2 ANÁLISE DE RECEITA
17.20.3 PRESENÇA GEOGRÁFICA
17.20.4 PORTFÓLIO DE PRODUTOS
17.20.5 DESENVOLVIMENTOS RECENTES
17.21 CORPORAÇÃO CIENTÍFICA DE BOSTON
17.21.1 VISÃO GERAL DA EMPRESA
17.21.2 ANÁLISE DE RECEITA
17.21.3 PRESENÇA GEOGRÁFICA
17.21.4 PORTFÓLIO DE PRODUTOS
17.21.5 DESENVOLVIMENTOS RECENTES
17.22 CUIDADOS DE SAÚDE FISHER E PAYKEL
17.22.1 VISÃO GERAL DA EMPRESA
17.22.2 ANÁLISE DE RECEITA
17.22.3 PRESENÇA GEOGRÁFICA
17.22.4 PORTFÓLIO DE PRODUTOS
17.22.5 DESENVOLVIMENTOS RECENTES
17.23 NÃO-IN
17.23.1 VISÃO GERAL DA EMPRESA
17.23.2 ANÁLISE DE RECEITA
17.23.3 PRESENÇA GEOGRÁFICA
17.23.4 PORTFÓLIO DE PRODUTOS
17.23.5 DESENVOLVIMENTOS RECENTES
17.24 DIXÃO
17.24.1 VISÃO GERAL DA EMPRESA
17.24.2 ANÁLISE DE RECEITA
17.24.3 PRESENÇA GEOGRÁFICA
17.24.4 PORTFÓLIO DE PRODUTOS
17.24.5 DESENVOLVIMENTOS RECENTES
17.25 SS TECHNOMED (P) LTDA.
17.25.1 VISÃO GERAL DA EMPRESA
17.25.2 ANÁLISE DE RECEITA
17.25.3 PRESENÇA GEOGRÁFICA
17.25.4 PORTFÓLIO DE PRODUTOS
17.25.5 DESENVOLVIMENTOS RECENTES
17.26 VIA SAÚDE GLOBAL
17.26.1 VISÃO GERAL DA EMPRESA
17.26.2 ANÁLISE DE RECEITA
17.26.3 PRESENÇA GEOGRÁFICA
17.26.4 PORTFÓLIO DE PRODUTOS
17.26.5 DESENVOLVIMENTOS RECENTES
17.27 CROWN HEALTHCARE
17.27.1 VISÃO GERAL DA EMPRESA
17.27.2 ANÁLISE DE RECEITA
17.27.3 PRESENÇA GEOGRÁFICA
17.27.4 PORTFÓLIO DE PRODUTOS
17.27.5 DESENVOLVIMENTOS RECENTES
17.28 ADVIN SAÚDE
17.28.1 VISÃO GERAL DA EMPRESA
17.28.2 ANÁLISE DE RECEITA
17.28.3 PRESENÇA GEOGRÁFICA
17.28.4 PORTFÓLIO DE PRODUTOS
17.28.5 DESENVOLVIMENTO RECENTE
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO DE RELATÓRIOS RELACIONADOS.
18 CONCLUSÃO
19 QUESTIONÁRIO
20 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











