


Segmentação de Mercados de Macroencapsulação Global, Por Tipo de Materiais (Baseados em Polímeros, Baseados em Metal, Baseados em Cerâmica, Outros), Material de Base (Materiais de Mudança de Fase, Agroquímicos e Fertilizantes, Catalisadores & Enzimas, Ingredientes Farmacêuticos/Nutracêuticos Ativos, Outros), Técnica (Coating/Pan Coating, Extrusão, Revestimento de Cama Fluidizada, Secagem por Pulverização, Outros), Tamanho da Cápsula (Pequenas Macrócapsulas, Têxteis, Têxteis, Energia e Energia), Aplicação (Termal Energy Storage, Agricultura e Fertilizantes, Materiais de Construção, Baterias e Energia, Têxteis, Outros), Indústria de Uso Final (Construção, Agricultura, Energia e Energia, Têxteis, Químicas e Industriais, Outros), Forma (Capsules/Beads, Granules & Energy Storages & Panlets, Panels & Panels, Indústria de Manutenção de Controle), Indústrias, Indústrias &
Qual é o tamanho e a taxa de crescimento do mercado de macroencapsulação
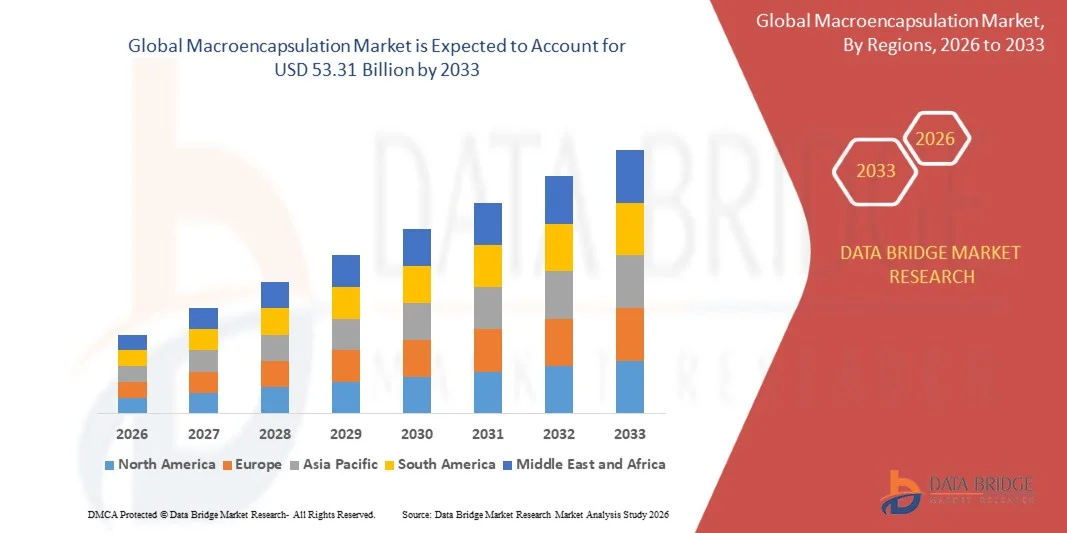
- De acordo com a análise da Data Bridge Market Research, o mercado de macroencapsulação foi avaliado em18,30 mil milhões de USD em 2025e é projetado para alcançar53,31 mil milhões de USD até 2033, crescendo emCAGR de 14,3%de 2026 a 2033.
- O mercado está experimentando um crescimento constante impulsionado pela crescente demanda por encapsulamento de materiais de mudança de fase em aplicações de armazenamento e construção de energia térmica, adoção crescente de formulações agroquímicas de liberação controlada e uso crescente de aditivos macroencapsulados através da construção, energia e materiais industriais.
- A crescente ênfase global na eficiência energética e na descarbonização, aliada ao aumento dos incentivos governamentais para o armazenamento de energia térmica e materiais de construção sustentáveis, está forçando os fabricantes a escalar a capacidade de macroencapsulação para materiais de mudança de fase usados em isolamento de edifícios, sistemas de HVAC e embalagens de corrente fria. A adoção crescente de fertilizantes e pesticidas de liberação lenta macroencapsulados na agricultura de precisão está apoiando ainda mais a demanda por formatos de encapsulamento duradouros e de maior formato que suportem o manuseio mecânico e a exposição ambiental.
- O aumento da integração da tecnologia de macroencapsulação na gestão térmica da bateria e na auto-cura de materiais de construção está abrindo novas avenidas de aplicação, já que os fabricantes buscam combinar isolamento protetor com características funcionais de liberação em um único formato de partículas ou painéis.
- O avanço contínuo de formatos de encapsulamento de grande formato capazes de suportar duras manipulações mecânicas e ciclos de exposição ambiental repetidos está expandindo os casos de uso endereçáveis para macroencapsulação além das aplicações agroquímicas e farmacêuticas tradicionais em materiais estruturais e de infraestrutura.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 18,30 Bilhões
- Valor de mercado esperado (2033): USD 53,31 Bilhões
- Previsões CAGR (2026-2033): 14,3%
- Região líder em 2025: Europa
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são os principais destinos do mercado de macroencapsulação
- A Europa dominou o mercado global de macroencapsulação, com a maior quota de receitas de 34,72% em 2025, apoiada por um forte impulso regulamentar para edifícios eficientes em termos energéticos e capacidades de produção de materiais de mudança de fase bem estabelecidas.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 16,8% de 2026 a 2033, alimentada por atividade de construção rápida, expansão da modernização agrícola e aumento da capacidade de fabricação química na China e Índia.
- O segmento de tipo de material à base de polímeros liderou o mercado com uma participação de 48,63% em 2025, impulsionada pela sua versatilidade, custo-efetividade e compatibilidade com diversos materiais de base na construção e aplicações agrícolas.
- O segmento de materiais essenciais de mudança de fase é a categoria de crescimento mais rápido, projetada para registrar um CAGR de 17,2%, refletindo o aumento da demanda por soluções de armazenamento de energia térmica em edifícios, logística de cadeia fria e sistemas de bateria.
- O segmento de aplicação de materiais de construção e construção dominou a categoria de aplicação com uma receita de 38,94% em 2025, liderada pela crescente integração do PCM macroencapsulado em painéis de isolamento, painéis de parede e formulações de concreto.
- O canal de distribuição de vendas diretas representou 63,28% da quota de mercado em 2025, preferido pela sua estreita colaboração técnica entre fabricantes e grandes clientes industriais e de construção.
- O segmento de função de auto-cura é a categoria funcional de crescimento mais rápido, com CAGR de 18,1%, impulsionada pela adoção crescente de agentes de cura macroencapsulados em aplicações de infraestrutura e revestimento.
Segmentação do Mercado de Macroencapsulação
|
Atributos |
Insights de mercado chave de macroencapsulação |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de macroencapsulação
- Os fabricantes de materiais de construção estão cada vez mais integrando materiais de mudança de fase macroencapsulados em painéis de parede, painéis de isolamento e formulações de concreto para melhorar a regulação térmica e reduzir o consumo de energia de construção.
- Por exemplo, em abril de 2025, a BASF SE expandiu sua linha de produtos Micronal macroencapsulados PCM para o setor de construção europeu, oferecendo maior capacidade de armazenamento térmico para regulação passiva da temperatura de construção.
- A adoção crescente de grânulos de fertilizantes de liberação lenta macroencapsulados está permitindo que as operações agrícolas de precisão reduzam o escoamento de nutrientes e a frequência de aplicação, melhorando a consistência do rendimento das culturas.
- Os fabricantes estão cada vez mais investindo em tecnologia de macroencapsulação auto-cura para revestimentos de infraestrutura e concreto, onde a ruptura de cápsulas incorporadas libera agentes curadores que selam automaticamente microcracks e prolongam a vida útil estrutural.
- Por exemplo, em janeiro de 2025, a Sika AG introduziu uma linha de aditivos de concreto auto-curado, com agentes de cura macroencapsulados, visando aplicações de infraestrutura e engenharia civil que exigem durabilidade prolongada.
- À medida que as indústrias continuam a priorizar a eficiência energética, sustentabilidade e inovação funcional de materiais, espera-se que a adoção de tecnologia de macroencapsulação acelere, reforçando seu papel como tecnologia fundamental em aplicações de construção, agricultura e armazenamento de energia.
Quais são os Principais Drivers do Mercado de Macroencapsulação
- A crescente ênfase global na construção de eficiência energética e gestão térmica aumentou significativamente a demanda por materiais de mudança de fase macroencapsulados capazes de reduzir as cargas de aquecimento e resfriamento em estruturas residenciais e comerciais.
- Por exemplo, em março de 2025, a Rubitherm Technologies expandiu sua capacidade de produção de PCM macroencapsulado na Europa para atender à crescente demanda de clientes de construção e logística de cadeia fria.
- Produtores agrícolas e fabricantes agroquímicos estão cada vez mais incorporando fertilizantes e pesticidas de liberação controlada macroencapsulados em programas de agricultura de precisão para reduzir o escoamento ambiental, melhorar a eficiência de uso de nutrientes e reduzir os custos globais de entrada.
- Por exemplo, em outubro de 2024, a Syngenta AG anunciou um investimento na capacidade de fabricação de macroencapsulação adicional para apoiar pedidos crescentes de formulações agroquímicas de liberação controlada em toda a América do Norte e Ásia-Pacífico.
- Com indústrias cada vez mais dependentes de materiais funcionais para melhorar a eficiência energética, produtividade agrícola e durabilidade da infraestrutura, a tecnologia de macroencapsulação permanecerá indispensável em aplicações de construção, agricultura e armazenamento de energia.
- Por exemplo, em junho de 2024, a DuPont de Nemours expandiu seu portfólio de materiais de gerenciamento térmico de baterias macroencapsulados, apoiando a crescente demanda dos fabricantes de veículos elétricos e sistemas de armazenamento de energia.
- Com a adoção crescente de materiais funcionais em edifícios eficientes em termos energéticos, agricultura de precisão, logística de cadeia fria e armazenamento de energia, espera-se que a tecnologia de macroencapsulação continue a ser um importante facilitador da melhoria da gestão térmica, liberação controlada, eficiência de recursos e desempenho de produtos em diversas indústrias de uso final.
Que fatores estão desafiando o crescimento do mercado de macroencapsulação
- Os processos de macroencapsulação requerem investimento de capital significativo em revestimento especializado, extrusão e equipamentos de leito fluidizado, juntamente com o desenvolvimento de formulação específica de material, o que aumenta o custo global de estabelecer nova capacidade de produção.
- Estes elevados custos de desenvolvimento de capital e formulação limitam a adopção entre os fabricantes mais pequenos e limitam a entrada de novos intervenientes nos mercados de materiais agrícolas e de construção sensíveis aos preços.
- Por exemplo, em setembro de 2024, a Euro Panel Products Ltd. investiu em uma linha de revestimento avançada para expandir suas capacidades de fabricação, ilustrando os substanciais gastos de capital associados à instalação de infraestrutura de revestimento especializado e ampliação de operações avançadas de processamento de materiais.
- Os elevados tempos de investimento em capital e de desenvolvimento da formulação associados à macroencapsulação continuam a restringir a adopção, especialmente entre os pequenos e médios fabricantes nos mercados emergentes. Esta barreira de custo e tempo de ponta retarda a penetração do mercado em regiões sensíveis aos preços, limitando a implantação generalizada de tecnologias avançadas de macroencapsulação, apesar da crescente demanda em aplicações de construção e agricultura.
Como é segmentado o mercado de macroencapsulação
O mercado de macroencapsulação é segmentado com base no tipo de material, material central, técnica, tamanho da cápsula, aplicação, indústria de uso final, forma, função, canal de distribuição e usuário final.
- Por Tipo de Material
Com base no tipo de material, o mercado global de macroencapsulação é segmentado em polímeros à base de metal, cerâmica e outros. O segmento à base de polímeros dominou o mercado com uma participação de 48,63% em 2025, devido à sua versatilidade, custo-efetividade e compatibilidade com diversos materiais de base na construção e aplicações agrícolas. Estes materiais shell oferecem propriedades mecânicas flexíveis e permeabilidade ajustável, tornando-os a escolha preferida para mudança de fase material e aplicações de encapsulamento agroquímico.
O segmento baseado em cerâmica é projetado para registrar o crescimento mais rápido em um CAGR de 16,4% de 2026 a 2033, impulsionado pela crescente demanda por materiais de casca resistentes a alta temperatura em aplicações de gerenciamento térmico de bateria e processo industrial. Avanços em formulações de revestimento cerâmico, combinados com adoção crescente em sistemas de armazenamento de energia, estão acelerando a expansão do segmento.
- Pelo Material Principal
Com base no material de base, o mercado global de macroencapsulação é segmentado em materiais de mudança de fase, agroquímicos e fertilizantes, catalisadores e enzimas, ingredientes ativos farmacêuticos/nutricionistas, entre outros. O segmento de agroquímicos e fertilizantes liderou o mercado com uma participação de 36,92% em 2025, apoiada pelo uso extensivo de formulações de liberação lenta macroencapsuladas em aplicações de agricultura de precisão e gestão de relva.
O segmento de materiais de mudança de fase deverá experimentar o crescimento mais rápido em um CAGR de 17,2% de 2026 a 2033, impulsionado pelo aumento da demanda por soluções de armazenamento de energia térmica em edifícios, logística de cadeia fria e sistemas de baterias.
- Por Técnica
Com base na técnica, o mercado global de macroencapsulação é segmentado em revestimento de revestimento/pan, extrusão, revestimento de leito fluidizado, secagem por pulverização, entre outros. O segmento de revestimento de leito fluidizado dominou o mercado com uma parcela de 33,75% em 2025 devido à sua adoção generalizada na produção de revestimentos de cascas uniformes e mecanicamente duráveis para aplicações de materiais agroquímicos e de construção, aumentando a demanda por capacidades escaláveis de processamento de lotes e crescente integração com sistemas automatizados de inspeção de qualidade. Além disso, aumentar o foco na consistência do processo e otimização de rendimento ainda suporta a adoção forte de tecnologia de revestimento de leito fluidizado.
O segmento de extrusão é esperado para testemunhar o CAGR mais rápido de 16,9% de 2026 a 2033, impulsionado pela crescente necessidade de produção contínua e de alta produtividade de macrocápsulas com espessura de casca consistente para mudança de fase material e aplicações de material de construção. Os fabricantes estão adotando plataformas baseadas em extrusão para conduzir a produção de macrocápsulas de custo-efetiva, escalável e repetível. Além disso, a integração da tecnologia de extrusão com sistemas de monitoramento de qualidade em linha está aumentando a precisão e a eficiência da fabricação de macroencapsulação, impulsionando o crescimento do segmento.
- Por Tamanho da Cápsula
Com base no tamanho da cápsula, o mercado global de macroencapsulação é segmentado em macrocápsulas pequenas (1-5 mm), macrocápsulas médias (5-20 mm) e macrocápsulas grandes (>20 mm). O segmento de macrocápsulas pequenas dominou o mercado com uma participação de 45,28% em 2025 devido ao seu papel crítico em proporcionar capacidade de carga útil equilibrada e durabilidade mecânica para aplicações de materiais agroquímicos e de mudança de fase. A adoção generalizada de macrocápsulas de pequeno formato através de fertilizantes granulares e aplicações de isolamento de edifícios está impulsionando forte demanda para esta categoria tamanho cápsula.
Espera-se que o segmento de macrocápsulas grandes testemunhe o CAGR mais rápido de 15,8% de 2026 a 2033, impulsionado pela crescente necessidade de painéis de armazenamento de energia térmica de alta carga e elementos de construção auto-cura que exigem volumes encapsulados maiores. Os fabricantes estão cada vez mais integrando macrocápsulas de grande formato em aplicações estruturais e de infraestrutura. Além disso, a crescente ênfase na implantação em larga escala de armazenamento de energia térmica está acelerando ainda mais a adoção desta categoria de tamanho de cápsula.
- Por Aplicação
Com base na aplicação, o mercado global de macroencapsulação é segmentado em armazenamento de energia térmica, agricultura e fertilizantes, materiais de construção e construção, baterias e armazenamento de energia, têxteis, entre outros. O segmento de materiais de construção e construção dominou o mercado com uma participação de 38,94% em 2025 devido ao seu papel crítico na regulação térmica passiva, isolamento energeticamente eficiente e elementos estruturais auto-curados em toda construção residencial e comercial. A alta adoção é impulsionada pela crescente necessidade de soluções de construção eficientes em termos energéticos, integração com programas de certificação de construção verde e melhor desempenho do material de construção. Além disso, o crescente investimento dos fabricantes de materiais de construção e programas governamentais de eficiência energética vem reforçando a posição de liderança desse segmento no mercado.
Espera-se que o segmento de baterias e armazenamento de energia testemunhe o CAGR mais rápido de 18,6% entre 2026 e 2033. Este crescimento é impulsionado pelo aumento da demanda de materiais de gerenciamento térmico macroencapsulados que protegem as células da bateria de fugas térmicas e melhoram a segurança do sistema de armazenamento de energia. A adopção crescente de veículos eléctricos e de instalações de armazenamento de energia em escala de rede está a acelerar ainda mais a expansão do mercado neste segmento.
- Por Indústria de Uso Final
Com base na indústria de uso final, o mercado global de macroencapsulação é segmentado em construção, agricultura, energia e energia, têxteis, produtos químicos e industriais, entre outros. O segmento de construção dominou o mercado com uma participação de 41,37% em 2025 devido ao seu uso generalizado em materiais de construção eficientes em termos energéticos, sistemas de isolamento e elementos estruturais auto-curantes. A adoção crescente de materiais de mudança de fase macroencapsulados e agentes de cura em projetos de construção verde está permitindo que as empresas de construção melhorem o desempenho da construção, reduzam o consumo de energia e atendam aos requisitos de certificação de sustentabilidade. Além disso, o aumento do investimento por fabricantes de materiais de construção e mandatos governamentais de construção-eficiência está acelerando a adoção e reforçando a posição de liderança deste segmento no mercado.
Espera-se que o segmento de energia e energia testemunhe o CAGR mais rápido de 17,9% de 2026 a 2033, impulsionado pela crescente integração de materiais de mudança de fase macroencapsulados e componentes de gerenciamento térmico em sistemas de bateria, armazenamento de energia em escala de rede e infraestrutura de energia renovável. Esses materiais aumentam a estabilidade térmica, melhoram a segurança do sistema e permitem ciclos de armazenamento e liberação de energia mais eficientes, tornando a tecnologia de macroencapsulação mais acessível, escalável e valiosa para a transição de energia.
- Pelo Formulário
Com base na forma, o mercado global de macroencapsulação é segmentado em cápsulas/fios, grânulos e pellets, e folhas e painéis. O segmento de grânulos e pellets dominou o mercado com uma participação de 44,16% em 2025 devido ao seu papel crítico em fornecer formatos escaláveis, fáceis de manusear para aplicações agroquímicas e industriais que exigem distribuição em massa e aplicação mecanizada. Além disso, parcerias estabelecidas com distribuidores agrícolas, produtores de fertilizantes e fornecedores de produtos químicos industriais estão ampliando o alcance, melhorando a acessibilidade e reforçando a adoção de formatos de macroencapsulação granular em mercados globais.
Espera-se que o segmento de folhas e painéis testemunhe o CAGR mais rápido de 17,1% de 2026 a 2033. Este crescimento é impulsionado principalmente pela crescente demanda de painéis de armazenamento de energia térmica pré-fabricados e placas de isolamento usados em aplicações de construção e construção. Os fabricantes estão alavancando técnicas avançadas de macroencapsulação para melhorar a durabilidade do painel, permitir desempenho térmico consistente e suportar métodos de construção modulares, acelerando a adoção em aplicações residenciais e comerciais.
- Por função
Com base na função, o mercado global de macroencapsulação é segmentado em liberação controlada, regulação térmica, proteção e isolamento e auto-cura. O segmento de liberação controlada dominou o mercado com uma participação de 39,62% em 2025 devido à sua ampla utilização em aplicações agroquímicas e nutracêuticos que exigem entrega precisa e atempada de ingredientes ativos. A alta adoção é apoiada por produtores agrícolas, fabricantes de fertilizantes e fornecedores de produtos químicos industriais que dependem de macroencapsulação de liberação controlada para garantir consistência, eficiência e resultados de aplicação mensuráveis. Além disso, aumentar a integração com a agricultura de precisão e tecnologias de agricultura inteligente aumenta a precisão da aplicação e reforça a dominância do segmento de função de liberação controlada.
Espera-se que o segmento de auto-cura testemunhe o CAGR mais rápido de 18,1% de 2026 a 2033, impulsionado pela crescente demanda por infraestrutura durável de baixa manutenção e soluções de revestimento que reparam automaticamente microcracks e prolongam a vida útil. Ao oferecer a liberação incorporada de agentes de cura após danos, esta função aumenta a durabilidade estrutural, reduz os custos de manutenção e amplia os ciclos de vida dos ativos, tornando a macroencapsulação auto-curada altamente atraente para aplicações de infraestrutura, revestimentos e construção.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado global de macroencapsulação é segmentado em vendas diretas e distribuidores. O segmento de vendas diretas dominou o mercado com uma participação de 63,28% em 2025 devido à sua preferência entre fabricantes de materiais de construção em larga escala, produtores agroquímicos e clientes industriais que exigem uma estreita colaboração no projeto de formulação, seleção de materiais de casca e validação de qualidade para aplicações críticas. Além disso, os acordos de fornecimento de longo prazo estabelecidos, as instalações de produção regionais e o suporte técnico integrado estão facilitando uma qualificação mais rápida do produto e a adoção de soluções de macroencapsulação de origem direta, enquanto redes de suporte técnico fortes estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição de mercado líder deste segmento.
Espera-se que o segmento distribuidor testemunhe o CAGR mais rápido de 13,6% de 2026 a 2033. Este crescimento é impulsionado principalmente pela crescente demanda de pequenos e médios compradores de materiais agrícolas e de construção para produtos macroencapsulados padronizados e prontamente disponíveis em várias indústrias. Os distribuidores oferecem soluções de fornecimento escaláveis e econômicas para a construção, agricultura e aplicações industriais, ao mesmo tempo que fornecem suporte de inventário regional, orientação técnica e integração perfeita com os sistemas de compras dos compradores, aumentando a eficiência e flexibilidade de abastecimento global.
- Por Usuário Final
Com base no usuário final, o mercado global de macroencapsulação é segmentado em fabricantes industriais, empresas de construção, produtores agrícolas e empresas de energia. O segmento de fabricantes industriais dominou o mercado com uma parte de 37,84% em 2025 devido ao seu papel generalizado na integração de materiais macroencapsulados em produtos acabados químicos, têxteis e de consumo que exigem características de desempenho funcional. Além disso, a infraestrutura de fabricação estabelecida, a ampla familiaridade do fornecedor e o extenso histórico de desenvolvimento de formulação estão facilitando a adoção contínua de macroencapsulação entre os fabricantes industriais, enquanto as fortes redes de suporte ao fornecedor estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição de mercado deste segmento.
Espera-se que o segmento de empresas de energia testemunhe o CAGR mais rápido de 18,3% de 2026 a 2033, impulsionado pela adoção crescente de materiais de mudança de fase macroencapsulados e soluções de gerenciamento térmico em escala de grade de armazenamento de energia, sistemas de baterias e infraestrutura de energia renovável. Essas soluções aumentam a estabilidade térmica, melhoram a segurança do sistema e permitem ciclos de armazenamento e liberação de energia mais eficientes, tornando a tecnologia de macroencapsulação cada vez mais valiosa para a transição energética global.
Qual região detém a maior parte do mercado de macroencapsulação
- A Europa dominou o mercado da macroencapsulação e representou a maior parte das receitas de 34,72% em 2025, apoiada por um forte impulso regulamentar para edifícios eficientes em termos energéticos, por capacidades de produção de materiais de mudança de fase bem estabelecidas e pela presença de produtores de produtos químicos e materiais estabelecidos.
- A região também se beneficia de fortes incentivos governamentais para a construção sustentável e armazenamento de energia térmica, alta adoção de materiais de infraestrutura auto-cura e crescente utilização de macroencapsulação em aplicações de construção, agricultura e armazenamento de energia. A crescente concentração na descarbonização e na produção de economia circular continua a reforçar a posição de liderança da Europa no mercado mundial.
Alemanha Macroencapsulation Market Insight
O mercado de macroencapsulação da Alemanha está crescendo constantemente, impulsionado pela forte base de fabricação química do país, regulamentos rigorosos de eficiência energética de construção e adoção crescente de materiais de mudança de fase macroencapsulados em aplicações industriais e de construção. A adoção crescente de aditivos de concreto auto-cura e painéis de armazenamento de energia térmica através da construção comercial e residencial está aumentando significativamente a demanda do mercado. Além disso, o aumento dos investimentos em pesquisa e desenvolvimento de materiais domésticos, a crescente produção química orientada para as exportações e os rápidos avanços tecnológicos estão posicionando a Alemanha como um mercado líder em macroencapsulação na Europa.
França Macroencapsulation Market Insight
O mercado francês de macroencapsulação está testemunhando crescimento constante devido à forte base química e de fabricação de materiais do país, regulamentos rigorosos de desempenho energético de construção e adoção continuada de materiais de mudança de fase macroencapsulados em aplicações de construção. Empresas químicas, fabricantes de materiais de construção e institutos de pesquisa estão cada vez mais utilizando tecnologias de macroencapsulação para aplicações de regulação térmica e auto-cura. Avanços contínuos em formulações de materiais de casca, automação de processos e sistemas de certificação de sustentabilidade estão impulsionando o crescimento do mercado na França.
Visão do mercado de macroencapsulação Ásia-Pacífico
Espera-se que o mercado de macroencapsulação Ásia-Pacífico testemunhe rápido crescimento, impulsionado por trabalhos pesados de construção, agricultura moderna e plantas químicas maiores na China e Índia. A macroencapsulação é um processo em que uma maior quantidade de materiais essenciais ou substâncias activas é incluída numa casca ou matriz protectoras. Esta tecnologia protege produtos químicos severos, controla a liberação de agroquímicos e adiciona durabilidade aos materiais de construção.
China Macroencapsulation Market Insight
O mercado de macroencapsulação da China está se expandindo rapidamente, apoiado pela atividade de construção em larga escala, crescentes iniciativas de modernização agrícola e aumento da capacidade de fabricação química nacional. Fabricantes e produtores agrícolas estão cada vez mais utilizando fertilizantes de liberação controlada macroencapsulados e materiais de mudança de fase para aplicações agrícolas e de construção. A expansão contínua da infraestrutura de produção química, os mandatos de eficiência energética do governo e a crescente demanda interna por materiais de construção sustentáveis estão impulsionando ainda mais o crescimento do mercado na China.
Japão Macroencapsulation Market Insight
O mercado de macroencapsulação do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em tecnologias avançadas de materiais, inovação na fabricação de precisão e forte foco doméstico em soluções de gerenciamento térmico de baterias e construção eficientes em energia. Fabricantes de produtos químicos, empresas de construção e institutos de pesquisa estão cada vez mais adotando tecnologias de macroencapsulação de alta precisão para aplicações de armazenamento de materiais e energia de mudança de fase. Além disso, o aumento da integração de materiais macroencapsulados em sistemas de baterias de veículos elétricos e o foco do país na qualidade e confiabilidade estão contribuindo ainda mais para o crescimento do mercado.
Quais são as principais empresas no mercado de macroencapsulação
A indústria de macroencapsulação é liderada principalmente por empresas bem estabelecidas, incluindo:
- BASF SE(Alemanha)
- Rubitherm Technologies GmbH(Alemanha)
- Croda International Plc(U.K.)
- Microtek Laboratories, Inc.(EUA)
- Produtos PCM Ltd.(U.K.)
- Climador Suécia AB (Suécia)
- Soluções de entropia LLC (U.S.)
- Encapsys, LLC (Sensient Technologies) (EUA)
- Sasol Limited (África do Sul)
- DuPont de Nemours, Inc. (EUA)
- Honeywell International Inc. (EUA)
- Cabot Corporation (EUA)
- Arkema S.A. (França)
- Cargill, Incorporated (EUA)
- Syngenta AG (Suíça)
- UPL Limited (Índia)
- Koppert B.V. (Países Baixos)
- Balchem Corporation (EUA)
- A Corporação Lubrizol (EUA)
- Evonik Industries AG (Alemanha)
- Wacker Chemie AG (Alemanha)
- SGL Carbon SE (Alemanha)
- Saint-Gobain S.A. (França)
- Knauf Isolamento (Alemanha)
- Sika AG (Suíça)
- Materiais Autonómicos, Inc. (EUA)
- PLUSS Advanced Technologies Pvt. Ltd. (Índia)
- Advansix Inc. (EUA)
- Bolo de rocha A/S (Dinamarca)
- Beijing Guanghe New Materials Co., Ltd. (China)
Quais são as últimas evoluções no mercado de macroencapsulação
- Em setembro de 2025, a BASF SE lançou uma linha de produtos de mudança de fase macroencapsulada ampliada para embalagens de cadeia fria e aplicações de isolamento de edifícios, reforçando sua posição no mercado europeu de materiais sustentáveis.
- Em fevereiro de 2025, a Rubitherm Technologies expandiu sua capacidade de fabricação de macroencapsulação PCM na Alemanha para apoiar a crescente demanda por soluções de armazenamento de energia térmica de clientes de construção e logística.
- Em novembro de 2025, a Sika AG introduziu uma tecnologia de macroencapsulação auto-curada para revestimentos de infraestrutura, melhorando o desempenho de vedação de crack e ampliando os intervalos de manutenção para aplicações de ponte e túnel. Este desenvolvimento reforça a posição da Sika no mercado de materiais de construção duráveis, permitindo aos operadores de infra-estruturas reduzir os custos de manutenção a longo prazo.
- Em outubro de 2024, a Syngenta AG expandiu sua capacidade de fabricação de agroquímicos de liberação controlada na América do Norte para incluir formulações adicionais de fertilizantes macroencapsulados, melhorando a continuidade da oferta para clientes agrícolas de precisão.
- Em junho de 2023, a DuPont de Nemours fez parceria com um fabricante de sistemas de bateria para co-desenvolver materiais de gerenciamento térmico macroencapsulados para baterias de veículos elétricos, combinando sua experiência científica em materiais com as capacidades de integração de sistemas de bateria do parceiro para suportar uma melhor segurança térmica e desempenho.
- Em março de 2023, a Microtek Laboratories recebeu a certificação de fabricação de uma linha de produção de PCM macroencapsulada voltada para aplicações de embalagem de cadeia fria, permitindo que a empresa atendesse a crescente demanda de clientes farmacêuticos e de logística alimentar que necessitassem de soluções de transporte estável à temperatura.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











