


Segmentação global do mercado de materiais magnéticos, por material (aço elétrico, ferro de neodímio Borom, ferrite, samário Cobalto, alnico, amorfos e liga de nanocristalinas, e outros), tipo (materiais magnéticos, materiais magnéticos permanentes, e materiais magnéticos semi-hard), aplicação (motores e geradores, transformadores e indutores, sensores e atuadores, armazenamento de dados e eletrônicos, áudio e dispositivos acústicos, e outros), indústria de uso final (energia e energia, automotivo e transporte, maquinaria industrial e automação, eletrônica de consumo, Aeroespacial e defesa e saúde)- tendências e previsão para 2033
Qual é o tamanho e taxa de crescimento do mercado de materiais magnéticos
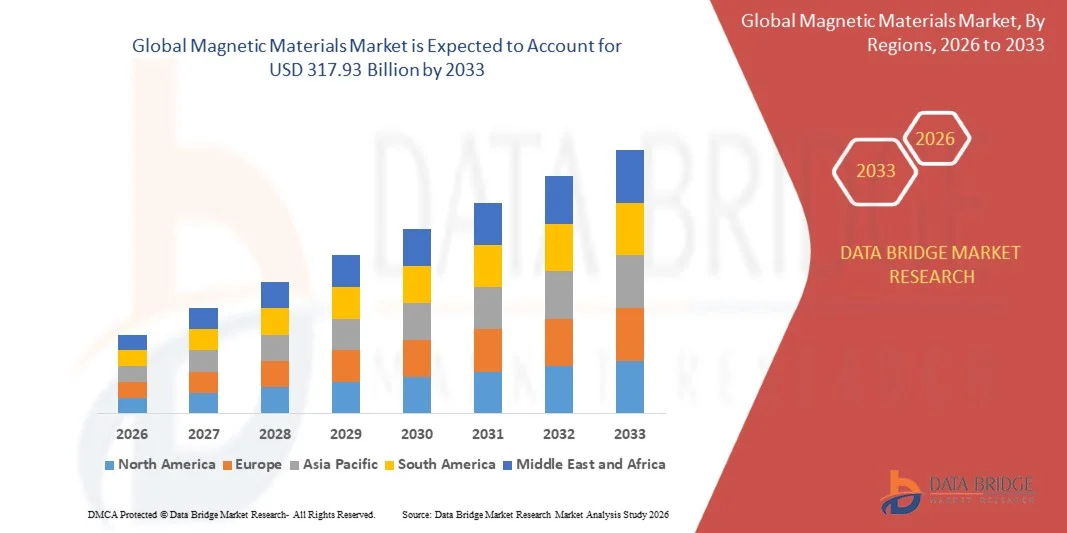
- De acordo com a análise Data Bridge Market Research, o mercado de materiais magnéticos foi avaliado em152,15 mil milhões de USD em 2025e é projetado para alcançarUSD 317,93 mil milhões até 2033, crescendo emCAGR de 9,65% de 2026 a 2033.
- O mercado está experimentando um rápido crescimento impulsionado pela aceleração da eletrificação do transporte, expansão do investimento em energia renovável e rede de energia, e adoção crescente de motores de alta eficiência, transformadores e eletrônica de energia em aplicações industriais, automotivas e de consumo.
- A crescente mudança para a alta eficiência de acionamentos elétricos e equipamentos de rede de baixa perda, combinada com a adoção crescente deímãs de neodímio-ferro-boro de alto desempenhoe ligas magnéticas leves amorfos e nanocristalinas avançadas, estão apoiando a adoção do mercado. Materiais magnéticos estão sendo aplicados atravésMotores de tração, geradores de vento e transformadores de distribuição, sensores e atuadores e dispositivos de armazenamento de dados, oferecendo maior eficiência, design compacto e menores perdas de energia para usuários finais.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 152,15 Bilhões
- Valor de mercado esperado (2033): USD 317,93 Bilhões
- Previsões CAGR (2026-2033): 9,65%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são as principais takeaways do mercado de materiais magnéticos
- A Ásia-Pacífico dominou o mercado de materiais magnéticos com a maior parte de receita de 58,60% em 2025, apoiada pela base dominante de processamento de terras raras e fabricação de ímãs, grande capacidade de aço elétrico e forte produção de EV, vento e eletrônicos.
- Espera-se que a América do Norte seja a região de crescimento mais rápido em um CAGR de 11,45% de 2026 a 2033, alimentado pelo reshoring apoiado pelo governo de cadeias de suprimento de ímãs de terras raras, expansão da demanda de EV e defesa, e nova capacidade de fabricação de ímãs.
- O segmento de aço elétrico liderou o mercado com uma participação de 41,35% em 2025, impulsionado pelo seu papel indispensável em núcleos de transformadores, motores e geradores em aplicações de energia e industriais.
- O boro de ferro neodímio é o material de crescimento mais rápido, projetado para registrar um CAGR de 12,05%, refletindo o aumento da demanda por ímãs de alta densidade energética em motores de tração EV, turbinas eólicas e robótica.
- O segmento de materiais magnéticos macios dominou a categoria tipo com uma receita de 58,40% em 2025, liderada pelo uso extensivo em transformadores, indutores e laminados motores elétricos.
- Os motores e geradores representaram 44,80% da quota de mercado em 2025, preferidos pelo aumento do uso de materiais magnéticos em acionamentos industriais, sistemas de tração de veículos e equipamentos de geração de energia.
- O segmento de sensores e atuadores é a categoria de aplicação de crescimento mais rápido, com um CAGR de 11,20%, impulsionado pelo aumento da implantação de robótica, sistemas avançados de assistência ao motorista e automação industrial.
Segmentação do Mercado de Materiais Magnéticos
|
Atributos |
Insights do mercado chave dos materiais magnéticos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de materiais magnéticos
- A indústria de materiais magnéticos está constantemente se movendo em direção a cadeias de suprimentos diversificadas e regionalmente seguras, com produtores construindo capacidade integrada de óxido para ímã fora da China, expandindo a reciclagem e desenvolvendo ímãs que reduzem ou eliminam a dependência de elementos de terras raras pesadas.
- Por exemplo, em setembro de 2025, de acordo com Neo Performance Materials, a empresa abriu oficialmente sua fábrica de ímã de boro de ferro de neodímio sinterizado em Narva, Estônia, com capacidade inicial de 2.000 toneladas por ano e uma capacidade de projeto de fase 1 de 5.000 toneladas por ano; em setembro de 2026, a fábrica começou a transportar volumes comerciais para um fornecedor de motor de veículos elétricos de nível 1, destacando o surgimento de capacidade de ímã não chinesa.
- Ímãs permanentes sem terras raras baseados em nitreto de ferro e outras farmácias estão se movendo de escala piloto para produção comercial, já que os designers de motores buscam alternativas de desempenho que são isoladas do preço da terra rara e volatilidade de controle de exportação.
- A demanda também está mudando para materiais magnéticos macios de alta eficiência, incluindo aço elétrico de calibre mais fino e ligas amorfas e nanocristalinas, já que utilitários, data centers e operadores de carregamento EV buscam menores perdas de núcleo em transformadores, indutores e eletrônicos de potência.
- Por exemplo, em setembro de 2026, de acordo com a Niron Magnetics, a empresa marcou o marco de elevação de aço em sua fábrica Sartell, Minnesota, que é projetado para produzir até 1.500 toneladas de ímãs de nitreto de ferro sem terras raras anualmente e estará operacional em 2027, seguindo um compromisso condicional de até 150 milhões de dólares do Departamento de Guerra dos EUA de Capital Estratégica em agosto de 2026, ilustrando crescente investimento em tecnologias de ímã sem terras raras.
- À medida que a eletrificação, a localização da cadeia de suprimentos e os requisitos de eficiência continuam avançando, espera-se que os materiais magnéticos evoluam de uma entrada de commodities para um material estrategicamente gerenciado e projetado para aplicações através da mobilidade, energia e sistemas industriais.
Quais são os Principais Drivers do Mercado de Materiais Magnéticos
- Acelerar a eletrificação do transporte, geração de energia renovável e automação industrial está aumentando a demanda de materiais magnéticos, que permitem motores, geradores, transformadores, sensores e equipamentos de conversão de energia eficientes.
- Por exemplo, em maio de 2026, de acordo com a Agência Internacional de Energia (IEA) Global EV Outlook 2026, as vendas globais de carros elétricos cresceram 20% para exceder 20 milhões de unidades em 2025, representando um em cada quatro novos carros vendidos, com vendas projetadas para atingir 23 milhões em 2026, destacando a escala de demanda por ímãs de tração e aço elétrico.
- Geradores de turbinas eólicas, motores de tração EV, unidades industriais e transformadores de grade dependem de ímãs permanentes de alto desempenho e núcleos magnéticos macios de baixa perda para alcançar maior densidade de energia, eficiência e confiabilidade, incentivando os fabricantes a garantir o fornecimento de material de longo prazo.
- Por exemplo, em abril de 2026, de acordo com o Global Wind Energy Council (GWEC), as instalações eólicas globais atingiram um recorde de 165 GW em 2025, acima de 40% do ano anterior, trazendo capacidade cumulativa para 1.299 GW, com 969 GW de nova capacidade projetada entre 2026 e 2030, demonstrando demanda sustentada da geração de energia eólica.
- Com a adoção de EV, construção de vento e grade, e automação industrial e robótica continuando a expandir-se em todas as regiões, os materiais magnéticos devem permanecer essenciais para sistemas eletromecânicos e de energia eficientes e compactos.
Que fatores estão desafiando o crescimento do mercado de materiais magnéticos
- A concentração do processamento de terras raras e a fabricação de ímãs em um único país expõe os usuários de ímãs a exportar controles, atrasos de licenciamento e interrupções de fornecimento, criando incerteza no planejamento de compras e produção para clientes automotivos, industriais e de defesa.
- Por exemplo, em abril de 2025, de acordo com a AIE, a China introduziu controles de exportação em sete elementos de terra rara pesados e todos os compostos relacionados, metais e ímãs, após os quais muitas montadoras nos Estados Unidos, Europa e em outros lugares se esforçaram para obter ímãs permanentes e algumas taxas de utilização de corte ou temporariamente fechar fábricas; para o ano inteiro, a China exportou 57.392 toneladas de ímãs de terra rara, um declínio de 1,3%, com remessas para os EUA caindo 20,3% a 5.933 toneladas, de acordo com dados aduaneiros chineses.
- A volatilidade dos preços do neodímio, do praseodímio, do disprósio e do terbium, juntamente com a diferença de preços entre o fornecimento chinês e o não chinês, aumenta o custo da construção e exploração da capacidade de íman fora da China e dificulta a contratação a longo prazo.
- Ciclos prolongados de qualificação automotiva e industrial, infraestrutura de reciclagem limitada e dificuldade técnica de substituir terras raras pesadas sem sacrificar o desempenho de alta temperatura podem retardar ainda mais a expansão de novos fornecedores e materiais alternativos.
- Por exemplo, em outubro de 2025, de acordo com a AIE, a China anunciou novos controles de exportação que exigiriam que empresas estrangeiras obtivessem licenças para peças, componentes e conjuntos contendo materiais de terras raras de origem chinesa ou produzidos com tecnologias de terras raras chinesas; os controles foram mais tarde facilitados, com exportações de ímãs aumentando 13% em novembro de 2025, de acordo com o Centro de Estudos Estratégicos e Internacionais (CSIS), ilustrando quão rapidamente mudanças políticas podem alterar a disponibilidade de suprimentos.
- A combinação de risco de controlo das exportações, volatilidade dos preços das matérias-primas, prazos longos de qualificação e elevados custos de capital para novas capacidades podem restringir a adoção e a rentabilidade, especialmente para os fabricantes fora da China e em segmentos de utilização final sensíveis aos preços.
Como é o mercado de materiais magnéticos segmentado
O mercado de materiais magnéticos é segmentado com base na indústria de materiais, tipo, aplicação e uso final.
- Por Material
Com base no material, o mercado de materiais magnéticos é segmentado em aço elétrico, boro de ferro neodímio, ferrita, samário cobalto, alnico, ligas amorfas e nanocristalinas, entre outros. O segmento de aço elétrico dominou o mercado com 41,35% de participação em 2025, apoiado pelo seu papel indispensável em núcleos de transformadores, laminados motores e estatores de geradores em aplicações de energia e industriais. Graus orientados para grãos e não orientados oferecem baixa perda de núcleo e alta permeabilidade a custo competitivo, tornando-os a escolha padrão para circuitos magnéticos de grande volume. A expansão da grade, a substituição de equipamentos e a crescente produção de motores elétricos continuam a sustentar a demanda. Capacidade de aço estabelecida e relações de longa data com transformadores e fabricantes de motores suportam fornecimento confiável. Os regulamentos de eficiência de aperto para transformadores e motores reforçam ainda mais sua posição de liderança.
O segmento de ferro de neodímio é projetado para registrar o crescimento mais rápido em um CAGR de 12,05% de 2026 a 2033, impulsionado pelo aumento da demanda por ímãs de alta densidade energética em motores de tração EV, turbinas eólicas, servomotores industriais e robótica. Esses ímãs permitem motores menores, mais leves e mais eficientes em comparação com ferrite ou projetos de campo de feridas. Automakers e fabricantes de turbinas estão garantindo acordos de fornecimento de vários anos, e novas usinas de ímã sinterizado estão sendo encomendadas na América do Norte, Europa e Ásia. Esforços para reduzir o teor de terras raras através da difusão de limites de grãos e design de ligas estão melhorando o desempenho térmico. Prevê-se que o crescimento da mobilidade eléctrica e das instalações de energia limpa sustentem a dinâmica do segmento.
- Por Tipo
Com base no tipo, o mercado de materiais magnéticos é segmentado em materiais magnéticos macios, materiais magnéticos permanentes e materiais magnéticos semi-difíceis. O segmento de materiais magnéticos macios dominou o mercado com 58,40% de participação em 2025, apoiado pelo uso extensivo em transformadores, indutores, estrangulamentos e laminados motores elétricos. Esses materiais magnetizam e desmagnetizam facilmente, proporcionando baixa perda de histerese em aplicações de corrente alternada. Investimento contínuo em redes de energia, interconexões renováveis e motores industriais suporta o crescimento constante do volume. A ampla disponibilidade de aço elétrico e graus de ferrite macia mantém os custos competitivos. A crescente ênfase na eficiência energética continua a fortalecer a posição de liderança do segmento.
O segmento de materiais magnéticos permanentes é projetado para registrar o crescimento mais rápido em um CAGR de 11,30% de 2026 a 2033, impulsionado pela adoção crescente de motores e geradores síncronos de ímã permanente em veículos, turbinas eólicas e equipamentos industriais. Estes materiais fornecem um campo magnético persistente sem energia externa, suportando projetos compactos e eficientes. O apoio do governo à fabricação de ímãs domésticos está adicionando nova capacidade em várias regiões. A demanda de robótica, drones e eletrônicos de consumo está ampliando a base de clientes. Prevê-se que o desenvolvimento contínuo de notas de terras raras e de terras raras alargue o mercado acessível.
- Por Aplicação
Com base na aplicação, o mercado de materiais magnéticos é segmentado em motores e geradores, transformadores e indutores, sensores e atuadores, armazenamento de dados e eletrônicos, áudio e dispositivos acústicos, entre outros. O segmento de motores e geradores dominou a categoria de aplicação com 44,80% de participação em 2025, apoiado pelo uso extensivo de laminados de aço elétrico e ímãs permanentes em acionamentos industriais, sistemas de tração de veículos, aparelhos e equipamentos de geração de energia. Os padrões de eficiência para motores elétricos estão empurrando a adoção de projetos de eficiência premium. A eletrificação do transporte e o acúmulo de energia eólica e hidroelétrica contribuem com volume adicional. Grandes bases instaladas em equipamentos industriais e comerciais criam constante demanda de substituição. A sua amplitude entre sectores continua a reforçar a sua posição de liderança.
O segmento de sensores e atuadores é projetado para registrar o crescimento mais rápido em um CAGR de 11,20% de 2026 a 2033, impulsionado pelo aumento da implantação de robótica, sistemas avançados de assistência ao motorista, automação industrial e controle de movimento de precisão. Ímãs compactos permitem sensoriamento de posição, feedback háptico e microatuadores de alto torque em projetos restritos ao espaço. O crescimento dos veículos elétricos está aumentando o número de sensores baseados em ímãs por veículo. Automação de fábrica e robôs colaborativos estão expandindo a demanda por servo e motores sem moldura. Dispositivos médicos e eletrônicos de consumo estão criando casos de uso adicionais. Espera-se que a miniaturização contínua sustente a expansão do segmento.
- Por Indústria de Uso Final
Com base na indústria de uso final, o mercado de materiais magnéticos é segmentado em energia e energia, automotivo e transporte, máquinas industriais e automação, eletrônica de consumo, aeroespacial e defesa, e saúde. O segmento de energia e energia dominou a categoria de uso final com 33,40% de participação em 2025, apoiado por grandes requisitos para núcleos de transformadores, geradores e switchgear através da transmissão, distribuição e geração renovável de energia. A modernização da rede e a expansão da capacidade nas economias emergentes continuam a apoiar a procura. Instalações de turbinas eólicas adicionam ímã permanente de alto valor e conteúdo de aço elétrico. Os utilitários estão cada vez mais especificando núcleos de baixa perda para reduzir os custos de energia ao longo da vida. A crescente demanda de eletricidade dos data centers e a eletrificação fortalece ainda mais o segmento.
O segmento automotivo e de transporte é projetado para registrar o crescimento mais rápido em um CAGR de 11,60% de 2026 a 2033, impulsionado pela crescente produção de veículos elétricos e híbridos que usam ímãs de alto desempenho e aço elétrico premium em motores de tração. Cada veículo elétrico também usa componentes magnéticos em eletrônica de potência, carregadores de bordo, sensores e atuadores. Automakers estão garantindo fornecimento de ímã através de acordos de longo prazo e programas de co-desenvolvimento. A localização da produção de veículos e motores está a aumentar a procura regional. Eletrificação de ônibus, caminhões e trilhos está criando volume adicional. Espera-se que melhorias contínuas na eficiência do motor sustentem o crescimento do segmento.
Qual região detém a maior parte do mercado de materiais magnéticos
- A Ásia-Pacífico dominou o mercado de materiais magnéticos com a maior parte de receita de 58,60% em 2025, apoiada pela base dominante de processamento de terras raras e fabricação de ímãs, grande capacidade de aço elétrico e forte produção de EV, vento e eletrônicos.
- A região também se beneficia de cadeias de abastecimento integradas que abrangem refino de terras raras, fabricação de ligas, fabricação de ímãs e montagem de motores, e da presença de principais produtores na China e Japão. Segundo a IEA, a China detém cerca de 90% do mercado de ímãs permanentes de terras raras, e as montadoras chinesas forneceram cerca de 60% das vendas globais de carros elétricos em 2025, reforçando a liderança da região no consumo de material magnético.
China Magnetic Materials Market Insight
O mercado de materiais magnéticos da China está evoluindo para classes de maior valor, apoiadas pela produção de ímãs de grande escala, as maiores indústrias de EV e equipamentos eólicos do mundo, e extensa capacidade de aço elétrico. De acordo com dados da alfândega chinesa, a China exportou 57.392 toneladas de ímãs de terras raras em 2025, uma queda de 1,3% em relação ao ano anterior, como os requisitos de licenciamento moldaram os fluxos de exportação. Além disso, a China instalou mais de 120 GW de capacidade eólica em 2025, de acordo com a GWEC, sustentando a demanda interna de geradores de ímãs e equipamentos de grade.
Japão Magnetic Materials Market Insight
O mercado de materiais magnéticos do Japão está testemunhando crescimento consistente devido à demanda por ímãs de alto desempenho, ferrites e componentes magnéticos suaves dos setores automotivo, eletrônico e industrial. Produtores domésticos como TDK, Shin-Etsu Chemical, Proterial e Daido Steel continuam a refinar graus de ímã resistente ao calor e de baixa intensidade. Além disso, os carregamentos de ímãs chineses para o Japão alcançaram 280 toneladas em dezembro de 2025, subindo 31,4% de um ano antes, de acordo com dados da alfândega chinesa, enquanto um acordo de fornecimento de 2026 entre a Niron Magnetics e a ASPINA apoia a exploração de soluções motoras sem terras raras.
Índia Magnetic Materials Market Insight
O mercado de materiais magnéticos da Índia está assistindo a um rápido crescimento devido à expansão da adoção de EV, instalações eólicas recordes e crescente fabricação industrial e eletrônica. Em novembro de 2025, o Gabinete da União da Índia aprovou um esquema com uma despesa de 7.280 crore INR para estabelecer 6.000 toneladas métricas por ano de capacidade integrada de ímã permanente terra rara sinterizada, com até cinco beneficiários cada elegível para até 1.200 toneladas por ano. Além disso, a Índia quase dobrou as suas instalações eólicas anuais para um recorde de 6,3 GW em 2025, de acordo com a GWEC, apoiando a procura de geradores e transformadores.
U.S. Magnetic Materials Market Insight
O mercado de materiais magnéticos dos EUA está testemunhando um rápido crescimento devido ao rearranjo apoiado pelo governo de cadeias de suprimentos de ímãs, expansão da defesa e da demanda de EV e nova capacidade doméstica. Em julho de 2025, a MP Materials anunciou uma parceria com o Departamento de Defesa que inclui um piso de preço NdPr de 10 anos de USD 110 por quilograma e uma nova instalação de ímã 10X visando 10.000 toneladas de capacidade anual. Além disso, EUA Rare Earth encomendou Fase 1a de sua linha de ímãs Stillwater, Oklahoma, no primeiro trimestre de 2026, com capacidade total prevista para atingir 1.200 toneladas por ano até o primeiro trimestre de 2027.
Alemanha Magnetic Materials Market Insight
O mercado de materiais magnéticos da Alemanha está se expandindo constantemente devido à forte base de automóveis, máquinas e equipamentos elétricos do país e seu papel como hub para a fabricação avançada de ímãs na Europa. A planta da VACUUMSCHMELZE em Hanau é uma das duas únicas plantas de ímãs permanentes operacionais na Europa, de acordo com a Benchmark Mineral Intelligence. Além disso, Neo Performance Materials assinou um memorando de entendimento multi-ano com Robert Bosch para reservar materiais magnéticos produzidos em sua fábrica Narva, refletindo os esforços crescentes da indústria alemã para garantir o fornecimento europeu.
Quais são as principais empresas no mercado de materiais magnéticos
A indústria de materiais magnéticos é liderada principalmente por empresas bem estabelecidas, incluindo:
- TDK Corporation(Japão)
- Shin-Etsu Chemical Co., Ltd.(Japão)
- Proterial, Ltd.(Japão)
- Daido Steel Co., Ltd. (Japão)
- VACUUMSCHMELZE GmbH & Co. KG(Alemanha)
- MP Materials Corp.(EUA)
- Neo Performance Materiais Inc.(Canadá)
- Arnold Magnetic Technologies Corp. (EUA)
- JL MAG Rare- Earth Co., Ltd. (China)
- Ningbo Yunsheng Co., Ltd. (China)
- Zhong Ke San Huan Hi-Tech Co., Ltd. (China)
- Yantai Zhenghai Magnetic Material Co., Ltd. (China)
- China Northern Rare Earth (Grupo) High-Tech Co., Ltd. (China)
- Nippon Steel Corporation (Japão)
- POSCO Holdings Inc. (Coreia do Sul)
- China Baowu Steel Group Corporation Limited (China)
- Lynas Rare Earths Limited (Austrália)
- Noveon Magnetics Inc. (EUA)
- Niron Magnetics, Inc.(EUA)
- Eletron Energy Corporation (EUA)
Quais são as últimas evoluções no mercado de materiais magnéticos
- Em setembro de 2026, a Neo Performance Materials anunciou que sua instalação de ímãs Narva na Estônia entrou na produção comercial com aproximadamente 2.000 toneladas de capacidade anual de placa de identificação e começou a transportar volumes comerciais de ímãs permanentes de terras raras para um fornecedor de motores de veículos elétricos. A empresa também relatou vários programas de ímãs concedidos por três fabricantes de motores de nível 1, com amostras de qualificação entregues para cada programa.
- Em setembro de 2026, a Niron Magnetics celebrou o marco de produção de aço em sua fábrica Sartell, Minnesota e anunciou um investimento da Honda Motor Co., Ltd. A planta, projetada para produzir até 1.500 toneladas de ímãs de nitreto de ferro sem terras raras anualmente, está programada para estar operacional em 2027 e é apoiada por um compromisso de empréstimo condicional de até 150 milhões de dólares do Departamento de Guerra dos EUA de Capital Estratégica.
- Em novembro de 2025, o Gabinete da União da Índia aprovou o esquema para promover a fabricação de ímãs Sintered Rare Earth Permanentes com uma despesa financeira de 7.280 crore INR, incluindo 6,450 crore INR de incentivos ligados às vendas ao longo de cinco anos e 750 crore INR de subsídio de capital. O regime visa estabelecer 6.000 toneladas métricas por ano de capacidade integrada entre cinco beneficiários selecionados através de licitação competitiva global.
- Em julho de 2025, a MP Materials anunciou uma parceria público-privada com o Departamento de Defesa dos EUA, que inclui um investimento de 400 milhões de dólares em ações preferenciais conversíveis, um empréstimo de 150 milhões de dólares para a separação de terras raras pesadas, um nível de preço de 10 anos NdPr de USD 110 por quilograma, e um acordo de compra de 10 anos para ímãs de uma nova instalação 10X. A instalação 10X deverá começar a comissionar em 2028 e traria a capacidade total de fabricação de ímãs dos EUA para uma estimativa de 10.000 toneladas.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











