



Segmentação do mercado global de dispositivos para coleta de sangue sem agulha, por tipo de produto (dispositivos portáteis e dispositivos vestíveis), tipo de tecnologia (venopunção e baseada em toque), usuários finais (hospitais, organizações de pesquisa, centros de diagnóstico, clínicas particulares e outros) - Tendências e previsões do setor até 2033.
Qual é o tamanho e taxa de crescimento dos dispositivos de desenho de sangue livre da agulha
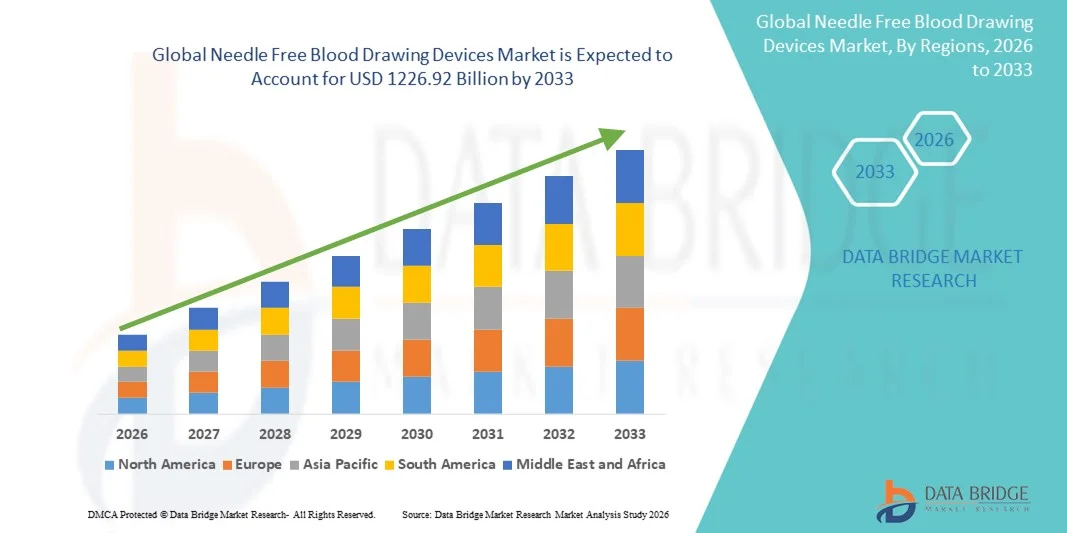
- De acordo com Data Bridge Market Research Analysis, o tamanho global dos dispositivos de coleta de sangue livres de agulhas foi avaliado emUSD 576,55 mil milhões em 2025e espera-se alcançar1226,92 mil milhões de USD até 2033, em umaCAGR de 9,90%durante o período de previsão
- O crescimento do mercado é, em grande medida, alimentado pela crescente procura de métodos de recolha de sangue minimamente invasivos e indolors, impulsionados pelo aumento da consciência dos doentes, pela necessidade de melhorar a conformidade na monitorização das doenças crónicas e pelo crescimento datestes de diagnósticoem hospitais, clínicas e laboratórios
- Além disso, os avanços na tecnologia livre de agulhas, incluindo injetores de jato e sistemas de coleta de sangue assistidos a vácuo, juntamente com um foco na redução de lesões por agulha e riscos biológicos, estão acelerando a absorção de soluções de dispositivos de desenho de sangue livre de agulhas, aumentando significativamente o crescimento global do mercado
Quais são os principais takeaways do mercado de dispositivos de desenho de sangue livre da agulha
- Dispositivos de Desenho de Sangue Livre de Agulhas, incluindo injetores de jato e sistemas de coleta assistidos a vácuo, são cada vez mais vitais nos cuidados de saúde modernos devido à sua capacidade de permitir uma coleta de sangue indolor, segura e rápida, reduzir lesões de agulha e melhorar a conformidade dos pacientes em hospitais, clínicas e laboratórios de diagnóstico
- A crescente demanda por dispositivos de desenho de sangue livre de agulhas é alimentada principalmente pelo aumento da consciência do conforto do paciente, aumento de testes de doenças crônicas, e crescente adoção em cenários de diagnóstico de ponto de cuidado e em larga escala, juntamente com avanços tecnológicos que melhoram a precisão, segurança e facilidade de uso
- A América do Norte dominou o mercado de dispositivos de coleta de sangue sem agulha, com a maior parcela de receita de aproximadamente 38,6% em 2025, apoiada por infraestrutura de saúde avançada, alta adoção de dispositivos médicos inovadores, forte presença de P&D, e uma rede bem estabelecida de hospitais, centros de diagnóstico e laboratórios de pesquisa nos EUA.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de dispositivos de coleta de sangue sem agulhas durante o período de previsão, com um CAGR estimado de 8,1%, impulsionado pelo aumento dos gastos com saúde, expansão das redes hospitalares, aumento da conscientização sobre tecnologias sem agulhas e adoção crescente em economias emergentes, como China e Índia
- O segmento de dispositivos de venepunctura dominou o mercado com uma parcela de receita de aproximadamente 62% em 2025, impulsionada pela alta precisão, confiabilidade e compatibilidade com equipamentos laboratoriais padrão
Denunciar escopo e agulha livre dispositivos de desenho de sangue Segmentação de mercado
|
Atributos |
Dispositivos de desenho de sangue livre da agulha |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
• Paxman Coolers (U.K.) |
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Quais são as principais takeaways do mercado de dispositivos de desenho de sangue livre da agulha
Adoção crescente de tecnologias de amostragem minimamente invasivas e sem dor
- Uma tendência significativa e acelerada no mercado global de dispositivos de coleta de sangue livres de agulha é a adoção crescente de soluções de coleta de sangue minimamente invasivas e sem dor. Esses dispositivos são projetados para aumentar o conforto do paciente, reduzir a ansiedade associada ao uso da agulha e minimizar o risco de complicações durante a amostragem.
- Por exemplo, hospitais, centros de diagnóstico e prestadores de cuidados de saúde domiciliares na Europa e América do Norte estão cada vez mais implementando soluções de coleta de sangue sem agulha, especialmente para pacientes pediátricos, geriátricos e fóbicos, para melhorar a conformidade e satisfação dos pacientes.
- Os serviços de saúde estão integrando esses dispositivos em fluxos de trabalho diagnósticos de rotina, permitindo uma coleta mais rápida de sangue, reduzindo o risco de lesões por agulha entre os profissionais de saúde e diminuindo os riscos de contaminação cruzada.
- A tendência também é impulsionada pela crescente demanda por dispositivos portáteis e de fácil utilização adequados para monitoramento ambulatorial, atendimento domiciliar e aplicações de telemedicina, onde a facilidade de uso e o conforto do paciente são críticos
- Globalmente, a crescente ênfase nos cuidados de saúde centrados no paciente, no controle de infecções e na prevenção de infecções adquiridas no hospital está impulsionando ainda mais a adoção de tecnologias de coleta de sangue sem agulha, tornando-as parte integrante da prestação de cuidados de saúde moderna.
Dispositivos de desenho livre de sangue do mercado Dinâmica
Controlador
Aumento da demanda por amostragem de sangue segura, eficiente e amiga do paciente
- O foco crescente na segurança do paciente, eficiência operacional e prevenção de infecções é um dos principais motores para o mercado global de dispositivos de desenho de sangue livre de agulhas. Estes dispositivos reduzem o risco de infecções associadas aos cuidados de saúde e riscos ocupacionais, oferecendo uma alternativa mais segura às agulhas e seringas tradicionais.
- Por exemplo, em 2024, um dos principais prestadores de cuidados de saúde norte-americanos implantou dispositivos de coleta de sangue sem agulha em várias clínicas para reduzir a incidência de lesões por agulha e aumentar a segurança do paciente durante a coleta de sangue de rotina
- Quadros regulatórios rigorosos nos EUA, na Europa e em partes da Ásia enfatizam a redução dos riscos ocupacionais e a promoção de práticas médicas mais seguras, incentivando ainda mais os prestadores de cuidados de saúde a adotarem soluções livres de agulhas
- Além disso, o aumento da prevalência de doenças crônicas, como diabetes, distúrbios cardiovasculares e câncer, que requerem monitoramento sangüíneo frequente, está criando forte demanda por tecnologias de coleta de sangue sem dor, eficientes e convenientes.
- A adoção desses dispositivos em testagem ponto-de-cuidado, serviços ambulatoriais e cuidados domiciliares também está apoiando iniciativas preventivas de cuidados em nível global, melhorando a adesão dos pacientes e possibilitando um melhor monitoramento das condições de saúde em regiões remotas ou carentes.
Restrição/Desafio
Custos elevados e conhecimento limitado entre os prestadores de cuidados de saúde
- Apesar dos claros benefícios, o custo relativamente alto dos sistemas avançados de coleta de sangue sem agulha continua sendo uma restrição significativa, especialmente para pequenas clínicas, centros de diagnóstico e profissionais de saúde em regiões em desenvolvimento. Altos custos iniciais de investimento e manutenção podem limitar a adoção generalizada desses dispositivos
- Por exemplo, alguns laboratórios da América Latina e do Sudeste Asiático relataram atrasos na implementação de soluções de coleta de sangue sem agulha devido a restrições orçamentárias e ao maior custo inicial em comparação com seringas convencionais e métodos de punção venosa
- A pouca conscientização e a falta de treinamento do pessoal de saúde quanto ao uso, manutenção e vantagens desses dispositivos também podem restringir a penetração no mercado.
- Variabilidade nas políticas de reembolso, falta de diretrizes de adoção padronizadas e apoio regulatório inconsistente em diferentes países criam desafios adicionais para a implementação em larga escala
- Superar essas barreiras através de projetos de dispositivos acessíveis e fáceis de usar, programas de treinamento de profissionais de saúde e campanhas de conscientização sobre a segurança do paciente e a eficiência operacional será essencial para sustentar o crescimento no mercado global de dispositivos de coleta de sangue sem agulhas
Como é o livre agulha dispositivos de desenho de sangue mercado segmentado
O mercado é segmentado com base no tipo, tipo de tecnologia e usuários finais.
- Por tipo de produto
Com base no tipo de produto, o mercado de dispositivos de desenho de sangue livre de agulhas é segmentado em dispositivos portáteis e dispositivos wearable. O segmento de dispositivos portáteis dominou a maior parcela de receita de mercado de aproximadamente 57% em 2025, impulsionada pela adoção generalizada em hospitais, centros de diagnóstico e laboratórios de pesquisa. Os dispositivos portáteis oferecem precisão, portabilidade e facilidade de uso, permitindo aos profissionais de saúde realizar uma coleta de sangue rápida e minimamente invasiva. Sua compatibilidade com vários sistemas de análise de sangue, integração com registros eletrônicos de saúde e capacidade de reduzir o desconforto do paciente impulsionam sua preferência. A forte presença do segmento nas regiões desenvolvidas, particularmente na América do Norte e na Europa, contribui para a alta geração de receita. Inovações contínuas de produtos com foco em design ergonômico, coleta mais rápida de amostras e recursos de segurança aprimorados suportam ainda mais a dominância. Programas de treinamento e iniciativas de conscientização por parte dos fabricantes potencializam a adoção entre os profissionais de saúde. A crescente demanda por diagnósticos de ponto de cuidado, monitoramento de saúde domiciliar e amostragem de sangue de rotina também suporta o crescimento. As aprovações regulatórias e a padronização dos protocolos de teste reforçam a confiança nos dispositivos portáteis. Alto investimento em P&D por líderes de mercado, combinado com fortes redes de distribuição, garante ampla disponibilidade. Hospitais, laboratórios de diagnóstico e organizações de pesquisa preferem cada vez mais soluções portáteis devido à sua confiabilidade e versatilidade.
Prevê-se que o segmento de dispositivos vestíveis testemunhe o CAGR mais rápido de aproximadamente 20,5% de 2026 a 2033, impulsionado pelo aumento da demanda por soluções contínuas e não invasivas de monitoramento sanguíneo. Dispositivos de uso permitem coleta e monitoramento de amostras em tempo real, reduzindo as visitas hospitalares e melhorando a adesão do paciente. Sua integração com aplicativos de saúde móveis, sistemas de monitoramento baseados em nuvem e plataformas de telemedicina aumenta a usabilidade. Avanços tecnológicos rápidos, miniaturização e tecnologias inovadoras de sensores contribuem para a adoção acelerada. Os dispositivos de uso estão particularmente ganhando tração no manejo de doenças crônicas, atendimento personalizado e configurações de cuidados domiciliares. Conscientização crescente de técnicas minimamente invasivas e conforto do paciente impulsiona ainda mais o crescimento. A adoção crescente nas economias emergentes, devido ao aumento da renda disponível e da digitalização da saúde, apoia a expansão. Os fabricantes estão investindo fortemente no desenvolvimento de produtos, aprovações regulatórias e parcerias estratégicas. A integração com registros eletrônicos de saúde e análises orientadas por IA está aumentando a proposição de valor. Expansão em aplicações de monitoramento de fitness e bem-estar está criando oportunidades de mercado adicionais. Programas de reembolso de planos de saúde e iniciativas governamentais em prevenção à adoção de impulsos de saúde. No geral, os dispositivos wearable estão emergindo como um segmento de rápido crescimento com imenso potencial em ambos os cenários de cuidados clínicos e pessoais.
- Por tipo de tecnologia
Com base no tipo de tecnologia, o mercado é segmentado em dispositivos baseados em venepunctura e toque. O segmento de dispositivos de venepunctura dominou o mercado com uma parcela de receita de aproximadamente 62% em 2025, impulsionada pela alta precisão, confiabilidade e compatibilidade com equipamentos laboratoriais padrão. Dispositivos sem agulha baseados em punção permitem uma coleta rápida de sangue para testes de rotina, diagnósticos e fins de pesquisa. Hospitais, centros de diagnóstico e laboratórios de pesquisa dependem fortemente desses dispositivos para sua eficiência e facilidade de integração com fluxos de trabalho automatizados em laboratório. O segmento se beneficia de forte apoio regulatório, estudos de validação clínica e aval das instituições de saúde. Inovações contínuas com foco na segurança, redução da dor e melhoria da qualidade da amostra reforçam sua dominância. A adopção alargada na América do Norte e na Europa contribui significativamente para a quota de mercado. A crescente demanda por métodos padronizados de coleta de sangue de alto rendimento suporta o crescimento da receita. Colaborações do fabricante com hospitais e laboratórios aceleram a implantação de produtos. Programas de treinamento e suporte técnico aumentam a adoção clínica. Aumentar a prevalência de doenças crônicas, rastreios preventivos e testes laboratoriais de rotina impulsiona a demanda. Os dispositivos de punção venosa também veem adoção em ações móveis de saúde e telemedicina.
O segmento de dispositivos baseados no toque é projetado para registrar o CAGR mais rápido de aproximadamente 19,8% de 2026 a 2033, alimentado pela demanda de soluções minimamente invasivas e amigáveis ao paciente em hospitais e ambientes de cuidado domiciliar. Dispositivos baseados no toque reduzem o risco de desconforto e infecção, permitindo uma amostragem rápida e precisa do sangue. A integração com aplicativos móveis e sistemas de gerenciamento de dados baseados em nuvem aumenta a eficiência de monitoramento e diagnóstico. O aumento do uso na assistência pediátrica, geriátrica e ambulatorial impulsiona a adoção. Avanços tecnológicos, incluindo miniaturização de sensores, amostragem assistida por IA e coleta automatizada, estão impulsionando o crescimento. Mercados emergentes com a crescente digitalização da saúde apresentam novas oportunidades. Aprovações regulatórias, validação clínica e perfis de segurança fortes aumentam a aceitação. Aumentar a preferência por dispositivos de toque vestíveis em diagnósticos domiciliares e cuidados de saúde preventivos contribui ainda mais. A expansão em organizações de pesquisa e mercados de saúde personalizados acelera o crescimento. As seguradoras de saúde e as iniciativas governamentais que promovem soluções minimamente invasivas também apoiam a adoção do mercado. Investimento contínuo em P&D garante inovação, confiabilidade e escalabilidade.
- Por Usuários Finais
Com base nos usuários finais, o mercado é segmentado em hospitais, organizações de pesquisa, centros de diagnóstico, clínicas pessoais, entre outros. O segmento hospitalar dominou a maior parcela de receita de mercado de aproximadamente 48% em 2025, devido à alta produtividade do paciente, demanda por diagnósticos precisos e integração com fluxos de trabalho laboratoriais. Os hospitais estão adotando dispositivos livres de agulha para melhorar o conforto do paciente, reduzir lesões por agulha e melhorar a eficiência operacional. A disponibilidade de programas de treinamento, redes robustas de fornecedores e estudos de validação clínica reforça ainda mais a adoção. Os hospitais da América do Norte e da Europa lideram o mercado, alavancando tecnologias avançadas de coleta de sangue para garantir cuidados de qualidade aos pacientes. A ênfase crescente na automação, protocolos padronizados e cumprimento das normas de saúde reforça a adoção hospitalar. Investimento contínuo em I&D em dispositivos de alta precisão suporta dominância do mercado. Os hospitais também impulsionam o crescimento das receitas através de contratos de aquisição a granel e contratos de fornecimento a longo prazo. A adoção é ainda apoiada pelo aumento da prevalência de doenças crônicas e dos requisitos laboratoriais de rotina. Parcerias com fabricantes de dispositivos para programas piloto hospitalares incentivam a penetração no mercado.
Espera-se que o segmento de organizações de pesquisa testemunhe o CAGR mais rápido de aproximadamente 21,2% de 2026 a 2033, impulsionado pela crescente necessidade de coleta de sangue precisa, eficiente e minimamente invasiva em ensaios clínicos, descoberta de drogas e pesquisa laboratorial. As organizações de pesquisa adotam cada vez mais dispositivos portáteis e wearable para garantir a integridade da amostra, melhorar a eficiência do fluxo de trabalho e reduzir o erro humano. A integração com sistemas de laboratório automatizados, plataformas de análise de dados e notebooks de laboratório eletrônicos aumenta a eficiência operacional. Expansão da biotecnologia e da pesquisa farmacêutica na América do Norte, Europa e demanda de combustíveis Ásia-Pacífico. Avanços tecnológicos, conformidade regulatória e apoio do governo às iniciativas de I&D aceleram a adoção. Os laboratórios de pesquisa preferem dispositivos que ofereçam alta reprodutibilidade, coleta padronizada de amostras e compatibilidade com vários ensaios. A tendência crescente de ensaios clínicos descentralizados e de medicina personalizada impulsiona a necessidade de soluções inovadoras de coleta de sangue. Colaborações entre fabricantes de dispositivos e institutos de pesquisa reforçam a penetração no mercado.
Qual região detém a maior parte do mercado de dispositivos de desenho de sangue livre agulha
- América do Norte dominou o mercado de dispositivos de coleta de sangue sem agulha com a maior parcela de receita de aproximadamente 38,6% em 2025
- Apoiado por infraestrutura de saúde avançada, alta adoção de dispositivos médicos inovadores, forte presença de P&D e uma rede bem estabelecida de hospitais, centros de diagnóstico e laboratórios de pesquisa nos EUA.
- O foco na atenção centrada no paciente e a crescente preferência por procedimentos minimamente invasivos contribuem ainda mais para o crescimento do mercado
U.S. agulha livre desenho dispositivos de mercado
O mercado de dispositivos de coleta de sangue sem agulhas dos EUA capturou a maioria da receita da América do Norte em 2025, impulsionada pela adoção generalizada em hospitais, clínicas e laboratórios de diagnóstico. Aumentar os investimentos em tecnologia de saúde, iniciativas de segurança do paciente e apoio do governo a dispositivos médicos avançados são fatores fundamentais que impulsionam o crescimento. Além disso, o aumento da conscientização sobre a coleta de sangue sem agulha entre pacientes e profissionais de saúde está alimentando a demanda por esses dispositivos.
Europa agulha livre de sangue dispositivos de desenho
Prevê-se que o mercado europeu de dispositivos de colheita de sangue sem agulhas se expanda num CAGR substancial ao longo do período previsto, impulsionado principalmente pelo aumento dos investimentos em saúde, por normas regulamentares rigorosas e pela adopção crescente de tecnologias de diagnóstico inovadoras. Os principais mercados, como Alemanha, França e Reino Unido, estão presenciando uma demanda significativa entre hospitais e centros de diagnóstico.
U.K. agulha livre de sangue dispositivos de desenho do mercado
O mercado de dispositivos de coleta de sangue livres de agulha do Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pela crescente demanda por procedimentos minimamente invasivos, aumento do foco no conforto do paciente e adoção de dispositivos médicos avançados em todos os serviços de saúde. A robusta infra-estrutura de cuidados de saúde e o aumento da sensibilização para as tecnologias sem agulhas apoiam este crescimento.
Alemanha agulha livre de sangue dispositivos de desenho de mercado
A Alemanha espera que o mercado de dispositivos de coleta de sangue livre de agulhas se expanda em um considerável CAGR, alimentado por avanços tecnológicos em dispositivos médicos, um sistema de saúde bem estabelecido e fortes iniciativas de P&D. Os hospitais e laboratórios de investigação na Alemanha estão a adoptar cada vez mais soluções de recolha de sangue sem agulhas para melhorar a segurança e a eficiência.
Asia-Pacific agulha livre de sangue dispositivos de desenho Por Dentro do mercado
O mercado de dispositivos de coleta de sangue livres de agulha Ásia-Pacífico é esperado para ser a região de crescimento mais rápido no mercado de dispositivos de desenho de sangue livre de agulhas durante o período de previsão, com um CAGR estimado de 8,1%. O crescimento é impulsionado pelo aumento dos gastos com saúde, expansão das redes hospitalares, aumento da conscientização sobre tecnologias livres de agulhas e adoção crescente em economias emergentes, como China e Índia.
Japão agulha livre de sangue dispositivos de desenho de mercado
O mercado de dispositivos de coleta de sangue sem agulhas do Japão está testemunhando um crescimento constante devido aos elevados padrões de saúde, um forte foco no cuidado centrado no paciente e a inovação tecnológica em dispositivos médicos. A adoção de soluções de coleta de sangue sem agulha está aumentando nos hospitais e centros de diagnóstico para reduzir o desconforto do paciente e aumentar a eficiência processual.
China agulha livre de sangue dispositivos de desenho de mercado
O mercado de dispositivos de coleta livre de sangue da China representou a maior parte de receita de mercado na Ásia-Pacífico em 2025, atribuída à urbanização rápida, à expansão da infraestrutura de saúde, ao aumento da conscientização dos pacientes e à adoção crescente de tecnologias médicas avançadas. O aumento dos investimentos em hospitais e instalações de diagnóstico impulsiona ainda mais o crescimento de dispositivos de coleta de sangue sem agulha no país.
Agulha livre de sangue dispositivos de desenho Market Share
A indústria de dispositivos de desenho de sangue sem agulhas é liderada principalmente por empresas bem estabelecidas, incluindo:
•Refrigeradores Paxman(U.K.)
•Danaher Corporation(EUA)
•Fresenius Kabi AG(Alemanha)
•Cardinal Health(EUA)
• Terumo Corporation (Japão)
• Tecnologias Retráteis, Inc. (EUA)
• Nipro Corporation (Japão)
• Diagnósticos Clínicos da Ortopedia (EUA)
• Diagnóstico de Sekisui (Japão)
• SteriPath (EUA)
• Farmacêutica Hemogenyx (U.K.)
• Micron Biomedical (EUA)
• Vacuette (Áustria)
• Innokas Medical (Finlândia)
• Dispositivos Médicos de Precisão (EUA)
• Sarstedt AG & Co. (Alemanha)
• Greiner Bio- One (Áustria)
• Medtronic (EUA)
• Haemonitics Corporation (EUA)
Quais são as últimas evoluções no mercado global de dispositivos de desenho de sangue livre de agulhas
- Em novembro de 2023, Becton, Dickinson e Company (BD), um líder global em tecnologia médica, anunciou o lançamento comercial de seu dispositivo PIVO Pro Needle-Free Blood Collection Device nos Estados Unidos, projetado para permitir que o sangue extraia diretamente de cateteres periféricos IV sem agulha adicional. O PIVO Pro baseia-se na plataforma PIVO existente da BD e é compatível com sistemas de cateteres IV integrados, ajudando a reduzir o desconforto do paciente, minimizar lesões por agulha para os profissionais de saúde e melhorar a eficiência do fluxo de trabalho clínico. O dispositivo recebeu liberação FDA 510 (k) e apoia a iniciativa da BD "One-Stick Hospital Stay", ressaltando o compromisso da empresa com o avanço das tecnologias de coleta de sangue centradas no paciente e sem agulha
- Em março de 2022, Vitestro, uma empresa de robótica médica da Holanda, revelou seu dispositivo de coleta de sangue autônomo que combina inteligência artificial, imagem e tecnologia robótica para automatizar o sangue com intervenção humana mínima. Embora ainda em implantação clínica precoce, o sistema representa um grande avanço tecnológico na redução da dor, ansiedade e variabilidade processual associada à punção venosa tradicional. Esse desenvolvimento destacou a crescente convergência da robótica e soluções de coleta de sangue sem agulha ou de baixa invasividade em ambientes de saúde modernos.
- Em outubro de 2022, Tasso, Inc., uma empresa de dispositivos de coleta de sangue baseada nos EUA, anunciou o uso expandido de seu dispositivo de auto-coleção Tasso+ através de parcerias com prestadores de serviços de saúde e diagnóstico. O dispositivo Tasso+ permite a coleta de sangue capilar sem agulha do braço e é projetado para uso clínico e domiciliar. Esse desenvolvimento ampliou significativamente a aplicação de dispositivos de coleta de sangue sem agulha em testes descentralizados, diagnósticos remotos e programas de rastreamento de saúde da população, apoiando o deslocamento para coleta de amostra gerenciada pelo paciente.
- Em abril de 2024, YourBio Health, um inovador de dispositivos médicos especializado em coleta de sangue indolor, avançou sua tecnologia de Flebotomia Ativada por Toque (TAP), com maior adoção clínica e visibilidade nos mercados de saúde e diagnóstico. O dispositivo TAP utiliza um conjunto de microagulhas sem lâmina para recolher sangue sem agulhas tradicionais, reduzindo significativamente a dor e a ansiedade. Este desenvolvimento reforçou a procura crescente de dispositivos de recolha de sangue sem agulhas e portáteis, particularmente para testes de ponto de cuidado, ensaios clínicos e monitorização da saúde remota
- Em janeiro de 2025, a Carilion Clinic, um dos principais sistemas de saúde dos EUA, anunciou a implementação da tecnologia de coleta de sangue sem agulha da BD PIVO em suas instalações de internação, tornando-se um dos primeiros sistemas de saúde em sua região a adotar a solução em escala. Essa implantação demonstrou a adoção clínica no mundo real de dispositivos de coleta de sangue sem agulha, destacando benefícios como menor desconforto do paciente, menor número de punção venosa e melhor manejo do acesso vascular, validando ainda mais a viabilidade comercial dessas tecnologias.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











