



Segmentação do Mercado Global Neo e Challenger Bank, por Tipo (Banco Neo e Challenger Bank), Modelo de Negócios (Somente Digital e Híbrido), Aplicação (Pessoal e Empresa), Serviços Prestados (Conta de Verificação e Poupança, Pagamento e Transferência de Dinheiro, Empréstimos, Mobile Banking, Contas de Investimento, Poupança de Aposentadoria e Outros)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado Neo e Challenger Bank
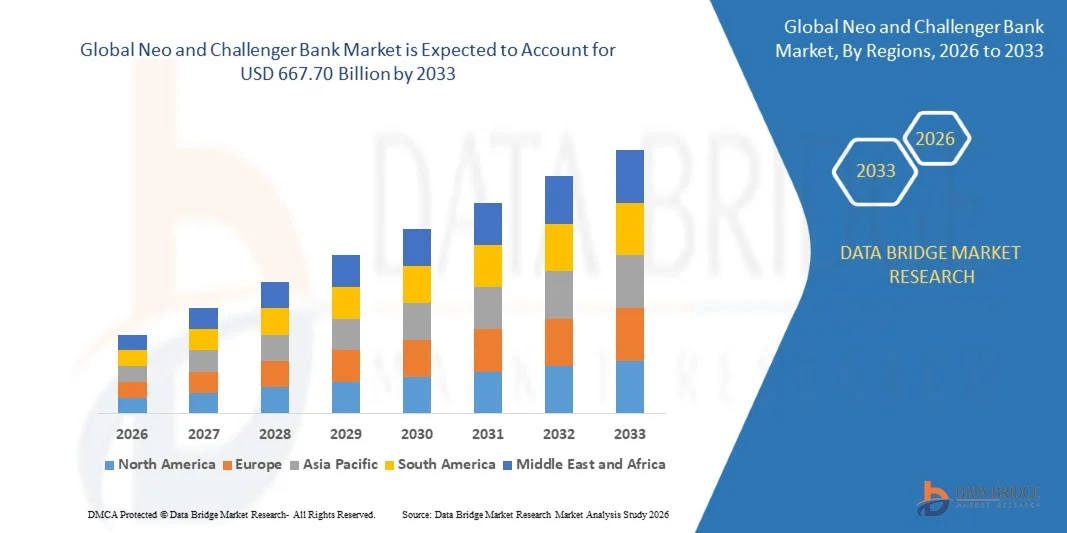
- De acordo com a análise Data Bridge Market Research, o mercado de bancos neo e desafiante foi avaliado em30,16 mil milhões de USD em 2025e é projetado para alcançar667,70 mil milhões de USD até 2033, crescendo emCAGR de 47,28% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pelo aumento da preferência do consumidor por serviços bancários digitais, aumento da penetração de smartphones, avanços na tecnologia financeira e expansão da demanda por soluções bancárias convenientes, de baixo custo e personalizadas entre clientes individuais e empresariais
- A crescente adoção de aplicativos bancários móveis, APIs bancárias abertas e serviços financeiros movidos por IA, combinada com a crescente demanda de abertura de conta digital mais rápida e pagamentos em tempo real, está obrigando os consumidores e empresas a adotar bancos neo e desafiantes. Plataformas bancárias digitais e modelos bancários híbridos estão expandindo o acesso a serviços de pagamento, economia, empréstimos e soluções de investimento, oferecendo alternativas flexíveis e orientadas para a tecnologia aos sistemas bancários tradicionais.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 30,16 Bilhões
- Valor de mercado esperado (2033): USD 667,70 Bilião
- Previsões CAGR (2026-2033): 47,28%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais takeaways do Neo e Challenger Bank Market
- A América do Norte dominou o mercado de bancos neo e desafiante com a maior quota de receita de 35,4% em 2025, apoiada por infraestrutura bancária digital avançada, adoção de alta tecnologia e crescente demanda do consumidor por serviços financeiros convenientes e orientados para a tecnologia.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 28,4% de 2026 a 2033, alimentado pelo aumento da penetração de smartphones, expansão dos ecossistemas de pagamento digital, iniciativas de inclusão financeira e adoção crescente de plataformas bancárias móveis.
- O segmento neobanco liderou o mercado com 60% de participação em 2025, impulsionado pela crescente preferência por plataformas bancárias totalmente digitais sem filiais físicas.
- O banco Challenger é do tipo de crescimento mais rápido, projetado para registrar um CAGR de 25%, refletindo o aumento da concorrência com instituições financeiras tradicionais e a crescente demanda por serviços bancários centrados no cliente.
- O segmento digital só dominou a categoria de modelo de negócio com 65,70% de receita em 2025, liderado por sua estrutura sem ramificação e experiência de primeiro cliente móvel
- O pessoal representou 57,4% da quota de mercado em 2025, preferida pela adoção generalizada de serviços bancários móveis e financeiros digitais.
- O segmento bancário móvel é a categoria de serviços que mais cresce, com um CAGR de 27,84%, impulsionado pelo aumento da penetração de smartphones e preferência do consumidor por serviços financeiros baseados em aplicativos
Segmentação do Mercado de Bancos Neo e Challenger
|
Atributos |
Visão de mercado chave do banco Neo e Challenger |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de bancos Neo e Challenger
- Os bancos Neo e Challenger estão cada vez mais mudando em direção à hiperpersonalização de IA e serviços financeiros incorporados para fornecer produtos personalizados, insights financeiros automatizados e experiências bancárias contínuas em plataformas digitais.
- Por exemplo, em abril de 2026, Finextra relatou que a AI-native banking está indo além dos chatbots básicos para agregação financeira em tempo real, gerenciamento de fluxo de caixa preditivo, otimização de liquidez e tomada de decisão financeira automatizada.
- A infraestrutura bancária baseada em API permite que bancos neo e desafiantes integrem pagamentos, empréstimos, economias e outros serviços financeiros diretamente em jornadas de clientes digitais.
- O financiamento incorporado está permitindo que os serviços bancários se integrem cada vez mais com o comércio eletrônico, as telecomunicações e outras plataformas não bancárias, ampliando o acesso ao cliente além de aplicativos bancários autônomos.
- Por exemplo, em março de 2025, a PYMNTS relatou que parcerias entre empresas de telecomunicações e bancos digitais estavam expandindo serviços financeiros móveis, com mais de um quarto dos indivíduos pesquisados expressando interesse em ofertas bancárias de empresas de telecomunicações.
- À medida que os bancos neo e desafiantes continuam investindo em inteligência artificial, finanças incorporadas e infraestrutura compatível com APIs, os bancos estão evoluindo cada vez mais de aplicativos digitais autônomos para ecossistemas financeiros personalizados, integrados e automatizados
Quais são os Principais Drivers do Mercado Neo e Challenger Bank
- A rápida expansão do uso de smartphones e pagamentos digitais aumentou significativamente a demanda por plataformas bancárias mobile-first que fornecem acesso instantâneo à conta, transações em tempo real e serviços financeiros convenientes sem filiais físicas.
- Por exemplo, em março de 2025, a PYMNTS relatou que o amplo acesso ao telefone móvel estava ajudando os bancos digitais e os neobancos a expandir os serviços financeiros, enquanto mais de um quarto dos consumidores pesquisados mostraram interesse em serviços bancários oferecidos através de empresas de telecomunicações.
- Consumidores, freelancers e pequenas empresas estão cada vez mais adotando o banco digital por causa da integração mais rápida, taxas mais baixas, serviços personalizados e acesso conveniente a pagamentos, economias, empréstimos e soluções internacionais de transferência de dinheiro.
- Por exemplo, em junho de 2025, a PYMNTS informou que a plataforma mobile-first banking Chime havia se tornado o banco principal para 67% de seus clientes, destacando a adoção crescente de experiências bancárias sem ramificação entre consumidores digitalmente ativos.
- Com os serviços financeiros avançando cada vez mais para canais digitais móveis e em tempo real, espera-se que a expansão contínua de bancos baseados em smartphones, pagamentos digitais e plataformas financeiras centradas no cliente suporte a adoção de bancos neo e desafiantes.
Que fatores estão desafiando o crescimento do mercado de bancos Neo e Challenger
- Os bancos Neo e Challenger enfrentam desafios significativos relacionados à conformidade regulatória, à segurança cibernética, à rentabilidade e à confiança dos clientes, uma vez que devem satisfazer rigorosas regras financeiras, mantendo modelos operacionais de baixo custo e altamente digitais.
- Por exemplo, em junho de 2025, a Finextra informou que os neobancos estavam enfrentando exigências crescentes de concorrência e regulamentação, ao mesmo tempo que precisava diversificar as receitas além das taxas de intercâmbio e dos juros para estabelecer rentabilidade sustentável.
- Esses requisitos podem aumentar a despesa de conformidade e a complexidade operacional, especialmente para instituições mais novas que buscam uma aquisição rápida dos clientes enquanto desenvolvem fluxos de receita sustentáveis.
- Por exemplo, em janeiro de 2025, o Banco de Pagamentos Internacionais destacou a importância da liquidez e da gestão do risco de financiamento para os bancos, enfatizando que os desencontros entre depósitos de curto prazo e empréstimos de longo prazo podem criar vulnerabilidades financeiras significativas.
- A combinação de obrigações regulamentares, riscos de financiamento e liquidez, requisitos de segurança cibernética e pressão para alcançar uma rentabilidade sustentável podem aumentar os custos operacionais e restringir a capacidade dos bancos neo e desafiantes de escalarem rapidamente em mercados altamente regulamentados.
Como é o Neo e Challenger Mercado Banco Segmentado
O mercado bancário neo e desafiador é segmentado com base no tipo, modelo de negócio, aplicação e serviços prestados.
- Por Tipo
Com base no tipo, o mercado de bancos neo e desafiante é segmentado em banco neo e banco desafiante. O segmento neobanco dominou o mercado com 60% de participação em 2025, devido à crescente preferência por plataformas bancárias totalmente digitais sem ramos físicos. Os bancos neo fornecem gestão de contas, pagamentos, transferências de dinheiro, empréstimos e serviços de poupança principalmente através de aplicações móveis. Sua infraestrutura sem ramificações permite menores custos operacionais e suporta taxas competitivas e experiências de clientes focadas digitalmente. O aumento da penetração de smartphones e a preferência do consumidor pelo acesso bancário instantâneo reforçam ainda mais a adoção. A capacidade de introduzir produtos financeiros personalizados através da infraestrutura de nuvem e APIs também está apoiando a expansão do segmento.
O segmento de banco desafiante é projetado para registrar o crescimento mais rápido em um CAGR de 25% de 2026 para 2033, apoiado pelo aumento da concorrência com instituições financeiras tradicionais e crescente demanda por serviços bancários centrados no cliente. Os bancos Challenger podem fornecer capacidades bancárias mais amplas através de canais digitais, mantendo ofertas de serviços financeiros mais extensas. A sua capacidade de combinar a conveniência digital com produtos financeiros abrangentes está a atrair consumidores e empresas que procuram alternativas para os bancos históricos. Aumentar o investimento em bancos móveis, pagamentos, empréstimos e recursos de investimento está apoiando ainda mais a expansão. Os desenvolvimentos regulamentares que apoiam a banca digital estão a criar oportunidades para novos participantes no banco de desafiantes.
- Por Modelo de Negócios
Com base no modelo de negócio, o mercado de bancos neo e desafiante é segmentado em digital e híbrido. O segmento digital só dominou o mercado com 65,70% de participação em 2025, apoiado pela sua estrutura sem ramificação e experiência de primeiro cliente móvel. Os bancos exclusivamente digitais podem operar com requisitos de infraestrutura física substancialmente inferiores aos bancos convencionais. Isso permite que eles forneçam serviços com preços competitivos enquanto investem em recursos digitais e aquisição de clientes. Alertas de transação em tempo real, ferramentas de orçamento, economia automatizada e insights financeiros personalizados são cada vez mais incorporados nessas plataformas. Infraestrutura em nuvem e APIs bancárias abertas também permitem que os bancos somente digitais escalem rapidamente os serviços em todos os mercados.
O segmento híbrido é projetado para registrar o crescimento mais rápido em um CAGR de 20% de 2026 a 2033, pois os clientes buscam cada vez mais conveniência digital combinada com acesso ao suporte bancário humano ou físico quando necessário. Modelos híbridos podem servir os clientes através de aplicativos móveis e web, mantendo pontos de contato físicos selecionados ou parcerias. Esta abordagem pode ser particularmente relevante para as PME e os clientes que necessitam de serviços financeiros mais complexos. Os bancos híbridos podem usar canais digitais para transações de rotina, oferecendo assistência pessoal para empréstimos, consultoria e outros serviços de maior valor. O aumento da procura de experiências financeiras omnicanais encoraja os bancos a combinar plataformas digitais com infra-estruturas de serviços tradicionais.
- Por Aplicação
Com base na aplicação, o mercado bancário neo e desafiante é segmentado em pessoal e negócios. O segmento pessoal dominou o mercado com uma participação de 57,4% em 2025, impulsionada pela adoção generalizada de serviços bancários móveis e financeiros digitais. Os clientes individuais usam cada vez mais bancos neo e desafiantes para pagamentos diários, poupança, gestão de contas, orçamento e transferências de dinheiro. A integração digital simples e as notificações de contas em tempo real tornam essas plataformas atraentes para os consumidores conectados digitalmente. Taxas mais baixas e acesso móvel conveniente também suportam a adoção entre usuários mais jovens e conscientes de custos. As plataformas bancárias digitais estão, além disso, expandindo o acesso financeiro aos consumidores que podem ser subservientes por instituições convencionais baseadas em sucursais.
O segmento de negócios deverá registrar o crescimento mais rápido em um CAGR de 26,41% de 2026 a 2033, apoiado pelo aumento da demanda por uma gestão financeira digital eficiente entre as PME e outras empresas. Os bancos Neo e Challenger fornecem às empresas contas digitais, processamento de pagamentos, gestão de despesas e outros serviços financeiros habilitados para tecnologia. Integraçãos baseadas em API podem conectar funções bancárias com contabilidade, folha de pagamento, tributação e plataformas de gerenciamento de negócios. Uma integração mais rápida e instrumentos financeiros automatizados podem também reduzir os encargos administrativos para as empresas de menor dimensão. A adopção crescente de pagamentos digitais e a expansão de serviços financeiros incorporados estão a criar uma procura adicional dos clientes empresariais.
- Por serviços prestados
Com base nos serviços prestados, o mercado bancário neo e desafiante é segmentado em conta de verificação e poupança, pagamento e transferência de dinheiro, empréstimos, banco móvel, contas de investimento, poupança de aposentadoria, entre outros. O segmento de conta de verificação e economia dominou o mercado com 30% de participação em 2025, pois esses produtos representam serviços bancários fundamentais e são comumente utilizados para aquisição de clientes. Os bancos digitais oferecem abertura de conta, gerenciamento de saldos, transferências e funções de economia através de aplicativos móveis. Ferramentas de economia automatizadas e notificações de equilíbrio em tempo real ainda melhoram o engajamento do cliente. Custos operacionais mais baixos podem permitir que os bancos digitais forneçam taxas competitivas e taxas de contas reduzidas. Essas contas também fornecem uma base para pagamentos cruzados, empréstimos, investimentos e outros produtos financeiros.
O segmento bancário móvel é projetado para registrar o crescimento mais rápido em um CAGR de 27,84% de 2026 a 2033, impulsionado pelo aumento da penetração do smartphone e preferência do consumidor por serviços financeiros baseados em aplicativos. A Mobile Banking permite aos clientes gerenciar contas, fazer pagamentos, transferir fundos, monitorar transações e acessar produtos financeiros sem visitar filiais. Notificações em tempo real e ferramentas personalizadas de gestão financeira estão aumentando ainda mais o engajamento com plataformas móveis. Melhorias contínuas na autenticação biométrica, assistência com IA e segurança móvel estão fortalecendo a funcionalidade das aplicações bancárias. A expansão dos pagamentos digitais e a crescente procura de acesso bancário 24/7 também apoiam a rápida adopção.
Qual é a região que detém a maior parte do mercado Neo e Challenger Bank
- A América do Norte dominou o mercado de bancos neo e desafiante com a maior quota de receita de 35,4% em 2025, apoiada por infraestrutura bancária digital avançada, adoção de alta tecnologia e crescente demanda do consumidor por serviços financeiros convenientes e orientados para a tecnologia.
- A região também beneficia de um ecossistema de fintech maduro, adoção generalizada de pagamentos digitais, forte investimento em tecnologia financeira e crescente utilização de plataformas financeiras integradas e bancárias. A crescente preferência do consumidor pela prática de banco digital, juntamente com a expansão dos serviços dos bancos neo e desafiantes em pagamentos, economias, empréstimos e investimentos, continua a fortalecer a posição da América do Norte no mercado global.
U.S. Neo e Challenger Bank Market Insight
O mercado bancário americano neo e desafiante está testemunhando um forte crescimento devido ao aumento da adoção pelo consumidor de mobile-first banking, expansão dos ecossistemas de pagamento digital e crescente demanda por serviços financeiros convenientes e personalizados. O ecossistema de fintech maduro do país, juntamente com o uso generalizado de smartphones e crescente integração de IA, bancos abertos e tecnologias de financiamento incorporadas, está impulsionando a demanda em aplicações bancárias pessoais e empresariais. Além disso, a crescente preferência dos consumidores por uma abertura mais rápida da conta, pagamentos em tempo real e serviços financeiros geridos digitalmente está a acelerar a adopção em todo o sector bancário.
Visão do mercado Ásia-Pacífico Neo e Challenger Bank
Espera-se que o mercado bancário neo e desafiante Ásia-Pacífico testemunhe rápido crescimento, impulsionado pelo aumento da penetração de smartphones, expansão da infraestrutura de pagamento digital e crescente demanda por serviços bancários acessíveis em países como China, Índia, Japão e economias do Sudeste Asiático. As iniciativas crescentes de inclusão financeira, a adoção crescente de aplicações bancárias móveis e a expansão dos ecossistemas fintech apoiam a expansão regional do mercado. Além disso, a presença crescente de plataformas de pagamento digitais, instituições financeiras focadas em tecnologia e fornecedores de serviços bancários está acelerando a adoção em setores de bancos pessoais e empresariais.
Japão Neo and Challenger Bank Market Insight
O mercado bancário japonês neo e desafiante está testemunhando um crescimento consistente devido ao aumento dos investimentos em serviços financeiros digitais, tecnologias bancárias móveis e infraestrutura de tecnologia financeira. Bancos e empresas de fintech estão cada vez mais adotando plataformas digitais para fornecer gerenciamento conveniente de contas, pagamentos, poupança, empréstimos e serviços de investimento. Além disso, o aumento da integração de IA, tecnologias de nuvem e soluções de pagamento sem dinheiro, juntamente com o foco do país na digitalização do setor financeiro, está contribuindo ainda mais para o crescimento do mercado.
China Neo e Challenger Bank Market Insight
O mercado bancário chinês neo e desafiante está crescendo rapidamente, impulsionado pela adoção generalizada de smartphones, infraestrutura avançada de pagamento digital e crescente preferência do consumidor por serviços financeiros baseados em dispositivos móveis. A adoção crescente de plataformas bancárias habilitadas por IA, carteiras digitais e ecossistemas financeiros integrados em aplicações de consumo e negócios está aumentando significativamente a demanda do mercado. Além disso, o aumento dos investimentos em inovação da fintech, a expansão da inclusão financeira digital e o rápido desenvolvimento de serviços bancários habilitados para tecnologia estão posicionando a China como um dos principais mercados para o banco neo e desafiante na região Ásia-Pacífico.
U.K. Neo e Challenger Bank Market Insight
O mercado bancário do Reino Unido, neo e desafiante, vive um crescimento constante, apoiado pela forte adoção de bancos digitais, tecnologias bancárias abertas e serviços de pagamento móvel. O aumento dos investimentos em infraestrutura bancária digital e a crescente demanda por serviços financeiros convenientes, de baixo custo e personalizados estão contribuindo para o crescimento do mercado. Além disso, a integração de IA, computação em nuvem e serviços financeiros habilitados para APIs está melhorando as experiências dos clientes e a eficiência operacional, posicionando o Reino Unido como um centro chave de inovação no setor bancário neo e desafiante.
Alemanha Neo and Challenger Bank Market Insight
O mercado bancário da Alemanha neo e desafiante está se expandindo constantemente devido à forte infraestrutura bancária digital do país, adoção de smartphones de alta qualidade e preferência crescente do consumidor por serviços financeiros convenientes e móveis. Os bancos Neo e Challenger estão cada vez mais utilizando plataformas digitais, tecnologias de nuvem e soluções habilitadas por IA para fornecer pagamentos, economias, empréstimos e serviços bancários personalizados. Os avanços contínuos no setor bancário móvel, nos pagamentos digitais e no setor bancário aberto, juntamente com a crescente concorrência dos provedores financeiros digitais e a mudança das expectativas dos clientes, estão impulsionando ainda mais o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de bancos Neo e Challenger
A indústria de bancos neo e desafiante é liderada principalmente por empresas bem estabelecidas, incluindo:
- Revolut Ltd.(U.K.)
- Monzo Bank Limited(U.K.)
- Starling Bank Limited(U.K.)
- N26 Banco SE(Alemanha)
- bunq B. V. (Países Baixos)
- Chime Financial, Inc. (EUA)
- Finanças Sociais, Inc. (EUA)
- Varo Money, Inc. (EUA)
- Atual Technologies, Inc. (EUA)
- Wise Payments Limited (U.K.)
- Banco Atom (U.K.)
- Monese Ltd (U.K.)
- Tide Platform Limited (U.K.)
- Block, Inc. (EUA)
- Dave, Inc. (EUA)
- Mercury Technologies, Inc. (EUA)
- Nu Pagamentos S.A. (Brasil)
- Klarna Bank AB (Suécia)
- Open Bank, S.A. (Espanha)
- Nubank (EUA)
Quais são as últimas evoluções no mercado de bancos Neo e Challenger
- Em novembro de 2025, a Mashreq introduziu a Mashreq NEO no Paquistão, lançando uma plataforma bancária totalmente digital e compatível com a Shariah, projetada para proporcionar abertura de conta digital, contas correntes e de poupança de lucros, transações digitais e acesso a caixas eletrônicos em todo o país. O lançamento expandiu a presença bancária digital do Mashreq no Paquistão e visou clientes paquistaneses residentes e não residentes.
- Em setembro de 2024, o Banco Nacional Saudita lançou o NEO na Arábia Saudita, introduzindo um ecossistema bancário digital móvel e financeiro que oferece cartões de débito multimoeda, recompensas, cashback, cartões-presente e serviços integrados de estilo de vida. O lançamento representou uma expansão dos serviços bancários digitais para além das funções de conta e pagamento tradicionais para ecossistemas financeiros digitais mais amplos.
- Em setembro de 2023, o Axis Bank lançou o NEO for Business, uma plataforma bancária móvel de primeira transação projetada especificamente para micro, pequenas e médias empresas. A plataforma oferece gerenciamento de onboards, pagamentos e coleções digitais e acesso através de dispositivos móveis, PC e tablet, ampliando as capacidades bancárias digitais para o setor de MSME da Índia.
- Em maio de 2022, a IIFL Finance and Open Financial Technologies anunciou uma joint venture para lançar um neobank para MSMEs, combinando serviços bancários e de crédito para micro e pequenas empresas da Índia. O empreendimento proposto, IIFL Open Fintech, foi estabelecido com capital inicial de 120 crore INR e uma estrutura de propriedade 51:49 entre o IIFL Finance e Open.
- Em abril de 2021, ex-executivos do Google lançaram a Fi na Índia, uma plataforma bancária digital voltada para a geração milenar e desenvolvida em parceria com o Banco Federal. A Fi permitiu que os clientes abrissem contas de poupança digitalmente em menos de três minutos, demonstrando o crescente foco do mercado na rápida integração, no primeiro banco móvel e nos serviços financeiros digitalmente personalizados.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE BANCOS NEO E CHALLENGER
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO MERCADO GLOBAL DE BANCOS NEO E CHALLENGER
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 GUIA DE MERCADO
2.2.4 GRADE DE POSICIONAMENTO DA EMPRESA
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 PADRÕES DE MEDIÇÃO
2.2.7 ANÁLISE DE CIMA PARA BAIXO
2.2.8 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.9 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.10 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ESTUDOS DE CASO
5.2 QUADRO REGULAMENTAR
5.3 TENDÊNCIAS TECNOLÓGICAS
5.4 ANÁLISE DE PREÇOS
5.5 ANÁLISE DA CADEIA DE VALOR
6 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, POR TIPO DE SERVIÇO
6.1 VISÃO GERAL
6.2 BANCO MÓVEL
6.3 PAGAMENTO E TRANSFERÊNCIA DE DINHEIRO
6.4 EMPRÉSTIMOS
6.5 CONTA POUPANÇA
6.6 TRIBUTAÇÃO
6.7 OUTROS
7 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, POR TIPO DE CAMADA
7.1 VISÃO GERAL
7.2 MONITORAMENTO E CONFORMIDADE DE TRANSAÇÕES
7.3 GATEWAYS DE PAGAMENTO
7.4 MÚLTIPLOS PARCEIROS BANCÁRIOS
7.5 PRONTO PARA ACESSO A TECNOLOGIAS EMERGENTES
7.6 OUTROS
8 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, POR TAMANHO DE ORGANIZAÇÃO
8.1 VISÃO GERAL
8.2 ORGANIZAÇÕES DE PEQUENA ESCALA
8.3 ORGANIZAÇÕES DE MÉDIA ESCALA
8.4 ORGANIZAÇÕES DE GRANDE ESCALA
9 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, POR USO FINAL
9.1 VISÃO GERAL
9.2 TI E TELECOMUNICAÇÕES
9.2.1 POR TIPO DE SERVIÇO
9.2.1.1. BANCO MÓVEL
9.2.1.2. PAGAMENTO E TRANSFERÊNCIA DE DINHEIRO
9.2.1.3. EMPRÉSTIMOS
9.2.1.4. CONTA POUPANÇA
9.2.1.5. TRIBUTAÇÃO
9.2.1.6. OUTROS
9.3 EDUCAÇÃO
9.3.1 POR TIPO DE SERVIÇO
9.3.1.1. BANCO MÓVEL
9.3.1.2. PAGAMENTO E TRANSFERÊNCIA DE DINHEIRO
9.3.1.3. EMPRÉSTIMOS
9.3.1.4. CONTA POUPANÇA
9.3.1.5. TRIBUTAÇÃO
9.3.1.6. OUTROS
9.4 VIAGENS E HOSPITALIDADE
9.4.1 POR TIPO DE SERVIÇO
9.4.1.1. BANCO MÓVEL
9.4.1.2. PAGAMENTO E TRANSFERÊNCIA DE DINHEIRO
9.4.1.3. EMPRÉSTIMOS
9.4.1.4. CONTA POUPANÇA
9.4.1.5. TRIBUTAÇÃO
9.4.1.6. OUTROS
9.5 COMÉRCIO ELETRÔNICO
9.5.1 POR TIPO DE SERVIÇO
9.5.1.1. BANCO MÓVEL
9.5.1.2. PAGAMENTO E TRANSFERÊNCIA DE DINHEIRO
9.5.1.3. EMPRÉSTIMOS
9.5.1.4. CONTA POUPANÇA
9.5.1.5. TRIBUTAÇÃO
9.5.1.6. OUTROS
9.6 OUTROS
9.6.1 POR TIPO DE SERVIÇO
9.6.1.1. BANCO MÓVEL
9.6.1.2. PAGAMENTO E TRANSFERÊNCIA DE DINHEIRO
9.6.1.3. EMPRÉSTIMOS
9.6.1.4. CONTA POUPANÇA
9.6.1.5. TRIBUTAÇÃO
9.6.1.6. OUTROS
10 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, POR REGIÃO
MERCADO GLOBAL DE BANCOS NEO E CHALLENGER (TODA A SEGMENTAÇÃO ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
10.1 AMÉRICA DO NORTE
10.1.1 EUA
10.1.2 CANADÁ
10.1.3 MÉXICO
10.2 EUROPA
10.2.1 ALEMANHA
10.2.2 FRANÇA
10.2.3 Reino Unido
10.2.4 ITÁLIA
10.2.5 ESPANHA
10.2.6 RÚSSIA
10.2.7 TURQUIA
10.2.8 BÉLGICA
10.2.9 HOLANDA
10.2.10 SUÍÇA
10.2.11 RESTO DA EUROPA
10.3 ÁSIA-PACÍFICO
10.3.1 JAPÃO
10.3.2 CHINA
10.3.3 COREIA DO SUL
10.3.4 ÍNDIA
10.3.5 AUSTRÁLIA
10.3.6 SINGAPURA
10.3.7 TAILÂNDIA
10.3.8 MALÁSIA
10.3.9 INDONÉSIA
10.3.10 FILIPINAS
10.3.11 RESTANTE DA ÁSIA-PACÍFICO
10.4 AMÉRICA DO SUL
10.4.1 BRASIL
10.4.2 ARGENTINA
10.4.3 RESTO DA AMÉRICA DO SUL
10.5 ORIENTE MÉDIO E ÁFRICA
10.5.1 ÁFRICA DO SUL
10.5.2 EGITO
10.5.3 ARÁBIA SAUDITA
10.5.4 Emirados Árabes Unidos
10.5.5 ISRAEL
10.5.6 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
11 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, CENÁRIO DA EMPRESA
11.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
11.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
11.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
11.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
11.5 FUSÕES E AQUISIÇÕES
11.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
11.7 EXPANSÕES
11.8 ALTERAÇÕES REGULAMENTARES
11.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
12 ANÁLISE DE MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, SWOT E DBMR
13 MERCADO GLOBAL DE BANCOS NEO E CHALLENGER, PERFIL DA EMPRESA
13.1 MONZO BANK LIMITED
13.1.1 RESUMO DA EMPRESA
13.1.2 ANÁLISE DE RECEITA
13.1.3 PRESENÇA GEOGRÁFICA
13.1.4 PORTFÓLIO DE PRODUTOS
13.1.5 DESENVOLVIMENTOS RECENTES
13.2 FIDOR SOLUTIONS AG
13.2.1 RESUMO DA EMPRESA
13.2.2 ANÁLISE DE RECEITA
13.2.3 PRESENÇA GEOGRÁFICA
13.2.4 PORTFÓLIO DE PRODUTOS
13.2.5 DESENVOLVIMENTOS RECENTES
13.3 CORPORAÇÃO DE TECNOLOGIA DE FINANÇAS SIMPLES
13.3.1 RESUMO DA EMPRESA
13.3.2 ANÁLISE DE RECEITA
13.3.3 PRESENÇA GEOGRÁFICA
13.3.4 PORTFÓLIO DE PRODUTOS
13.3.5 DESENVOLVIMENTOS RECENTES
13.4 UBANK LIMITADA
13.4.1 RESUMO DA EMPRESA
13.4.2 ANÁLISE DE RECEITA
13.4.3 PRESENÇA GEOGRÁFICA
13.4.4 PORTFÓLIO DE PRODUTOS
13.4.5 DESENVOLVIMENTOS RECENTES
13.5 BANCO TANDEM
13.5.1 RESUMO DA EMPRESA
13.5.2 ANÁLISE DE RECEITA
13.5.3 PRESENÇA GEOGRÁFICA
13.5.4 PORTFÓLIO DE PRODUTOS
13.5.5 DESENVOLVIMENTOS RECENTES
13.6 ATOM BANK PLC
13.6.1 RESUMO DA EMPRESA
13.6.2 ANÁLISE DE RECEITA
13.6.3 PRESENÇA GEOGRÁFICA
13.6.4 PORTFÓLIO DE PRODUTOS
13.6.5 DESENVOLVIMENTOS RECENTES
13.7 BANCO WEB
13.7.1 RESUMO DA EMPRESA
13.7.2 ANÁLISE DE RECEITA
13.7.3 PRESENÇA GEOGRÁFICA
13.7.4 PORTFÓLIO DE PRODUTOS
13.7.5 DESENVOLVIMENTOS RECENTES
13.8 MOVENCORP, INC
13.8.1 RESUMO DA EMPRESA
13.8.2 ANÁLISE DE RECEITA
13.8.3 PRESENÇA GEOGRÁFICA
13.8.4 PORTFÓLIO DE PRODUTOS
13.8.5 DESENVOLVIMENTOS RECENTES
13.9 NÚMERO 26 GMBH
13.9.1 RESUMO DA EMPRESA
13.9.2 ANÁLISE DE RECEITA
13.9.3 PRESENÇA GEOGRÁFICA
13.9.4 PORTFÓLIO DE PRODUTOS
13.9.5 DESENVOLVIMENTOS RECENTES
13.1 MEU BANCO
13.10.1 RESUMO DA EMPRESA
13.10.2 ANÁLISE DE RECEITA
13.10.3 PRESENÇA GEOGRÁFICA
13.10.4 PORTFÓLIO DE PRODUTOS
13.10.5 DESENVOLVIMENTOS RECENTES
13.11 BANCO LARANJA
13.11.1 RESUMO DA EMPRESA
13.11.2 ANÁLISE DE RECEITA
13.11.3 PRESENÇA GEOGRÁFICA
13.11.4 PORTFÓLIO DE PRODUTOS
13.11.5 DESENVOLVIMENTOS RECENTES
13.12 BANCO AIRSTAR
13.12.1 RESUMO DA EMPRESA
13.12.2 ANÁLISE DE RECEITA
13.12.3 PRESENÇA GEOGRÁFICA
13.12.4 PORTFÓLIO DE PRODUTOS
13.12.5 DESENVOLVIMENTOS RECENTES
13.13 DINHEIRO FREO
13.13.1 RESUMO DA EMPRESA
13.13.2 ANÁLISE DE RECEITA
13.13.3 PRESENÇA GEOGRÁFICA
13.13.4 PORTFÓLIO DE PRODUTOS
13.13.5 DESENVOLVIMENTOS RECENTES
13.14 BIGPAY
13.14.1 RESUMO DA EMPRESA
13.14.2 ANÁLISE DE RECEITA
13.14.3 PRESENÇA GEOGRÁFICA
13.14.4 PORTFÓLIO DE PRODUTOS
13.14.5 DESENVOLVIMENTOS RECENTES
13h15 MONESE
13.15.1 RESUMO DA EMPRESA
13.15.2 ANÁLISE DE RECEITA
13.15.3 PRESENÇA GEOGRÁFICA
13.15.4 PORTFÓLIO DE PRODUTOS
13.15.5 DESENVOLVIMENTOS RECENTES
13.16 DINHEIRO VÍVIDO
13.16.1 RESUMO DA EMPRESA
13.16.2 ANÁLISE DE RECEITA
13.16.3 PRESENÇA GEOGRÁFICA
13.16.4 PORTFÓLIO DE PRODUTOS
13.16.5 DESENVOLVIMENTOS RECENTES
13.17 BANCO ATOM
13.17.1 RESUMO DA EMPRESA
13.17.2 ANÁLISE DE RECEITA
13.17.3 PRESENÇA GEOGRÁFICA
13.17.4 PORTFÓLIO DE PRODUTOS
13.17.5 DESENVOLVIMENTOS RECENTES
13.18 BANCO STARLING
13.18.1 RESUMO DA EMPRESA
13.18.2 ANÁLISE DE RECEITA
13.18.3 PRESENÇA GEOGRÁFICA
13.18.4 PORTFÓLIO DE PRODUTOS
13.18.5 DESENVOLVIMENTOS RECENTES
BANCO DE 13,19 VOLTS
13.19.1 RESUMO DA EMPRESA
13.19.2 ANÁLISE DE RECEITA
13.19.3 PRESENÇA GEOGRÁFICA
13.19.4 PORTFÓLIO DE PRODUTOS
13.19.5 DESENVOLVIMENTOS RECENTES
13.2 BANCO TONIK
13.20.1 RESUMO DA EMPRESA
13.20.2 ANÁLISE DE RECEITA
13.20.3 PRESENÇA GEOGRÁFICA
13.20.4 PORTFÓLIO DE PRODUTOS
13.20.5 DESENVOLVIMENTOS RECENTES
13.21 MA BANCO FRANCÊS
13.21.1 RESUMO DA EMPRESA
13.21.2 ANÁLISE DE RECEITA
13.21.3 PRESENÇA GEOGRÁFICA
13.21.4 PORTFÓLIO DE PRODUTOS
13.21.5 DESENVOLVIMENTOS RECENTES
CURVA 13.22
13.22.1 RESUMO DA EMPRESA
13.22.2 ANÁLISE DE RECEITA
13.22.3 PRESENÇA GEOGRÁFICA
13.22.4 PORTFÓLIO DE PRODUTOS
13.22.5 DESENVOLVIMENTOS RECENTES
13.23 OOKNORTH
13.23.1 RESUMO DA EMPRESA
13.23.2 ANÁLISE DE RECEITA
13.23.3 PRESENÇA GEOGRÁFICA
13.23.4 PORTFÓLIO DE PRODUTOS
13.23.5 DESENVOLVIMENTOS RECENTES
13.24 BUNQ
13.24.1 RESUMO DA EMPRESA
13.24.2 ANÁLISE DE RECEITA
13.24.3 PRESENÇA GEOGRÁFICA
13.24.4 PORTFÓLIO DE PRODUTOS
13.24.5 DESENVOLVIMENTOS RECENTES
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSOS ESTUDOS E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
14 CONCLUSÃO
15 QUESTIONÁRIO
16 RELATÓRIOS RELACIONADOS
17 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











