


Segmentação do mercado global de linfoma não Hodgkin por tipo (linfomas de células B e linfomas de células T), tipo de tratamento (quimioterapia, terapia direcionada e outros), via de administração (oral, parenteral e outras), usuários finais (hospitais, assistência domiciliar, centros especializados e outros) e canal de distribuição (farmácia hospitalar, farmácia online e farmácia de varejo) – Tendências e previsões do setor até 2033.
O que é o tamanho do mercado de linfoma não Hodgkin e taxa de crescimento
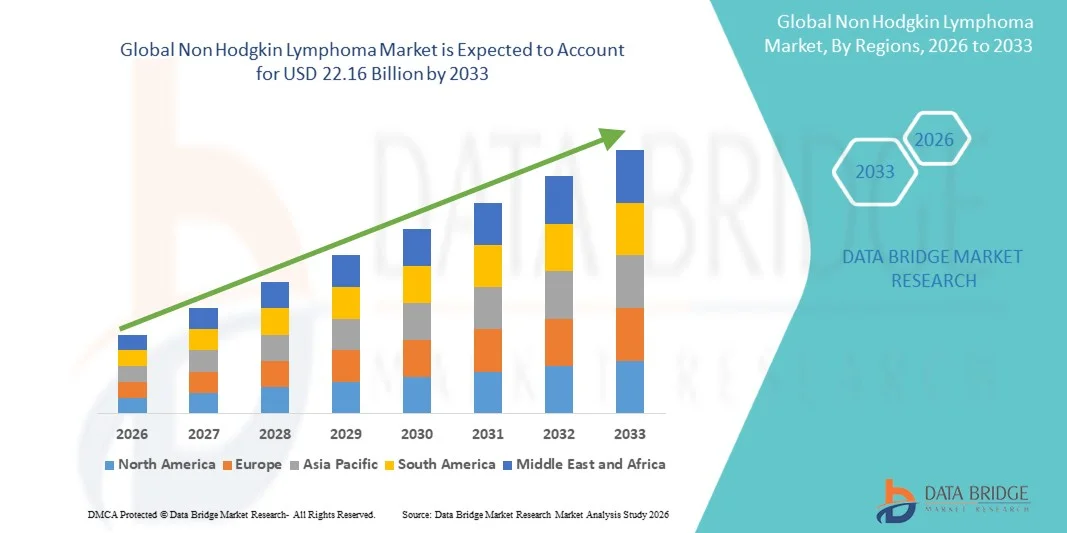
- Como por Data Bridge Market Research Analysis o tamanho global do mercado de linfoma não Hodgkin foi avaliado em11,54 mil milhões de USD em 2025e espera-se alcançar22,16 mil milhões de USD até 2033, em umaCAGR de 8,50%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da incidência e prevalência de linfoma não Hodgkin em toda a população global, apoiado pelo envelhecimento demográfico crescente e exposição crescente a fatores de risco ambientais e estilo de vida
- Além disso, avanços contínuos na pesquisa em oncologia, incluindo o desenvolvimento deterapias específicas, imunoterapias e tratamentos combinados estão melhorando os resultados dos pacientes e ampliando as opções de tratamento
Tamanho e previsão do mercado
- Valor de mercado global (2025):11,54 mil milhões de USD
- Valor de mercado previsto (2033):22,16 mil milhões de USD
- Previsões CAGR (2026-2033):8.50%
O que são as principais takeaways do mercado de linfoma não Hodgkin
- O mercado de linfoma não-Hodgkin, composto por uma gama de neoplasias originárias do sistema linfático, é um segmento crítico da paisagem global da oncologia, impulsionado por avanços em terapias direcionadas, imunoterapias e protocolos de tratamento em evolução em ambos os sistemas de saúde desenvolvidos e emergentes.
- A crescente demanda por tratamentos não-Hodgkin linfoma é alimentado principalmente pela crescente carga global de câncer, aumento da consciência, melhores técnicas de diagnóstico, ea adoção crescente de medicina de precisão e biológicos que oferecem melhores resultados de eficácia e sobrevivência
- A América do Norte dominou o mercado de linfoma não Hodgkin com a maior parcela de receita de 40,3% em 2025, apoiada por infraestrutura avançada de saúde, alta acessibilidade ao tratamento, fortes quadros de reembolso, e a presença de grandes empresas farmacêuticas, com os EUA testemunhando significativa captação de novas terapias, como terapias de células CAR-T e anticorpos monoclonais
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado do linfoma não-Hodgkin durante o período de previsão, representando uma parte significativa e rapidamente crescente devido ao aumento da incidência de câncer, melhorando a infraestrutura de saúde, aumentando os gastos com cuidados de saúde, aumentando a conscientização e ampliando o acesso a opções avançadas de diagnóstico e tratamento em economias emergentes
- O segmento terapêutico alvo dominou o mercado do linfoma não Hodgkin em 2025, representando 30,9% de participação, devido à sua maior especificidade, melhora da eficácia, perfil de segurança favorável em relação à quimioterapia convencional, e aumento da adoção de abordagens médicas de precisão na prática clínica.
Escopo do relatório e Segmentação do mercado de linfoma não Hodgkin
|
Atributos |
Não Hodgkin linfoma Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de linfoma não Hodgkin
“Adoção crescente de terapias direcionadas e imunoterapia”
- Uma tendência significativa e acelerada no mercado global de linfomas não-Hodgkin é a adoção crescente de terapias direcionadas e abordagens avançadas de imunoterapia, como a terapia de células CAR-T eanticorpos monoclonaisEssa evolução nas modalidades de tratamento está melhorando significativamente os resultados dos pacientes e transformando as práticas de cuidado padrão
- Por exemplo, as terapias CAR-T, tais como as desenvolvidas pelas principais empresas biofarmacológicas, têm demonstrado alta eficácia em casos recidivados ou refratários, enquanto anticorpos monoclonais, como o rituximab, continuam a ser amplamente integrados em regimes de tratamento. Da mesma forma, novos agentes visados estão ganhando tração para sua precisão e redução da toxicidade sistêmica
- A integração da medicina de precisão no tratamento do linfoma não-Hodgkin permite aos clínicos adaptar as terapias com base no perfil genético e molecular, melhorando as taxas de resposta e minimizando os efeitos adversos. Por exemplo, avanços embiomarcadora identificação está ajudando a orientar as decisões de tratamento e otimizar os resultados terapêuticos. Além disso, imunoterapias oferecem respostas duráveis, alavancando o sistema imunológico do corpo para combater o câncer de forma mais eficaz
- A incorporação perfeita dessas terapias avançadas em fluxos de trabalho clínicos e diretrizes de tratamento está facilitando o melhor manejo da doença. Através de cuidados oncológicos coordenados, os profissionais de saúde podem integrar diagnósticos, medicamentos direcionados e acompanhamento, criando uma via de tratamento mais personalizada e eficaz
- Essa tendência para terapias mais precisas, eficazes e centradas no paciente é fundamentalmente reformular as expectativas de tratamento na oncologia. Consequentemente, as empresas estão cada vez mais focadas no desenvolvimento de biologics de próxima geração e terapias de base celular com melhores perfis de eficácia e segurança
- A demanda por tratamentos inovadores não-Hodgkin linfoma que oferecem melhores taxas de sobrevivência e efeitos colaterais reduzidos está crescendo rapidamente em todos os mercados de saúde desenvolvidos e emergentes, como pacientes e fornecedores priorizam soluções de cuidados avançados e personalizados
- As colaborações crescentes entre empresas farmacêuticas, institutos de pesquisa e prestadores de cuidados de saúde estão acelerando os prazos de desenvolvimento de medicamentos e melhorando o acesso a opções de tratamento avançadas globalmente
Não Hodgkin Linfoma Mercado Dinâmico
Controlador
“Cidência crescente de câncer e avanços em tratamentos oncológicos”
- A crescente incidência global de casos de linfoma, juntamente com avanços contínuos na terapêutica oncológica, é um fator importante para o aumento da demanda por tratamentos de linfoma não Hodgkin
- Por exemplo, nos últimos anos, as aprovações regulatórias de novas terapias direcionadas e imunoterapias têm expandido as opções de tratamento, melhorando significativamente as taxas de sobrevida e acessibilidade ao tratamento. Tais estratégias por empresas-chave são esperadas para impulsionar o crescimento do mercado de linfoma não-Hodgkin no período de previsão
- À medida que a conscientização sobre o diagnóstico precoce do câncer melhora e os sistemas de saúde ampliam as capacidades de rastreamento, mais pacientes estão sendo diagnosticados em estágios mais precoces, aumentando a demanda por soluções terapêuticas eficazes que ofereçam melhores prognósticos
- Além disso, a adoção crescente de medicina de precisão e biológica está aumentando a eficácia do tratamento e possibilitando abordagens mais personalizadas, tornando as terapias avançadas um componente integral do cuidado oncológico moderno
- A disponibilidade de opções de tratamento inovadoras, a melhoria da infraestrutura de saúde e o aumento do acesso dos pacientes a centros especializados de oncologia são fatores fundamentais que impulsionam a adoção de terapias de linfoma não Hodgkin em regiões desenvolvidas e em desenvolvimento. A tendência para terapias combinadas e a investigação clínica em curso contribui ainda mais para o crescimento do mercado
- Aumentar as iniciativas governamentais e o financiamento de programas de pesquisa e tratamento do câncer estão apoiando ainda mais a expansão do mercado, melhorando a acessibilidade e incentivando a inovação na terapêutica oncológica
- O papel crescente das tecnologias digitais de saúde e dos diagnósticos dirigidos por IA na oncologia é o aumento da detecção precoce, planejamento do tratamento e monitoramento do paciente, contribuindo assim para melhores resultados clínicos e maiores taxas de adoção do tratamento.
Restrição/Desafio
“Custos de tratamento elevados e acessibilidade limitada em regiões emergentes”
- O alto custo associado às terapias avançadas, incluindo imunoterapias e tratamentos direcionados, representa um desafio significativo para a adoção generalizada do mercado. Como esses tratamentos muitas vezes requerem infraestrutura especializada e expertise, eles podem limitar a acessibilidade para pacientes em regiões de menor renda
- Por exemplo, as terapias com células CAR-T e alguns biológicos apresentam custos substanciais de tratamento, tornando-as menos acessíveis a uma população de pacientes mais ampla, particularmente em economias em desenvolvimento
- Enfrentar essas barreiras relacionadas aos custos através de estratégias de preços, apoio ao reembolso e melhorias na política de saúde é crucial para ampliar o acesso ao tratamento. Por exemplo, governos e organizações de saúde estão cada vez mais trabalhando para subsidiar tratamentos contra o câncer e melhorar a cobertura de seguros. Além disso, a consciência limitada e o atraso no diagnóstico em algumas regiões podem dificultar o início do tratamento e impactar negativamente os resultados dos pacientes.
- Embora as infra-estruturas de saúde estejam a melhorar gradualmente, continuam a existir disparidades no acesso a instrumentos de diagnóstico avançados e a cuidados especializados, nomeadamente em zonas rurais e desfavorecidas, restringindo o tratamento ideal
- Superar esses desafios por meio de estratégias de redução de custos, ampliação da infraestrutura de saúde, aumento do financiamento para o atendimento oncológico e melhoria dos programas de conscientização dos pacientes será vital para o crescimento sustentado do mercado
- Requisitos regulatórios rigorosos e longos prazos de aprovação para novas terapias podem atrasar a comercialização do produto e limitar o acesso oportuno dos pacientes a tratamentos inovadores
- Os potenciais efeitos secundários e as preocupações de segurança associadas a terapêuticas avançadas, incluindo acontecimentos adversos relacionados com a imunoterapia, podem ter impacto na aceitação do doente e requerer um tratamento clínico cuidadoso.
Como é o mercado de linfoma não Hodgkin Segmentado
O mercado é segmentado com base no tipo, tipo de tratamento, via de administração, usuários finais e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado de linfomas não-Hodgkin é segmentado em linfomas B-Cell e linfomas T-Cell. O segmento de linfomas B-Cell dominou o mercado com a maior participação de receita de mercado em 2025, impulsionada por sua prevalência significativamente maior em comparação com outros tipos de linfoma. Os linfomas de células B, incluindo linfoma difuso de grandes células B e linfoma folicular, são responsáveis pela maioria dos casos diagnosticados globalmente, levando à maior demanda de tratamento. A disponibilidade de protocolos de tratamento bem estabelecidos, incluindo anticorpos monoclonais e terapias direcionadas, suporta ainda mais a dominância do segmento. Além disso, avanços contínuos em biologias e imunoterapias visando especificamente marcadores de células B estão melhorando os resultados dos pacientes. Forte atividade clínica do oleoduto e maiores níveis de consciência também contribuem para o diagnóstico e tratamento generalizados de linfomas de células B.
O segmento de linfoma T-Cell é esperado para testemunhar a taxa de crescimento mais rápida de 2026 para 2033, alimentado pelo aumento do foco de pesquisa e aumento da consciência de subtipos de linfoma raros. Embora menos prevalentes, os linfomas de células T são frequentemente mais agressivos e requerem abordagens de tratamento especializadas, impulsionando a demanda por terapias inovadoras. Avanços na terapia direcionada e imunoterapia para neoplasias de células T estão ampliando as opções de tratamento. Estudos clínicos crescentes e designações de medicamentos órfãos estão incentivando investimentos farmacêuticos neste segmento. Além disso, melhores capacidades diagnósticas estão permitindo a detecção mais precoce e precisa de casos de linfoma de células T.
- Por tipo de tratamento
Com base no tipo de tratamento, o mercado é segmentado em quimioterapia, terapia direcionada, entre outros. O segmento terapêutico alvo dominou o mercado com a maior parcela de receita de 30,9% em 2025, impulsionada por sua maior especificidade e melhora dos resultados clínicos em relação à quimioterapia convencional. As terapias direcionadas focam em marcadores específicos de células cancerígenas, reduzindo danos a células saudáveis e minimizando efeitos colaterais. A crescente adoção de anticorpos monoclonais, inibidores da quinase e terapias com células CAR-T tem contribuído significativamente para essa dominância. Além disso, a mudança para a medicina de precisão está a reforçar ainda mais a procura de abordagens de tratamento específicas. A inovação contínua e as aprovações regulamentares para novas drogas específicas também estão acelerando o crescimento do segmento.
Espera-se que o segmento quimioterápico testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo seu papel contínuo como tratamento padrão de primeira linha em muitas regiões. Apesar do aumento das terapias avançadas, a quimioterapia permanece amplamente utilizada devido à sua acessibilidade e acessibilidade, particularmente em mercados em desenvolvimento. Regimes combinados que incluem quimioterapia ao lado de terapias direcionadas também estão ganhando tração. A ampliação da infraestrutura de saúde e o aumento das taxas de diagnóstico de câncer estão apoiando a contínua demanda por quimioterapia. Além disso, melhorias contínuas nas formulações de medicamentos estão ajudando a reduzir a toxicidade e aumentar a eficácia do tratamento.
- Por Via de Administração
Com base na via de administração, o mercado é segmentado para oral, parenteral, entre outros. O segmento parenteral dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo uso generalizado da administração intravenosa para biológicos, anticorpos monoclonais e quimioterápicos. O parto parenteral garante a ação rápida do fármaco e a dosagem controlada, tornando-o a via preferida em ambientes hospitalares. O uso crescente de terapias à base de infusão, incluindo tratamentos com CAR-T, reforça ainda mais a dominância desse segmento. Além disso, os profissionais de saúde muitas vezes preferem a administração parenteral para pacientes críticos e em estágio avançado. A disponibilidade de infraestrutura de infusão bem estabelecida também suporta o crescimento do segmento.
O segmento oral é esperado para testemunhar a taxa de crescimento mais rápida de 2026 a 2033, alimentado pelo aumento da preferência do paciente por opções de tratamento convenientes e não invasivas. As terapias orais permitem o tratamento domiciliar, reduzindo as visitas hospitalares e melhorando a adesão do paciente. Avanços em terapias orais direcionadas e pequenas moléculas estão ampliando o escopo deste segmento. A adoção crescente de modelos de atenção ambulatorial também está contribuindo para a demanda. Além disso, as empresas farmacêuticas estão focando no desenvolvimento de formulações orais eficazes para melhorar o conforto e a acessibilidade do paciente.
- Por Usuários Finais
Com base nos utilizadores finais, o mercado é segmentado em hospitais, cuidados domésticos, centros de especialização, entre outros. O segmento hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pela disponibilidade de ferramentas diagnósticas avançadas, departamentos especializados de oncologia e profissionais de saúde qualificados. Os hospitais servem como centros de tratamento primário para pacientes com linfoma, particularmente para a administração de terapias complexas, como quimioterapia e imunoterapia. A presença de quadros de reembolso e o acesso a cuidados multidisciplinares reforçam a dominância do segmento de apoio. Além disso, os hospitais são centrais nos ensaios clínicos e na adoção avançada do tratamento. Altas capacidades de entrada de pacientes e cuidados integrais contribuem significativamente para a participação no mercado.
Espera-se que o segmento de centros de especialidades testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo aumento da demanda por cuidados oncológicos focados e abordagens de tratamento personalizadas. Estes centros oferecem especialização especializada, opções de tratamento avançado, e serviços de cuidados dedicados ao câncer. A crescente preferência dos pacientes por ambientes de tratamento direcionados e eficientes está apoiando essa tendência. Além disso, os centros de especialização oferecem frequentemente acesso a terapias de ponta e ensaios clínicos. A expansão das instalações centradas na oncologia nos mercados emergentes está a aumentar ainda mais o crescimento dos segmentos
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em farmácia hospitalar, farmácia on-line e farmácia de varejo. O segmento de farmácia hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pela dispensação direta de medicamentos oncológicos no ambiente hospitalar. Muitos tratamentos não-Hodgkin linfoma, particularmente biológicos e terapias de infusão, são administrados e geridos através de farmácias hospitalares. A necessidade de armazenamento controlado, manuseio e supervisão profissional reforça ainda mais esse segmento. Além disso, as farmácias hospitalares estão intimamente integradas aos protocolos de tratamento e aos sistemas de manejo do paciente. A alta dependência do cuidado institucional contribui para a demanda sustentada.
Prevê-se que o segmento de farmácia on-line testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento da digitalização em saúde e aumento da demanda por acesso conveniente à medicina. Plataformas on-line oferecem fácil encomenda, entrega em domicílio e melhor acessibilidade, especialmente para manutenção e terapias orais. A crescente penetração na internet e a regulamentação da e-farmácia estão apoiando a expansão do segmento. Os pacientes estão cada vez mais adotando canais online para recargas e manejo de longo prazo de medicamentos. Além disso, os benefícios de custo e descontos oferecidos pelas farmácias online estão aumentando sua popularidade entre os pacientes.
Que região detém a maior parte do mercado de linfoma não Hodgkin
- A América do Norte dominou o mercado de linfoma não Hodgkin com a maior parcela de receita de 40,3% em 2025, apoiada por infraestrutura de saúde avançada, alta acessibilidade ao tratamento, fortes quadros de reembolso, e a presença de grandes empresas farmacêuticas
- Pacientes e prestadores de cuidados de saúde na região beneficiam de capacidades de diagnóstico precoce, disponibilidade generalizada de terapias avançadas, como terapia direcionada, imunoterapia e tratamentos com células CAR-T, bem como diretrizes clínicas bem estabelecidas
- Esta adoção generalizada é ainda apoiada por elevados gastos com cuidados de saúde, fortes quadros de reembolso, um ecossistema farmacêutico bem desenvolvido, e um alto nível de conscientização sobre o rastreamento e tratamento do câncer, estabelecendo a América do Norte como uma região líder para o manejo não-Hodgkin linfoma
U.S. Non Hodgkin Lymphoma Market Insight
O mercado de linfomas não Hodgkin dos EUA capturou a maior parcela de receita de 81% na América do Norte em 2025, impulsionada pela alta prevalência de doenças e infraestrutura de saúde avançada. Os pacientes do país se beneficiam do diagnóstico precoce, da disponibilidade generalizada de terapias inovadoras, como terapia direcionada, imunoterapia e tratamentos com células CAR-T. A crescente ênfase na medicina de precisão, fortes quadros de reembolso e contínua pesquisa clínica impulsiona ainda mais o crescimento do mercado. Além disso, o aumento da adoção de tratamentos oncológicos avançados, aliado a um alto nível de conscientização e acesso a centros de atenção especializada, contribui significativamente para a expansão do mercado.
Europa Não-Hodgkin Lymphoma Market Insight
O mercado europeu não-Hodgkin linfoma é projetado para expandir em um CAGR substancial ao longo do período de previsão, principalmente impulsionado por sistemas de saúde bem estabelecidos e iniciativas governamentais de apoio para o tratamento do câncer. A região beneficia de quadros regulatórios fortes, acesso generalizado a ferramentas diagnósticas avançadas e protocolos de tratamento padronizados. Aumentar o envelhecimento populacional e aumentar a incidência de câncer estão alimentando ainda mais a demanda por terapias eficazes. Além disso, a adoção crescente de imunoterapia e tratamentos direcionados, juntamente com a participação ativa em ensaios clínicos, está contribuindo para a melhoria dos resultados dos pacientes e crescimento constante do mercado.
U.K. Não-Hodgkin Lymphoma Market Insight
O mercado de linfoma não Hodgkin do Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado por robusto apoio público de saúde através da TAN e crescente foco no cuidado oncológico. Altos níveis de conscientização, iniciativas de rastreamento precoce e acesso a opções avançadas de tratamento, como biológicos e imunoterapias, estão apoiando a expansão do mercado. O país também se beneficia de fortes atividades de pesquisa clínica e financiamento governamental para programas de tratamento do câncer. Além disso, o aumento da incidência de linfoma e a melhoria do acesso a centros especializados de oncologia estão incentivando a adoção de terapias modernas.
Alemanha Não-Hodgkin Lymphoma Market Insight
Espera-se que o mercado alemão de linfoma não Hodgkin se expanda em um CAGR considerável durante o período de previsão, alimentado por sua infraestrutura avançada de saúde e ênfase na inovação. O país oferece amplo acesso a tratamentos oncológicos de alta qualidade, incluindo terapias direcionadas e abordagens médicas de precisão. O aumento da prevalência de câncer, juntamente com uma população idosa em crescimento, está impulsionando a demanda por soluções eficazes de tratamento. Além disso, o forte foco da Alemanha na pesquisa, ensaios clínicos e capacidades de diagnóstico precoce está aumentando os resultados do tratamento e apoiando o crescimento sustentado do mercado.
Asia-Pacific Não-Hodgkin Linfoma Market Insight
O mercado de linfoma não Hodgkin Ásia-Pacífico está pronto para crescer no CAGR mais rápido de 10% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da incidência de câncer, melhoria da infraestrutura de saúde e aumento da consciência. Países como China, Japão e Índia estão presenciando ampliação do acesso a opções avançadas de diagnóstico e tratamento. O aumento dos gastos com saúde, as iniciativas governamentais para o tratamento do câncer e a adoção crescente de imunoterapia e terapias direcionadas estão acelerando ainda mais o crescimento do mercado. Além disso, a expansão da indústria farmacêutica e as atividades de pesquisa clínica estão apoiando o rápido desenvolvimento da região.
Japão Não-Hodgkin Lymphoma Market Insight
O mercado de linfoma não Hodgkin Japão está ganhando impulso devido ao seu envelhecimento da população, infraestrutura médica avançada, e forte foco na medicina de precisão. O país demonstra alta adoção de terapias inovadoras, incluindo tratamentos direcionados e imunoterapias, apoiadas por sistemas regulatórios eficientes. A crescente integração dos diagnósticos avançados e a participação em ensaios clínicos estão a aumentar a detecção precoce e a eficácia do tratamento. Além disso, a ênfase do Japão em serviços de saúde de alta qualidade e avanços tecnológicos em oncologia está contribuindo para melhorar os resultados dos pacientes e o crescimento constante do mercado.
Índia Não-Hodgkin Lymphoma Market Insight
O mercado indiano de linfoma não-Hodgkin representou uma parcela significativa na Ásia Pacífico em 2025, atribuída ao aumento da incidência de câncer, ampliação do acesso à saúde e aumento da conscientização. O país está testemunhando crescente disponibilidade de opções de tratamento acessíveis, incluindo medicamentos genéricos de oncologia e ampliação do acesso a terapias avançadas em centros urbanos. Iniciativas governamentais para melhorar a infraestrutura de assistência ao câncer, juntamente com investimentos crescentes em hospitais e instalações de diagnóstico, estão apoiando a expansão do mercado. Além disso, o crescimento do turismo médico e a crescente penetração de centros especializados de oncologia estão impulsionando ainda mais a demanda por tratamentos de linfoma.
Quais são as principais empresas no mercado de linfoma não Hodgkin
A indústria do linfoma Non Hodgkin é liderada principalmente por empresas bem estabelecidas, incluindo:
- F. Hoffmann-La Roche Ltd (Suíça)
- Novartis AG (Suíça)
- Ciência de Gileade, Inc. (EUA)
- Bristol- Myers Squibb Company (EUA)
- Takeda Pharmaceutical Company Limited (Japão)
- Seagen Inc. (EUA)
- Janssen Biotech, Inc. (EUA)
- BeiGene, Ltd. (China)
- Regeneron Pharmaceuticals, Inc. (EUA)
- ADC Therapeutics SA (Suíça)
- Incyte Corporation (EUA)
- Eli Lilly and Company (EUA)
- Bayer AG (Alemanha)
- AbbVie Inc. (EUA)
- Amgen Inc. (EUA)
- Genmab A/S (Dinamarca)
- Pfizer Inc. (EUA)
- Merck & Co., Inc. (EUA)
- MacroGenics, Inc. (EUA)
- MorphoSys AG (Alemanha)
Quais são os desenvolvimentos recentes no mercado global de linfomas não Hodgkin
- Em dezembro de 2025, a FDA aprovou Breyanzi (lisocabtagene maraleucel) para adultos com linfoma de zona marginal recidivado ou refratário, estendendo ainda mais o uso de terapias com células CAR-T em subtipos adicionais de LNH
- Em novembro de 2025, a Food and Drug Administration (FDA) dos EUA aprovou o epcoritamab-bysp (Epkinly) em combinação com lenalidomida e rituximab para adultos com linfoma folicular recidivado ou refratário e também concedeu aprovação tradicional completa como monoterapia para linfoma folicular recidivado/refratário após múltiplas terapias anteriores expandindo as opções de tratamento para este subtipo de LNH
- Em junho de 2024, o FDA concedeu aprovação acelerada ao epcoritamab-bysp (Epkinly), um bloqueador de células T CD3 dirigido por CD2 biespecífico, para pacientes adultos com linfoma folicular recidivado ou refratário após duas ou mais linhas de terapia sistêmica, marcando um avanço significativo da imunoterapia no cuidado com LNH.
- Em março de 2024, o FDA expandiu a indicação de lisocabtagene maraleucel (Breyanzi) para incluir o tratamento de adultos com linfoma folicular recidivado ou refratário e linfoma de células do manto após múltiplas terapias anteriores que ampliaram o uso de terapia com células CAR-T na LNH
- Em maio de 2023, a FDA concedeu aprovação acelerada ao epcoritamab-bysp (Epkinly) para linfoma difuso de grandes células B (DLBCL) e linfoma de células B de alto grau, representando uma das novas terapias de anticorpos biespecíficos aprovadas para esses subtipos agressivos de LNH.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











