



Segmentação do mercado global de comunicação óptica por satélite, por produto (terminais ópticos e estações de terra ópticas), órbita (LEO, MEO e GEO), aplicação (Links inter-satélites, ligações satélite-a-redonda, comunicação espacial profunda, e outros), usuário final (Defesa e governo, operadores comerciais de satélite, agências espaciais, provedores de telecomunicações, observação da terra e sensoramento remoto, e outros)- Tendências da indústria e previsão para 2033
Qual é o tamanho e a taxa de crescimento do mercado de comunicação óptica via satélite
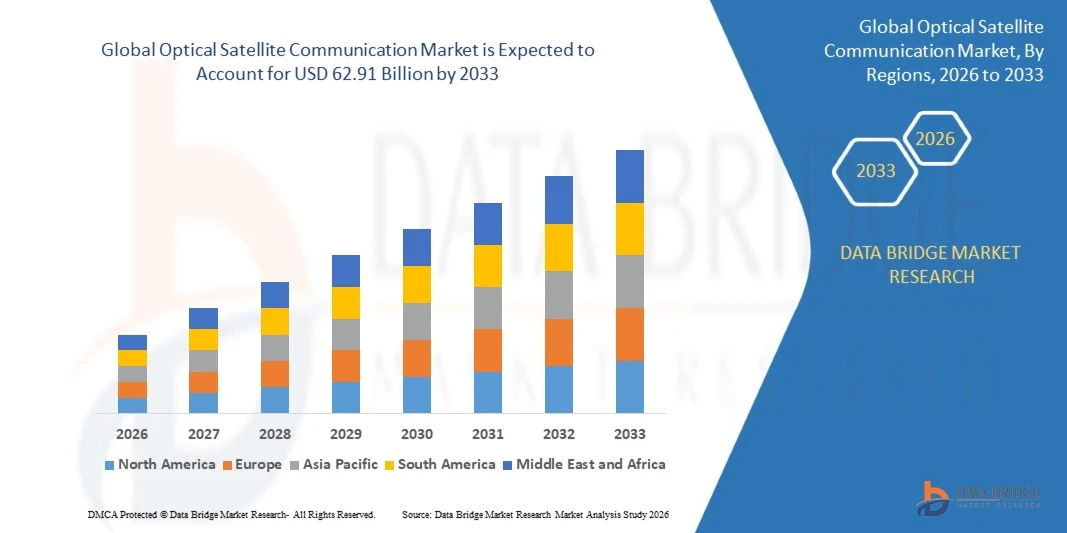
- De acordo com a análise da Data Bridge Market Research, o mercado de comunicação óptica via satélite foi avaliado em13,42 mil milhões de USD em 2025e é projetado para alcançar62,91 mil milhões de USD até 2033, crescendo emCAGR de 21,3% de 2026 a 2033.
- O mercado está experimentando um forte crescimento impulsionado pelo aumento da demanda por conectividade de satélite de alta largura de banda, baixa latência, expansão de constelações de órbita baixa da Terra, e crescente adoção através da defesa, operações comerciais de satélite, agências espaciais, telecomunicações e setores de observação de terra.
- A crescente implantação de constelações de satélite proliferadas, o crescente volume de dados provenientes da observação da Terra e a crescente necessidade de ligações seguras e resistentes à interferência apoiam a adopção do mercado.Óptica de espaço livrea tecnologia está a ser aplicada através de ligações inter-satélites, ligações terrestres, missões espaciais profundas, epequenas constelações de satélites, oferecendo aos operadores muito maior rendimento do que a radiofrequência convencionalcomunicação por satélitesistemas.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 13,42 Bilhões
- Valor de mercado esperado (2033): USD 62,91 Bilhões
- Previsões CAGR (2026-2033): 21,3%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais rotas do mercado de comunicações ópticas por satélite
- A América do Norte dominou o mercado de comunicação óptica via satélite com a maior parcela de receita de 41,37% em 2025, apoiada por grandes programas espaciais de defesa, um forte ecossistema de lançamento comercial e implantação precoce de ligações laser em constelações proliferadas.
- Asia-Pacific é esperado para ser a região de crescimento mais rápido em um CAGR de 25,2% de 2026 a 2033, alimentado pela expansão de programas espaciais nacionais, crescente investimento em constelações de satélites, e crescente demanda por conectividade segura de alta capacidade.
- O segmento de terminais ópticos liderou o mercado com 73,40% de participação em 2025, impulsionado pela aquisição em larga escala de terminais de comunicação laser para constelações e redes de defesa.
- As estações terrestres ópticas são o tipo de produto de crescimento mais rápido, projetadas para registrar um CAGR de 23,9%, refletindo a necessidade de infraestrutura terrestre geograficamente diversificada para receber downlinks ópticos.
- O segmento LEO dominou a categoria orbital com uma participação de 63,52% de receita em 2025, liderada por constelações proliferadas que requerem malhas intersatélites de alta capacidade.
- As ligações inter-satélites representaram 46,84% da quota de mercado em 2025, preferencialmente para a construção de redes espaciais de malha que reduzem a dependência em estações terrestres.
- O segmento de comunicação do espaço profundo é a categoria de aplicação de crescimento mais rápido, com um CAGR de 27,4%, impulsionado por requisitos de missão lunar e planetária para retorno de dados de alta taxa.
Segmentação do mercado de comunicação óptica por satélite
|
Atributos |
Visão do mercado chave da comunicação óptica por satélite |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de comunicação óptica por satélite
- A comunicação óptica por satélite está evoluindo de demonstrações tecnológicas para infraestrutura operacional, com terminais a laser que permitem malhas inter-satélite de alta capacidade, downlinks espaço-terra e serviços de retransmissão de dados em órbita baixa da Terra, órbita média da Terra e espaço profundo.
- Por exemplo, em janeiro de 2024, de acordo com SpaceX, apresentando-se na SPIE Photonics West, a constelação de Starlink operou cerca de 9.000 ligações laser carregando mais de 42 petabytes de dados por dia, com cada ligação sustentando 100 Gbps e link uptime superior a 99%, demonstrando comunicação laser em escala comercial.
- Os fabricantes de terminais estão empurrando as taxas de dados, eficiência de energia e padronização mais altas, com terminais compatíveis com SDA cada vez mais adotados como uma linha de base de interoperabilidade entre constelações governamentais e comerciais.
- Links ópticos também estão se movendo além de satélites, com demonstrações de aeronaves para o espaço, redes de retransmissão de dados ópticos e missões lunares usando lasers para devolver grandes volumes de imagens e dados científicos.
- Por exemplo, em abril de 2024, de acordo com Tesat, Tesat e MPB Communications demonstraram 100 Gbps de transmissão a 40 W de potência de saída óptica sobre uma distância simulada de mais de 45.000 quilômetros, em comparação com 1,8 Gbps a 2,2 W alcançado por ligações atuais LEO-para-GEO no Serviço Europeu de Relacionamento de Dados.
- À medida que os custos terminais caem, escalas de produção e padrões amadurecem, espera-se que a comunicação óptica via satélite se torne a espinha dorsal padrão para redes de satélites de alto rendimento, transporte de dados de defesa e exploração espacial de próxima geração.
Quais são os Principais Drivers do Mercado de Comunicação Óptica por Satélite
- O rápido crescimento dos volumes de dados da observação da terra, constelações de banda larga e sensores de defesa estão excedendo a capacidade de ligações de radiofrequência, aumentando a demanda por soluções ópticas inter-satélites de alto rendimento e downlink.
- Por exemplo, em março de 2026, de acordo com a Breaking Defense, a arquitetura Tranche 1 da Agência de Desenvolvimento Espacial dos EUA compreende 154 satélites, incluindo 126 satélites de retransmissão de dados na Camada de Transporte e 28 satélites de alerta e rastreamento de mísseis, que dependem de ligações laser para transporte de dados de alta velocidade.
- As agências de defesa e governo estão priorizando a comunicação segura, resistente à jam, de baixa probabilidade de interceptação, fortalecendo a aquisição de terminais a laser para redes de dados espaciais resilientes e arquiteturas de rastreamento de mísseis.
- Por exemplo, em dezembro de 2024, de acordo com a Agência Espacial Europeia (ESA), a Comissão Europeia e o consórcio SpaceRISE assinaram um contrato de concessão de 12 anos para a constelação multi-órbita IRIS2 de aproximadamente 300 satélites, com um orçamento de 10,6 mil milhões de euros, reforçando o investimento soberano em conectividade espacial de alta capacidade.
- A queda dos custos terminais, maiores volumes de fabricação e maior disponibilidade de terminais padronizados e interoperáveis estão tornando as ligações ópticas viáveis para satélites menores e operadores comerciais.
Que fatores estão desafiando o crescimento do mercado óptico de comunicação por satélite
- Os terminais ópticos requerem apontamento, aquisição e rastreamento precisos, juntamente com componentes fotônicos especializados, o que aumenta a complexidade da engenharia e limita o número de fornecedores qualificados.
- Por exemplo, em agosto de 2024, de acordo com a Via Satellite, a Mynaric divulgou atrasos de produção para seus terminais CONDOR Mk3 causados por rendimentos mais baixos do que esperados e escassez de componentes-chave, cortou sua orientação de receita, e viu seu chefe executivo descer, destacando o desafio de fabricação de terminais de escala laser.
- Condições atmosféricas como nuvens e turbulências podem interromper as ligações ópticas espaço-terra, exigindo diversas redes de estações terrestres e sistemas de radiofrequência de backup, o que aumenta os custos de infraestrutura.
- A interoperabilidade entre terminais de diferentes fornecedores, as restrições de controle de exportação e os longos ciclos de qualificação de hardware espacial podem atrasar a implantação e a adoção lenta entre novos operadores.
- Por exemplo, em março de 2026, de acordo com a Breaking Defense, o diretor da Agência de Desenvolvimento Espacial disse que a rede de malha óptica para a Tranche 1 ainda não havia sido estabelecida e que a agência estava pelo menos três meses atrasada na demonstração de ligações laser satélite-satélite, ressaltando desafios de integração.
- A combinação de risco de produção, dependência climática, lacunas de padronização e custos iniciais elevados podem restringir a adoção entre operadores sensíveis aos custos e atrasar a transição da radiofrequência para redes ópticas.
Como é segmentado o mercado de comunicação óptica por satélite
O mercado óptico de comunicação por satélite é segmentado com base no produto, órbita, aplicação e usuário final.
- Por Produto
Com base no produto, o mercado de comunicação óptica por satélite é segmentado em terminais ópticos e estações terrestres ópticas. O segmento de terminais ópticos dominou o mercado com 73,40% de participação em 2025, apoiado pela aquisição em larga escala de terminais de comunicação laser para constelações de banda larga, redes de dados de defesa e satélites de relé de dados. Terminais combinam telescópios, mecanismos de apontamento, lasers e modems para estabelecer ligações de alta taxa entre naves espaciais. Melhorias no tamanho, peso, potência e interoperabilidade estão expandindo seu uso em satélites menores. O aumento dos volumes de produção e a entrada de novos fornecedores estão também a aumentar a disponibilidade e a reduzir os custos para os fabricantes de satélites.
O segmento de estações terrestres ópticas é projetado para registrar o crescimento mais rápido em um CAGR de 23,9% de 2026 a 2033, impulsionado pela necessidade de locais de recepção geograficamente diversos que possam manter links apesar da cobertura de nuvem. Os operadores estão construindo redes de telescópios terrestres e terminais ligados através de esquemas de diversidade de locais para melhorar a disponibilidade. Redes financiadas pelo governo, fornecedores comerciais de segmentos terrestres e instituições de pesquisa estão investindo em infraestrutura óptica de downlink. O aumento dos volumes de dados provenientes da observação da terra e das missões espaciais profundas está a aumentar a procura de infra-estruturas ópticas de alta capacidade e fiável.
- Por Órbita
Com base na órbita, o mercado de comunicação óptica por satélite é segmentado em LEO, MEO e GEO. O segmento LEO dominou a categoria de órbita com 63,52% de participação em 2025, apoiado pela rápida implantação de constelações proliferadas que dependem de ligações laser para formar malhas espaciais de baixa latência. As ligações ópticas permitem encaminhar dados entre satélites sem uma estação terrestre em vista, melhorando a cobertura sobre oceanos e regiões remotas. Camadas de transporte de defesa, redes de banda larga e constelações de observação de terra são os principais usuários. Os custos de lançamento em queda e os terminais padronizados incentivam os operadores a equipar mais satélites com ligações ópticas.
O segmento MEO é projetado para registrar o crescimento mais rápido em um CAGR de 25,8% de 2026 para 2033, apoiado por arquiteturas multi-órbitas planejadas e programas de rastreamento de mísseis e redes de dados de órbita média da Terra. As ligações MEO abrangem distâncias mais longas do que a LEO, criando demanda por terminais de maior potência e apontando com precisão. Constelações multi-órbitas que combinam satélites LEO e MEO dependem de ligações ópticas para mover dados entre camadas. Programas de conectividade soberana e redes de defesa devem adicionar novos nós MEO, criando demanda adicional para terminais ópticos avançados.
- Por Aplicação
Com base na aplicação, o mercado óptico de comunicação por satélite é segmentado em ligações inter-satélites, ligações satélite-terra, comunicação espacial profunda, entre outros. O segmento de links interssatélites dominou a categoria de aplicação com 46,84% de participação em 2025, apoiada pela necessidade de construir redes de malha baseadas no espaço que movem dados através de constelações com baixa latência. As ligações cruzadas a laser reduzem a dependência das estações terrestres e permitem o roteamento entre continentes e oceanos. As redes de transporte de defesa e constelações comerciais de banda larga estão escalando esses links. A padronização de terminais e melhorias na aquisição e rastreamento estão tornando os links cruzados mais confiáveis e acessíveis.
O segmento de comunicação no espaço profundo é projetado para registrar o crescimento mais rápido em um CAGR de 27,4% de 2026 a 2033, impulsionado por missões lunares e planetárias que precisam retornar dados de imagens, vídeo e ciência de alta resolução. As ligações laser podem fornecer taxas de dados muito mais elevadas do que o rádio da mesma distância com hardware menor e mais leve. Missões lunares tripuladas e sondas robóticas estão testando cargas ópticas ao lado de sistemas de rádio. A crescente atividade comercial perto da Lua e os planos para a exploração de Marte estão criando demanda de longo prazo para comunicação óptica de espaço profundo.
- Por Usuário Final
Com base no usuário final, o mercado de comunicação óptica por satélite é segmentado em defesa e governo, operadores comerciais de satélites, agências espaciais, provedores de telecomunicações, observação de terra e sensoriamento remoto, entre outros. O segmento de defesa e governo dominou a categoria de usuário final com 43,17% de participação em 2025, apoiado pelo investimento em redes de dados espaciais resilientes, seguras e resistentes. Programas militares usam links laser para alerta e rastreamento de mísseis, transporte de dados e comando e controle. Sua preferência pela comunicação de baixa probabilidade de intercepção e alta capacidade suporta fortemente a aquisição de terminais. Os programas de conectividade soberana estão aumentando ainda mais os gastos do governo.
O segmento de operadores comerciais de satélites é projetado para registrar o crescimento mais rápido em um CAGR de 24,1% de 2026 para 2033, impulsionado por constelações de banda larga, serviços de relé de dados e redes de carga útil hospedadas. Os operadores estão adotando links ópticos para aumentar a capacidade, melhorar a latência e reduzir os custos da infraestrutura terrestre. As redes de relé comercial também oferecem conectividade óptica a satélites e aeronaves de terceiros. Terminais padronizados e crescente concorrência de fornecedores estão diminuindo as barreiras para novos operadores, apoiando a adoção mais ampla comercial de comunicação óptica.
Qual é a região que detém a maior parte do mercado de comunicação óptica por satélite
- A América do Norte dominou o mercado de comunicação óptica via satélite com a maior parcela de receita de 41,37% em 2025, apoiada por grandes programas espaciais de defesa, um forte ecossistema de lançamento comercial e implantação precoce de ligações laser em constelações proliferadas.
- A região também beneficia de substancial financiamento governamental para redes espaciais, a presença de principais operadores de constelações e fornecedores de terminais, e colaboração ativa entre agências espaciais, universidades e indústria. O uso crescente de links ópticos para transporte de dados de defesa, serviços de retransmissão comercial e exploração lunar continua a fortalecer a posição da América do Norte no mercado global.
US Optical Communication Market Insight
O mercado de comunicações ópticas via satélite dos EUA está testemunhando forte crescimento devido a constelações de transporte e rastreamento de defesa em larga escala, redes de banda larga comercial e demonstrações de comunicação óptica lideradas pela NASA. A indústria espacial madura do país, juntamente com uma base profunda de desenvolvedores de terminais e fornecedores de lançamento, está impulsionando a demanda por terminais laser avançados. Além disso, a crescente ênfase no transporte de dados resiliente e seguro e na expansão das redes comerciais de relé de dados estão acelerando a adoção de links ópticos entre aplicações governamentais e comerciais.
Visão do mercado de comunicação óptica por satélite Ásia-Pacífico
Espera-se que o mercado de comunicação óptica por satélite Ásia-Pacífico testemunhe rápido crescimento, impulsionado pela expansão de programas espaciais nacionais, crescente investimento em constelações de satélites e crescente demanda por conectividade segura de alta capacidade em países como China, Índia e Japão. A crescente atividade de observação da terra, o aumento da capacidade de lançamento e o apoio do governo à tecnologia espacial doméstica estão apoiando a expansão regional do mercado. Além disso, o crescente interesse em ligações ópticas intersatélites e infraestrutura terrestre está acelerando a demanda por soluções de comunicação a laser.
Japão Optical Satellite Comunicação Mercado Insight
O mercado de comunicação por satélite óptico do Japão está testemunhando um crescimento consistente devido a fortes capacidades em fotônica e eletrônica de precisão, apoio do governo à comunicação espacial e a participação de empresas de eletrônica e aeroespacial estabelecidas. Desenvolvedores domésticos estão trabalhando em terminais de comunicação a laser e conceitos de relé de dados para observação de terra e aplicações comerciais. Além disso, a forte demanda por confiabilidade, hardware compacto e colaboração internacional em padrões ópticos está contribuindo ainda mais para o crescimento do mercado no Japão.
China Optical Satellite Comunicação Market Insight
O mercado de comunicação óptica por satélite da China está crescendo rapidamente, impulsionado pela expansão de constelações de satélites, pesquisa ativa na comunicação a laser e forte capacidade de fabricação doméstica. A crescente utilização de satélites para a banda larga, a observação da terra e a navegação está a aumentar significativamente a procura de ligações de alta capacidade. Além disso, o investimento sustentado do governo em infraestrutura espacial, o aumento da cadência de lançamento e o progresso em componentes fotônicos domésticos estão posicionando a China como um mercado chave para o crescimento da comunicação óptica via satélite em toda a Ásia-Pacífico.
U.K. Optical Communication Market Insight
O mercado de comunicação óptica por satélite do Reino Unido está experimentando crescimento constante, apoiado pelo investimento do governo em comunicação espacial e de defesa, um setor ativo de fabricação de satélites e colaboração com parceiros europeus e internacionais. Empresas, universidades e instituições de pesquisa estão desenvolvendo estações terrestres ópticas e tecnologias de comunicação a laser. Além disso, o crescente interesse em conectividade segura e resistente e participação em programas espaciais multinacionais está apoiando a adoção mais ampla de comunicação óptica via satélite no Reino Unido.
Alemanha Optical Satellite Communication Market Insight
O mercado de comunicação óptica por satélite da Alemanha está se expandindo constantemente devido à forte base aeroespacial e fotônica do país e à presença de desenvolvedores de terminais laser estabelecidos. Fabricantes, institutos de pesquisa e agências espaciais estão avançando terminais ópticos para relé de dados, constelações e aplicações de defesa. Avanços contínuos no desempenho de terminais, participação em programas europeus de conectividade soberana e foco na engenharia de precisão e comunicação segura estão impulsionando o crescimento do mercado no país.
Quais são as principais empresas no mercado de comunicação óptica por satélite
A indústria do mercado das comunicações ópticas via satélite é liderada principalmente por empresas bem estabelecidas, incluindo:
- SpaceX(EUA)
- Tesat- Spacecom GmbH & Co. KG(Alemanha)
- Mynaric AG(Alemanha)
- CACI International Inc.(EUA)
- Kepler Communications Inc.(Canadá)
- Rocket Lab USA, Inc. (EUA)
- Sistemas electromagnéticos atómicos gerais (EUA)
- Northrop Grumman Corporation (EUA)
- Lockheed Martin Corporation (EUA)
- Sistemas Espaciais de York (EUA)
- Airbus SE (Países Baixos)
- Espaço Thales Alenia (França)
- Honeywell International Inc. (EUA)
- L3Harris Technologies, Inc. (EUA)
- Mitsubishi Electric Corporation (Japão)
- NEC Corporation (Japão)
- Sony Group Corporation (Japão)
- Sistemas BAE plc (U.K.)
- Viasat, Inc. (EUA)
- Corporação Space Compass (Japão)
Quais são as últimas evoluções no mercado óptico de comunicação por satélite
- Em agosto de 2026, Kepler Communications anunciou que o serviço em sua constelação de relé de dados ópticos está agora ativo, após o lançamento em janeiro de 2026 de dez satélites que transportam terminais ópticos compatíveis com SDA, permitindo que os clientes em observação terrestre, defesa e domínio espacial tenham acesso à conectividade em tempo real, com parcelas futuras planejadas para suportar taxas de dados de até 100 Gbps.
- Em julho de 2026, a Agência de Desenvolvimento Espacial dos EUA retomou os lançamentos de seus satélites Transport Layer, com 21 satélites programados para lançar em um SpaceX Falcon 9 seguindo as correções tecnológicas, já que a agência trabalha para estabelecer a rede óptica de malha no núcleo de sua arquitetura espacial de caça de guerra Proliferada.
- Em abril de 2026, a NASA voou o Orion Artemis II Optical Communications System (O2O), desenvolvido com o MIT Lincoln Laboratory, na missão lunar Artemis II, usando ligações de laser infravermelho para retornar imagens de alta definição e dados a taxas de até 260 Mbps ao lado de sistemas de rádio convencionais.
- Em setembro de 2025, a York Space Systems anunciou o sucesso da demonstração de uma ligação de comunicação óptica a laser entre um satélite Tranche 0 e um terminal de terra óptico da Agência de Desenvolvimento Espacial, com mais de 1,5 milhão de quadros recebidos com sucesso, avançando a Camada de Transporte da agência.
- Em março de 2025, a Rocket Lab anunciou sua intenção de adquirir o fornecedor de terminal laser Mynaric, que fornece terminais Mk3 da CONDOR para o contrato da Rocket Lab de USD 515 milhões da Agência de Desenvolvimento Espacial para produzir 18 satélites Tranche 2 Transport Layer Beta, com o objetivo de escalar a produção de terminais de comunicação óptica.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE
2.3 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.4 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.5 GUIA DE MERCADO
2.6 MODELAGEM MULTIVARIADA
2.7 ANÁLISE DE CIMA PARA BAIXO
2.8 PADRÕES DE MEDIÇÃO
2.9 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.1 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.11 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.12 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE: RESUMO DA PESQUISA
2.13 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 MODELO DAS CINCO FORÇAS DE PORTER
5.2 ANÁLISE DE TECNOLOGIA
5.3 ANÁLISE DA CADEIA DE VALOR
6 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, POR TIPO DE LASER
6.1 VISÃO GERAL
6.2 DIODO LASER AIGAAS
6.3 LASER DE CO2
6.4 LASER DE MICRO-ONDAS
6.5 SILEX LASER
LASER 6.6 YAG
6.7 OUTROS
7 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, POR COMPONENTE
7.1 VISÃO GERAL
7.2 DEMODULADOR
7.3 MODULADOR
7.4 RECEPTORES
7.5 TRANSMISSORES
7.6 OUTROS
8 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, POR MEIO DE TRANSMISSÃO
8.1 VISÃO GERAL
8.2 SEM FIO
8.3 LINKS INTERSATÉLITES
9 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, POR CANAL DE VENDAS
9.1 VISÃO GERAL
9.2 DISTRIBUIDORES
9.3 COMERCIANTES E REVENDEDORES
10 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, POR APLICAÇÃO
10.1 VISÃO GERAL
10.2 BACKHAUL
10.3 OBSERVAÇÃO DA TERRA
10.4 CONECTIVIDADE EMPRESARIAL
10.5 ÚLTIMA MILHA DE ACESSO
10.6 PESQUISA E EXPLORAÇÃO ESPACIAL
10.7 VIGILÂNCIA E SEGURANÇA
10.8 TELECOMUNICAÇÕES
10.9 RASTREAMENTO E MONITORAMENTO
10.1 OUTROS
11 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, POR REGIÃO
11.1 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
11.2 AMÉRICA DO NORTE
11.2.1 EUA
11.2.2 CANADÁ
11.2.3 MÉXICO
11.3 EUROPA
11.3.1 ALEMANHA
11.3.2 FRANÇA
11.3.3 Reino Unido
11.3.4 ITÁLIA
11.3.5 ESPANHA
11.3.6 RÚSSIA
11.3.7 TURQUIA
11.3.8 BÉLGICA
11.3.9 HOLANDA
11.3.10 SUÍÇA
11.3.11 RESTO DA EUROPA
11.4 ÁSIA-PACÍFICO
11.4.1 JAPÃO
11.4.2 CHINA
11.4.3 COREIA DO SUL
11.4.4 ÍNDIA
11.4.5 AUSTRÁLIA
11.4.6 SINGAPURA
11.4.7 TAILÂNDIA
11.4.8 MALÁSIA
11.4.9 INDONÉSIA
11.4.10 FILIPINAS
11.4.11 RESTO DA ÁSIA-PACÍFICO
11,5 AMÉRICA DO SUL
11.5.1 BRASIL
11.5.2 ARGENTINA
11.5.3 RESTO DA AMÉRICA DO SUL
11.6 ORIENTE MÉDIO E ÁFRICA
11.6.1 ÁFRICA DO SUL
11.6.2 EGITO
11.6.3 ARÁBIA SAUDITA
11.6.4 Emirados Árabes Unidos
11.6.5 ISRAEL
11.6.6 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
11.7 PRINCIPAIS INSIGHTS: POR PAÍSES PRINCIPAIS
12 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, CENÁRIO DA EMPRESA
12.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
12.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
12.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
12.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
12.5 FUSÕES E AQUISIÇÕES
12.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
12.7 EXPANSÕES
12.8 ALTERAÇÕES REGULAMENTARES
12.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
13 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, ANÁLISE SWOT
14 MERCADO GLOBAL DE COMUNICAÇÃO ÓPTICA POR SATÉLITE, PERFIL DA EMPRESA
14.1 ESPAÇO ANALÍTICO, INC.
14.1.1 VISÃO GERAL DA EMPRESA
14.1.2 ANÁLISE DE RECEITA
14.1.3 PORTFÓLIO DE PRODUTOS
14.1.4 PRESENÇA GEOGRÁFICA
14.1.5 DESENVOLVIMENTOS RECENTES
14.2 ATLAS SPACE OPERATIONS, INC.
14.2.1 VISÃO GERAL DA EMPRESA
14.2.2 ANÁLISE DE RECEITA
14.2.3 PORTFÓLIO DE PRODUTOS
14.2.4 PRESENÇA GEOGRÁFICA
14.2.5 DESENVOLVIMENTOS RECENTES
14.3 ADMINISTRAÇÃO NACIONAL DA AERONÁUTICA E DO ESPAÇO
14.3.1 VISÃO GERAL DA EMPRESA
14.3.2 ANÁLISE DE RECEITA
14.3.3 PORTFÓLIO DE PRODUTOS
14.3.4 PRESENÇA GEOGRÁFICA
14.3.5 DESENVOLVIMENTOS RECENTES
14.4 BRIDGESAT INC.
14.4.1 VISÃO GERAL DA EMPRESA
14.4.2 ANÁLISE DE RECEITA
14.4.3 PORTFÓLIO DE PRODUTOS
14.4.4 PRESENÇA GEOGRÁFICA
14.4.5 DESENVOLVIMENTOS RECENTES
14.5 TECNOLOGIAS MAXAR
14.5.1 VISÃO GERAL DA EMPRESA
14.5.2 ANÁLISE DE RECEITA
14.5.3 PORTFÓLIO DE PRODUTOS
14.5.4 PRESENÇA GEOGRÁFICA
14.5.5 DESENVOLVIMENTOS RECENTES
14.6 MITSUBISHI ELECTRIC CORPORATION
14.6.1 VISÃO GERAL DA EMPRESA
14.6.2 ANÁLISE DE RECEITA
14.6.3 PORTFÓLIO DE PRODUTOS
14.6.4 PRESENÇA GEOGRÁFICA
14.6.5 DESENVOLVIMENTOS RECENTES
14.7 SITAEL SPA
14.7.1 VISÃO GERAL DA EMPRESA
14.7.2 ANÁLISE DE RECEITA
14.7.3 PORTFÓLIO DE PRODUTOS
14.7.4 PRESENÇA GEOGRÁFICA
14.7.5 DESENVOLVIMENTOS RECENTES
14.8 BALL AEROESPACIAL E TECNOLOGIAS
14.8.1 VISÃO GERAL DA EMPRESA
14.8.2 ANÁLISE DE RECEITA
14.8.3 PORTFÓLIO DE PRODUTOS
14.8.4 PRESENÇA GEOGRÁFICA
14.8.5 DESENVOLVIMENTOS RECENTES
14.9 MINÁRICO
14.9.1 VISÃO GERAL DA EMPRESA
14.9.2 ANÁLISE DE RECEITA
14.9.3 PORTFÓLIO DE PRODUTOS
14.9.4 PRESENÇA GEOGRÁFICA
14.9.5 DESENVOLVIMENTOS RECENTES
14.1 COMUNICAÇÕES POR LUZ LASER
14.10.1 VISÃO GERAL DA EMPRESA
14.10.2 ANÁLISE DE RECEITA
14.10.3 PORTFÓLIO DE PRODUTOS
14.10.4 PRESENÇA GEOGRÁFICA
14.10.5 DESENVOLVIMENTOS RECENTES
14.11 HISDESAT SERVIÇOS ESTRATÉGICOS, SA
14.11.1 VISÃO GERAL DA EMPRESA
14.11.2 PORTFÓLIO DE PRODUTOS
14.11.3 PRESENÇA GEOGRÁFICA
14.11.4 DESENVOLVIMENTOS RECENTES
14.12 CAILABS
14.12.1 VISÃO GERAL DA EMPRESA
14.12.2 ANÁLISE DE RECEITA
14.12.3 PORTFÓLIO DE PRODUTOS
14.12.4 PRESENÇA GEOGRÁFICA
14.12.5 DESENVOLVIMENTOS RECENTES
14.13 TRANSCELESTIAL
14.13.1 VISÃO GERAL DA EMPRESA
14.13.2 ANÁLISE DE RECEITA
14.13.3 PORTFÓLIO DE PRODUTOS
14.13.4 PRESENÇA GEOGRÁFICA
14.13.5 DESENVOLVIMENTOS RECENTES
14.14 IXBLUE
14.14.1 VISÃO GERAL DA EMPRESA
14.14.2 ANÁLISE DE RECEITA
14.14.3 PORTFÓLIO DE PRODUTOS
14.14.4 PRESENÇA GEOGRÁFICA
14.14.5 DESENVOLVIMENTOS RECENTES
14.15 SONY GROUP CORPORATION
14.15.1 VISÃO GERAL DA EMPRESA
14.15.2 ANÁLISE DE RECEITA
14.15.3 PORTFÓLIO DE PRODUTOS
14.15.4 PRESENÇA GEOGRÁFICA
14.15.5 DESENVOLVIMENTOS RECENTES
14.16 BOEING
14.16.1 VISÃO GERAL DA EMPRESA
14.16.2 ANÁLISE DE RECEITA
14.16.3 PORTFÓLIO DE PRODUTOS
14.16.4 PRESENÇA GEOGRÁFICA
14.16.5 DESENVOLVIMENTOS RECENTES
14.17 MOSTCOM
14.17.1 VISÃO GERAL DA EMPRESA
14.17.2 ANÁLISE DE RECEITA
14.17.3 PORTFÓLIO DE PRODUTOS
14.17.4 PRESENÇA GEOGRÁFICA
14.17.5 DESENVOLVIMENTOS RECENTES
14.18 CONSÓRCIO ÓPTICO DE COMUNICAÇÃO POR SATÉLITE
14.18.1 VISÃO GERAL DA EMPRESA
14.18.2 ANÁLISE DE RECEITA
14.18.3 PORTFÓLIO DE PRODUTOS
14.18.4 PRESENÇA GEOGRÁFICA
14.18.5 DESENVOLVIMENTOS RECENTES
14.19 TESAT-SPACECOM GMBH & CO.
14.19.1 VISÃO GERAL DA EMPRESA
14.19.2 PORTFÓLIO DE PRODUTOS
14.19.3 PRESENÇA GEOGRÁFICA
14.19.4 DESENVOLVIMENTOS RECENTES
14.2 HONEYWELL INTERNATIONAL INC.
14.20.1 VISÃO GERAL DA EMPRESA
14.20.2 ANÁLISE DE RECEITA
14.20.3 PORTFÓLIO DE PRODUTOS
14.20.4 PRESENÇA GEOGRÁFICA
14.20.5 DESENVOLVIMENTOS RECENTES
15 RELATÓRIOS RELACIONADOS
16 QUESTIONÁRIO
17 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











