


Segmentação do mercado global de fotolitografia por tipo (ultravioleta profundo (DUV), ultravioleta extremo (EUV), linha I, fluoreto de criptônio (KRF), fluoreto de argônio seco (ARF seco) e outros), aplicação (front-end e back-end), uso final (processo de padronização de circuitos integrados, fabricação de placas de circuito impresso, fabricação de microprocessadores e outros) - Tendências e previsões do setor até 2033
O que é a Fotolitografia Global Tamanho do Mercado e Taxa de Crescimento
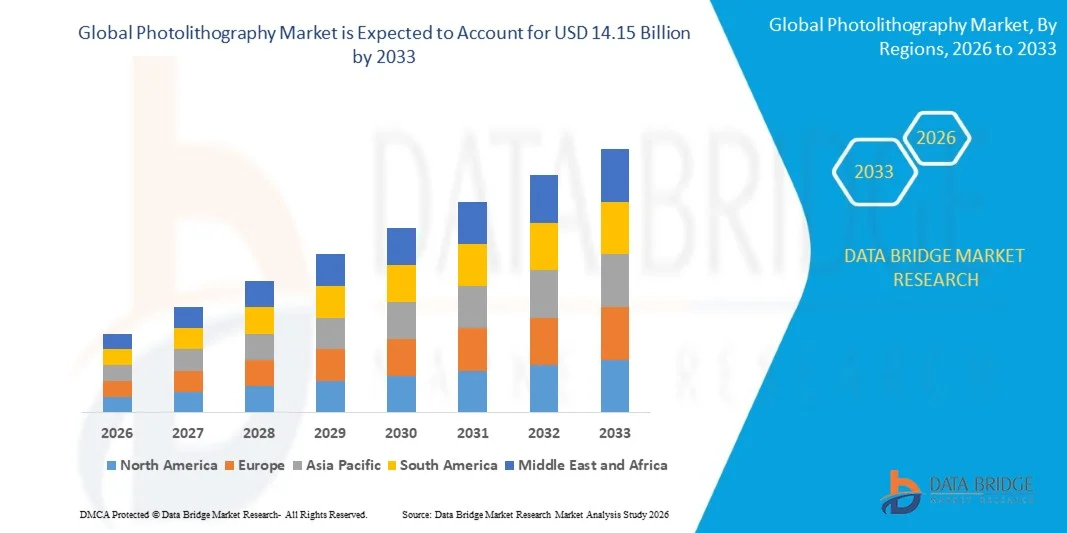
- De acordo com Data Bridge Market Research Analysis the O tamanho global do mercado de fotolitografia foi avaliado em10,26 mil milhões de USD em 2025e espera-se alcançar14,15 mil milhões de USD até 2033, em umaCAGR de 4,10%durante o período de previsão
- A crescente digitalização e a crescente procura de dispositivos semicondutores em várias indústrias são o principal factor responsável pelo crescimento do mercado
- Além disso, os fatores como o aumento na produção de chips de computador, crescente mercado de embalagens eletrônicas e suas vantagens, como alta resolução, alta sensibilidade à luz, boas propriedades de adesão e permite encapsulamento 3D de células dentro de hidrogéis que alimenta o crescimento do mercado de fotolitografia.
Tamanho e previsão do mercado
- Valor de mercado global (2025): USD 10,26 Bilhões
- Valor de mercado previsto (2033): 14,15 milhões de dólares
- Previsões CAGR (2026-2033): 4.10%
Quais são os principais Takeaways do mercado de fotolitografia
- Espera-se que o advento de tecnologias inovadoras e avançadas para a fabricação de dispositivos semicondutores e o aumento do apoio governamental para avanços criem várias novas oportunidades que levarão ao crescimento do mercado de fotolitografia no período previsto acima mencionado
- Os defeitos funcionais no dispositivo de fotolitografia, a confiabilidade limitada das ferramentas de exposição e as complexidades durante o processo de fabricação são estimados como um grande desafio dificultando o crescimento do mercado de fotolitografia
- A Ásia-Pacífico dominou o mercado de fotolitografia com uma quota de receita de 46,7% em 2025, impulsionada pela forte presença de centros de fabricação de semicondutores, produção eletrônica de grande escala e rápida expansão de instalações avançadas de fabricação de chips em toda a China, Taiwan, Coreia do Sul e Japão
- A América do Norte é projetada para registrar o CAGR mais rápido de 7,36% de 2026 a 2033, impulsionado pelo aumento dos investimentos em pesquisa de semicondutores, design avançado de chips e iniciativas de fabricação doméstica em todos os EUA e Canadá
- O segmento Deep Ultraviolet (DUV) dominou o mercado com uma participação de 41,6% em 2025, uma vez que continua a ser a tecnologia mais utilizada na fabricação de semicondutores para modelar circuitos integrados em nós avançados e maduros
Relatar Escopo e Segmentação do Mercado de Fotolitografia
|
Atributos |
Fotolitografia Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de fotolitografia
“Aumento da transição para tecnologias avançadas de EVUE e fotolitografia de alta precisão“
- O mercado de fotolitografia está testemunhando forte adoção de litografia ultravioleta extrema (EUV) e tecnologias avançadas de patterning projetadas para apoiar a fabricação de semicondutores de próxima geração e arquiteturas de chips de alta densidade
- Os fabricantes de equipamentos estão introduzindo sistemas de exposição de alta precisão, tecnologias de alinhamento melhoradas e materiais fotorresistentes avançados que permitem tamanhos de nós menores, resolução de padrões melhorados e maior rendimento de wafer
- A crescente demanda por processadores de alto desempenho, chips de IA, dispositivos avançados de memória e componentes de comunicação 5G está acelerando a adoção de tecnologias avançadas de litografia em instalações de fabricação de semicondutores
- Por exemplo, empresas como Canon, Nikon, Lam Research e Samsung Electronics estão expandindo investimentos em sistemas de litografia de última geração, tecnologias avançadas de processamento de wafers e soluções de fabricação de semicondutores de alta resolução
- Aumentar a necessidade de geometrias de transistores menores, melhor desempenho de chips e maior precisão de fabricação está impulsionando a transição para técnicas de litografia avançadas e tecnologias multi-padrão
- Como os dispositivos semicondutores continuam a diminuir de tamanho e aumentar a complexidade, as tecnologias de fotolitografia continuarão a ser essenciais para permitir a fabricação de semicondutores de próxima geração e dispositivos eletrônicos de alto desempenho
Quais são os Principais Drivers do Mercado de Fotolitografia
- A crescente demanda por semicondutores de alto desempenho, processadores de IA, chips de memória avançados e dispositivos de comunicação de alta velocidade está aumentando significativamente a necessidade de sistemas avançados de fotolitografia na fabricação de semicondutores
- Por exemplo, em 2025, empresas líderes como Canon, Nikon e Lam Research expandiram seus portfólios de equipamentos de fabricação de semicondutores para apoiar processos de litografia de alta resolução e tecnologias de fabricação de chips de última geração
- A adoção crescente de infraestrutura 5G, inteligência artificial, veículos autônomos, eletrônicos de consumo e sistemas de computação em nuvem está acelerando a produção de semicondutores globalmente nos EUA, Europa e Ásia-Pacífico
- Avanços na litografia EUV, materiais fotorresistentes, tecnologias de alinhamento de wafers e sistemas ópticos de precisão melhoraram a precisão de fabricação, rendimento e taxas de rendimento de semicondutores
- O desenvolvimento crescente de nós semicondutores avançados, circuitos integrados de alta densidade e arquiteturas de computação de alta velocidade está criando forte demanda por equipamentos avançados de fotolitografia em fabs semicondutores modernos
- Apoiado pelo aumento dos investimentos na capacidade de fabricação de semicondutores, iniciativas de chips governamentais e inovação eletrônica de última geração, o mercado de fotolitografia deverá experimentar um crescimento sustentado a longo prazo
Que fator está desafiando o crescimento do mercado da fotolitografia
- O elevado investimento em capital e os custos operacionais associados ao equipamento avançado de fotolitografia continuam a ser uma barreira importante para novas instalações de fabricação de semicondutores e para os pequenos fabricantes de chips
- Por exemplo, durante 2024-2025, as flutuações nas cadeias de fornecimento de semicondutores, o aumento dos custos de componentes ópticos de precisão e o aumento da complexidade dos equipamentos aumentaram os custos de fabricação para vários fornecedores globais de equipamentos semicondutores
- Complexidade na implementação de processos de litografia avançados, tecnologias EV e técnicas multi-patterning requer engenheiros altamente qualificados, infraestrutura especializada e vasta experiência técnica
- Infra-estrutura de fabricação de semicondutores limitada em economias emergentes e barreiras de entrada de alta tecnologia retardam a adoção de sistemas avançados de fotolitografia em determinadas regiões
- Competição de tecnologias alternativas de fabricação de chips, soluções avançadas de embalagem e arquiteturas de design de semicondutores em evolução podem criar pressões tecnológicas e de preços dentro da indústria
- Para enfrentar esses desafios, as empresas estão focando no desenvolvimento de sistemas de litografia eficientes em termos de custos, melhorando tecnologias fotorresistentes, melhorando a automação e expandindo parcerias globais de fabricação de semicondutores para acelerar a adoção de tecnologias de fotolitografia em todo o mundo
Como é o mercado de fotolitografia segmentado
O mercado é segmentado com base emtipo, aplicação e utilização final.
• Por tipo
Com base no tipo, o mercado de fotolitografia é segmentado em ultravioleta profunda (DUV), ultravioleta extrema (EUV), linha I, flúor de Krypton (KRF), flúor de Argon seco (ARF seco), e outros. O segmento Deep Ultraviolet (DUV) dominou o mercado com uma participação de 41,6% em 2025, pois continua a ser a tecnologia mais utilizada na fabricação de semicondutores para modelar circuitos integrados em nós avançados e maduros. Os sistemas de litografia DUV oferecem alta precisão, confiabilidade e compatibilidade com processos de fabricação de semicondutores em larga escala. Eles são amplamente implantados em chips de memória, dispositivos lógicos e produção de microcontroladores devido à sua infraestrutura estabelecida e custo-efetividade em comparação com tecnologias de próxima geração.
O segmento Extreme Ultraviolet (EUV) deverá crescer no CAGR mais rápido de 2026 para 2033, impulsionado pelo aumento da demanda por nós semicondutores avançados abaixo de 7 nm. A tecnologia EV permite a criação de estruturas de transistores menores, melhorando o desempenho de chips, eficiência energética e velocidade de processamento. Os investimentos crescentes em fundições avançadas e na produção de chips de última geração estão a acelerar a adopção de sistemas de litografia da EUV a nível mundial.
• Por Aplicação
Com base na aplicação, o mercado é segmentado em Front-End e Back-End. O segmento Front-End dominou o mercado com uma participação de 64,3% em 2025, apoiada pelo uso extensivo de processos de fotolitografia durante as etapas de fabricação de wafers, tais como o padrão de transistor, a formação de portas e o desenvolvimento de layout de circuito. Litografia frontal desempenha um papel crucial na definição de padrões de circuito em bolachas de silício com precisão de nível nanômetro. O aumento da complexidade no design de semicondutores, juntamente com a rápida expansão da fabricação avançada de nós, está impulsionando forte demanda por sistemas de fotolitografia de alta resolução em processos de fabricação front-end.
O segmento Back-End é projetado para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pelo aumento da demanda por tecnologias avançadas de embalagem, embalagens de nível wafer e padrões de interconexão. A fotolitografia back-end é usada em processos como camadas de metalização, almofadas de ligação e estruturas de interconexão de chips. A adoção crescente de tecnologias de integração heterogênea, chiplets e embalagens 3D está acelerando ainda mais a demanda por soluções avançadas de fotolitografia back-end.
• Por Uso Final
Com base no uso final, o mercado de fotolitografia é segmentado em processo de patterning IC, fabricação de placa de circuito impresso, fabricação de microprocessador e outros. O segmento de processo de patterning IC dominou o mercado com uma participação de 46,8% em 2025, impulsionado por seu papel crítico na fabricação de semicondutores, onde a fotolitografia é usada para transferir padrões de circuito para wafers de silício. A crescente demanda por chips de memória, dispositivos lógicos e arquiteturas de sistema-on-chip (SoC) em eletrônicos de consumo, data centers e hardware de IA está alimentando forte adoção de equipamentos de fotolitografia para fabricação de CI.
Espera-se que o segmento de Fabricação Microprocessador cresça no CAGR mais rápido de 2026 para 2033, impulsionado pela rápida expansão de computação de alto desempenho, processadores de inteligência artificial e dispositivos de computação avançados. A necessidade de nós transistores menores, maiores velocidades de processamento e arquiteturas eficientes em termos de energia está incentivando os fabricantes de semicondutores a adotar tecnologias avançadas de fotolitografia para a produção de microprocessadores de próxima geração.
Qual região detém a maior parte do mercado de fotolitografia
- A Ásia-Pacífico dominou o mercado de fotolitografia com uma quota de receita de 46,7% em 2025, impulsionada pela forte presença de centros de fabricação de semicondutores, produção eletrônica de grande escala e rápida expansão de instalações avançadas de fabricação de chips em toda a China, Taiwan, Coreia do Sul e Japão. A região abriga algumas das maiores fundições de semicondutores e fabricantes de dispositivos integrados do mundo, que dependem fortemente de sistemas de fotolitografia para padroagem de wafers e produção avançada de nódulos. Aumento dos investimentos em fabs semicondutores, alta demanda por eletrônicos de consumo e adoção crescente de processadores de IA e chips de memória estão continuamente alimentando a demanda por equipamentos avançados de fotolitografia em toda a região
- Os principais fabricantes de semicondutores na Ásia-Pacífico estão investindo em tecnologias de litografia de última geração, como a EUV e sistemas avançados de DUV para apoiar a produção de alto volume de chips avançados. A expansão contínua das instalações de fabricação, o forte apoio do governo à fabricação doméstica de semicondutores e os crescentes investimentos em inovação de chips estão fortalecendo a liderança global da região no mercado de fotolitografia
- Fortes cadeias de suprimentos eletrônicos, uma alta concentração de fábricas de semicondutores e crescente demanda por dispositivos de computação de alto desempenho reforçam ainda mais o domínio da Ásia-Pacífico na indústria global de fotolitografia
China Fotolitografia Market Insight
A China é um dos maiores contribuintes na região Ásia-Pacífico devido ao extenso apoio do governo para auto-suficiência de semicondutores e investimento em larga escala em instalações domésticas de fabricação de chips. O ecossistema de semicondutores em rápida expansão do país, combinado com a crescente produção de eletrônicos de consumo, equipamentos de telecomunicações e eletrônicos automotivos, está aumentando a demanda por ferramentas avançadas de fotolitografia. Investimentos contínuos em fábricas e institutos de pesquisa de wafer aceleram ainda mais a adoção de tecnologias de litografia para a fabricação avançada de semicondutores.
Japão Fotolitografia Market Insight
O Japão desempenha um papel crítico no mercado regional devido à sua forte presença na fabricação de equipamentos semicondutores e na produção avançada de eletrônicos. O país é conhecido por engenharia de precisão e inovação em tecnologias de fabricação de chips. A crescente demanda por sensores avançados, semicondutores automotivos e componentes de computação de alto desempenho está fortalecendo a adoção de sistemas de fotolitografia em fábricas japonesas de semicondutores e eletrônicas.
Coreia do Sul Fotolitografia Mercado Visão
A Coreia do Sul contribui significativamente para o mercado Ásia-Pacífico, apoiado pela sua liderança global na produção de chips de memória e tecnologias avançadas de semicondutores. As principais empresas de semicondutores do país investem continuamente em sistemas de litografia baseados em EV para apoiar a fabricação de chips da próxima geração. Aumento da demanda por dispositivos de memória de alta densidade, processadores de IA e hardware de comunicação 5G impulsiona a adoção de equipamentos avançados de fotolitografia.
Taiwan Fotolitografia Market Insight
Taiwan é uma potência global de fabricação de semicondutores e desempenha um papel vital no ecossistema de fotolitografia. A presença de principais fundições de semicondutores e forte demanda por produção avançada de nó impulsiona investimentos contínuos em sistemas de litografia EUV e DUV. A rápida expansão de chips de computação de alto desempenho, processadores de smartphones e aceleradores de IA aumenta ainda mais a necessidade de soluções avançadas de fotolitografia.
América do Norte Fotolitografia Mercado
A América do Norte é projetada para registrar o CAGR mais rápido de 7,36% de 2026 a 2033, impulsionado pelo aumento dos investimentos em pesquisa de semicondutores, design avançado de chips e iniciativas de fabricação doméstica em todos os EUA e Canadá. Programas de desenvolvimento de semicondutores apoiados pelo governo, expansão de instalações avançadas de fabricação de chips e crescente demanda por processadores de IA e sistemas de computação de alto desempenho estão acelerando a adoção de tecnologias de fotolitografia. A inovação contínua no design de semicondutores e a forte colaboração entre empresas de tecnologia, instituições de pesquisa e fabricantes de chips fortalecem ainda mais o crescimento regional.
Fotolitografia dos EUA Market Insight
Os EUA são os maiores contribuintes na América do Norte devido às fortes capacidades de I&D de semicondutores, empresas avançadas de design de chips e iniciativas de fabricação doméstica em expansão. O crescente desenvolvimento de aceleradores de IA, processadores de alto desempenho e hardware de data center avançado está impulsionando a demanda por sistemas de fotolitografia de alta precisão. Iniciativas governamentais para fortalecer as cadeias de suprimentos de semicondutores e investimentos em tecnologias de fabricação de chips de próxima geração apoiam ainda mais a expansão do mercado.
Canadá Fotolitografia Market Insight
O Canadá contribui constantemente para o crescimento regional através de seu crescente ecossistema de pesquisa de semicondutores e crescente investimento em tecnologias avançadas de eletrônica e fotônica. Universidades, institutos de pesquisa e startups de semicondutores estão ativamente envolvidos em projetos de chips e pesquisa de nanotecnologia, impulsionando a demanda por ferramentas de fotolitografia em ambientes de laboratório e fabricação piloto. Políticas de inovação de apoio e colaboração com empresas globais de semicondutores reforçam ainda mais o papel do Canadá no mercado regional.
Quais são as principais empresas no mercado de fotolitografia
A indústria fotolitografia é liderada principalmente por empresas bem estabelecidas, incluindo:
- Lam Research Corporation (EUA)
- Visionics Suécia HB. (Suécia)
- Canon Inc. (Japão)
- ETI (EUA)
- EULITHA (Suíça)
- Grupo EV (Áustria)
- Tecan Limited (Suíça)
- MFLEX (EUA)
- Neutronix Quintel (EUA)
- Nikon Corporation (Japão)
- Tecnologia NIL (Dinamarca)
- Nuflare Technology Inc. (Japão)
- Inovação (EUA)
- Samsung Electronics (Coreia do Sul)
- SMIC (China)
- SÜSS MicroTec SE (Alemanha)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Observatório de Uppsala (Suécia)
- Veeco Instruments Inc. (EUA)
Quais são os Desenvolvimentos Recentes no Mercado Global de Fotolitografia
- Em dezembro de 2024, o presidente e CEO da Canon India, Toshiaki Nomura, destacou o forte interesse da empresa em expandir as oportunidades de equipamentos de litografia de semicondutores na Índia, afirmando que a Canon está ativamente envolvida com fabricantes de chips planejando estabelecer instalações de fabricação no país, uma vez que várias empresas globais de semicondutores estão avaliando a Índia como um hub de fabricação emergente, reforçando assim o potencial do país na produção avançada de semicondutores e adoção de litografia
- Em outubro de 2024, FUJIFILM A Corporação introduziu novas resistências de tom negativo e desenvolvedores especificamente projetados para a litografia da EV para melhorar os processos de fabricação de semicondutores, ao mesmo tempo em que anunciou planos para expandir as instalações de produção e avaliação de qualidade desses materiais em seus locais em Shizuoka, Japão, e Pyeongtaek, Coreia do Sul, com novos equipamentos programados para iniciar as operações em outubro de 2025, assim apoiando padrões avançados de circuito e mais miniaturização de semicondutores
- Em setembro de 2024, FUJIFILM A empresa participou da SEMICON India 2024 realizada na India Expo Mart, na Grande Noida, de 11 a 13 de setembro, onde a empresa apresentou uma ampla gama de materiais semicondutores, incluindo fotorresistores, materiais de fotolitografia, pastas CMP, limpadores pós-CMP, produtos químicos de película fina, poliimidas e materiais de filtro de cor WAVE CONTROL MOSAICTM para sensores de imagem, fortalecendo assim sua presença no ecossistema semicondutor em rápida expansão na Índia.
- Em maio de 2024, a Rússia anunciou o desenvolvimento e teste de sua primeira máquina de fotolitografia produzida internamente para fabricação de chips 350nm, com o vice-ministro Vasily Shpak confirmando na conferência CIPR que o sistema está atualmente em teste na linha de produção de tecnologia Zelenograd, marcando assim um passo significativo para o fortalecimento das capacidades de fabricação de semicondutores nacionais do país
- Em março de 2024, a ASML forneceu seu sistema de litografia de terceira geração de EV, o Twinscan NXE:3800E, equipado com uma lente de abertura numérica 0,33 e projetado para suportar a fabricação de nós semicondutores avançados, incluindo chips 3nm e 2nm, oferecendo uma capacidade de processamento de mais de 195 wafers por hora, com potencial para atingir 220 wafers por hora e precisão de alinhamento de wafers abaixo de 1,1 nm, permitindo assim a fabricação de semicondutores de próxima geração e produção de chips de alto desempenho
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











