


Segmentação do Mercado de Transceptores Ópticos de Modo Único Global, por Factor de Forma (SFF & SFP, SFP+ & SFP28, QSFP+ & QSFP28 e QSFP-DD & OSFP), Taxa de Dados (até 25G, 25G a 100G, 200G a 400G e 800G & Acima), Distância (até 2 km, 2 km a 40 km e Acima de 40 km), Aplicação (Centros de Dados & Nuvem, AI & HPC Clusters, Telecom & 5G e Enterprise & Outros)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado de transceptores ópticos monomodal
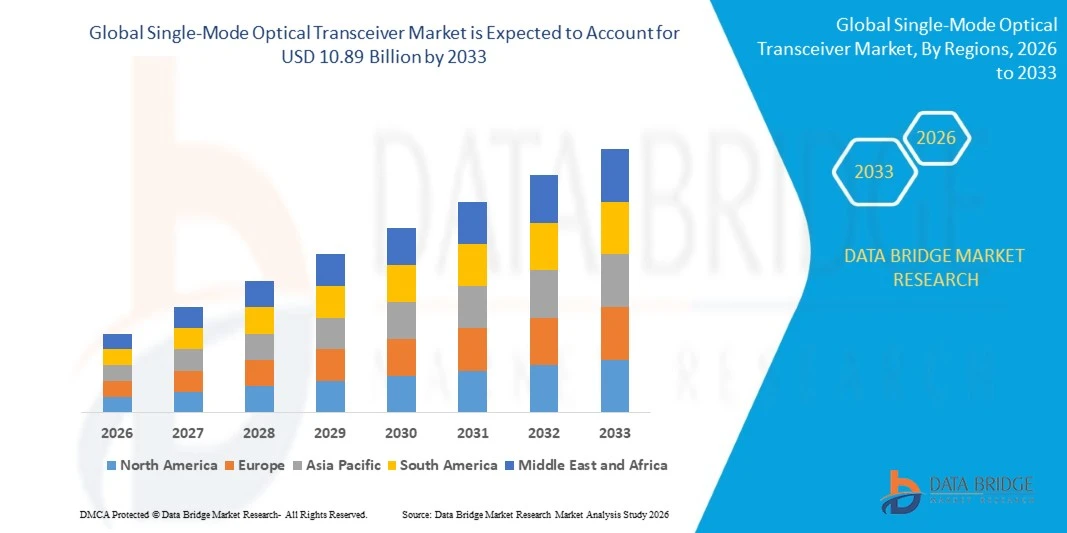
- De acordo com a análise Data Bridge Market Research, o mercado de transceptores ópticos monomodo foi avaliado emUSD 5,08 mil milhões em 2025e é projetado para alcançar10,89 mil milhões de USD até 2033, crescendo emCAGR de 10.00% de 2026 a 2033.
- O mercado está experimentando um rápido crescimento impulsionado pelo aumento da demanda por conectividade de alta largura de banda, aumentando a construção de centros de dados de IA e nuvem e ampliando atualizações para redes de 5G, fibra e metrô.
- A crescente mudança para ligações 400G, 800G e 1.6T, fotônica de silício e óptica plugável eficiente em energia, combinada com crescente demanda por maior alcance e menor latência, está apoiando a adoção do mercado. Transceptores de modo único estão sendo aplicados em interconexões de data center, backhaul de telecomunicações, redes de campus e clusters de IA, oferecendo aos operadores maior largura de banda e alcance através de transceptores ópticos de modo único, transceptores ópticos e módulos de fotônicos de silício que convertem sinais elétricos em luz.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 5,08 Bilhões
- Valor de mercado esperado (2033): USD 10,89 Bilhões
- Previsões CAGR (2026-2033): 1000
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são as principais takeaways do Mercado de Transceptores Ópticos de Modo Único
- A Ásia-Pacífico dominou o mercado de transceptores ópticos monomodos com a maior participação de receita de 38,10% em 2025, apoiada pela fabricação de grandes módulos ópticos na China, forte investimento em rede de telecomunicações e crescente capacidade de data center.
- Espera-se que a América do Norte seja a região de crescimento mais rápido em um CAGR de 12,20% de 2026 a 2033, alimentado por expansão de data center de IA hiperescala, grande investimento em nuvem e demanda por óptica 800G e 1.6T.
- O segmento SFP+ & SFP28 liderou o mercado com 31,80% de participação em 2025, impulsionado por larga base instalada, baixo custo e uso extensivo em empresas, acesso e redes de telecomunicações.
- QSFP-DD & OSFP são os fatores de forma de crescimento mais rápido, projetados para registrar um CAGR de 16,40%, refletindo a crescente demanda por ligações de alta densidade 400G, 800G e 1,6T em clusters de IA.
- O segmento de 25G a 100G dominou a categoria de taxa de dados com uma quota de receita de 41,50% em 2025, liderada por grandes implantações em data centers, fronthaul móvel e redes empresariais.
- Os data centers e a nuvem representaram 46,30% da quota de mercado em 2025, preferidos por volumes de porta de comutação maciça, links de curto e médio alcance e atualizações frequentes.
- O segmento de clusters AI & HPC é a aplicação de crescimento mais rápido, com um CAGR de 19,40%, impulsionado por redes GPU, tecidos de escala e demanda recorde para óptica 800G.
Âmbito do relatório e Segmentação do Mercado de Transceptores Ópticos de Modo Único
|
Atributos |
Visão de mercado chave do Transceptor Óptico de Modo Único |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de transceptores ópticos monomodal
- Transceptores ópticos de modo único estão aumentando cada vez mais a escada de velocidade, de 400G para 800G e 1.6T, enquanto adotam fotônicos de silício, lasers avançados e abordagens co-embaladas para cortar energia e custo por bit.
- Por exemplo, em setembro de 2026, a Coherent expandiu seu portfólio de sistemas de linha óptica plugável para suportar alta capacidade 800G ZR/ZR+ Links de data center de IA
- A fotônica de silício está ganhando compartilhamento, pois fabricantes de módulos usam circuitos integrados fotônicos para reduzir as contagens de componentes, melhorar o rendimento e reduzir o consumo de energia em transceptores de data centers de alto volume.
- Hyperscalers e fabricantes de módulos estão colaborando cada vez mais cedo, à medida que os compradores comparam módulos de energia por bit, confiabilidade, interoperabilidade, segurança de fornecimento e capacidade de escalar a produção para implantações de IA.
- Por exemplo, em março de 2026, a OpenLight anunciou suas primeiras ordens de produção de volume para circuitos integrados de 800G e 1,6T integrados a laser.
- Como os clusters de IA, as ligações 1.6T e 3.2T, a fotônica de silício e a óptica co-embalada continuam a avançar, espera-se que os transceptores ópticos monomodos se expandam além dos módulos plugáveis em interconexões integradas ultra-densas.
Quais são os Principais Drivers do Mercado de Transceptores Ópticos de Modo Único
- O rápido crescimento dos clusters de treinamento e inferência de IA aumentou significativamente a demanda por links ópticos que movimentam enormes volumes de dados entre servidores, switches e racks em baixa latência.
- Por exemplo, em março de 2026, a Marvell expandiu seu portfólio DSP óptico 1.6T para melhorar o desempenho, eficiência de energia e confiabilidade de ligação óptica.
- Hyperscalers, operadoras de telecomunicações, empresas e redes de pesquisa estão adotando transceptores de modo único para suportar maior largura de banda, maior alcance, menor potência por bit e projetos de rede mais flexíveis.
- Por exemplo, em agosto de 2026, de acordo com os resultados fiscais de 2026 da Lumentum, a empresa relatou receita líquida de US$ 3,01 bilhões e disse que, à medida que as cargas de trabalho de computação de IA crescem, os arquitetos de data centers estão voltando-se para links ópticos como um meio primário de conectividade e a importância da óptica em grandes clusters.
- Com hiperescaladores comprometendo-se com o investimento em infraestrutura de IA multi-ano e as operadoras atualizando redes de fibra, transceptores ópticos de modo único podem ganhar maior qualificação, ordens de volume e contratos de fornecimento de longo prazo.
Que fatores estão desafiando o crescimento do mercado de transceptores ópticos de modo único
- Transceptores de modo único enfrentam intensa concorrência de preços e rápida mudança de tecnologia, que comprimem margens e tornam os produtos mais antigos obsoletos rapidamente, especialmente para fornecedores com escala limitada.
- Por exemplo, em março de 2026, Taclink lançou um transceptor óptico de modo único DR8 1.6T OSFP projetado para distâncias de transmissão de até 500 metros.
- Essas dinâmicas de preços podem apertar margens para fornecedores menores, enquanto as necessidades de capital pesado para lasers, chips fotônicos e equipamentos de teste podem limitar a capacidade de investir em novas gerações.
- Restrições de fornecimento de lasers de fosforeto de índio e embalagens avançadas, restrições comerciais de óptica de alta velocidade e ciclos de qualificação rigorosos com hiperescaladores restringem ainda mais o crescimento, exigindo que os fornecedores invistam em capacidade, fornecimento diversificado e programas de validação longos que podem aumentar os custos.
- A combinação de concorrência de preços, intensidade de capital, restrições de fornecimento e riscos de comércio e qualificação pode restringir o crescimento entre fornecedores menores e compradores sensíveis aos custos.
Como é segmentado o Mercado de Transceptores Ópticos de Modo Único
O mercado de transceptores ópticos monomodal é segmentado com base no fator de forma, taxa de dados, distância e aplicação.
- Por Fator de Forma
Com base no fator de forma, o mercado de transceptores ópticos monomodo é segmentado em SFF & SFP, SFP+ & SFP28, QSFP+ & QSFP28 e QSFP-DD & OSFP. O segmento SFP+ & SFP28 dominou o mercado com 31,80% de participação em 2025, apoiado por sua ampla base instalada, baixo custo e uso extensivo em empresas, acesso e redes de telecomunicações. Estes módulos suportam ligações 10G e 25G sobre fibra monomodal. Eles são compactos, plugáveis a quente e compatíveis com uma grande variedade de interruptores e roteadores. Os acordos multi-fonte estabelecidos tornam-nos fáceis de obter de muitos fornecedores. Atualizações constantes de velocidades mais baixas e grande demanda de substituição continuam a reforçar a liderança do segmento. Os fornecedores também oferecem versões de temperatura industrial e de extensão para servir ambientes mais severos.
O segmento QSFP-DD & OSFP é projetado para registrar o crescimento mais rápido em um CAGR de 16,40% de 2026 a 2033, impulsionado pela crescente demanda por ligações de alta densidade 400G, 800G e 1,6T em clusters de IA. Esses fatores de forma suportam mais faixas por módulo e maior densidade de faceplate. Os fabricantes de switches estão projetando plataformas em torno delas para redes de hiperescala. Os avanços no design térmico e na eficiência de energia estão melhorando a praticidade. Custo, calor e compatibilidade permanecem considerações importantes. Fornecedores também estão desenvolvendo variantes de baixa potência e refrigeração líquida para implantação densa.
- Por Taxa de Dados
Com base na taxa de dados, o mercado de transceptores ópticos monomodo é segmentado em até 25G, 25G a 100G, 200G a 400G e 800G & acima. O segmento 25G a 100G dominou o mercado com 41,50% de participação em 2025, apoiado por grandes implantações em data centers, fronthaul móvel e redes empresariais. Essas velocidades oferecem um forte equilíbrio de custo, potência e largura de banda. Muitas redes existentes ainda usam 100G como um bloco de construção principal. As cadeias de abastecimento maduras mantêm os preços competitivos. O uso contínuo em atualizações de telecomunicações e empresas continua a reforçar a liderança do segmento. Os produtores também oferecem variantes para maior alcance e variadas faixas de temperatura para atender muitas necessidades de rede.
O segmento 800G & acima é projetado para registrar o crescimento mais rápido em um CAGR de 18,20% de 2026 a 2033, impulsionado por redes de cluster de IA, radix de switch mais elevado e largura de banda crescente por servidor. Hyperscalers estão se movendo rapidamente para 800G, com 1.6T começando a nave. Fotônicos de silicone e EMLs avançados ajudam a controlar o poder. Os fabricantes de módulos estão expandindo a capacidade desses produtos. O consumo de energia, o rendimento e o custo continuam a ser considerações importantes. Os clientes também estão empurrando fornecedores para uma qualificação mais rápida e fornecimento estável de lasers e chips de driver.
- Por Distância
Com base na distância, o mercado de transceptores ópticos monomodo é segmentado em até 2 km, 2 km a 40 km e acima de 40 km. O segmento de até 2 km dominou o mercado com 55,30% de participação em 2025, impulsionado por grandes volumes de ligações de curto e médio alcance dentro e entre edifícios de data center. Fibra monomodal suporta velocidades mais altas e comprimentos mais longos do que multimodo. Os clusters de IA em escala de campus usam cada vez mais um único modo para alcançar e proteger o futuro. Padrões como DR e FR óptica servem essas ligações. As práticas de implantação estabelecidas continuam a reforçar a liderança deste segmento. O uso crescente de óptica de modo único paralelo também ajuda a suportar altas velocidades em curtos alcances a baixo custo.
O segmento de 2 km a 40 km é projetado para registrar o crescimento mais rápido em um CAGR de 10,60% de 2026 a 2033, apoiado por redes de metrô, interconexão de data center e transporte 5G. Operadores atualizam as redes de acesso e agregação com óptica de maior velocidade. Os campus de data center distribuídos precisam de links ao longo de vários quilômetros. Opções coerentes e de detecção direta oferecem diferentes custos e alcançam trade-offs. Poder, dispersão e custo permanecem importantes fatores de projeto. Crescimento de data centers de borda e nuvem on-ramps também adiciona links na faixa de metrô.
- Por Aplicação
Com base na aplicação, o mercado de transceptores ópticos de modo único é segmentado em data centers e cloud, clusters AI & HPC, telecom & 5G, e empresa, entre outros. Os data centers e o segmento de nuvem dominaram o mercado com 46,30% de participação em 2025, suportados por volumes maciços de portas de switch, links de curto e médio alcance e atualizações frequentes. Os provedores de nuvem implementam grande número de transceptores através de camadas de folha, coluna e interconexões. Projetos padronizados e compras a granel suportam volumes estáveis. Relações estreitas entre fabricantes de módulos e hiperescaladores continuam a reforçar a liderança deste segmento. A forte demanda por ciclos de atualização também ajuda os fornecedores a manter volumes estáveis entre gerações de produtos.
O segmento de clusters AI & HPC é projetado para registrar o crescimento mais rápido em um CAGR de 19,40% de 2026 a 2033, impulsionado por redes GPU, tecidos de escala e demanda de registros para óptica 800G. Os clusters de treinamento precisam de largura de banda muito alta e baixa latência entre aceleradores. Os operadores estão adotando ligações ópticas sobre cobre à medida que as velocidades aumentam. As ópticas co-embaladas e quase-embaladas estão emergindo para sistemas futuros. A disponibilidade de energia, confiabilidade e suprimentos permanecem considerações fundamentais. Os operadores também executam grandes clusters-piloto para validar novas ópticas antes de uma implantação mais ampla.
Qual a região que detém a maior parte do mercado de transceptores ópticos monomodal
- A Ásia-Pacífico dominou o mercado de transceptores ópticos monomodos com a maior participação de receita de 38,10% em 2025, apoiada pela fabricação de grandes módulos ópticos na China, forte investimento em rede de telecomunicações e crescente capacidade de data center.
- A região também se beneficia de uma grande concentração de fabricantes de componentes e módulos ópticos, forte investimento em redes de fibra e 5G e rápido crescimento de data centers de nuvem e IA. O aumento da procura interna e a capacidade de exportação continuam a reforçar a posição da Ásia-Pacífico no mercado global. Forte apoio do governo às indústrias de semicondutores e telecomunicações também apoia o crescimento da capacidade local.
Japão Visão de Mercado de Transceptores Ópticos de Modo Único
O mercado japonês de transceptores ópticos monomodos está testemunhando um crescimento consistente devido à forte experiência em componentes ópticos, redes de telecomunicações avançadas e expectativas de alta qualidade. Os fornecedores e as transportadoras nacionais estão cada vez mais a adoptar módulos de alta velocidade e coerentes. Além disso, a forte demanda por confiabilidade, projetos compactos e pesquisa em fotônica de próxima geração está contribuindo ainda mais para o crescimento do mercado no Japão. A estreita cooperação entre fornecedores e transportadores também apoia atualizações de rede a longo prazo.
China Single-Mode Optical Transceiver Market Insight
O mercado de transceptores ópticos monomodos da China está crescendo rapidamente, impulsionado por grandes fabricantes de módulos domésticos, extensas redes de 5G e fibras e forte investimento em computação de IA. A crescente produção de módulos 400G e 800G está aumentando significativamente a demanda do mercado. Além disso, fornecedores verticalmente integrados, vantagens de custo e exportações fortes estão posicionando a China como um mercado de crescimento chave em toda a Ásia-Pacífico. Forte apoio do governo para as indústrias de computação e óptica também ajuda os fornecedores a escalar rapidamente.
Informação sobre o mercado de transceptores ópticos de modo único na Europa
O mercado europeu de transceptores ópticos monomodos está experimentando forte crescimento, impulsionado pela expansão de data centers, implantação de 5G, computação em nuvem e crescente demanda por transmissão de dados de alta velocidade e longa distância. Os investimentos em infraestrutura de fibra óptica e modernização da rede estão acelerando a adoção em telecomunicações e aplicações empresariais. A Alemanha, o Reino Unido e a França representam os principais mercados regionais. Tecnologias de 400G e 800G emergentes, projetos eficientes em termos de energia e componentes ópticos avançados estão criando novas oportunidades, apesar das restrições de cadeia de suprimentos e pressões de preços.
U.K. Single-Mode Optical Transceiver Market Insight
O mercado de transceptores ópticos monomodos do Reino Unido está experimentando crescimento constante, apoiado pela implantação de rede de fibra completa, crescente capacidade de data center e forte pesquisa fotônica. Transportadores e operadores de nuvem estão cada vez mais adotando óptica de alta velocidade. Além disso, as start-ups activas, a investigação universitária e a procura de redes seguras estão a apoiar a adopção de transceptores monomodos no Reino Unido. Forte desenvolvimento de data center no sul da Inglaterra também suporta a demanda por óptica de alta velocidade.
Alemanha Visão de Mercado de Transceptores Ópticos de Modo Único
O mercado alemão de transceptores ópticos de modo único está se expandindo constantemente devido à forte base industrial do país, ao crescente investimento em data centers e à extensa implantação de fibras. Transportadores, empresas e redes de pesquisa estão cada vez mais utilizando óptica monomodal de alta velocidade. A inovação contínua em fotônica, a forte capacidade de engenharia e o foco da Alemanha na confiabilidade e eficiência energética estão impulsionando ainda mais o crescimento do mercado no país. Forte demanda de Frankfurt e outros centros de dados também suporta volumes de transceptores.
Quais são as Principais Empresas no Mercado de Transceptores Ópticos de Modo Único
A indústria de transceptores ópticos monomodos é liderada principalmente por empresas bem estabelecidas, incluindo:
- Coherent Corp.(EUA)
- Lumentum Holdings Inc.(EUA)
- Broadcom Inc.(EUA)
- Accelink Technologies Co., Ltd.(China)
- Zhongji Innolight Co., Ltd.(China)
- Cisco Systems, Inc. (EUA)
- Sumitomo Electric Industries, Ltd. (Japão)
- Fujitsu Optical Components Limited (Japão)
- Mitsubishi Electric Corporation (Japão)
- Eoptolink Technology Inc., Ltd. (China)
- Fabrinet (Tailândia)
- Marvell Technology, Inc. (EUA)
- Ciena Corporation (EUA)
- Nokia Corporation (Finlândia)
- Huawei Technologies Co., Ltd. (China)
- Fotônico Fonte, Inc. (EUA)
- Aplicado Optoelectronics, Inc. (EUA)
- NEC Corporation (Japão)
- Hisense Broadband Multimedia Technologies Co., Ltd. (China)
- Frukawa Electric Co., Ltd. (Japão)
Quais são as últimas evoluções no mercado de transceptores ópticos monomodal
- Em setembro de 2026, Credo introduziu 1.6T ZeroFlap transceptores ópticos com fotônicos de silício e diagnósticos de ligação em tempo real para redes de IA.
- Em setembro de 2026, a Coherent expandiu seu portfólio de sistemas de linha óptica plugáveis para suportar links de data center de alta capacidade 800G ZR/ZR+.
- Em agosto de 2026, Lumentum relatou receita líquida fiscal de 2026 de US$ 3,01 bilhões e disse que seu negócio de módulos de nuvem está avançando na adoção de 1.6T. A empresa destacou que as cargas de trabalho de IA estão empurrando arquitetos de data center para links ópticos como o principal meio de conectividade. A empresa também apontou forte demanda por lasers de fosforeto de índio.
- Em março de 2026, a Marvell expandiu seu portfólio DSP óptico 1.6T para melhorar o desempenho, eficiência de energia e confiabilidade de ligação óptica.
- Em março de 2026, a OpenLight anunciou suas primeiras ordens de produção de volume para circuitos integrados a laser 800G e 1.6T.
- Em março de 2026, o Taclink lançou um transceptor óptico de modo único DR8 1.6T OSFP projetado para distâncias de transmissão de até 500 metros.
- Em setembro de 2026, a Semtech introduziu amplificadores de transimpedância FiberEdge para interconexões ópticas 1.6T e melhorou a eficiência de potência de 800G.
- Em abril de 2025, Jabil lançou transceptores 1.6T OSFP usando fotônicos de silício Intel, suportando conectividade de fibra de modo único paralela.
- Em março de 2025, a Broadcom introduziu soluções 3nm Sian3 e 5nm Sian2M DSP visando transceptores ópticos 800G e 1.6T.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











