


Segmentação de Mercado Global Fino e Ultra-Thin Filmes, por Métodos de Revestimento (Estado Gaseso, Estado de Soluções, Estado de Moldagem ou Semi-Molten), Tipo (Thin e Ultra-Thin), Técnica de Deposição (Deposição Física e Deposição Química), Aplicação (Eletrônica e Semicondutor, Energia Renovável, Saúde e Aplicações Biomédicas, Automotiva, Aeroespacial e Defesa, e Outros)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado dos filmes finos e ultra finos
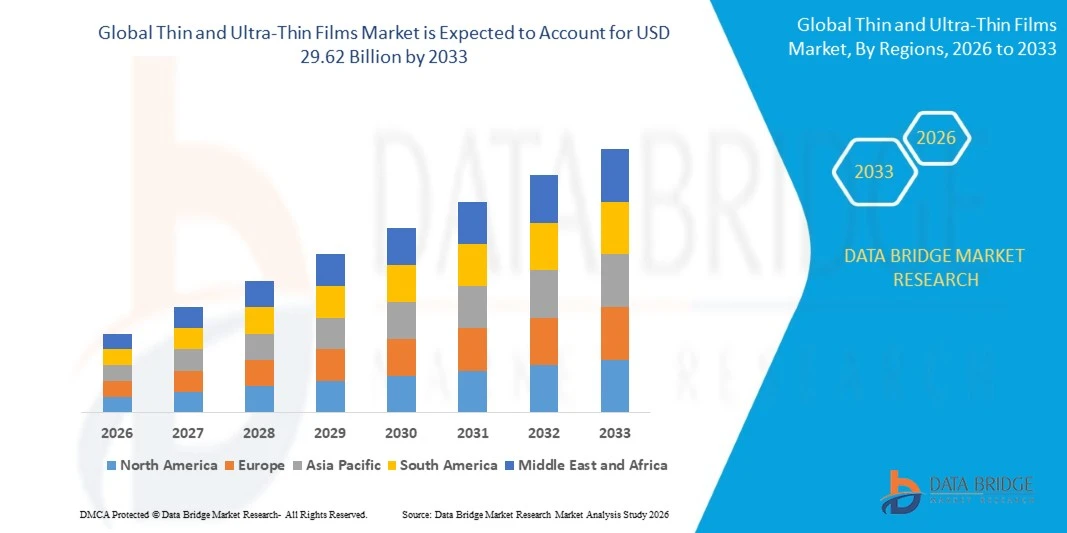
- De acordo com a análise da Data Bridge Market Research, o mercado de filmes finos e ultrafinas foi avaliado em9,42 mil milhões de dólares em 2025e é projetado para alcançar29,62 mil milhões de USD até 2033, crescendo emCAGR de 15,40% de 2026 a 2033.
- O mercado está experimentando crescimento consistente impulsionado pela crescente demanda por componentes eletrônicos miniaturizados, avanços rápidos em tecnologias de deposição de filmes finos e aplicações em expansão entre semicondutores, painéis solares, dispositivos médicos e eletrônicos automotivos.
- A crescente adoção de eletrônica flexível globalmente, combinada com crescentes investimentos em energia renovável e fabricação avançada de semicondutores, está incentivando os fabricantes a desenvolver filmes finos e ultrafinas de alto desempenho. As tecnologias de deposição de vapor físico e de deposição de vapor químico estão apoiando a produção de revestimentos uniformes, duráveis e projetados com precisão, oferecendo melhor desempenho elétrico, eficiência energética e utilização de materiais em várias indústrias.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 9.42 Bilhões
- Valor de mercado esperado (2033): USD 29,62 Bilhões
- Previsões CAGR (2026-2033): 15,40%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais produtos do mercado de filmes finos e ultra finos
- A América do Norte dominou o mercado de filmes finos e ultrafinais, com a maior parcela de receita de 36,5% em 2025, apoiada por infraestrutura avançada de fabricação de semicondutores, fortes investimentos em pesquisa e desenvolvimento e crescente demanda por materiais eletrônicos de alto desempenho.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 16,4% de 2026 a 2033, alimentado pela expansão da produção de semicondutores, rápida industrialização, aumento dos investimentos em energia solar e aumento da demanda eletrônica na China, Japão, Coreia do Sul e Índia.
- O segmento de estado gasoso liderou o mercado com uma participação de 45,2% em 2025, impulsionado pelo uso extensivo de processos de revestimento à base de vapor na fabricação de semicondutores, revestimentos ópticos e componentes eletrônicos avançados.
- O estado de soluções é o tipo de método de revestimento de maior crescimento, projetado para registrar um CAGR de 18,7%, refletindo o aumento da demanda por métodos de revestimento econômicos e processos de fabricação escaláveis.
- O segmento fino dominou a categoria tipo com uma participação de 60,0% na receita em 2025, liderada por suas extensas aplicações em semicondutores, eletrônicos de consumo, componentes ópticos e sistemas de energia renovável
- A deposição física representou 36,2% da quota de mercado em 2025, preferida pelo seu uso extensivo na fabricação de semicondutores, revestimentos ópticos e tratamentos de superfície industrial.
- O segmento de aplicações biomédicas e de saúde é a categoria de aplicação que mais cresce, com um CAGR de 13,8%, impulsionado pelo aumento da demanda por revestimentos biocompatíveis, eletrônica implantável, dispositivos diagnósticos e tecnologias médicas avançadas.
Segmentação do mercado de filmes finos e ultra finos
|
Atributos |
Fino e Ultra-Thin Filmes Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de filmes finos e ultra finos
- A adoção crescente de revestimentos ultrafinos e funcionais está transformando a indústria eletrônica, permitindo dispositivos menores, mais leves e mais eficientes em termos de energia através da fabricação de semicondutores, displays flexíveis e tecnologias wearable.
- Por exemplo, em maio de 2025, a Samsung Electronics anunciou pesquisas com Johns Hopkins Applied Physics Laboratory sobre materiais termoelétricos de fino filme nanoprojetados para refrigeração de estado sólido de próxima geração, destacando o crescente uso de filmes finos avançados em tecnologias eletrônicas eficientes em energia.
- Tecnologias avançadas de deposição permitem que os fabricantes desenvolvam filmes uniformes com melhores propriedades elétricas, ópticas e mecânicas.
- Os fabricantes de semicondutores estão adotando cada vez mais a deposição de camadas atômicas (ALD) e outras técnicas de revestimento de precisão para produzir filmes em nanoescala para chips avançados e componentes eletrônicos de próxima geração.
- Por exemplo, em fevereiro de 2025, a ULVAC, Inc. anunciou um sistema de deposição de lítio Roll-to-roll projetado para produzir filmes de lítio ultra-fino de alta qualidade, apoiando o desenvolvimento de baterias de próxima geração e tecnologias avançadas de armazenamento de energia.
- ·Como a demanda por eletrônicos compactos, semicondutores de alto desempenho e displays flexíveis continua aumentando, espera-se que inovações na deposição de precisão e engenharia de filmes finos fortaleçam o papel de filmes finos e ultra finos em indústrias de fabricação avançadas.
Quais são os principais drivers do mercado de filmes finos e ultra finos
- O rápido avanço da fabricação de semicondutores e dispositivos eletrônicos miniaturizados aumentou significativamente a demanda por filmes finos e ultrafinas que fornecem propriedades elétricas, ópticas e protetoras precisas em componentes de próxima geração.
- Por exemplo, em maio de 2024, o Departamento de Energia dos EUA anunciou seleções sob seu programa de financiamento de 44 milhões de dólares para o avanço de tecnologias fotovoltaicas de filme fino, incluindo telureto de cádmio e células solares de perovskita, apoiando melhorias na eficiência de fabricação, acessibilidade e produção nacional.
- Os fabricantes de eletrônicos estão integrando materiais avançados de filme fino em displays flexíveis, sensores, circuitos integrados e componentes ópticos para melhorar o desempenho do dispositivo e permitir projetos de produtos compactos.
- Por exemplo, em janeiro de 2024, o National Renewable Energy Laboratory (NREL) anunciou 1,8 milhões de dólares em financiamento para sete projetos para melhorar as células solares de telureto de cádmio, com foco em maior eficiência de conversão, melhores propriedades do material e menores custos de fabricação.
- Com o aumento da demanda por dispositivos eletrônicos menores, tecnologias solares eficientes e componentes avançados de semicondutores, filmes finos e ultrafinas devem permanecer materiais essenciais para a inovação nas indústrias eletrônica e energética.
Que fatores estão desafiando o crescimento do mercado de filmes finos e ultra finos
- A fabricação de filmes finos e ultra finos requer equipamentos especializados de deposição, controle de processo preciso e caracterização avançada de materiais, aumentando o investimento de capital e complexidade de produção para os fabricantes.
- Por exemplo, em julho de 2024, o National Renewable Energy Laboratory (NREL) dos EUA relatou pesquisas sobre a durabilidade das células solares perovskitas, identificando estabilidade e degradação sob a luz solar ao ar livre como principais desafios que limitam a adoção generalizada de tecnologias fotovoltaicas de película fina
- Esses desafios podem limitar a adoção entre fabricantes menores e desenvolvedores de tecnologia emergentes, especialmente quando a qualidade consistente dos filmes, a produção em larga escala e a fabricação econômica são difíceis de alcançar.
- Manter a espessura uniforme, minimizar defeitos e garantir desempenho confiável em grandes áreas de produção continuam sendo desafios técnicos críticos para aplicações avançadas de filmes finos.
- Por exemplo, em junho de 2022, o Departamento de Energia dos EUA (DOE) destacou barreiras de comercialização para células solares perovskitas, incluindo durabilidade a longo prazo, menor eficiência em dispositivos de área maior, e escalabilidade de fabricação, demonstrando os desafios técnicos e de produção frente às tecnologias avançadas de filmes finos
- Os altos custos de equipamentos especializados, otimização de materiais e garantia de qualidade, combinados com dificuldades em escalar processos avançados de deposição, continuam a desafiar a adoção generalizada. Enfrentar essas barreiras será essencial para melhorar a eficiência de fabricação e expandir o uso comercial de filmes finos e ultrafinas em aplicações eletrônicas, semicondutores e de energia renovável.
Como é o mercado de filmes finos e ultra finos segmentado
O mercado de filmes finos e ultra finos é segmentado com base em métodos de revestimento, tipo, técnica de deposição e aplicação.
- Por Métodos de Revestimento
Com base em métodos de revestimento, o mercado de filmes finos e ultrafinas é segmentado em estado gasoso, estado de soluções e estado fundido ou semi-derretido. O segmento de estado gasoso dominou o mercado com uma participação estimada de 45,2% em 2025, apoiada pelo uso extensivo de processos de revestimento à base de vapor na fabricação de semicondutores, revestimentos ópticos e componentes eletrônicos avançados. Esses métodos permitem o controle preciso da espessura, composição e uniformidade do filme. São amplamente utilizados para fabricar circuitos integrados, revestimentos protetores e camadas funcionais de alto desempenho. Sua compatibilidade com técnicas avançadas de deposição suporta a produção de filmes em nanoescala para aplicações complexas. Melhorias contínuas no controle de processos e equipamentos de deposição estão aumentando ainda mais a qualidade do revestimento.
Espera-se que o segmento de estado de soluções testemunhe o crescimento mais rápido em um CAGR estimado de 18,7% durante o período de previsão, impulsionado pelo aumento da demanda por métodos de revestimento econômicos e processos de fabricação escaláveis. Técnicas baseadas em soluções, incluindo revestimento de spin, revestimento de mergulho e revestimento de pulverização, permitem a deposição de materiais funcionais em diferentes substratos. Esses métodos são particularmente úteis em eletrônicos impressos, displays flexíveis e tecnologias fotovoltaicas emergentes. Os seus requisitos relativamente simples de equipamento podem reduzir o investimento inicial em comparação com certos processos baseados no vácuo. Avanços em formulações de materiais estão melhorando a uniformidade de revestimento e desempenho funcional. A crescente investigação sobre células solares perovskitas e materiais electrónicos flexíveis está a apoiar a adopção. O desenvolvimento contínuo de técnicas de processamento de soluções escaláveis deverá expandir suas aplicações industriais.
- Por Tipo
Com base no tipo, o mercado de filmes finos e ultra finos é segmentado em filmes finos e filmes ultra finos. O segmento de filmes finos dominou o mercado com uma participação estimada em 60,0% em 2025, devido às suas extensas aplicações em semicondutores, eletrônicos de consumo, componentes ópticos e sistemas de energia renovável. Os filmes finos fornecem propriedades funcionais elétricas, ópticas, químicas e de proteção sem adicionar peso substancial ou massa aos produtos. Eles são amplamente utilizados em circuitos integrados, painéis de exibição, células fotovoltaicas e revestimentos de superfície industrial. Processos de fabricação estabelecidos apoiam sua produção comercial em larga escala. A procura contínua de componentes electrónicos e de tecnologias eficientes em termos energéticos está a reforçar a sua adopção.
Espera-se que o segmento de filmes ultra finos testemunhe o crescimento mais rápido em um CAGR estimado de 13,0% durante o período de previsão, impulsionado pelo aumento da demanda por dispositivos eletrônicos miniaturizados e estruturas de materiais avançados. Esses filmes permitem que os fabricantes desenvolvam componentes com dimensões extremamente pequenas, mantendo propriedades elétricas, ópticas e mecânicas específicas. São cada vez mais relevantes para eletrônica flexível, dispositivos semicondutores avançados, sensores e aplicações biomédicas especializadas. Desenvolvimentos na deposição de camadas atômicas e outros métodos de fabricação de precisão estão melhorando o controle de espessura na escala nanométrica. O crescente interesse em dispositivos portáteis compactos e arquiteturas eletrônicas de última geração está criando demanda adicional. Avanços na engenharia de materiais também estão ajudando a melhorar a uniformidade e funcionalidade do filme.
- Por Técnica de Deposição
Com base na técnica de deposição, o mercado de filmes finos e ultrafinas é segmentado em deposição física e deposição química. O segmento de deposição física dominou o mercado com uma participação estimada em 36,2% em 2025, apoiada pelo seu uso extensivo na fabricação de semicondutores, revestimentos ópticos e tratamentos de superfície industrial. Técnicas físicas de deposição de vapor, incluindo pulverização e evaporação, permitem a deposição controlada de metais e outros materiais funcionais. Estes processos são amplamente utilizados na fabricação de displays, dispositivos semicondutores, revestimentos protetores e tecnologias solares. A sua versatilidade permite aos fabricantes depositar uma gama de materiais metálicos e cerâmicos. Melhorias no equipamento de deposição estão aumentando a uniformidade do revestimento e a eficiência do processo.
Espera-se que o segmento de deposição química cresça em um CAGR estimado de 12,5% durante o período de previsão, impulsionado pelo aumento da demanda por revestimentos conformados e filmes de alta qualidade em aplicações de fabricação avançadas. A deposição de vapor químico suporta a produção de camadas uniformes em superfícies complexas e estruturas complexas. A técnica é amplamente utilizada na fabricação de semicondutores, revestimentos ópticos e componentes eletrônicos avançados. Melhorias na química precursora e no controle de processos estão aumentando a qualidade do filme e a eficiência de fabricação. Sua capacidade de produzir materiais funcionais especializados suporta a adoção em dispositivos de alto desempenho. A crescente demanda por arquiteturas complexas de semicondutores está fortalecendo ainda mais a relevância da técnica.
- Por Aplicação
Com base na aplicação, o mercado de filmes finos e ultra finos é segmentado em eletrônicos e semicondutores, energias renováveis, saúde e aplicações biomédicas, automotivo, aeroespacial e de defesa, entre outros. O segmento eletrônico e semicondutor dominou o mercado com uma participação estimada em 42,5% em 2025, impulsionado pelo uso extensivo de filmes finos em circuitos integrados, microprocessadores, sensores, painéis de exibição e componentes eletrônicos. Esses materiais fornecem propriedades elétricas, ópticas e de proteção essenciais necessárias para dispositivos eletrônicos avançados. Os fabricantes de semicondutores usam filmes finos para criar camadas condutoras, barreiras dielétricas e revestimentos funcionais dentro de estruturas complexas de chips. Aumentar a demanda por produtos eletrônicos menores, mais rápidos e mais eficientes em termos energéticos está apoiando o crescimento do segmento. Os avanços na fabricação de semicondutores e em embalagens eletrônicas estão aumentando ainda mais a necessidade de deposição de filmes precisos.
Espera-se que o segmento de aplicações biomédicas e de saúde testemunhe o crescimento mais rápido em um CAGR estimado de 13,8% durante o período de previsão, impulsionado pelo aumento da demanda por revestimentos biocompatíveis, eletrônica implantável, dispositivos diagnósticos e tecnologias médicas avançadas. Filmes finos e ultra finos podem melhorar as propriedades da superfície de implantes médicos e instrumentos especializados. Eles também estão sendo explorados para biossensores, dispositivos de monitoramento wearable e plataformas de diagnóstico. Avanços em nanomateriais e técnicas de deposição de precisão estão permitindo o desenvolvimento de revestimentos funcionais com melhor desempenho. A crescente demanda por tecnologias médicas minimamente invasivas está criando oportunidades adicionais para aplicações de filmes finos. A investigação sobre superfícies antimicrobianas e biocompatíveis está a apoiar ainda mais a inovação.
Qual é a região que detém a maior parte do mercado de filmes finos e ultra finos
- A América do Norte dominou o mercado de filmes finos e ultrafinais, com a maior parcela de receita de 36,5% em 2025, apoiada por infraestrutura avançada de fabricação de semicondutores, fortes investimentos em pesquisa e desenvolvimento e crescente demanda por materiais eletrônicos de alto desempenho.
- A região também se beneficia com a presença de empresas de semicondutores estabelecidas, o aumento dos investimentos em tecnologias de fabricação avançadas e a crescente demanda por aplicações de filmes finos em eletrônica, saúde, aeroespacial e energia renovável. A inovação contínua em materiais em escala nanométrica, técnicas de deposição de precisão e dispositivos semicondutores de próxima geração fortalecem a posição da América do Norte no mercado global.
U.S. Thin e Ultra-Thin Films Market Insight
O mercado de filmes finos e ultrafinas dos EUA está assistindo a um forte crescimento devido ao aumento dos investimentos em fabricação de semicondutores, eletrônica avançada e tecnologias de energia renovável. O ecossistema semicondutor estabelecido pelo país, juntamente com a adoção crescente de técnicas avançadas de deposição e materiais de revestimento de alto desempenho, está impulsionando a demanda em aplicações eletrônicas, de saúde, aeroespacial e automotiva. Além disso, a crescente ênfase na produção doméstica de semicondutores, dispositivos eletrônicos miniaturizados e materiais de próxima geração está acelerando a adoção de filmes finos em aplicações industriais e de pesquisa.
Asia-Pacific Fine e Ultra-Thin Films Market Insight
Espera-se que o mercado de filmes finos e ultrafinas da Ásia-Pacífico testemunhe rápido crescimento, impulsionado pela expansão da fabricação de semicondutores, aumento da produção eletrônica e aumento dos investimentos em energias renováveis em países como China, Japão, Coreia do Sul e Índia. A crescente demanda por eletrônicos de consumo, tecnologias avançadas de exibição e materiais fotovoltaicos de filme fino está apoiando a expansão regional do mercado. Além disso, a crescente presença de fabricantes de eletrônicos, instalações de fabricação de semicondutores e centros de pesquisa de materiais avançados está acelerando a adoção em aplicações industriais e comerciais.
Japão Fine e Ultra-Thin Films Market Insight
O mercado japonês de filmes finos e ultrafinas está testemunhando um crescimento consistente devido ao aumento dos investimentos em tecnologias de semicondutores, materiais avançados e fabricação de precisão. Fabricantes de eletrônicos, empresas automotivas e institutos de pesquisa estão cada vez mais adotando tecnologias de filme fino para sensores, revestimentos ópticos, componentes semicondutores e dispositivos eletrônicos especializados. Além disso, a crescente integração de técnicas avançadas de deposição e o foco do país em materiais de alto desempenho e inovação de fabricação estão contribuindo ainda mais para o crescimento do mercado.
China Fine e Ultra-Thin Films Market Insight
O mercado de filmes finos e ultrafinas da China está crescendo rapidamente, impulsionado pela expansão da produção de semicondutores, aumento da demanda por eletrônicos de consumo e aumento dos investimentos em tecnologias de energia renovável. A adoção crescente de materiais avançados de película fina através da fabricação de displays, células fotovoltaicas e componentes eletrônicos está aumentando significativamente a demanda do mercado. Além disso, as iniciativas governamentais de apoio à fabricação doméstica de semicondutores, o aumento das despesas de pesquisa e desenvolvimento e os rápidos avanços tecnológicos estão fortalecendo a posição da China na indústria mundial de filmes finos e ultrafinas.
U.K. Thin e Ultra-Thin Films Market Insight
O mercado de filmes finos e ultra finos do Reino Unido está experimentando crescimento constante, apoiado pelo aumento da adoção de materiais avançados em pesquisa de semicondutores, tecnologias de saúde, energias renováveis e aplicações ópticas. Investimentos em pesquisa de nanotecnologia e processos especializados de revestimento estão contribuindo para o desenvolvimento do mercado. Além disso, a integração de técnicas de deposição de precisão e a crescente demanda por componentes eletrônicos eficientes em termos energéticos estão melhorando o desempenho de filmes finos e ampliando as aplicações, posicionando o Reino Unido como um importante mercado de pesquisa e inovação dentro da indústria global de filmes finos e ultrafinas.
Alemanha Fina e Ultra-Thin Films Market Insight
O mercado de filmes finos e ultra finos da Alemanha está se expandindo constantemente devido à forte base industrial do país, às capacidades avançadas de engenharia e à crescente adoção de materiais de próxima geração. Os fabricantes de automóveis, fornecedores de semicondutores e empresas de tecnologia industrial estão cada vez mais utilizando filmes finos para componentes eletrônicos, revestimentos protetores, sistemas ópticos e aplicações de energia. Avanços contínuos em tecnologias de deposição, ciência de materiais e fabricação de precisão, juntamente com forte investimento em inovação industrial e energia renovável, estão impulsionando o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de filmes finos e ultra finos
A indústria de filmes finos e ultrafinas é liderada principalmente por empresas bem estabelecidas, incluindo:
- Toray Industries, Inc.. (Japão)
- DuPont de Nemours, Inc.. (EUA)
- 3M(EUA)
- Nitto Denko Corporation(Japão)
- CORPORAÇÃO KANEKA(Japão)
- Sumitomo Bakelite Co., Ltd. (Japão)
- FUJIFILM Corporation (Japão)
- AGC Inc. (Japão)
- TEIJIN LIMITADO (Japão)
- Mitsubishi Chemical Group Corporation (Japão)
- Kolon Industries, Inc. (Coreia do Sul)
- SKC Co., Ltd (Coreia do Sul)
- UBE Corporation (Japão)
- Toppan Holdings Inc. (Japão)
- Toyobo Co., Ltd (Japão)
- LINTEC Corporation (Japão)
- Materion Corporation (EUA)
- Linde plc (U.K.)
- ULVAC, Inc. (Japão)
- Materiais de Filme Fino (EUA)
Quais são as últimas evoluções no mercado de filmes finos e ultra finos
- Em junho de 2025, a Soitec anunciou uma colaboração estratégica com a Powerchip Semiconductor Manufacturing Corporation (PSMC) para demonstrar empilhamento avançado de chips tridimensionais usando sua tecnologia Transistor Layer Transfer (TLT). A tecnologia permite a transferência de camadas semicondutoras ultrafinas que variam de 5 nanômetros a 1 micrômetro para wafers-alvo. Esta inovação é projetada para suportar chips mais compactos, poderosos e eficientes em energia para dispositivos de inteligência artificial, smartphones e eletrônicos automotivos.
- Em fevereiro de 2025, a ULVAC, Inc. anunciou o desenvolvimento de seu sistema de deposição de lítio rolo-a-rolo EWL-030, projetado para produzir filmes de lítio ultra-fino de alta qualidade em folhas de metal sob condições de vácuo. O sistema minimiza as impurezas e a oxidação, melhorando a utilização do material de lítio em comparação com os métodos convencionais de laminação. Desenvolvido para aplicações de bateria de última geração, a tecnologia destina-se a suportar ânodos de lítio-metal e desenvolvimento de bateria de estado sólido.
- Em novembro de 2024, a PI Advanced Materials anunciou o sucesso da produção de um filme de poliimida não esticada medindo apenas 4 micrômetros de espessura. O desenvolvimento seguiu a comercialização da empresa de um filme de 5 micrômetros e demonstrou progresso na fabricação de polímero ultrafina. A flexibilidade, resistência ao calor e resistência mecânica do filme o tornam adequado para eletrônicos leves, monitores flexíveis, smartphones e dispositivos wearable. A empresa também identificou o desenvolvimento de filmes mais finos como parte de seu roteiro de inovação.
- Em agosto de 2022, o Departamento de Energia dos EUA anunciou o Consórcio Acelerador de Tellureto de Cádmio, apoiado por US$ 20 milhões para promover tecnologias solares de telureto de cádmio. Liderado pela Universidade de Toledo, o consórcio reuniu instituições de pesquisa e participantes da indústria para melhorar a eficiência fotovoltaica, reduzir os custos de fabricação e fortalecer as cadeias de suprimentos nacionais. Seu programa de pesquisa visava melhorar o desempenho da célula solar e processos de produção mais competitivos. Esta iniciativa destacou a importância da pesquisa colaborativa e do governo
- Em novembro de 2021, pesquisadores do National Renewable Energy Laboratory (NREL) e instituições colaboradoras relataram melhorias na eficiência e estabilidade das células solares perovskitas, combinando camadas de perovskitas bidimensionais e tridimensionais. A célula modificada apresentou apenas um declínio de 10% na eficiência após 1.000 horas de operação contínua, em comparação com um declínio de 43% na amostra controle. As conclusões ofereceram uma abordagem promissora para abordar a degradação do material, um grande desafio para as tecnologias fotovoltaicas de película fina.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET
1.4 CURRENCY AND PRICING
1.5 LIMITATIONS
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 DBMR TRIPOD DATA VALIDATION MODEL
2.5 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.6 DBMR MARKET POSITION GRID
2.7 VENDOR SHARE ANALYSIS
2.8 MULTIVARIATE MODELING
2.9 COATING METHODS TIMELINE CURVE
2.1 MARKET APPLICATION COVERAGE GRID
2.11 SECONDARY SOURCES
2.12 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
5 ANÁLISE DE IMPACTO DA COVID-19
5.1 CONSEQUÊNCIAS DA COVID-19 E INICIATIVAS DO GOVERNO PARA IMPULSIONAR O MERCADO
5.2 DECISÕES ESTRATÉGICAS PARA FABRICANTES APÓS A COVID-19 PARA GANHAR PARTICIPAÇÃO COMPETITIVA NO MERCADO
5.3 IMPACTO NA DEMANDA
5.4 IMPACTO NA CADEIA DE SUPRIMENTOS
5.5 CONCLUSÃO
6 VISÃO GERAL DO MERCADO
6.1 MOTORISTAS
6.1.1 CRESCIMENTO DA ENERGIA EÓLICA
6.1.2 CRESCENTE DEMANDA POR CONSUMIDORES DE ELETRÔNICOS
6.1.3 AUMENTO DO USO DE PELÍCULA FINA PARA DISPOSITIVOS MÉDICOS
6.1.4 AUMENTO DA ADOÇÃO DE ENERGIA SOLAR
6.2 RESTRIÇÃO
6.2.1 FALTA DE PADRÃO
6.3 OPORTUNIDADES
6.3.1 AVANÇO CRESCENTE EM NANOTECNOLOGIA
6.3.2 AUMENTO DA DEMANDA DA INDÚSTRIA AEROESPACIAL E DE DEFESA POR APLICAÇÕES DE PELÍCULA FINA
6.3.3 INICIATIVAS GOVERNAMENTAIS PARA REDUZIR AS EMISSÕES DE CARBONO
6.4 DESAFIO
6.4.1 BAIXA EFICIÊNCIA DE CONVERSÃO DE CÉLULAS SOLARES DE PELÍCULA FINA
7 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR MÉTODOS DE REVESTIMENTO
7.1 VISÃO GERAL
7.2 ESTADO GASOSO
7.3 ESTADO DAS SOLUÇÕES
7.4 ESTADO FUNDIDO OU SEMI-FUNDIDO
8 MERCADOS GLOBAIS DE FILMES FINOS E ULTRAFINOS, POR TIPO
8.1 VISÃO GERAL
8.2 FINO
8.3 ULTRAFINO
9 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR TÉCNICAS DE DEPOSIÇÃO
9.1 VISÃO GERAL
9.2 DEPOSIÇÃO FÍSICA
9.2.1 TIPO
9.2.1.1 Técnicas de Evaporação
9.2.1.2 Deposição por pulverização catódica
9.2.1.3 Deposição de Laser Pulsado (PLD)
9.2.1.4 Outros
9.2.2 MATERIAIS
9.2.2.1 Alvos de pulverização catódica
9.2.2.2 Pelotas
9.2.2.3 Outros
9.3 DEPOSIÇÃO QUÍMICA
9.3.1 TIPO
9.3.1.1 Deposição Química de Vapor (CVD)
9.3.1.2 Deposição Sol-Gel
9.3.1.3 Revestimento
9.3.1.4 Outros
9.3.2 MATERIAIS
9.3.2.1 Halogenetos metálicos
9.3.2.2 Hidretos metálicos
9.3.2.3 Gases Reativos
9.3.2.4 Compostos Organometálicos
9.3.2.5 Sais Metálicos
9.3.2.6 Outros
10 MERCADOS GLOBAIS DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO
10.1 VISÃO GERAL
10.2 ELETRÔNICA E SEMICONDUTORES
10.2.1 CONDUTORES ELÉTRICOS TOTALMENTE TRANSPARENTES
10.2.2 FABRICAÇÃO DE CIRCUITO INTEGRADO
10.2.3 BATERIAS DE PELÍCULA FINA
10.2.4 OUTROS
10.3 ENERGIA RENOVÁVEL
10.3.1 SOLAR
10.3.2 VENTO
10.4 APLICAÇÕES BIOMÉDICAS E DE SAÚDE
10.5 AUTOMOTIVO
10.6 AEROESPACIAL E DEFESA
10.7 OUTROS
11 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR GEOGRAFIA
11.1 VISÃO GERAL
11.2 ÁSIA-PACÍFICO
11.2.1 CHINA
11.2.2 ÍNDIA
11.2.3 COREIA DO SUL
11.2.4 JAPÃO
11.2.5 AUSTRÁLIA
11.2.6 SINGAPURA
11.2.7 TAILÂNDIA
11.2.8 MALÁSIA
11.2.9 INDONÉSIA
11.2.10 FILIPINAS
11.2.11 RESTO DA ÁSIA-PACÍFICO
11.3 AMÉRICA DO NORTE
11.3.1 EUA
11.3.2 CANADÁ
11.3.3 MÉXICO
11.4 EUROPA
11.4.1 ALEMANHA
11.4.2 FRANÇA
11.4.3 RÚSSIA
11.4.4 Reino Unido
11.4.5 ITÁLIA
11.4.6 ESPANHA
11.4.7 HOLANDA
11.4.8 BÉLGICA
11.4.9 SUÍÇA
11.4.10 TURQUIA
11.4.11 RESTO DA EUROPA
11.5 ORIENTE MÉDIO E ÁFRICA
11.5.1 ISRAEL
11.5.2 ARÁBIA SAUDITA
11.5.3 ÁFRICA DO SUL
11.5.4 Emirados Árabes Unidos
11.5.5 EGITO
11.5.6 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
11.6 AMÉRICA DO SUL
11.6.1 BRASIL
11.6.2 ARGENTINA
11.6.3 RESTO DA AMÉRICA DO SUL
12 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, PANORAMA DA EMPRESA
12.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
12.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
12.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
12.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
13 ANÁLISE SWOT
14 PERFIL DA EMPRESA
14.1 CORPORAÇÃO KANEKA
14.1.1 RESUMO DA EMPRESA
14.1.2 ANÁLISE DE RECEITA
14.1.3 ANÁLISE DAS AÇÕES DA EMPRESA
14.1.4 PORTFÓLIO DE PRODUTOS
14.1.5 DESENVOLVIMENTO RECENTE
14.2 UMICORE
14.2.1 RESUMO DA EMPRESA
14.2.2 ANÁLISE DE RECEITA
14.2.3 ANÁLISE DAS AÇÕES DA EMPRESA
14.2.4 PORTFÓLIO DE PRODUTOS
14.2.5 DESENVOLVIMENTO RECENTE
14.3 CORPORAÇÃO MATERION
14.3.1 RESUMO DA EMPRESA
14.3.2 ANÁLISE DE RECEITA
14.3.3 ANÁLISE DE AÇÕES DA EMPRESA
14.3.4 PORTFÓLIO DE PRODUTOS
14.3.5 DESENVOLVIMENTO RECENTE
14.4 PRAXAIR ST TECHNOLOGY, INC.
14.4.1 RESUMO DA EMPRESA
14.4.2 ANÁLISE DAS AÇÕES DA EMPRESA
14.4.3 PORTFÓLIO DE PRODUTOS
14.4.4 DESENVOLVIMENTOS RECENTES
14.5 INTEVAC, INC.
14.5.1 RESUMO DA EMPRESA
14.5.2 ANÁLISE DE RECEITA
14.5.3 ANÁLISE DE AÇÕES DA EMPRESA
14.5.4 PORTFÓLIO DE PRODUTOS
14.5.5 DESENVOLVIMENTO RECENTE
14.6 AIXTRON
14.6.1 RESUMO DA EMPRESA
14.6.2 ANÁLISE DE RECEITA
14.6.3 PORTFÓLIO DE PRODUTOS
14.6.4 DESENVOLVIMENTO RECENTE
14.7 AJA INTERNATIONAL, INC.
14.7.1 RESUMO DA EMPRESA
14.7.2 PORTFÓLIO DE PRODUTOS
14.7.3 DESENVOLVIMENTO RECENTE
14.8 ELEMENTOS AMERICANOS
14.8.1 RESUMO DA EMPRESA
14.8.2 PORTFÓLIO DE PRODUTOS
14.8.3 DESENVOLVIMENTO RECENTE
14.9 ANGSTROM ENGENHARIA INC.
14.9.1 RESUMO DA EMPRESA
14.9.2 PORTFÓLIO DE PRODUTOS
14.9.3 DESENVOLVIMENTO RECENTE
14.1 ARROW THIN FILMS, INC.
14.10.1 RESUMO DA EMPRESA
14.10.2 PORTFÓLIO DE PRODUTOS
14.10.3 DESENVOLVIMENTO RECENTE
14.11 DENTON VACUUM
14.11.1 RESUMO DA EMPRESA
14.11.2 PORTFÓLIO DE PRODUTOS
14.11.3 DESENVOLVIMENTOS RECENTES
14.12 GEOMATEC CO., LTD.
14.12.1 RESUMO DA EMPRESA
14.12.2 PORTFÓLIO DE PRODUTOS
14.12.3 DESENVOLVIMENTO RECENTE
14.13 KURT J. LESKER COMPANY
14.13.1 RESUMO DA EMPRESA
14.13.2 PORTFÓLIO DE PRODUTOS
14.13.3 DESENVOLVIMENTO RECENTE
14.14 LEW TÉCNICAS LTDA
14.14.1 RESUMO DA EMPRESA
14.14.2 PORTFÓLIO DE PRODUTOS
14.14.3 DESENVOLVIMENTO RECENTE
14.15 FILMES FINOS LARANJA
14.15.1 RESUMO DA EMPRESA
14.15.2 PORTFÓLIO DE PRODUTOS
14.15.3 DESENVOLVIMENTO RECENTE
14.16 PLASMA-THERM
14.16.1 RESUMO DA EMPRESA
14.16.2 PORTFÓLIO DE PRODUTOS
14.16.3 DESENVOLVIMENTO RECENTE
14.17 PVD PRODUCTS, INC.
14.17.1 RESUMO DA EMPRESA
14.17.2 PORTFÓLIO DE PRODUTOS
14.17.3 DESENVOLVIMENTO RECENTE
14.18 SUPER MATERIAIS CONDUTORES, INC.
14.18.1 RESUMO DA EMPRESA
14.18.2 PORTFÓLIO DE PRODUTOS
14.18.3 DESENVOLVIMENTO RECENTE
14.19 THINFILMS INC.
14.19.1 RESUMO DA EMPRESA
14.19.2 PORTFÓLIO DE PRODUTOS
14.19.3 DESENVOLVIMENTO RECENTE
14.2 MATERIAIS VITAL CO., LIMITADA
14.20.1 RESUMO DA EMPRESA
14.20.2 PORTFÓLIO DE PRODUTOS
14.20.3 DESENVOLVIMENTO RECENTE
15 QUESTIONÁRIO
16 RELATÓRIOS RELACIONADOS
Lista de Tabela
LISTA DE TABELAS
TABELA 1 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR MÉTODOS DE REVESTIMENTO, PREVISÃO DE MERCADO 2020-2027 (US$ MILHÕES) 65
TABELA 2 ESTADO GLOBAL GASOSO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 65
TABELA 3 ESTADO DAS SOLUÇÕES GLOBAIS NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 66
TABELA 4 ESTADO GLOBAL FUNDIDO OU SEMI-FUNDIDO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027, (US$ MILHÕES) 67
TABELA 5 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR TIPO, PREVISÃO DE MERCADO 2020-2027 (US$ MILHÕES) 70
TABELA 6 MERCADO GLOBAL DE PELÍCULAS FINAS E ULTRAFINAS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 70
TABELA 7 MERCADO GLOBAL DE PELÍCULAS ULTRAFINAS E ULTRAFINAS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 71
TABELA 8 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR TÉCNICAS DE DEPOSIÇÃO, PREVISÃO DE MERCADO 2020-2027 (US$ MILHÕES) 74
TABELA 9 DEPOSIÇÃO FÍSICA GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 74
TABELA 10 DEPOSIÇÃO FÍSICA GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 74
TABELA 11 DEPOSIÇÃO FÍSICA GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027, (US$ MILHÕES) 75
TABELA 12 DEPOSIÇÃO QUÍMICA GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 76
TABELA 13 DEPOSIÇÃO QUÍMICA GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 76
TABELA 14 DEPOSIÇÃO QUÍMICA GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027, (US$ MILHÕES) 78
TABELA 15 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, PREVISÃO DE MERCADO 2020-2027 (US$ MILHÕES) 82
TABELA 16 MERCADO GLOBAL DE ELETRÔNICA E SEMICONDUTORES EM PELÍCULAS FINAS E ULTRAFINAS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 82
TABELA 17 MERCADO GLOBAL DE ELETRÔNICA E SEMICONDUTORES EM FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027, (US$ MILHÕES) 83
TABELA 18 ENERGIA RENOVÁVEL GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 84
TABELA 19 ENERGIA RENOVÁVEL GLOBAL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027, (US$ MILHÕES) 84
TABELA 20 APLICAÇÕES GLOBAIS DE SAÚDE E BIOMÉDICAS NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 85
TABELA 21 MERCADO GLOBAL DE PELÍCULAS AUTOMOTIVAS FINAS E ULTRAFINAS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 85
TABELA 22 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS DA AEROESPACIAL E DEFESA, POR REGIÃO, 2018-2027 (US$ MILHÕES) 86
TABELA 23 OUTROS MERCADOS GLOBAIS DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 86
TABELA 24 MERCADO GLOBAL DE FILMES FINOS E ULTRAFINOS, POR REGIÃO, 2018-2027 (US$ MILHÕES) 92
TABELA 25 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÁSIA-PACÍFICO, POR PAÍS, 2018-2027 (US$ MILHÕES) 96
TABELA 26 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA ÁSIA-PACÍFICO, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 96
TABELA 27 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÁSIA-PACÍFICO, POR TIPO, 2018-2027 (US$ MILHÕES) 96
TABELA 28 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÁSIA-PACÍFICO, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 97
TABELA 29 DEPOSIÇÃO FÍSICA NA ÁSIA-PACÍFICO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 97
TABELA 30 DEPOSIÇÃO FÍSICA NA ÁSIA-PACÍFICO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 97
TABELA 31 DEPOSIÇÃO QUÍMICA NA ÁSIA-PACÍFICO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 97
TABELA 32 DEPOSIÇÃO QUÍMICA NA ÁSIA-PACÍFICO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 98
TABELA 33 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÁSIA-PACÍFICO, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 98
TABELA 34 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA ÁSIA-PACÍFICO EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 98
TABELA 35 ENERGIA RENOVÁVEL NA ÁSIA-PACÍFICO NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 99
TABELA 36 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA CHINA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 100
TABELA 37 MERCADO DE FILMES FINOS E ULTRAFINOS DA CHINA, POR TIPO, 2018-2027 (US$ MILHÕES) 100
TABELA 38 MERCADO DE FILMES FINOS E ULTRAFINOS DA CHINA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 100
TABELA 39 DEPOSIÇÃO FÍSICA DA CHINA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 101
TABELA 40 DEPOSIÇÃO FÍSICA DA CHINA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 101
TABELA 41 DEPOSIÇÃO QUÍMICA NA CHINA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 101
TABELA 42 DEPOSIÇÃO QUÍMICA NA CHINA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 102
TABELA 43 MERCADO DE FILMES FINOS E ULTRAFINOS DA CHINA, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 102
TABELA 44 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA CHINA ELETRÔNICA E SEMICONDUTORES, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 102
TABELA 45 ENERGIA RENOVÁVEL NA CHINA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 102
TABELA 46 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA ÍNDIA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 104
TABELA 47 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÍNDIA, POR TIPO, 2018-2027 (US$ MILHÕES) 104
TABELA 48 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÍNDIA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 104
TABELA 49 DEPOSIÇÃO FÍSICA NA ÍNDIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 105
TABELA 50 DEPOSIÇÃO FÍSICA NA ÍNDIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 105
TABELA 51 DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DA ÍNDIA, POR TIPO, 2018-2027 (US$ MILHÕES) 105
TABELA 52 DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DA ÍNDIA, POR MATERIAL, 2018-2027 (US$ MILHÕES) 106
TABELA 53 MERCADO DE FILMES FINOS E ULTRAFINOS DA ÍNDIA, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 106
TABELA 54 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA ÍNDIA EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 106
TABLE 55 INDIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 106
TABLE 56 SOUTH KOREA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 108
TABLE 57 SOUTH KOREA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 108
TABLE 58 SOUTH KOREA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 108
TABLE 59 SOUTH KOREA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 109
TABLE 60 SOUTH KOREA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 109
TABLE 61 SOUTH KOREA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 109
TABLE 62 SOUTH KOREA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 110
TABLE 63 SOUTH KOREA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 110
TABLE 64 SOUTH KOREA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 110
TABLE 65 SOUTH KOREA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 111
TABLE 66 JAPAN THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 112
TABLE 67 JAPAN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 112
TABLE 68 JAPAN THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 112
TABLE 69 JAPAN PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 113
TABLE 70 JAPAN PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 113
TABLE 71 JAPAN CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 113
TABLE 72 JAPAN CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 114
TABLE 73 JAPAN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 114
TABLE 74 JAPAN ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 114
TABLE 75 JAPAN RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 114
TABLE 76 AUSTRALIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 116
TABLE 77 AUSTRALIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 116
TABLE 78 AUSTRALIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 116
TABLE 79 AUSTRALIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 117
TABLE 80 AUSTRALIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 117
TABLE 81 AUSTRALIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 117
TABELA 82 DEPOSIÇÃO QUÍMICA NA AUSTRÁLIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 118
TABELA 83 MERCADO DE FILMES FINOS E ULTRAFINOS DA AUSTRÁLIA, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 118
TABELA 84 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA AUSTRÁLIA EM FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 118
TABELA 85 ENERGIA RENOVÁVEL NA AUSTRÁLIA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 119
TABELA 86 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DE SINGAPURA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 120
TABELA 87 MERCADO DE FILMES FINOS E ULTRAFINOS DE SINGAPURA, POR TIPO, 2018-2027 (US$ MILHÕES) 120
TABELA 88 MERCADO DE FILMES FINOS E ULTRAFINOS DE SINGAPURA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 120
TABELA 89 DEPOSIÇÃO FÍSICA DE CINGAPURA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 121
TABELA 90 DEPOSIÇÃO FÍSICA EM SINGAPURA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 121
TABELA 91 DEPOSIÇÃO QUÍMICA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DE SINGAPURA, POR TIPO, 2018-2027 (US$ MILHÕES) 121
TABELA 92 DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DE SINGAPURA, POR MATERIAL, 2018-2027 (US$ MILHÕES) 122
TABELA 93 MERCADO DE FILMES FINOS E ULTRAFINOS DE SINGAPURA, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 122
TABELA 94 MERCADO DE ELETRÔNICA E SEMICONDUTORES DE SINGAPURA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 122
TABELA 95 ENERGIA RENOVÁVEL EM CINGAPURA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 123
TABELA 96 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA TAILÂNDIA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 124
TABELA 97 MERCADO DE FILMES FINOS E ULTRAFINOS DA TAILÂNDIA, POR TIPO, 2018-2027 (US$ MILHÕES) 124
TABELA 98 MERCADO DE FILMES FINOS E ULTRAFINOS DA TAILÂNDIA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 124
TABELA 99 DEPOSIÇÃO FÍSICA NA TAILÂNDIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 125
TABELA 100 DEPOSIÇÃO FÍSICA NA TAILÂNDIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 125
TABELA 101 DEPOSIÇÃO QUÍMICA NA TAILÂNDIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 125
TABELA 102 DEPOSIÇÃO QUÍMICA NA TAILÂNDIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 126
TABELA 103 MERCADO DE FILMES FINOS E ULTRAFINOS DA TAILÂNDIA, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 126
TABELA 104 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA TAILÂNDIA EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 126
TABELA 105 ENERGIA RENOVÁVEL NA TAILÂNDIA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 127
TABELA 106 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA MALÁSIA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (MILHÕES DE DÓLARES) 128
TABELA 107 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA MALÁSIA, POR TIPO, 2018-2027 (US$ MILHÕES) 128
TABELA 108 MERCADO DE FILMES FINOS E ULTRAFINOS DA MALÁSIA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 128
TABELA 109 DEPOSIÇÃO FÍSICA DA MALÁSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 129
TABELA 110 DEPOSIÇÃO FÍSICA NA MALÁSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 129
TABELA 111 DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DA MALÁSIA, POR TIPO, 2018-2027 (US$ MILHÕES) 129
TABELA 112 DEPOSIÇÃO QUÍMICA NA MALÁSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 130
TABELA 113 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA MALÁSIA, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 130
TABELA 114 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA MALÁSIA EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 130
TABELA 115 ENERGIA RENOVÁVEL NA MALÁSIA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 131
TABELA 116 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA INDONÉSIA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 132
TABELA 117 MERCADO DE FILMES FINOS E ULTRAFINOS DA INDONÉSIA, POR TIPO, 2018-2027 (US$ MILHÕES) 132
TABELA 118 MERCADO DE FILMES FINOS E ULTRAFINOS DA INDONÉSIA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 132
TABELA 119 DEPOSIÇÃO FÍSICA NA INDONÉSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 133
TABELA 120 DEPOSIÇÃO FÍSICA NA INDONÉSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 133
TABELA 121 DEPOSIÇÃO QUÍMICA NA INDONÉSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 133
TABELA 122 DEPOSIÇÃO QUÍMICA NA INDONÉSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 134
TABELA 123 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA INDONÉSIA, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 134
TABELA 124 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA INDONÉSIA EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 134
TABELA 125 ENERGIA RENOVÁVEL NA INDONÉSIA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 135
TABELA 126 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DAS FILIPINAS, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 136
TABELA 127 MERCADO DE FILMES FINOS E ULTRAFINOS DAS FILIPINAS, POR TIPO, 2018-2027 (US$ MILHÕES) 136
TABELA 128 MERCADO DE FILMES FINOS E ULTRAFINOS DAS FILIPINAS, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 136
TABELA 129 DEPOSIÇÃO FÍSICA NAS FILIPINAS NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 137
TABELA 130 DEPOSIÇÃO FÍSICA NAS FILIPINAS NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 137
TABELA 131 DEPOSIÇÃO QUÍMICA NAS FILIPINAS NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 137
TABELA 132 DEPOSIÇÃO QUÍMICA NAS FILIPINAS NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 138
TABELA 133 MERCADO DE FILMES FINOS E ULTRAFINOS DAS FILIPINAS, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 138
TABELA 134 MERCADO DE ELETRÔNICA E SEMICONDUTORES NAS FILIPINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 138
TABLE 135 PHILIPPINES RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 139
TABLE 136 REST OF ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 140
TABLE 137 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 144
TABLE 138 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 144
TABLE 139 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 144
TABLE 140 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 144
TABLE 141 NORTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 145
TABLE 142 NORTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 145
TABLE 143 NORTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 145
TABLE 144 NORTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 146
TABLE 145 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 146
TABLE 146 NORTH AMERICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 146
TABLE 147 NORTH AMERICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 147
TABLE 148 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 148
TABLE 149 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 148
TABLE 150 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 148
TABLE 151 U.S. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 149
TABLE 152 U.S. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 149
TABLE 153 U.S. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 149
TABLE 154 U.S. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 150
TABLE 155 U.S. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 150
TABLE 156 U.S. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 150
TABLE 157 U.S. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 151
TABLE 158 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 152
TABLE 159 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 152
TABLE 160 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 152
TABLE 161 CANADA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 153
TABLE 162 CANADA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 153
TABLE 163 CANADA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 153
TABLE 164 CANADA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 154
TABLE 165 CANADA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 154
TABLE 166 CANADA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 154
TABLE 167 CANADA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 154
TABLE 168 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 156
TABLE 169 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 156
TABLE 170 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 156
TABLE 171 MEXICO PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 157
TABLE 172 MEXICO PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 157
TABLE 173 MEXICO CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 157
TABLE 174 MEXICO CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 158
TABLE 175 MEXICO THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 158
TABLE 176 MEXICO ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 158
TABLE 177 MEXICO RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 158
TABLE 178 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 163
TABLE 179 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 163
TABLE 180 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 163
TABLE 181 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 164
TABLE 182 EUROPE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 164
TABLE 183 EUROPE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 164
TABLE 184 EUROPE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 165
TABLE 185 EUROPE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 165
TABLE 186 EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 165
TABLE 187 EUROPE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 165
TABLE 188 EUROPE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 166
TABLE 189 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 167
TABLE 190 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 167
TABLE 191 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 167
TABLE 192 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 193 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 168
TABLE 194 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 195 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 169
TABLE 196 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 197 GERMANY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 198 GERMANY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 170
TABLE 199 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 171
TABLE 200 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 171
TABLE 201 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 171
TABLE 202 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 203 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 172
TABLE 204 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 205 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 173
TABLE 206 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 207 FRANCE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 208 FRANCE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 209 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 175
TABLE 210 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 175
TABLE 211 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 175
TABLE 212 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 213 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 176
TABLE 214 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 215 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 177
TABLE 216 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABELA 217 RÚSSIA ELETRÔNICA E SEMICONDUTORES NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 177
TABELA 218 ENERGIA RENOVÁVEL NA RÚSSIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 177
TABELA 219 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DO REINO UNIDO, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (MILHÕES DE DÓLARES) 179
TABELA 220 MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR TIPO, 2018-2027 (MILHÕES DE DÓLARES) 179
TABELA 221 MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 179
TABELA 222 DEPOSIÇÃO FÍSICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR TIPO, 2018-2027 (MILHÕES DE DÓLARES) 180
TABELA 223 DEPOSIÇÃO FÍSICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR MATERIAL, 2018-2027 (MILHÕES DE DÓLARES) 180
TABELA 224 DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR TIPO, 2018-2027 (MILHÕES DE DÓLARES) 180
TABELA 225 DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR MATERIAL, 2018-2027 (MILHÕES DE DÓLARES) 181
TABELA 226 MERCADO DE FILMES FINOS E ULTRAFINOS DO REINO UNIDO, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 181
TABELA 227 MERCADO DE ELETRÔNICOS E SEMICONDUTORES DO REINO UNIDO EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 181
TABELA 228 ENERGIA RENOVÁVEL NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DO REINO UNIDO, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 182
TABELA 229 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA ITÁLIA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 183
TABELA 230 MERCADO DE FILMES FINOS E ULTRAFINOS DA ITÁLIA, POR TIPO, 2018-2027 (US$ MILHÕES) 183
TABELA 231 MERCADO DE FILMES FINOS E ULTRAFINOS DA ITÁLIA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 183
TABELA 232 DEPOSIÇÃO FÍSICA NA ITÁLIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 184
TABELA 233 DEPOSIÇÃO FÍSICA NA ITÁLIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 184
TABELA 234 DEPOSIÇÃO QUÍMICA NA ITÁLIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 184
TABELA 235 DEPOSIÇÃO QUÍMICA NA ITÁLIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 185
TABELA 236 MERCADO DE FILMES FINOS E ULTRAFINOS DA ITÁLIA, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 185
TABELA 237 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA ITÁLIA EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 185
TABELA 238 ENERGIA RENOVÁVEL NA ITÁLIA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 185
TABELA 239 MERCADO ESPANHA DE FILMES FINOS E ULTRAFINOS, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 187
TABELA 240 MERCADO ESPANHA DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 187
TABELA 241 MERCADO ESPANHA DE FILMES FINOS E ULTRAFINOS, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 187
TABELA 242 DEPOSIÇÃO FÍSICA NA ESPANHA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 188
TABELA 243 DEPOSIÇÃO FÍSICA NA ESPANHA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 188
TABELA 244 DEPOSIÇÃO QUÍMICA NA ESPANHA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 188
TABELA 245 DEPOSIÇÃO QUÍMICA NA ESPANHA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 189
TABELA 246 MERCADO ESPANHA DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 189
TABELA 247 ESPANHA ELETRÔNICA E SEMICONDUTORES NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 189
TABELA 248 ENERGIA RENOVÁVEL NA ESPANHA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 189
TABELA 249 MERCADO HOLANDÊS DE PELÍCULAS FINAS E ULTRAFINAS, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 191
TABELA 250 MERCADO HOLANDÊS DE PELÍCULAS FINAS E ULTRAFINAS, POR TIPO, 2018-2027 (US$ MILHÕES) 191
TABELA 251 MERCADO HOLANDÊS DE FILMES FINOS E ULTRAFINOS, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 191
TABELA 252 DEPOSIÇÃO FÍSICA NA HOLANDA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 192
TABELA 253 DEPOSIÇÃO FÍSICA NA HOLANDA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 192
TABELA 254 DEPOSIÇÃO QUÍMICA NA HOLANDA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR TIPO, 2018-2027 (US$ MILHÕES) 192
TABELA 255 DEPOSIÇÃO QUÍMICA NA HOLANDA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 193
TABELA 256 MERCADO HOLANDÊS DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 193
TABELA 257 MERCADO HOLANDÊS DE ELETRÔNICA E SEMICONDUTORES EM PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 193
TABELA 258 ENERGIA RENOVÁVEL NO MERCADO HOLANDÊS DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 194
TABELA 259 MERCADO BÉLGICO DE FILMES FINOS E ULTRAFINOS, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 195
TABELA 260 MERCADO BÉLGICO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 195
TABELA 261 MERCADO BÉLGICO DE FILMES FINOS E ULTRAFINOS, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 195
TABELA 262 BÉLGICA DEPOSIÇÃO FÍSICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 196
TABELA 263 BÉLGICA DEPOSIÇÃO FÍSICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 196
TABELA 264 DEPOSIÇÃO QUÍMICA NA BÉLGICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 196
TABELA 265 BÉLGICA DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 197
TABELA 266 MERCADO BÉLGICO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 197
TABELA 267 BÉLGICA MERCADO DE ELETRÔNICA E SEMICONDUTORES EM FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 197
TABELA 268 BÉLGICA ENERGIA RENOVÁVEL NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 198
TABELA 269 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA SUÍÇA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 199
TABELA 270 MERCADO DE FILMES FINOS E ULTRAFINOS DA SUÍÇA, POR TIPO, 2018-2027 (US$ MILHÕES) 199
TABELA 271 MERCADO DE FILMES FINOS E ULTRAFINOS DA SUÍÇA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 199
TABELA 272 DEPOSIÇÃO FÍSICA NA SUÍÇA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 200
TABELA 273 DEPOSIÇÃO FÍSICA NA SUÍÇA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 200
TABELA 274 DEPOSIÇÃO QUÍMICA NA SUÍÇA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 200
TABELA 275 DEPOSIÇÃO QUÍMICA NA SUÍÇA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 201
TABELA 276 MERCADO DE FILMES FINOS E ULTRAFINOS DA SUÍÇA, POR APLICAÇÃO, 2018-2027 (MILHÕES DE DÓLARES) 201
TABELA 277 MERCADO DE ELETRÔNICA E SEMICONDUTORES DA SUÍÇA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 201
TABELA 278 ENERGIA RENOVÁVEL NA SUÍÇA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 202
TABELA 279 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DA TURQUIA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 203
TABELA 280 MERCADO DE FILMES FINOS E ULTRAFINOS DA TURQUIA, POR TIPO, 2018-2027 (US$ MILHÕES) 203
TABELA 281 MERCADO DE FILMES FINOS E ULTRAFINOS DA TURQUIA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 203
TABELA 282 DEPOSIÇÃO FÍSICA NA TURQUIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 204
TABELA 283 204
TABELA 284 DEPOSIÇÃO FÍSICA NA TURQUIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 204
TABELA 285 DEPOSIÇÃO QUÍMICA NA TURQUIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 204
TABELA 286 DEPOSIÇÃO QUÍMICA NA TURQUIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 205
TABELA 287 MERCADO DE FILMES FINOS E ULTRAFINOS DA TURQUIA, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 205
TABELA 288 TURQUIA ELETRÔNICA E SEMICONDUTORES NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 205
TABELA 289 ENERGIA RENOVÁVEL NA TURQUIA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR APLICAÇÃO, 2018-2027 (US$ MILHÕES) 205
TABELA 290 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DO RESTO DA EUROPA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (MILHÕES DE DÓLARES) 207
TABELA 291 MERCADO DE FILMES FINOS E ULTRAFINOS NO ORIENTE MÉDIO E ÁFRICA, POR PAÍS, 2018-2027 (US$ MILHÕES) 211
TABELA 292 MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DO ORIENTE MÉDIO E ÁFRICA, POR MÉTODOS DE REVESTIMENTO, 2018-2027 (US$ MILHÕES) 211
TABELA 293 MERCADO DE FILMES FINOS E ULTRAFINOS NO ORIENTE MÉDIO E ÁFRICA, POR TIPO, 2018-2027 (US$ MILHÕES) 211
TABELA 294 MERCADO DE FILMES FINOS E ULTRAFINOS NO ORIENTE MÉDIO E ÁFRICA, POR TÉCNICAS DE DEPOSIÇÃO, 2018-2027 (US$ MILHÕES) 211
TABELA 295 ORIENTE MÉDIO E ÁFRICA DEPOSIÇÃO FÍSICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 212
TABELA 296 ORIENTE MÉDIO E ÁFRICA DEPOSIÇÃO FÍSICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR MATERIAL, 2018-2027 (US$ MILHÕES) 212
TABELA 297 ORIENTE MÉDIO E ÁFRICA DEPOSIÇÃO QUÍMICA NO MERCADO DE FILMES FINOS E ULTRAFINOS, POR TIPO, 2018-2027 (US$ MILHÕES) 212
TABELA 298 DEPOSIÇÃO QUÍMICA NO MERCADO DE PELÍCULAS FINAS E ULTRAFINAS DO ORIENTE MÉDIO E ÁFRICA, POR MATERIAL, 2018-2027 (US$ MILHÕES) 213
TABLE 299 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 213
TABLE 300 MIDDLE EAST & AFRICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 213
TABLE 301 MIDDLE EAST & AFRICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 214
TABLE 302 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 215
TABLE 303 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 215
TABLE 304 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 215
TABLE 305 ISRAEL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 216
TABLE 306 ISRAEL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 216
TABLE 307 ISRAEL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 216
TABLE 308 ISRAEL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 217
TABLE 309 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 310 ISRAEL ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 311 ISRAEL RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 312 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 219
TABLE 313 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 219
TABLE 314 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 219
TABLE 315 SAUDI ARABIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 220
TABLE 316 SAUDI ARABIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 220
TABLE 317 SAUDI ARABIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 220
TABLE 318 SAUDI ARABIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 221
TABLE 319 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 221
TABLE 320 SAUDI ARABIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 221
TABLE 321 SAUDI ARABIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 222
TABLE 322 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 223
TABLE 323 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 223
TABLE 324 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 223
TABLE 325 SOUTH AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 224
TABLE 326 SOUTH AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 224
TABLE 327 SOUTH AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 224
TABLE 328 SOUTH AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 225
TABLE 329 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 225
TABLE 330 SOUTH AFRICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 225
TABLE 331 SOUTH AFRICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 226
TABLE 332 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 227
TABLE 333 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 227
TABLE 334 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 227
TABLE 335 U.A.E. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 228
TABLE 336 U.A.E. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 228
TABLE 337 U.A.E. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 228
TABLE 338 U.A.E. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 229
TABLE 339 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 340 U.A.E. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 341 U.A.E. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 342 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 231
TABLE 343 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 231
TABLE 344 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 231
TABLE 345 EGYPT PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 232
TABLE 346 EGYPT PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 232
TABLE 347 EGYPT CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 232
TABLE 348 EGYPT CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 233
TABLE 349 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 350 EGYPT ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 351 EGYPT RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 352 REST OF MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 235
TABLE 353 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 239
TABLE 354 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 239
TABLE 355 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 239
TABLE 356 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 239
TABLE 357 SOUTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 240
TABLE 358 SOUTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 240
TABLE 359 SOUTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 240
TABLE 360 SOUTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 241
TABLE 361 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 241
TABLE 362 SOUTH AMERICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 241
TABLE 363 SOUTH AMERICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 242
TABLE 364 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 243
TABLE 365 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 243
TABLE 366 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 243
TABLE 367 BRAZIL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 244
TABLE 368 BRAZIL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 244
TABLE 369 BRAZIL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 244
TABLE 370 BRAZIL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 245
TABLE 371 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 372 BRAZIL ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 373 BRAZIL RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 374 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 247
TABLE 375 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 247
TABLE 376 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 247
TABLE 377 ARGENTINA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 248
TABLE 378 ARGENTINA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 248
TABLE 379 ARGENTINA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 248
TABLE 380 ARGENTINA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 249
TABLE 381 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 249
TABLE 382 ARGENTINA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 249
TABLE 383 ARGENTINA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 250
TABLE 384 REST OF SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 251
Lista de Figura
LIST OF FIGURES
FIGURE 1 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SEGMENTATION 38
FIGURE 2 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DATA TRIANGULATION 41
FIGURE 3 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DROC ANALYSIS 42
FIGURE 4 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: GLOBAL VS REGIONAL MARKET ANALYSIS 43
FIGURE 5 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY RESEARCH ANALYSIS 43
FIGURE 6 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: INTERVIEW DEMOGRAPHICS 44
FIGURE 7 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DBMR MARKET POSITION GRID 45
FIGURE 8 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: VENDOR SHARE ANALYSIS 46
FIGURE 9 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: MARKET APPLICATION COVERAGE GRID 48
FIGURE 10 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SEGMENTATION 51
FIGURE 11 GROWING DEMAND FOR CONSUMERS ELECTRONIC IS EXPECTED TO DRIVE THE GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 52
FIGURE 12 GASEOUS STATE SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN 2020 & 2027 52
FIGURE 13 ASIA-PACIFIC IS EXPECTED TO DOMINATE AND IS THE FASTEST GROWING REGION IN THE GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 53
FIGURE 14 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR THIN AND ULTRA-THIN FILMS MANUFACTURERS IN THE FORECAST PERIOD OF 2020 TO 2027 54
FIGURE 15 DRIVERS, RESTRAINT, OPPORTUNITIES AND CHALLENGE OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET 58
FIGURE 16 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS, 2019 64
FIGURE 17 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY TYPE, 2019 69
FIGURE 18 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY DEPOSITION TECHNIQUES, 2019 73
FIGURE 19 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY APPLICATION, 2019 81
FIGURE 20 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 89
FIGURE 21 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2019) 90
FIGURE 22 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2020 & 2027) 90
FIGURE 23 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2019 & 2027) 91
FIGURE 24 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 91
FIGURE 25 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 93
FIGURE 26 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 94
FIGURE 27 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 94
FIGURE 28 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 95
FIGURE 29 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 95
FIGURE 30 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 141
FIGURE 31 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 142
FIGURE 32 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 142
FIGURE 33 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 143
FIGURE 34 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 143
FIGURE 35 EUROPE THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 160
FIGURE 36 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 161
FIGURE 37 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 161
FIGURE 38 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 162
FIGURE 39 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 162
FIGURE 40 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 208
FIGURE 41 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 209
FIGURE 42 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 209
FIGURE 43 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 210
FIGURE 44 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 210
FIGURE 45 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 236
FIGURE 46 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 237
FIGURE 47 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 237
FIGURE 48 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 238
FIGURE 49 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 238
FIGURE 50 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 252
FIGURE 51 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 253
FIGURE 52 EUROPE THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 254
FIGURE 53 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 255

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











