


Segmentação do mercado global de vidro ultrafino por espessura (
Qual é o tamanho do mercado de vidro ultra fino e taxa de crescimento
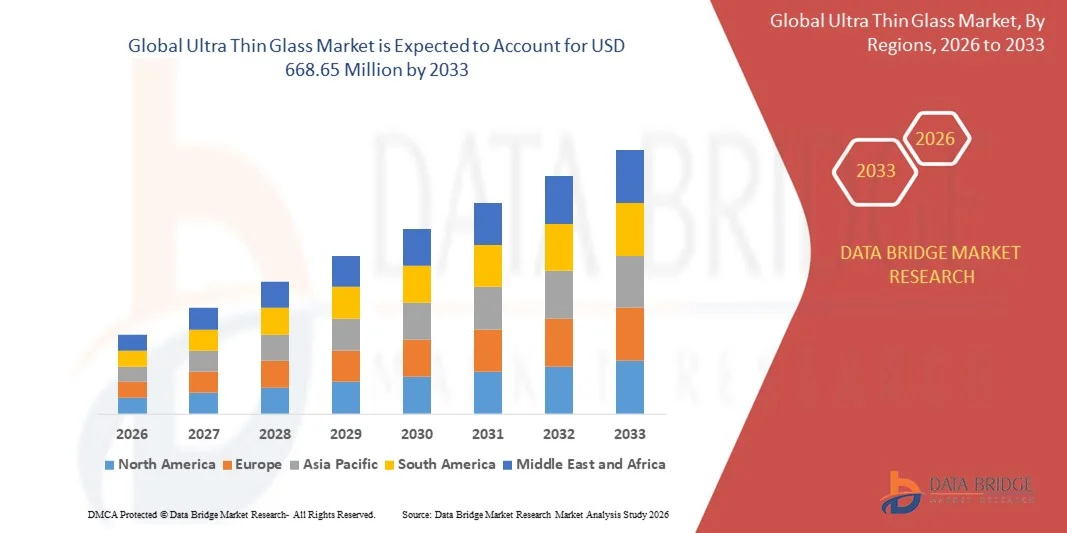
- De acordo com a análise Data Bridge Market Research, o tamanho global do mercado de vidro ultra fino foi avaliado emUSD 465,18 milhões em 2025e espera-se alcançar668,65 milhões de USD em 2033, em umaCAGR de 4,64%durante o período de previsão
- O crescimento do mercado é amplamente alimentado pela adoção crescente de vidro ultra-fino em eletrônicos de consumo, apoiado pela expansão da produção de smartphones, wearables, displays OLED e painéis de toque, onde os fabricantes dependem cada vez mais de vidro ultra-fino para sua flexibilidade, resistência a riscos e clareza óptica superior
- Além disso, a crescente demanda dos fabricantes de módulos automotivos, semicondutores e solares está expandindo o escopo de aplicação do material, à medida que as indústrias mudam para substratos leves, duráveis e de alto desempenho. Estes factores convergentes estão a acelerar a integração do vidro ultrafinos em vários sectores de utilização final, reforçando assim a expansão global do mercado.
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 465,18 milhões
- Valor de mercado previsto (2033):668,65 milhões de USD
- Previsões CAGR (2026-2033):4.64%
Quais são os principais takeaways do mercado de vidro ultra fino
- O vidro ultra-fino, conhecido por sua magreza, flexibilidade e alta resistência mecânica, está se tornando um material essencial na próxima geração de eletrônicos de consumo e aplicações industriais avançadas devido à sua capacidade de melhorar o desempenho do dispositivo, reduzir o peso dos componentes e suportar tendências de miniaturização
- A demanda acelerada por vidro ultra-fino é impulsionada principalmente por avanços contínuos nas tecnologias de exibição, aumentando a preferência do consumidor por projetos de dispositivos elegantes e o uso crescente de substratos ultra-finos em áreas como dispositivos dobráveis, displays automotivos e módulos fotovoltaicos de alta eficiência
- Ásia-Pacífico domina o mercado de vidro ultra fino com uma quota de 39,4%em 2025, devido à forte fabricação de eletrônicos de consumo, crescente adoção de tecnologias avançadas de exibição, e presença extensiva de grandes hubs de processamento de vidro
- A América do Norte deve ser a região de crescimento mais rápido no mercado de vidro ultra fino durante o período de previsão devido à adoção crescente de monitores flexíveis e dobrável, crescente demanda de semicondutores, e fortes avanços em tecnologias médicas e diagnósticas
- O segmento de 0,1 mm–0,5 mm dominou o mercado com uma quota de mercado de 44,5% em 2025, devido ao seu ótimo equilíbrio de resistência, flexibilidade e design leve, tornando-o amplamente adequado para eletrônicos de consumo e monitores automotivos. Sua compatibilidade com a produção em massa suporta a eficiência de custo, e sua estabilidade de desempenho se alinha bem com painéis touch de alta resolução e arquiteturas modernas de dispositivos. Essas vantagens reforçaram sua ampla adoção em várias indústrias, garantindo sua posição de liderança no mercado
Alcance do relatório e ultra fina segmentação do mercado de vidro
|
Atributos |
Visão do mercado chave de vidro ultra fino |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de vidro ultra fino
Aumento da adoção de vidro ultra-fino em eletrônica dobrável
- Uma tendência fundamental no mercado de vidro ultra-fino é a rápida adoção de vidro ultra-fino, flexível em dispositivos eletrônicos dobráveis e de próxima geração, apoiados pela crescente demanda por materiais de exibição mais finos, mais duráveis e resistentes a riscos. Esta mudança está posicionando vidro ultra-fino como um componente essencial na eletrônica de consumo avançada exigindo alta flexibilidade e clareza óptica
- Por exemplo, a Corning Incorporated fornece soluções de vidro ultrafinas projetadas para smartphones dobráveis e displays flexíveis, permitindo que os fabricantes alcancem maior durabilidade e desempenho de flexão mais suave. Tais materiais aumentam a confiabilidade do produto e suportam os requisitos de design em dispositivos eletrônicos premium
- A crescente produção de smartphones e tablets dobráveis está fortalecendo a transição do mercado para vidro ultra fino devido à sua dureza superficial superior e resistência à deformação durante dobraduras repetidas. Esta adoção está reforçando a relevância do material em portfólios de dispositivos inteligentes de próxima geração
- Tecnologias de uso estão integrando vidro ultra fino para suportar designs leves e interfaces de toque de alta qualidade, resultando em melhor experiência do usuário e estética do dispositivo. Essas aplicações estão contribuindo para uma mudança mais ampla para componentes compactos e duráveis em eletrônica pessoal
- Os fabricantes em dispositivos AR e VR estão usando vidro ultra-fino para obter visuais mais claros e reduzido peso do dispositivo, melhorando assim a ergonomia e o conforto do usuário. Esta integração está impulsionando avanços tecnológicos consistentes em soluções de display imersivo
- A necessidade crescente de materiais de cobertura altamente flexíveis, mas robustos, através da eletrônica de consumo está fortalecendo ainda mais a incorporação de vidro ultrafina. Esta tendência continua a elevar o papel do material no apoio a projetos eletrônicos modernos que exigem desempenho e resiliência
Dinâmica do mercado de vidro ultra fino
Controlador
Necessidade crescente de componentes eletrônicos leves e de alto desempenho
- O crescimento do mercado é impulsionado pelo aumento da demanda de materiais leves e de alto desempenho que suportam funcionalidades avançadas em smartphones, wearables e displays de alta resolução. Vidro ultra-fino oferece propriedades superiores de rigidez, transparência e barreira, tornando-o uma escolha preferencial para componentes eletrônicos compactos
- Por exemplo, a AGC Inc. fornece soluções de vidro ultrafinas para painéis de toque e aplicações de semicondutores que exigem alta estabilidade térmica e desempenho preciso. Estes materiais aumentam a eficiência do dispositivo e atendem aos requisitos de design para eletrônicos de consumo mais finos
- A demanda está aumentando em embalagens de semicondutores e aplicações de sensores onde substratos ultrafinas permitem processamento mais rápido, miniaturização melhorada e melhor consistência de sinal. Esta demanda está reforçando a adoção do material em eletrônica de alto desempenho
- Eletrônicos de uso exigem componentes duráveis, mas leves, e vidro ultra-fino fornece o equilíbrio necessário de resistência e magreza. Isso motiva os fabricantes a incorporá-lo em wearables inteligentes de próxima geração
- As expectativas crescentes para o design avançado de dispositivos e componentes eficientes em termos de energia estão a reforçar ainda mais a dependência do mercado em vidro ultrafinos, conduzindo a adopção consistente em aplicações electrónicas estabelecidas e emergentes
Restrição/Desafio
Fabricação complexa e alta fragilidade durante o processamento
- O mercado enfrenta desafios devido aos processos altamente complexos envolvidos na produção de vidro ultrafino, que requerem ambientes controlados com precisão, tecnologias avançadas de corte e procedimentos de difícil manuseio. Estes factores contribuem para custos mais elevados e aumentam as barreiras técnicas à produção em grande escala
- Por exemplo, SCHOTT e Nippon Electric Glass Co., Ltd. empregam processos especializados de fusão, desenho e desbaste que exigem precisão estrita para manter a uniformidade do material e resistência mecânica. Tais procedimentos detalhados aumentam a dificuldade de produção e aumentam as despesas operacionais
- O vidro ultrafino é altamente frágil durante as fases iniciais de processamento, requerendo sistemas avançados de manuseio que adicionam custo e complexidade. Essa fragilidade limita a velocidade e os rendimentos de fabricação
- Garantir uma resistência mecânica consistente, flexibilidade e qualidade da superfície requer testes extensivos e equipamentos especializados, o que amplia ainda mais a linha do tempo de produção. As cadeias de suprimentos também enfrentam restrições devido à necessidade de trabalhos altamente qualificados e sistemas automatizados avançados para manter a precisão em níveis de espessura extremamente baixos
- Esses desafios de fabricação e manuseio continuam a restringir a otimização e escalabilidade de custos, dificultando a expansão da produção pelos fabricantes sem investimento substancial
Como é o mercado de vidro ultra fino segmentado
O mercado é segmentado com base na espessura, processo de fabricação, aplicação e indústria de uso final.
- Por espessura
Com base na espessura, o mercado de vidro ultrafina é segmentado em < 0,1 mm, 0,1 mm–0,5 mm e 0,5 mm–1,0 mm. O segmento de 0,1 mm–0,5 mm dominou o mercado com a maior parcela de 44,5% em 2025 devido ao seu equilíbrio ideal de resistência, flexibilidade e design leve, tornando-o amplamente adequado para eletrônicos de consumo e monitores automotivos. Sua compatibilidade com a produção em massa suporta a eficiência de custo, e sua estabilidade de desempenho se alinha bem com painéis touch de alta resolução e arquiteturas modernas de dispositivos. Essas vantagens reforçaram sua ampla adoção em várias indústrias, garantindo sua posição de liderança no mercado.
Prevê-se que o segmento <0,1 mm testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela crescente demanda por dispositivos ultraflexíveis e dobráveis. Sua magreza extrema permite dobrabilidade superior, transparência e miniaturização, suportando monitores OLED avançados e eletrônicos wearable. O crescente investimento na fabricação de dispositivos flexíveis e componentes microeletrônicos de próxima geração continua acelerando sua adoção.
- Por processo de fabricação
Com base no processo de fabricação, o mercado é segmentado em Float, Fusion e Down-Draw. O segmento de processo Fusion dominou o mercado em 2025 devido à sua capacidade de produzir chapas de vidro ultra-limpas e altamente uniformes ideais para a eletrônica premium. O método elimina o contato mecânico durante a formação, resultando em menos defeitos de superfície e clareza óptica superior exigida para monitores de alta resolução. O vidro produzido pela fusão suporta OLEDs avançados, painéis micro-LED e wafers semicondutores onde a precisão é crítica. O processo também permite a produção de vidro extremamente fino sem sacrificar suavidade ou consistência estrutural. Os fabricantes dependem deste método para atender aos padrões de desempenho rigorosos exigidos pelas principais marcas de eletrônicos de consumo.
Espera-se que o segmento Down-Draw registre o crescimento mais rápido de 2026 para 2033, suportado pela sua adequação para produzir vidro altamente flexível e leve usado em dispositivos dobráveis e rolláveis. A técnica permite um controle de espessura apertado e uma maior resistência à borda, tornando-a ideal para aplicações eletrônicas flexíveis emergentes. A adoção crescente de monitores dobráveis em smartphones, clusters automotivos e dispositivos wearable acelera a demanda por vidro Down-Draw. Sua capacidade de fabricar chapas de vidro mais finas com maior estabilidade térmica fortalece ainda mais seu apelo em indústrias de alto crescimento. Os fabricantes estão cada vez mais investindo neste processo para atender à demanda em expansão por tecnologias de exibição adaptáveis de próxima geração.
- Por Aplicação
Com base na aplicação, o mercado de vidro ultra-fino é segmentado em Substrato de Semicondutor, Visualização do painel de toque, Sensor de impressão digital e outros. O segmento Touch Panel Display dominou o mercado em 2025 devido à demanda crescente de smartphones, tablets e wearables de alto desempenho. O vidro ultrafino melhora a responsividade ao toque, melhora a clareza do display e fornece um fator de forma elegante compatível com designs de dispositivos modernos e compactos. Sua resistência a riscos e capacidade de suportar layouts de exibição flexíveis ou curvas elevam sua adoção em eletrônicos de consumo premium. Aumentar a produção de dispositivos centrados em tela, reforçados pela crescente digitalização global, fortalece a liderança do segmento. Os avanços da tecnologia Touch e a penetração de dispositivos premium sustentam ainda mais sua grande quota de receita.
O segmento Semicondutor Substrate é projetado para testemunhar o crescimento mais rápido de 2026 para 2033, impulsionado pela crescente necessidade de materiais leves e termicamente estáveis em embalagens avançadas de chips. Vidro ultrafino oferece excelente estabilidade dimensional, baixa constante dielétrica e alta resistência à temperatura, tornando-o um substituto ideal para substratos tradicionais. O crescimento é suportado pela crescente demanda por chips miniaturizados, arquiteturas de embalagens 3D e interconexões de alta densidade. Os fabricantes de semicondutores usam vidro ultrafino para melhorar a integridade do sinal e aumentar a confiabilidade em circuitos de alto desempenho. A expansão da capacidade de fabricação de semicondutores em todo o mundo acelera ainda mais a adoção de circuitos integrados e componentes eletrônicos da próxima geração.
- Por Indústria de Uso Final
Com base na indústria de uso final, o mercado é segmentado em Consumer Electronics, Automotive & Transporte, Medical & Healthcare, e outros. O segmento Consumer Electronics dominou o mercado em 2025 devido ao uso generalizado de vidro ultra fino em smartphones, laptops, tablets, TVs e wearables. A sua excepcional clareza óptica, natureza leve e compatibilidade com as tecnologias de visualização touch e flexível tornam-no indispensável para os fabricantes de dispositivos. O rápido ciclo de atualização da eletrônica pessoal e a crescente penetração de telas curvas e de alta resolução reforçam ainda mais a demanda. As principais marcas dependem de vidro ultra-fino para a estética e o desempenho do dispositivo durável e premium. A crescente preferência do consumidor por dispositivos elegantes, portáteis e de alta funcionalidade garante a liderança contínua do segmento.
O segmento Automotive & Transportation é projetado para registrar o crescimento mais rápido de 2026 para 2033, impulsionado pelo aumento na adoção digital cockpit, interfaces avançadas driver-assistância e integração de exibição inteligente. Vidro ultra-fino permite sistemas de infotainment curvados, clusters de instrumentos, displays HUD e controles de veículos habilitados para toque. Os fabricantes de automóveis escolhem este material por sua alta resistência ao arranhão, estabilidade térmica e capacidade de melhorar a clareza visual em condições extremas. O aumento da produção de veículos elétricos e conectados acelera o uso de componentes sofisticados de display suportados por vidro ultrafino. A mudança para interiores automotivos imersivos e guiados por tela alimenta ainda mais a rápida expansão do segmento.
Qual região detém a maior parte do mercado de vidro ultra fino
- Ásia-Pacífico dominou o mercado de vidro ultra fino com a maior parte de receita de 39,4% em 2025, impulsionado pela forte fabricação de eletrônicos de consumo, adoção crescente de tecnologias avançadas de exibição, e presença extensiva de grandes centros de processamento de vidro
- As capacidades de produção rentáveis da região, o aumento dos investimentos na fabricação de displays flexíveis e a rápida expansão da fabricação de semicondutores e painéis de toque estão acelerando o crescimento global do mercado
- A disponibilidade de mão-de-obra qualificada, iniciativas governamentais de apoio e rápida industrialização em economias em desenvolvimento estão contribuindo para o crescente consumo de vidro ultra fino em aplicações eletrônicas, automotivas e médicas
China ultra fino vidro mercado por dentro
A China teve a maior participação no mercado de vidro ultra fino Ásia-Pacífico em 2025 devido ao seu domínio global na fabricação de eletrônicos de consumo e produção de painéis de exibição em larga escala. A madura cadeia de suprimentos do país, os investimentos apoiados pelo governo em tecnologias OLED, micro-LED e semicondutores e fortes capacidades de exportação apoiam significativamente o crescimento do mercado. A crescente produção de smartphones, wearables e interfaces digitais automotivas continua a reforçar a posição de liderança da China.
Índia ultra fino vidro mercado Perspectiva
A Índia está testemunhando o crescimento mais rápido na região Ásia-Pacífico, impulsionado pela expansão da fabricação eletrônica, aumento das operações de montagem de smartphones e aumento dos investimentos em infraestrutura de semicondutores e painéis de exibição. As iniciativas governamentais que promovem o fabrico doméstico, como os regimes de incentivo ligados à produção (PLI), estão a impulsionar a adopção de materiais avançados, incluindo vidros ultra finos. A crescente demanda por dispositivos médicos e sistemas de infotainment automotivo contribui ainda mais para a rápida expansão da região.
Europa Ultra Thin Glass Market Insight
O mercado europeu do vidro ultra fino está a expandir-se de forma constante, apoiado pela elevada procura de tecnologias de visualização premium, pela forte inovação automóvel e pelo aumento do investimento em microelectrónica e produção de dispositivos médicos. A região enfatiza a qualidade, sustentabilidade e materiais de precisão, impulsionando o uso de vidro ultra fino em aplicações ópticas, diagnósticas e automotivas avançadas. O crescimento é reforçado pela adoção crescente de dispositivos inteligentes de consumo e componentes eletrônicos de alto desempenho.
Alemanha Ultra Thin Glass Market Insight
O mercado de vidro ultra fino da Alemanha é impulsionado pela sua liderança em inovação automotiva, engenharia de precisão e fabricação de eletrônicos de ponta. Fortes ecossistemas de I&D, colaboração entre institutos de pesquisa e empresas de tecnologia, e crescente integração de cockpit digital exibe apoio ao crescimento do mercado. A demanda é ainda suportada por avanços de dispositivos médicos e aumento da implantação de vidro especializado em sistemas de automação industrial.
U.K. Ultra Thin Glass Market Insight
O mercado do Reino Unido beneficia de um setor de eletrônicos de consumo bem estabelecido, expansão do ecossistema de tecnologia médica e adoção crescente de interfaces avançadas de exibição em aplicações comerciais e industriais. Os esforços no sentido de reforçar as cadeias de abastecimento nacionais de electrónica e os investimentos em investigação de ecrã flexível contribuem para a crescente procura. O aumento da atividade de P&D em fotônicos, materiais ópticos e dispositivos de diagnóstico ainda suporta o papel do Reino Unido na inovação de material de alto valor.
América do Norte Ultra Thin Glass Market Insight
A América do Norte é projetada para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pela adoção crescente de monitores flexíveis e dobráveis, crescente demanda de semicondutores, e fortes avanços em tecnologias médicas e diagnósticas. O aumento dos investimentos em eletrônicos de alto desempenho, veículos elétricos e ecossistemas de dispositivos inteligentes acelera ainda mais a necessidade de vidro ultra fino da região. Colaborações estratégicas entre empresas de tecnologia e fabricantes de materiais também apoiam a expansão do mercado a longo prazo.
U.S. Ultra Thin Glass Market Insight
Os EUA representaram a maior participação no mercado norte-americano em 2025, apoiada por sua forte base de fabricação de eletrônicos, liderança em inovação de dispositivos médicos e investimentos significativos em materiais avançados. A ênfase do país nas tecnologias de exibição de alta qualidade, desenvolvimento de semicondutores e digitalização automotiva impulsiona a demanda constante por vidro ultra fino. A presença de empresas-chave de tecnologia e capacidades robustas de P&D fortalecem ainda mais o papel de liderança dos EUA na região.
Quais são as principais empresas no mercado de vidro ultra fino
A indústria do vidro ultra fino é liderada principalmente por empresas bem estabelecidas, incluindo:
- Corning Incorporado(EUA)
- AGC Inc. (Japão)
- CSG Holding CO., LTD.(China)
- SCHOTT (Alemanha)
- Nippon Electric Glass Co., Ltd. (Japão)
- Taiwan Glass Ind. Corp.(Taiwan)
- CORPORAÇÃO DO GENTEX(EUA)
- JNS Glass & Revestimentos(EUA)
- Abrisa Technologies (EUA)
- Vidro emergido (Austrália)
Mais recentes desenvolvimentos no mercado global de vidro ultra fino
- Em fevereiro de 2025, a Apple avançou para o lançamento de seu primeiro dispositivo dobrável depois de garantir um grande acordo de fornecimento com Lens Technology para vidro ultra-fino (UTG), cobrindo 70% de suas necessidades, enquanto Corning fornece as matérias-primas. Este desenvolvimento fortalece a adoção de UTG em eletrônicos dobráveis de ponta, sinalizando forte crescimento da demanda por soluções de vidro flexíveis à medida que a Apple entra no ecossistema de dispositivos dobrável. O envolvimento de fornecedores como ITU, Dowoo Insys e Samsung Display acelera ainda mais a expansão global da cadeia de suprimentos da UTG e aumenta as perspectivas de crescimento a longo prazo do mercado
- Em novembro de 2024, a Corning Inc. enfrentou uma sonda antitruste da UE em relação aos seus contratos exclusivos de distribuição Gorilla Glass, levando reguladores a solicitar concessões formais. Esse escrutínio impacta o mercado de vidro ultra fino, aumentando a pressão para uma concorrência mais aberta de fornecedores, potencialmente reformulando estruturas de preços, acordos de fornecimento e modelos de distribuição. Uma maior atenção regulamentar pode incentivar novos operadores e diversificar as opções de abastecimento em toda a região europeia
- Em outubro de 2024, a SCHOTT AG anunciou a expansão da capacidade de produção para o seu portfólio de vidro ultra fino flexível para suportar a crescente demanda dos fabricantes de dispositivos dobráveis e laminados. Esta expansão reforça a disponibilidade de fornecimento para OEMs e reforça o papel da SCHOTT na ampliação da fabricação de UTG, contribuindo para a aceleração do mercado através de eletrônicos de consumo e formatos de exibição emergentes
- Em junho de 2024, a AGC Inc. introduziu melhorias em sua gama de produtos de vidro ultra fino visando melhorar a dobrabilidade e uniformidade óptica para aplicações avançadas de OLED e sensores. Este avanço aumenta a adoção de material entre produtores de painéis de exibição e apoia a transição para dispositivos mais leves, mais finos e mais eficientes em termos de energia, reforçando a influência da AGC no ecossistema em evolução da UTG
- Em abril de 2024, Glass Acoustic Innovations Ltd. (GAIT) entrou em uma colaboração com Nippon Electric Glass Co. (NEG) para avançar a tecnologia de diafragma de vidro ultra-fino para alto-falantes de alta fidelidade, fones de ouvido e sistemas de áudio automotivo. Essa colaboração reforça a adoção de vidro ultra fino em aplicações acústicas, posicionando o material como uma alternativa superior devido às suas características de rigidez, clareza e propagação sonora. A parceria reforça a penetração do material no mercado de áudio de US$ 756 bilhões e amplia a UTG
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











