


Mercado global de vitiligo, por tipo (vitiligo segmentar, vitiligo não segmentar, outros), tratamento (medicamentos, terapias, cirurgia, outros), forma de dosagem (oral, injetável, cremes, gel, pomada, outros), via de administração (oral, parenteral, tópica, outros), usuários finais (hospitais, clínicas especializadas, atendimento domiciliar, outros), canal de distribuição (farmácia hospitalar, farmácia de varejo, farmácia on-line, outros) – tendências do setor e previsão para 2029
O que é o tamanho do vitiligo e taxa de crescimento
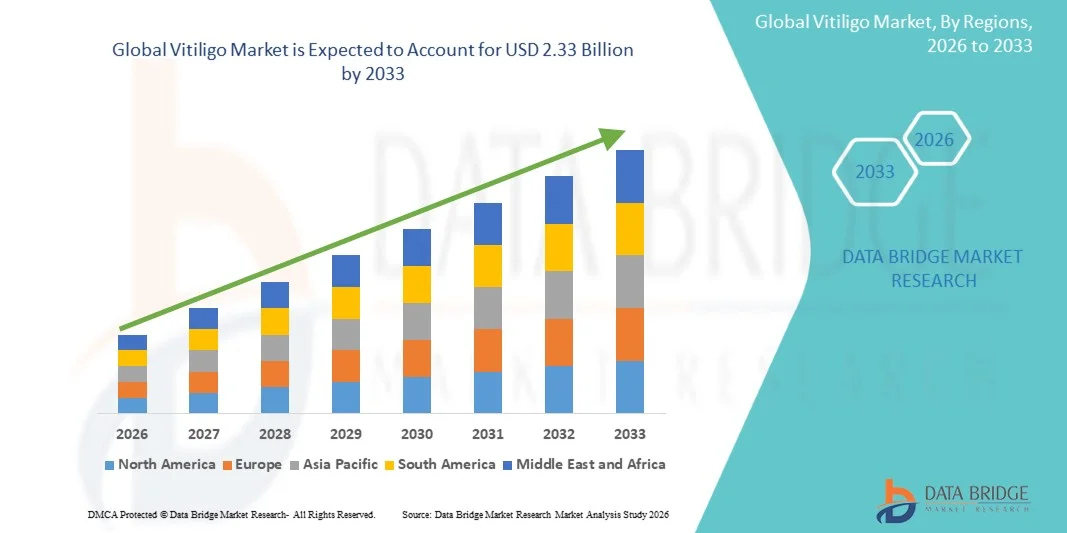
- De acordo com Data Bridge Market Research Analysis the o tamanho global do mercado de Vitiligo foi avaliado em1,43 mil milhões de dólares em 2025e espera-se alcançarUSD 2,33 mil milhões até 2033, emCAGR de 6,30%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pela crescente prevalência de vitiligo globalmente, aumentando a conscientização sobre distúrbios da pigmentação da pele e avanços contínuos em opções de tratamento dermatológico, como fototerapia, imunomoduladores tópicos e inibidores de JAK, levando a melhores resultados no manejo da doença.
- Além disso, a crescente demanda dos pacientes por terapias efetivas de repigmentação a longo prazo, o crescente foco no bem-estar estético e psicológico e a ampliação do acesso aos cuidados dermatológicos especializados estão estabelecendo soluções vitiligo como um importante segmento do tratamento dermatológico moderno. Esses fatores convergentes estão acelerando a captação de soluções de Vitiligo, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,43 mil milhões de dólares
- Valor de mercado previsto (2033):2,33 mil milhões de USD
- Previsões CAGR (2026-2033):6.30%
Quais são os principais takeaways de Vitiligo
- Tratamentos de vitiligo, incluindo corticosteróides tópicos, inibidores de calcineurina, fototerapia (NBUVB), terapia de despigmentação e emergentes tratamentos baseados em inibidores JAK, são componentes cada vez mais vitais da dermatologia moderna devido ao seu papel no gerenciamento da perda de pigmentação, melhorando a repigmentação da pele e melhorando a qualidade de vida do paciente
- A crescente demanda por tratamentos com Vitiligo é alimentada principalmente pelo aumento da prevalência global de doenças da pele autoimunes, aumento da conscientização sobre os impactos estéticos e psicológicos do vitiligo, e avanços contínuos em terapias dermatológicas direcionadas e tecnologias de tratamento baseadas na luz
- A América do Norte dominou o mercado de vitiligo com a maior parcela de receita de aproximadamente 38,6% em 2025, caracterizada pela infraestrutura de cuidados dermatológicos avançados, forte adoção de terapias inovadoras, alta conscientização dos pacientes e presença significativa de empresas líderes em farmacêuticas e dermatologia, particularmente nos EUA.
- Asia-Pacific é esperado para ser a região de crescimento mais rápido no mercado de vitiligo durante o período de previsão devido ao aumento da população de pacientes, aumento do gasto com cuidados de saúde, melhoria do acesso a tratamentos dermatológicos, crescentes campanhas de sensibilização e expansão de clínicas especializadas de dermatologia em toda a Índia, China e Sudeste Asiático
- O segmento de Vitiligo Não Segmental dominou a maior parcela de receita de mercado de 72,4% em 2025, impulsionada por sua maior prevalência global e caráter crônico progressivo
Alcance de Relatório e Segmentação do Mercado de Vitiligo
|
Atributos |
Vitiligo Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no Vitiligo
“Inovação terapêutica aprimorada e expansão de abordagens de tratamento avançadas“
- Uma tendência significativa e acelerada no mercado global de Vitiligo é o crescente foco nas inovações terapêuticas avançadas que visam abordar a repigmentação, a modulação imunológica e o manejo da doença em longo prazo. Aumentar a compreensão do vitiligo como uma condição autoimune está conduzindo a pesquisa para terapias direcionadas em vez de abordagens sintomáticas convencionais
- Por exemplo, os inibidores da Janus quinase (JAK), tais como o creme de ruxolitinib, surgiram como um tratamento tópico inovador, demonstrando resultados significativos de repigmentação em doentes com vitiligo não segmentar. Em vários cenários clínicos em toda a América do Norte e Europa, os dermatologistas estão cada vez mais prescrevendo inibidores JAK como parte de regimes de associação com fototerapia para melhorar as taxas de resposta ao tratamento
- Outro desenvolvimento chave é a expansão da fototerapia UVB de banda estreita (NB-UVB) como padrão de cuidados para casos de vitiligo generalizados. Hospitais e clínicas de dermatologia em países como Índia, Estados Unidos e Alemanha estão relatando maior adoção de NB-UBV devido ao seu melhor perfil de segurança e eficácia na estimulação da atividade melanocitária
- Além disso, abordagens de medicina regenerativa, como o transplante de melanócitos e as técnicas de enxertia celular, estão ganhando tração, particularmente para casos de vitiligo estável. Centros especializados de dermatologia no Japão e Coreia do Sul estão avançando procedimentos de repigmentação cirúrgica que oferecem melhores resultados cosméticos para pacientes com doença localizada
- Há também crescente interesse em terapias combinadas que integram imunossupressores, antioxidantes e suplementos vitamínicos para melhorar a resposta global ao tratamento. Esta abordagem multimodal está ajudando os dermatologistas a adaptar planos de tratamento com base na gravidade da doença, distribuição e padrões de resposta específicos do paciente
- Globalmente, o aumento das campanhas de conscientização, a melhoria das taxas de diagnóstico e a expansão da infraestrutura dermatológica estão contribuindo para uma intervenção mais precoce, o que é fundamental para alcançar melhores resultados de repigmentação.
Dinâmica do Mercado de Vitiligo
Controlador
“Consciência e ampliação da infraestrutura de cuidados de dermatologia”
- A crescente consciência global do vitiligo como uma doença crônica da pele autoimune é um motor fundamental para a expansão do mercado. Iniciativas de saúde pública, grupos de defesa de pacientes e programas de educação em dermatologia estão ajudando a reduzir o estigma e incentivando o diagnóstico e tratamento precoces em busca de comportamento
- Por exemplo, em 2024-2025, várias associações dermatológicas em países como a Índia, o Reino Unido e os Estados Unidos lançaram campanhas de conscientização que promovem a triagem precoce e intervenção oportuna para distúrbios pigmentares. Essas iniciativas têm melhorado significativamente as taxas de consulta de pacientes em clínicas de dermatologia.
- A expansão do acesso aos cuidados dermatológicos, particularmente nas economias emergentes, também está a apoiar o crescimento do mercado. O estabelecimento de clínicas de pele especializadas e serviços de teledermologia em regiões como Ásia-Pacífico e América Latina está melhorando o acesso a consultoria especializada e planejamento de tratamento
- Além disso, o aumento dos gastos com saúde e o apoio do governo à pesquisa dermatológica estão permitindo a adoção mais ampla de terapias avançadas, incluindo fototerapia e novos agentes tópicos
- O aumento da aceitação social e a redução do estigma associado às condições visíveis da pele também incentivam mais pacientes a procurar tratamento médico, em vez de apenas ocultar cosméticos, ampliando ainda mais o pool de pacientes endereçáveis
Restrição/Desafio
“Opções curativas de longo prazo limitadas e alta variabilidade de tratamento“
- Um dos grandes desafios do mercado de vitiligo é a falta de cura definitiva e a resposta altamente variável às terapias existentes. Embora existam várias opções de tratamento, os resultados diferem significativamente entre os pacientes, tornando o manejo a longo prazo imprevisível
- Por exemplo, alguns pacientes respondem bem à fototerapia e imunomoduladores tópicos, enquanto outros experimentam repigmentação mínima mesmo após tratamento prolongado, levando à interrupção ou fadiga do tratamento. Esta variabilidade complica os protocolos de tratamento padronizados através de cenários clínicos
- Outro desafio fundamental é a natureza crônica e recidivante do vitiligo, onde áreas repigmentadas podem recidivar após a interrupção da terapia ou devido à reativação imunológica. Isto cria a necessidade de uma terapêutica de manutenção prolongada, aumentando a carga global de tratamento para os doentes
- Além disso, o acesso a terapias avançadas, como inibidores de JAK e fototerapia, permanece limitado em várias regiões de baixa e média renda devido a altos custos e restrições de infraestrutura. Isto cria disparidades na disponibilidade de tratamento em todos os mercados mundiais
- A sobrecarga psicológica associada à despigmentação cutânea visível também impacta na adesão ao tratamento, pois os pacientes podem experimentar ansiedade, depressão ou redução da qualidade de vida, dificultando ainda mais os resultados do manejo em longo prazo.
- Enfrentar estes desafios através de uma investigação contínua sobre soluções de tratamento duradouras, uma melhor acessibilidade das terapias avançadas e um maior acesso aos cuidados dermatológicos serão essenciais para um crescimento sustentado do mercado
Como é o Vitiligo Segmentado
O mercado é segmentado com base no tipo, tratamento, forma de dosagem, via de administração, usuários finais e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado de Vitiligo é segmentado em Vitiligo Segmental, Vitiligo Não Segmental e Outros. O segmento Vitiligo Não Segmental dominou a maior parcela de receita de mercado de 72,4% em 2025, impulsionada por sua maior prevalência global e caráter crônico progressivo. É a forma mais comumente diagnosticada de vitiligo, acometendo pacientes com despigmentação simétrica em múltiplas regiões do corpo. O aumento da conscientização e a consulta dermatológica precoce apoiam maiores taxas de diagnóstico. A crescente demanda por soluções de tratamento de longo prazo, como fototerapia e imunomoduladores tópicos, fortalece ainda mais o segmento. A ampliação da disponibilidade de biológicos avançados aumenta a captação do tratamento. Um forte foco de pesquisa clínica em casos não segmentais reforça a dominância do mercado. As campanhas de conscientização crescente do paciente contribuem para a intervenção precoce e cuidados sustentados.
Espera-se que o segmento Vitiligo Segmental testemunhe a taxa de crescimento mais rápida de 21,8% de 2026 a 2033, impulsionada pela sua fase de início precoce e rápida estabilização, o que permite estratégias de intervenção direcionadas. Embora menos comum, requer abordagens de tratamento especializadas, como fototerapia precoce e opções cirúrgicas. Aumentar as taxas de diagnóstico pediátrico está aumentando a conscientização e a adoção do tratamento. Avanços na enxertia de pele e terapias celulares estão melhorando os resultados. Consultas de dermatologia crescentes apoiam o manejo precoce da doença. O crescente foco na restauração cosmética acelera ainda mais a demanda. A ampliação da pesquisa em terapias vitiligo localizadas fortalece o crescimento do segmento.
- Por Tratamento
Com base no tratamento, o mercado de Vitiligo é segmentado em Medicamentos, Terapias, Cirurgia e Outros. O segmento de Medications teve a maior parcela de receita de mercado de 46,9% em 2025, impulsionada pelo uso generalizado de corticosteroides, inibidores de calcineurina e inibidores emergentes de JAK para repigmentação. As terapias baseadas em medicamentos continuam a ser a abordagem de primeira linha para a maioria dos pacientes devido à acessibilidade e facilidade de uso. O aumento da prescrição de tratamentos tópicos e sistêmicos suporta a dominância do segmento. Aumentar as aprovações de novas terapias específicas aumenta a expansão do mercado. A forte preferência dermatologista pelo manejo farmacológico reforça a demanda. O aumento da adesão do paciente à medicação a longo prazo ainda suporta o crescimento.
Espera-se que o segmento de Terapias testemunhe o CAGR mais rápido de 24,7% de 2026 a 2033, impulsionado pelo aumento da adoção de fototerapia e abordagens de tratamento combinado. A terapia com UVB de banda estreita é amplamente utilizada pela sua eficácia na estimulação da atividade melanocitária. A disponibilidade crescente de clínicas de dermatologia avançada apoia o acesso. A crescente preferência do paciente por tratamentos não invasivos impulsiona a adoção. Aumentar a evidência clínica que suporta terapias combinadas aumenta os resultados. A ampliação da cobertura de seguros para fototerapia fortalece a penetração no mercado. A inovação contínua em dispositivos leves impulsiona o crescimento do segmento.
- Por Forma de Dosagem
Com base na forma de dosagem, o mercado Vitiligo é segmentado em Oral, Injetável, Cremes, Gel, Pomada e Outros. O segmento Creams representou a maior parcela de receita de mercado de 39,6% em 2025, impulsionada pela sua aplicação direta da pele, facilidade de uso e alta conformidade dos pacientes. Corticoides tópicos e inibidores da calcineurina são amplamente prescritos para vitiligo localizado. Forte disponibilidade de formulações dermatológicas suporta dominância. Efeitos colaterais menores em comparação com terapias sistêmicas aumentam a preferência. O aumento do uso em ambientes de dermatologia ambulatorial aumenta ainda mais a demanda. A expansão da inovação de produtos em formulações tópicas reforça a liderança do mercado.
Espera-se que o segmento injetável testemunhe a taxa de crescimento mais rápida de 25,3% de 2026 a 2033, impulsionada pelo aumento da adoção de biológicos e tratamentos avançados de imunoterapia. Inibidores de JAK injetáveis e outras terapias direcionadas estão ganhando aceitação clínica. A crescente procura de tratamento sistémico eficaz em casos graves apoia o crescimento. A ampliação dos ensaios clínicos em dermatologia biológica fortalece a inovação. Resultados melhorados dos pacientes com terapias injetáveis aceleram a adoção. Aumentar as tendências de prescrição de especialistas aumenta ainda mais o uso. O foco crescente na dermatologia de precisão suporta a expansão do segmento.
- Por Via de Administração
Com base na via de administração, o mercado de Vitiligo é segmentado em Oral, Parenteral, Topical e Outros. O segmento tópico dominou a maior parcela de receita de mercado de 52,8% em 2025, impulsionada pelo seu papel primário no manejo das lesões vitiligo localizadas. Corticoides tópicos e imunomoduladores são amplamente utilizados como terapia de primeira linha. A facilidade de aplicação e a exposição sistémica mínima apoiam uma forte adopção. A alta adesão do paciente reforça a liderança do segmento. Fortes padrões de prescrição de dermatologia aumentar ainda mais o uso. A ampliação da disponibilidade de formulações tópicas fortalece o domínio do mercado.
Espera-se que o segmento parenteral testemunhe o CAGR mais rápido de 23,9% de 2026 a 2033, impulsionado pelo aumento do uso de biológicos injetáveis e imunoterapias sistêmicas. Estes tratamentos são particularmente eficazes em casos de vitiligo generalizados e resistentes. A adoção crescente de terapias avançadas com inibidores JAK suporta o crescimento. A ampliação da pesquisa clínica em dermatologia sistêmica aumenta o desenvolvimento. Aumentar a preferência do médico por tratamentos específicos aumenta a captação. Aumentar a consciência do paciente sobre terapias avançadas fortalece a demanda. A inovação contínua em sistemas injetáveis suporta expansão.
- Por Usuários Finais
Com base nos usuários finais, o mercado de Vitiligo é segmentado em Hospitais, Clínicas Especiais, Homecare e Outros. O segmento de Especialidades Clínicas teve a maior parcela de receita de mercado de 44,5% em 2025, impulsionada pela alta preferência dos pacientes pelo atendimento focado em dermatologia e disponibilidade de tratamento avançado. Essas clínicas oferecem fototerapia, tratamento com laser e consultas dermatológicas especializadas. O aumento da prevalência de distúrbios cutâneos cosméticos suporta a demanda. Forte experiência médica em distúrbios pigmentares reforça a liderança do segmento. O crescente acesso a tecnologias de tratamento avançadas impulsiona ainda mais a adoção. Visitas de dermatologia ambulatorial em ascensão continuam a fortalecer o crescimento.
Espera-se que o segmento de Homecare testemunhe o CAGR mais rápido de 24,2% de 2026 a 2033, impulsionado pelo aumento da disponibilidade de terapias tópicas e dispositivos portáteis de fototerapia. Os pacientes preferem tratamento domiciliar por conveniência e longo prazo. Os serviços de teledermologia crescente apoiam a adopção de cuidados remotos. Aumentar a consciência da autogestão de doenças crônicas aumenta a demanda. Aumentar a disponibilidade de tratamentos tópicos de prescrição aumenta a acessibilidade. A expansão das plataformas de cuidados de saúde digitais reforça ainda mais a aceitação. A inovação contínua em dispositivos de dermatologia de uso doméstico suporta o crescimento do segmento.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de Vitiligo é segmentado para Farmácia Hospitalar, Farmácia Varejo e Farmácia Online. O segmento Farmácia Hospitalar dominou a maior parcela de receita de mercado de 48,1% em 2025, impulsionada pela dispensação direta de medicamentos prescritos após consultas dermatológicas. Os hospitais continuam sendo os principais centros de tratamento para casos de vitiligo moderado a grave. Forte controle médico sobre as prescrições suporta dominância. A disponibilidade de terapias avançadas em ambientes hospitalares reforça a demanda. A alta entrada de pacientes para cuidados especializados aumenta ainda mais as vendas. As vias de tratamento integradas fortalecem a liderança do mercado.
Espera-se que o segmento Farmácia Online testemunhe o CAGR mais rápido de 26,4% de 2026 a 2033, impulsionado pelo aumento da adoção digital de cuidados de saúde e crescente preferência pela entrega domiciliar de medicamentos dermatológicos. As crescentes consultas em matéria de telemedicina estão a reforçar as receitas electrónicas. A expansão da penetração no comércio eletrônico suporta a acessibilidade dos tratamentos. A preferência do paciente por conveniência e privacidade acelera a demanda. Maior disponibilidade de medicamentos de marca e genéricos online fortalece a adoção. O aumento da infra-estrutura de saúde digital apoia ainda mais o crescimento. A expansão contínua das plataformas de farmácia online impulsiona o crescimento rápido do segmento.
Que região detém a maior parte do Vitiligo
- A América do Norte dominou o mercado de vitiligo com a maior parcela de receita de aproximadamente 38,6% em 2025, caracterizada pela infraestrutura de cuidados dermatológicos avançados, forte adoção de terapias inovadoras, alta conscientização dos pacientes e presença significativa de empresas líderes em farmacêuticas e dermatologia, particularmente nos EUA.
- Os pacientes da região valorizam muito o diagnóstico precoce, o acesso a opções de tratamento avançadas, como terapias tópicas, fototerapia e biológicos emergentes, juntamente com serviços especializados de dermatologia que apoiam o manejo da doença em longo prazo e melhoria da qualidade de vida
- Esta adoção generalizada é ainda apoiada por fortes gastos em saúde, clínicas especializadas bem estabelecidas, pesquisa ativa e atividade de ensaios clínicos, e aumento da conscientização sobre doenças autoimunes da pele, estabelecendo a América do Norte como um mercado chave para soluções de tratamento vitiligo
U.S. Vitiligo Market Insight
O mercado de vitiligos dos EUA capturou a maior parte de receita em 2025 na América do Norte, impulsionada pelo forte acesso a especialistas em dermatologia, alta consciência de distúrbios pigmentares e crescente utilização de modalidades de tratamento avançadas, incluindo inibidores JAK, fototerapia e terapias combinadas. Os pacientes estão cada vez mais buscando soluções efetivas de repigmentação a longo prazo apoiadas em clínicas de dermatologia e protocolos de tratamento orientados por pesquisas. A presença de grandes empresas farmacêuticas e a inovação clínica em curso apoiam ainda mais a expansão do mercado.
Visão do Mercado de Vitiligo na Europa
Prevê-se que o mercado europeu de vitiligo se expanda num CAGR substancial ao longo do período de previsão, impulsionado principalmente por sistemas públicos de saúde fortes, por uma maior sensibilização para os distúrbios da pigmentação da pele e por uma maior disponibilidade de tratamentos dermatológicos avançados. O crescimento nas clínicas especializadas de dermatologia e a adoção de terapias combinadas estão apoiando o desenvolvimento do mercado em toda a região.
U.K. Vitiligo Market Insight
Prevê-se que o mercado de vitiligos do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pela melhoria do acesso aos cuidados dermatológicos, aumento da conscientização dos pacientes através de iniciativas de saúde pública e adoção crescente de fototerapia e imunomoduladores tópicos. A expansão dos serviços privados de dermatologia também contribui para o crescimento do mercado.
Alemanha Vitiligo Market Insight
Espera-se que o mercado de vitiligos da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado por infraestrutura avançada de saúde, forte foco na pesquisa dermatológica e crescente utilização de opções de tratamento inovadoras. A ênfase do país na medicina baseada em evidências e na intervenção precoce está apoiando a adoção mais ampla de terapias vitiligo.
Visão do Mercado de Vitiligo Ásia-Pacífico
O mercado de vitiligo Ásia-Pacífico está pronto para crescer o mais rápido possível durante o período de previsão, devido ao aumento da população de pacientes, aumento dos gastos com saúde, melhoria do acesso a tratamentos dermatológicos, crescentes campanhas de conscientização e expansão de clínicas especializadas de dermatologia em toda a Índia, China, Japão e Sudeste Asiático. A maior acessibilidade dos tratamentos e a melhoria das infra-estruturas de saúde estão também a acelerar o crescimento na região.
Japão Vitiligo Market Insight
O mercado japonês de vitiligo está ganhando impulso devido aos serviços avançados de dermatologia, alta consciência dos pacientes e forte adoção de abordagens tecnologicamente avançadas de tratamento, como fototerapia direcionada e regimes combinados. O envelhecimento da população e o crescente enfoque na dermatologia cosmética e de qualidade de vida também estão apoiando a demanda do mercado.
China Vitiligo Market Insight
O mercado de vitiligo da China representou a maior parte de receita de mercado na Ásia Pacífico em 2025, atribuída à grande base de pacientes do país, melhorando a infraestrutura dermatológica, aumentando a conscientização sobre distúrbios da pele e aumentando a disponibilidade de opções de tratamento avançadas. A expansão dos departamentos de dermatologia hospitalar e o crescente acesso a cuidados especializados são fatores fundamentais que impulsionam o crescimento do mercado na China.
Quais são as principais empresas em Vitiligo
A indústria Vitiligo é liderada principalmente por empresas bem estabelecidas, incluindo:
·AbbVie Inc.(EUA)
·Pfizer Inc.. (EUA)
·Johnson & Johnson(EUA)
·Novartis AG(Suíça)
·Eli Lilly e Companhia(EUA)
· Bristol-Myers Squibb Company (EUA)
· Merck & Co., Inc. (EUA)
· Incyte Corporation (EUA)
· Sun Pharmaceutical Industries Ltd. (Índia)
· Dr. Reddy’s Laboratories Ltd. (Índia)
· Cipla Limited (Índia)
· Glenmark Pharmaceuticals Ltd. (Índia)
· LEO Pharma A/S (Dinamarca)
· Galderma S.A. (Suíça)
· Amgen Inc. (EUA)
· Viatris Inc. (EUA)
· Teva Pharmaceutical Industries Ltd. (Israel)
· Aclaris Therapeutics, Inc. (EUA)
· Almirall S.A. (Espanha)
· Bausch Health Companies Inc. (Canadá)
Quais são as últimas evoluções em Vitiligo
- Em setembro de 2021, o FDA dos EUA aprovou o creme de ruxolitinib (Opzelura) para o tratamento da dermatite atópica, marcando a introdução do primeiro inibidor tópico Janus quinase (JAK) que mais tarde se tornaria uma terapia de plataforma inovadora para o manejo de vitiligo. Esta aprovação estabeleceu a base para repurpose da inibição do JAK como uma nova estratégia de repigmentação em doenças cutâneas autoimunes.
- Em dezembro de 2021, o FDA dos EUA aceitou o suplemento New Drug Application (sNDA) para Opzelura (creme de ruxolitinib) para vitiligo sob revisão prioritária, sinalizando forte impulso regulatório para a primeira terapia de repigmentação direcionada em vitiligo não segmental. Este marco acelerou a transição do tratamento com vitiligo de imunossupressores off-label para terapias alvo da via JAK
- Em julho de 2022, o FDA dos EUA aprovou o Opzelura (cruxolitinib 1,5% creme) para o tratamento de vitiligo não segmental em adultos e adolescentes com 12 anos de idade ou mais, tornando-o a primeira e única terapia aprovada pelo FDA especificamente para repigmentação em pacientes vitiligo. Isso marcou um avanço histórico na dermatologia, introduzindo a primeira terapia tópica direcionada para a restauração do pigmento
- Em Fevereiro de 2023, o Comité dos Medicamentos para Uso Humano (CHMP) da Agência Europeia de Medicamentos emitiu um parecer positivo recomendando a aprovação de creme de ruxolitinib para vitiligo não segmentar, abrindo caminho para a sua expansão no mercado europeu e reforçando a comercialização global de inibidores de JAK para o tratamento de vitiligo
- Em novembro de 2024, o Health Canada aprovou o creme de ruxolitinib (Opzelura) para o tratamento de vitiligo não segmental em adultos e pacientes pediátricos com idade igual ou superior a 12 anos, ampliando o acesso à primeira terapia de repigmentação direcionada em toda a América do Norte para além dos Estados Unidos. Isto reforçou ainda mais a adoção global de tratamentos de vitiligo baseados em inibidores JAK
- Em setembro de 2025, o FDA dos EUA expandiu a aprovação do creme de ruxolitinib (Opzelura) para uso em crianças de 2 a 11 anos com dermatite atópica, ampliando sua indicação pediátrica e indiretamente fortalecendo sua penetração no mercado no cuidado vitiligo, aumentando a adoção clínica a longo prazo de terapias dermatológicas baseadas em JAK
- Em fevereiro de 2026, a NHS England e a NICE aprovaram o creme de ruxolitinib para o tratamento de vitiligo no Reino Unido, após rejeição anterior e negociações de reembolso subsequentes. Esta decisão permitiu o acesso em larga escala dos doentes através do sistema público de saúde, marcando um marco importante da comercialização da terapêutica vitiligo na Europa
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE VITILIGO
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE VITILIGO
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 MODELO DE VALIDAÇÃO DE DADOS DE TRIPÉ
2.2.4 GUIA DE MERCADO
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 ANÁLISE DE CIMA PARA BAIXO
2.2.7 MATRIZ DE DESAFIOS
2.2.8 GRADE DE COBERTURA DA APLICAÇÃO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 MODELAGEM DE EPIDEMIOLOGIA
2.2.12 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.13 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE VITILIGO: RESUMO DA PESQUISA
2.4 PREMISSAS
3 RESUMO EXECUTIVO
4 INSIGHTS PREMIUM
4.1 AS 5 FORÇAS DE PORTER
4.2 ANÁLISE PESTEL
5 EPIDEMIOLOGIA
5.1 INCIDÊNCIA DE TODOS POR GÊNERO
5.1.1 PREVALÊNCIA DE VITILIGO
5.1.1.1. PREVALÊNCIA DE VITILIGO NÃO SEGMENTADO
5.1.1.2. PREVALÊNCIA DE VITILIGO SEGMENTADO
5.1.1.3. PREVALÊNCIA DE VITILIGO MISTO
5.1.2 INCIDÊNCIA DE VITILIGO TRATADO POR CIRURGIA
5.1.2.1. INCIDÊNCIA DE VITILIGO TRATADO POR ENXERTO DE PELE
5.1.2.2. INCEDÊNCIA DE VITILIGO TRATADO POR TRANSPLANTE CELULAR
5.1.2.3. INCIDÊNCIA DE VITILIGO TRATADO POR MICROPIGMENTAÇÃO
5.2 TAXA DE TRATAMENTO
5.3 TAXA DE MORTALIDADE
5.4 MODELO DE ADESÃO AO MEDICAMENTO E MUDANÇA DE TERAPIA
5.5 TAXAS DE SUCESSO DO TRATAMENTO DE PACIENTES
6 INSIGHTS DO SETOR
6.1 ANÁLISE DE PATENTES
6.2 TAXA DE TRATAMENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDÊNCIAS DEMOGRÁFICAS: IMPACTOS EM TODAS AS TAXAS DE INCIDÊNCIA
6.4 DIAGRAMA DE FLUXO DO PACIENTE
6.5 PRINCIPAIS ESTRATÉGIAS DE PREÇOS
6.6 PRINCIPAIS ESTRATÉGIAS DE RECRUTAMENTO DE PACIENTES
6.7 ENTREVISTAS COM PATOLOGISTA
6.8 OUTROS INSTANTÂNEOS DE KOL
7 CENÁRIO REGULAMENTAR
7.1 APROVAÇÕES DA FDA
7.2 APROVAÇÕES DA EMA
8 FUSÕES E AQUISIÇÕES
8.1 LICENCIAMENTO
8.2 ACORDOS DE COMERCIALIZAÇÃO
9 ANÁLISE DE PIPELINE
9.1 ENSAIOS CLÍNICOS E ANÁLISE DE FASES
9.2 LINHA DE TRATAMENTO MEDICAMENTOSO
9.3 CANDIDATOS DA FASE III
9.4 CANDIDATOS DA FASE II
9.4.1 DISPOSITIVO DE RECEL
9.4.2 SPRAY ON CELLS DA PELE
9.4.3 FOTOTERAPIA NB-UVB
9.4.4 RAPAMICINA
9.4.5 UPADACITINIB
9.4.6 INCB054707
9.4.7 AS012
9.4.8 AMG-714
9.4.9 TOFACITINIB
9.4.10 INIBIDORES JAK1
9.4.10.1. PF-06651600
9.4.10.2. ARQ-252
9.4.10.3. CERDULATINIB
9.4.10.4. OUTROS
9.5 CANDIDATO DA FASE I
9.5.1 VLRX001
9.5.2 BNZ-1
9.5.3 BOS-475
9.6 OUTROS (PRÉ-CLÍNICOS E PESQUISA)
10 VISÃO GERAL DO MERCADO
10.1 MOTORISTAS
10.2 RESTRIÇÕES
10.3 OPORTUNIDADE
10.4 DESAFIOS
11 MERCADO GLOBAL DE VITILIGO, POR TIPO
11.1 VISÃO GERAL
11.2 VITILIGO NÃO SEGMENTAR
11.2.1 MEDICAÇÃO
11.2.1.1. CORTICOSTERÓIDES TÓPICOS
11.2.1.1.1. POR MEDICAMENTOS
11.2.1.1.1.1 PROPIONATO DE FLUTICASONA
11.2.1.1.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.1.2. VOLUME DE MERCADO (SU)
11.2.1.1.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.1.2 VALERATO DE BETAMETASONA
11.2.1.1.1.2.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.2.2. VOLUME DE MERCADO (SU)
11.2.1.1.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.1.3 BUTIRATO DE HIDROCORTISONA
11.2.1.1.1.3.1. VALOR DE MERCADO (USD MN)
11.2.1.1.1.3.2. VOLUME DE MERCADO (SU)
11.2.1.1.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.1.4 OUTROS
11.2.1.1.2. POR TIPO DE MEDICAMENTO
11.2.1.1.2.1 GENÉRICOS
11.2.1.1.2.2 MARCA
11.2.1.1.2.2.1. UNIDADE ELLIPTA
1.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
2.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
3.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.2.2.2. FLOVENT
4.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
5.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
6.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.2.2.3. PEDRA CELESTONE
7.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
8.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
9.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.2.2.4. HIDROCORT
10.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
11.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
12.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.2.2.5. ALFOSIL
13.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
14.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
15.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.1.2.2.6. OUTROS
11.2.1.2. INIBIDORES DE CALCINEURINA
11.2.1.2.1. POR MEDICAMENTOS
11.2.1.2.1.1 TACROLIMO
11.2.1.2.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.2.1.1.2. VOLUME DE MERCADO (SU)
11.2.1.2.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.2.1.2 PIMECROLIMO
11.2.1.2.1.2.1. VALOR DE MERCADO (USD MN)
11.2.1.2.1.2.2. VOLUME DE MERCADO (SU)
11.2.1.2.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.2.1.3 OUTROS
11.2.1.2.2. POR TIPO DE MEDICAMENTO
11.2.1.2.2.1 GENÉRICOS
11.2.1.2.2.2 MARCA
11.2.1.2.2.2.1. ASTAGRAF XL
16.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
17.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
18.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.2.2.2.2. ENVARSUSXR
19.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
20.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
21.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.2.2.2.3. PROGRAMA
22.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
23.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
24.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.2.2.2.4. ELIDE
25.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
26.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
27.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.2.1.2.2.2.5. OUTROS
11.2.1.3. CALCIPOTRIENO (DOVONEX)
11.2.1.3.1. VALOR DE MERCADO (USD MN)
11.2.1.3.2. VOLUME DE MERCADO (SU)
11.2.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.4. RUXOLITINIBE (OPZELURA)
11.2.1.4.1. VALOR DE MERCADO (USD MN)
11.2.1.4.2. VOLUME DE MERCADO (SU)
11.2.1.4.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.5. VITAMINA D
11.2.1.5.1. VALOR DE MERCADO (USD MN)
11.2.1.5.2. VOLUME DE MERCADO (SU)
11.2.1.5.3. PREÇO MÉDIO DE VENDA (USD)
11.2.1.6. OUTROS
11.2.2 TERAPIA
11.2.2.1. TERAPIA DE LUZ
11.2.2.2. TERAPIA DE REPIGMENTAÇÃO
11.2.2.3. TERAPIA DE CAMUFLAGEM
11.2.3 CIRURGIA
11.2.3.1. ENXERTO DE PELE
11.2.3.2. TRANSPLANTE DE CÉLULAS
11.2.3.3. MICROPIGMENTAÇÃO
11.2.3.4. OUTROS
11.3 VITILIGO SEGMENTAR
11.3.1 MEDICAÇÃO
11.3.1.1. CORTICOSTERÓIDES TÓPICOS
11.3.1.1.1. POR MEDICAMENTOS
11.3.1.1.1.1 PROPIONATO DE FLUTICASONA
11.3.1.1.1.1.1. VALOR DE MERCADO (USD MN)
11.3.1.1.1.1.2. VOLUME DE MERCADO (SU)
11.3.1.1.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.1.2 VALERATO DE BETAMETASONA
11.3.1.1.1.2.1. VALOR DE MERCADO (USD MN)
11.3.1.1.1.2.2. VOLUME DE MERCADO (SU)
11.3.1.1.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.1.3 BUTIRATO DE HIDROCORTISONA
11.3.1.1.1.3.1. VALOR DE MERCADO (USD MN)
11.3.1.1.1.3.2. VOLUME DE MERCADO (SU)
11.3.1.1.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.1.4 OUTROS
11.3.1.1.2. POR TIPO DE MEDICAMENTO
11.3.1.1.2.1 GENÉRICOS
11.3.1.1.2.2 MARCA
11.3.1.1.2.2.1. UNIDADE ELLIPTA
28.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
29.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
30.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.2.2.2. FLOVENT
31.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
32.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
33.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.2.2.3. CELESTONE
34.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
35.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
36.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.2.2.4. HIDROCORT
37.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
38.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
39.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.2.2.5. ALFOSIL
40.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
41.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
42.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.1.2.2.6. OUTROS
11.3.1.2. INIBIDORES DE CALCINEURINA
11.3.1.2.1. POR MEDICAMENTOS
11.3.1.2.1.1 TACROLIMO
11.3.1.2.1.1.1. VALOR DE MERCADO (USD MN)
11.3.1.2.1.1.2. VOLUME DE MERCADO (SU)
11.3.1.2.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.2.1.2 PIMECROLIMO
11.3.1.2.1.2.1. VALOR DE MERCADO (USD MN)
11.3.1.2.1.2.2. VOLUME DE MERCADO (SU)
11.3.1.2.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.2.1.3 OUTROS
11.3.1.2.2. POR TIPO DE MEDICAMENTO
11.3.1.2.2.1 GENÉRICOS
11.3.1.2.2.2 MARCA
11.3.1.2.2.2.1. ASTAGRAF XL
43.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
44.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
45.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.2.2.2.2. ENVARSUSXR
46.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
47.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
48.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.2.2.2.3. PROGRAMA
49.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
50.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
51.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.2.2.2.4. ELIDE
52.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
53.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
54.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.3.1.2.2.2.5. OUTROS
11.3.1.3. CALCIPOTRIENO (DOVONEX)
11.3.1.3.1. VALOR DE MERCADO (USD MN)
11.3.1.3.2. VOLUME DE MERCADO (SU)
11.3.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.4. RUXOLITINIBE (OPZELURA)
11.3.1.4.1. VALOR DE MERCADO (USD MN)
11.3.1.4.2. VOLUME DE MERCADO (SU)
11.3.1.4.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.5. VITAMINA D
11.3.1.5.1. VALOR DE MERCADO (USD MN)
11.3.1.5.2. VOLUME DE MERCADO (SU)
11.3.1.5.3. PREÇO MÉDIO DE VENDA (USD)
11.3.1.6. OUTROS
11.3.2 TERAPIA
11.3.2.1. TERAPIA DE LUZ
11.3.2.2. TERAPIA DE REPIGMENTAÇÃO
11.3.2.3. TERAPIA DE CAMUFLAGEM
11.3.3 CIRURGIA
11.3.3.1. ENXERTO DE PELE
11.3.3.2. TRANSPLANTE DE CÉLULAS
11.3.3.3. MICROPIGMENTAÇÃO
11.3.3.4. OUTROS
11.4 VITILIGO MISTO
11.4.1 MEDICAÇÃO
11.4.1.1. CORTICOSTERÓIDES TÓPICOS
11.4.1.1.1. POR MEDICAMENTOS
11.4.1.1.1.1 PROPIONATO DE FLUTICASONA
11.4.1.1.1.1.1. VALOR DE MERCADO (USD MN)
11.4.1.1.1.1.2. VOLUME DE MERCADO (SU)
11.4.1.1.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.1.2 VALERATO DE BETAMETASONA
11.4.1.1.1.2.1. VALOR DE MERCADO (USD MN)
11.4.1.1.1.2.2. VOLUME DE MERCADO (SU)
11.4.1.1.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.1.3 BUTIRATO DE HIDROCORTISONA
11.4.1.1.1.3.1. VALOR DE MERCADO (USD MN)
11.4.1.1.1.3.2. VOLUME DE MERCADO (SU)
11.4.1.1.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.1.4 OUTROS
11.4.1.1.2. POR TIPO DE MEDICAMENTO
11.4.1.1.2.1 GENÉRICOS
11.4.1.1.2.2 MARCA
11.4.1.1.2.2.1. UNIDADE ELLIPTA
55.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
56.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
57.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.2.2.2. FLOVENT
58.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
59.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
60.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.2.2.3. CELESTONE
61.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
62.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
63.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.2.2.4. HIDROCORT
64.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
65.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
66.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.2.2.5. ALFOSIL
67.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
68.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
69.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.1.2.2.6. OUTROS
11.4.1.2. INIBIDORES DE CALCINEURINA
11.4.1.2.1. POR MEDICAMENTOS
11.4.1.2.1.1 TACROLIMO
11.4.1.2.1.1.1. VALOR DE MERCADO (USD MN)
11.4.1.2.1.1.2. VOLUME DE MERCADO (SU)
11.4.1.2.1.1.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.2.1.2 PIMECROLIMO
11.4.1.2.1.2.1. VALOR DE MERCADO (USD MN)
11.4.1.2.1.2.2. VOLUME DE MERCADO (SU)
11.4.1.2.1.2.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.2.1.3 OUTROS
11.4.1.2.2. POR TIPO DE MEDICAMENTO
11.4.1.2.2.1 GENÉRICOS
11.4.1.2.2.2 MARCA
11.4.1.2.2.2.1. ASTAGRAF XL
70.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
71.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
72.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.2.2.2.2. ENVARSUSXR
73.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
74.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
75.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.2.2.2.3. PROGRAMA
76.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
77.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
78.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.2.2.2.4. ELIDE
79.2.1.1.1.1.1.1 VALOR DE MERCADO (USD MN)
80.2.1.1.1.1.1.1 VOLUME DE MERCADO (SU)
81.2.1.1.1.1.1.1 PREÇO MÉDIO DE VENDA (USD)
11.4.1.2.2.2.5. OUTROS
11.4.1.3. CALCIPOTRIENO (DOVONEX)
11.4.1.3.1. VALOR DE MERCADO (USD MN)
11.4.1.3.2. VOLUME DE MERCADO (SU)
11.4.1.3.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.4. RUXOLITINIBE (OPZELURA)
11.4.1.4.1. VALOR DE MERCADO (USD MN)
11.4.1.4.2. VOLUME DE MERCADO (SU)
11.4.1.4.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.5. VITAMINA D
11.4.1.5.1. VALOR DE MERCADO (USD MN)
11.4.1.5.2. VOLUME DE MERCADO (SU)
11.4.1.5.3. PREÇO MÉDIO DE VENDA (USD)
11.4.1.6. OUTROS
11.4.2 TERAPIA
11.4.2.1. TERAPIA DE LUZ
11.4.2.2. TERAPIA DE REPIGMENTAÇÃO
11.4.2.3. TERAPIA DE CAMUFLAGEM
11.4.3 CIRURGIA
11.4.3.1. ENXERTO DE PELE
11.4.3.2. TRANSPLANTE DE CÉLULAS
11.4.3.3. MICROPIGMENTAÇÃO
11.4.3.4. OUTROS
11.5 OUTROS VITILIGO
12 MERCADO GLOBAL DE VITILIGO, POR VIA DE ADMINISTRAÇÃO
12.1 VISÃO GERAL
12.2 TÓPICO
12.3 OUTROS
13 MERCADO GLOBAL DE VITILIGO, POR USUÁRIO FINAL
13.1 VISÃO GERAL
13.2 HOSPITAIS
13.3 CLÍNICAS DE DERMATOLOGIA
13.4 INSTITUTOS ACADÊMICOS E DE PESQUISA
13.5 OUTROS
14 MERCADO GLOBAL DE VITILIGO, POR CANAL DE DISTRIBUIÇÃO
14.1 VISÃO GERAL
14.2 FARMÁCIA HOSPITALAR
14.3 FARMÁCIA DE VAREJO
14.4 OUTROS
15 MERCADO GLOBAL DE VITILIGO, POR GEOGRAFIA
15.1 MERCADO GLOBAL DE VITILIGO (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
15.2 AMÉRICA DO NORTE
15.2.1 EUA
15.2.1.1. MERCADO DE VITILIGO NOS EUA, POR TIPO
15.2.1.2. MERCADO DE VITILIGO NOS EUA, POR VIA DE ADMINISTRAÇÃO
15.2.1.3. MERCADO DE VITILIGO NOS EUA, PELO USUÁRIO FINAL
15.2.1.4. MERCADO DE VITILIGO NOS EUA, POR CANAL DE DISTRIBUIÇÃO
15.2.2 CANADÁ
15.2.3 MÉXICO
15.2.4 REPÚBLICA DOMINICANA
15.2.5 JAMAICA
15.2.6 PANAMÁ
15.3 EUROPA
15.3.1 ALEMANHA
15.3.2 FRANÇA
15.3.3 Reino Unido
15.3.4 HUNGRIA
15.3.5 LITUÂNIA
15.3.6 ÁUSTRIA
15.3.7 IRLANDA
15.3.8 NORUEGA
15.3.9 POLÔNIA
15.3.10 ITÁLIA
15.3.11 ESPANHA
15.3.12 RÚSSIA
15.3.13 TURQUIA
15.3.14 HOLANDA
15.3.15 SUÍÇA
15.3.16 RESTO DA EUROPA
15.4 ÁSIA-PACÍFICO
15.4.1 JAPÃO
15.4.2 CHINA
15.4.3 TAIWAN
15.4.4 COREIA DO SUL
15.4.5 ÍNDIA
15.4.6 AUSTRÁLIA
15.4.7 SINGAPURA
15.4.8 TAILÂNDIA
15.4.9 MALÁSIA
15.4.10 INDONÉSIA
15.4.11 FILIPINAS
15.4.12 VIETNÃ
15.4.13 RESTO DA ÁSIA-PACÍFICO
15,5 AMÉRICA DO SUL
15.5.1 BRASIL
15.5.2 EQUADOR
15.5.3 CHILE
15.5.4 COLÔMBIA
15.5.5 VENEZUELA
15.5.6 ARGENTINA
15.5.7 PERU
15.5.8 CURAÇAO
15.5.9 PARAGUAI
15.5.10 URUGUAI
15.5.11 TRINIDAD E TOBAGO
15.5.12 RESTO DA AMÉRICA DO SUL
15.6 ORIENTE MÉDIO E ÁFRICA
15.6.1 ÁFRICA DO SUL
15.6.2 ARÁBIA SAUDITA
15.6.3 Emirados Árabes Unidos
15.6.4 EGITO
15.6.5 KUWAIT
15.6.6 ISRAEL
15.6.7 BOLÍVIA
15.6.8 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
15.7 PRINCIPAIS INFORMAÇÕES: POR PAÍSES PRINCIPAIS
16 ANÁLISE GLOBAL DE MERCADO DE VITILIGO, SWOT E DBMR
17 MERCADO GLOBAL DE VITILIGO, PANORAMA DA EMPRESA
17.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
17.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
17.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
17.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
17.5 FUSÕES E AQUISIÇÕES
17.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
17.7 EXPANSÕES
17.8 ALTERAÇÕES REGULAMENTARES
17.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
18 MERCADO GLOBAL DE VITILIGO, PERFIL DA EMPRESA
18.1 EMPRESAS FABRICANTES
18.1.1 INCYTE CORPORATION
18.1.1.1. VISÃO GERAL DA EMPRESA
18.1.1.2. ANÁLISE DE RECEITA
18.1.1.3. PRESENÇA GEOGRÁFICA
18.1.1.4. PORTFÓLIO DE PRODUTOS
18.1.1.5. DESENVOLVIMENTOS RECENTES
18.1.2 GLENMARK PHARMACEUTICALS
18.1.2.1. VISÃO GERAL DA EMPRESA
18.1.2.2. ANÁLISE DE RECEITA
18.1.2.3. PRESENÇA GEOGRÁFICA
18.1.2.4. PORTFÓLIO DE PRODUTOS
18.1.2.5. DESENVOLVIMENTOS RECENTES
18.1.3 GSK
18.1.3.1. VISÃO GERAL DA EMPRESA
18.1.3.2. ANÁLISE DE RECEITA
18.1.3.3. PRESENÇA GEOGRÁFICA
18.1.3.4. PORTFÓLIO DE PRODUTOS
18.1.3.5. DESENVOLVIMENTOS RECENTES
18.1.4 BAUSCH & LOMB
18.1.4.1. VISÃO GERAL DA EMPRESA
18.1.4.2. ANÁLISE DE RECEITA
18.1.4.3. PRESENÇA GEOGRÁFICA
18.1.4.4. PORTFÓLIO DE PRODUTOS
18.1.4.5. DESENVOLVIMENTOS RECENTES
18.1.5 LABORATÓRIOS DR. REDDY
18.1.5.1. VISÃO GERAL DA EMPRESA
18.1.5.2. ANÁLISE DE RECEITA
18.1.5.3. PRESENÇA GEOGRÁFICA
18.1.5.4. PORTFÓLIO DE PRODUTOS
18.1.5.5. DESENVOLVIMENTOS RECENTES
18.1.6 ACCORD SAÚDE
18.1.6.1. VISÃO GERAL DA EMPRESA
18.1.6.2. ANÁLISE DE RECEITA
18.1.6.3. PRESENÇA GEOGRÁFICA
18.1.6.4. PORTFÓLIO DE PRODUTOS
18.1.6.5. DESENVOLVIMENTOS RECENTES
18.1.7 PANACEIA BIOTECNOLOGIA
18.1.7.1. VISÃO GERAL DA EMPRESA
18.1.7.2. ANÁLISE DE RECEITA
18.1.7.3. PRESENÇA GEOGRÁFICA
18.1.7.4. PORTFÓLIO DE PRODUTOS
18.1.7.5. DESENVOLVIMENTOS RECENTES
18.1.8 SANDOZ INTERNATIONAL GMBH
18.1.8.1. VISÃO GERAL DA EMPRESA
18.1.8.2. ANÁLISE DE RECEITA
18.1.8.3. PRESENÇA GEOGRÁFICA
18.1.8.4. PORTFÓLIO DE PRODUTOS
18.1.8.5. DESENVOLVIMENTOS RECENTES
18.1.9 VIATRIS (MYLAN)
18.1.9.1. VISÃO GERAL DA EMPRESA
18.1.9.2. ANÁLISE DE RECEITA
18.1.9.3. PRESENÇA GEOGRÁFICA
18.1.9.4. PORTFÓLIO DE PRODUTOS
18.1.9.5. DESENVOLVIMENTOS RECENTES
18.1.10 NOVARTIS
18.1.10.1. VISÃO GERAL DA EMPRESA
18.1.10.2. ANÁLISE DE RECEITA
18.1.10.3. PRESENÇA GEOGRÁFICA
18.1.10.4. PORTFÓLIO DE PRODUTOS
18.1.10.5. DESENVOLVIMENTOS RECENTES
18.1.11 GALDERMA
18.1.11.1. VISÃO GERAL DA EMPRESA
18.1.11.2. ANÁLISE DE RECEITA
18.1.11.3. PRESENÇA GEOGRÁFICA
18.1.11.4. PORTFÓLIO DE PRODUTOS
18.1.11.5. DESENVOLVIMENTOS RECENTES
18.1.12 TEVA PHARMACEUTICALS
18.1.12.1. VISÃO GERAL DA EMPRESA
18.1.12.2. ANÁLISE DE RECEITA
18.1.12.3. PRESENÇA GEOGRÁFICA
18.1.12.4. PORTFÓLIO DE PRODUTOS
18.1.12.5. DESENVOLVIMENTOS RECENTES
18.1.13 CIPLA, INC
18.1.13.1. VISÃO GERAL DA EMPRESA
18.1.13.2. ANÁLISE DE RECEITA
18.1.13.3. PRESENÇA GEOGRÁFICA
18.1.13.4. PORTFÓLIO DE PRODUTOS
18.1.13.5. DESENVOLVIMENTOS RECENTES
18.1.14 RALINGTON PHARMA
18.1.14.1. VISÃO GERAL DA EMPRESA
18.1.14.2. ANÁLISE DE RECEITA
18.1.14.3. PRESENÇA GEOGRÁFICA
18.1.14.4. PORTFÓLIO DE PRODUTOS
18.1.14.5. DESENVOLVIMENTOS RECENTES
18.1.15 JOHNSON & JOHNSON
18.1.15.1. VISÃO GERAL DA EMPRESA
18.1.15.2. ANÁLISE DE RECEITA
18.1.15.3. PRESENÇA GEOGRÁFICA
18.1.15.4. PORTFÓLIO DE PRODUTOS
18.1.15.5. DESENVOLVIMENTOS RECENTES
18.1.16 ELI LILLY
18.1.16.1. VISÃO GERAL DA EMPRESA
18.1.16.2. ANÁLISE DE RECEITA
18.1.16.3. PRESENÇA GEOGRÁFICA
18.1.16.4. PORTFÓLIO DE PRODUTOS
18.1.16.5. DESENVOLVIMENTOS RECENTES
18.1.17 SANOFI
18.1.17.1. VISÃO GERAL DA EMPRESA
18.1.17.2. ANÁLISE DE RECEITA
18.1.17.3. PRESENÇA GEOGRÁFICA
18.1.17.4. PORTFÓLIO DE PRODUTOS
18.1.17.5. DESENVOLVIMENTOS RECENTES
18.1.18 BOEHRINGER INGELHEIM
18.1.18.1. VISÃO GERAL DA EMPRESA
18.1.18.2. ANÁLISE DE RECEITA
18.1.18.3. PRESENÇA GEOGRÁFICA
18.1.18.4. PORTFÓLIO DE PRODUTOS
18.1.18.5. DESENVOLVIMENTOS RECENTES
18.1.19 ASTELLAS PHARMA
18.1.19.1. VISÃO GERAL DA EMPRESA
18.1.19.2. ANÁLISE DE RECEITA
18.1.19.3. PRESENÇA GEOGRÁFICA
18.1.19.4. PORTFÓLIO DE PRODUTOS
18.1.19.5. DESENVOLVIMENTOS RECENTES
18.1.20 BAXTER INTERNACIONAL INC
18.1.20.1. VISÃO GERAL DA EMPRESA
18.1.20.2. ANÁLISE DE RECEITA
18.1.20.3. PRESENÇA GEOGRÁFICA
18.1.20.4. PORTFÓLIO DE PRODUTOS
18.1.20.5. DESENVOLVIMENTOS RECENTES
18.1.21 PFIZER
18.1.21.1. VISÃO GERAL DA EMPRESA
18.1.21.2. ANÁLISE DE RECEITA
18.1.21.3. PRESENÇA GEOGRÁFICA
18.1.21.4. PORTFÓLIO DE PRODUTOS
18.1.21.5. DESENVOLVIMENTOS RECENTES
18.2 EMPRESAS DE OLEODUTOS
18.2.1 AVITA MÉDICA
18.2.1.1. VISÃO GERAL DA EMPRESA
18.2.1.2. ANÁLISE DE RECEITA
18.2.1.3. PRESENÇA GEOGRÁFICA
18.2.1.4. PORTFÓLIO DE PRODUTOS
18.2.1.5. DESENVOLVIMENTOS RECENTES
18.2.2 ARCUTIS BIOTÉRMICOS
18.2.2.1. VISÃO GERAL DA EMPRESA
18.2.2.2. ANÁLISE DE RECEITA
18.2.2.3. PRESENÇA GEOGRÁFICA
18.2.2.4. PORTFÓLIO DE PRODUTOS
18.2.2.5. DESENVOLVIMENTOS RECENTES
18.2.3 CLINUVEL FARMACÊUTICOS
18.2.3.1. VISÃO GERAL DA EMPRESA
18.2.3.2. ANÁLISE DE RECEITA
18.2.3.3. PRESENÇA GEOGRÁFICA
18.2.3.4. PORTFÓLIO DE PRODUTOS
18.2.3.5. DESENVOLVIMENTOS RECENTES
18.2.4 EQUILLSUM BIO (BIONIZ TERAPÊUTICO)
18.2.4.1. VISÃO GERAL DA EMPRESA
18.2.4.2. ANÁLISE DE RECEITA
18.2.4.3. PRESENÇA GEOGRÁFICA
18.2.4.4. PORTFÓLIO DE PRODUTOS
18.2.4.5. DESENVOLVIMENTOS RECENTES
18.2.5 BOSTON PHARMACEUTICALS
18.2.5.1. VISÃO GERAL DA EMPRESA
18.2.5.2. ANÁLISE DE RECEITA
18.2.5.3. PRESENÇA GEOGRÁFICA
18.2.5.4. PORTFÓLIO DE PRODUTOS
18.2.5.5. DESENVOLVIMENTOS RECENTES
18.2.6 ARCUTIS BIOTÉRMICOS
18.2.6.1. VISÃO GERAL DA EMPRESA
18.2.6.2. ANÁLISE DE RECEITA
18.2.6.3. PRESENÇA GEOGRÁFICA
18.2.6.4. PORTFÓLIO DE PRODUTOS
18.2.6.5. DESENVOLVIMENTOS RECENTES
18.2.7 CIÊNCIAS ROVIANT
18.2.7.1. VISÃO GERAL DA EMPRESA
18.2.7.2. ANÁLISE DE RECEITA
18.2.7.3. PRESENÇA GEOGRÁFICA
18.2.7.4. PORTFÓLIO DE PRODUTOS
18.2.7.5. DESENVOLVIMENTOS RECENTES
18.2.8 CIÊNCIAS DERMAVANT
18.2.8.1. VISÃO GERAL DA EMPRESA
18.2.8.2. ANÁLISE DE RECEITA
18.2.8.3. PRESENÇA GEOGRÁFICA
18.2.8.4. PORTFÓLIO DE PRODUTOS
18.2.8.5. DESENVOLVIMENTOS RECENTES
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
19 RELATÓRIOS RELACIONADOS
20 CONCLUSÃO
21 QUESTIONÁRIO
22 SOBRE A PESQUISA DE MERCADO DA DATA BRIDGE

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











