


Segmentação do mercado global de fundição de turbinas eólicas, por tipo de fundição (eixo horizontal e eixo vertical), tipo de parque eólico (offshore e onshore), aplicação (industrial, comercial e residencial), conectividade (conectada à rede e autônoma) - Tendências e previsões do setor até 2033.
Qual é o tamanho e a taxa de crescimento do mercado de fundição da turbina do vento
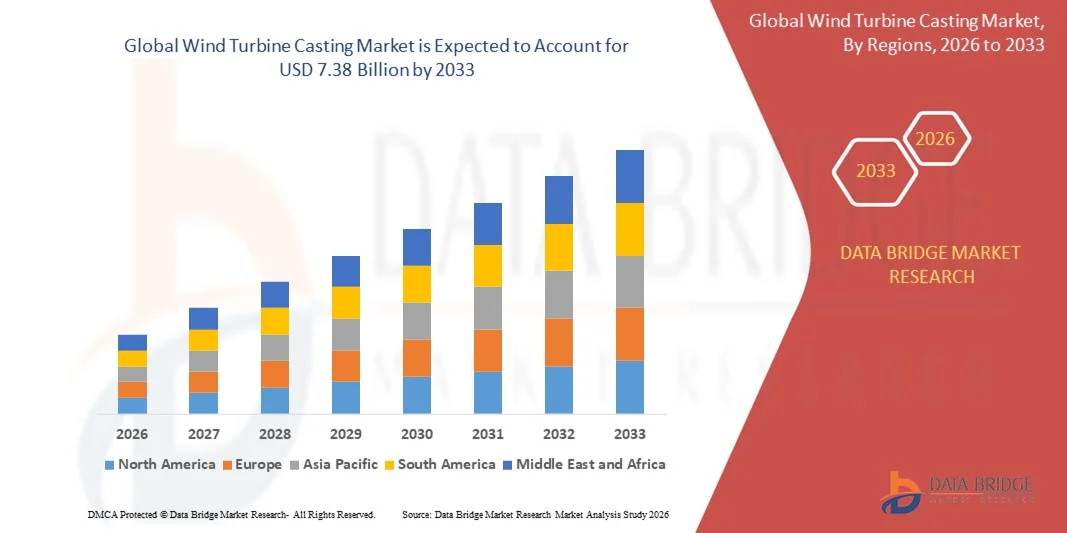
- Conforme a Data Bridge Market Research Analysis, o tamanho global do mercado de fundição de turbinas eólicas foi avaliado em3,34 mil milhões de dólares em 2025e espera-se alcançar7,38 mil milhões de USD até 2033, em umaCAGR de 10,40%durante o período de previsão
- O crescimento do mercado é em grande medida impulsionado pelo aumento da implantação de turbinas eólicas de grande capacidade, impulsionado por investimentos globais em projetos de energia eólica offshore e offshore
- Maior demanda de componentes fundidos, como hubs, bases, quadros principais e caixas de velocidades para suportar a escalabilidade da turbina
Tamanho do mercado e previsão:
- Valor de mercado global (2025):3,34 mil milhões de USD
- Valor de mercado previsto (2033):7,38 mil milhões de USD
- Previsões CAGR (2026-2033):10.40%
Como o mercado de fundição de turbina de vento foi analisado
- O mercado está experimentando forte expansão devido ao rápido crescimento das instalações de energia eólica associadas a metas de energia renovável lideradas pelo governo e objetivos de descarbonização
- Avanços em tecnologias de fundição como fundição a vácuo, moldagem por precisão e sistemas de fundição automatizada estão melhorando a eficiência de produção e diminuindo as taxas de defeitos, contribuindo para componentes de turbina de alta qualidade
- A América do Norte dominou o mercado de fundição de turbinas eólicas com a maior quota de receita em 2025, impulsionada pela forte expansão de projetos de energia eólica e pela alta demanda por componentes fundidos de grande escala utilizados em turbinas de nível utilitário. As capacidades avançadas de fabricação da região e a robusta infraestrutura da cadeia de suprimentos apoiam ainda mais a implantação generalizada de peças fundidas projetadas com precisão
- A região Ásia-Pacífico deverá testemunhar a maior taxa de crescimento no mundofundição de turbinas eólicasmercado, impulsionado pelo aumento da implantação de energias renováveis, ampliação de instalações de parques eólicos e investimentos em larga escala em iniciativas de energia limpa
- O segmento do eixo horizontal detinha a maior quota de receita de mercado em 2025 impulsionada pela sua adoção generalizada em projetos eólicos de grande escala e pelo uso extensivo de componentes fundidos, como hubs, bases e quadros principais em modelos de turbinas principais. Sua eficiência comprovada, maior potência de saída e compatibilidade com tecnologias avançadas de fundição continuam a fortalecer seu domínio em instalações globais
Segmentação do mercado de fundição de turbinas eólicas
|
Atributos |
Visão do mercado chave da carcaça da turbina do vento |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Quais são as tendências do mercado de fundição de turbina de vento
Ascensão de turbinas de grande capacidade e tecnologias avançadas de fundição
- A rápida mudança para turbinas eólicas de grande capacidade onshore e offshore está reformulando os requisitos de fundição, incentivando a produção de componentes mais pesados e duráveis, como hubs, bases e quadros principais. Essas peças devem resistir a cargas extremas, levando os fabricantes a adotar processos metalúrgicos aprimorados e medidas de controle de qualidade aprimoradas para atender às expectativas de desempenho. A tendência também está aumentando a colaboração entre OEMs e fundições de turbinas para otimizar o projeto de componentes para turbinas de próxima geração
- A expansão de parques eólicos offshore está acelerando a demanda por componentes fundidos resistentes à corrosão projetados para operar em ambientes marinhos severos. Fundições estão investindo em ligas especializadas e técnicas de moldagem de precisão para aumentar a integridade estrutural e prolongar a vida útil da turbina. Isto é particularmente importante à medida que as turbinas offshore continuam a crescer em tamanho, exigindo peças vazadas que possam suportar dinâmicas complexas de carga
- Automação e digitalização em instalações de fundição estão melhorando a velocidade de produção e as taxas de detecção de defeitos. Ferramentas avançadas de simulação, como modelagem de solidificação e análise de fluxo térmico, estão ajudando os fabricantes a reduzir o retrabalho e melhorar a eficiência de rendimento, reduzindo os custos operacionais. Essas tecnologias também estão permitindo a manutenção preditiva e melhor otimização do fluxo de trabalho dentro de instalações de fundição
- Por exemplo, em 2024, vários fabricantes europeus de fundição integraram sistemas de monitoramento de processos em tempo real em suas operações de fundição, resultando em taxas reduzidas de sucata e maior conformidade com as especificações OEM turbina. Isso apoiou prazos de projeto mais rápidos e melhorou a estabilidade da cadeia de suprimentos. Tais integrações de sistemas estão abrindo caminho para processos de fundição mais padronizados e escaláveis em toda a indústria
- Embora as tecnologias de fundição melhoradas ao estilo POC aumentem a confiabilidade dos componentes, a inovação sustentada, a capacitação da força de trabalho e a otimização de custos continuarão a ser cruciais para garantir que as fundiçãos avançadas de turbinas possam atender aos objetivos globais de energia renovável. Investimentos em I&D, programas de treinamento e automação desempenharão um papel essencial no enfrentamento do aumento do tamanho e das demandas de desempenho das turbinas
Dynamics mercado de fundição de turbina de vento
Controlador
Expansão de instalações globais de energia eólica e crescente demanda por componentes de alta resistência
- O aumento global das instalações de energia eólica está impulsionando forte demanda de componentes de fundição críticos utilizados na montagem de turbinas. Países com metas agressivas de energia renovável estão priorizando a implantação de turbinas, impulsionando a necessidade de peças vazadas de alta precisão capazes de suportar maiores diâmetros de rotores e maiores índices de potência. Este crescimento está a incentivar os fabricantes a aumentarem a capacidade de acompanharem o aumento dos gasodutos de projectos
- Os fabricantes estão cada vez mais cientes das eficiências operacionais ligadas a componentes fundidos de alta qualidade, tais como requisitos de manutenção reduzidos e vida útil prolongada da turbina. Isso levou a um foco em formulações de materiais avançados e técnicas de produção aprimoradas entre fornecedores de fundição. Melhor confiabilidade de fundição diretamente suporta menor tempo de inatividade e maior eficiência de geração de energia para operadores eólicos
- As políticas governamentais de apoio, os incentivos às energias renováveis e as crescentes preocupações em matéria de segurança energética estão a estimular ainda mais o investimento em parques eólicos. Estes desenvolvimentos estão a expandir o ecossistema do fornecedor e a incentivar a instalação de instalações de fundição locais para satisfazer a procura regional. Esta tendência de localização está a reduzir a dependência das importações e a reforçar a competitividade da indústria transformadora nacional
- Por exemplo, em 2023, os EUA introduziram incentivos de fabricação doméstica atualizados para componentes de energia eólica, levando ao aumento do investimento em fábricas de fundição em larga escala em toda a região Centro-Oeste. Estas iniciativas visam aumentar a resiliência da cadeia de abastecimento nacional e permitir uma entrega mais rápida dos componentes essenciais da turbina. A mudança de política reflecte também a crescente ênfase no desenvolvimento industrial centrado nas energias renováveis.
- Embora a dinâmica da demanda permaneça forte, a ampliação da capacidade de produção e a garantia de qualidade consistente em todas as instalações globais permanecerão essenciais para atender aos requisitos do OEM da turbina. Fundições devem abordar padronização de processos, escassez de mão-de-obra e volatilidade de matéria-prima para garantir produção confiável e oportuna para expandir projetos eólicos
Restrição/Desafio
Custos de produção elevados e acesso limitado à infraestrutura avançada de fundição
- A produção de fundição de grandes turbinas requer matérias-primas de alta qualidade, moldes especializados e processos intensivos em energia, resultando em elevados custos de fabricação. Fundições menores muitas vezes lutam para atender aos requisitos de capital necessários para atualizar o equipamento ou lidar com peças de grande formato. Este encargo de custos limita a participação no mercado e atrasa a expansão da oferta
- Em muitas regiões emergentes, o acesso limitado à infraestrutura avançada de fundição e mão-de-obra qualificada restringe a disponibilidade de componentes fundidos de turbina de alta qualidade. Esta lacuna cria gargalos de fornecimento e força os desenvolvedores a confiar nas importações, aumentando a linha do tempo do projeto e os custos globais de instalação. A falta de formação técnica e de instalações modernas dificulta ainda mais o crescimento da indústria transformadora regional
- As cadeias de abastecimento fragmentadas e os desafios logísticos associados ao transporte de componentes fundidos pesados dificultam a expansão do mercado em zonas remotas ou em desenvolvimento de energia eólica. Essas restrições contribuem ainda para atrasos nas atividades de montagem e comissionamento de turbinas. Ineficiências de transporte muitas vezes resultam em despesas de projeto mais elevadas e interrupções de agendamento inesperadas
- Por exemplo, em 2024, vários desenvolvedores eólicos no sudeste da Ásia relataram tempos de aquisição estendidos para peças de nacele e hub devido à capacidade de fabricação local limitada e alta dependência de importação. Estes atrasos afectaram os prazos globais do projecto e aumentaram os custos, destacando a necessidade de cadeias de abastecimento regionais mais fortes. A situação enfatiza a importância estratégica da localização da produção para apoiar a expansão eólica futura
- Enquanto as melhorias tecnológicas continuam, a expansão das capacidades regionais de fundição, a redução dos custos de produção e o fortalecimento das redes logísticas são essenciais para superar as restrições atuais e sustentar o crescimento do mercado a longo prazo. O investimento em processos eficientes em termos energéticos, sistemas automatizados e upgrades de infraestrutura será fundamental para enfrentar os estrangulamentos do setor e garantir uma disponibilidade estável de abastecimento
Escopo do mercado de fundição de turbina eólica
O mercado é segmentado com base na fundição de turbinas, tipo de fazenda, aplicação e conectividade.
- Por Fundição de Turbina
Com base na fundição de turbinas, o mercado de fundição de turbinas eólicas é segmentado em eixo horizontal e eixo vertical. O segmento do eixo horizontal detinha a maior quota de receita de mercado em 2025 impulsionada pela sua adoção generalizada em projetos eólicos de grande escala e pelo uso extensivo de componentes fundidos, como hubs, bases e quadros principais em modelos de turbinas principais. Sua eficiência comprovada, maior potência de saída e compatibilidade com tecnologias avançadas de fundição continuam a fortalecer seu domínio em instalações globais.
Espera-se que o segmento do eixo vertical testemunhe a taxa de crescimento mais rápida de 2026 a 2033, apoiada pelo crescente interesse em sistemas compactos de turbinas adequados para ambientes urbanos e de baixo vento. A crescente adoção de sistemas renováveis descentralizados e a necessidade de fundições duráveis em turbinas de pequena escala impulsionam ainda mais a expansão deste segmento.
- Por tipo de exploração
Com base no tipo de exploração, o mercado é segmentado para offshore e onshore. O segmento offshore detinha a maior quota de receita de mercado em 2025 alimentada pela rápida implantação de turbinas eólicas offshore de alta capacidade, exigindo grandes componentes fundidos resistentes à corrosão capazes de suportar condições marinhas extremas. Fortes investimentos governamentais na expansão eólica offshore e avanços tecnológicos em materiais de fundição contribuíram ainda mais para o seu crescimento.
Prevê-se que o segmento onshore testemunhe um crescimento significativo entre 2026 e 2033, devido ao aumento das atividades de instalação nos mercados emergentes, ao aumento da procura de sistemas de turbinas eficientes em termos de custos e às actualizações contínuas dos parques eólicos existentes. O segmento beneficia de logística simplificada e menores custos de instalação, apoiando a adoção mais ampla de componentes fundidos em áreas rurais e industriais.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em industrial, comercial e residencial. O segmento industrial detinha a maior quota de receita de mercado em 2025 impulsionada pela predominância de parques eólicos em escala de utilidade que exigem peças pesadas para turbinas de alta capacidade utilizadas na geração de energia a granel. Grandes entradas de investimento de desenvolvedores de energia e projetos renováveis apoiados pelo governo continuam a fortalecer este segmento.
Espera-se que o segmento comercial cresça de forma constante de 2026 para 2033 devido ao aumento da implantação de turbinas de médio porte para estabelecimentos de negócios, parques industriais e instalações comerciais buscando economia de custos energéticos e conformidade com a sustentabilidade. O segmento residencial também é projetado para se expandir gradualmente, apoiado pela adoção de turbinas de pequena escala com componentes moldados leves para soluções de energia de base domiciliar e comunitária.
- Por Conectividade
Com base na conectividade, o mercado é segmentado em rede conectada e ficar sozinho. O segmento conectado à rede detinha a maior quota de receita do mercado em 2025 impulsionada pelo domínio dos projetos eólicos em escala de utilidade que alimentam a eletricidade diretamente em redes nacionais e requeriam componentes fundidos de alta resistência para uma operação confiável a longo prazo. As crescentes iniciativas de modernização da rede e as políticas de integração renovável apoiam ainda mais este segmento.
Espera-se que o segmento de stand sozinho testemunhe um crescimento notável de 2026 para 2033 alimentado pelo aumento da procura de sistemas de energia independentes em regiões remotas, fora da rede e rurais. O crescente uso de turbinas compactas com componentes fundidos especializados para geração descentralizada de energia está contribuindo ainda mais para o crescimento desse segmento.
Análise regional do mercado de fundição de turbinas eólicas
- A América do Norte dominou o mercado de fundição de turbinas eólicas com a maior quota de receita em 2025, impulsionada pela forte expansão de projetos de energia eólica e pela alta demanda por componentes fundidos de grande escala utilizados em turbinas de nível utilitário. As capacidades avançadas de fabricação da região e a robusta infraestrutura da cadeia de suprimentos apoiam ainda mais a implantação generalizada de peças fundidas projetadas com precisão
- Os fabricantes na América do Norte se beneficiam do acesso a matérias-primas de alta qualidade, mão-de-obra qualificada e tecnologias avançadas de fundição, permitindo a produção consistente de componentes de turbinas pesadas, como hubs, bases e quadros de nacele. Investimentos contínuos em adições de capacidade de energia renovável e modernização de componentes também reforçam a adoção do mercado regional
- Esta dominância é reforçada ainda mais pelos incentivos governamentais, pelo aumento dos esforços de modernização da rede e pela crescente ênfase nas transições de energia limpa, posicionando as fundições de turbinas eólicas como elementos essenciais para projetos eólicos offshore e offshore em toda a região
U.S. Wind Turbine Casting Market Insight
O mercado de fundição de turbinas eólicas dos EUA captou a maior parte de receita em 2025 na América do Norte, impulsionada pela rápida implantação de energia eólica e investimento sustentado em turbinas de grande capacidade. A demanda por componentes de elenco de alta resistência continua aumentando à medida que os desenvolvedores de projetos priorizam materiais duráveis e de longa vida para projetos onshore e offshore. A presença de grandes fundições, combinadas com políticas de apoio à fabricação nacional de componentes renováveis, está a impulsionar ainda mais o crescimento do mercado. Além disso, o uso crescente de sistemas de fundição automatizados e melhorias de qualidade baseadas em simulação está acelerando a adoção em toda a cadeia de fornecimento de vento dos EUA.
Visão do mercado de fundição da turbina eólica da Europa
Prevê-se que o mercado europeu de fundição de turbinas eólicas testemunhe a taxa de crescimento mais rápida entre 2026 e 2033, alimentada por ambiciosos objectivos de energias renováveis e pela expansão contínua dos parques eólicos offshore. Os países europeus estão a investir fortemente em instalações eólicas de grande escala, criando uma forte procura de peças vazadas resistentes à corrosão e de elevada precisão. A região também está experimentando avanços tecnológicos significativos em processos de fundição, impulsionados por metas de sustentabilidade e o impulso para a fabricação de baixa emissão. Os componentes fundidos estão cada vez mais integrados em novas instalações de turbinas e em projectos de repowering em toda a Europa.
U.K. Wind Turbine Casting Market Insight
Espera-se que o mercado de fundição de turbinas eólicas do Reino Unido testemunhe a taxa de crescimento mais rápida de 2026 para 2033, apoiada pela expansão da capacidade eólica offshore e um forte compromisso nacional com a transição de energia renovável. A instalação crescente de grandes parques eólicos offshore requer peças de fundição avançadas capazes de suportar condições marinhas extremas. O interesse crescente em localizar cadeias de suprimentos e fortalecer a fabricação doméstica posiciona o Reino Unido como um mercado rapidamente emergente para componentes fundidos de turbinas.
Visão do mercado de fundição de turbina de vento da Alemanha
Espera-se que o mercado de fundição de turbinas eólicas da Alemanha testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela crescente ênfase na independência energética, fortes capacidades de engenharia e um compromisso de longa data com as tecnologias verdes. Os fabricantes alemães priorizam soluções de fundição sustentáveis e de alto desempenho, alinhadas com o foco do país na produção industrial de alta qualidade. A integração de ferramentas de automação e simulação avançada em operações de fundição está aumentando ainda mais a precisão de fundição e apoiando a adoção generalizada em projetos eólicos.
Visão do mercado de fundição de turbina de vento Ásia-Pacífico
Espera-se que o mercado de fundição de turbinas eólicas Ásia-Pacífico testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela expansão rápida do parque eólico, pela aceleração da industrialização e pelo aumento dos investimentos em infraestruturas de energia renovável. Países-chave como China, Índia, Japão e Coreia do Sul estão aumentando a capacidade de energia eólica, aumentando a demanda por grandes componentes fundidos usados tanto em instalações onshore quanto offshore. O forte ecossistema de fabricação da APAC e os custos de produção competitivos continuam a ampliar a disponibilidade de peças vazadas em mercados regionais e globais.
Japão Wind Turbine Casting Market Insight
Espera-se que o mercado de fundição de turbinas eólicas do Japão testemunhe a taxa de crescimento mais rápida de 2026 a 2033 devido às suas crescentes iniciativas eólicas offshore, capacidades tecnológicas avançadas e crescente foco na adoção de energia limpa. A necessidade do Japão de componentes fundidos altamente duráveis adequados para ambientes marinhos complexos está impulsionando investimentos em tecnologias de fundição de alta precisão. A integração das fundições de turbinas eólicas em sistemas de energia inteligente e infraestrutura de próxima geração está reforçando ainda mais a expansão do mercado.
China Wind Turbine Casting Market Insight
O mercado de fundição de turbinas eólicas da China representou a maior quota de receita de mercado na Ásia-Pacífico em 2025, apoiada por capacidades de fabricação em larga escala, extensas instalações de parques eólicos e forte apoio do governo para o desenvolvimento de energia renovável. A China continua a ser um centro global chave para a produção de componentes de turbinas, incluindo peças de alto volume necessárias para grandes turbinas onshore e offshore. A presença de fabricantes domésticos líderes, combinado com o impulso para o desenvolvimento inteligente da cidade e otimização de custos contínua, está acelerando significativamente o crescimento do mercado em todo o país.
Quais são as principais empresas do mercado de fundição de turbinas eólicas
A indústria de fundição de turbinas eólicas é liderada principalmente por empresas bem estabelecidas, incluindo:
- ACCIONA, S. A.(Espanha)
- Nordex SE(Alemanha)
- General Electric Company(EUA)
- Energética(China)
- Goldwind Science & Technology Co., Ltd.(China)
- Siemens Gamesa Renewable Energy, S.A. (Espanha)
- Suzlon Energy Limited (Índia)
- Sistemas de vento Vestas A/S (Dinamarca)
- Sinovel Wind Group Co., Ltd. (China)
- DEC (China)
- ENERCON GmbH (Alemanha)
- Mingyang Smart Energy Group Co., Ltd. (China)
- juwi AG (Alemanha)
- Inox Wind Ltd (Índia)
- AEROVIDE GmbH (Alemanha)
Quais são as últimas evoluções no mercado global de fundição de turbinas eólicas
- Em abril de 2020, a IceWind introduziu um novo desenvolvimento de produtos com o lançamento de sua turbina eólica de eixo vertical Freya. O modelo de seis lâminas é projetado para operar eficientemente em baixas velocidades do vento de arranque, apoiado por lâminas internas que também funcionam como um sistema de travagem automática em condições de vento altas. Este avanço aumenta a confiabilidade e segurança, tornando a turbina adequada para instalações urbanas e remotas. O melhor desempenho e durabilidade são esperados para reforçar a posição da IceWind no segmento de turbinas eólicas de pequeno porte e contribuir para a adoção mais ampla do mercado de projetos inovadores de eixos verticais
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











