


Segmentação do mercado de software para agricultura digital na América do Norte, por componente (software e serviços), tecnologia (sensoriamento remoto, tecnologia de orientação, tecnologia de taxa variável, aprendizado de máquina, conectividade sem fio e outras), aplicação (análise de drones, agricultura de precisão, robôs agrícolas, monitoramento de gado, gestão de estufas, gestão da cadeia de suprimentos, gestão financeira e outras) - Tendências e previsões do setor até 2033
Qual é o tamanho e taxa de crescimento do mercado de software de agricultura digital da América do Norte
- O tamanho do mercado de software de agricultura digital da América do Norte foi avaliado emUSD 3,14 mil milhões em 2025e espera-se alcançarUSD 8,18 mil milhões até 2033, em umaCAGR de 12,7%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pela adoção crescente de agricultura de precisão e práticas agrícolas inteligentes, impulsionado pela necessidade de aumentar a produtividade agrícola, otimizar o uso de recursos e enfrentar desafios de segurança alimentar através de soluções orientadas por dados
- Além disso, o aumento da integração de tecnologias avançadas como IoT, IA, aprendizado de máquina e imagens de satélite em operações agrícolas está permitindo monitoramento em tempo real, análise preditiva e automação, acelerando a mudança para a agricultura digital
Quais são os principais Takeaways do mercado de software de agricultura digital da América do Norte
- O software de agricultura digital inclui ferramentas e plataformas que coletam, analisam e visualizam dados de fazenda para apoiar a tomada de decisões no manejo de culturas, monitoramento do solo, irrigação e planejamento de recursos. Essas soluções aumentam a eficiência, sustentabilidade e rentabilidade em várias atividades agrícolas
- A procura de software de agricultura digital é principalmente alimentada pela crescente pressão para melhorar os rendimentos das culturas, aumentar as preocupações com os impactos das alterações climáticas e aumentar o apoio do governo a iniciativas agrícolas inteligentes, especialmente em mercados emergentes
- EUA dominaram o mercado de software de agricultura digital em 2025, devido à adoção precoce de tecnologias agrícolas de precisão, alta penetração de soluções agrícolas inteligentes, e fortes investimentos em inovação agro-tecnológica
- O Canadá deverá ser a região de crescimento mais rápido no mercado de software de agricultura digital durante o período de previsão, devido à adoção crescente de agricultura de precisão, iniciativas governamentais que promovam agricultura inteligente e foco crescente na gestão sustentável das culturas
- O segmento de software dominou o mercado com uma quota de mercado de 58,5% em 2025, devido à crescente implantação de plataformas orientadas a dados que fornecem insights acionáveis para o planejamento de culturas, estimativa de produtividade e alocação de recursos. Essas soluções apoiam os agricultores na tomada de decisões através de análises preditivas e análise de tendência histórica, aumentando assim a produtividade e a rentabilidade
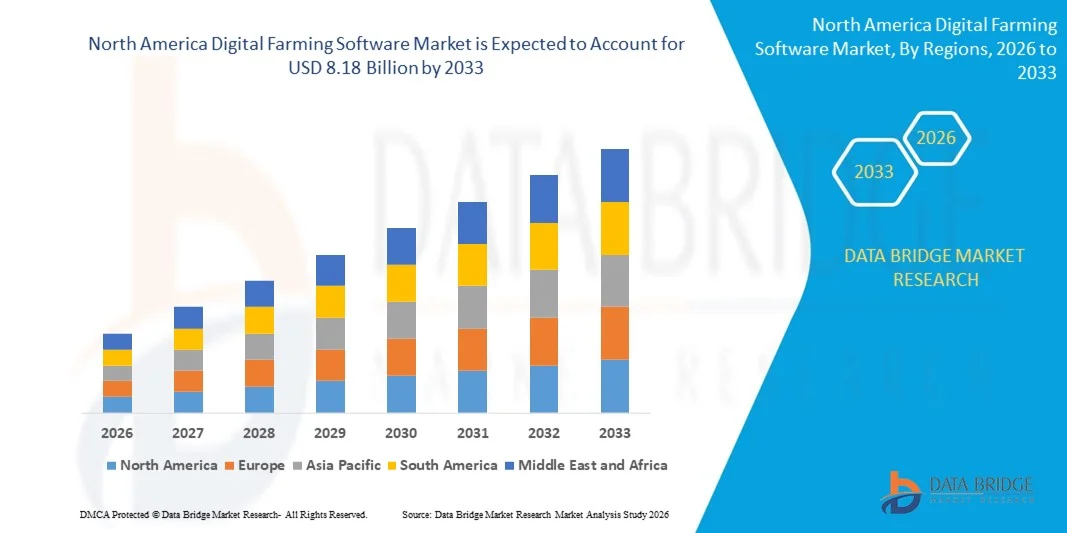
Segmentação do mercado de software de agricultura digital e escopo de relatório
|
Atributos |
Digital Farming Software Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Quais são as tendências do mercado de software de agricultura digital da América do Norte
Adoção crescente de soluções agrícolas de precisão
- O mercado de software de agricultura digital está se expandindo rapidamente à medida que mais produtores adotam ferramentas agrícolas de precisão para melhorar a produtividade agrícola, eficiência de recursos e tomada de decisões orientadas por dados. Agricultores e agronegócios estão alavancando software para gerenciar ciclos de cultivo, irrigação, controle de pragas e implantação de equipamentos, impulsionando a modernização global do setor
- Por exemplo, os principais operadores de mercado como Trimble e John Deere desenvolveram plataformas de agricultura digital avançadas que integram redes de sensores, equipamentos guiados por GPS e análises em tempo real, permitindo aos usuários otimizar entradas e rendimentos em operações de grande e pequena escala
- As principais inovações incluem soluções baseadas na nuvem, aplicativos móveis sem descontinuidades e a integração de IA e machine learning para automação agrícola, resultando em melhor economia de custos, uso de recursos direcionados e melhores resultados para diversas culturas e pecuária
- O aumento de dispositivos conectados à IoT e análise de big data está acelerando ainda mais o desenvolvimento de sistemas abrangentes de gestão agrícola, permitindo que os produtores monitorem a saúde das culturas e do solo, o tempo previsto e automatizem tarefas críticas remotamente
- Os governos estão apoiando a adoção de agricultura inteligente através de subsídios, investimentos em infraestrutura digital e parcerias com fornecedores de tecnologia para aumentar a segurança alimentar e sustentabilidade em regiões de alto crescimento
- A necessidade crescente de lidar com as mudanças climáticas e adaptar-se a padrões climáticos imprevisíveis está impulsionando a demanda por tecnologia de precisão que minimize os resíduos e o impacto ambiental, tornando o software de agricultura digital um facilitador central de resiliência e mitigação de riscos em todo o chai valor agrícola
América do Norte Digital Farming Software Mercado Dinâmico
Controlador
Necessidade crescente de agricultura sustentável
- A crescente demanda global por alimentos, as preocupações com o impacto ambiental e a mudança das preferências dos consumidores por produtos rastreáveis e sustentáveis estão alimentando a adoção de software de agricultura digital que otimiza o uso de recursos e reduz os insumos químicos e hídricos
- Por exemplo, empresas líderes como Climate FieldView e Granular (uma empresa Corteva Agriscience) estão em parceria com fazendas progressivas para implementar soluções digitais para monitoramento em tempo real da saúde do solo, irrigação direcionada e fertilização de taxa variável, apoiando diretamente metas de sustentabilidade e iniciativas de conformidade
- Estas plataformas permitem a transparência e a responsabilização orientadas para os dados, ajudando os agricultores a satisfazer requisitos regulamentares e a aceder a novos mercados, tais como produtos orgânicos e ecocertificados
- Integração de métricas de sustentabilidade, contabilidade de carbono e relatórios avançados dentro de ferramentas de agricultura digital permite às empresas medir e reduzir sua pegada ecológica, mantendo a rentabilidade e o rendimento
- Programas governamentais e coalizões industriais estão cada vez mais obrigando ou incentivando práticas sustentáveis, tornando o software de agricultura digital uma ferramenta essencial para conformidade, redução de risco e competitividade do mercado
Restrição/Desafio
Investimento inicial elevado
- Os altos custos iniciais associados à implantação de soluções abrangentes de agricultura digital – incluindo hardware (sensores, drones), licenciamento de software e treinamento de força de trabalho – apresentam uma barreira significativa, especialmente para pequenos e médios produtores
- Por exemplo, alguns produtores hesitam em adotar plataformas avançadas de empresas como Trimble ou John Deere devido aos custos relacionados à integração de equipamentos, personalização de software e gerenciamento de atualizações de tecnologia
- O acesso limitado ao capital e as incertezas em torno dos retornos a curto prazo dos investimentos podem atrasar os projetos de transformação digital, especialmente em regiões com menor rendimento médio agrícola ou explorações fundiárias fragmentadas
- Questões de interoperabilidade com sistemas legados e necessidade de apoio técnico contínuo e atualizações aumentam o custo total de propriedade, tornando a adoção mais difícil para operações com recursos reduzidos
- Apesar dos ganhos de eficiência e sustentabilidade a longo prazo, o crescimento do mercado pode ser temperado em certos segmentos até que sejam desenvolvidas soluções mais acessíveis ou escaláveis e as opções de financiamento acessíveis se tornem generalizadas
América do Norte Digital Farming Software Market Scope
O mercado é segmentado com base em componentes, tecnologia e aplicação.
- Por Componente
Com base no componente, o mercado digital de software agrícola é segmentado em software e serviços. O segmento de software dominou a maior parcela de receita de mercado de 58,5% em 2025, atribuída à crescente implantação de plataformas orientadas a dados que fornecem insights acionáveis para planejamento de culturas, estimativa de produtividade e alocação de recursos. Essas soluções apoiam os agricultores na tomada de decisões através de análises preditivas e análise de tendências históricas, aumentando assim a produtividade e a rentabilidade. A adoção de software abrangente de gestão agrícola está acelerando devido à sua capacidade de centralizar dados de várias fontes, agilizar operações e cumprir com os requisitos regulamentares.
Espera-se que o segmento de serviços testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento da demanda por consultoria, integração e suporte à manutenção. À medida que as fazendas adotam a transformação digital, a necessidade de serviços personalizados para otimizar a implantação de software e garantir conectividade perfeita entre os dispositivos está se tornando crítica. Além disso, os serviços de consultoria agronómica e o apoio em tempo real à resolução de problemas e à calibração estão a ganhar tracção, particularmente entre as pequenas e médias explorações agrícolas com conhecimentos internos limitados.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em sensoriamento remoto, tecnologia de orientação, tecnologia de taxa variável, aprendizado de máquina, conectividade sem fio, entre outros. O segmento de sensoriamento remoto teve a maior participação de receita em 2025, impulsionado pelo seu papel crítico no monitoramento da saúde das culturas, detecção de anomalias e gerenciamento de insumos baseados em imagens de satélite ou de VANT. A capacidade de avaliar vastas áreas agrícolas com elevada precisão torna a teledetecção inestimável para as explorações agrícolas de grande escala com vista a operações eficientes em termos de recursos. Permite a detecção precoce de infestações por pragas, deficiências de nutrientes e estresse hídrico, apoiando intervenções oportunas.
O aprendizado de máquina é projetado para registrar o CAGR mais rápido de 2026 a 2033, à medida que a indústria muda para análises preditivas e prescritivas. Algoritmos de aprendizado de máquina melhoram as previsões de rendimento, automatizam o reconhecimento de imagens para doenças de plantas e otimizam os horários de irrigação com base em dados de sensores em tempo real. Sua capacidade de aprendizagem adaptativa melhora continuamente a precisão do sistema, possibilitando recomendações hiperpersonalizadas. À medida que os volumes de dados aumentam, a aprendizagem de máquinas está a emergir como pedra angular para ecossistemas agrícolas autónomos e inteligentes.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em análise de drones, agricultura de precisão, robôs agrícolas, monitoramento de gado, gestão de estufa, gestão da cadeia de suprimentos, gestão financeira, entre outros. O segmento de agricultura de precisão liderou a quota de mercado em 2025, devido à sua ampla utilização na otimização da gestão de nível de campo através de aplicação de entrada variável, orientação baseada em GPS e máquinas automatizadas. Os produtores dependem cada vez mais de software de agricultura de precisão para melhorar o rendimento, reduzindo os custos, apoiados por análises geoespaciais detalhadas e mapas de rendimento histórico. Este segmento continua a dominar devido à sua ampla aplicabilidade em culturas de fileira, culturas permanentes e horticultura.
A análise de drones é antecipada para testemunhar o crescimento mais rápido de 2026 para 2033, impulsionado pela crescente implantação de VANTs para reconhecimento aéreo, mapeamento e vigilância em tempo real. Imagens capturadas por drones fornecem insights de alta resolução sobre saúde vegetal, atividade de pragas e cobertura de irrigação, permitindo decisões rápidas e informadas de dados. Juntamente com a análise de IA, as plataformas de análise de drones estão transformando as avaliações de campo de inspeções manuais em ferramentas de inteligência automatizadas e escaláveis, melhorando significativamente a agilidade operacional e a eficiência.
América do Norte Análise regional do mercado de software de agricultura digital
- Os EUA dominaram o mercado de software de agricultura digital com a maior participação de receita em 2025, impulsionada pela adoção precoce de tecnologias agrícolas de precisão, alta penetração de soluções agrícolas inteligentes e fortes investimentos em inovação agro-técnica
- Ampla utilização de software de agricultura digital em fazendas de grande escala, empresas de agronegócio e cooperativas agrícolas, apoiadas por infraestrutura avançada de TI, alta conectividade com a internet e forte conscientização das práticas agrícolas baseadas em dados, continua a manter uma demanda robusta em toda a cadeia de valor agrícola
- A forte presença de grandes operadores de mercado, como John Deere, Trimble Inc. e Clima LLC, juntamente com avanços contínuos em análises baseadas em IA, plataformas de gestão agrícola e soluções de equipamentos conectados, reforça a posição de liderança dos EUA
Canadá Digital Farming Software Market Insight
O Canadá é projetado para registrar o CAGR mais rápido no mercado de software de agricultura digital da América do Norte de 2026 para 2033, apoiado pelo aumento da adoção de agricultura de precisão, iniciativas governamentais que promovam agricultura inteligente e crescente foco na gestão sustentável das culturas. Por exemplo, os agricultores canadenses e os agronegócios estão cada vez mais implementando plataformas de gestão e análise de fazendas para melhorar a produtividade em grandes fazendas. Os investimentos crescentes em startups agro-tecnologia, a expansão da infraestrutura digital em áreas rurais e a crescente demanda por soluções agrícolas resistentes ao clima estão acelerando o crescimento do mercado, posicionando o Canadá como o país de crescimento mais rápido da região.
México Digital Farming Software Market Insight
Espera-se que o México cresça constantemente de 2026 para 2033, impulsionado pela adoção gradual de ferramentas de agricultura digital, aumentando a mecanização na agricultura, e crescente foco na melhoria da produtividade de culturas e eficiência de recursos. A expansão da agricultura comercial, a crescente utilização de aplicações móveis de gestão agrícola e a melhoria do acesso às tecnologias digitais estão a apoiar uma procura constante do mercado. O reforço da colaboração com os fornecedores de agro-tecnologia norte-americanos e o aumento da sensibilização para os benefícios da agricultura de precisão contribuem para o crescimento estável do mercado de software agrícola digital ao longo do período de previsão.
Quais são as principais empresas do mercado de software de agricultura digital da América do Norte
A indústria de software para agricultura digital é liderada principalmente por empresas bem estabelecidas, incluindo:
- Bayer AG(Alemanha)
- CropX Inc. (EUA)
- NETAFIM (Israel)
- PrecisionHawk, Inc. (EUA)
- eAgroop, Lda (Portugal)
- EZ Lab srl (Itália)
- Ag Leader Technology (EUA)
- Accenture (Irlanda)
- Infosys Limited (Índia)
- FarmFacts GmbH (Alemanha)
- Yara (Noruega)
- Luda. Exploração AB (Suécia)
- Trimble Inc. (EUA)
- Farmer's Business Network, Inc. (EUA)
- DJI (China)
- Pix4D SA (Suíça)
- Agremo (Croácia)
- Farmers Edge Inc. (Canadá)
- BASF(Alemanha)
- Raven Industries, Inc. (EUA)
- AGCO Corporation(EUA)
- Gamaya (Suíça)
- Dragonfly it (Canadá)
- BayWa AG (Alemanha)
- Syngenta(Suíça)
- Margem de Campo Ltd. (U.K.)
- AeroVironment, Inc. (EUA)
- Deere & Company (EUA)
Quais são as últimas evoluções no mercado de software de agricultura digital da América do Norte
- Em março de 2024, a TELUS Agriculture & Consumer Goods, provedora de software de agricultura digital baseada no Canadá, adquiriu a Proagrica baseada no Reino Unido para fortalecer sua posição de mercado, ampliando a expertise agronômica e aprimorando as capacidades de plataforma. Este movimento estratégico apoia uma melhor digitalização do cliente, maior interoperabilidade de dados e análises avançadas, permitindo que agricultores e agronegócios tomem decisões mais informadas. A aquisição reforça o papel da TELUS Agricultura como provedora abrangente no mercado de software de agricultura digital
- Em junho de 2022, a empresa agro-técnica Cropin lançou a Cropin Cloud, a primeira nuvem da indústria construída para a agricultura, estabelecendo uma referência para a inteligência agrícola orientada por IA. A plataforma permite o processamento de dados em larga escala, insights preditivos e colaboração segura para agronegócios e governos. Este lançamento aumentou a eficiência operacional em cadeias de valor agrícola e reforçou o posicionamento da Cropin como líder tecnológico em software de agricultura digital
- Em setembro de 2020, a Raven Industries, Inc. introduziu a Raven Autonomy para otimizar as operações agrícolas de precisão através de seu ecossistema tecnológico conectado à VSN. A solução suporta operações de campo automatizadas, melhorando a produtividade e reduzindo a dependência laboral dos agricultores. Este lançamento do produto expandiu o portfólio tecnológico da Raven e contribuiu para o crescimento da receita através de soluções agrícolas autônomas avançadas
- Em janeiro de 2020, a CropX Inc. anunciou a aquisição da CropMetrics, fornecedora de ferramentas de irrigação de precisão baseadas em nuvem, para expandir suas ofertas de agronomia digital. A integração combinou dados de sensoriamento de solo com análises de gerenciamento de fazenda e ferramentas de apoio à decisão, permitindo irrigação mais precisa e otimização de recursos. Esta aquisição reforçou a presença do mercado da CropX e reforçou a sua proposta de valor para a agricultura baseada em dados
- Em agosto de 2023, John Deere lançou seu Centro de Operações atualizado com recursos aprimorados de software de agricultura digital focado na integração de dados em tempo real e análise de fazenda. A plataforma suporta conectividade perfeita entre equipamentos, dados agronômicos e fluxos de trabalho de gestão agrícola, melhorando a transparência operacional para os agricultores. Este desenvolvimento reforçou a estratégia digital do ecossistema de John Deere e a adoção acelerada de soluções agrícolas conectadas em mercados globais
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











