


Segmentação do Mercado de Pagamentos Digitais da América do Norte, Oferecendo (Soluções, Serviços), Modelo de Implantação (Sobre Instalações, Nuvem), Tamanho da Organização (Empresas Grandes, Pequenas e Médias Empresas (PME), Modo de Pagamento (Cartões de Pagamento, Ponto de Venda, Interface de Pagamentos Unificados (UPI) Serviço, Pagamento Móvel, Pagamento Online), Modo de Uso (Aplicação Mobile, Desktop/Web Browser), Tecnologia (Interface de Programação de Aplicação (API), Análise de Dados e ML, Tecnologia Digital de Liderança (DLT), IA e IoT, Autenticação Biométrica), Caso de Uso (Pessoa (P/C), Mercado/ Negócios, Governo), Usuário Final (Comercial, Consumidor) - Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado de pagamento digital
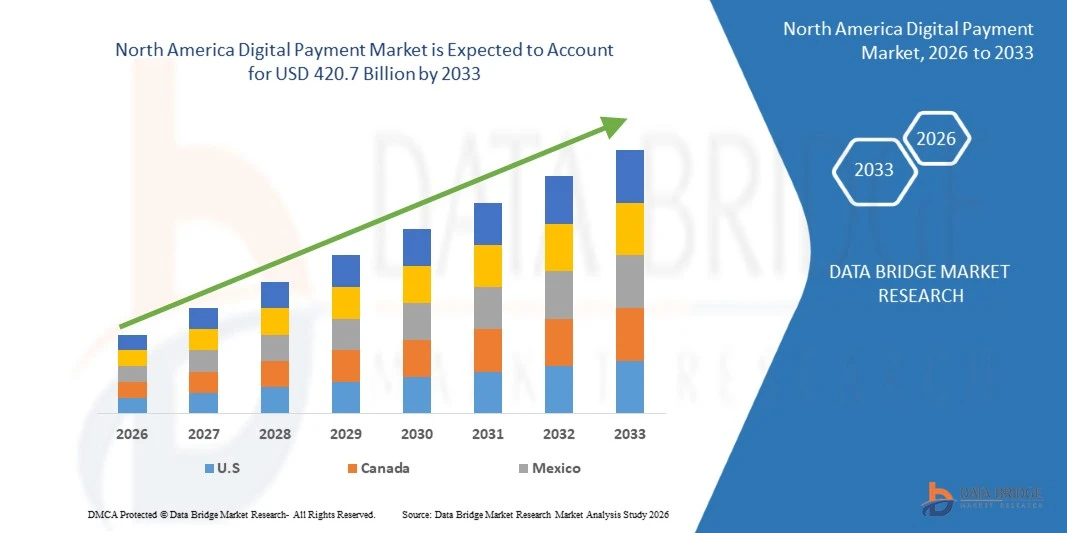
- Por análise de mercado, o mercado de pagamento digital da América do Norte foi avaliado em102,54 mil milhões de dólares em 2025e é projetado para alcançar420,7 mil milhões de USD até 2033, crescendo emCAGR de 19,30% de 2026 a 2033.
- O mercado está a assistir a um crescimento impulsionado pelo aumento da penetração dos smartphones, pela expansão das actividades de comércio electrónico, pelo aumento da preferência dos consumidores por transacções sem numerário e pela adopção crescente decarteiras móveise soluções de pagamento sem contacto. Os pagamentos digitais são cada vez mais utilizados por consumidores, varejistas, instituições financeiras e empresas porque permitem transações convenientes, rápidas e seguras em canais online e offline.
- Os investimentos crescentes em tecnologias de pagamento, cibersegurança, detecção de fraudes e infraestrutura de pagamento em tempo real estão apoiando ainda mais a expansão do mercado. Além disso, a adoção crescente de bancos digitais, aplicativos de pagamento peer-to-peer e gateways de pagamento integrados está fortalecendo a demanda em toda a região.
Tamanho e previsão do mercado
- Valor de mercado (2025): 102,54 mil milhões de USD
- Valor de mercado previsto (2033): USD 420,7 mil milhões
- Previsões CAGR (2026-2033): 19,30%
- Estado líder em 2025: EUA
- Estado de crescimento mais rápido: México
Quais são as principais takeaways do mercado de pagamento digital
- Os Estados Unidos são responsáveis por 78,0% de market share em 2025, apoiado por infraestrutura de pagamento avançada, adoção generalizada de e-commerce e forte uso de carteiras digitais.
- O México deve crescer em um CAGR de 21,5% de 2026 a 2033, impulsionado pela expansão da fintech, aumento da penetração do smartphone e adoção crescente de pagamentos eletrônicos.
- As carteiras digitais são contabilizadas por 32,0% de market share em 2025, suportadas por transações sem contato, compras móveis e experiências de pagamento convenientes.
- Pressupõe-se que os pagamentos móveis cresçam em um CAGR de 22,0% de 2026 para 2033, impulsionados pelo uso de smartphones, transações baseadas em aplicativos e integração com serviços bancários digitais.
- Presume-se que os pagamentos de comércio eletrônico detêm 38,0% da quota de mercado em 2025, apoiados pela expansão do varejo on-line, serviços de assinatura e crescente preferência do consumidor pelo checkout sem dinheiro.
- Os pagamentos Business to Consumer (B2C) são contabilizados por 45,0% de market share em 2025, impulsionados por compras on-line, transações de varejo e aceitação de pagamentos digitais entre comerciantes.
- As soluções de pagamento em tempo real devem crescer em um CAGR de 20,0% de 2026 para 2033, apoiado pela demanda por transferências de fundos mais rápidas, liquidações instantâneas e melhoria da eficiência da transação.
Segmentação do Mercado de Pagamento Digital
|
Atributos |
Mercado de pagamento digital Principais perspectivas de mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de pagamento digital
- Aumentar a preferência do consumidor por transações convenientes, seguras e rápidas está surgindo como uma tendência chave no mercado de pagamentos digitais da América do Norte. Os prestadores de pagamento estão expandindo a funcionalidade da carteira digital e a aceitação do pagamento sem contato em lojas de varejo, restaurantes, transporte público e plataformas online. Integração com smartphones, dispositivos wearable e aplicativos bancários está melhorando ainda mais a conveniência da transação e apoiando a adoção de pagamentos sem dinheiro.
- Aumentar os investimentos em infraestrutura de pagamento instantâneo e plataformas bancárias digitais estão apoiando transferências de fundos mais rápidas e melhoria da eficiência das transações nos Estados Unidos, Canadá e México. Empresas e consumidores estão cada vez mais adotando soluções de pagamento eletrônico para pagamentos de contas, transferências peer-to-peer, e transações comerciais. Estes desenvolvimentos encorajam as instituições financeiras e os prestadores de serviços de pagamento a melhorar a velocidade de pagamento, a acessibilidade e a interoperabilidade.
- Para a instância, em setembro de 2025, Federal Reserve Financial Services anunciou que o limite de transação FedNow Service aumentaria de USD 1 milhão para USD 10 milhões, efetivo em novembro de 2025, em resposta à crescente demanda comercial. Este desenvolvimento destaca o papel crescente dos pagamentos instantâneos no apoio às transações comerciais de alto valor e na melhoria da eficiência dos pagamentos em todo o ecossistema de pagamentos digitais norte-americano.
- Aumentar os volumes de transações digitais está aumentando a importância da cibersegurança, detecção de fraudes, tokenização e autenticação biométrica. Os prestadores de pagamento e as instituições financeiras estão reforçando a verificação de identidade e o monitoramento de transações para proteger informações financeiras sensíveis, reduzir transações não autorizadas e manter a confiança do consumidor.
Quais são os Principais Drivers do Mercado de Pagamento Digital
- Aumentar a demanda do consumidor por métodos de pagamento convenientes, rápidos e seguros está surgindo como um motor chave do mercado de pagamentos digitais da América do Norte. Os consumidores estão cada vez mais usando carteiras digitais, cartões sem contato, aplicativos bancários móveis e gateways de pagamento online para compras diárias. A adoção generalizada de smartphones e a crescente preferência por experiências de checkout sem descontinuidades estão incentivando ainda mais o uso de pagamentos digitais em varejo, transporte, hospitalidade e e-commerce.
- A expansão contínua das lojas on-line, serviços baseados em assinaturas e plataformas de varejo digital está apoiando a demanda por soluções de pagamento eletrônico nos Estados Unidos, Canadá e México. Os varejistas estão integrando carteiras digitais, gateways de pagamento e opções de check-out de um clique para melhorar a conveniência do cliente e reduzir o atrito de transação. A integração dos sistemas de pagamentos em linha e em lojas reforça ainda mais o papel dos pagamentos digitais no comércio moderno.
- Por exemplo, em 20 de julho de 2023, a Reserva Federal lançou o FedNow Service, permitindo que os bancos participantes e cooperativas de crédito nos Estados Unidos fornecessem pagamentos instantâneos durante todo o ano. O serviço apoia transferências de fundos mais rápidas e ajuda consumidores e empresas a acessar fundos mais rapidamente, destacando o papel da moderna infraestrutura de pagamento no avanço do mercado de pagamentos digitais da América do Norte
- A inovação tecnológica financeira, os serviços de pagamento instantâneo e as plataformas bancárias digitais estão acelerando a adoção de transações eletrônicas em toda a América do Norte. As empresas estão adotando cada vez mais o processamento automatizado de pagamentos, transferências peer-to-peer e soluções de pagamento integradas para melhorar a eficiência da transação e o gerenciamento do fluxo de caixa. Além disso, a crescente disponibilidade de serviços de pagamento digital está a apoiar o acesso dos consumidores e das pequenas empresas à procura de alternativas aos métodos de pagamento tradicionais.
Que fatores estão desafiando o crescimento do mercado de pagamento digital
- O aumento das transações digitais está aumentando a exposição a phishing, aquisições de contas, roubo de identidade, fraude não presente e pagamentos não autorizados. Os provedores de pagamento estão investindo na detecção de fraudes, criptografia, tokenização e autenticação multifatorial para proteger as informações do consumidor e manter a confiança. Equilibrar a segurança mais forte com uma experiência de checkout suave continua sendo um desafio fundamental.
- Os provedores de pagamento digital devem gerenciar informações financeiras e pessoais sensíveis, respeitando a privacidade, proteção do consumidor e regulamentos financeiros aplicáveis em todos os Estados Unidos, Canadá e México. As diferenças de requisitos regulamentares entre estes países podem aumentar os custos de conformidade e criar complexidade operacional para plataformas de pagamento que operam além fronteiras.
- Mercadores e empresas menores podem enfrentar custos associados a terminais de pagamento, integração de software, taxas de processamento de transações, sistemas de segurança cibernética e manutenção contínua. Integrar soluções de pagamento digital com sistemas bancários existentes, software de contabilidade e plataformas de varejo também pode exigir experiência técnica e investimento.
- Por exemplo, em 8 de setembro de 2025, o Banco do Canadá começou a supervisionar os prestadores de serviços de pagamento ao abrigo da Lei de atividades de pagamento de retalho, com requisitos que abrangem a gestão de risco operacional, a resposta a incidentes e a salvaguarda dos fundos do usuário final. Isto ilustra a importância crescente da conformidade regulamentar e da resiliência operacional para os prestadores de pagamentos digitais.
- As transações internacionais entre os Estados Unidos, Canadá e México podem envolver taxas de conversão de moeda, diferentes sistemas de liquidação, atrasos de processamento e requisitos de conformidade. Estes factores podem aumentar os custos de transacção para as empresas e os consumidores e criar desafios para os prestadores de pagamentos que procuram prestar serviços transfronteiriços sem descontinuidades.
Como é o mercado de pagamento digital segmentado
O mercado é segmentado com base na oferta, modelo de implantação, tamanho da organização, modo de pagamento, modo de uso, tecnologia, caso de uso e usuário final.
- Oferecendo
Com base na oferta, o Mercado de Pagamentos Digitais da América do Norte é segmentado em soluções e serviços. O segmento de soluções é responsável por 64,00% de market share em 2025, apoiado pela demanda por gateways de pagamento, plataformas de processamento de transações, carteiras digitais e sistemas de prevenção de fraudes.
O segmento de serviços deverá crescer em um CAGR de 18,20% de 2026 a 2033, impulsionado pelo aumento da demanda por integração de pagamentos, consultoria, suporte técnico e serviços de pagamento gerenciados.
- Por modelo de implantação
Com base no modelo de implantação, o mercado é segmentado em locais e nuvem. O segmento de nuvem é responsável por 62,00% de market share em 2025, suportado por escalabilidade, acessibilidade remota e menores requisitos de infraestrutura.
O segmento de nuvem é projetado para crescer em um CAGR de 21,00% de 2026 para 2033, impulsionado pelo aumento da adoção de plataformas de pagamento nativas na nuvem, soluções de software como serviço e processamento de transações em tempo real.
- Por Tamanho da Organização
Com base na dimensão da organização, o mercado é segmentado em grandes empresas e pequenas e médias empresas (PME). O segmento de grandes empresas é responsável por 61,00% de market share em 2025, apoiado por elevados volumes de transações, infraestrutura digital estabelecida e investimentos em sistemas de pagamento integrados.
O segmento PME deverá crescer em um CAGR de 20,50% de 2026 a 2033, impulsionado pelo aumento da adoção de gateways de pagamento acessíveis, terminais de pagamento móvel e soluções de faturamento digital.
- Por Modo de Pagamento
Com base no modo de pagamento, o mercado é segmentado em cartões de pagamento, ponto de venda (POS), serviços de Interface de Pagamentos Unificados (UPI), pagamento móvel e pagamento online. O segmento de cartões de pagamento é responsável por 29,00% de market share em 2025, apoiado pela aceitação generalizada de cartões e redes estabelecidas de cartões de crédito e débito.
O segmento de pagamento móvel é projetado para crescer em um CAGR de 22,00% de 2026 a 2033, impulsionado pela penetração de smartphones, carteiras digitais, transações sem contato e pagamentos in-app.
- Por Modo de Uso
Com base no modo de uso, o mercado é segmentado em aplicativo móvel e navegador desktop/web. O segmento de aplicativos móveis é responsável por 58,00% de market share em 2025, suportado pelo uso generalizado de smartphones, adoção de bancos móveis e transações baseadas em aplicativos convenientes.
O segmento de aplicativos móveis é projetado para crescer em um CAGR de 21,80% de 2026 a 2033, impulsionado pela integração de carteira digital, autenticação biométrica e aumento da preferência do consumidor por experiências de primeiro pagamento móvel.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em interface de programação de aplicativos (API), análise de dados e aprendizado de máquina (ML), tecnologia de registro digital (DLT), inteligência artificial (AI) e Internet das Coisas (IoT) e autenticação biométrica. O segmento API é responsável por 28,00% de market share em 2025, apoiado pela integração entre gateways de pagamento, plataformas bancárias, sistemas mercantes e aplicações financeiras.
O segmento IA e IoT é projetado para crescer em um CAGR de 23,00% de 2026 a 2033, impulsionado por detecção inteligente de fraudes, monitoramento automatizado de transações e experiências de pagamento conectadas.
- Por caso de uso
Com base no caso de uso, o mercado é segmentado em pessoa-a-pessoa (P2P/C2C), comerciante/negócio, e pagamentos do governo. O segmento comerciante/negócio é responsável por 52,00% de market share em 2025, apoiado por transações de varejo, compras de comércio eletrônico, faturamento digital e processamento de pagamentos de negócios.
O segmento de pagamento pessoa-a-pessoa é projetado para crescer em um CAGR de 21,00% de 2026 para 2033, impulsionado por transferências peer-to-peer, pagamentos de despesas compartilhadas, ea adoção crescente de aplicativos de pagamento digital instantâneo.
- Por Usuário Final
Com base no utilizador final, o mercado é segmentado em comercial e consumidor. O segmento comercial é responsável por 56,00% de market share em 2025, apoiado pelo aumento da adoção de soluções de pagamento digital entre varejistas, empresas de comércio eletrônico, prestadores de serviços e outras empresas.
Projeta-se que o segmento consumidor cresça em um CAGR de 200,00% de 2026 para 2033, impulsionado pelo aumento do uso de carteiras digitais, pagamentos sem contato, aplicativos bancários móveis e plataformas de compras online.
Qual é a região que detém a maior parte do mercado de pagamento digital
- Os EUA dominaram o mercado de pagamentos digitais da América do Norte em 2025, representando uma hipotética quota de mercado de 78,00%, apoiada por infraestrutura financeira avançada, uso generalizado de cartões de crédito e débito, alta penetração no comércio eletrônico e forte adoção de carteiras digitais. As redes de pagamento e o ecossistema tecnológico do país continuam a apoiar volumes de transações digitais nos setores de varejo, bancário e empresarial.
- O estado aumenta a penetração de smartphones, amplia os serviços de fintech e aumenta a aceitação de pagamentos eletrônicos entre consumidores e comerciantes. A crescente atividade de comércio eletrônico, adoção de bancos móveis e iniciativas para expandir a inclusão financeira também devem apoiar o desenvolvimento do mercado em todo o país.
U.S. Digital Payment Market Insight
O mercado de pagamentos digitais dos EUA está testemunhando um forte crescimento, impulsionado pela adoção generalizada de smartphones, aumento da atividade de comércio eletrônico e crescente preferência do consumidor por transações sem dinheiro. O uso crescente de carteiras digitais, cartões sem contato, aplicativos bancários móveis e gateways de pagamento online está apoiando a expansão do mercado nas indústrias de varejo, bancário e de serviços. Os investimentos em segurança dos pagamentos, prevenção de fraudes e tecnologias de transação em tempo real reforçam ainda mais a adoção. Além disso, a expansão das empresas fintech e a integração de soluções de pagamento digital em plataformas de negócios estão melhorando a conveniência da transação e apoiando a mudança para pagamentos sem dinheiro.
México Digital Payment Market Insight
O mercado de pagamentos digitais mexicano está testemunhando um crescimento significativo, impulsionado pelo aumento da penetração de smartphones, expansão das atividades de comércio eletrônico e adoção crescente de transações sem dinheiro. A crescente inovação da fintech, os serviços bancários móveis e o uso da carteira digital estão melhorando o acesso a soluções de pagamento eletrônico entre consumidores e empresas. As iniciativas governamentais que promovem a inclusão financeira e a formalização das actividades económicas apoiam ainda mais o desenvolvimento do mercado. Além disso, a expansão do varejo online, sistemas de pagamento sem contato e serviços de transferência em tempo real está fortalecendo a adoção de pagamentos digitais. No entanto, os riscos de cibersegurança, o acesso financeiro limitado em algumas zonas rurais e as preocupações com a fraude digital continuam a ser desafios fundamentais.
Canadá Digital Payment Market Insight
O mercado de pagamentos digitais do Canadá está assistindo ao crescimento impulsionado pelo aumento da atividade de comércio eletrônico, aumento da penetração de smartphones e crescente preferência do consumidor por transações sem dinheiro. A adoção generalizada de cartões sem contato, carteiras móveis e plataformas bancárias online está apoiando o uso de pagamentos digitais em setores de varejo, hospitalidade, transporte e outros setores comerciais. Investimentos em segurança dos pagamentos, processamento de transações em tempo real e inovação da fintech estão fortalecendo ainda mais o desenvolvimento do mercado. Além disso, a expansão dos serviços bancários digitais e a demanda por experiências de pagamento convenientes, seguras e sem problemas estão incentivando empresas e consumidores a adotar soluções avançadas de pagamento digital em todo o Canadá.
Quais são as principais empresas no mercado de pagamento digital
A indústria do mercado dos pagamentos digitais é liderada principalmente por empresas bem estabelecidas, incluindo:
- ACI no mundo todo(EUA)
- PayPal, Inc.(EUA)
- Grupo NovattiLtd (Austrália)
- Global Payments Inc.(EUA)
- Visto(EUA)
- Stripe, Inc. (Irlanda)
- Google, LLC (EUA)
- Finastra.
- SAMSUNG (Coreia do Sul)
- Serviços Web da Amazon, Inc. (EUA)
- Software Financeiro & Sistemas Pvt. Ltd. (EUA)
- Aurus Inc. (EUA)
- Adyen (Países Baixos)
- Apple Inc. (EUA)
- Fiserv, Inc. (EUA)
- WEX Inc. (EUA)
- cartão de acesso (EUA)
- Mastercard.
Quais são as últimas evoluções no mercado de pagamento digital
- Em junho de 2026, a Elavon anunciou a expansão de sua plataforma de pagamentos All-In-One em toda a América do Norte, integrando o processamento de pagamentos com software de negócios e operações para o comércio on-line, celular e in-store. A iniciativa visa simplificar a gestão de pagamentos para os comerciantes em todo o varejo, hospitalidade e saúde.
- Em Agosto de 2026, a Mastercard concluiu a sua aquisição da BVNK para reforçar as ligações entre as redes de pagamentos tradicionais e a infra-estrutura de stablecoin. A operação destina-se a apoiar pagamentos comerciais transfronteiriços, pagamentos, liquidação e operações de tesouraria utilizando moedas digitais.
- Em fevereiro de 2026, JDE Peet's relatou resultados de FY2025 mostrando crescimento de vendas orgânicas de 15,3%, impulsionado pelo crescimento dos preços, apesar de um declínio volume/mix. O anúncio destacou sua estratégia de liderança e proposta de aquisição pela Keurig Dr Pepper. Ele reflete maior demanda do mercado de café, mas não detalha um novo produto creme não-dairy marca.
- Em setembro de 2026, a Checkout.com anunciou novas capacidades de pagamento para comerciantes norte-americanos, incluindo aquisição direta, pagamentos, emissão e serviços para plataformas de software e mercados. A expansão é projetada para ajudar as empresas a gerenciar operações de pagamento e apoiar o crescimento no mercado dos EUA.
- Em abril de 2026, a Mastercard e a Corpay expandiram sua parceria para fornecer às instituições financeiras soluções adicionais de pagamento corporativo transfronteiras. A Mastercard também anunciou um investimento de USD 300 milhões no negócio transfronteiriço da Corpay, apoiando transferências internacionais, programas de cartões virtuais e serviços de pagamento de negócios.
- Em março de 2025, Finastra e i2c anunciaram uma parceria para fornecer a emissão de cartão de débito e recursos de pagamento digital para bancos norte-americanos e cooperativas de crédito. A colaboração permite que instituições financeiras participantes ofereçam carteiras digitais como Apple Pay, Google Pay e Samsung Pay através de tecnologia integrada de processamento de cartões.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 GUIA DE MERCADO
2.2.4 ANÁLISE DA PARTICIPAÇÃO DE MERCADO DA EMPRESA
2.2.5 MODELAGEM MULTIVARIADA
2.2.6 ANÁLISE DE CIMA PARA BAIXO
2.2.7 PADRÕES DE MEDIÇÃO
2.2.8 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.9 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.10 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 AS CINCO FORÇAS DE PORTERS
5.2 NORMAS REGULAMENTARES
5.3 TENDÊNCIAS TECNOLÓGICAS
5.3.1 INTERFACE DE PROGRAMAÇÃO DE APLICAÇÃO (API)
5.3.2 ANÁLISE DE DADOS E ML
5.3.3 TECNOLOGIA DE LIVRO-RELATÓRIO DIGITAL (DLT)
5.3.4 IA E IOT
5.3.5 AUTENTICAÇÃO BIOMÉTRICA
5.4 ANÁLISE DA CADEIA DE VALOR
5.5 ANÁLISE DE PATENTES
5.6 PRINCIPAIS INICIATIVAS ESTRATÉGICAS
5.7 CASOS DE USO
5.8 ANÁLISE COMPARATIVA DE EMPRESAS
6 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, OFERECENDO
6.1 VISÃO GERAL
6.2 SOLUÇÃO
6.2.1 GATEWAY DE PAGAMENTO
6.2.2 PROCESSAMENTO DE PAGAMENTO
6.2.3 SEGURANÇA DE PAGAMENTO E GESTÃO DE FRAUDE
6.2.4 SOLUÇÕES DE CARTEIRA DE PAGAMENTO
6.2.5 GESTÃO DE RISCOS DE TRANSAÇÃO
6.2.6 SOLUÇÕES POS
6.2.7 OUTROS
6.3 SERVIÇOS
6.3.1 SERVIÇOS GERENCIADOS
6.3.2 SERVIÇOS PROFISSIONAIS
6.3.2.1. TREINAMENTO E CONSULTORIA
6.3.2.2. IMPLEMENTAÇÃO E INTEGRAÇÃO
6.3.2.3. SUPORTE E MANUTENÇÃO
7 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR MODELO DE IMPLANTAÇÃO
7.1 VISÃO GERAL
7.2 NO LOCAL
7.3 NUVEM
8 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR MODO DE PAGAMENTO
8.1 VISÃO GERAL
8.2 CARTÃO DE PAGAMENTO
8.2.1 CARTÃO DE DÉBITO
8.2.2 CARTÃO DE CRÉDITO
8.2.3 CARTÃO DE COBRANÇA
8.2.4 CARTÃO DE FROTA
8.2.5 CARTÃO-PRESENTE
8.2.6 CARTÃO DA LOJA
8.3 PONTO DE VENDA
8.3.1 PAGAMENTO SEM CONTATO
8.3.2 PAGAMENTO POR CONTATO
8.4 SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
8.4.1 MODO INDEPENDENTE
8.4.2 MODO EMBUTIDO
8.5 PAGAMENTO MÓVEL
8.5.1 CARTEIRA MÓVEL
8.5.1.1. CARTEIRA ABERTA
8.5.1.2. CARTEIRA FECHADA
8.5.1.3. CARTEIRA SEMI FECHADA
8.5.2 DINHEIRO MÓVEL
8.6 PAGAMENTO ONLINE
8.6.1 MOEDAS DIGITAIS
8.6.2 BANCO LÍQUIDO
8.6.2.1. TRANSFERÊNCIA DE FUNDOS
8.6.2.1.1. TRANSFERÊNCIA ELETRÔNICA NACIONAL DE FUNDOS (NEFT)
8.6.2.1.2. SERVIÇO DE PAGAMENTO IMEDIATO (IPI)
8.6.2.1.3. LIQUIDAÇÃO BRUTA EM TEMPO REAL (LBTR)
8.6.2.1.4. SISTEMA DE COMPENSAÇÃO ELETRÔNICA (SCE)
8.6.2.2. SERVIÇO DE PAGAMENTO DE CONTAS
8.6.2.3. PASSE DE FERRO
8.6.2.4. RECARGA DE TELEFONE PRÉ-PAGO
8.6.3 CARTEIRAS DIGITAIS
8.6.4 CARTÕES PRÉ-PAGOS
8.6.5 OUTROS
9 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR MODO DE USO
9.1 VISÃO GERAL
9.2 APLICATIVO MÓVEL
9.3 NAVEGADOR DE DESKTOP/WEB
10 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR TAMANHO DE ORGANIZAÇÃO
10.1 VISÃO GERAL
10.2 PEQUENAS E MÉDIAS ORGANIZAÇÕES
10.3 GRANDE ORGANIZAÇÃO
11 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR CASO DE USO
11.1 VISÃO GERAL
11.2 PESSOA (P/C)
11.3 COMERCIANTE/NEGÓCIO
11.4 GOVERNO
12 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR TIPO DE TRANSAÇÃO
12.1 VISÃO GERAL
12.2 DOMÉSTICO
12.3 TRANSFRONTEIRIÇA
13 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR USUÁRIO FINAL
13.1 VISÃO GERAL
13.2 COMERCIAL
13.2.1 BANCOS, SERVIÇOS FINANCEIROS E SEGUROS (BFSI)
13.2.1.1. AO OFERECER
13.2.1.1.1. SOLUÇÕES
13.2.1.1.2. SERVIÇOS
13.2.1.2. POR FORMA DE PAGAMENTO
13.2.1.2.1. CARTÃO DE PAGAMENTO
13.2.1.2.2. PONTO DE VENDA
13.2.1.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.1.2.4. PAGAMENTO MÓVEL
13.2.1.2.5. PAGAMENTO ONLINE
13.2.2 ASSISTÊNCIA MÉDICA
13.2.2.1. AO OFERECER
13.2.2.1.1. SOLUÇÕES
13.2.2.1.2. SERVIÇOS
13.2.2.2. POR FORMA DE PAGAMENTO
13.2.2.2.1. CARTÃO DE PAGAMENTO
13.2.2.2.2. PONTO DE VENDA
13.2.2.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.2.2.4. PAGAMENTO MÓVEL
13.2.2.2.5. PAGAMENTO ONLINE
13.2.3 TI E TELECOMUNICAÇÕES
13.2.3.1. AO OFERECER
13.2.3.1.1. SOLUÇÕES
13.2.3.1.2. SERVIÇOS
13.2.3.2. POR FORMA DE PAGAMENTO
13.2.3.2.1. CARTÃO DE PAGAMENTO
13.2.3.2.2. PONTO DE VENDA
13.2.3.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.3.2.4. PAGAMENTO MÓVEL
13.2.3.2.5. PAGAMENTO ONLINE
13.2.4 RESTAURANTES
13.2.4.1. AO OFERECER
13.2.4.1.1. SOLUÇÕES
13.2.4.1.2. SERVIÇOS
13.2.4.2. POR FORMA DE PAGAMENTO
13.2.4.2.1. CARTÃO DE PAGAMENTO
13.2.4.2.2. PONTO DE VENDA
13.2.4.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.4.2.4. PAGAMENTO MÓVEL
13.2.4.2.5. PAGAMENTO ONLINE
13.2.5 HOSPITALIDADE
13.2.5.1. AO OFERECER
13.2.5.1.1. SOLUÇÕES
13.2.5.1.2. SERVIÇOS
13.2.5.2. POR FORMA DE PAGAMENTO
13.2.5.2.1. CARTÃO DE PAGAMENTO
13.2.5.2.2. PONTO DE VENDA
13.2.5.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.5.2.4. PAGAMENTO MÓVEL
13.2.5.2.5. PAGAMENTO ONLINE
13.2.6 AUTOMOTIVO
13.2.6.1. AO OFERECER
13.2.6.1.1. SOLUÇÕES
13.2.6.1.2. SERVIÇOS
13.2.6.2. POR FORMA DE PAGAMENTO
13.2.6.2.1. CARTÃO DE PAGAMENTO
13.2.6.2.2. PONTO DE VENDA
13.2.6.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.6.2.4. PAGAMENTO MÓVEL
13.2.6.2.5. PAGAMENTO ONLINE
13.2.7 MÍDIA E ENTRETENIMENTO
13.2.7.1. AO OFERECER
13.2.7.1.1. SOLUÇÕES
13.2.7.1.2. SERVIÇOS
13.2.8 VAREJO E COMÉRCIO ELETRÔNICO
13.2.8.1. AO OFERECER
13.2.8.1.1. SOLUÇÕES
13.2.8.1.2. SERVIÇOS
13.2.8.2. POR FORMA DE PAGAMENTO
13.2.8.2.1. CARTÃO DE PAGAMENTO
13.2.8.2.2. PONTO DE VENDA
13.2.8.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.8.2.4. PAGAMENTO MÓVEL
13.2.8.2.5. PAGAMENTO ONLINE
13.2.9 TRANSPORTE E LOGÍSTICA
13.2.9.1. AO OFERECER
13.2.9.1.1. SOLUÇÕES
13.2.9.1.2. SERVIÇOS
13.2.9.2. POR FORMA DE PAGAMENTO
13.2.9.2.1. CARTÃO DE PAGAMENTO
13.2.9.2.2. PONTO DE VENDA
13.2.9.2.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.2.9.2.4. PAGAMENTO MÓVEL
13.2.9.2.5. PAGAMENTO ONLINE
13.2.10 OUTROS
13.3 CONSUMIDOR
13.3.1.1. POR FORMA DE PAGAMENTO
13.3.1.1.1. CARTÃO DE PAGAMENTO
13.3.1.1.2. PONTO DE VENDA
13.3.1.1.3. SERVIÇO DE INTERFACE DE PAGAMENTOS UNIFICADA (UPI)
13.3.1.1.4. PAGAMENTO MÓVEL
13.3.1.1.5. PAGAMENTO ONLINE
14 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, POR PAÍS
14.1 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
14.2 AMÉRICA DO NORTE
14.2.1 EUA
14.2.2 CANADÁ
14.2.3 MÉXICO
15 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, CENÁRIO DA EMPRESA
15.1 ANÁLISE DAS AÇÕES DA EMPRESA: AMÉRICA DO NORTE
15.2 FUSÕES E AQUISIÇÕES
15.3 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
15.4 EXPANSÕES
15.5 ALTERAÇÕES REGULAMENTARES
15.6 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
16 ANÁLISE DE MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, SWOT E DBMR
17 MERCADO DE PAGAMENTOS DIGITAIS DA AMÉRICA DO NORTE, PERFIL DA EMPRESA
17.1 PAYPAL HOLDINGS INC.
17.1.1 RESUMO DA EMPRESA
17.1.2 ANÁLISE DE RECEITA
17.1.3 PORTFÓLIO DE PRODUTOS
17.1.4 DESENVOLVIMENTOS RECENTES
17.2 VISA, INC
17.2.1 RESUMO DA EMPRESA
17.2.2 ANÁLISE DE RECEITA
17.2.3 PORTFÓLIO DE PRODUTOS
17.2.4 DESENVOLVIMENTOS RECENTES
17.3 GOOGLE
17.3.1 RESUMO DA EMPRESA
17.3.2 ANÁLISE DE RECEITA
17.3.3 PORTFÓLIO DE PRODUTOS
17.3.4 DESENVOLVIMENTOS RECENTES
17.4 APPLE INC.
17.4.1 RESUMO DA EMPRESA
17.4.2 ANÁLISE DE RECEITA
17.4.3 PORTFÓLIO DE PRODUTOS
17.4.4 DESENVOLVIMENTOS RECENTES
17,5 MASTERCARD
17.5.1 RESUMO DA EMPRESA
17.5.2 ANÁLISE DE RECEITA
17.5.3 PORTFÓLIO DE PRODUTOS
17.5.4 DESENVOLVIMENTOS RECENTES
17.6 AURUS INC.
17.6.1 RESUMO DA EMPRESA
17.6.2 ANÁLISE DE RECEITA
17.6.3 PORTFÓLIO DE PRODUTOS
17.6.4 DESENVOLVIMENTOS RECENTES
17.7 PAGAMENTOS GLOBAIS INC.
17.7.1 RESUMO DA EMPRESA
17.7.2 ANÁLISE DE RECEITA
17.7.3 PORTFÓLIO DE PRODUTOS
17.7.4 DESENVOLVIMENTOS RECENTES
17.8 ADYEN
17.8.1 RESUMO DA EMPRESA
17.8.2 ANÁLISE DE RECEITA
17.8.3 PORTFÓLIO DE PRODUTOS
17.8.4 DESENVOLVIMENTOS RECENTES
17.9 ACI WORLDWIDE, INC.
17.9.1 RESUMO DA EMPRESA
17.9.2 ANÁLISE DE RECEITA
17.9.3 PORTFÓLIO DE PRODUTOS
17.9.4 DESENVOLVIMENTOS RECENTES
17.1 FINASTRA
17.10.1 RESUMO DA EMPRESA
17.10.2 ANÁLISE DE RECEITA
17.10.3 PORTFÓLIO DE PRODUTOS
17.10.4 DESENVOLVIMENTOS RECENTES
17.11 AMAZON WEB SERVICES, INC.
17.11.1 RESUMO DA EMPRESA
17.11.2 ANÁLISE DE RECEITA
17.11.3 PORTFÓLIO DE PRODUTOS
17.11.4 DESENVOLVIMENTOS RECENTES
17.12 FISERV, INC.
17.12.1 RESUMO DA EMPRESA
17.12.2 ANÁLISE DE RECEITA
17.12.3 PORTFÓLIO DE PRODUTOS
17.12.4 DESENVOLVIMENTOS RECENTES
17.13 FIS
17.13.1 RESUMO DA EMPRESA
17.13.2 ANÁLISE DE RECEITA
17.13.3 PORTFÓLIO DE PRODUTOS
17.13.4 DESENVOLVIMENTOS RECENTES
17.14 SAMSUNG
17.14.1 RESUMO DA EMPRESA
17.14.2 ANÁLISE DE RECEITA
17.14.3 PORTFÓLIO DE PRODUTOS
17.14.4 DESENVOLVIMENTOS RECENTES
17.15 LISTRA
17.15.1 RESUMO DA EMPRESA
17.15.2 ANÁLISE DE RECEITA
17.15.3 PORTFÓLIO DE PRODUTOS
17.15.4 DESENVOLVIMENTOS RECENTES
17.16 WEX INC.
17.16.1 RESUMO DA EMPRESA
17.16.2 ANÁLISE DE RECEITA
17.16.3 PORTFÓLIO DE PRODUTOS
17.16.4 DESENVOLVIMENTOS RECENTES
17.17 VERIFONE, INC.
17.17.1 RESUMO DA EMPRESA
17.17.2 ANÁLISE DE RECEITA
17.17.3 PORTFÓLIO DE PRODUTOS
17.17.4 DESENVOLVIMENTOS RECENTES
17.18 PAYTRACE, INC.
17.18.1 RESUMO DA EMPRESA
17.18.2 ANÁLISE DE RECEITA
17.18.3 PORTFÓLIO DE PRODUTOS
17.18.4 DESENVOLVIMENTOS RECENTES
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
18 CONCLUSÃO
19 RELATÓRIOS RELACIONADOS
20 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











