


Сегментация рынка программного обеспечения для цифрового земледелия в Азиатско-Тихоокеанском регионе по компонентам (программное обеспечение и услуги), технологиям (дистанционное зондирование, технологии навигации, технологии переменной нормы внесения, машинное обучение, беспроводная связь и другие), приложениям (аналитика дронов, точное земледелие, сельскохозяйственные роботы, мониторинг животноводства, управление теплицами, управление цепочками поставок, финансовое управление и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка программного обеспечения для цифрового сельского хозяйства в Азиатско-Тихоокеанском регионе
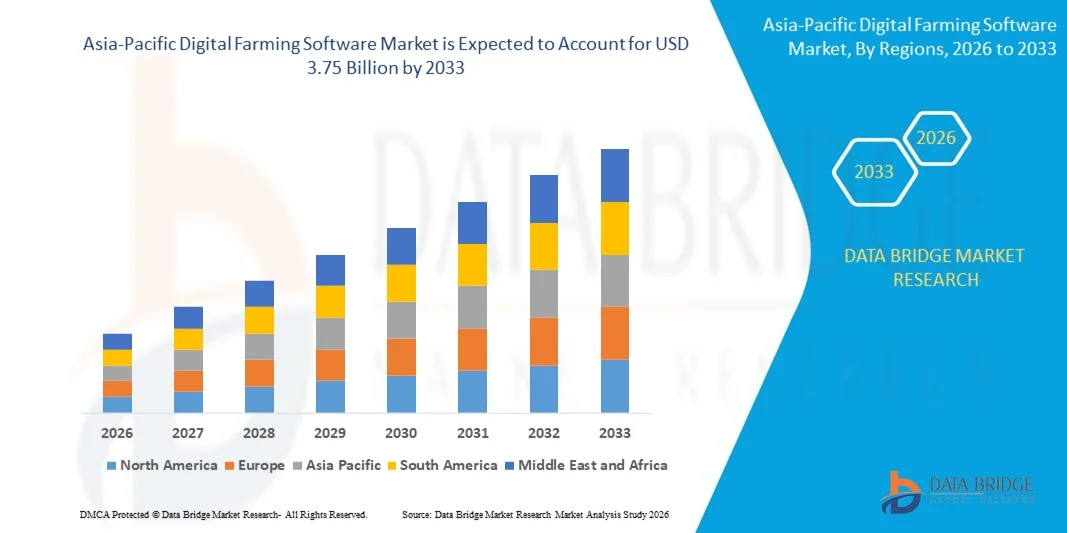
- Согласно анализу рынка Data Bridge Market Research, объем рынка программного обеспечения для цифрового сельского хозяйства в Азиатско-Тихоокеанском регионе был оценен как1,37 млрд долларов в 2025 годуОжидается, что он достигнет3,75 млрд долларов к 2033 году, вCAGR 13,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением точного сельского хозяйства и умных методов ведения сельского хозяйства, обусловленных необходимостью повышения производительности сельского хозяйства, оптимизации использования ресурсов и решения проблем продовольственной безопасности с помощью решений, основанных на данных.
- Кроме того, растущая интеграция передовых технологий, таких как IoT, AI, машинное обучение и спутниковые изображения, в сельскохозяйственные операции позволяет осуществлять мониторинг в режиме реального времени, прогнозную аналитику и автоматизацию, ускоряя переход к цифровому сельскому хозяйству.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):$1,37 млрд.
- Ожидаемая рыночная стоимость (2033):$3,75 млрд.
- Прогноз CAGR (2026–2033):13.40%
Каковы основные выводы рынка программного обеспечения для цифрового сельского хозяйства
- Программное обеспечение для цифрового сельского хозяйства включает в себя инструменты и платформы, которые собирают, анализируют и визуализируют данные о фермах для поддержки принятия решений в области управления культурами, мониторинга почв, орошения и планирования ресурсов. Эти решения повышают эффективность, устойчивость и рентабельность различных видов сельскохозяйственной деятельности.
- Спрос на программное обеспечение для цифрового сельского хозяйства в первую очередь подпитывается растущим давлением для повышения урожайности сельскохозяйственных культур, растущими опасениями по поводу последствий изменения климата и растущей государственной поддержкой инициатив в области интеллектуального сельского хозяйства, особенно на развивающихся рынках.
- Китай доминировал на рынке программного обеспечения для цифрового сельского хозяйства в Азиатско-Тихоокеанском регионе с самой большой долей доходов в 36,8% в 2024 году, что обусловлено быстрым внедрением интеллектуальных сельскохозяйственных решений, растущим спросом на продовольствие и растущими инициативами цифрового сельского хозяйства под руководством правительства в развивающихся и развитых странах.
- Рынок программного обеспечения для цифрового сельского хозяйства в Индии демонстрирует самый быстрый рост на уровне CAGR 8,1%, что обусловлено ростом проникновения смартфонов, поддерживаемыми правительством программами цифрового сельского хозяйства и растущей осведомленностью о точном земледелии среди мелких и средних фермеров.
- Сегмент программного обеспечения доминировал на рынке с долей рынка 58,5% в 2024 году из-за растущего развертывания платформ, основанных на данных, которые обеспечивают практическую информацию для планирования урожая, оценки урожайности и распределения ресурсов. Эти решения помогают фермерам принимать решения с помощью прогнозной аналитики и анализа исторических тенденций, тем самым повышая производительность и прибыльность. Принятие комплексного программного обеспечения для управления фермами ускоряется благодаря его способности централизовать данные из нескольких источников, оптимизировать операции и соблюдать нормативные требования.
Сегментация рынка программного обеспечения для цифрового сельского хозяйства
|
Атрибуты |
Программное обеспечение для цифрового сельского хозяйства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке программного обеспечения для цифрового сельского хозяйства
Растущее внедрение точных сельскохозяйственных решений
- Рынок программного обеспечения для цифрового сельского хозяйства быстро расширяется, поскольку все больше производителей используют точные сельскохозяйственные инструменты для повышения производительности сельского хозяйства, эффективности использования ресурсов и принятия решений на основе данных. Фермеры и агропредприятия используют программное обеспечение для управления циклами посевов, ирригации, борьбы с вредителями и развертывания оборудования, стимулируя общую модернизацию сектора.
- Например, крупные игроки рынка, такие как Trimble и John Deere, разработали передовые цифровые сельскохозяйственные платформы, которые интегрируют сенсорные сети, оборудование с GPS-навигацией и аналитику в режиме реального времени, позволяя пользователям оптимизировать входы и выходы в крупных и малых операциях.
- Ключевые инновации включают облачные решения, бесшовные мобильные приложения и интеграцию ИИ и машинного обучения для автоматизации ферм, что приводит к лучшей экономии затрат, целевому использованию ресурсов и улучшенным результатам для различных сельскохозяйственных культур и скота.
- Рост подключенных к IoT устройств и аналитики больших данных еще больше ускоряет развитие комплексных систем управления фермами, позволяя производителям контролировать здоровье сельскохозяйственных культур и почв, прогнозировать погоду и автоматизировать критические задачи удаленно.
- Правительства активно поддерживают внедрение «умного» сельского хозяйства посредством субсидий, инвестиций в цифровую инфраструктуру и партнерских отношений с поставщиками технологий для повышения продовольственной безопасности и устойчивости, особенно в Азиатско-Тихоокеанском регионе и других быстрорастущих регионах.
- Растущая потребность в борьбе с изменением климата и адаптации к непредсказуемым погодным условиям стимулирует спрос на прецизионные технологии, которые минимизируют отходы и воздействие на окружающую среду, что делает программное обеспечение для цифрового сельского хозяйства основным фактором устойчивости и снижения рисков по всей сельскохозяйственной ценности.
Каковы основные драйверы рынка программного обеспечения для цифрового сельского хозяйства
- Растущий мировой спрос на продукты питания, опасения по поводу воздействия на окружающую среду и изменение потребительских предпочтений в отношении отслеживаемых, устойчивых продуктов способствуют внедрению цифрового программного обеспечения для сельского хозяйства, которое оптимизирует использование ресурсов и снижает химические и водные ресурсы.
- Например, ведущие фирмы, такие как Climate FieldView и Granular (компания Corteva Agriscience), сотрудничают с прогрессивными фермами для внедрения цифровых решений для мониторинга состояния почв в режиме реального времени, целенаправленного орошения и оплодотворения с переменной скоростью, непосредственно поддерживая цели устойчивого развития и инициативы по соблюдению нормативов.
- Эти платформы обеспечивают прозрачность и подотчетность на основе данных, помогая фермерам соответствовать нормативным требованиям и получать доступ к новым рынкам, таким как органические и экологически сертифицированные продукты.
- Интеграция показателей устойчивости, углеродного учета и передовой отчетности в инструменты цифрового сельского хозяйства позволяет предприятиям измерять и уменьшать свой экологический след при сохранении прибыльности и урожайности.
- Правительственные программы и отраслевые коалиции все чаще требуют или стимулируют устойчивую практику, делая программное обеспечение для цифрового сельского хозяйства важным инструментом для соблюдения, снижения рисков и конкурентоспособности рынка.
Какой фактор влияет на рост рынка программного обеспечения для цифрового сельского хозяйства
- Высокие первоначальные затраты, связанные с развертыванием комплексных решений для цифрового сельского хозяйства, включая аппаратное обеспечение (датчики, дроны), лицензирование программного обеспечения и обучение рабочей силы, представляют собой значительный барьер, особенно для мелких и средних производителей.
- Например, некоторые производители не решаются использовать передовые платформы таких компаний, как Trimble или John Deere, из-за затрат, связанных с интеграцией оборудования, настройкой программного обеспечения и управлением обновлениями технологий.
- Ограниченный доступ к капиталу и неопределенность в отношении краткосрочной отдачи от инвестиций могут задержать проекты цифровой трансформации, особенно в регионах с более низким средним доходом от сельского хозяйства или фрагментированными земельными владениями.
- Проблемы взаимодействия с устаревшими системами и необходимость постоянной технической поддержки и обновлений увеличивают общую стоимость владения, что затрудняет принятие решений для менее обеспеченных ресурсами операций.
- Несмотря на долгосрочный рост эффективности и устойчивости, в некоторых сегментах рост рынка может быть замедлен до тех пор, пока не будут разработаны более доступные или масштабируемые решения и не станут широко распространены доступные варианты финансирования.
Как сегментируется рынок программного обеспечения для цифрового сельского хозяйства
Рынок сегментирован на основекомпонент, технология и применение.
- Компонент
На основе компонента рынок программного обеспечения для цифрового сельского хозяйства сегментирован на программное обеспечение и услуги. Сегмент программного обеспечения доминировал на крупнейшей доле рынка в 58,5% в 2024 году, что объясняется растущим развертыванием платформ, основанных на данных, которые обеспечивают практическую информацию для планирования урожая, оценки урожайности и распределения ресурсов. Эти решения помогают фермерам принимать решения с помощью прогнозной аналитики и анализа исторических тенденций, тем самым повышая производительность и прибыльность. Принятие комплексного программного обеспечения для управления фермами ускоряется благодаря его способности централизовать данные из нескольких источников, оптимизировать операции и соблюдать нормативные требования.
Ожидается, что в сегменте услуг будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущий спрос на консультационную, интеграционную и техническую поддержку. Поскольку фермы принимают цифровую трансформацию, потребность в специализированных услугах для оптимизации развертывания программного обеспечения и обеспечения бесперебойной связи между устройствами становится критической. Кроме того, набирают обороты агрономические консультационные услуги и поддержка в режиме реального времени для устранения неполадок и калибровки, особенно среди малых и средних фермерских хозяйств с ограниченным внутренним опытом.
- По технологии
На основе технологии рынок сегментирован на дистанционное зондирование, технологию наведения, технологию переменной скорости, машинное обучение, беспроводную связь и другие. Сегмент дистанционного зондирования занимал самую большую долю доходов в 2024 году, что обусловлено его важной ролью в мониторинге здоровья сельскохозяйственных культур, обнаружении аномалий и управлении входными данными на основе спутниковых или беспилотных изображений. Возможность оценки обширных сельскохозяйственных угодий с высокой точностью делает дистанционное зондирование бесценным для крупномасштабных ферм, нацеленных на ресурсоэффективную работу. Это позволяет на ранней стадии выявлять заражение вредителями, дефицит питательных веществ и стресс воды, поддерживая своевременные вмешательства.
По прогнозам, машинное обучение будет регистрировать самый быстрый CAGR с 2025 по 2032 год, поскольку отрасль переходит к прогнозной и предписывающей аналитике. Алгоритмы машинного обучения улучшают прогнозы урожайности, автоматизируют распознавание изображений для болезней растений и оптимизируют графики орошения на основе данных датчиков в реальном времени. Его способность к адаптивному обучению постоянно повышает точность системы, позволяя выполнять гиперперсонализированные рекомендации. По мере увеличения объемов данных машинное обучение становится краеугольным камнем для автономных, интеллектуальных фермерских экосистем.
- С помощью приложения
На основе применения рынок сегментирован на аналитику дронов, точное земледелие, сельскохозяйственные роботы, мониторинг скота, управление теплицей, управление цепочками поставок, финансовое управление и другие. Сегмент точного земледелия возглавил долю рынка в 2024 году благодаря его широкому использованию в оптимизации управления на полевом уровне с помощью приложений с переменным входом, на основе GPS и автоматизированного оборудования. Производители все больше полагаются на программное обеспечение для точного земледелия для повышения урожайности при одновременном снижении затрат, поддерживаемое подробной геопространственной аналитикой и историческими картами урожайности. Этот сегмент продолжает доминировать из-за его широкой применимости к рядовым культурам, постоянным культурам и садоводству.
Ожидается, что аналитика беспилотных летательных аппаратов станет свидетелем самого быстрого роста с 2025 по 2032 год, обусловленного растущим развертыванием беспилотных летательных аппаратов для воздушной разведки, картографирования и наблюдения в режиме реального времени. Снимки, сделанные с помощью дронов, дают представление о здоровье растений, активности вредителей и охвате ирригацией с высоким разрешением, что позволяет принимать быстрые и информированные о данных решения. В сочетании с анализом, основанным на искусственном интеллекте, платформы аналитики беспилотных летательных аппаратов трансформируют полевые оценки из ручных проверок в автоматизированные, масштабируемые интеллектуальные инструменты, значительно повышая операционную гибкость и эффективность.
В каком регионе находится наибольшая доля рынка программного обеспечения для цифрового сельского хозяйства
- Китай доминировал на рынке программного обеспечения для цифрового сельского хозяйства в Азиатско-Тихоокеанском регионе с самой большой долей доходов в 36,8% в 2024 году, что обусловлено быстрым внедрением интеллектуальных сельскохозяйственных решений, растущим спросом на продовольствие и растущими инициативами цифрового сельского хозяйства под руководством правительства в развивающихся и развитых странах.
- Широкое внедрение инструментов точного земледелия, технологий дистанционного зондирования и платформ управления фермами в крупных сельскохозяйственных экономиках
- Сильные государственные и частные инвестиции, расширение агротехнических стартапов и интеграция ИИ, IoT и облачных платформ позиционируют Китай как наиболее инновационный рынок для цифрового фермерского программного обеспечения.
Индия Digital Farming Software Market Insight
Рынок программного обеспечения для цифрового сельского хозяйства в Индии демонстрирует самый быстрый рост на уровне CAGR 8,1%, что обусловлено ростом проникновения смартфонов, поддерживаемыми правительством программами цифрового сельского хозяйства и растущей осведомленностью о точном земледелии среди мелких и средних фермеров. Принятие мобильных консультационных платформ для фермерских хозяйств, аналитики беспилотных летательных аппаратов и программного обеспечения для управления финансами улучшает принятие решений и прибыльность ферм. Непрерывная поддержка политики, расширение агротехнических экосистем и партнерские отношения между поставщиками технологий и агробизнесом усиливают роль Индии как быстрорастущего рынка в Азиатско-Тихоокеанском регионе.
Австралия Digital Farming Software Market Insight
Рынок программного обеспечения для цифрового сельского хозяйства Австралии неуклонно расширяется, чему способствуют большие размеры ферм, высокий уровень механизации и высокий спрос на решения для сельского хозяйства, основанные на данных. Растущее внедрение систем точного земледелия, мониторинга скота и облачного программного обеспечения для управления фермами стимулирует рост рынка. Государственная поддержка устойчивого сельского хозяйства, наряду с сотрудничеством между научно-исследовательскими институтами и агротехническими компаниями, позиционирует Австралию как ключевого усыновителя и новатора на рынке программного обеспечения для цифрового сельского хозяйства в Азиатско-Тихоокеанском регионе.
Каковы основные компании на рынке программного обеспечения для цифрового сельского хозяйства
Индустрия программного обеспечения для цифрового сельского хозяйства в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Bayer AG (Германия)
- CropX Inc. (США)
- NETAFIM (дочерняя компания Orbia) (Израиль)
- PrecisionHawk, Inc. (США)
- eAgroop, Lda (Португалия)
- EZ Lab srl (Италия)
- Ag Leader Technology (США)
- Accenture (Ирландия)
- Infosys Limited (Индия)
- FarmFacts GmbH (Германия)
- Яра (Норвегия)
- Люда. Farm AB (Швеция)
- Granular, Inc. (дочерняя компания Corteva) (США)
- Trimble Inc. (США)
- Farmer's Business Network, Inc. (США)
- DJI (Китай)
- Pix4D SA (Швейцария)
- Агремо (Хорватия)
- Farmers Edge Inc. (Канада)
- BASF (Германия)
- Raven Industries, Inc. (США)
- AGCO Corporation (США)
- Гамая (Швейцария)
- DRAGONFLY IT (Канада)
- BayWa AG (Германия)
- Сингента (Швейцария)
- Hexagon Agriculture (дочерняя компания HEXAGON) (США)
- Field Margin Ltd. (Великобритания)
- AeroVironment, Inc. (США)
- Deere & Company (США)
Каковы последние события на мировом рынке стековых дисплеев
- В марте 2024 года канадский поставщик программного обеспечения для цифрового сельского хозяйства TELUS Agriculture & Consumer Goods приобрел британскую компанию Proagrica для укрепления своих позиций на рынке за счет расширения агрономического опыта и расширения возможностей платформы. Ожидается, что приобретение повысит конкурентоспособность TELUS Agriculture за счет продвижения оцифровки клиентов, улучшения связи с данными и предоставления более глубокой информации, тем самым усиливая свою роль на мировом рынке программного обеспечения для цифрового сельского хозяйства.
- В июне 2022 года американская агротехническая фирма Cropin запустила Cropin Cloud, первое специально созданное отраслевое облако для сельского хозяйства, что значительно повлияло на рынок, установив новый стандарт для сельскохозяйственной разведки, основанной на ИИ. Платформа повышает масштабируемость и эффективность цифрового сельского хозяйства, предлагая безопасные, богатые данными решения для агробизнеса и правительств, что еще больше укрепляет позицию Кропина как ключевого новатора в области программного обеспечения для цифрового сельского хозяйства.
- В сентябре 2020 года Raven Industries, Inc. представила Raven Autonomy для оптимизации операций в экосистеме для точного земледелия с помощью технологии VSN, помогающей фермеру увеличить свой портфель продуктов. Компания расширила свой бизнес-портфель за счет запуска продукта, который приносит больше дохода.
- В январе 2020 года CropX Inc. объявила о приобретении компании CropMetrics, которая является поставщиком облачных инструментов точного орошения. В рамках этого приобретения компания объединила предложения CropX и CropMetrics, чтобы предоставить клиентам доступ к комбинации данных о почве, аналитики управления фермами и инструментов поддержки принятия решений. Это помогло компании улучшить свои предложения и присутствие на рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











